

Постановка и достижение целей – стремление каждого успешного человека. Претворять в жизнь мечту, реализовывать текущие нужды, осуществлять глобальные желания без денежных средств не получится.
За всё нужно платить, соизмерять финансовые возможности с потребностями. Для этого нужна точная оценка своих затрат и доходов. Учесть все мелочи, выполнить расчёты поможет личный финансовый план.
Представление о грамотном распределении личных средств

Разрешать материальные проблемы, управлять денежным эквивалентом, быть независимым, нельзя без четкого плана. Когда человек ставит перед собой цель, лучше отразить в письменной форме, чтобы наглядно представить: сколько финансовых задач и проблем нужно преодолеть.
Затем по пунктам расписать события, которые должны привести к достижению своего желания. Действия, смелые решения, ежедневное продвижение, отсутствие малейших простоев в работе над собой, таким должен быть путь успешного человека.
Как составить личный финансовый план | Финансовое планирование
Без рациональных затрат невозможно прийти к положительному результату, даже успешные бизнесмены рассчитывают каждую копейку прежде чем её вложить, расходы требуют особенного учета.
Залог финансового благополучия, это бережливость. Записи нужны, чтобы не пропустить важное финансовое мероприятие, с точностью рассчитать ежедневные расходы, продумать, от чего можно отказаться и сэкономить.
Круговорот событий, постоянная занятость мешают порой своевременно выполнять расчеты:
- текущих потребностей;
- ежемесячных платежей;
- плановых и внезапных расходов;
- будущих денежных накоплений.
Как правильно составить личный финансовый план вы можете посмотреть тут:
Составление личного финансового плана покажет:
- фактическое материальное состояние бюджета;
- путь к избавлению зависимости от денег;
- возможность не думать о будущем с беспокойством, когда расписан каждый шаг;
- спокойствие на старости лет.

Чтобы добиться успеха, в обязательном порядке потребуется правильно распределять свои финансы. Для этого не нужно иметь специальное образование или профессию. Достигнуть материального благополучия, вполне доказанный факт, может каждый целеустремленный и дисциплинированный человек.
Какую задачу выполняет финансовое планирование
Простого обывателя преследуют мысли о самых обычных вещах, он постоянно думает: как правильно распределить заработанные деньги и не ощущать нужды в них. Чтобы прочесть увлекательный бестселлер его предстоит купить, для просмотра фильма тоже нужны средства, а существенные затраты требуют накоплений.
Каждый человек должен научиться грамотно распоряжаться своими доходами, тогда копейка сбережет рубль.
Повседневные заботы, житейские проблемы заставляют граждан довольствоваться и мечтать о самых обыденных вещах, в основном, это:
- наличие работы со стабильным заработком;
- приобретение жилья, чтобы разъехаться с родителями;
- накопление денег для покупки автомобиля;
- молодые не думают, а надо планировать пенсионное обеспечение, не всегда социальные события обещают радужного будущего.
Разработать, письменно оформить ЛФП нужно, при этом следует учесть, даже самое эффективное планирование на бумаге не выполняет желания, но указывает маршрут, по которому нужно следовать.
Если условно предположить, что житель любого региона поставил перед собой цель приобрести собственное жильё. У него нет богатых родственников, предстоит надеяться только на себя и содействие семьи.
Нужно сесть, спокойно обдумать каждый шаг, способный приблизить к цели, подробно описать, например:
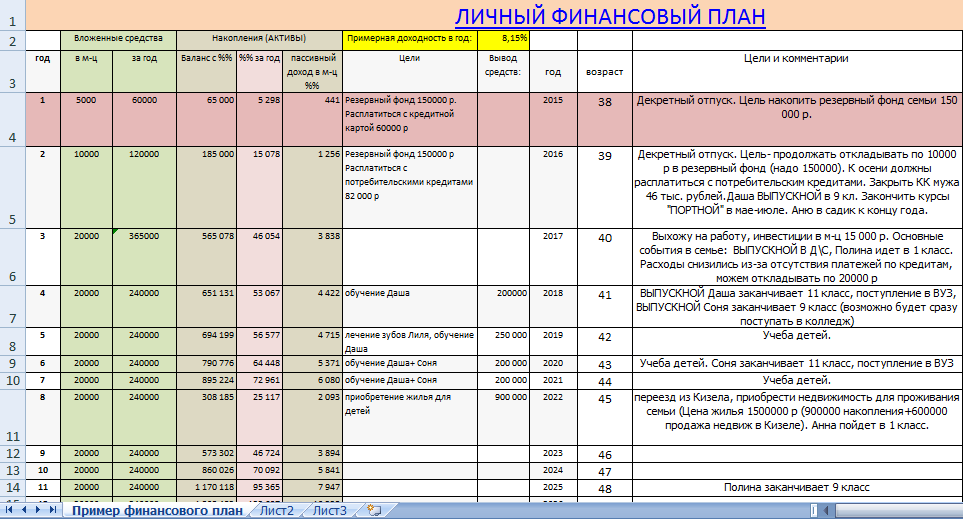
- указать реальный доход;
- обозначить, предпринятые действия для увеличения заработка;
- найти затраты, от которых можно избавиться, это могут быть привычки на бездумные, ненужные покупки, отодвигающие осуществление мечты на неизвестный срок.
Личное планирование показывает:
- необходимые расходы;
- поступление средств в собственный бюджет;
- оптимизирует источники для поиска резервов;
- правильную постановку целей, расстановку приоритетов;
- определение важных направлений, на которые в первую очередь нужно обратить внимание.

Приучить к рациональному использованию накоплений, может только разработка четкого индивидуального ЛФП, она заставит приступить к саморегулированию. Допустим, тайм-менеджмент рекомендует заранее планировать свои дела, ежедневно расписывать порядок выполнения.
Финансовое планирование соблюдается в аналогичном порядке, понадобится только отрегулировать сроки выполнения и контроль над каждым, проведенным шагом.
Основные отличительные черты и направления
Любые финансовые мероприятия, а планирование грамотного распределения собственных доходов и расходов, относится к данной сфере деятельности, имеют свои особенности, они разделяются по видам, бывают разные по длительности.
Цель ставят перед собой на такой срок, который реально достижим. Одного желания люди добиваются год, над другим работают большее время, иногда всю жизнь.
Планы составлять предстоит разные, их вид зависит от протяженности периода:
- краткого;
- среднего;
- длительного.
Исполнение желаемого результата в течение года, можно заключить в краткосрочный план.
Если цель требует затрат в пределах 3 лет, значит следует определиться и рассчитать материальные потребности по среднесрочной схеме.
Покупки на 4 года и больше требуют рационального подхода к каждому этапу, тогда составляют долгосрочный личный план по распределению средств.
Рекомендаций не может быть, какому плану лучше посвятить финансовое урегулирование собственного бюджета, все зависит от поставленных задач.

С помощью краткосрочного плана можно тщательно распределить доходы, проследить, куда больше всего утекает денег, провести анализ своих действий. Благодаря оптимальному разделению ресурсов станут видны наиболее расходные статьи, пункты, которые необходимо корректировать, сокращать затраты, при этом не в ущерб здоровью.
Без годового аналитического исследования трудно составить среднесрочный финансовый распорядок. Деньги могут понадобиться на любые более затратные нужды: покупку автомобиля, ремонт или замену мебельного гарнитура. Скопить их невозможно без контроля над ежедневными тратами.
Все планы взаимосвязаны, но долгосрочный особенный вид. Владельцу финансов предстоит расписать, как долгие годы распоряжаться ими, правильно регламентировать расходы, вкладывать прибыль, находить дополнительные источники доходов.
От того как будет проходить процедура, поведет себя домашний финансист, придерживается ли он собственных правил, расходуя денежные средства, зависит покупка коттеджа, поездка за границу, осуществление основной мечты – полной материальной независимости.
Только правильные ограничения собственного бюджета, предоставят возможность достигнуть любой реальной цели. Исключение из затрат на необходимые лекарства, помощь родителям, не принесут пользы.
Чёткое планирование каждого поступка поможет увидеть финансовую картину, отразит фактические доходы, подчеркнет такую черту характера, как скрупулёзность в хорошем смысле.
Производственники не чураются тщательного учета, делают полный анализ финансового оборота для определения продуктивности своего предприятия.
Построение маршрута собственной жизни, подробная раскладка передвижения по нему, это тоже своего рода бизнес, он состоит из того же дебета, кредита, а статьи жизнеобеспечения требуют бухгалтерских проводок по счетам, только с другими приземлёнными названиями.
Кому нужно регулировать финансовые потоки
Каждый гражданин должен быть заинтересован в личном финансовом плане. Откуда берутся малообеспеченные слои населения, не нужно искать серьёзных обоснований, чтобы дать ответ на не совсем корректный вопрос.
Если в человеке заложено бороться с бедностью, он не будет оправдывать свой статус причинами, предпримет все возможности и достигнет успеха.
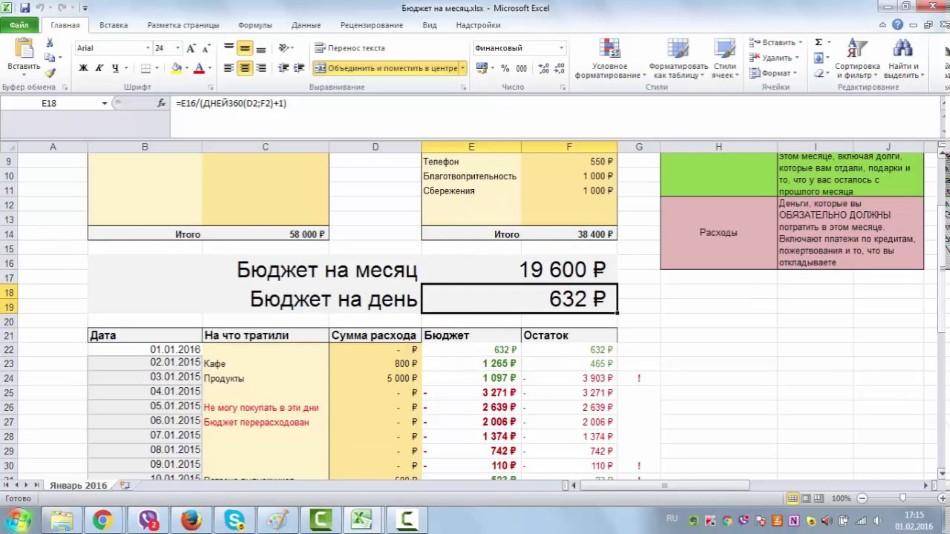
Составление финансового плана подойдет:
- бизнесмену;
- должнику;
- фрилансеру;
- человеку, не умеющему укрощать собственные страсти.
Бизнес, это не только источник доходов. Гражданин, став учредителем дела, возлагает на себя определенные обязанности, он заботится о зарплате подчиненных, значит об их финансовом благополучии. Начинать своё экономическое воспитание, учиться правильно распоряжаться капиталом, нужно с личного бюджета.
В стране появилось много должников, которые бездумно брали кредиты, чтобы погасить прежнюю задолженность. Тут вы узнаете, как провести инвентаризацию дебиторской и кредиторской задолженности.
Им просто необходимо научиться управлять своими желаниями, сделать анализ затрат, возможно от многих придётся отказаться, а личный план наглядно в этом поможет. Он не сможет найти работу, не погасит долг, но покажет, как поступить в определенный момент, на следующий день, через год.
Из каких этапов состоит финансовая регламентация
Самым трудным мероприятием всегда бывает самое первое. Чтобы понять, сколько в месяц поступает денег на расчетный счет, куда они исчезают, нужно взять бухгалтерскую книгу или простую тетрадь.
Лист блокнота придется разделить на 2 части, в одну выписать все поступления за последние месяцы. На другую сторону поместить затраты, которые пришлись на этот своеобразный отчетный период. Если нет подобных данных можно начинать с того дня, когда возникло решение заняться регулировкой семейного бюджета.
Отдельный раздел следует посвятить собственным целям. Богатые люди доказывают, что пришли к своему благополучию с помощью отражения заветных желаний в письменной форме. Как составить бизнес-план самому и какие разделы нужно в нем отразить вы узнаете по ссылке.
Цель не поместится на одной строчке, ей предстоит отдать несколько листов, чтобы осуществить хронометраж не только планируемых действий, но и выполненных.
После четкого описания поставленной перед собой задачи, нужно установить:
- предполагаемый срок достижения цели;
- затраты на проведение мероприятия, выраженного в денежном эквиваленте;
- где найти источник доходов. Здесь вы прочтете, что такое пассивные источники доходов и как их можно использовать;
- расчет на необходимые накопления;
- поступки, которые приблизят к мечте.
Примером послужат следующие записи:
- Купить благоустроенный загородный коттедж.
- Его стоимость 6 000 000 руб.
- Для покупки нужно найти подработку, чтобы с основной зарплатой получать 60 000 руб., плюс доход остальных членов семьи 40 000 руб. 60 000 + 40 000 = 100 000 руб.
- Пойти договориться с владельцем дома на выплату в рассрочку.
- Предстоят расходы на обязательные платежи за коммунальные услуги, налоги в размере 20 000 руб.
- 30 000 руб. следует распределить на питание, бытовые принадлежности.
- 50 000 руб. отдавать хозяину за будущее жильё.
- В год будет выплачено 50 000 х 12 = 600 000 руб.
- 600 000 : 600 000 = 10 лет.
В течение 10 лет можно расплатиться за коттедж.
После каждого пункта понадобится проставить срок планируемого выполнения, как прошло дело в действительности. Допустим, найти работу необходимо в течение месяца, а договорится за покупку за 3 дня.
Когда истечет период, поставленный в плане, указать, сколько дней или месяцев на самом деле потрачено, провести изменения в сроках или дальнейших действиях. Если не получилось сразу добиться передвижения, предстоит разработать более реальные шаги, найти действенный выход из положения.
В план нужно вставлять такие пункты, которые выполнимы в любом случае, что сложно предвидеть заранее. Финансовое положение может измениться из-за потери работы, по сокращению должности, внезапной болезни. Успешные люди советуют верить только в благоприятные моменты, так как мысли материализуются.
Одно условие рекомендуют выполнять финансисты обязательно, это откладывать каждый месяц любую возможную сумму. Когда её уровень заметно увеличится, сделать цифру величиной постоянной.
Учет по дебету и кредиту
Правильный учет своих доходов позволит распределять их по категориям, включать все необходимые затраты.
Каждый человек знает, сколько он получает, чисто индивидуальными могут быть расходы:
- на питание;
- за свет, газ;
- ремонт автомобиля;
- оплата образования;
- покупка пальто;
- затраты интернета, телефонов.
Перечень можно продолжать до бесконечности, но стараться:
- сократить расходы;
- увеличить прибыль за счет дополнительных заработков.
Это тоже своего рода цель и шаг, приближающий успех, он требует подробного расписания сроков в достижении желаемых результатов.
Пункт содержит следующие подробности:
- выписывают все доступные заработки, возможно, предстоит изучить новый источник доходов, освоить другую профессию;
- выражают в денежном эквиваленте, сколько принесет новая работа;
- описывают, предпринятые способы, которые позволят достигнуть положительного результата;
- какой корректировке подвергнется ЛФП в случае успеха с новой занятостью;
- насколько пунктов продвинется главная цель.
Существует много возможностей для увеличения своего капитала. Используют инвестирование в различные прибыльные программы, покупают недвижимость, драгоценные металлы, играют с валютой, подобные мероприятия довольно рискованные, требуют специальных знаний, опыта и удачи.
Как следовать правильным путем, чтобы избежать ошибок
ЛФП нужен, чтобы сохранить сбережения, освободиться от ненужных расходов, достигнуть финансовой цели в установленный срок. Личное планирование, это программа на несколько лет, которая показывает, как правильно распоряжаться собственными деньгами.
С ней следует обращаться осторожно, а специалисты маркетинга написали правила, от которых не стоит уклоняться:
- план составляют в письменной форме;
- расписание следует делать только на основании собственных данных, посторонние не подойдут;
- все прописанные распоряжения в свой адрес могут поменяться в любой момент, тогда ЛФП тоже подлежит корректировке вместе с прежними условиями;
- откладывать «на потом» решение, относительно начала собственного финансового регулирования не стоит;
- как цель, так и её сроки должны быть реальными, не нужно загадывать полёт на Марс;
- для проверочного теста, чтобы узнать, насколько корректно составлен план, подойдут простые ответы на поставленные вопросы, можно ли на самом деле осуществить и вовремя решить задачу.
На практике расписывать как действия запланированные, так и пройденный этап удобней по шагам. В жизни, чтобы проследовать из пункта А в пункт Б нужно передвигаться разными способами, но выйти из дома, дойти до машины человеку понадобятся простые шаги.
Люди делового мира ставят перед собой цель, расписывают, каким путем двигаться к ней, проект разбивают на части.
Например: ШАГ № 1 – описывают подробно, что планируют выполнить, к следующему шагу переходят после достижения прежнего.
Что нужно исключить, чтобы не допустить ошибок:
- поставленная задача в плане должна быть понятной, а не размытой, к примеру, желание разбогатеть, это не цель, а сладкая мечта;
- не нужно недооценивать свои возможности, ни к чему не приведет лишний оптимизм;
- предстоит определиться с разделом о непредвиденных обстоятельствах и защите от них.
Жизнь, это сюрпризы и неожиданности, в этом случае не помешает откладывать любую сумму на черный день.
Чтобы план, личный, финансовый, красиво оформленный, не остался бесплатным приложением к домашнему интерьеру, нужно отнестись к нему ответственно. Прежде всего, это не маршрут, который непроизвольно позволит достигнуть мечты, а работа.
По нему нужно следовать, обязательно продвигаться каждый день. Предстоит запомнить, что отсутствие движения, это потерянный день, который никогда не вернуть.
Основные этапы составления и оформления ЛФП рассмотрены в этом видео:
Источник: fbm.ru
Как составить личный финансовый план: советы и правила

Руководство
Пожалуй, каждый взрослый человек планирует свой бюджет. Кто-то привык просчитывать все финансовые действия до малейших деталей, а кто-то – держать в уме приблизительные суммы. Но все мы, независимо от стратегии ведения бюджета, стремимся к максимальной финансовой независимости.
Можно задаться вопросом: независимости от чего? От долгов и банковских кредитов, от нестабильности экономики и перебоев с выплатой зарплаты, от постоянной финансовой неуверенности.
Состоятельные люди более осознаны, они тщательно составляют список личных активов и пассивов, а также планируют стратегии дальнейшего развития. Возможно, в этом и кроется секрет их успеха?
В этой статье мы расскажем, как составить личный финансовый план. Ведь это важный пункт в жизни взрослого человека. Даже при невысоком уровне достатка планирование позволит вам позволять себе больше и забыть о «денежных катастрофах», наподобие попадания в кредитную яму, нехватки денег на базовые нужды.
Зачем вам стоит составить личный финансовый план?
Личный финансовый план – это, прежде всего, путь к денежной свободе. Многие люди не замечают, куда уходят заработанные деньги. Если вы из этой категории, следует задуматься о том, как грамотно распределять средства и контролировать свои денежные потоки.
Итак, действительно ли мы так бедны? Или просто мало знаем о грамотном распределении средств? Чтобы не приукрашать реальность, скажем, что и то, и то правда.
Обратимся к графику, который показывает уровень личных доходов россиян с 2004 по 2017 год. Согласно статистике, уровень платёжеспособности в 2017 году упал до показателя 2009 года.
Несмотря на то, что уровень реальной зарплаты (синяя черта на графике) повысился, уровень доходов (красная черта) понизился.
Из-за инфляции и финансовой нестабильности реальная платежеспособность россиян уменьшилась:

Но действительно ли заработанные деньги идут на необходимые товары?
Обратимся к данным опросов, отображенных в следующем рисунке:

Третья часть затрат идёт на продукты питания, десятая часть на транспорт и оплату коммунальных услуг. Россияне готовы потратить 8,3% кровных заработанных денег на алкоголь и сигареты, при этом только 1,1% на образование.
На вопрос о том, делают ли россияне финансовые сбережения, только 32% респондентов отвечают «да». При этом более склонны к этому пожилые люди, респонденты с уровнем доходов выше среднего и люди с высшим образованием.

Отталкиваясь от статистических данных, мы можем сделать вывод, что значительная часть денег тратится, так сказать, непреднамеренно. К примеру, на спонтанные покупки или ежедневные привычки, от которых вполне можно отказаться.
Для того, чтобы разобраться, на каких категориях покупок можно сэкономить, вам и необходимо составить перечень личных растрат. Для этого записывайте все свои покупки ежедневно или ведите учёт расходов в электронном формате с помощью таблицы Excel или приложений из «Play Market» (о них речь пойдет немного позже).
Нельзя существенно экономить на потребностях первой надобности, таких как питание, коммунальные платежи или расходы на транспорт. Но, проанализировав свои личные привычки, можно снизить расходы на другие вещи. К примеру, вы можете не покупать кофе перед работой в ближайшем заведении, а брать его с собой в термосе.
Не стоит упускать из внимания поиски более дешёвых альтернатив привычным товарам. Ведь не всегда «высокая цена» равна «хорошему качеству». Нередко, покупая брендовые гаджеты, обувь, аксессуары и прочее, вы только спонсируете обеспеченные компании. Ведь большой процент с выручки идёт не на улучшение качества продукта, а на поддержание имиджа, рекламу и раскрутку фирмы-производителя.
Чтобы минимизировать необдуманные покупки, следует составить чёткий финансовый план, который поможет направить личные средства в наиболее выгодное русло.
Пошаговая инструкция, как составить личный финансовый план
Личный финансовый план помогает сфокусироваться на личных целях и способах, которые приблизят вас к исполнению желаемого.
Главное условие, о котором следует помнить, когда вы решили составить финансовый план – его реалистичность. Из этого следует, что ориентироваться вы должны только на актуальные и действительные денежные возможности.
Не приукрашайте реальность. Не стоит также фантазировать о сверхвысокой зарплате в будущем, а также о внезапном появлении источника дополнительного дохода (получение наследия, выигрыш в лотерею или выгодный брак). Точнее, стоит, но не на страницах личного финансового плана.
Далее, мы перейдем к конкретным практическим шагам по составлению этого документа.
Шаг первый: правильная постановка личных целей
Финансовый план позволяет четко сформулировать желаемое и составить стратегию достижения своих целей. Поэтому важно для начала правильно выразить личные цели – в денежном эквиваленте. Что это значит?
К примеру, вы мечтаете о покупке квартиры. Значит, вам необходимо узнать стоимость недвижимости в районе, который вас интересует. Потом внесите в личный финансовый план пункт «Хочу приобрести квартиру за 50 000 долларов» («Хочу купить автомобиль за 10 000 долларов», «Хочу приобрести планшет за 30 000 рублей»).
То есть, правило номер один, которое необходимо помнить, когда вы нацелились составить личный финансовый план: ясно формулируйте цели и оперируйте точными цифрами.
Шаг второй: подсчёт суммы регулярных сбережений
[adsense2]
Чтобы определить реальные сроки достижения заветных целей, необходимо тщательно проанализировать текущее финансовое состояние.
Следовательно, правило номер два: высчитайте конкретную сумму, которой располагаете, учитывая реальный уровень заработка и затрат.
а) Что можно использовать для подсчёта личных расходов?
б) Лучшие мобильные приложения для контроля личных средств
[adsense3]
Рассмотрим приложения для вашего смартфона, которые помогут вам составить личный финансовый план и следовать ему:
| Monefy | https://play.google.com/store/apps/details?id=com.monefy.app.lite |
| Журнал расходов | https://play.google.com/store/apps/details?id=com.vitvov.profit |
| KeepFinance | https://play.google.com/store/apps/details?id=com.era19.keepfinance |
| 1Money | https://play.google.com/store/apps/details?id=org.pixelrush.moneyiq |
| CoinKeeper | https://play.google.com/store/apps/details?id=com.disrapp.coinkeeper.material |
Шаг третий: сроки выполнения по плану
Следующий пункт, который поможет правильно составить личный финансовый план, требует четкости и максимальной реалистичности. Вы должны научиться определять сроки реализации поставленных задач.
Просчитайте, сколько времени понадобится, чтобы накопить необходимую сумму денег при ваших доходах, например:
- Покупка квартиры за 50 000 долларов по плану возможна через 12 лет.
- Приобретение автомобиля возможно через 4 года.
- Покупка планшета по плану произойдет через 10 месяцев.
Итак, правило номер три: назначайте в своем личном финансовом плане конкретные сроки выполнения задач, учитывая реальную платежеспособность.
Шаг четвертый: приумножение денег
[yandex1]
Даже тотальная экономия для достижения личных финансовых целей не поможет значительно сократить сроки выполнения поставленных задач. В этом вам поможет только поиск дополнительного источника заработка.
Помимо активного трудоустройства можно зарабатывать пассивно, к примеру, вкладывая личные средства в акции, ПИФ или положив на депозит под процент.
5 ошибок новичков, которые хотят составить личный финансовый план
Многие, начертив план, на этом и заканчивают. Но составить личный финансовый план не сложно, а вот следовать ему – задание не из лёгких.
Чаще всего люди совершают такие ошибки:
- Указание в плане сроков и сумм, которые не соответствуют реальному уровню доходов и платежеспособности.
- Нерегулярность сбережений.
- Постановка нечётких финансовых целей.
- Отсутствие учёта инфляционных процессов.
- Отказ от экономии средств.
На последнем пункте нам стоит остановиться детальнее. Как экономить средства правильно?
Как научиться экономить деньги?
[yandex2]
Обсудив то, как составить личный финансовый план, следует поднять вопрос об экономии средств. Ведь без ответственного подхода к трате денег вряд ли получится откладывать личные сбережения.
Грамотную экономию финансовых средств можно назвать настоящим искусством, азы которого требуют обучения.
1. Дисциплина и регулярность
Как правило, мотивация на сбережение денег моментально приходит и быстро нас покидает. На это есть множество причин: от банальной неорганизованности и слабой силы воли, до серьезной финансовой нестабильности и форс-мажорных ситуаций.
Для того, чтобы начать экономить, начните с простых шагов и постепенно совершенствуйте свои действия.
Правило №1.
Определитесь с конкретными личными целями, ради которых вы хотите собирать деньги. Это послужит сильной финансовой мотивацией для вас. Представьте, как изменится ваша жизнь после достижения цели.
Также пофантазируйте, как сложится ваше будущее, если вы не будете следовать личному финансовому плану и не насобираете нужную сумму денег из-за неумения экономить.
Правило №2.
Начните откладывать деньги с каждой прибыли. Определитесь с процентом средств, который вы будете отправлять «в копилку».
Обратите внимание: для достижения заметного результата процент сбережений должен достигать отметки не менее 10%.
Правило №3.
[yandex3]
Накопив некую сумму средств, положите её на банковский депозит с четким сроком окончания договора. Это обеспечит вам гарантирую сбережения средств, ведь раньше назначенной даты вы не сможете снять деньги со счёта. Кроме того, такие депозиты обычно имеют более высокий процент, потому ваша сумма сбережений быстрее.
Правило №4.
Контролируйте расходы денег. Если у вас появится желание купить то, что не имеет для вас первостепенной важности (медикаменты, еда и т.д.), подождите несколько дней. После этого времени эйфория пройдёт, и вы сможете на трезвую голову оценить надобность покупки.
Правило №5.
При получении средств на банковскую карточку обналичивайте их. Электронные деньги тратить психологически легче – это факт. Вы не заметите, как финансы улетучатся в неизвестных направлениях.
Правило №6.
Обязательно фиксируйте все свои расходы, чтобы в конце недели, месяца, квартала или года определять категории, «пожирающие» основную часть финансов.
2. Советы по экономии на еде
[yandex4]
| 1. | Не ходите за покупками в магазин с пустым желудком. Иначе вы купите значительно больше товара, чем вам необходимо. |
| 2. | Составляйте список покупок и планируйте меню на неделю. Сделайте походы по супермаркетам достаточно редкими, чтобы максимально обезопасить себя от моментальных покупок. |
| 3. | В магазинах обращайте внимание на нижние полки, так как на них, как правило, размещают более дешёвый товар. Это связано с тем, что вниз покупатели смотрят реже всего, а для магазинов выгодно продавать, в первую очередь, дорогие товары. Потому на уровне глаз стоят продукты подороже. |
| 4. | Установите приложение, в котором собраны различные скидки в супермаркетах вашего города. Также не стоит игнорировать печатные бюллетени с акционными ценами, которые обычно находятся на кассе или зоне при входе в магазин. |
| 5. | Покупайте оптом товары, которые долго хранятся. Так вы значительно сократите свои растраты. |
| 6. | Берите готовую домашнюю еду с собой на работу, чтобы не питаться в кафе, а также носите горячие напитки в термосе, вместо покупки в кофе-автоматах. |
| 7. | Выбирайте товары местных производителей, так как в цену привозных товаров входят расходы на транспортировку. |
25 способов как сэкономить деньги. Инвестиционный портфель.
Как начать инвестировать и выйти на пассивный доход?
3. На чем еще вы можете экономить?
- На транспорте (использовать газ вместо топлива для автомобиля, ездить на работу с коллегами, покупать проездные абонементы на общественный транспорт).
- На коммунальных платежах (заменить лампы на энергосберегающие, уменьшить расходы воды, электроэнергии).
- На одежде (следить за распродажами, покупать товары в интернет магазинах, продавать вещи, которые вы редко носили, и они сохранили свой товарный вид).
Теперь вы знаете, как составить личный финансовый план. Это распространенная практика, которая позволяет наиболее быстро и эффективно воплотить в жизнь свои финансовые цели.
Составить действенный личный план можно только придерживаясь реалистичного планирования. Также не забывайте вести учёт денежных сбережений. Простые правила экономии в повседневной жизни помогут вам накопить желаемую сумму за максимально короткий срок.
Источник: biznesprost.com