
Назначение бюджета доходов и расходов(БДР) – показать соотношение всех доходов от реализации товаров (работ, услуг) со всеми видами расходов, которые предполагает понести компания. Например, доходом является выручка от реализации товаров (запланировано 1000 рублей), а расходами – затраты на электроэнергию, на аренду офиса, на зарплату сотрудникам (запланировано 600 рублей). Таким образом, запланированная прибыль компании составит 400 рублей (доходы – расходы). Основной смысл бюджета доходов и расходов – показать руководителям компании эффективность хозяйственной деятельности в предстоящий период, а проще говоря – будет прибыль или нет. Данный отчет необходим для управления экономикой предприятия.
Бюджет движения денежных средств (БДДС) –это план движения средств на расчетном счете и в кассе предприятия, отражающий все прогнозируемые поступления и списания денежных средств в результате хозяйственной деятельности компании. Например, может быть запланировано на следующий месяц поступление оплаты от покупателей в сумме 1000 рублей и оплата поставщикам за товары в сумме 800 рублей, тогда остаток на расчетном счете на конец месяца будет положительным (200 рублей). Бюджет движения денежных средств призван не допустить нехватку денежных средств на расчетном счете или в кассе предприятия для оплаты важных и неотложных расходов.
Как я планирую семейный бюджет / Распределяю деньги / Планирование бюджета и расходы семьи
Прогнозный (расчетный) баланс предназначен для планирования и контроля движения всех активов и пассивов компании. Для составления прогнозного баланса, обычно, используется план счетов бюджетирования или управленческий план счетов, отличные отбухгалтерского. Поэтому, возможно, отличие прогнозного баланса от бухгалтерского не только в суммах, но и в аналитике представления активов и пассивов. Прогнозный баланс может использоваться для контроля будущей финансовой устойчивости. Для этих целей на основании его данных рассчитываются финансовые коэффициенты: текущей и общей ликвидности и т.д.
Все основные бюджеты взаимосвязаны друг с другом и имеют ряд корреспондирующих статей. Это проявляется прежде всего в форматах БДР и БДДС, имеющих ряд одинаковых статей, в которых отражаются текущие затраты и их финансирование (например, в БДР статья «Расходы на коммунальные услуги» а в БДДС – «Платежи за коммунальные услуги»). Но различия между БДР и БДДС неизбежны.
Например, если в БДР в январе отражены расходы на сырье и материалы в соответствии с их рыночной стоимостью, то в БДДС стоимость тех же сырья и материалов может определяться в соответствии с графиком погашения задолженности (часть платим в январе часть – в следующих периодах). Одно из назначений Прогнозного (расчетного) баланса заключается в том, что он фиксирует расхождения возникающие между корреспондирующими статьями БДР и БДДС.
Для составления трех основных бюджетов и для контроля за различными видами затрат финансовыми параметрами на различных уровнях управления требуются другие бюджеты: операционные вспомогательные и дополнительные.
Операционные бюджеты — это бюджеты продаж,запасов,прямых затрат на материалы и заработную плату, накладных расходов и другие позволяющие рассчитать отдельные статьи доходов и текущих расходов.
Вспомогательные бюджеты (бюджет развития, план капитальных затрат, инвестиционный бюджет) обосновывают стартовые затраты и размеры внешнего финансирования.
К дополнительным бюджетам обычно относятся налоговый план бюджет чистой прибыли.
При этом, если три основных бюджета у всех компаний должны быть обязательно, то набор операционных и других бюджетов у каждой компании будет свой собственный, определяемый спецификой ее бизнеса, структурой себестоимости, тем какие показатели являются целевыми.
Таким образом каждой компании при постановке бюджетирования предстоит определить:
- набор своих операционных дополнительных и вспомогательных бюджетов;
- последовательность составления бюджетов в компании то есть каким образом от операционных бюджетов перейти к трем основным.
Исполнение бюджетов контролируется, как правило, финансовым директором компании. После того как получены фактические данные по доходам и расходам поступлениям и выплатам продажам и т.п. за период они сопоставляются с плановыми данными выявляются отклонения. На основании такого анализа принимаются определенные управленческие решения, а так же могут быть составлены бюджеты на следующий период.
Таким образом, бюджетирование позволяет руководителям организации грамотно прогнозировать каким будет финансовое положение компании завтра, через месяц, через год, повышает обоснованность принимаемых ими решений и в конечном итоге, помогает добиваться успехов в ведении бизнеса.
Что такое бюджетное планирование «сверху вниз» и «снизу вверх»?
Существует две основные модели бюджетного планирования: бюджетирование «сверху вниз» и «снизу вверх».
В первом случае («сверху вниз») руководство компании определяет рамки финансовых бюджетов по всему предприятию, а ЦФО на местах составляют свои операционные бюджеты так, чтобы не был превышен основной бюджет по предприятию в целом.
При планировании «снизу вверх» сначала составляются бюджеты на уровне ЦФО, далее исходя из них составляются мастер-бюджеты верхнего уровня (БДР БДДС Прогнозный баланс). Какому методу отдать предпочтение зависит от конкретных условий деятельности данной компании и даже отдельных видов бизнеса одной и той же компании.
Что такое «горизонт планирования»? Бюджеты с разными горизонтами планирования
Горизонт планирования (или бюджетный период) –это период времени, на который составляются бюджеты и осуществляется контроль за их исполнением. Различные бюджеты могут иметь разные минимальные бюджетные периоды.
В процессе планирования обычно используются следующие горизонты планирования:
- год;
- квартал месяц (текущее планирование);
- неделя или декада (оперативное планирование);
- день (оперативное планирование).
Цели консолидации. Внутригрупповые обороты
Консолидация финансовых отчетов – это процесс объединения и синхронизации показателей финансовых отчетов группы предприятий в целях представления внешним пользователям в едином пакете отчетности холдингового (головного) предприятия.
Необходимость составления консолидированной финансовой отчетности продиктована целесообразностью предоставления внешним пользователям отчетности целостной информации о финансовом состоянии и результатах работы консолидированных предприятий (холдинга).
Очень часто консолидированная отчетность воспринимается как сводная отчетность данные которой формируются сложением одноименных показателей. Однако, методология консолидации определяется не арифметическими действиями, а экономической сущностью бизнеса. Укрупнение компаний за счет слияний и приобретений организация региональных сетей привлечение инвестиций и выход на фондовые рынки — все требует прозрачности. Консолидированная отчетность исполняет роль информационной базы для принятия управленческих решений в компаниях со сложной структурой, объединяющих в своем составе несколько юридических лиц и с разными подчас направлениями деятельности.
Всю процедуру консолидации финансовой отчетности можно условно разделить на два больших этапа:
1. объединение (свод) отчетных данных всех предприятий входящих в группу;
2. исключение из сводных показателей величин относящихся к внутренним операциям (внутригрупповые обороты) к которым, в частности, относятся (эти процедуры называются элиминированием):
a. доходы расходы и прибыли/убытки от взаимных операций между предприятиями группы;
b. расчетные операции между предприятиями группы и сальдо таких расчетов;
c. взаимные кредиты и займы.
Таким образом, целью консолидации является объединение данных управленческой финансовой отчетности по группе предприятий в единый отчет с исключением внутригрупповых оборотов для представления внешним пользователям отчетности.
Аналитическая структура бюджетов. Основные аналитические разрезы бюджетного планирования
Бюджетирование как процесс составления финансовых планов (бюджетов) применимо ко множеству объектов различного уровня управления: компании в целом, отдельному структурному подразделению (бюджет отдела цеха участка и т.п.) программе работ или функции управления (бюджет накладных расходов бюджет продаж) отдельному договору или проекту, специально выделенным центрам учета (центры прибыли центры затрат и т.п.). При постановке бюджетирования очень важно определить его объекты (аналитические разрезы), а так же уровни составления бюджетов соответствующих уровням управленческой иерархии (бюджеты филиалов или центров финансовой ответственности).
К основным объектам (аналитическим разрезам) бюджетного планирования относятся:
- Сценарии бюджетирования (варианты бюджетов)
- Статьи оборотов по бюджетам
- ЦФО – центры финансовой ответственности
- Проекты
- Контрагенты
- Договора
- Банковские счета
- Номенклатура
- Номенклатурные группы
Финансовая структура компании. Центры финансовой ответственности
При постановке бюджетирования и управленческого учета необходимо определить финансовую структуру компании, то есть набор бизнесов или других сфер финансовой ответственности (за доходы и расходы только за расходы за определенные финансовые показатели) выступающих в качестве объектов бюджетирования и управленческого учета. При этом финансовая структура часто отличается от юридической структуры организации, поскольку юридическая структура может не соответствовать задачам и целям управленческого учета.
При анализе и выборе финансовой структуры компании важно определить:
- За что отвечает структурное подразделение или группа структурных подразделений и их руководители;
- Какие контрольные показатели установлены для них;
- Какие виды бюджетов разрабатываются в компании;
- Какой принцип бюджетного планирования применяется в компании («сверху вниз» или «снизу вверх»).
Как правило, в финансовой структуре принято выделять различные центры финансовой ответственности: центры прибыли (например отдел продаж) центры прибыли и убытков (например производственные подразделения) центры инвестиций и т.д.
Центрами финансовой ответственности могут быть отдельные структурные подразделения, группы структурных подразделений, филиалы или дочерние фирмы холдингов, регионально обособленные виды деятельности многопрофильных компаний.
Центры финансовой ответственности несут ответственность за все финансовые результаты, то есть за все доходы и расходы а также за движение денежных средств. Как правило они имеют полную бюджетную схему, то есть составляют все виды основных бюджетов принятых в компании – БДР, БДДС и Прогнозный баланс, но могут составлять и отдельные операционные бюджеты (бюджет закупок бюджет продаж и др.).
Статьи управленческого учета
Статьи управленческого учета (статьи доходов и расходов статьи движения денежных средств) являются одним из основных аналитических разрезов управленческого финансового учета и в частности бюджетного планирования.
Набор статей может существенно отличаться для управленческого и бухгалтерского учета, поскольку различаются задачи и цели этих видов учета. Так, статьи в разрезе которых формируется БДР могут существенно отличаться от бухгалтерских статей доходов и затрат, а статьи БДДС – от статей движения денежных средств в бухгалтерском учете. Однако, в компаниях для сопоставления плановых и фактических данных, как правило, устанавливается соответствие между статьями управленческого и бухгалтерского учета.
Статьи управленческого учета могут быть более или менее детализированы чем статьи бухгалтерского учета. Например, в бухгалтерском учете коммунальные расходы могут учитываться по одной статье «Коммунальные расходы», тогда как в управленческом учете необходимо учитывать эти расходы по нескольким статьям: «Расходы на электроэнергию» «Расходы на водоснабжение» «Расходы на газ». Важно, что набор этих статей должен быть достаточным для ведения управленческого учета и тем самым для отражения реального состояния компании.
- бюджетирование
- финансовый учет
- управление финансами
- финансовый директор
Источник: www.klerk.ru
Правило 50/30/20 — способ распределения семейного бюджета
Личные финансы
Правило 50/30/20, о котором вы узнаете из этой статьи, зарекомендовало себя как программа эффективного распределения расходов. Экономия средств – навык, необходимый каждому. Для обретения финансовой стабильности не обязательно зарабатывать миллионы. Гораздо важнее научиться контролировать свои траты.
Как работает метод 50/30/20?
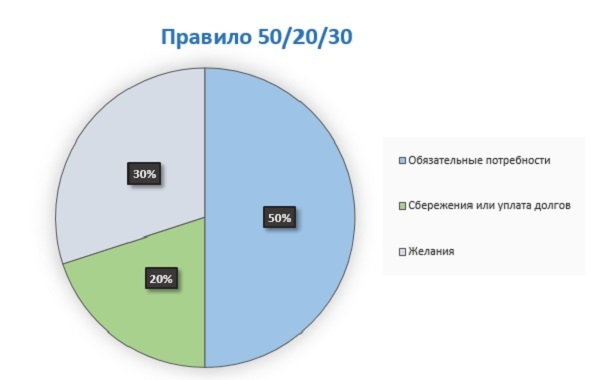
Правило 50/30/20 предполагает разделение расходов на три категории:
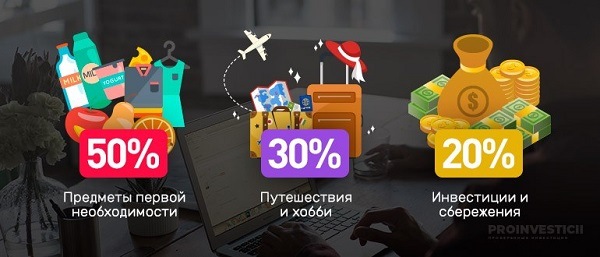
- 50 % – расходы первой необходимости: аренда жилья, ипотека, коммунальные платежи, питание, проезд, медицинское обслуживание.
- 30 % – затраты на развлечения и отдых, покупка одежды и других вещей, не являющихся первой необходимостью.
- 20 % – сбережения либо уплата долгов.
Необходимо ежедневно фиксировать все траты, включая незначительные. Через 2-3 месяца применения правила 50/30/20 вы увидите, какие затраты лучше сократить или исключить. Далее вы сможете планировать крупные расходы заранее, разбив суммы на несколько месяцев. Тогда такие затраты, как, например, годовое КАСКО на ваш автомобиль, будут менее чувствительны для бюджета.
Пример использования правила
Допустим, ваш доход составляет 80000 руб. в месяц. Как реализуется на практике правило 50/30/20 и куда уходят деньги? Приведем для удобства таблицу.
| Обязательные расходы | |
| Квартплата | 6 075 руб. (81 $ или 2 349 грн.) |
| Интернет | 300 руб. (4 $ или 116 грн.) |
| Сотовая связь | 600 руб. (8 $ или 232 грн.) |
| Бензин | 7 350 руб. (98 $ или 2 842 грн.) |
| Питание | 33 150 руб. (442 $ или 12 818 грн.) |
| Бытовые расходы | 1 425 руб. (19 $ или 551 грн.) |
| Итого | 49 125 руб. (655 $ или 18 995 грн.) |
| Необязательные расходы | |
| Одежда, косметика | 15 975 руб. (213 $ или 6 177 грн.) |
| Кино | 1 800 руб. (24 $ или 696 грн.) |
| Кафе | 3 675 руб. (49 $ или 1 421 грн.) |
| Уход за собой | 3 675 руб. (49 $ или 1 421 грн.) |
| Ремонт | 4 275 руб. (57 $ или 1 653 грн.) |
| Итого | 29 475 руб. (393 $ или 11 397 грн.) |
| Сбережения | |
| Депозит | 19 650 руб. (262 $ или 7 598 грн.) |
| Всего расходов | 98 250 руб. (1 310 $ или 37 990 грн.) |
Достоинства способа 50/30/20
Основные преимущества способа:
- Простота. Получая деньги, вы сразу распределяете их на три части. Большинство людей имеет несколько банковских карт. Для удобства используйте две карты – для обязательных и необязательных трат. Сбережения лучше держать на банковском вкладе (желательно без возможности снятия денег ранее определенного срока).
- Контроль необязательных расходов. Вы должны потратить на удовольствия 30 % от дохода. Этого вполне достаточно. Если вы планируете отпуск, заложите в затраты деньги на путевку заранее.
- Создание «финансовой подушки» обеспечит вам спокойствие. При возникновении чрезвычайных обстоятельств (заболевание, потеря работы и т.д.) вы сможете воспользоваться сбережениями вместо того, чтобы брать деньги в долг.
Недостатки
В приведенном выше примере рассмотрен план расходов для одного человека, имеющего стабильный доход и собственное жилье. А как быть семье, где один кормилец и квартира куплена в ипотеку? Здесь обязательные траты, скорее всего, превысят 50 % дохода, а денег на развлечения останется минимум.
Часто сложно определить, к какой категории отнести те или иные затраты. К примеру, витамины, которые стоят недешево. Вроде бы, это нужно для здоровья, а значит, это обязательные расходы. С другой стороны, без витаминов можно прожить. Структура затрат может изменяться каждый месяц. К примеру, в январе нужно приобрести дорогостоящие витамины.
А в феврале – установить новый фильтр для воды. Чистая вода необходима для здоровья, а значит, без этих расходов тоже не обойтись.
Итак, минусы метода:
- Субъективность в отнесении затрат к той или иной категории.
- Не подходит для некоторых семей, а также людей с нестабильным доходом.
Советы по внедрению правила планирования
Для жителей крупных городов реализация метода 50/30/20, как правило, происходит сложнее, чем для тех, кто живет за городом. Это связано с более высокими ценами на продукты питания и предметы первой необходимости, большим количеством новостроек. Новое жилье, даже собственное, требует вложений денег. С другой стороны, доходы в крупных городах существенно выше по сравнению с малыми городами, районными и областными центрами.
Также имеет значение возраст: молодые люди редко задумываются о том, что может наступить «черный день» и нужно иметь деньги на непредвиденные расходы. Пресловутый совет «заплатить себе» (имеется в виду отложить деньги впрок) не у всех работает. Люди ответственные стараются прежде всего заплатить другим – кредиты, коммунальные услуги, обеспечить детей, родителей, а уж потом, что останется, оставить себе. А зачастую не остается ничего. В этом случае следует считать, что сэкономленные деньги нужны не для себя, а для ваших детей и близких.
Распределение денег следует начинать с подсчета обязательных трат. Это – самая важная категория расходов. Затем определите сумму накоплений. И в последнюю очередь – затраты на развлечения.
Разумеется, случается всякое, например, вас неожиданно пригласили на день рождения или свадьбу. Или вам понравилась вещь с хорошей скидкой. Не стоит ограничивать себя во всем. Жесткая экономия приведет к тому, что вы можете сорваться и взять очередной кредит, о чем будете жалеть впоследствии. А разумное распределение денег позволит потратить чуть больше в свое удовольствие в будущем.
Воспользоваться этим правилом поможет шаблон, который можно скачать здесь.
Заключение
Грамотное финансовое планирование – привычка, которую выработать непросто. В наши дни существуют удобные мобильные приложения, куда вы можете заносить расходы, экономя время. Не обязательно работать на нескольких работах, чтобы отложить часть денег. Используя правило 50/30/20, вы будете иметь деньги в качестве сбережений, не отказываясь от всех удовольствий, при условии контроля ваших затрат.
Источник: retireearly.ru
Как рассчитать бюджет
Бюджет, будь то семейный, государственный или корпоративный, был и остаётся основным перечнем всех затрат и доходов за отчётный период. Займёмся его расчётом.
Статьи по теме:
- Как рассчитать бюджет
- Как составить план бюджета
- Как рассчитать рекламный бюджет
- Как рассчитать бюджет предприятия
Инструкция
Бюджет — крайне важный и определяющий документ.
В нём учитывается буквально всё, что касается финансовых потоков, причём как входящих, так и исходящих.
Обычно он составляется на год. Не будем обращаться к конкретике: бюджет ли это фирмы, семьи или чего-то ещё — структура существенно не меняется.
Итак, основное соотношение, заложенное в бюджете: доходы/расходы.
Внимательно и серьёзно подумайте, какие гарантированные расходы вам предстоит покрывать (квартплата, арендная плата, налоги и т.д.), какие ожидаются доходы (проценты, прибыль, инвестиции и т.д.).
Прикиньте, стоит ли и сможете ли вы выделить средства на развитие, что может потребовать ремонта или замены в ближайшее время.
Также было бы очень полезно предусмотреть возможные резервные суммы, которые пригодятся в случае форс-мажорных обстоятельств.
Оцените экономическую ситуацию, прогнозы по инфляции, биржам и прочее. Нельзя забывать, что расчёт нужно вести с учётом этих коэффициентов индексации в течение следующего года, а не использовать данные текущего периода, потому что всё меняется. Исходя из этого, можно сделать вывод, что бюджет — это хоть и вычислительный документ, но он имеет солидную долю прогноза по своей сути. Поэтому вполне возможно, что в нём произойдут корректировки, и к следующему отчётному периоду вы сможете сравнить свои выкладки с реальностью и применить полученный опыт к составлению нового плана.
В итоге у вас может получиться дефицитный или профицитный бюджет — грубо говоря, будете ли вы в плюсе или в минусе по итогам года. Не всегда бывает так, что если у вас дефицит, то это однозначно плохо. Возможно, он обусловлен вложениями, которые могут принести значительную прибыль в будущем, за рамками рассматриваемого периода. Тоже самое касается и профицитного бюджета: да, деньги у вас остаются, но подумайте: не стоит ли найти им применения, особенно если у вас в расчётах уже предусмотрена резервная статья.
Источник: www.kakprosto.ru