
Данная статья написана на основе материалов Бератора. Для того, чтобы рассчитать налог на прибыль, нужно знать ставку, установленную в регионе, где зарегистрирована организация. Она не может быть меньше 13,5 процентов, значит, общая ставка не может быть ниже 15,5. В статье будет показано, как посчитать налог на прибыль. Статья будет полезна бухгалтерам и руководителям организаций, которые применяют общую систему налогообложения.
Расчет налога на прибыль: только цифры
Доходы ООО «Сапфир», облагаемые налогом на прибыль, за отчетный год составили 4 200 000 руб. Расходы, которые уменьшают облагаемую прибыль, за этот же период – 3 000 000 руб.
Прибыль до налогообложения:
4 200 000 руб. – 3 000 000 руб. = 1 200 000 руб.
В регионе, в котором зарегистрировано ООО «Сапфир», ставка налога в региональный бюджет равна 18%. В конце года сумма налога к начислению равна:
1 200 000 руб. × 2% = 24 000 руб. нужно заплатить в федеральный бюджет;
1 200 000 руб. × 18% = 216 000 руб. нужно заплатить в региональный бюджет;
Как считать НДС и налог на прибыль. ОСН для юрлица 2020. #БелыеНалоги2020
Всего вместе нужно заплатить 1 200 000 руб. × 20% = 240 000 руб.
Налог на прибыль расчет и декларация
Разницу между итоговым налогом и суммой уплаченных авансов нужно перечислить в бюджет до 28 марта включительно. В эти же сроки представляют и декларацию. А промежуточные декларации подают тоже 28-го числа, но в месяц, следующий за отчетным периодом. Либо 28-го числа каждого месяца, если декларация подается ежемесячно.
Источник: www.berator.ru
Как рассчитать налог на прибыль
Кто платит налог на прибыль? Этот налог платят отечественные и иностранные организации, которые получают прибыль от деятельности на территории России.

Статьи по теме:
- Как рассчитать налог на прибыль
- Как определить сумму налога за отчетный период
- Как отразить налог на прибыль
Инструкция
Налогом облагается только чистая прибыль. Значит, чтобы правильно рассчитать налог, нужно общую прибыль уменьшить на величину расходов. Что считать прибылью предприятия? В Налоговом кодексе в статье 248 дано четкое определение статей доходов, с которых может взиматься данный налог. В статьях 252 – 267 дается подробное описание тех расходов, на которые можно уменьшить полученную прибыль при исчислении налога на прибыль.
Таким образом, для определения налоговой базы необходимо:

1. Сначала рассчитать прибыль, которая складывается из всех доходов, полученных в течение календарного года, а затем, произвести учет всех расходов за этот же период. Налоговым периодом для данного налога считается календарный год.
Расчет налога на прибыль. Формула I Ботова Елена Витальевна. РУНО

2. Из суммы прибыли вычитаете сумму расходов, в результате получаете налогооблагаемую базу. Не допускается уменьшение прибыли более чем на 50%. Если ваши расходы превысили этот процентный уровень, то по согласованию с налоговым инспектором они могут быть перенесены на другой налоговый период. Самодеятельность в столь важном деле чревата негативными последствиями в виде штрафов.

. Согласно статье 284 налог на прибыль облагается налоговой ставкой в размере 24%. Из них 6,5 % — перечисления в федеральный бюджет, а 17,5% — в территориальный. Если у вас есть основания относить себя к социально-защищенным категориям населения, то ваша ставка по налогу, перечисляемая в территориальный фонд, может быть уменьшена до 13,5%. Если нет, то сумму налогооблагаемой базы делите на 100 и умножаете на 24. Это и будет сумма вашего налога на прибыль.

Если вам необходимо раскидать сумму налога по бюджетам различных уровней, то сумму подлежащую налогообложению делим сначала на 100, а затем сначала умножаем на 6,5 (федеральный бюджет), потом на 17,5 (региональный бюджет).
Например, совокупный доход предприятия -100 000 рублей. Расходы составили 60 000 рублей. То 100 000 отнимаем 50 000 (половину) получаем 50 000 рублей. Это сумма налогооблагаемой базы. 50 000 делим на 100 и умножаем последовательно на 6,5, затем на 17,5. Получаем: перечисления в федеральный бюджет – 3 250 рублей, а в местный – 8 750 рублей.
Если в вашем случае ставка перечислений в региональный бюджет 13,5%, то он будет равен – 6 700 рублей.

Источник: www.kakprosto.ru
Как платить налог на прибыль авансовыми платежами?

Содержание
- Квартальные платежи
- Кто и как платит налог на прибыль?
- Проводки по учету квартальных платежей в течении года
- Ежемесячные платежи
- Проводки по учету ежемесячных авансовых платежей в течении года
- Видео-урок «Налог на прибыль: особенности начисления и уплаты»
В уплате налога на прибыль есть свои особенности, разберемся с ними в этой статье. Отчетные периоды для определения налога на прибыль: I квартал, полугодие, 9 месяцев, год. В статье мы рассмотрим как платить налог на прибыль организации.
Налог на прибыль может платиться:
- ежеквартальными авансовыми платежами, если среднее значение доходов от реализации за последние 4 квартала меньше 10 млн рублей (если доходы превысили 10 млн рублей, то в дополнение платятся еще ежемесячные) (п.2-3 ст. 286).
- ежемесячными авансовыми платежами, исходя из фактической прибыли (п.2 ст.286). Организация сама может выбрать этот метод, никаких ограничений по доходам нет.
Разберемся в каждом из этих способов. В первом случае нужно анализировать доходы за последние полные 4 квартала.
Квартальные платежи
Если сумма доходов в среднем меньше 10 млн руб., то достаточно платить квартальные платежи по результатам каждого отчетного периода, до 28 числа месяца, следующего за отчетным периодом.
Первый отчетный период — первый квартал. Считается налог на прибыль за этот период и сумма налога перечисляется авансовым платежом в бюджет до 28 апреля.
Второй отчетный период — полугодие. Считается налог на прибыль за полгода, в бюджет перечисляется сумма налога = Налог за полугодие — Налог за первый квартал. То есть изначально считается прибыль за полгода, но так как за первый квартал авансовый платеж уже был, то теперь доплатить нужно только разницу между общей суммой налога и тем, что уже заплатили. Платеж перечисляется до 28 июля.
Третий отчетный период — 9 месяцев. Аналогично считается налог на прибыль за 9 месяцев. В бюджет будет перечислен авансовый платеж = Налог за 9 месяцев — Налог за полугодие. Платеж перечисляется до 28 октября.
Четвертый отчетный период — год. Считается сумма налога на прибыль за год, в бюджет доначисляется сумма = Налог за год — Налог за 9 месяцев. Платеж перечисляется до 28 марта следующего года.
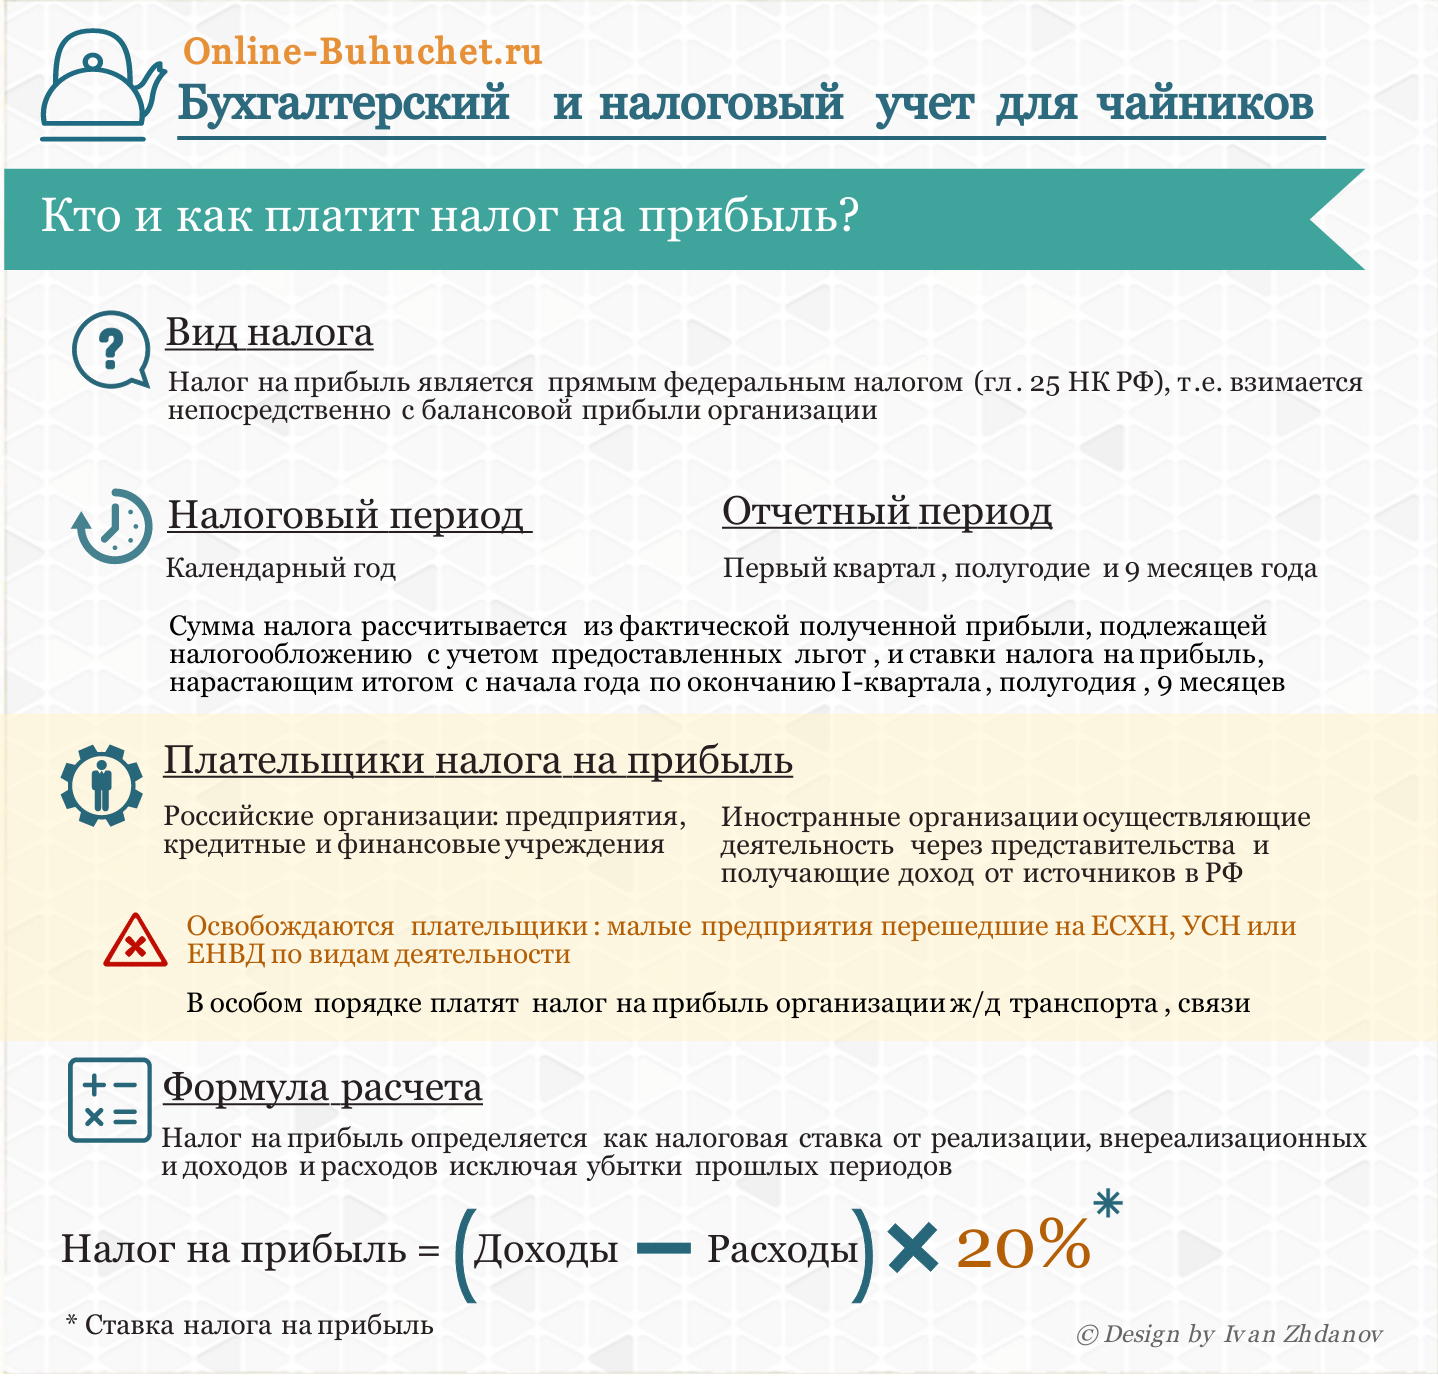
Кто и как платит налог на прибыль?
На рисунке ниже в инфографике показано кто и как платит налог на прибыль.
Проводки по учету квартальных платежей в течении года
Дата совершения проводки
Дебет
Кредит
Название операции
Погашена задолженность по налогу за предыдущий год
Начислен авансовый платеж за I квартал
Авансовый платеж по налогу на прибыль за I квартал уплачен в бюджет
Доначислен платеж по налогу на прибыль за II квартал
Сумма налога за II квартал уплачена в бюджет
Доначислен платеж по налогу за III квартал
Сумма налога за III квартал уплачена в бюджет
Доначислен платеж по итогам года
Ежемесячные платежи
В конце каждого отчетного периода считаем средний доход за предыдущие 4 квартала. Если средняя сумма доходов превысит 10 млн руб., то помимо квартального платежа за прошедший отчетный период нужно еще платить ежемесячные платежи в счет текущего квартала (3 платежа 28 числа каждого месяца по 1/3 от предыдущего начисления за квартал).
Эти ежемесячные платежи засчитываются в счет предстоящего квартального платежа за этот период. Что это значит?
Допустим, в течении II квартала было 3 ежемесячных платежа по 300 000 руб., по истечению второго квартала посчитали налог на прибыль за полугодие и оказалось, что сумма налога, которую следует уплатить в виде квартального платежа за полугодие составляет 1 млн руб., но мы уже заплатили 3 раза по 300 тыс. руб., значит осталось доплатить еще 100 тыс. руб. Получается, что за полугодие мы перечислим квартальный платеж 100 тыс. руб до 28 июля и в течении III квартала у нас будет три ежемесячных платежа (28 июля, 28 августа и 28 сентября) по 333 000 руб. (1/3 от платежа за полугодие).
Проводки по учету ежемесячных авансовых платежей в течении года
Дата совершения проводки
Дебет
Кредит
Название операции
Источник: online-buhuchet.ru