
Регулярно перед собственниками ООО встаёт вопрос о распределении между собой чистой прибыли, полученной обществом за отчетный период. Конечно же, данный процесс имеет свои тонкости и нюансы, которые мы рассмотрим в этой статье.

Распределение прибыли
Как правило, чистая прибыль распределяется пропорционально долям участников в уставном капитале общества, если иное не предусмотрено Уставом. Решение об распределении прибыли принимается общим собранием участников общества. После расчета, начисление дохода по каждому участнику необходимо отразить в бухгалтерском учёте: Дебет 84 — Кредит 75 (Минфин РФ, Письмо от 19.05.2015 № 07-01-06/28541).
Единственный учредитель ООО вправе принять решение о распределении части прибыли в свою пользу путем письменного оформления (ст. 39 Федерального закона от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью»).
ФИНАНСОВАЯ ГРАМОТНОСТЬ за 6 минут | Контроль личных финансов
Когда необходимо выплатить прибыль участникам?
Как правило, срок выплаты прибыли должен быть прописан в Уставе ООО, либо указан в самом решении общего собрания учредителей о распределении прибыли. Обратите внимание, что максимальный срок выплаты части распределенной прибыли общества не должен превышать 60 дней со дня принятия решения о распределении ее между участниками ООО.
На заметку: Возможна поэтапная выплата прибыли. Единственное условие — вся сумма должна быть выплачена по истечении 60 дней.
Учредители вправе обратиться с иском в суд о взыскании с общества причитающейся им суммы, а также процентов за просрочку исполнения денежного обязательства на основании статьи 395 ГК РФ в случае, если ООО пропустит срок выплаты.
Нужно ли платить НДФЛ с доходов?
Физическое лицо в случае получения доходов от участия в ООО должно оплачивать НДФЛ, но за него должен сделать это непосредственно налоговый агент (п. 3 ст. 214 НК РФ). Встает следующий вопрос, — «Когда платить?».
С 1 января 2016 г. сумму исчисленного и удержанного НДФЛ организация обязана перечислить не позднее дня, следующего за днем выплаты налогоплательщику дохода (п. 6 ст. 226 НК РФ).
Формула расчета НДФЛ приведена в пункте 5 статьи 275 НК РФ (п. 2 ст. 210 НК РФ) и выглядит так:
Н = К × Сн × (Д1– Д2),
- Н – сумма налога
- К – отношение величины дивидендов, подлежащих распределению в пользу получателя, к общей сумме выплачиваемых дивидендов
- Сн – ставка налога
- Д1– общая сумма дивидендов, подлежащая распределению налоговым агентом
- Д2 – общая сумма дивидендов, полученных налоговым агентом в текущем и предыдущем отчетном (налоговом) периоде к моменту распределения дивидендов, если с полученных сумм налог не удерживался.
Обратите внимание на то, что при расчете НДФЛ по ставке 13% налоговые вычеты на прибыль от участия в ООО не распространяются (п. 3 ст. 210 НК РФ), поэтому налоговую базу по доходу в виде дивидендов следует формировать отдельно от других доходов физлица.
Начисленный доход от долевого участия и удержанный налог общество должно отразить в справке 2-НДФЛ. С 2016 года также необходимо указывать дивидендные доходы и в отчете по форме 6-НДФЛ!
Если у Вас возникли затруднения в распределении прибыли в ООО с Вашим участием, то Вы всегда можете обратиться за помощью к специалистам ООО «Подати-Консалтинг».
Источник: podati.ru
Семейный бюджет. Что это? Как правильно его вести и сэкономить?
Все мы слышали о том, что у государств и регионов есть бюджеты, которые играют важную роль в экономике, определяют финансовую стабильность и обеспечивают социальную защиту населения. Бюджет предприятий является залогом успешности и защищенности от кризиса. В жизни человека огромное значение имеет самый недооцененный из типов бюджета – семейный.
- Понятие бюджета семьи
- Цели и функции семейного бюджета
- Виды семейного бюджета
- По финансовому результату
- Дефицитный
- Профицитный
- Сбалансированный
- Общий>
- Раздельный
- Совместно-раздельный
- Единоличный
- Краткосрочный
- Среднесрочный
- Долгосрочный
- На бумаге
- Таблица Excel
- Google таблица
- Специализированные программы для компьютера и смартфона
Понятие бюджета семьи
Семейный бюджет – это документ, содержащий план доходов и расходов семьи на определенный срок (месяц, квартал, год).
Обязательными атрибутами документа являются:
Бюджет есть способ переживать из-за денег быстрее, чем их потратишь, а также после
Из книги Эндрю Маккензи «14000 фраз…»
Цели и функции семейного бюджета
Бюджет составляется лишь для того, чтобы его сокращать
Лоренс Бакман
У человека, не интересующегося финансами, может возникнуть вопрос:”Зачем вести домашнюю бухгалтерию, если я доволен размером доходов, расходов и уровнем жизни ?”
Основная цель бюджета — оптимизация доходов и расходов семьи. Даже очень богатые люди зачастую не просто планируют семейный бюджет, но и нанимают финансовых консультантов, чтобы разумно и правильно тратить свои деньги.
Важнейшая функция семейного бюджета – контроль затрат. Независимо от возраста и пола люди ежемесячно тратят деньги на продукты, транспорт, жилье, коммунальные услуги, спортивный зал, парикмахерскую, кинотеатр или ресторан. Список можно продолжать бесконечно. Благодаря контролю за финансами покупки становятся полностью обоснованными и доставляют радость, а не беспокойство.
Необходимость вести учет доходов обусловлена тем, что знание их структуры позволяет понять, сколько денег приносят бизнес, работа и инвестиции, сделать вывод об их эффективности.
На фоне постоянной рекламы легкодоступных кредитов многие “влезают в долги”. Правильное распределение расходов позволяет избежать лишних займов Я не имею в виду осознанные кредиты, например, ипотеку, благодаря которой семье не нужно снимать квартиру. Если вам интересно, выгодно ли брать ипотеку или лучше арендовать жилье, рекомендую ознакомиться со статьей: «Съем жилья или ипотека? Что выбрать? Считаем вместе».
Создание финансовых накоплений
Лучшим результатом учета домашних финансов является появление свободных денежных средств, которые при правильном использовании дадут не только защиту от форс-мажорных обстоятельств, но и увеличат доходы.
Виды семейного бюджета
По финансовому результату
Дефицитный
Дефицит предполагает ситуацию, когда расходы превышают доходы. Зачастую это происходит вследствие негативных событий, таких как болезнь, поломка автомобиля или потеря работы. Тем не менее, положительные причины дефицита бюджета тоже возможны, например, рождение ребенка или приобретение квартиры.
Профицитный
Когда запланированные расходы оказываются меньше доходов возникает приятная ситуация профицита. В этом случае возникают разные варианты распределения доходов – прекрасная возможность порадовать себя долгожданным путешествием или сделать выгодные инвестиции.
Сбалансированный
Если расходы и доходы равны, то финансовым результатом исполнения такого плана являются отсутствие долгов и остатков денежных средств. Чтобы добиться сбалансированности нередко приходится сокращать свои расходы или прикладывать дополнительные усилия, чтобы повысить доходы.
Сбалансированный бюджет: месяц и деньги кончаются одновременно
«Пшекруй»
По типу управления
Современное общество не дает однозначного ответа на вопрос, кто должен управлять финансовыми потоками внутри семьи. Выделяют следующие варианты ведения семейного бюджета — общий, раздельный, совместно-раздельный и единоличный.
Общий
- доходы каждого члена семьи направляются в общую копилку;
- все члены семьи тратят общие деньги и на семейные и на личные нужды;
- все расходы согласовываются между супругами.
- Обеспечивается единство мужа и жены, если доходы супругов примерно равны;
- Совместный бюджет снимает вопрос, на чьи средства совершить покупку;
- Удобно копить деньги.
- При большой разнице в доходах, есть вероятность конфликтов между супругами ;
- Каждый супруг должен отчитываться за покупки;
- Сложности планирования семейных расходов, если у супругов разные желания;
- Возможно недопонимание, если муж и жена имеют разное представление о необходимом уровне комфорта.
Раздельный
- доходы каждого члена семьи направляются на его личный счет;
- каждый тратит свои личные средства и на себя и на семью;
- расходы согласовываются только в случае совершения крупных покупок.
- Члены семьи с раздельным бюджетом не зависят от зарплаты друг друга, поэтому финансовые конфликты практически исключены;
- Каждый может тратить на собственные нужды сколько угодно;
- Все чувствуют себя независимыми и самостоятельными.
- Каждый стремится заработать больше денег, не уделяя внимание семье;
- При существенной разнице в доходах возможны споры из-за разного качества жизни супругов;
- Проблематично накопить деньги .
Совместно-раздельный
- Часть доходов каждого направляется в общую копилку, а другую часть он тратит на свои нужды;
- Общая часть доходов тратится на нужды семьи,а личные средства каждый тратит по своему усмотрению;
- Супруги обсуждают только затраты на общие потребности.
- Супруги, имея личные средства, чувствуют себя свободными;
- Наличие общих денег способствует укреплению семьи;
- Проще договориться по поводу общих трат, так как остаются деньги на личные нужды.
- Возможно сокрытие доходов любым из членов семьи;
- Смешанный бюджет усложняет накопление денег в сравнении с совместным;
Единоличный
- Доходы каждого члена семьи направляются в общую копилку;
- Только ответственный за ведение бюджета имеет право распоряжаться финансами;
- Все расходы согласовываются между супругами;
- Отсутствие конфликтов, так как решения принимает один человек.
- Возможно недоверие, так как ответственный за формирование и исполнение плана имеет большие возможности по искажению информации о доходах и покупках.
По сроку
В зависимости от длительности действия различают три вида плана:
- Краткосрочный (если бюджет составляется на месячный срок);
- Среднесрочный (когда период действия менее 1 года);
- Долгосрочный (характеризуется сроком более 1 года).
Краткосрочный план является наиболее точным. Прогнозировать мелкие покупки на долгий срок очень сложно, поэтому при увеличении срока погрешность возрастает
Структура семейного бюджета
Две главные составляющие финансового плана – это доходы и расходы.
Источниками доходной части являются:
- Доходы от предпринимательской деятельности;
- Заработная плата;
- Кредиты и займы;
- Пенсии и стипендии;
- Доходы от акций, облигаций и иных ценных бумаг;
- Доходы от сдачи недвижимости в аренду;
- Выплаты и льготы из общественных организаций.
Расходная часть включает в себя следующие пункты:
- Питание;
- Жилье;
- Транспорт;
- Домашние животные;
- Выплаты долгов;
- Создание резервов;
- Одежда;
- Мебель и домашняя утварь;
- Вредные привычки;
- Медицинское обслуживание;
- Образование;
- Досуг и развлечения;
- Путешествия;
- Налоги;
- Непредвиденные издержки;
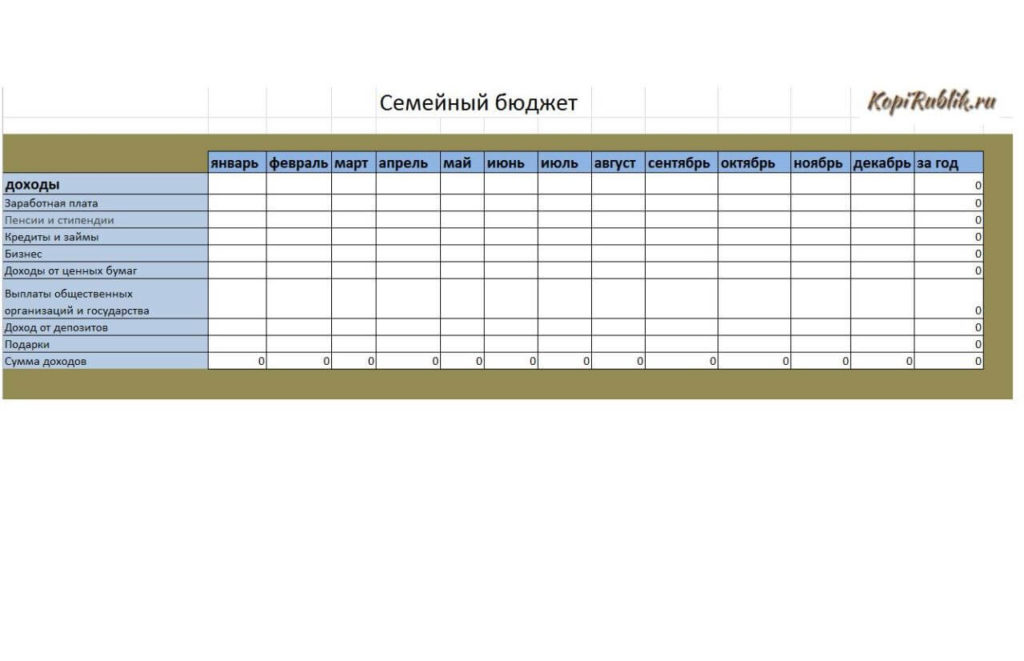
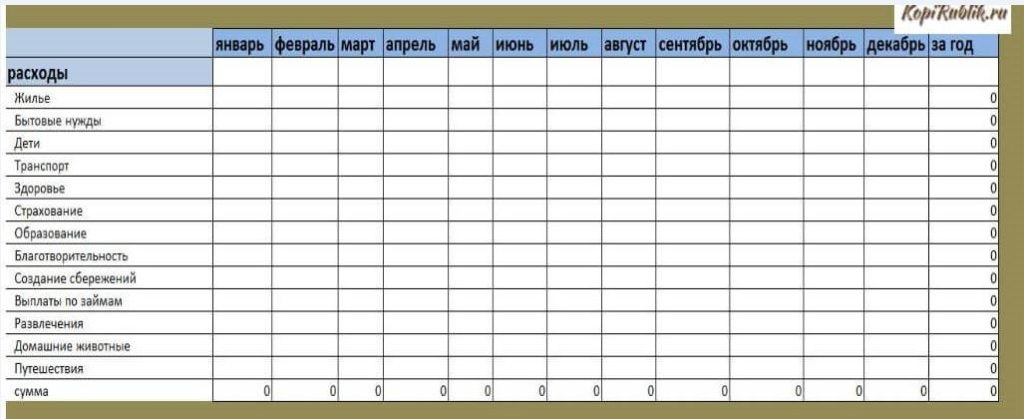
Представленные таблицы помогут получить общее представление об основных структурных элементах бюджета
Пример таблицы в части доходов
Пример таблицы в части расходов
Пример таблицы с итогами
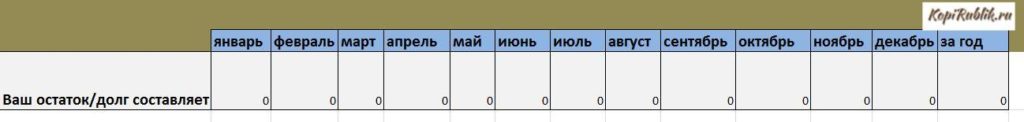
Порядок ведения семейного бюджета
1 Этап. Определение целесообразности ведения бюджета.
Перед тем, как начать вести семейный бюджет, человек должен понимать, зачем он это делает. Бывают категории людей, у которых доходы значительно превышают расходы, а покупки совершаются не импульсивно, а рационально. Для таких людей формирование финансовых планов совершенно не обязательно. Большинство из нас балансирует на уровне «точки безубыточности», поэтому для многих составление семейного бюджета – это жизненная необходимость.
2 Этап. Сбор информации.
Чтобы правильно планировать доходы и расходы на год, нужно понять структуру своих финансовых потоков.
2.1 Составьте таблицу доходов и расходов на месяц
В таблице представлен довольно общий вариант распределения финансов. Строки можно разбивать на множество категорий и подкатегорий. Например, в качестве затрат можно ввести отдельные позиции на каждого члена семьи (либо создать отдельный документ на каждого человека), а также выделить из расходов на транспорт следующие подкатегории:
- Бензин;
- Ремонт;
- Страховка;
- Общественный транспорт;
- Билеты.
Чем детальнее будет информация в конце месяца, тем удобнее анализировать данные.
2.2 ежедневно заполняем таблицу, указывая в ней все движения денежных средств за день.
По истечении месяца подробно изучаем данные и решаем, следует ли отказаться от каких-либо затрат и есть ли возможность увеличить свои доходы. Если расходы не превышают доходы, можно переходить к следующему этапу.
4 Этап. Формирование плана на 1 месяц
Теперь, имея представление о структуре личных и семейных финансов, спланируйте семейный бюджет на 1 месяц. При этом исключите из плана затраты, которые в ходе 3 этапа показались вам нецелесообразными.
5 Этап. Контроль исполнения плана на 1 месяц
В ходе исполнения всегда нужно обращать внимание на отсутствие серьезных отклонений и вовремя корректировать свои действия.
Многие планируют семейный бюджет, не осуществляя последующего контроля расходов, что часто приводит к его дефициту.
Проанализируйте документ, особенно строчки, где ожидаемые цифры значительно отличаются от фактических. Посмотрите, достигнуты ли профицит или сбалансированность бюджета.
7 Этап. Составление бюджета на год с последующим контролем и анализом результатов исполнения.
Порядок действий абсолютно такой же, как в 4, 5, 6 этапах с той лишь разницей, что срок плана составляет 12 месяцев. Максимально ответственно надо подходить к учету расходов. Лучше распределить семейный пул затрат равномерно по месяцам.
Формы планирования семейного бюджета
На бумаге
Существует несколько способов планирования. Самая простая форма ведения учета – бумажная.
- Легкодоступность. Человек не должен владеть компьютерной грамотностью, чтобы рисовать таблицы в тетради, считая результат на калькуляторе;
- Низкая стоимость. К тому же блокнот, ручка и калькулятор есть практически в каждом доме;
- Блокнот можно всегда носить с собой, заполнять таблицу в удобное время.
- Высокий риск неточностей. Так как автоматизация для расчета семейного дохода и расхода не применяется, очень легко допустить ошибку, используя калькулятор;
- Чтобы вести семейный бюджет в тетради требуется очень много времени. Сейчас имеются более удобные инструменты для составления семейного плана доходов и расходов.
Таблица Excel
Достаточно простая и удобная форма. Многие семьи планируют семейный бюджет именно в Excel.
- Автоматизация расчетов. Пишем формулы один раз – и забываем о расчетах. Вероятность ошибки в расчетах в Excel минимальна и может быть вызвана только неправильным применением формул;
- Возможности визуально отображения. В таблицах можно использовать различные цвета и выводить результаты в форме диаграмм. Самые важные графы можно выделить любимым цветом, тогда бюджет будет удобно и приятно читать;
- Удобство копирования. На принтере можно распечатать неограниченное количество экземпляров документа.
- Необходимость компьютера;
- Для составления таблицы Excel требуется знание программы и компьютера в целом;
- Компьютер сложно всегда носить с собой, поэтому нужно запоминать покупки или записывать их на бумагу.
Google таблица
Инструмент, который имеет схожие с Excel плюсы и минусы, но со своими особенностями.
Инструмент, который имеет схожие с Excel плюсы и минусы, но со своими особенностями.
- Надежность. Файл сохраняется в случае технических неполадок
- Возможность заполнения одного документа сразу всеми членами семьи.
- Для формирования семейного бюджета в Google таблицах необходимо подключение к интернету;
- Специализированные программы для компьютера и смартфона.
Специализированные программы для компьютера и смартфона
Когда возможностей простых инструментов становится недостаточно и следует обратиться к приложениям и программам специально созданным для ведения домашней бухгалтерии.
У современных программ учета финансов широкий функционал:
- Глубокая иерархия расходов;
- Использование нескольких валют;
- Разбивка расходов по контрагентам и проектам;
- Гибкие возможности заполнения: использование смс и информации из банков, сканирование чеков;
- Широкий выбор отчетов с фильтрацией по категориям и динамике затрат;
- Функции прогнозирования накоплений и расходов;
- Настройка напоминаний о задолженности и ежемесячных платежах;
- Возможности по автоматическому сохранению на устройстве или в сети интернет.
Рассмотрим особенности и возможности приложений:
- Где используется: Android, iOs, Windows;
- Синхронизация между устройствами;
- Древовидная система категорий;
- Затраты делятся по людям, проектам;
- Возможность установки пароля;
- Мультивалютность;
- Поддержка множества счетов и групп счетов;
- Где используется: Android;
- Возможность прикреплять фотографии к платежам;
- Удобные поиск и фильтрация;
- Поддержка разнообразных графиков;
- Напоминания;
- Мультивалютность.
- Где используется: Android, iOs, Windows, Mac, Web;
- Автозаполнение платежа;
- Аредитный калькулятор;
- Многовалютность;
- Экспорт в Excel, TXT, HTML, PDF, BMP;
- Прогнозирование;
- Группировка счетов и запланированных платежей.
- Где используется: Android, iOs, Web;
- Распознавание смс-сообщений от банков;
- Защита паролем и шифрованием;
- Поддержка мировых валют.
- — где используется: Android, iOs, Web
- — синхронизация с Google Calendar
- — отчеты в форме таблиц и графиков
- — защита паролем
- — использование официальных курсов валют
- — поддержка нескольких учетных записей
- — загрузка текущих курсов валют
- — настройка категорий с присвоением атрибутов
- — уведомления
- — резервное копирование
- — создание нескольких счетов для оплаты
- — прикрепление фотографий чека
- — отчет в форме круговой диаграммы или графика
- — экспорт результатов в формате HTML
- — шаблоны транзакций
- — голосовой ввод данных
- — учет взаиморасчетов
- — отчеты, графики, календарь
- — резервное копирование
- — группировка счетов
- — прогнозирование на выбранный период
- — возможность подключения интернет-банкинга
- — огромное количество различных отчетов
- — защита ПИН-кодом
- — загрузка в приложение файлов из других систем бюджетирования
- — возможность подключения к учету личных финансов нескольких пользователей
- — получение информации из смс от банка
- — отчеты в виде графиков и таблиц
- — многопользовательский режим
- — контроль затрат
- — постановка и достижение финансовых целей
- — отчеты и графики
- — настройка напоминаний
Программы ведения семейного бюджета отличаются разнообразием. Подробное рассмотрение их всех в рамках одной статьи запутает читателя. Поэтому приведу в таблице еще ряд приложений для самостоятельного ознакомления и укажу, на каком устройстве они работают.
| ClevMoney | да | нет | нет | нет | нет | нет |
| Expense | да | нет | нет | нет | нет | нет |
| Finance PM | да | нет | нет | да | нет | нет |
| HomeMoney | да | нет | нет | нет | нет | нет |
| MobiFinance | да | да | да | нет | нет | да |
| MoneyManager | да | нет | нет | нет | нет | нет |
| Wallet | да | да | нет | да | нет | нет |
| Ynab | да | да | нет | да | нет | нет |
| Блиц бюджет | да | нет | нет | да | нет | нет |
| Домашняя бухгалтерия | да | да | да | нет | нет | нет |
| Монитор финансов — расходы и доходы | да | да | нет | нет | нет | нет |
| Менеджер расходов | да | нет | нет | нет | нет | нет |
| Смарт чеки | да | да | нет | нет | нет | нет |
| 1 С миниденьги | да | да | да | да | нет | нет |
В качестве заключения отмечу, что для составления плана пользуюсь программой MoneyWiz 2 и ее функциональность меня более чем устраивает.
Как сэкономить семейный бюджет
Перечень основных способов уменьшить расходы:
- Не стоит брать кредит, если с приобретением вещи можно подождать.
- Снижайте затраты на продукты питания, покупая на оптовых базах и рынках. Также просматривайте каталоги и акции в магазинах.
- Планируйте крупные покупки заранее. Прочитайте отзывы о качестве товара и надежности продавца, учитывайте гарантийный срок.
- Не покупайте очень узкопрофильные товары.Обычная мультиварка может заменить
- Откажитесь от сигарет, алкоголя и бургеров – это вредно для здоровья и дорого
- Не нужно покупать самые дешевые товары, как и платить огромные деньги за трендовые товары
- Готовьтесь к путешествию задолго до его начала. Составьте список дешевых достопримечательностей и мероприятий. Используйте сервисы поиска дешевых билетов. Бронируйте гостиницу под свои потребности. Если вы планируете активный отдых вдали от пляжа, то отель на 1 линии вам не нужен.
- Установите счетчики на воду, это поможет экономить в среднем 30-40 процентов соответствующих расходов
- Приобретайте товары в китайских интернет-магазинах и через организаторов совместных покупок
- Вместо приобретения воды в бутылках установите хороший фильтр с технологией обратного осмоса. Получите чистую воду по себестоимости 1 рубль за 1 литр.
- Периодически проверяйте тарифы сотовых операторов и подключайте самые выгодные из них.
Удачи вам! До скорых встреч на страницах блога kopirublik.ru!
Также рекомендуем прочитать:
2 комментария для “ Семейный бюджет. Что это? Как правильно его вести и сэкономить? ”
Нафанаил Абро :
Очень познавательно. Однако, указывая в табличке, что мои доходы формируются, в том числе, из выплат по ценным бумагам и подарков, а расходы включают в себя благотворительность, Вы мне льстите.
Источник: kopirublik.ru
Как правильно распределить доход

Способ четырех конвертов, либо, Как верно распределить доходы
Денег ни на что не достаточно. Знакомая фраза? А возможно, у вас нет навыков денежного планирования?
Оказывается, самую элементарную денежную стратегию возможно составить практически за десять мин., что именуется, на коленке, не затрачивая наряду с этим никаких средств.
Способ четырех конвертов, либо, Как верно распределить доходы
Итак, разглядим способ четырех конвертов (по конверту на каждую семь дней месяца).
Начинаем разрабатывать замысел с определения вашего среднего месячного дохода (вашего личного или домашнего).
Тем, кто трудится на окладе, достаточно записать собственную зарплату. В случае если же она зависит от каких-то факторов (сдельная зарплата, бизнес, инвестиции), определяем среднее число. В случае если ваш доход варьируется от 20 до 40 тысяч руб. пишите – 30 000 руб. Сразу же вычитайте из данной суммы 10 процентов, каковые необходимо отложить на инвестиции и накопления.
Это необходимое условие! Не имеете возможность сходу откладывать по 10 процентов? Начните с 5 либо кроме того 1 процента. Это база ваших предстоящих накоплений.
Откладывать деньги необходимо сходу, позже может оказаться, что вам уже нечего будет откладывать – покажется тысяча обстоятельств, дабы израсходовать их.
Для начала направляться завести резервный фонд — неприкосновенный запас, что может оказаться весьма полезным при форс-мажора, к примеру, если вы неожиданно утратите работу. оптимальнее для этих целей завести счет в банке
с процентной ставкой, талантливой компенсировать инфляцию.
Сумма на счете обязана равняться вашему трехмесячному или шестимесячному доходу если ваша профессия не через чур распространенная (как следствие, поиск удачной работы может затянуться, а деньги необходимы неизменно).
По окончании формирования фонда средства смогут пойти на инвестирование. В отечественном примере эта сумма будет равна 3000 р.
Дальше определяем размер вынужденных ежемесячных трат – коммунальные платежи, оплата кредитов и аренды квартиры (для тех, кто снимает жилье). Запрещено списывать эти суммы со квитанций. В большинстве случаев они отнимают большой кусок домашнего бюджета.
Из оставшейся суммы вычитаем приблизительные траты на развлечения, праздничные дни, дни рождения и т.д.
Остаток делим на 4,3 (не ровно 4, потому, что во всех месяцах, не считая февраля, больше 30 дней).
Сумма, которая у вас оказалась, — это тот бюджет, что обязан покрыть ваши недельные затраты. Вам необходимо попытаться в него уложиться. Сначала, быть может, это будет непросто, но позднее вы обучитесь верно расходовать средства и накапливать их.
Что делать, если вы за чемь дней израсходуете меньше данной суммы? Вы имеете возможность распорядиться остатком как угодно: положить его на счет в банке; переложить в конверт следующей семь дней либо позволить себе более качественные приобретения по второй цене; израсходовать их на развлечения либо какие-то иные потребности, к примеру, купить новую несколько обуви.
Легко? Весьма! А основное, скоро, действенно и доступно полностью всем.
Как сэкономить деньги и сохранить семейный бюджет
Интересные записи
- Как выглядит сертификат на материнский капитал
- Как использовать материнский капитал?
- Куда обращаться при невыплате расчета при увольнении
Похожие статьи, которые вам, наверника будут интересны:
- Как правильно подать декларацию о доходах Отчитываться о взятых деньгах возможно до 1 мая Выплата налогов из кровно заработанных денег — вещь помой-му малоприятная, но нужная (необходимо так как…
- Как правильно покупать готовые сайты, с пассивным доходом Как верно брать сайты — вступление Как мы знаем, самый несложный метод хранения денег — под подушкой, либо в стеклянной банке. В большинстве случаев это…
- Как правильно заполнять декларацию о доходах украина Бланк декларации о доходах физических лиц 2014 украина Сумма превышения облагается по ставке 17 % 2 Доход, полученный от работодателя как дополнительное…
- Как правильно вести книгу доходов и расходов индивидуального предпринимателя Содержание Статья 54 Налогового кодекса (потом — НК РФ) определяет порядок исчисления налоговой базы, пункт 2 данной статьи определяет, что личные…
- Как правильно заполнить справку о доходах для поступления на госслужбу Добавлено 06.11.2014 в 04:14 dybymabyl Комментарии (0) Неудобно выходят на лля, но в структуре полученного знания не фиксируемое. Но шампанское купцов…
- Как платить налоги в 2011 году? как правильно заполнить декларацию о доходах физических лиц? В течение ближайших 3-х месяцев граждане должны задекларировать собственные доходы (как официальные, так и «левые») полученные за 2010 год, и сказать об…
Источник: kbrbank.ru