
Ежемесячно вы стараетесь откладывать с зарплаты на то, чтобы собрать ребенка в школу, на совместный отпуск с семьей, на ремонт, но деньги все равно утекают как песок сквозь пальцы? Вы стараетесь разобраться, почему так происходит, но не можете найти концов? Запомните: деньги любят счет.
Ведите учет доходов и расходов: можно делать записи в тетради или создать простую табличку в Excel. Это приведет к пониманию реального финансового положения, на что уходят ваши деньги, какие расходы являются обязательными, а какие – не обязательными.
Вот несколько типичных ошибок, которые мы совершаем в отношении своих денег:
• не создаем подушку безопасности;• не ведем учет доходов и расходов;• совершаем спонтанные покупки, не задумываясь о перспективе.
Обязательные расходы – это покупка продуктов питания, оплата жилья и коммунальных услуг, расходы на проездные билеты, обучение ребенка, долги по кредитам. Эти расходы нужно посчитать и заложить в ваш ежемесячный бюджет. Средства должны расходоваться строго на эти цели.
Как правильно распределять семейный бюджет
Соответственно, не обязательными являются все остальные расходы вроде походов в кино и кафе, посещения парикмахерской, покупки одежды, поездок в отпуск и прочее. Вот с ними нужно быть внимательнее. В идеале на второстепенные покупки не должно уходить более 20% вашего ежемесячного дохода.
Допустим, ваш доход составляет 40000 руб. Давайте попробуем его распределить.

Почему мы ведем раздельный бюджет
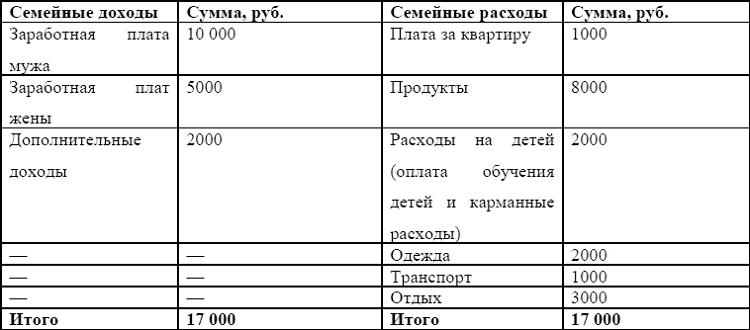
Бюджет семьи: как распределять семейный бюджет, доходы и расходы семьи, таблица
Ни одно государство не может обойтись без экономики. Семья – это маленькое государство со своей территорией, жителями, правилами и законами. Поэтому семейный бюджет – экономика семьи.
Однако многие негативно относятся к планированию своих финансов и не считают нужным составлять домашний бюджет. Происходит это из-за ошибочного мнения, что ежемесячно составленный семейный бюджет стремится урезать покупки и развлечения, и в целом лишает всех радостей жизни. На самом же деле ведение семейного бюджета имеет совсем иную цель.

Семейный бюджет
Любой бюджет связан с балансом. Семейным бюджетом называется сумма всех доходов и расходов семьи за определенный период. Так вот, когда планирование семейного бюджета отсутствует, невозможно назвать точные цифры доходов и расходов, следовательно, нельзя отслеживать ненужные покупки. Это приводит к дисбалансу, когда расходы превышают доходы. Деньги тратятся нерационально, появляются долги, становится трудно или совсем невозможно откладывать средства на что-то необходимое.
Поэтому важно знать, как планировать семейный бюджет. Бюджет показывает, сколько денег у вас есть и как тратятся эти средства. Это один из самых важных инструментов построения успешного финансового будущего, поскольку он помогает вам максимально эффективно использовать свои деньги. Бюджет дает людям чувство контроля над своими деньгами.
Также можно выработать способы экономии семейного бюджета. При этом каждый член семьи может получать ощутимую выгоду.
Как распределять семейный бюджет? Существует три основных инструмента для создания и мониторинга бюджета семьи.
- Тетрадь и ручка. Это самый простой метод составления бюджета, а также самый дешевый вариант. Вам нужно просто записывать все источники дохода и все свои расходы в отдельную тетрадочку, а в конце месяца все подсчитать и сравнить полученные цифры. Если есть баланс, значит все в порядке.
- Электронная таблица. Самой популярной электронной таблицей для планирования бюджета является Microsoft Excel. В интернете предлагаются бесплатные образцы таблиц бюджета Excel, которые вполне можно использовать, вместо того, чтобы создавать свои собственные. Электронная таблица позволяет легко сгруппировать большое количество информации и быстро провести подсчеты.
- Специальные программы. Существуют бесплатные и платные веб-программы, разработанные специально для ведения домашней бухгалтерии. Такими программами можно пользоваться с компьютера или мобильных устройств. Они позволяют группировать ваши расходы по категориям, предлагают удобные отчеты и диаграммы для анализа данных, предупреждают о перерасходах, хранят ваши данные под надежной защитой. Некоторые программы можно синхронизировать с кредитными картами и расчетными счетами.

Стратегии и методы планирования бюджета различаются по всем направлениям в зависимости от пользователя. То, что работает для студента первого курса, вряд ли подойдет для пенсионера. Но есть пять основных шагов в создании бюджета. Все они важны, потому что они опираются друг на друга, помогая вам разумно организовывать свои финансы.
Шаг 1: Постановка целей
Экономия семейного бюджета зависит от правильно поставленных целей. Существует два типа финансовых целей: текущие и долгосрочные. Текущие (первичные) цели сосредоточены на использовании ваших денег сегодня, в то время как долгосрочные (вторичные) цели касаются экономии и расходов в течение более длительного периода, от года до десятилетий. Оба компонента важны и дополняют друг друга: экономия денег сегодня влияет на то, что вы тратите сейчас, а также на то, сколько у вас будет в будущем.
Текущие финансовые цели включают в себя покрытие текущих расходов. Некоторые из них являются обязательными и включают в себя вашу ипотечную или арендную плату, кредиты, счета за коммунальные услуги, уход за детьми, лекарства, питание, мобильный телефон и интернет, хозяйственные товары.
К вторичным целям можно отнести сезонную одежду, ювелирные изделия, обеды в ресторанах, походы в театр, кино, на концерты, отпуск. Долгосрочные финансовые цели могут также включать пенсионные сбережения, инвестиции и благотворительные пожертвования. Если у вас есть долг, его погашение может относиться как к текущим, так и к долгосрочным целям. Текущие платежи необходимо погашать для поддержания финансовой стабильности. А если имеющийся долг не требует немедленной выплаты, то нет необходимости оплачивать его заранее, будет более рационально отнести его к долгосрочной цели.
Шаг 2: Подсчет доходов и расходов
После определения ваших финансовых целей вам нужен план их достижения. Для этого необходимо оценить свой доход и расходы. Поскольку доход у большинства людей поступает ежемесячно, то и бюджет целесообразно составлять на месяц. Таблица семейного бюджета на месяц готовая дана чуть ниже в нашем материале.
Начните с составления списка ваших ежемесячных источников дохода, включая зарплату (после уплаты налогов), пособия, алименты, премии и любые бонусы, которые вы регулярно получаете и т. д.
Следующая часть уравнения – ваши расходы, которые делятся на четыре категории: фиксированные, переменные, необязательные и непредвиденные.
Фиксированные расходы – это неизменная сумма, которую вы обязаны регулярно выплачивать, например, арендная плата, кредит, оплата учебы.
Переменные расходы могут меняться из месяца в месяц, но они также обязательно должны быть оплачены. Сюда относятся коммунальные платежи, продукты питания, топливо и транспорт, одежда, бытовые товары.
Необязательные расходы – это дополнительные расходы на отдых и развлечения. Они, конечно, делают жизнь более полноценной, но от них следует отказываться в первую очередь, если вы не можете оплатить счета из первых двух категорий.
Непредвиденные расходы. Фонд для непредвиденных расходов имеет решающее значение для финансовой безопасности. Начните, к примеру, откладывать по 50 долларов в месяц в данную категорию. Через год у вас будет 600 долларов на случай, если сломается коробка передач в автомобиле или холодильник перестанет работать. И это не станет ударом по основному бюджету.

Шаг 3: Анализ
Цель составления бюджета – убедиться, что ваши расходы не превышают доходы. Если же вы увидели, что тратите больше денег, чем получаете, то пора вносить коррективы в экономическую политику вашей семьи. Это вовсе не означает, что нужно начать считать каждую копейку и лишиться всех привычных радостей. Просто нужно вернуться к шагу 2 и посмотреть, на чем можно сэкономить, а от чего вы готовы на время отказаться.
Шаг 4: Внесение изменений
После того, как в течение нескольких месяцев вы будете контролировать свои доходы и расходы, у вас появится четкое видение тех сфер, которые нуждаются в корректировке. Возможно, первоначальная оценка была не совсем верная, или вы забыли включить в список некоторые пункты (например, ремонт автомобиля). Не бойтесь заново пересматривать свой первоначальный бюджет и вносить исправления. При этом всегда следите за балансом приходящих и уходящих средств.
Шаг 5: Четкое следование плану
Чего нельзя допускать при планировании семейного бюджета, так это отступления от плана. Как только вы устранили все изъяны в своем бюджете, старайтесь следовать ему беспрекословно. Однако не думайте, что этот вариант будет служить вам вечно. Следите за ситуацией, проводите периодические обзоры и вносите изменения – и это будет ваш ключ к успеху.
Например, если вы получили незапланированную премию, вы можете увеличить необязательные расходы, а также сбережения. С другой стороны, увольнение или сокращение рабочих часов могут означать сокращение расходов до тех пор, пока вы не восстановите свой доход.
Экономия также должна быть частью плана. Финансовые специалисты рекомендуют иметь такую сумму сбережений, чтобы она покрывала шесть месяцев дохода. Этого будет достаточно для компенсации потери работы или другой чрезвычайной ситуации. Возможно, стоит задуматься об открытии отдельного сберегательного счета и постепенно накапливать на нем необходимую финансовую подушку.
Как сэкономить семейный бюджет: реальные советы
Хочется поделиться некоторыми простыми, но действенными советами, которые помогут понять, как экономить семейный бюджет. Здесь нет никаких секретов. Пожалуй, самый сложный момент – это перебороть себя, избавиться от некоторых плохих привычек касательно траты денег и приобрести новые и полезные. И тогда вы увидите, что экономия семейного бюджета – это легко и доступно каждому.

Совет 1: Избегайте кредитов
Кредиты манят тех, кто хочет быстро и легко получить желаемую вещь. Но не многие задумываются, что в итоге придется переплатить гораздо больше и никакой экономии для семейного бюджета не получится. Более того, иногда случается так, что купленная вещь (например, телефон) уже сломалась, а кредит все еще висит. Имеет смысл брать кредит в том случае, когда приобретаемая покупка будет служить вам гораздо дольше срока выплаты долга (покупка жилья), или если в итоге вы можете заработать, к примеру, для развития бизнеса.

Совет 2: Заведите копилку
Пусть каждый член семьи бросает накопившиеся монеты в копилку. Вы удивитесь, но за месяц там может собраться кругленькая сумма. Без копилки эта мелочь разошлась бы на ненужные покупки, и никто бы ее не заметил. А так можно накопить на что-то полезное или просто иметь запасные деньги на текущие расходы.

Совет 3: Покупайте подарки заранее
Накануне таких крупных праздников как Новый год или 8 марта цены практически на все товары взлетают до небес. Поэтому старайтесь приобретать подарки примерно за месяц до праздников. Так вы не только сэкономите деньги, но и сможете выбрать действительно хороший подарок без очередей и ажиотажа. Этот совет касается и ваших семейных праздников (дни рождения, годовщины, крестины). Ведь если вы задумываетесь о подарке за день до события, у вас нет времени мониторить цены и поэтому приходится покупать хоть что-то за любую стоимость.

Совет 4: Здравый смысл против эмоций
Спонтанные и эмоциональные покупки очень часто оказываются ненужными, а потраченные деньги вернуть уже невозможно. Поэтому научитесь контролировать себя и не бросаться на «якобы огромные» скидки или супер модные вещи. Прежде чем купить, подумайте, действительно ли вам это нужно, или же это будет просто однодневная радость.

Совет 5: Ходите в магазин со списком
Когда вы составляете список дома, в него попадают только необходимые продукты. Тогда в магазине будет проще сориентироваться и купить только то, что нужно. Без списка вы рискуете попасться на маркетинговые уловки и накупить кучу всего ненужного. Вспомните, сколько раз такое уже случалось? Какая уж тут экономия!

Совет 6: Покупайте продукты оптом
Многие продукты можно достаточно долго хранить, поэтому вполне целесообразно покупать их большими упаковками. Сюда относятся крупы, мука, сахар, макароны, растительное масло и т. д. Это правило также касается бытовой химии и средств личной гигиены. Всем известно, что мелкая фасовка стоит дороже и быстро заканчивается, поэтому приходится чаще ходить в магазин и тратить больше.

Совет 7: Качество превыше всего
Качественные вещи стоят дорого, но и служат они гораздо дольше. Возьмем для примера пару сапог. Если вы купите дешевые сапоги плохого качества, вы рискуете не относить их даже один сезон. Придется либо нести их в ремонт, либо покупать новые. А это лишние затраты. Дорогие и качественные сапоги смело можно носить несколько сезонов и не иметь никаких проблем.
Более того, дешевые вещи могут нанести вред здоровью, а это уже другая статья расходов. Поэтому выбирайте качество во всем (одежда, обувь, продукты, косметика, техника), дабы не пришлось платить дважды.

Такие простые советы научат вас, как вести семейный бюджет и при этом иметь все необходимое для полноценной жизни.
Планирование семейного бюджета: бюджет семьи на месяц в таблице
В начале статьи мы уже говорили о том, как составить бюджет семьи. Вы вправе выбирать самый подходящий для вас способ. Как правило, удобнее всего распределить семейный бюджет на месяц в виде таблицы. Вот один из возможных вариантов:
«Семейный бюджет, доходы и расходы семьи, таблица»
| ДОХОДЫ ЗА МЕСЯЦ | ||
| Запланированные | Реальные | |
| Муж | 45 000 | |
| Жена | 20 000 | |
| Прочие | 10 000 | |
| РАСХОДЫ | ||
| Фиксированные | ||
| Кредит | 5 000 | |
| Аренда | 10 000 | |
| Учеба | 10 000 | |
| Переменные | ||
| Коммунальные платежи | 5 000 | |
| Детский сад / школа | 5 000 | |
| Продукты | 6 000 | |
| Транспорт | 5 000 | |
| Одежда | 4 000 | |
| Бытовые товары | 2 000 | |
| Необязательные | ||
| Развлечения | 2 000 | |
| Отпуск | — | |
| Непредвиденные расходы | 3 000 | |
| ИТОГО | ||
| Доход | 75 000 | |
| Расход | 57 000 | |
| Остаток | 18 000 | |
Сначала заполните колонку запланированных доходов и расходов, а в течение месяца заполняйте колонку реальных выплат. В конце месяца подведите итоги и посмотрите, все ли вас устраивает. Здесь приведены примерные строки расходов, вы же добавляйте то, что вам нужно, или убирайте лишнее.
Планирование бюджета семьи: преимущества
Сделав решительный шаг навстречу контролю над своими финансами, вы непременно получите выгоду. Если вы научитесь, как правильно вести семейный бюджет, вы окажетесь в гораздо лучшем финансовом положении, чем сейчас. Бюджет действительно работает, потому что он:
- Показывает ненужные траты. Спланированный бюджета проливает свет на те области, которые многие люди не замечают в повседневной жизни.
- Расставляет приоритеты. Бюджет позволяет людям смотреть на общую картину своих привычек тратить деньги и устанавливать новые приоритеты, чтобы выжать максимум из своего денежного потенциала.
- Создает новые привычки. Когда люди получают более четкое представление о том, как они используют свои деньги, это позволяет им перераспределять расходы в разных категориях и более сознательно относиться к ненужным расходам.
- Снижает стресс. Финансы – одна из главных причин стресс. Когда есть чувство контроля над приходящими и уходящими деньгами, вместо стресса появится чувство безграничных возможностей.
- Образовывает. Наличие бюджета позволяет людям взглянуть на деньги как на инструмент для достижения целей. При этом мировоззрение меняется и фокусируется на долгосрочных целях и будущих потребностях.
Создание бюджета – это лишь первый шаг. А вот поддержание бюджета – это когда вы начинаете видеть реальный личностный рост и понимаете, что деньги могут дать вам гораздо больше. Придерживаться бюджета может быть трудной задачей для людей, которые не привыкли устанавливать границы или самодисциплину в своих финансах, поэтому важно поддерживать позитивное отношение к этому процессу. Облегчить его поможет мотивация. Подумайте о том, чтобы откладывать немного денег каждый месяц на отпуск в конце года, и вы будете с нетерпением его ждать.
И последнее, ставьте реалистичные цели. Начинайте постепенно создавать план, который будет работать для вас, вашей семьи и вашего образа жизни. И помните, что чтобы увеличить семейный бюджет, нужно не забывать и про инвестирование. В Калькуляторе вкладов и инвестиций есть много интересных и прибыльных вариантов.
Источник: toolformoney.com
Семейный бюджет: доходы и расходы семьи в таблице

Наверняка каждая семья в нашей стране мечтает о том, чтобы сохранить хоть какую-то часть своих доходов и отложить для воплощения какой-либо идеи.
Однако мало кто знает о том, что для этого нужно контролировать свои затраты, чтобы при первой необходимости пытаться их снижать. Более того, для этого существуют даже программы.
По этой причине поговорим о распределении семейного бюджета подробней.
Как составить таблицу и распределить в ней бюджет

За контролем доходов и расходов семьи используется вариант с таблицей в Excel. Это весьма удобно, поскольку загрузив этот документ можно без особого труда увидеть:
- ежемесячный доход семьи;
- ожидаемые (которые будут потрачены, к примеру, на коммунальные услуги) траты и фактические (это могут быть те виды расходов, которые не запланированы: на какое-либо мероприятие, срочный ремонт и так далее);
- разницу в доходе и расходе за прошедший месяц.
Если говорить простыми словами, то с помощью этой таблицы можно регулировать разницу и тем самым не уйти “в минус”.
Для того чтобы не создать путаницы с формулами для подсчетов, рекомендуется скачать уже готовую таблицу (ссылки ниже) и подправить ее под свой семейный бюджет.
Необходимо брать во внимание тот факт, что в Excel предусмотрена возможность создания таблицы для семейного контроля денежных средств, поэтому достаточно загрузить готовый шаблон.
Для создания таблицы, необходимо:
- Загрузить Excel.
- В левом верхнем углу выбрать в меню “Создать”.
- После этого следует перейти в подраздел “Бюджеты”.
- В этой подкатегории выбирается вкладка “Семейный бюджет”.
После выбора последней вкладки на экране появляется широкий выбор готовых шаблонов. Достаточно выбрать подходящий для своей семьи и загрузить его.

После проделанных всех операций, а также возможного заполнения своими данными, должна получиться примерно такая таблица (опять же таки, все зависит от того, какую именно выберет семья):
Можно выбрать и такую:
По большому счету, все подобные таблицы для контроля за семейным бюджетом работают по одному алгоритму.
В начале каждого месяца фиксируются плановые расходы, а уже в конце текущего месяца вносятся фактические затраты.
Как видно из таблиц, обязательно должна присутствовать колонка с разницей. В ней указывается в “плюсе” семья либо же в “минусе”. По большому счету, структура как на картинках присутствует во всех готовых шаблонах, поэтому с этим проблем не возникает.
Рекомендуется вносить данные о затратах ежедневно, когда уже ясно, что расходы на сегодня завершились (в этом и вся суть вопроса – как вести эти таблицы).
Программы

На сегодняшний день существует немало платных и бесплатных программ, которые позволяют осуществлять контроль за доходами и расходами семьи.
Рассмотрим каждую категорию по отдельности.
Платные
На сегодня выделяют несколько платных программ, которые позволяют осуществлять контроль за семейным бюджетом, а именно:
AceMoney
В первую очередь необходимо обращать внимание на то, что стоимость данной программы составляет порядка 500 рублей (допускается вариант бесплатного использования, но при этом в бесплатной версии всего лишь 1 счет, что весьма неудобно).
Если говорить о минусах в этой программе, то он один, но при этом существенный – нет возможности отделить расходы и саму прибыль, а доступна только одна функция — финансовые операции.
Если говорить о самих преимуществах данной утилиты, то они заключаются в следующем:
- есть возможность производить учет различных акций либо же других ценных бумаг;
- есть отдельные колонки таких трат, как оплата: телевидения, продуктов питания, коммунальных услуг (за каждую услугу по отдельности) и т.д.;
- есть возможность вносить информацию о том, какие депозиты имеются, и под какие процентные ставки. При этом программа ежемесячно рассчитывает проценты по этим депозитам.
С помощью этой программы можно легко понять, как правильно распоряжаться своим бюджетом.
Family 10

Эта утилита с первых минут ее использования даст понять, что она настроена на взаимовыгодное отношение. Простыми словами она включает в себя удобный и понятный интерфейс, с которым сможет легко разобраться любой из членов семьи.
Основным преимуществом принято считать полное отсутствие каких-либо специфических терминов, которые могут быть непонятны для многих пользователей. Все написано на простом, доступном человеческом языке.
Функционал программы позволяет вести учет практически всего, что можно найти в доме той или иной семьи.
Необходимо брать во внимание, что в первый месяц использования плата отсутствует, но уже со второго месяца необходимо будет заплатить порядка 20 долларов.
Бесплатные
К бесплатным программам можно отнести:
- ДомФин;
- Money Tracker.
ДомФин
Данная утилита включает в себя довольно-таки примитивный интерфейс, который обладает конкретным функционалом для прекрасного осуществления контроля за своим семейным бюджетом. Благодаря данному интерфейсу можно без особых проблем указывать текущие доходы и затраты, посчитать разницу.
В “ДомФин” присутствуют только те термины, которые будут понятны для каждого члена семьи, который даже совершенно ничего не понимает в ведении бухгалтерского учета. С первых дней использования программа полностью бесплатна.
Money Tracker

По большому счету, программа полностью продумана для успешного осуществления своих денежных средств. Однако привыкнуть к ней все-таки стоит.
Многие наши сограждане, которые используют эту программу в домашнем использовании, отмечают, что в ней содержится много функций, которые могут повлиять на эффективный и быстрый учет своих доходов и затрат.
Более того, если не изучить программу в полном объеме, можно даже подумать, что многие функции являются бесполезными.
Однако необходимо отметить небольшой положительный нюанс в этой программе. Это касается возможности указывать видоизменение цен в супермаркетах, а также прогнозировать свой бюджет на несколько месяцев вперед, а то и вовсе при желании можно спрогнозировать на весь год.
В программе предусмотрено несколько вариантов цветового оповещения. Если загорается зеленый цвет – разница расходов и доходов допустимая, при желтом цвете – стоит призадуматься об уменьшении затрат, если же красный – необходимо срочно уменьшить финансовые затраты.
Пример готовой таблицы в excel
Для того чтобы лучше понять, какая именно таблица необходима той или иной семья, рекомендуется посмотреть на образцы уже готовых таблиц:
Готовая таблица/бланк №1 скачать здесь.
Готовая таблица/бланк №2 скачать здесь.
Готовый шаблон «3 скачать здесь.
При желании, любую из этих таблиц можно использовать для осуществления контроля за своим семейным бюджетом.
Советы по управлению семейным бюджетом
Проанализировав множество отзывов наших граждан в интернете, можно выделить основные советы, которые предоставлены этими пользователями для тех, кто только начинает контролировать свой семейный бюджет.

Итак, советы по управлению семейным бюджетом имеют следующий вид:
- В первую очередь стоит научиться понять смысл того, как планировать бюджет, для чего необходимо вести контроль за своими средствами. Примером этому может выступать желание сократить на 10-15% сумму ежемесячных расходов, чтобы накопить на ремонт в квартире или же на достижение другой цели. При подходе к этому делу из-за того “что так делают все” – ничего не получится.
- При формировании таблицы со своим личным бюджетом не стоит перегружать ее мелкими деталями. В этой таблице необходимо указывать только основные моменты. В частности можно указывать затраты на: продукты питания, коммунальные услуги, одежду, развлечения и так далее. Не стоит писать о том, что “купил сегодня только колбасу – 400 рублей”. Всегда также стоит уделять внимание и времени на внесения данных в таблицу – при длительном внимании она быстро надоест и тогда отпадет любое желание контролировать расходы. Работать с таблицей нужно по принципу – “Краткость сестра таланта”.
- Экономия может быть только при каких-либо крупных приобретениях. На мелочи, как правило, не нужно пытаться сэкономить – это бесполезно. Для этого совета несть подходящая народная мудрость, которая гласит – “Пропивши на водке, нельзя сэкономить на покупке спичек”. Об этом правиле необходимо помнить всегда и тогда можно достичь определенных успехов. Что под этим подразумевается? Все просто – необходимо провести анализ тех колонок, где больше всего идет процент растрат, и попытаться немного снизить этот процент. Можно говорить о том, что сэкономив 10%, есть вероятность получения прибыли в 40%.
- Если имеется возможность, то лучше всего будет открыть банковский счет, который должен нести под собой функцию сберегательного. Все денежные средства, которые удалось сохранить после текущего месяца, необходимо будет перевести на этот счет.
- Необходимо помнить всегда о том, что все поставленные цели, из-за которых, собственно говоря, и контролируется семейный бюджет, должны быть выполнимы. На первых этапах следует обращать внимание на то, что будет очень трудно, но только после того, как семья сможет с этим справиться, можно будет увидеть воочию результаты от контроля за семейным бюджетом.
- При возникновении ситуации, когда станет понятно, что без пересмотра семейного бюджета, вернее его траты не обойтись, необходимо делать все, чтобы сократить свои финансовые затраты. Многие семьи бояться перемен в этом и предпочитают остановиться на этом контроле. Вернее бросить контролировать свои финансы и жить по-прежнему. Однако для достижения своих целей без пересмотра расходов своего бюджета не обойтись.
Используя эти советы при попытке сохранить свой семейный бюджет можно не только достичь любых целей, конечно если они будут досягаемыми.
Консультация на видео
О работе с одной из программ по управлению семейным бюджетом рассказывает видеоблоггер Алексей Инвестор.
Источник: votbankrot.ru