
Казалось бы, уже каждый второй, если не первый, сталкивался с оформлением и использованием кредитной картой. Ведь, порой, у всех появляются «хотелки» чрезвычайной важности, и как назло появляются они не вовремя, копить на них времени нет, а тратиться на них сразу кажется неразумным. Но так хочется!
Это один из ярких «звоночков», что вам не помешало бы оформить кредитную карты от Сбербанк. Многие именно так и поступают, а некоторые настораживаются и не спешат изучать тонкости финансового дела.
Итак, пора узнать все о кредитных картах Сбербанка(а их много). Именно с таких громких слов хочется начать. Потому как иногда мы и не задумываемся какие у данной системы есть недостатки, при очевидных-то достоинствах.
Что такое кредитная карта Сбербанка?
Кредитная карта отличается от дебетовой тем, что на ней лежат деньги банка, а не ваши собственные. Оплачивая покупку кредитной картой, вы берете деньги в долг у банка. Каждая карта имеет свой лимит, который вы не должны превышать, совершая набег по магазинам. Так как это кредит, у него есть и проценты. Но кредитные карты Сбербанка имеет льготный период, на протяжении которого вам не будут начисляться проценты.
Размер обязательного платежа по кредитной карте Сбербанка
Как увеличить кредитный лимит по карте Сбербанка У вас есть кредитная карта Сбербанка? Тогда, наверняка, у вас время от времени возникает вопрос, можно ли увеличить кредитный лимит по ней. И сейчас рассмотрим детально, как это сделать, какие есть варианты, где вообще можно использовать средства с кредитки и как не попасть в черный список клиентов.
Правила пользования кредитной карты Сбербанка
Оформить кредитную карту Сбербанк очень просто – достаточно просто заполнить заявку в одном из отделений банка или с помощью интернет банкинга Сбербанк Онлайн. Для оформления карты вам не нужно подтверждать доходи, но ваш общий рабочий стаж должен быть не менее года, при чем на последнем рабочем месте – не менее шести месяцев. После того, как банк одобрит ее, вам пришлют смс с информацией о том, где и когда забрать вашу карту. При получении сотрудник банка активирует карту, поможет вам создать пин-код для нее.

Став клиентом банка, пора изучить правила использования кредитной карты. Вы можете оплачивать ею любые услуги или покупки, а также совершать переводы на другие банковские карточки. Можете даже снять наличные в банкомате. Правда, с комиссией в 3%, под процент подпадают даже ваши собственные средства, если вы ранее зачисляли их на кредитную карту.
Перевод с кредитной карты Сбербанка на дебетовую карту Сбербанка Кредитные карты плотно вошли в обиход, их можно встретить почти в каждом кошельке работающего человека, по своей популярности они давно сравнялись с дебетовыми. Перевод с кредитной карты Сбербанка на карту Сбербанка другого вида – распространенное явление, ведь таким образом можно получить на основной счет средства, снять их в банкомате.
Кредитная карта сбербанка 120 дней без процентов Сберкарта
К слову, льготный период – это время, когда банк не начисляет проценты при использовании денег. Он рассчитывается индивидуально, с даты отчета до даты покупки плюс 20 дней. Допустим, вы оформили карту 1-го числа. Тогда каждый месяц у вас будет обрезок времени с 1-го по 1-е, по которому банк формирует вашу задолженность.
Далее в течении 20-ти дней вам нужно выплатить эту сумму, чтобы не попасть на начисление процентов. Если вы не успеете, то проценты начисляются на всю сумму, а не только на то время, которое выходит за рамки льготного периода. Если в течении тех 20-ти дней вы совершаете покупки, то они будут начисляться на следующий месяц.

Итого получается около 50-ти дней. Вы можете пользоваться картой Сбербанка с льготным периодом, без начисления процентов, при условии, если вы регулярно вносите минимальный платеж. Процент по истечению льготного периода будет составлять от 23,9% до 25,9%.
То есть, если вы ежемесячно платите вовремя и успеваете погасить весть долг до истечения 50-дней, то избежите начисления процентов. Это можно легко понять по схеме:
Как видим, если не успеть оплатить задолженность до истечения льготного периода, банк начисляет нехилые 36%, а то и 43.3% по штрафной ставке.
Стоит отметить, что льготный период кредитования распространяется не на все операции.
Исключением служат:
- получение наличных денежных средств, переводы на электронные кошельки, в сторонние банки, на суммы, превышающие лимит кредита
- операции в казино, онлайн играх, покупка иностранной или криптовалюты, дорожных чеков, лотерейных билетов.
Для того, чтобы грамотно пользоваться кредитной картой Сбербанка, необходимо запомнить условия льготного периода и стараться не просрочивать его. А чтобы это предотвратить, банк заранее высылает смс, в котором указывает сколько нужно внести, что избежать задолженности и сколько – чтобы продолжить льготный период.
Льготный период по кредитной карте Сбербанка Льготный период по кредитной карте Сбербанка – это определенный срок, в течение которого клиент, взявший определенную сумму не получает дополнительных процентов за использование заемных денег. Своим клиентам банк предлагает воспользоваться кредитными средствами и вернуть их в течение 50 дней без начисления процентов. Чтобы воспользоваться такой услугой, необходимо уметь банковскую карточку Виза или МастерКард разных уровней.
Также, вы можете самостоятельно узнать дату отсчета кредита в личном кабинете Сбербанк Онлайн или позвонив на горячую линию на номер 900.

Если вы истратили ваш кредитный лимит, стоит всего лишь пополнить карту и погасить задолженность и он возобновится.
Чтобы пополнить кредитную карту, нужно совершить точно такие же действия, как для пополнение обычной дебетовой карты. Сделать это можно через Сбербанк Онлайн, банкомате и даже с помощью сотрудника в отделении банка.
Еще Сбербанк предоставляет приятные бонусы для своих клиентов, а именно возвращение 0,5% с суммы совершенной покупки. Чтобы активировать программу бонусов Спасибо нужно зарегистрироваться в Сбербанк Онлайн. Также, используя эту карту, у вас есть возможность получать бонусы от международных платежных систем Visa и MasterCard, ведь кредитная карта Сбербанка именно такого типа.
Подводные камни кредитной карты Сбербанк
Но все ли так радужно и сладко в использовании кредитной карты? Рассмотрим все риски и нюансы того, как пользоваться кредиткой Сбербанка.
Главная проблема, с которой сталкиваются клиенты банка – это прострочка льготного периода.
Никаких подводных камней нет – нужно только придерживаться условий договора.
Обладателю кредитной карты дается льготный период около 50-дней, в течении которого рекомендуется выплатить задолженность для того, чтобы избежать начисления процентов. Банк отправит уведомление по приближению данного срока. Стоит быть осторожным и погашать задолженность вовремя, тогда вы не попадетесь на подводный камень в этой тихой гавани кредитования.
Снятие наличных с кредитной карты Сбербанка Сбербанк России производит выпуск кредитных карт изначально для проведения безналичных расчетов. Из-за чего финансовое учреждение принимает соответствующие меры, которые снижают желания заемщиков обналичивать средства. Например, если кредитным продуктом оплачивать приобретения в сети интернет, то на него распространяется беспроцентный период, что подразумевает отсутствие комиссии. В случае же обналичивания денежных средств льготы перестают действовать, и нужно будет оплачивать комиссию банку. Согласитесь, довольно интересные условия, и не очень то выгодно снимать финансы с карты.
Действительным минусом можно назвать тот факт, что данный беспроцентный период распространяется только на совершение покупок. Если вы, к примеру, снимаете наличные деньги через банкомат, то вам сразу начислят 3%. При чем, это действует как на деньги банка, так и на те, которые вы положили на карту сами (то есть ваша наличка, которую вам нужно снять).

Таким образом, льготный период рассчитан только на покупки товаров и услуг с карточки. За любые другие махинации придется платить с процентами.
Чтобы не попасться на такие тонкости, тщательно прочитайте договор и правила кредитной карты Сбербанк. Расспросите сотрудника банка о всех спорных моментах, которые вас волнуют. Почитайте в интернете отзывы других клиентов банка.
Но мыслите критично, каждый второй отзыв основывается на том, что клиент не изучил условия договора до конца, потом закинул карту в шкаф, не уточнив наличие задолженности. А потом банк оказывается виноват со всех сторон и вообще, кругом обман. Поэтому будьте бдительны.
Виды кредитных карт Сбербанк
Ознакомившись с тем, как правильно пользоваться картой Сбербанк, можно перейти ее типу. На сайте банка подробно изучите описание карты, обратите внимание на то, есть ли плата за обслуживание, какой кредитный лимит и выберите ту карту, которая вам больше подходит.

Банк может похвастаться широким ассортиментом кредитных карт для разных верст населения. Они отличаются кредитным лимитом, длинной льготного периода, платным обслуживанием и так далее. Зависимо от предпочитаемого вами типа карты, можно найти, как и со стандартными условиями, так и с расширенным списком возможностей, а также такие, с которых автоматически перечисляются деньги на благотворительность.
Стандартные характеристики для кредитной карты Сбербанк(в список которых входит Золотая, Классическая, Цифровая) – это наличие 50-ти дней льготного периода и лимит в 600 тысяч рублей. У кредитной карты Премиальная лимит расширен до 3 млн, а плата за ее обслуживание составляет 4 900 рублей в год.
Еще есть карты нестандартные – к примеру, с картой Аэрофлот вам будут причисляться мили за потраченную условную сумму денег. А с картой Подари жизнь вы будете автоматически перечислят фиксированный процент в фонд «Подари жизнь».
Итоги
Все же кредитная карта, это полезный банковский продукт, она выручает при финансовых проблемах, внезапных форс-мажорах. Для большинства людей это прямо палочка-выручалочка, а для кого-то – ловушка. Вся загвоздка в том, как пользоваться кредитной картой.

Не стоит думать, что все вокруг пытаются вас обмануть – в наше время банки действуют по общемировым схемам, где все прописано в договоре и все логично. А про то, что сейчас можно найти отзывы о любом продукте в интернете, вообще можно умолчать, ведь это очевидно. Поэтому нужно иметь голову на плечах и понимать, что кредит – вещь серьезная, но не страшная, если уметь в ней разбираться.
К примеру, если человека возмущает то, что при снятии налички с кредитной карты, сразу же начисляют проценты, логичнее будет выбрать другой тип кредитования – собственно говоря, наличный. Кредитная карта же предполагает оплату услуг безналичным платежем.
Если перепланировать свои финансы таким образом, чтобы использовать карту только при покупке товаров в магазине (проще говоря, для всего, на что действует льготный период) и успевать оплачивать задолженность вовремя, то можно спокойно иметь беспроцентный кредит с большим лимитом, еще и кэшбек можно подключить и копить бонусы.

Так что грамотно используйте кредитную карту Сбербанка, не стесняетесь допрашивать сотрудников банка по всем интересующим вопросам, тщательно читайте договор. Уточните, нет ли оплаты за обслуживание и каких-либо дополнительных трат. Лучше после оплаты в конце месяца сходить в банк и уточнить, все ли вы выплатили, чтобы потом не быть в ступоре.
А также правильно расставляйте приоритеты – если вам удобнее иметь наличку на руках, лучше оформить наличный потребительский кредит.
А если же вы можете все спланировать так, чтобы не попадать на начисление процентов – значит, кредитная карта Сбербанка то, что нужно для вас!
Контакты Сбербанка
Телефоны горячей линии:
- 900 (Для звонков с мобильных телефонов. Звонок бесплатный, доступно на территории России для абонентов сотовых операторов: МТС, Билайн, Мегафон, Tele2, Yota, Мотив.)
- +7 (495) 500-5550 г. Москва
- 8 (800) 555-55-50 для звонков из других городов РФ (бесплатно)
Контактный центр (круглосуточно):
- 0321 для звонков с мобильных телефонов. Звонок бесплатный, доступно на территории России для абонентов сотовых операторов: МТС, Билайн, Мегафон, Tele2
- 8 (800) 5555 777 для бесплатных звонков с любых телефонов на территории России
- +7 495 6655 777 для звонков из любой точки мира (оплата согласно тарифу)
Источник: popecon.ru
Льготный период по картам Сбербанка – как его считать?

Льготный период (ЛП) – это, наверное, то, что вызывает максимальное количество вопросов при использовании кредитных карт. Дело в том, что в разных банках схемы этого самого периода отличаются. Т.к. большинство жителей нашей страны являются держателями кредиток Сбербанка, разберемся, как действует грейс-период именно в этом банке.
Льготный период Сбербанка: примеры расчета
В Сбербанке льготный период может составлять максимум 50 календарных дней . Именно столько вы можете не платить проценты за использование кредитных средств. Но следует учесть, что действовать ЛП будет только в случае, если вы заплатили картой за покупки либо услуги. Если же сняли деньги в кассе или банкомате, потратили их в казино или сделали перевод – проценты будут начисляться с первого дня в любом случае.
Итак, чтобы не платить проценты, нужно внести всю сумму платежа в течение грейс-периода. Многие думают, что отсчет 50-ти дней начинается с даты покупки. Но в случае со Сбербанком это не так. Как я уже говорила, 50 дней – это максимум. А вообще ЛП может составлять и 20, и 30, и 40 дней.
Как же узнать, когда заканчивается его срок?
Когда вы получаете карту, вам выдается ПИН-конверт, на котором будет указана дата отчета. Это и будет началом льготного периода.
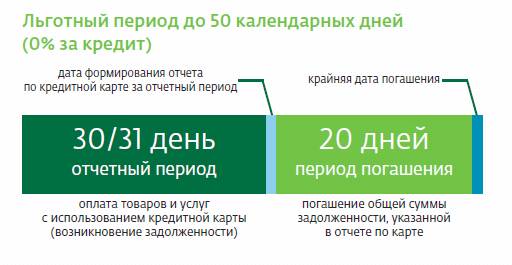
Например, на ПИН-конверте написано, что отчетный день по вашей кредитке – 5-ое число каждого месяца . Это означает, что 50 дней будут отсчитываться именно с этой даты: т.е. 30 (31) дней до следующего 5-ого числа (это называется отчетным периодом) и плюс еще 20 дней (это период погашения). Т.е. в нашем случае крайней датой погашения будет 25 число .
Получается, что ЛП может быть минимум 20 дней и максимум 50. Чтобы было понятней, рассмотрим несколько примеров. При этом не забываем, что наша дата отчета – 5-ое число.
Пример №1 : вы совершили покупку 7-ого июня. В этом случае у вас есть 28 дней до 5-ого июля плюс еще 20 дней (т.е. до 25 июля). Всего получается 48 дней льготного периода.
Пример №2: вы делаете покупку 26-ого июня. Соответственно, у вас остается 9 дней до 5-ого июля плюс 20 дней. Льготный период в этом случае будет 29 дней.
Получается, что совершать оплату с помощью карты Сбербанка лучше всего в начале отчетного периода, тогда льготный период будет максимально длинным.
Кроме вопросов о продолжительности льготного периода часто возникает вопрос о том, какую именно сумму следует погасить, чтобы не вылететь из льготного периода . Отвечаю: главное – внести сумму, потраченную в течение отчетного периода. Платежи, сделанные за покупки в период погашения, вносить необязательно! Они на ЛП не влияют.
Пример №3: 8 июня вы отоварились по карте в магазине на сумму 3 тыс. руб., 25 июня – на 1 тыс. руб., а 9 июля – еще на 2 тыс. руб. До даты платежа (т.е. до 25 июля), чтобы не вылететь из грейса, обязательно внести только 4 тыс. руб. (3 тыс. + 1 тыс.). Оставшиеся 2 тысячи вы можете заплатить до 25 августа (т.е. они попадают под следующий ЛП).
Кстати, сумма и крайняя дата платежа обязательно указываются еще и в ежемесячном отчете по карте. Есть два способа получения такого отчета:
1) личная явка владельца пластика по месту открытия счета (т.е. вам придется ежемесячно ходить в банк);
2) через Интернет на адрес электронной почты (что, мне кажется, гораздо удобней).
Первоначально способ указывается в заявлении на получение кредитки, но в дальнейшем его можно изменить. Для этого нужно обратиться в отделение, где была открыта карта, и написать соответствующую заявку.
В том случае, если операций по карте за месяц не было, отчет не формируется.
И не забывайте, что если вы не внесли всю задолженность до крайней даты погашения, то начисление процентов будет производиться на сумму фактической задолженности. Т.е. в следующем отчете в обязательный платеж будут кроме основного долга включены и проценты, начисленные со дня отражения операции на карт-счете.
Комментарии пользователей:
Татьяна
Помогите рассчитать льготный период,у меня 21 февраля дата активации,я пользовалась картой,весь период,10 апреля я должна внести всю задолженность по карте?а с 13 апреля я снова могу пользоваться картой?

Татьяна, по картам Сбербанка важна не дата активации, а так называемая «дата отчета» (указана на ПИН-конверте), которая и будет началом льготного периода. Пользоваться картой Вы можете независимо от календарных дат в пределах наличия средств, однако сумма, потраченная в течение месяца после даты отчета (это расчетный период) и должна будет Вами быть погашена до истечения 20 дней после этого месяца (это платежный период). В этом случае проценты начислены не будут.
При этом остальные расчеты по карте, которые проходят в течение этих 20 дней и далее, уже будут следующим расчетным периодом, по которому погашение необходимо производить по его окончании.
После определения Вашей даты отчета еще раз внимательно почитайте статью выше, в ней достаточно подробно описаны примеры расчета беспроцентного периода кредитования и необходимых для внесения платежей.
Обратите внимание, что, как правило, Сбербанк осуществляет рассылку SMS-сообщений со всей необходимой информацией о суммах и датах погашения задолженности, также очень удобно пользоваться дистанционной услугой Сбербанк Онлайн.
АЛЕКСАНДР
Добрый день! У меня такой вопрос. Пин конверт я уничтожили дату отчета я не помню, как мне быть?
Александр, для уточнения даты отчета Вы можете обратиться в филиал Сбербанка по месту ведения счета карты, в Службу поддержки клиентов Банка по телефону 8-800-555-55-50, а также эта дата будет отражена в Вашем «личном кабинете» в дистанционном сервисе Сбербанк Онлайн.
Любовь
Здравствуйте. У меня к Вам вопрос. У меня дата отчёта 1 апреля. В течении отчётного периода я потратила 40 тыс. Но 30 апреля я внесла эти деньги. 5 мая я снова потратила 25 тыс.До какого числа я должна вернуть эти деньги ?
Любовь, в данном случае новая покупка была осуществлена уже в новом отчетном периоде, соответственно, для того, чтобы иметь возможность воспользоваться беспроцентным периодом кредитования, погасить всю сумму задолженности за текущий отчетный период (в Вашем случае — это весь май месяц) необходимо до 20 июня.
ярослав
в начале года получил карту credit momentum (10,02),лимит был 20 тыс рублей,снял всю сумму через банкомат,к июлю накопил на карте 13 тыс рублей,понадобилось заплатить в магазине по безналичному расчету 5 тыс рублей (6,06),меня интересует на эти 5 тыс рублей с 3,06 распространяется ли льготный перил( 55 дней)1
Ярослав, для того, чтобы получить возможность воспользоваться беспроцентным периодом кредитования, Вы должны до окончания срока его действия погасить сумму, потраченную в отчетном периоде, то есть на данный момент это 5000 рублей.
наташа
1 июля взяла с кредитки наличные ,сколько надо погосить до 8июля ,чтобы не было долгов?
Наташа, т.к. снятие наличных денежных средств с карты Сбербанка не попадает под действие льготного периода кредитования, то до окончания платежного периода Вам нужно будет внести как минимум сумму обязательного платежа. Обратите внимание, что, как правило, Сбербанк осуществляет рассылку SMS-сообщений со всей необходимой информацией о суммах и датах погашения задолженности, также очень удобно пользоваться дистанционной услугой Сбербанк Онлайн.
Алексей
Есть карта сбербанк моментум с лимитом 150000. В сбербанк онлайн написано дата открытия 11 июля (тогда я ее активировал в банке). Такой вопрос. Допустим 11 августа я покупаю тур на всю сумму лимита. Но оплатить я не смогу все 150000 в льготный период. Таким образом как буду начисляться проценты после окончания льготного периода.
Заранее спасибо.
Алексей, обязательным условием действия беспроцентного периода кредитования является погашение полной суммы задолженности до окончания срока его действия. Если Вы не погасите всю задолженность, на нее будут начислены проценты согласно Вашему тарифному плану, начиная со дня, когда Вы воспользовались лимитом по карте.
Ежемесячно, до окончания платежного периода, Вам необходимо вносить обязательный платеж, состоящий из 5% от суммы использованного кредитного лимита, а также процентов и других комиссий, начисленных Банком. Точную сумму и дату платежа Вы можете узнать из выписки, предоставляемой Вам ежемесячно Банком, а также из регулярно направляемых SMS-сообщений на Ваш мобильный телефон.
Все основные условия и тарифы по карте «Momentum» от Сбербанка России Вы сможете найти, кликнув о ссылке, а также в статье Кредитные карты «Momentum» Сбербанка: для кого, для чего?
Евгений
Смогу ли я воспользоваться льготным периодом, если деньги с кредитной карты по безналу буду перечислять в инвестиционные компании или брокеры и при этом обязуясь вносить на кредитную карту все деньги точно в срок 50 дней?
Евгений, как указано в Условиях выпуска и обслуживания кредитных карт Сбербанка России, льготный период не распространяется на суммы операций по получению наличных денежных средств, на суммы превышения лимита кредита, на суммы операций, идентифицированных как совершенные в казино, а также на операции безналичных переводов.
Таким образом, независимо от того, в какой срок Вы будете возвращать на карту использованные в интересующих Вас целях кредитные средства, на израсходованную по карте сумму будут начислены проценты в зависимости от количества дней, в течение которых Вы ими пользовались.
Артем
Добрый день! интересует такой момент. у меня кредитная карта на 120000руб.
с 16 числа начинается льготный период.
так вот 17 июля потратил я 15000руб в магазине, на карте осталось 105000руб.
в августе делал какой то обязательный платеж.
а 1 сентября внес оставшуюся сумму до 1200000руб ровно.
но как обычно сумма приходит в течении суток.
так вот, на следующий день я увидел что я еще должен 131руб.
посчитал что с 16 июля по 1 сентября = 48 дней.
вот тут я совсем ничего не понял? откуда долг 131руб? может я что то не так понял?
Артем, к сожалению, представленной Вами информации недостаточно, чтобы дать какие-то конкретные пояснения по Вашей ситуации.
Откуда взялась дата 16 число — это «дата отчета» по Вашей карте? Возможно, были списаны не проценты, а другие комиссии, например, за ежегодное обслуживание карты, что увеличило общую сумму Вашего долга.
Вам необходимо обратиться в филиал Сбербанка или позвонить в Службу поддержки клиентов по телефону, указанному на оборотной стороне карты, там смогут посмотреть выписку по Вашему карточному счету и точно сказать, откуда взялась эта сумма.
Подробнее: https://credit-card.ru/articles/using-cards/lp-sberbank.php?P=1
ольга
Добрый вечер, у меня такой вопрос на руках карта credit momentum я хочу данной картой оплатить кредит другого банка по безналу в кассе, на такую операцию будет действовать льготный период
Ольга, беспроцентный период кредитования по картам Сбербанка возможен только при проведении операций безналичной оплаты товаров и услуг в торгово-сервисных точках.
А операция по списанию средств в счет погашения другой кредитной задолженности скорее всего вообще Вам будет недоступна, т.к. в тарифах по кредитным картам Momentum Сбербанка указано, что денежные переводы в рублях со счета кредитной карты на счета, во вклады физических лиц не осуществляются, операции по списанию денежных средств на счета юридических лиц, включая индивидуальных предпринимателей осуществляются через систему «Сбербанк Онлайн», и переводы на счета кредитных организаций также не осуществляются.
Тимофей
Здравствуйте,а если я буду оплачивать через интернет сайты или пополнять электронный кошелёк яндекс деньги льготный период у меня сохранится без лишних процентов?
Тимофей, по кредитным картам Сбербанка России льготный период не распространяется на суммы операций по получению наличных денежных средств, на суммы превышения лимита кредита, на суммы операций, идентифицированных как совершенные в казино, а также на операции безналичных переводов.
Таким образом, при проведении оплаты картой в Интернет-магазинах льготный период сохранит свое дейтсвие, а в случае безналичного перевода на электронные кошельки — нет, и на эту сумму будут начислены проценты в зависимости от количества дней, в течение которых Вы ими пользовались.
юля
Здравствуйте, если есть долг на карте 10000руб. льготный период (безналичный расчет),а после сняла 3500 наличными, как будут начислятся проценты на 3500 или на 13500?
Юля, в данной ситуации, в случае, если до окончания действия льготного периода кредитования Вы внесете полную сумму задолженности, которую израсходовали в безналичном порядке, проценты будут начислены только на сумму расхода, которая не попадает под действие беспроцентного периода.
Наталья
Скажите,пожалуйста,если дата отчета 28 числа,я могу пользоваться картой раньше на льготных условиях.Просто в банке сказали ,что лучше пользоваться картой после 28 числа
Наталья, Вы можете пользоваться своей кредитной картой в любой момент. Действие льготного периода будет распространяться на все безналичные операции по оплате товаров и услуг в случае полного погашения задолженности до окончания платежного периода (20 дней после даты отчета).
В данном случае сотрудники просто советовали Вам более выгодный способ использования карты, чтобы действие беспроцентного периода кредитования длилось максимально длительное время. Так, если Вы воспользуетесь картой 25 числа, льготные период будет продолжаться всего 23 дня, а если осуществите оплату Вашей кредитной картой 29 числа, то на внесение денежных средств в погашение задолженности у Вас будет 50 дней.
олег
Здравствуйте.Действует ли льготный период при оплате услуг ЖКХ с сайта сбербанк-онлайн.СПАСИБО
Олег, льготный период по кредитным картам Сбербанка распространяется на операции, направленные на оплату товаров и услуг в торгово-сервисной сети с использованием карты и не действует на суммы операций по получению наличных денежных средств, на суммы превышения лимита кредита, на суммы операций, идентифицированных как совершенные в казино, а также на операции безналичных переводов.
Обратите внимание, что к операциям в торгово-сервисной сети приравниваются также операции оплаты услуг через устройства самообслуживания сторонних организаций, операции с использованием реквизитов карты, включая оплату через сеть Интернет; операции оплаты услуг через устройства самообслуживания ОАО «Сбербанк России», посредством услуги “Мобильный банк” в пользу организаций, с которыми у Банка заключены соответствующие договоры.
Таким образом, можно сделать вывод, что операции по оплате услуг ЖКХ будут попадать под действие беспроцентного периода кредитования.
Галина
Здравствуйте, скажите пож. в каких случаях надо платить ежемесячный минимальный взнос в размере 5% по кредитной карте?
Галина, Вам необходимо вносить ежемесячный платеж по кредитной карте в обязательном порядке при наличии кредитной задолженности до полного ее погашения. Размер такого платежа должен составлять не менее 5% от общей суммы долга плюс проценты и другие комиссии.
Галина
Скажите пож., могу ли я погашать кредит, не дожидаясь периода погашения кредита (20 дней), а раньше, в отчетный период (30 дней)? Т.e., карта у меня активирована 13 декабря, покупку я совершила 14 декабря, кредит погасить у меня будет возможность 25 декабря, не дожидаясь периода погашения. Спасибо!
Галина, в случае, если по карте Вы проводили операции, попадающие под действие льготного периода кредитования, то Вы можете погашать задолженность в любое время, как в течение расчетного, так и платежного периодов. Если же по карте была проведена операция, по которой будут начислены проценты за пользование кредитным лимитом, то их Вам нужно будет оплатить именно в платежном периоде, т.к. начисление процентов происходит по окончании расчетного периода по карте.
карина
У меня дата отчета 13.Я заплатила картой 9декабря 10тысяч.когда заканчиваеся льготный период.
Карина, льготный период по картам Сбербанка действует 50 дней, начиная с даты отчета, то есть, если принимать, что последний льготный период начался 13 ноября, то закончится он 3 января.
Любовь
Наталья, Думала, что уже разобралась с льготным периодом и опять запуталась). Отчетная дата — 24 число. 15 ноября совершила покупку и было снятие наличных на общую сумму около 11 000 рублей. Получается если было снятие наличных, то льготный период автоматически заканчивается на все суммы?
В приложении моб. банк дата оплаты — до 15 декабря (срок когда заканчивается период погашения — т.е. ЛП) 12 декабря совершила покупки на 20 000 рублей и при этом перевела на карту около 12 000. Как я думала, эти 20 000 войдут в следующий период, который нужно оплатить до примерно 15 января, а в мобильном приложении «висит» задолженность в размере этих 20 000 и срок стоит до 15 декабря. Помогите, пожалуйста, разобраться, входят ли эти 20 тыс. в след. отчетный период.
Любовь, до окончания текущего платежного периода Вы должны внести общую сумму задолженности, израсходованную в течение предыдущего расчетного периода, в Вашем случае — это 11000 рублей. При выполнении этого условия проценты будут начислены только на сумму снятия наличных денежных средств (то есть общая сумма будет чуть больше 11000).
20000 рублей, как Вы и думали, это расходы уже следующего расчетного периода, которые нужно будет погасить до 15 января.
Очень часто случается, что информация о размерах платежей и датах их погашения в Интернет-банке или мобильных приложениях обновляется не очень оперативно, с определенной периодичностью. Возможно, в данной ситуации общая сумма задолженности по Вашей кредитной карте уже учтена, а информация о том, когда и в каком размере ее нужно погасить, осталась неактуальной.
карина
Подскажите почему если лимит 15000, я потратила 10000. на карту кинула 5000,а баланс 9840.
Источник: credit-card.ru
Кредитная карта Сбербанка: условия погашения кредита и варианты оплаты
Кредитные карты Сбербанка позволяют решить возникающие финансовые вопросы в кратчайшие сроки, но главным условием их использования должно быть строгое соблюдение финансовой дисциплины, иначе нарушение условий кредитования может привести к ряду нелицеприятных последствий.
Штрафные санкции

Когда клиент не соблюдает условия, обозначенные в договоре, который подписывает при получении кредитки, и наступает просрочка, то к человеку применяются санкции финансового характера:
- повышение процентной ставки по кредиторской задолженности (с 23,9% до 36%-38%), то есть придется отдавать гораздо большие деньги, чем первоначально обозначенные в договоре;
- штраф и неустойки;
- отказ в увеличении кредитного лимита;
- включение клиента в так называемый черный список, а это приводит к значительному ухудшению кредитной истории и кредит в любом банке, не только Сбербанке, будет получить весьма и весьма проблематично.
Чтобы этого не случилось, необходимо соблюдать условия и сроки погашения кредита по кредитной карте Сбербанка. Тогда можно рассчитывать на лояльность банка в сегменте потребительского кредитования.
Погашение кредиторской задолженности

После того как карточка будет активирована по истечении отчетного периода, который составляет месяц (30 дней), банк отправляет клиенту отчет по использованию заемных средств.
На основании отчета необходимо в течение срока погашения (составляет 21 день) кредитной карты Сбербанка внести наличными/оформить безналичное перечисление на карту суммы задолженности или больше, но не меньше размера минимального платежа.
Для погашения кредита нужно вносить от 4,00 % и больше от размера основного долга, но не менее 150,00 рублей и весь общий объем начисленных процентов за использование заемных средств (зависит от карты и составляет от 23,9 % до 25,9 %).
Не платить проценты по кредиту можно только в одном случае, если действует льготный период (50 дней после первого использования кредитных денег), в течение которого можно воспользоваться заемными средствами без процентов, но минимальную сумму вносить нужно обязательно. Больше о льготном периоде кредитных карт Сбербанка читайте тут.
Способы оплаты
Оплата может быть поэтапной или досрочной (полной или частичной) на выбор клиента и согласовывается с представителями банковского учреждения.
Наличные
Оплата наличными деньгами – самый простой и традиционный способ погашения кредиторской задолженности. Суть заключается в том, что деньги вносятся через кассу в ближайшем отделении, банкомате или терминале Сбербанка.
Главное достоинство такого вида оплаты – оперативность и уверенность в том, что все поступит на лицевой счет. Если расчет производился в кассе банковского отделения, квитанция со штампом и подписью кассира является документом, который можно использовать в случае судебных споров с банком по финансовым вопросам.
К минусам отнесем необходимость посещения отделения банковского учреждения, нужно еще выстоять очередь, а это потеря личного времени. Поиск терминала или банкомата тоже может занять время.
Безналичный перевод
Обязательные платежи и задолженность по кредитке Сбербанка можно погасить путем использования безналичного перечисления. Для этого необходимо заполнить платежное поручение, в котором указывается сумма и реквизиты банка получателя, отнести в бухгалтерию своего предприятия. Безналичный расчет могут осуществить другие финансовые учреждения, например, сторонние банки.
Способ удобный, к минусам отнесем лишь то, что потребуется уплата комиссии за перевод и необходимо тщательно проверять реквизиты.
Дебетовая карта или личный счет

В Сбербанке каждый может открыть дебетовую карту и/или счет по вкладу. Имея свой расчетный счет, можно воспользоваться различными услугами, предоставляемыми финансовым учреждением, и совершить перевод через:
- банкоматы;
- информационно-платежные терминалы самообслуживания;
- интернет-сервис Сбербанк-Онлайн, заходя в личный кабинет;
- мобильный телефон (мобильный банк).
Преимущества такого способа – возможность оплаты в любое время и в любом месте, недостатки – необходимость наличия денег на дебетовом счете.
Также можно оформить автоматическое списание денег с личного счета в счет погашения задолженности. Тогда оплата производится без участия клиента.
Расчет через сторонние компании
Многие сторонние компании предоставляют услуги как по наличному, так и безналичному перечислению денег на кредитку. Можно воспользоваться услугами компаний-партнеров Связной и Евросеть, системами Рапида и Элекснет.
Очень удобный способ – перечисление с электронной платежной системы Qiwi, если у клиента есть в ней свой кошелек. Еще один классический способ перевод – через «Почту России».
Если в наличии есть карта Visa или MasterCard стороннего банка, перевод также может выполняться при помощи сервисов Visa и MasterCard MoneySend соответственно.

Если вам нужна другая кредитка, советуем ознакомиться с материалом о том, стоит ли открывать кредитную карту Тинькофф, и прочесть отзывы клиентов банка.
Если вам срочно нужны деньги, а получить их можно, только продав ипотечное жилье, вам пригодится информация о том, как продать квартиру в ипотеке: https://cursinfo.com/prodazha-kvartiry-kuplennoj-v-ipoteku/
Как контролировать поступление денег?

Существует несколько основных способов контролировать состояние кредитки Сбербанка:
- формирование отчета в личном кабинете системы Сбербанк Онлайн, выбрав раздел «Платежи» подраздел «Кредиты»;
- в мобильном приложении на смартфоне;
- заказ отчета в отделении банка.
Кредитные карты Сбербанка – это универсальный финансовый инструмент, который может помочь в сложных ситуациях, главное — контролировать расходы, вовремя вносить обязательные платежи и сумму за использование кредита.
Источник: cursinfo.com