
Теперь на нашем сайте «Союз автоюристов» вы можете не только рассчитать стоимость полиса ОСАГО и КАСКО, проверить полис ОСАГО по базе РСА, но и проверить Кбм водителя по базе АИС РСА для оформления полиса ОСАГО.
Как заполнять форму проверки Кбм:
- Выберите количество водителей, для которых вы хотите проверить значение Кбм. Можно проверить одновременно до 4 водителей.
- Укажите дату, на которую будет осуществляться проверка. Для того, чтобы узнать, с какой скидкой бдует ваш следущий полис, нужно указать дату, следующую за датой окончания действующего полиса ОСАГО. Чтобы проверить значение на сегодняшний день выберите «Сегодня»
- Введите ФИО через пробел. Регистр не имеет значения (например «Иванов Иван Иванович» или «иванов иван иванович»).
- Введите дату рождения.
- Введите серию в/у (регистр не имеет значения). Например 77АА или 77аа.
- Введите номер водительского удостоверения.
- Нажмите «показать Кбм».
- Значение Кбм будет отображено внизу формы.
Если не работает форма проверки КБМ
Установить коэффициент «бонус-малус» сейчас может любой автовладелец, и это помогает ему сориентироваться в размере своей скидки за безубыточную езду. Кроме того, необходимость узнать КБМ по ОСАГО возникает у консультантов страховых компаний и страховых агентов, оформляющих полис своему клиенту.
Как проверить КБМ на сайте РСА?
Благодаря работе информационной системы, проверка КБМ в базе РСА занимает считанные секунды. Эта услуга предоставляется бесплатно, она не требует наличия специальных знаний. Все, что нужно сделать человеку, решившему проверить КБМ, – правильно заполнить поля для запроса. Ему следует указать фамилию, имя, отчество страхователя, дату его рождения, серию и номер водительского удостоверения. После этого надо нажать кнопку «Проверить КБМ».
Как уже было сказано, правильное применение скидки по ОСАГО без КБМ невозможно, поэтому многие водители заходят на сайт РСА, чтобы заранее проверить КБМ, распечатать полученный результат и приложить его к своему заявлению на оформление «автогражданки». Казалось бы, это можно было сделать непосредственно в офисе страховщика, но в последние месяцы АИС РСА работает со сбоями. И для того, чтобы не откладывать покупку ОСАГО до устранения технических проблем, имеет смысл заранее проверить КБМ.
Помимо определения размера скидки, проверка КБМ позволяет получить идентификатор запроса и увидеть прошлую страховку ОСАГО, название страховой компании, выдавшей ее, и количество убытков
Проверить КБМ могут как физические, так и юридические лица (проверке также доступны полисы без ограничения списка лиц, допущенных к управлению).
Таблица Кбм:
| Класс на начало срока страхования | Коэффициент (КБМ) | Класс по окончании срока страхования с учетом наличия страховых случаев Проще говоря — при попадании в ДТП по вашей вине на следующеий год ваш класс изменится на: |
||||
| 0 страховых выплат | 1 страховая выплата | 2 страховые выплаты | 3 страховые выплаты | 4 страховые выплаты | ||
| М | 2,45 | 0 | М | М | М | М |
| 0 | 2,3 | 1 | М | М | М | М |
| 1 | 1,55 | 2 | М | М | М | М |
| 2 | 1,4 | 3 | 1 | М | М | М |
| 3 | 1 | 4 | 1 | М | М | М |
| 4 | 0,95 | 5 | 2 | 1 | М | М |
| 5 | 0,9 | 6 | 3 | 1 | М | М |
| 6 | 0,85 | 7 | 4 | 2 | М | М |
| 7 | 0,8 | 8 | 4 | 2 | М | М |
| 8 | 0,75 | 9 | 5 | 2 | М | М |
| 9 | 0,7 | 10 | 5 | 2 | 1 | М |
| 10 | 0,65 | 11 | 6 | 3 | 1 | М |
| 11 | 0,6 | 12 | 6 | 3 | 1 | М |
| 12 | 0,55 | 13 | 6 | 3 | 1 | М |
| 13 | 0,5 | 13 | 7 | 3 | 1 | М |
Пример (как посчитать свой Кбм по таблице):
Допустим вы застраховались в прошлом году 10.11.2014. В течение этого года страхования у вас есть определенный класс и Кбм (он не меняется в период страхования и до 10.11.2015 будет показываться при проверке Кбм ОСАГО онлайн). Например, у вас сейчас — класс 7 и коэффициент 0,8. Вы хотите узнать какой будет Кбм на следующий год. Для этого:
- Смотрим седьмую строчку (класс 7 и Кбм=0,8). Далее в зависимости от количества страховых случаев (последние пять колонок) в этом страховом году можно узнать свой класс на будущий год. В нашем примере (класс 7 текущий) это будет:
- Не было страховых случаев — значит класс на следующий год — 8
- Был 1 страховой случай — будет 4-й класс
- Было 2 случая — 2
- Три и более — низший класс M
Видео, поясняющее как узнать класс бонуса-малуса и КБМ 1 класс 3 что это значит
Можно ли оформить полис ОСАГО без проверки Кбм по базе АИС РСА?
Согласно законодательства полис ОСАГО не может быть оформлен без обращения к единой базе. Прочитать, что такое Кбм и какие могут быть последствия за оформления полиса без проверки Кбм вы можете в нашей статье Что такое Кбм.
Частые вопросы о КБМ
 Как сохранить КБМ при смене прав?
- Как восстановить КБМ в случае его обнуления?
- Вернуть переплату по ОСАГО и восстановить скидку
Источник: librax.ru
Как проверить КБМ по базе РСА на официальном сайте
ОСАГО – не самое дешёвое, но обязательное условие управления транспортным средством на российских дорогах. Несмотря на строгую регламентацию ценообразования, стоимость полиса ОСАГО всё равно может сильно варьироваться в зависимости от компании. Иногда это связано с использованием так называемого «тарифного коридора» – интервала, в пределах которого страховая компания имеет право устанавливать базовый тариф; иногда страховщики пытаются обмануть клиента при расчёте коэффициента бонус-малус (далее – КБМ).
Что такое КБМ?
Бонус-малус – это единственный параметр при расчёте страховой премии, который может как-то простимулировать клиента. По своей сути этот коэффициент означает скидку для добросовестных водителей и штраф для частых нарушителей: логично, что страховые компании заинтересованы в привлечении тех автовладельцев, по которым потенциально не будет никаких убытков.
При расчёте КБМ необходимо воспользоваться законодательно установленной таблицей. На первый взгляд, она выглядит довольно запутанно, однако на деле для расчёта требуются лишь класс автомобилиста и количество страховых случаев.
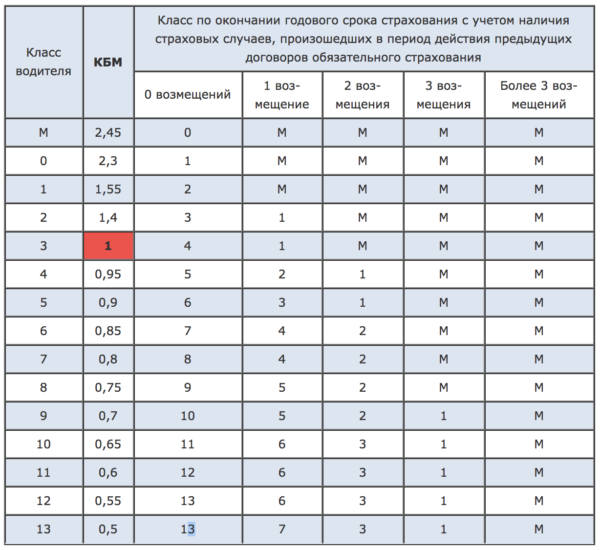
Таблица для ручного расчета КБМ
В самом начале автомобилист, который никогда ранее не приобретал ОСАГО, получает по умолчанию коэффициент 1. Этот КБМ соответствует третьему классу автовладельца. По своей сути класс водителя – это то, насколько добросовестным был водитель в течение последних лет. Если у него не было никаких аварий в течение года, то страховая компания повысит его класс и тем самым понизит его бонус-малус на 5 процентных пунктов.
В таблице коэффициентов бонус-малус также есть в отдельных ячейках буква М. Она означает, что при слишком большом количестве ДТП страховая компания будет обслуживать Вас по самой высокой стоимости – на следующий год Ваш класс будет самым низким, а цена страховки будет выше обычной почти в 2,5 раза. Напротив, при достижении 13 класса Ваша страховка будет наиболее дешёвой: цена составит половину базовой.
Также у КБМ есть свои маленькие хитрости:
- Если в полисе ограничено количество водителей, то коэффициент рассчитывается на основании информации о каждом из них.
- Наоборот, если в полисе не ограничено количество водителей, то КБМ будет присвоен только по данным собственника ТС.
- Если в прошлом году количество людей было ограничено, а в этом – нет, то автовладельцу присваивается 3 класс, а все скидки сгорают.
- Наоборот, если было не ограничено, а теперь ограничено, то скидка сохранится, а водителю будет присвоен соответствующий класс.
- Класс водителя сохраняется в течение 1 года после окончания действия страховки.
Как это работает?
Рассмотрим процесс расчёта КБМ на условном примере:
- Водитель Иванов получил права в 2018 году, а на день рождения ему подарили автомобиль. Он отправился в страховую компанию, где при расчёте ОСАГО ему был присвоен третий класс и КБМ 1. В том же году он попал в своё первое ДТП и сообщил об этом в страховую компанию.
- В 2019 году Иванов пришёл вновь оформить полис ОСАГО. Так как ему не удалось избежать аварий в прошлом году, на этот раз его КБМ составил 1,55 (класс 1). К сожалению, и в этом году он попал в ДТП.
- 2020 год для Иванова начался с не самой приятной новости: несмотря на его усилия быть аккуратным водителем, две его предыдущие аварии отправили его в самый дорогой класс М (КБМ 2,45). Однако он не унывает и ездит два года (20 и 21) без каких-либо происшествий.
- В 2022 году Иванов сломал ногу и не садился за руль. Когда он пришёл в 2023 году в страховую компанию, он решил проверить КБМ. Оказалось, что прошлый год не помог ему подняться ещё на одну ступеньку в таблице, так как он вообще не ездил в течение года. Соответственно, его КБМ составил 1,55 (класс 1).
Однако всё идеально работает только в теории. На практике страховщики не стесняются завышать КБМ, производя расчёт где угодно, кроме базы РСА, где хранятся данные о бонус-малусе. В интернете есть массы историй, как добровольцам в рамках контрольных закупок предлагали полисы с завышенным КБМ примерно в половине случаев. К счастью, сейчас у автовладельцев есть возможность проверить свой КБМ онлайн на официальном сайте РСА.
Как проверить КБМ онлайн?
Совсем недавно вся информация о бонус-малусе хранилась в архивах страховых компаний, поэтому для проверки расчётов необходимо было иметь на руках все выписки о выплатах по ОСАГО и страховые полисы. Сейчас эти данные хранятся в базе РСА, в которую можно попасть через официальный сайт Союза.
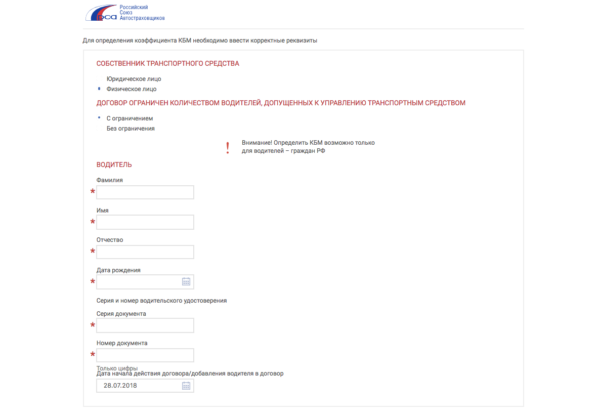
Страница проверки КБМ на официальном сайте РСА
- Переходим по ссылке https://dkbm-web.autoins.ru/dkbm-web-1.0/kbm.htm – это и есть база РСА.
- Вводим данные в поля, помеченные звёздочкой. Обратите внимание, что если в серии Вашего удостоверения есть буквы, их необходимо вписать на латинице.
- Далее необходимо ввести дату, с которой Вы хотели бы заключить договор ОСАГО.
- Нажимаем на ячейку «Я не робот» и выполняем автоматически сгенерированное задание. Если всё выполнено верно, нажимаем «Поиск».
- После выполнения всех действий на экран выводится Ваш КБМ, который записан в базе РСА.
Что делать, если КБМ в базе РСА рассчитан некорректно?
Никто не застрахован от ошибок, в том числе и информационные системы. Несмотря на совершенствование официального сайта Союза, иногда и на его ресурсах встречаются ошибки. В связи с этим важно периодически проверять КБМ, чтобы в случае чего отследить его неверный расчёт.
Самое главное, что Вам нужно запомнить – РСА не может вносить никакие изменения в свою базу. Это очень важно, так как многие пытаются обратиться напрямую в Союз и закономерно получают отказ. Вносить изменения в Ваш КБМ в режиме онлайн могут только страховые компании.
Также Вам не удастся проверить КБМ просто по записям в полисах: проблема заключается в том, что в договоре страхования указаны только страховые премии. Таким образом, Вы можете рассчитать КБМ, исходя из размера базовой ставки и других коэффициентов (они, в отличие от КБМ, могут поменяться только при изменении Ваших предпочтений, например, периода действия договора).
Ещё одно важное замечание: любые коэффициенты с течением времени могут измениться. В связи с этим при расчёте бонус-малуса не забывайте сверяться с таблицей КБМ за соответствующий период, иначе Ваши дальнейшие жалобы могут оказаться необоснованными.
Итак, Вы рассчитываете на основании прошлых полисов свои коэффициенты бонус-малус. Если Вы находите в каком-то из полисов ошибку, то Вам необходимо обратиться к страховщику по этому договору. Если ошибок несколько, то каждую из них нужно исправлять через страховые компании. К сожалению, не все страховщики могут к этому моменту ещё существовать: в таких случаях ошибку исправить невозможно, так как ни одна компания на себя чужую ответственность брать не будет, а в базу РСА изменения сам Союз не вносит.
Есть ли возможность сохранить бонус-малус при ДТП?
Разумеется, из-за довольно длительного времени накопления скидки и лёгкости её потери (например, при аварии на 13 классе сразу происходит падение до 7) водителям очень не хочется платить больше из-за какого-нибудь незначительного ДТП. В связи с этим есть вариант, когда бонус-малус всё-таки можно сохранить.
Не забывайте, КБМ – это параметр, зависящий от количества страховых выплат. При помощи пониженного бонус-малуса компания стимулирует водителей как можно реже обращаться за страховым возмещением; логично, что если Вы не сообщите об аварии страховщику, то он её нигде и не учтёт. Соответственно, если Вы готовы платить из своего кармана потерпевшим ради сохранения КБМ, то можно просто не сообщать о ДТП в страховую компанию.
В то же время, необходимо тщательно взвесить все за и против такого решения. Рассмотрим такой пример: у водителя Петрова сейчас 12 класс, и он платит за полис 5500 рублей. Если он попал в аварию и сообщил об этом в страховую, то в следующем году он заплатит за полис не 5000 рублей (перейдя на 13 класс), а 7500 рублей (6 класс).
Более того, ему придётся ещё 7 лет ездить без аварий, чтобы стать 13 классом. Однако сэкономит ли он, если потерпевшему в этой аварии нужно будет выплатить 30000 рублей? Разумеется, нет. А вот в случае ущерба, например, в 3000 рублей будет выгоднее оплатить его самостоятельно.
Подводя итоги, бонус-малус – важная составляющая при расчёте премии ОСАГО. Страховщики могут воспользоваться Вашей невнимательностью и завысить его, однако проверить КБМ всегда можно онлайн на официальном сайте РСА. Помимо этого, при ДТП иногда можно сэкономить, разрешив все споры с третьей стороной без привлечения страховщиков.
Источник: osagoru.ru