
Заемный капитал в балансе — это денежное выражение различных форм долговых обязательств предприятия, образовавшихся за счет внешних источников. Разберем подробнее, по каким признакам классифицируется заемный капитал, из чего складывается его величина и как данный показатель отражается в бухгалтерской отчетности. Классификация заемного капиталаЗаемный капитал: строка и формула по балансуИтоги
Классификация заемного капитала
Классифицировать заемный капитал можно по ряду основных признаков:
- По периоду привлечения займы подразделяются на долгосрочные (на срок более 1 года) и краткосрочные (до 1 года включительно).
- Целям привлечения — пополнение оборотных активов, инвестиции во внеоборотные активы, устранение недостатка денежных средств на покрытие кассовых разрывов.
- Источникам привлечения — внешние (банковские кредиты, финансовый лизинг) и внутренние (отложенные налоговые обязательства, кредиторка).
- Форме привлечения — денежной, товарной, в виде оборудования.
- Методам привлечения — банковские кредиты, займы от сторонних предприятий, лизинг, франчайзинг, факторинг, эмиссия.
- Форме обеспечения — с обеспечением (залог, страховка, поручительство) и без обеспечения.
Следует упомянуть также о том, что активы, сформированные за счет долговых обязательств, сами частью заемного капитала не являются. Такие активы считаются собственным имуществом предприятия, а источник их финансирования в балансе – это заемный капитал.
Что такое капитал и как его правильно посчитать? Личный капитал //16+
О том, как заемные средства отражаются в бухучете, читайте в материале «Учет кредитов и займов в бухгалтерском учете».
Заемный капитал: строка и формула по балансу
В форме бухгалтерского баланса предусмотрено 2 раздела для отображения обязательств предприятия, которые расцениваются как объемы заемного капитала — в балансе это разделы 4 и 5. Раздел 4 предназначен для отображения долгосрочных обязательств, 5 — для краткосрочных.
Отдельной строки, которая раскрывала бы стоимость привлеченных со стороны материальных ценностей для получения прибыли, формой баланса не предусмотрено. Однако на основе данных отчета можно вычислить общую сумму заемного капитала. Поскольку заемный капитал — это суммарное выражение 4-го и 5-го разделов баланса, формулу его вычисления можно представить следующим образом:
Сумма заемного капитала = строка 1400 + строка 1500. О структуре бухбаланса читайте в статье «Бухгалтерский баланс (актив и пассив, разделы, виды)».
Итоги
Заемный капитал — это оценка в денежной форме долговых обязательств, которая рассчитывается как сумма 4-го и 5-го разделов баланса. Данный показатель имеет множество признаков классификации и отображается в балансе в разрезе статей в зависимости от источника финансирования.
Подписывайтесь на наш бухгалтерский канал Яндекс.Дзен Подписаться
Актуально на: 31 января 2018 г. О том, как в бухгалтерском балансе отражается собственный капитал, мы рассказывали в нашей консультации. Об отражении заемного капитала в балансе организации расскажем в этом материале.
WACC — Средневзвешенная стоимость капитала (+CAPM)
Строки для отражения заемных средств
В бухгалтерском балансе организации для отражения заемного капитала предусмотрены 2 строки: строка 1410 «Заемные средства» и одноименная строка 1510. Эти строки расположены в разделах IV «Долгосрочные обязательства» и V «Краткосрочные обязательства» бухгалтерского баланса соответственно (Приказ Минфина от 02.07.2010 № 66н).
В составе долгосрочных заемных обязательств по строке 1410 отражается задолженность по долгосрочным кредитам и займам, т. е. задолженность со сроком погашения свыше 12 месяцев после отчетной даты.
Соответственно, по строке 1510 отражаются краткосрочные заемные обязательства, т. е. обязательства по кредитам и займам со сроком погашения не более 12 месяцев после отчетной даты (п.
Данные бухучета для заполнения строк 1410 и 1510
Что касается данных бухгалтерского учета, то для заполнения строк 1410 и 1510 бухгалтерского баланса используются следующие остатки по счетам. По строке 1410 отражается кредитовое сальдо счета 67 «Расчеты по долгосрочным кредитам и займам» — в части задолженности со сроком погашения свыше 12 месяцев на отчетную дату. А по строке 1510 – кредитовое сальдо счета 66, а также кредитовое сальдо счета 67 в части задолженности со сроком погашения не более 12 месяцев на отчетную дату (Приказ Минфина от 31.10.2000 № 94н).
Данные счета 67 могут использоваться для заполнения строки учета краткосрочных обязательств потому, что действующее законодательство не предусматривает перевод задолженности по долгосрочным кредитам и займам со счета 67 на счет 66, когда срок погашения обязательств составит 12 месяцев (ПБУ 15/2008).
Более того, даже на счете 66 может числиться долгосрочная задолженность по кредитам и займам. Это возможно в случае, когда, к примеру, по первоначально полученному займу срок погашения в дальнейшем был увеличен в результате подписания допсоглашения к договору займа. С учетом сказанного, для заполнения строк 1410 и 1510 необходимо производить детальный анализ структуры заемных средств организации.

None Стоимость имущества отображается в первой части баланса, называемой активом, а информация о капитале предприятия и его заемных средств – во второй части, называемой пассивом.
Две указанные части баланса должны находиться в равновесии, то есть быть равными. Соотношение между собственными и заемными средствами и стоимостью имеющегося имущества показывает за счет какой статьи пассива формируется та или иная статья актива. Имущество предприятия подразделяется на оборотный и внеоборотный капитал. Оборотный капитал принимает участие в одном производственном цикле, в то время как внеоборотный постепенно переносит свою стоимость на готовый продукт.
Определение 2Заемный капитал представляет собой формы долговых обязательств, образовавшихся за счет внутренних или внешних источников, выраженных в денежной форме.

Ничего непонятно? Попробуй обратиться за помощью к преподавателямФорма обязательств показывает срок, на который было привлечено то или иное заемное средство – существует краткосрочная (раздел 5) или долгосрочная задолженность (раздел 4).
Классификация заемного капитала
Классификация заемного капитала может зависеть от ряда признаков. Различают:
- Долгосрочные и краткосрочные обязательства (классификация по периоду привлечения). Долгосрочные – привлекаются на срок более одного года, краткосрочные – на срок до одного года включительно;
- Обязательства, формирующие оборотные или внеоборотные активы (классификация по целям привлечения);
- Внешние обязательства – в основном кредиты, или внутренние – кредиторская задолженность или отложенные налоговые обязательства (классификация по источникам привлечения);
- По форме привлечения заемный капитал может быть представлен в товарной форме (в том числе в виде оборудования) или денежной форме;
- Заемный капитал с обеспечением (залог или страховка или без обеспечения (классификация по форме обеспечения);
- По методам привлечения заемный капитал может быть представлен в форме банковского кредита или займа, лизинга, франчайзинга, факторинга и т.д.
Лизинг – это вид инвестиционной деятельности, в результате которой лизинговая компания приобретает и передает на основании договора имущество физическим или юридическим лицам за определенную плату с правом его выкупа.
Франчайзинг – вид отношений между рыночными представителями (предприятиями), когда одна сторона предоставляет другой стороне право действовать от ее имени, то есть предприятие передает другому предприятие право на ведение конкретного бизнеса от его имени за определенную плату.
Факторинг – финансовая услуга по предоставлению отсрочки платежа.
Значение заемного капитала и определение эффективности его использования
Замечание 1Привлечение заемных средств показывает успешность функционирования предприятия и говорит о доверии кредиторов, а также помогает увеличить рентабельность собственных средств. С другой стороны, предприятие берет на себя риск невозможности расчетов по финансовым обязательствам, то есть риск снижения финансовой устойчивости и потери платежеспособности.
Заемный капитал используется и для формирования внеоборотных активов (долгосрочных средств), и для формирования краткосрочного капитала, т. е. оборотных активов.
От того, какой вид заемного капитала (краткосрочный или долгосрочный) пошел на формирование долгосрочных или краткосрочных активов зависит ряд экономических и финансовых показателей, характеризующих эффективность работы предприятия. Эффективность использования заемных средств характеризует эффективность финансового управления предприятием в целом.
Коэффициент концентрации заемного капитала — формула по балансу будет рассмотрена нами далее — отражает степень долговой нагрузки на предприятие. Изучим специфику исчисления данного показателя, а также интерпретации его величины.

Как вычислить коэффициент концентрации заемного капитала (по балансу).
Как вычислить коэффициент концентрации заемного капитала (по балансу)
Коэффициент, о котором идет речь, показывает отношение активов, сформированных за счет внешних займов, к общему объему капитала предприятия. Фактически — степень долговой нагрузки на фирму. При этом учитываются как краткосрочные, так и долгосрочные займы.
Коэффициент концентрации заемного капитала определяется по формуле: КЗ = СД / ПО,где:

КЗ — коэффициент концентрации заемного капитала; СД — величина краткосрочных и долгосрочных долгов на конец анализируемого периода;
ПО — величина пассивов организации по состоянию на конец анализируемого периода (валюта баланса). Если анализируемый период — 1 год, то показатель СД будет соответствовать сумме значений строк 1400 и 1500 бухгалтерского баланса организации. Показатель ПО — значению в строке 1700 (сумма показателей в строках 1300, 1400 и 1500 баланса).
Коэффициенты концентрации собственных и заемных средств: взаимосвязь показателей
Очень близким по существу и по экономическому смыслу к коэффициенту концентрации заемных средств является другой показатель — коэффициент, отражающий концентрацию собственного капитала предприятия. Он вычисляется по формуле:

None КС — коэффициент, отражающий концентрацию собственного капитала;
СК — величина собственного капитала фирмы. Показатель СК находится по строке 1300 бухгалтерского баланса предприятия.
Чем выше коэффициент КС — тем лучше. Приветствуется, если его величина превышает 0,5 (то есть фирма имеет 50% и больше собственного капитала). Какова же оптимальная величина коэффициента, отражающего концентрацию заемного капитала?
Коэффициент концентрации заемного капитала: оптимальная величина
Коэффициент концентрации по заемному капиталу нормируется исходя из специфики бизнес-процессов на конкретном предприятии. Общеотраслевой неофициальный норматив — 0,5 и менее (таким образом, в фирме допускается присутствие до 50% заемного капитала).
- Распространен подход, по которому рассматриваемый коэффициент оценивается в динамике. Его рост может свидетельствовать о сложностях в управлении бизнесом или о том, что предприятие вынуждено развиваться главным образом за счет привлеченных средств.
- Еще один подход — оценка коэффициента в средних значениях. Так, если в начале отчетного периода он составляет 40%, а в конце — 60%, то средняя его величина будет соответствовать общеотраслевой норме.
В общем случае коэффициент концентрации заемного капитала ниже 0,5 считается позитивным критерием при оценке эффективности управления предприятием. Это очевидно:
- чем меньше долговая нагрузка на фирму, тем меньшим будет отвлечение капитала на выплату процентов кредитору;
- чем больше у предприятия собственных средств на обслуживание деятельности — тем лучше показатели оборачиваемости и эффективности использования оборотных средств.
В свою очередь, слишком низкие показатели КЗ — например, менее 0,1 — могут свидетельствовать о том, что фирме по каким-то причинам не удается брать займы, которые могут быть нужны.

Низкий коэффициент может формироваться в силу того, что потенциальные кредиторы отказывают фирме в займах, считая ее бизнес-модель недостаточно стабильной. Другая возможная причина подобной политики кредиторов — отсутствие у фирмы достаточного количества ликвидных активов, которые могли бы использоваться в качестве залогового имущества.
Итоги
Коэффициент концентрации заемного капитала отражает долю активов предприятия, сформированную за счет заемных средств. Рассчитывается данный показатель с использованием бухгалтерского баланса. Оптимальное его значение — в пределах 0,1–0,5. Рассмотренный коэффициент дополняет по экономическому смыслу коэффициент концентрации собственного капитала — его оптимальное значение, в свою очередь, должно быть выше 0,5.
Узнать больше о специфике формирования капитала на предприятии вы можете в статьях: Подписывайтесь на наш бухгалтерский канал Яндекс.Дзен Подписаться
Источник: zakoncorpravo.ru
Соотношение между собственным и заемным капиталом
Соотношение собственного и заемного капитала – это отношение объема собственных средств организации к объему привлеченных средств. Это соотношение еще называют финансовым левериджем (рычагом), который является важным показателем в оценке деятельности предприятия. Размер отношения характеризует степень риска, доходности, устойчивости.
Влияние на доходность предприятия
Финансовый рычаг возникает в тех предприятиях, которые не имеют достаточного количества средств для ведения текущей деятельности, либо для наращивания производства. Заемные средства позволяют обеспечивать текущие потребности и приносят прибыль. Однако от размера соотношения зависит устойчивость организации, т. к. при значительном превышении объема заемных средств над собственными возможно наступление банкротства. В то же время, рискованная политика является и наиболее прибыльной.
Возможны следующие варианты результатов применения левериджа:
Коэффициент соотношения капиталов
Он указывает на то количество собственных средств, которое приходится на один рубль заемных. Рассчитывается он простым делением объема всех заемных средств на объем средств, принадлежащих предприятию.
Нормативы данного показателя напрямую зависят от специфики деятельности организации. Если рассчитанный коэффициент ниже 1, значит, компания ведет свою деятельность за счет имеющихся ресурсов; если же выше 1, то предпочтение отдается заемным средствам. Стоит отметить, что в развитых странах преобладает заемный капитал, коэффициент около 1,5 единиц.
Риски использования левериджа
Большой объем заемных средств свидетельствует о наличии финансового риска. У предприятия всегда есть вероятность снижения доходности, что сопряжено с невозможностью оплаты долга. Также можно выделить следующие ситуации, которые могут повысить уровень риска:
- Ухудшение финансового состояния фирмы,
- Зависимость деятельности конкретной организации от скачков курсов валют,
- Высокие темпы инфляции,
- Возможность введения новых налоговых платежей,
- Наличие кредитного и депозитного рисков.
Именно поэтому необходимо оценивать целесообразность применения заемных средств вообще и уровень возможного дохода.
Источник: utmagazine.ru
Анализ финансовой устойчивости: оцениваем структуру капитала и долговую нагрузку

7 октября 2021
Анализ финансовой устойчивости: оцениваем структуру капитала и долговую нагрузку
Кандидат экономических наук, доцент. Автор двух монографий, шести учебных пособий и нескольких десятков статей по вопросам бухгалтерского учета, финансового менеджмента и анализа. Лауреат премии губернатора в сфере науки, техники и инновационной деятельности за 2012 г. За плечами — опыт работы главбухом бюджетного учреждения и преподавателем государственного вуза.
В момент появления компании весь ее капитал формируется собственниками. Затем прирастает обязательствами. Каким должно быть соотношение между этими элементами, чтобы долговая нагрузка была посильной, а бизнес продолжал расти? В статье отвечаем на вопрос методикой анализа финансовой устойчивости. Показываем пример и дарим Excel-расчетчик.
Анализ финансовой устойчивости предприятия: зачем проводится
Цель анализа финансовой устойчивости сводится к трем моментам:
- узнать, насколько компания зависима от заемных источников;
- понять, способна ли она тянуть такую долговую нагрузку;
- определить, какие перспективы ее ждут, если в структуре капитала ничего не изменится.
Оценка проводится с помощью:
- абсолютных величин. Это собственные оборотные средства и чистые активы;
- относительных показателей. Это несколько коэффициентов, в основе которых находится соотношение между составляющими пассива и актива (читайте также про систему управления активами компании);
- классификационного подхода. Предполагает существование четырех типов финансовой устойчивости компании – от абсолютной независимости до кризисного состояния.
В статье рассмотрим каждое из трех направлений. Сначала в теории, затем подкрепим практикой. Для нее понадобится бухгалтерский баланс и отчет о финансовых результатах. Воспользуемся данными ОАО «Тульская кондитерская фабрика «Ясная Поляна» (ОАО «Ясная Поляна») за 2020 г.
Этап 1. Анализ абсолютных показателей финансовой устойчивости организации
Познакомимся с расчетом двух величин. Речь про:
- чистые активы;
- собственные оборотные средства.
Чистые активы – это активы, очищенные от обязательств. Величина показывает, какая часть имущества компании приобретена за счет собственных источников. Чем выше значение, тем лучше.
Вот упрощенная формула для их вычисления:
- А – активы (строка 1600 баланса);
- О – обязательства (сумма строк 1400 и 1500 баланса).
Из формулы следует, что чистые активы и собственный капитал (СК) равны друг другу. Это так, потому что балансовое равенство выглядит так: А = СК + О.
А это более сложный подход. Регламентирован приказом Минфина РФ от 28.08.2014 г. № 84н. Вот формула на его основе:
ЧА = (А – ДЗУК) – (О – ДБП)
- ДЗУК – дебиторская задолженность учредителей по вкладам в уставный капитал (отдельной строки в балансе нет, сумму можно найти в оборотно-сальдовой ведомости как дебетовый остаток по счету 75);
- ДБП – доходы будущих периодов в связи с поступлением госпомощи и безвозмездным получением имущества (строка 1530 баланса).
Отметим: ДЗУК и ДБП – часто отсутствуют. Поэтому обычно применяется первый вариант расчета.
Что можно уяснить на основе ЧА? Два момента.
Первый. Увеличиваются ли собственные источники имущества.
Если чистые активы год от года растут, значит, так и происходит. Причем подобный рост активов – самый благодатный. Увеличение собственного капитала не закапывает предприятие в долговую яму и не приводит к повышению процентных расходов по кредитам и займам.
Второй. Не нужно ли компании уменьшать уставный капитал или даже ликвидироваться.
Законы «Об АО» и «Об ООО» обязывают организации ежегодно считать ЧА и сравнивать их с уставным капиталом. Если они окажутся меньше, тогда последний нужно снижать так, чтобы стал не выше ЧА.
Бывают ситуации, когда уменьшать уставный капитал некуда. Например, он и так был на минимально допустимом уровне (10 тыс. руб. для ООО и непубличных АО, 100 тыс. руб. для ПАО). Или ЧА оказались отрицательными. Подобное происходит, когда у компании накоплен огромный непокрытый убыток. То есть несколько лет подряд ее расходы оказывались выше доходов.
Или так вышло по итогам одного года, но превышение первых над вторыми было многократным.
В любом из этих случаев общество должно объявить о своей ликвидации. Это требование из п. 4 ст. 30 и п. 6 ст. 35 Законов «Об ООО» и «Об АО» соответственно.
Второй абсолютный показатель для оценки финансовой устойчивости – собственные оборотные средства (СОС). У него есть другие названия. К примеру, собственный оборотный или чистый оборотный капитал.
Смысл в чем-то схож с ЧА, ведь это оборотные активы за минусом обязательств. СОС отражают, какая часть оборота финансируется за счет собственных источников организации. Чем больше величина, тем меньше компания зависит от внешних заимствований, значит, выше ее финансовая устойчивость.
Вычисляются по одной из двух формул:
СОС1 = ОА – О
СОС2 = СК – ВА
- ОА – оборотные активы (строка 1200 баланса);
- СК – собственный капитал (строка 1300 баланса);
- ВА – внеоборотные активы (строка 1100 баланса).
Расчет по любой из них даст один и тот же результат. Причина – в балансовом равенстве. Выше приводили его сокращенную версию. Вот более расширенная: ВА + ОА = СК + О.
СОС бывают отрицательными. Означает, что текущие активы компании сформированы только за счет обязательств. Это крайне негативное явление.
На значении данного показателя строятся оценка типа финансовой устойчивости, а также расчет нескольких коэффициентов. Об этом расскажем в следующих частях статьи. А пока обратимся к практике. Посчитаем в таблице 1 ЧА и СОС для ОАО «Ясная Поляна».
Таблица 1. Считаем абсолютные показатели финансовой устойчивости
Показатель, млн руб.
– дебиторская задолженность по вкладам в уставный капитал
– доходы будущих периодов
= (3 268,0 – 0,0) – (536,7 + 664,3 – 0,0)
= (2 550,8 – 0,0) – (345,6 + 608,3 – 0,0)
– собственные оборотные средства
= 1 165,5 – 536,7 – 664,3
= 362,2 – 345,6 – 608,3
Оба показателя за 2020 году резко снизились.
По ЧА сокращение хоть и значимо – почти 23%, но не критично. Величина положительная и в разы больше уставного капитала. Последний равняется 5,2 млн руб. И это в 300 раз меньше ЧА.
Главная причина уменьшения показателя – выплата дивидендов акционерам в сумме около 600 млн руб. И это при том, что чистая прибыль в 2020-м составила лишь 130 млн руб.
Это показывает: удовлетворение интересов собственников всегда ухудшает финансовое состояние бизнеса. Ведь в таком случае деньги выводятся из оборота и перестают работать на компанию. С другой стороны, дивиденды повышают привлекательность организации для потенциальных инвесторов. В случае выпуска дополнительных акций спрос на них будет выше.
Ситуация с СОС хуже, чем с ЧА. Они были отрицательными уже на конец 2019-го. На 31.12.2020 г. ушли в еще больший минус, сократившись почти в 17 раз. Основная причина: уменьшение оборотных активов в 3 раза при том, что обязательства стали ниже лишь в 1,3.
За счет чего обеднел оборот? Основную роль сыграли два фактора:
- сокращение дебиторской задолженности почти в 5 раз на 513 млн руб.;
- погашение другой компанией предоставленного ей краткосрочного займа на 368 млн руб.
Оба момента стоит расценивать как положительные. Только вот денежный остаток на 31.12.2020 г. увеличился лишь на 93 млн руб. Выше написали, почему так. По крайней мере 600 млн руб. потратили на выплату дивидендов.
Этап 2. Оценка типа финансовой устойчивости компании
В экономическом анализе есть подход, который делит организации на четыре группы по типу финансовой устойчивости. Перечислили их в таблице 2.
Таблица 2. Типы финансовой устойчивости и их характеристика
Запасы компании сформированы за счет собственных оборотных средств. Это маркер высокой финансовой независимости от кредиторов. Вероятность банкротства минимальна, так как обязательств по сравнению с активами немного
Собственных оборотных средств не хватает для покрытия запасов. Однако организация привлекает долгосрочные обязательства и этим выправляет ситуацию. Когда текущие активы финансируются за счет долгов со сроком погашения свыше года, то это оптимальный вариант. За этот период запасы обернутся несколько раз. Значит, получится безболезненно закрыть обязательства
Собственных оборотных средств и долгосрочных обязательств недостаточно для финансирования запасов. Приходится брать краткосрочные заемные средства. Из-за этого ситуация становится напряженной в плане возврата долга. Ведь если оборачиваемость запасов длиннее по времени, чем срок кредита, то первые еще не успеют принести доход и деньги, когда наступит дата погашения обязательств
Ситуацию не спасают ни долгосрочные обязательства, ни краткосрочные кредиты и займы. Их либо нет, либо величина недостаточна. Поэтому финансирование запасов происходит за счет кредиторской задолженности, в том числе просроченной. Вероятность банкротства, как неспособности рассчитаться вовремя, возрастает кратно
Как узнать, к какому типу относится организация? Реализовать следующие этапы:
- посчитать три источника финансирования запасов;
- сравнить каждый из них с величиной последнего;
- посмотреть на знаки трех полученных значений.
Смотрите на схеме 1, как считаются величины источников и какие знаки соответствуют конкретному типу финансовой устойчивости.
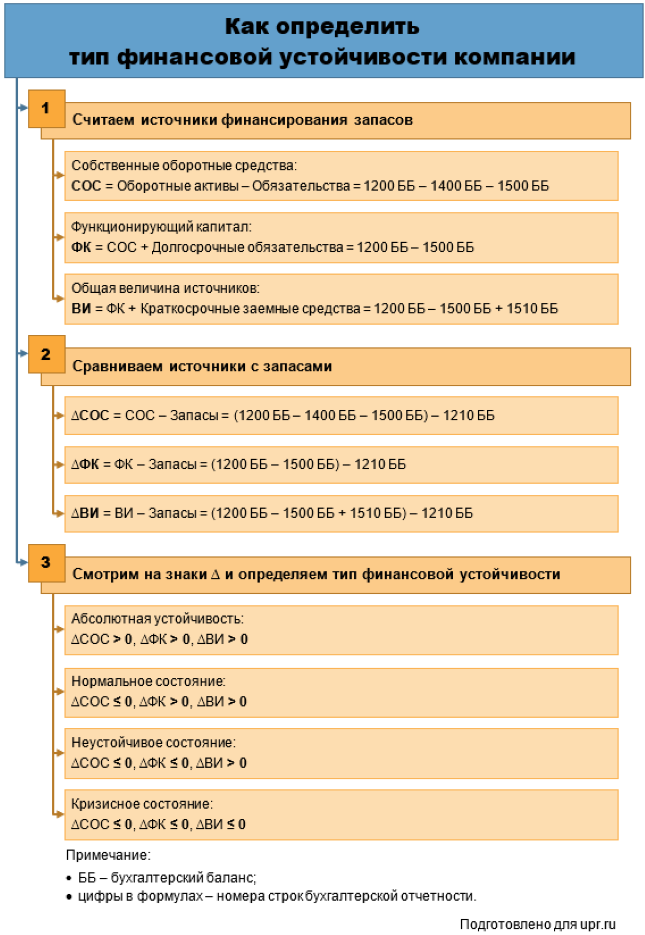
Рисунок 1. Как определить тип финансовой устойчивости
Определим тип финансовой устойчивости для ОАО «Ясная Поляна».
Первый источник формирования запасов – СОС – посчитали выше. На обе анализируемые даты значения оказались отрицательными. Значит, финансовая устойчивость общества точно не является абсолютной. Какой именно – посмотрим по данным таблицы 3.
Таблица 3. Определяем тип финансовой устойчивости
Показатель, млн руб.
Величина источников формирования запасов:
– собственные оборотные средства (СОС)
– функционирующий капитал (ФК)
– общая величина источников (ВИ)
Величина для сравнения:
Разница между источниками и запасами:
Тип финансовой устойчивости
За 2020-й ситуация сменилась с нормальной на кризисную. На 31.12.2020 на формирование запасов не хватало ни долгосрочных обязательств, ни краткосрочных кредитов и займов. При таком раскладе они финансируются за счет кредиторки.
Это самый рискованный вариант с точки зрения просрочки с оплатой. Последняя – первый шаг к банкротству компании. По Закону «О несостоятельности (банкротстве)» процедура может инициироваться для организаций, которые не платят по долгам три месяца и более. При этом размер их просроченных обязательств должен превышать 300 тыс. руб.
Этап 3. Анализ относительных показателей финансовой устойчивости предприятия
Относительные показатели финансовой устойчивости обладают важным преимуществом по сравнению с абсолютными. У них есть нормативное значение. Это позволяет аналитику лучше понимать ситуацию и давать бóльшую конкретику в выводах.
Например, единственный ориентир для СОС – это неотрицательная величина. У одной компании показатель окажется равным 1 руб., а у другой – 1 млн руб. Разница в сумме весьма ощутима. Но формально обе организации являются финансово устойчивыми по данному параметру.
Коэффициенты в этом отношении дают более объективную картину. Остановимся на шести показателях:
- в основе первых трех лежит соотношение между СОС и балансовыми значениями собственного капитала, запасов и оборотных активов;
- четвертый и пятый базируются на взаимосвязи строк пассива;
- в шестом используется прибыль EBITDA, в сравнении с которой оценивается заемный капитал.
На схеме 2 показали формулы и экономический смысл.
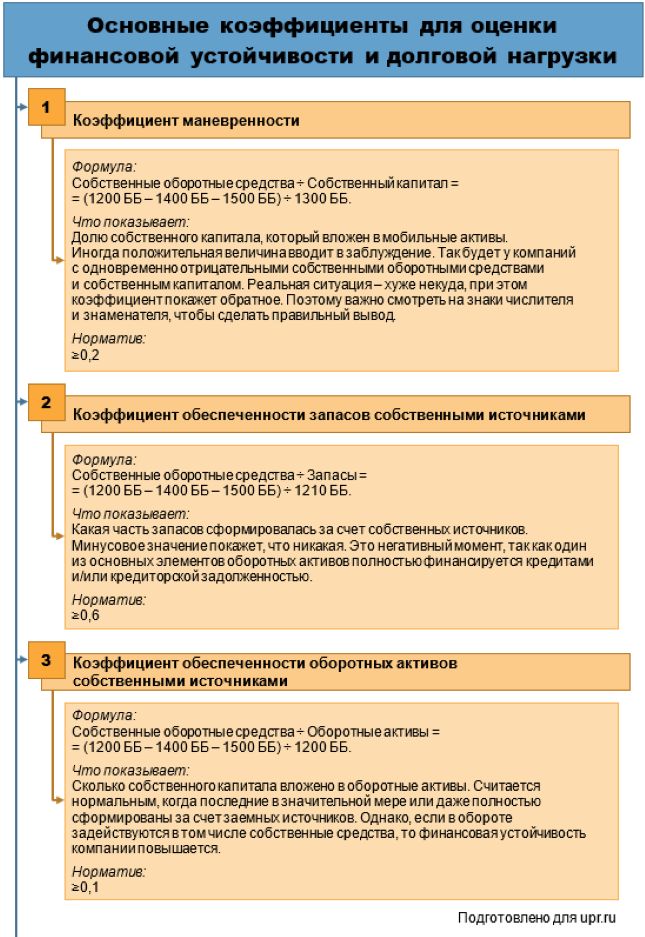
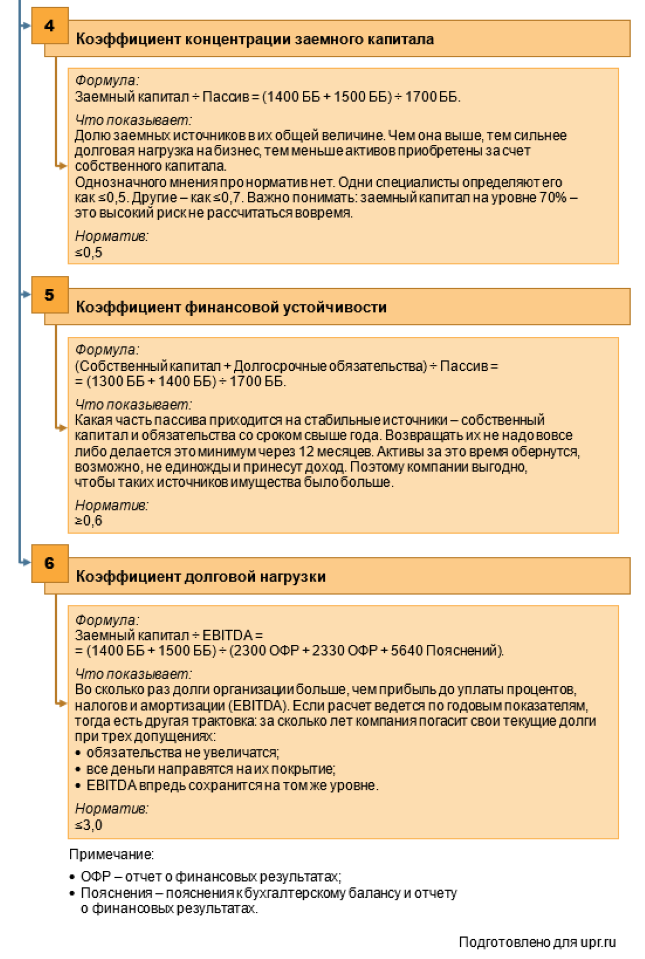
Рисунок 2. Какими относительными показателями измерить финансовую устойчивость
Рассчитаем коэффициенты для ОАО «Ясная Поляна» в таблице 4.
Таблица 4. Вычисляем относительные показатели финансовой устойчивости
– обеспеченности запасов собственными источниками
– обеспеченности оборотных активов собственными источниками
– концентрации заемного капитала
Первые три коэффициента вышли отрицательными. По-другому не могло быть. Ведь в их числителе находится СОС, а он на обе отчетные даты меньше нуля. Выходит, с точки зрения соотношения между элементами актива и пассива у организации дела плохи. Причем на 31.12.2020 г. они ухудшились кратно. В обороте совсем нет собственных средств, зато очень много заемных.
Финансовая зависимость от кредиторов выросла.
Показатели концентрации заемного капитала и финансовой устойчивости – единственные из шести рассчитанных значений, которые удовлетворяют норме. Значит, структура капитала сама по себе является приемлемой. Заемные средства составляют около 36-37% от пассива. Причем значительна величина долгосрочных долгов. Важно, что это не только отложенные налоговые обязательства, но и кредиты/займы на срок свыше года на сотни миллионов рублей.
Чем хороши последние? Одну причину назвали на второй схеме: скорее всего, активы за более, чем 12 месяцев сделают не один оборот и принесут доход. Будет из чего платить проценты. Второй момент: долгосрочные заемные средства – это косвенный показатель доверия компании со стороны заимодавцев. Согласитесь, никто не даст взаймы бизнесу, который не сегодня-завтра развалится.
Раз дают, да еще на срок свыше года, значит, убеждены: общество просуществует этот период и будет способно платить по долгам.
Посчитали только одно значение коэффициента долговой нагрузки. Причина: в его знаменателе находится EBITDA. Это финансовый результат, который определяется накопительно за период. Заемный капитал из числителя формируется на дату. Чтобы совместить в одной формуле интервальное и точечное значения, последние перевели в формат первых.
То есть усреднили, сложив половинки величин на конец 2019 и 2020. Получили величину за 2020-й.
Долговая нагрузка оказалась существенно выше нормы. Если сложившаяся ситуация не изменится, то «Ясной Поляне» понадобится больше пяти лет, чтобы покрыть свои долги прибылью до уплаты процентов, налогов и амортизации.
Общий итог проведенного анализа:
- компания существенно зависит от заемных средств. Именно они финансируют ее оборот. За 2020-й ситуация лишь ухудшилась;
- соотношение между собственным и заемным капиталом находится в пределах нормы, однако в сравнении с финансовым результатом величина последнего на порядок выше требуемой. Выходит, в том числе денежный поток недостаточен для покрытия такой величины обязательств;
- общество ходит по краю долговой ямы. При этом ситуация усугубляется выводом средств на дивиденды собственникам. Пожалуй, есть смысл в более сдержанном подходе к распределению доходов акционерам, чтобы не обескровливать денежный оборот и не повышать вероятность банкротства.
В статье поделились несложной методикой анализа финансовой устойчивости. Всего пара абсолютных показателей и несколько относительных подскажут, насколько организация зависит от внешних заимствований, чьи средства присутствуют в ее обороте и далеко ли до банкротства.
Источник: upr.ru