
Убытки предприятия – это финансовые потери, возникающие в результате превышения затрат над доходами. Убытки образовываются, когда сумма, вырученная за реализацию продукции, не способна покрыть издержки, связанные с ее производством. Убытки характерны для компаний, которые не могут адаптировать свою функциональную деятельность к выпуску товаров, предпочитаемых потребителями.
Результаты убыточности
Убытки не только негативно влияют на материальное положение фирмы, но и могут стать причиной прекращения ее существования. К последствиям отрицательной прибыли относятся:
- Задержка выплат заработной платы кадровым ресурсам, провоцирующая массовые увольнения сотрудников.
- Долги по отчислениям в госбюджет, приводящие к возникновению штрафных санкций.
- Аннулирование контрактов с ведущими контрагентами вследствие несоблюдения договорных условий, влекущее за собой появление дополнительных расходов.
- Снижение собственного капитала, связанное с выходом некоторых лиц из учредительского состава.
- Отсутствие ресурсов для замены основных средств, обусловливающее невозможность полноценного функционирования организации.
- Утрата платежеспособности, грозящая банкротством.
Источники покрытия убытков
Непокрытые убытки организации обычно списываются за счет:
Как рассчитать прибыль предприятия?
- Санационной прибыли.
- Резервных фондов.
- Целевых фондов.
Санационная прибыль – это доход, приобретаемый фирмой в результате выкупа собственных корпоративных прав по цене, которая гораздо ниже их реальной стоимости.
Целевой фонд – фонд денежных средств, сформированный путем выделения части финансовых поступлений компании и имеющий конкретное назначение.
Резервный фонд – денежная сумма, резервируемая из чистой прибыли фирмы и предназначенная для выплаты просроченных долгов.
Предприятиям не выгодно отображать убытки в бухгалтерской отчетности, поскольку наличие отрицательной прибыли приводит к проблемам с поставщиками сырья и покупателями продукции. К тому же, организации, имеющей балансовые убытки, сложно привлекать ресурсы из внешних источников. Соответственно, если в балансе компании воспроизводятся убытки, это свидетельствует об исчерпании всех имеющихся источников их покрытия.
Методы борьбы с убыточностью
Для устранения отрицательного финансового результата деятельности фирме необходимо реализовать следующий комплекс мероприятий:
- Внедрение научно-технического прогресса.
- Соблюдение режима экономии.
- Интенсивное использование основных фондов.
- Совершенствование форм и методов управления и планирования.
- Повышение качества и снижение себестоимости реализуемой продукции.
Источник: kogio.ru
Определение pl отчет) суммирует доходы и расходы, которые образовались в течение определенного периода времени, обычно месяца или налогового квартала. Назначение pl отчета: отчет о доходах и расходах, statement of profit and loss, income statement или income and expense statement.
Pl statement)
- Выручка от реализации и доходы показывается в начале отчета.
- Далее следует себестоимость реализованной продукции, в которую входят все расходы, непосредственно связанные с производством товаров или оказанием услуг. К их числу, как правило, не относят накладные расходы или расходы, не имеющие прямого отношения к производству или оказанию услуг.
- После этого в отчете отражают валовую прибыль, которая фактически является результатом вычитания себестоимости реализованной продукции из выручки от реализации или доходов. Валовая прибыль может быть также представлена в виде коэффициента или процента от объема реализации. Во многих случаях имеются установленные отраслевые нормы коэффициента или процента, что позволяет инвесторам легко сравнивать результаты работы компаний по показателям, используя эти нормы или стандарты.
- Далее вычитают общие административные и торговые накладные расходы, поскольку они относятся к расходам. Они показывают степень поддержки и сопутствующие затраты, которые требуются компании для содействия своим основным видам деятельности. Эти показатели имеют установленные нормы во многих отраслях, что дает возможность сравнивать коэффициент или процент этих накладных расходов в объеме реализации.
- Следующие статьи отчета о прибылях и убытках отражают суммы за вычетом расходов на выплату процентов, а затем — налогов.
- Последней строкой отчета о прибылях и убытках должен быть чистый доход, который часто называют окончательным итогом (окончательной чистой прибылью).
Пример формы отчета P border-width: 0px;» border=»0″ align=»left»>ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ (Pl отчета о прибылях и убытках
В соответствии с международной практикой, отчет о прибылях и убытках может быть составлен двумя различными путями:
1) Брутто-отчет, в котором отражаются обороты Финансово-результатных счетов (99 «Прибыли и убытки» и 91 «Прочие доходы и расходы»);
2) Нетто-отчет, в котором содержатся сальдо Финансово-результатных счетов (99 «Прибыли и убытки» и 91 «Прочие доходы и расходы»);
Как Вы уже поняли, финансово-результатные счета предназначаются для отражения финансовых результатов деятельности компании. Положительные результаты — это доход и прибыль, а отрицательные результаты — это расход и убыток.
Российские модели построения отчета о прибылях и убытках
Российские стандарты предлагают два способа построения отчета о прибылях и убытках:
а) Промышленная модель — отчет о себестоимости произведенной продукции.
б) Торговая модель — отчет о продажах.
При использовании промышленной модели при расчете оборачиваемости можно использовать показатель себестоимости выпущенной за период готовой продукции, величина которой отличается от показателя себестоимости реализованной готовой продукции.
При использовании торговой модели расчет данного показателя можно произвести, используя формулу товарного баланса и данные бухгалтерского баланса и отчета о прибылях и убытках.
Виды деятельности, отражаемые в pl отчет о прибылях и убытках (по стандартам МСФО)
Консолидированный отчет о прибылях и убытках (pl отчеты составляются путем сведения отчетов о прибылях и убытков отдельных компаний после проведения корректировок, которые необходимы для элиминирования внутри-групповых операций, нереализованной прибили и других статей отчета о прибылях и убытках.
Консолидированные отчеты о прибылях и убытках имеют следующую структуру:
Цель 1 раздела: показываются результаты, которые получены за счет использования активов, находящихся под контролем директоров. В данном разделе отражается вся выручка от продаж, себестоимость реализованной продукции, валовая прибыль, статьи по налогам, прибыль или убыток от обычной деятельности после налогообложения;
Цель 2 раздела: показывается распределение прибыли по акционерам — какая часть чистой прибыли из первого раздела будет начисляться акционерам материнской компании, а какая — прочим акционерам. В данном разделе отражается вычет неконтрольных долей в прибылях дочерних компаний, которые не находятся в полной собственности группы;
Цель 3 раздела: показывается, как будет реализовываться прибыль директорами, которая начисляется акционерам материнской компании. В данном разделе указываются дивиденды, нераспределенная прибыль и отчисления в резервы.
Порядок формирования нераспределенной прибыли
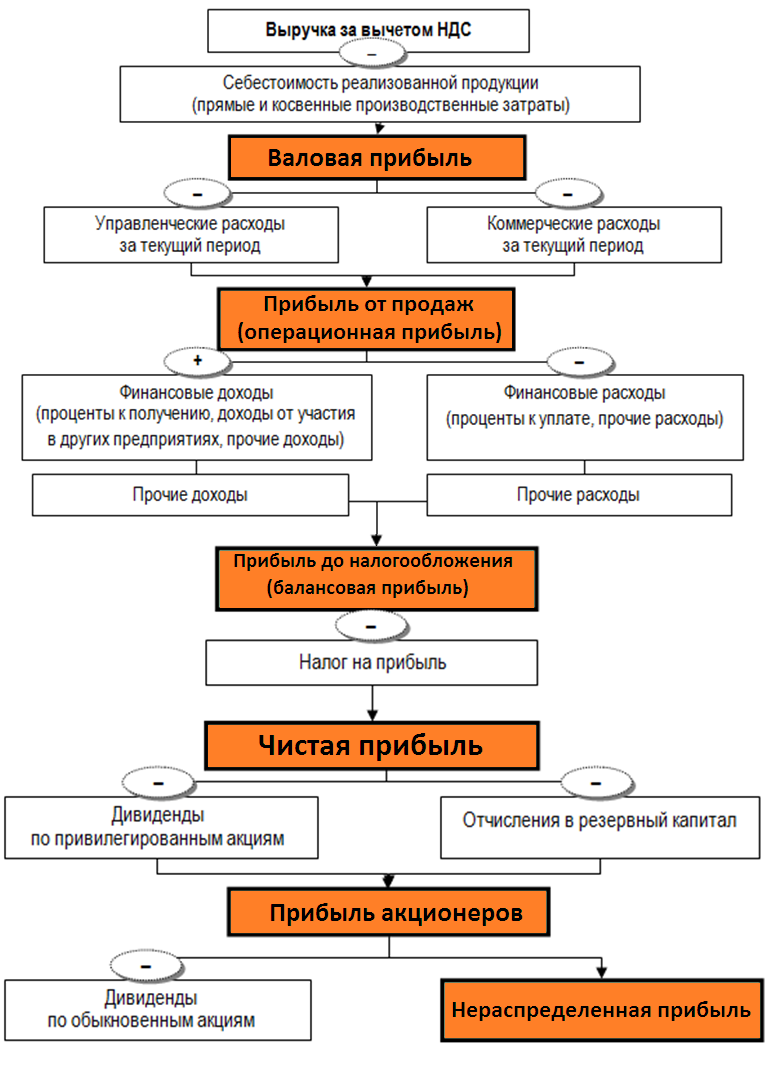

Еще одна картинка:
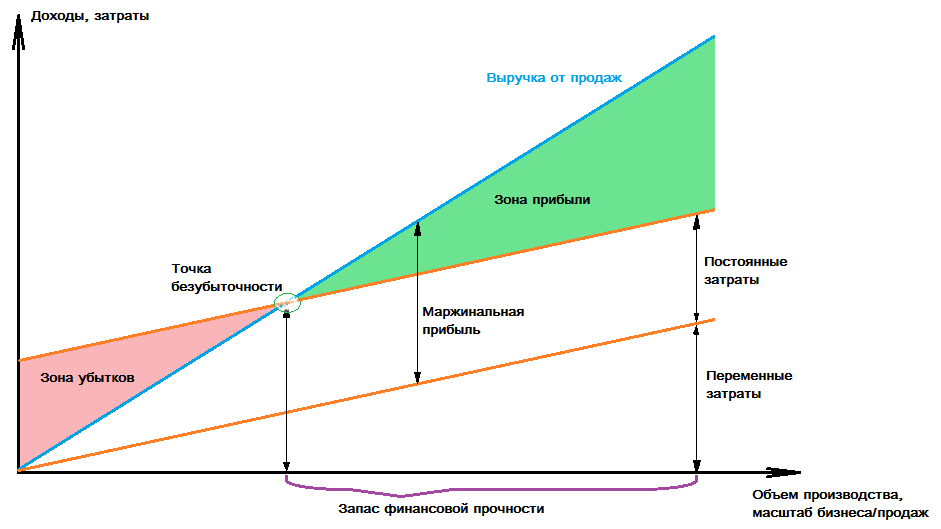
Точка безубыточности и прибыль:
PL report)
Горизонтальный, вертикальный, трендовый анализ финансовых результатов, доходов и расходов
Вертикальный анализ PL отчета заключается в изучении темпов роста показателей, выявление причин изменений в их структуре.
Трендовый анализ P
Любой факторный анализ состоит из следующих этапов:
Далее рассчитываются изменение в статьях в соответствии с каждым фактором. В итоге получается таблица с показателями, которые оказали влияние на тот или иной результат деятельности. Например, результаты факторного анализа для валовой прибыли:
Изменение выручки от реализации за отчетный период = сумма (в тыс. руб.)
Изменение себестоимости реализованной продукции = сумма (в тыс. руб.)
Изменение цены реализации = сумма (в тыс. руб.)
Изменение ассортимента = сумма (в тыс. руб.)
Итого изменение валовой прибыли за отчетный период = сумма (в тыс. руб.)
Анализ рентабельности
Для анализа рентабельности используются следующие показатели:
1. EBIT (Earnings Before Interest and Taxes) — прибыль до выплаты процентов и налогов. Используется для оценки:
- величины дохода, покрывающего задолженность перед бюджетом (по налогу на прибыль) и кредиторами (в части расходов по обслуживанию долга, отражаемых в составе операционных расходов) и достаточного для формирования чистой прибыли как источника финансирования расширенного воспроизводства и выплаты дивидендов;
- рентабельности активов, при осуществлении инвестиционных мероприятий — в сравнении со средневзвешенной стоимостью капитала;
- влияния роли финансовых факторов (доля заемных средств в структуре капитала и процентная ставка за пользование заемными средствами) на чистую прибыль и рентабельность собственного капитала;
- значений коэффициента покрытия расходов по обслуживанию долга (прибыль до выплаты процентов и налога на прибыль (проценты к уплате)).
2. EBITDA (earnings before interest, taxes, deprecation and amortization) — прибыль до вычета амортизации, выплаты процентов и налога на прибыль. Используется для оценки доходности и возможностей компании покрывать расходы. На его основе рассчитывается коэффициент как доля EBITDA в выручке от продажи.
3. Показатель денежного потока — суммы чистой прибыли от операционной деятельности и амортизации. Этот показатель:
- характеризует величину дохода, остающегося в распоряжении организации на цели простого и расширенного воспроизводства, выплату доходов собственникам;
- используется в анализе движения денежных средств, выполняемом косвенным методом, и увязывает чистую прибыль с изменением денежных средств;
- в сопоставлении с учетной стоимостью активов рассчитывается как коэффициент, характеризующий возможности самофинансирования обновления активов компании.
Анализ затрат на производство продукции, представленных в разрезе элементов затрат
Анализ затрат на производство продукции проводят по следующим направлениям:
- Анализ динамики и структуры обобщающих показателей себестоимости и факторов её изменения;
- Анализ затрат на 1 руб. товарной продукции;
- Анализ себестоимости важнейших изделий;
- Анализ прямых материальных и трудовых затрат;
- Анализ косвенных затрат.
Пример бюджета прибылей и убытков (PL) в Excel для заполнения
Разница между маржой и наценкой. Расчёт минимальной наценки
Дополнительно, видео про различие между наценкой и маржой. Думаю, что оно будет полезно.
Источник: ivan-shamaev.ru
Счет 99 «Прибыли и убытки» в бухгалтерском учете

Счет 99 в бухгалтерском учете ведется по субсчетам в зависимости от расчетов прибыли и убытка:
- сальдо по 90 и 91 счетам образуют финансовый результат на 99 счете;
- налог на прибыль со счета 68.04 закрывается на 99 счет;
- временные и постоянные разницы образуют условный доход/расход;
- реформация баланса закрывает 99 счет на нераспределенную прибыль (непокрытый убыток) по 84 счету.
Счет 99 «Прибыли и убытки» характеризуется как накопительный для положительных и отрицательных финансовых результатов хозяйственной деятельности предприятий.
Как складывается структура?
В бухгалтерском учете счет 99 относится к активно-пассивным, так как по кредиту можно увидеть обобщенную информацию о полученной прибыли, по дебету — все убытки, образовавшиеся в результате отраженных расходов.
Прибыли и убытки образуются с помощью:
- 90 «Продажи» — используется компаниями для отражения доходов и расходов от реализации по основной деятельности;
- 91 «Прочие доходы и расходы» — на нем аккумулируются доходы и расходы от иной деятельности;
- начисляется условный доход/расход от применения налога;
- отражаются штрафные санкции.
В формировании итогов активное участие принимают постоянные и отложенные налоговые обязательства и активы.
Важный момент! Счет 99 является синтетическим. Аналитический учет должен вестись без мелкой детализации, группируя сведения, необходимые для формирования отчета о финансовых результатах.
Субсчета, на которых собирается информация:
- 99.01 «Прибыли и убытки от хозяйственной деятельности».
- 99.02 «Налог на прибыль».
- 99.07 «Прочие прибыли и убытки».
- 99.09 «Чистая прибыль/убыток».
В свою очередь, субсчета подразделяются на более мелкие группировки. Так, 99.02 формируется в результате движений:
- 99.02.01 «Условный расход по налогу на прибыль»;
- 99.02.02 «Условный доход по налогу на прибыль»;
- 99.02.03 «Постоянное налоговое обязательство (актив)»;
- 99.02.04 «Пересчет отложенных налоговых активов и обязательств».
Переход доходов и расходов
Счет 99 – это показатель окончательного финансового результата от деятельности компании, будет ли он отрицательным или положительным, зависит от движений по 90 и 91 счетам.
90 и 91 счета, по правилам бухгалтерского учета, ежемесячно должны закрываться, то есть сальдо обнуляется. Закрываются они с помощью корреспонденции с 99 счета.
Пример использования счета 99
Предприятие получает доходы от сдачи помещений в аренду. Акты и счета-фактуры за арендную плату необходимо выставлять последним днем месяца, что подтверждается письмом Департамента налоговой и таможенной политики Минфина России от 5 июня 2018 г. № 03-07-09/38397.
Поэтому выручка окончательно формируется на конец месяца и должна сразу закрываться для обнуления остатков. Совершаются записи:
- Дт 62.01 «Расчеты с покупателями и заказчиками» Кт 90.01 «Выручка» – начислена арендная плата в размере 5 000 000 рублей;
- Дт 90.03 «Налог на добавленную стоимость» Кт 68.02 «Налог на добавленную стоимость» — начисляется НДС к уплате в размере 18% от суммы выручки 762 711,86 рублей;
- Дт 90.02 «Себестоимость» Кт 20 «Основное производство» — сведена себестоимость арендной платы из произведенных затрат в размере 3 200 000 рублей.
Оборот по дебету 90
Оборот по кредиту 90
Разница между дебетом и кредитом 90
Начислен НДС к уплате
При сопоставлении итогов в отчетный период по субсчету 90.01 получается положительный кредитовый остаток в размере 1 037 288,14 рублей. Проводка закрытия счета:
- Дт 90.01 Кт 99.01 на сумму 1 037 288,14 рублей получена прибыль от реализации услуг.
Если бы в итоге получился убыток, он должен быть закрыт на дебет 99 счета.
Примечание от автора! В отличие от сальдо, обороты по 90 и 91 счетам обнуляются только в конце года, когда происходит реформация баланса, то есть списание с баланса финансового результата.
Как отражается налог на прибыль?
Помимо продаж, необходимое влияние на формирование 99 счета оказывает налог на прибыль. В отличие от бухгалтерского, налоговый учет может принимать или не принимать в целях налогообложения те или иные доходы и расходы. Разницы между учетами называются постоянными и временными.
Справка! Разницы формируют отложенные налоговые активы (ОНА) или отложенные налоговые обязательства (ОНО) в зависимости от того, кто остается должен в результате работы фирмы.
Если получается задолженность предприятия перед ИФНС, то начинают прибывать ОНО, которые учитывается на 77 счете «Отложенные налоговые обязательства».
Полученный в результате подсчетов долг ИФНС перед предприятием призван обеспечивать сведение ОНА. Они учитываются на 09 счете «Отложенные налоговые активы».
Примечание от автора! ОНО и ОНА должны складываться из процента начисленного платежа от временных разниц. Отраслевая ставка может быть разной.
09 и 77 счета корреспондируют с 68.04 «Налог на прибыль», который ежемесячно должен закрываться на 99 счет. Таким способом начисляется налог на прибыль в бухгалтерском учете и переносится на 99 счет для отражения в отчете о финансовых результатах. План проводок:
- Дт 68.04 Кт 77 – начислен налог с ОНО;
- Дт 99 Кт 68.04 – сведен условный расход по налогу на прибыль;
- Дт 09 Кт 68.04 – образовался убыток с ОНА;
- Кт 68.04 Дт 99 – начисляется условный доход от убытков фирмы.
Зачем обнулять итоги по прибылям и убыткам в бухгалтерском учете?
После того как все цифры попадают на 99 счет, необходимо его закрыть. Независимо от прочих счетов, участвующих в формировании, 99 счет будет обнуляться при годовой реформации баланса. Все данные организации с помощью этой регламентной операции отразятся на 84 счете «Нераспределенная прибыль (непокрытый убыток)»:
- Дт 99 Кт 84 – получена чистая прибыль;
- Дт 84 Кт 99 – сложился текущий убыток.
Целью операций на 99 счете является план предприятия увидеть окончание своих трудов по получению прибыли. Для составления отчетности он может использоваться при сверке с формой № 2.
Важный момент! Счет 99 в бухгалтерском балансе после закрытия на 84, результат отражается в специальной строке 1370 в разделе III «Капитал и резервы» пассива. При помощи вычитания этой строки из прочих строк раздела получается очень значимый для организаций любой сферы показатель ‒ чистые активы, по которому можно судить о финансовой стабильности.
Правовой статус зависит от текущей фискальной политики, так как в Налоговый кодекс постоянно вносятся изменения.
Источник: moneymakerfactory.ru