
Определение постоянных и переменных затрат с использованием метода высшей и низшей точек (или «мини-макси»)
Расчет постоянных и переменных затрат в составе совокупных затрат может производиться различными методами. В курсовой работе расчет постоянных и переменных затрат производится по трем видам продукции с использованием трех методов: метода высшей и низшей точек (или «мини-макси»), метода наименьших квадратов и метода визуальной аппроксимации [7].
В качестве объекта курсового проектирования выбрано предприятие по производству промышленных полов, предметом курсового проектирования является управление издержками этого предприятия и его практическое применение.
Рассчитаем постоянные и переменные затраты по 1-му виду продукции -топ-полам — с использованием метода высшей и низшей точек (или «мини-макси»). Имеются следующие данные (таблица 1).
Решение на основе использования метода «Мини-макси».
1) находим максимальные и минимальные значения по объему производства (X) и по общим затратам (Y):
Урок №42. Постоянные и переменные затраты
Хмакс.= 472 м2, Хмин.= 464 м2;
Yмакс.= 552,22 тыс. руб., Yмин.= 544,14 тыс. руб.
2) находим разницы между максимальными и минимальными значениями объема производства (X) и общими затратами (Y):
= 552,22 — 544,14 = 8,08 тыс. руб.
Таблица 1 — Исходные данные по «топ-полам»
Моменты наблюдения, месяц
Объем производства, м2
Общие затраты, тыс. руб.
Источник: studwood.net
Классификация затрат и их виды
Цель любого предприятия (будь то корпорация, или ИП) – получение максимальной прибыли, подвержена влиянию таких показателей, как затраты фирмы и себестоимость.
Формирование затрат – сложный и объемный элемент в системе бизнес-процессов любого предприятия, который продиктован самой экономикой.
Программа 1С:ERP помогает систематизировать затраты на всех уровнях оргструктуры, вести их учет и контроль, а также снижать их и оптимизировать, повысив эффективность этого процесса в целом
Чтобы лучше разобраться в организации учета затрат в ЕРП, рассмотрим основные понятия и разделение затрат.
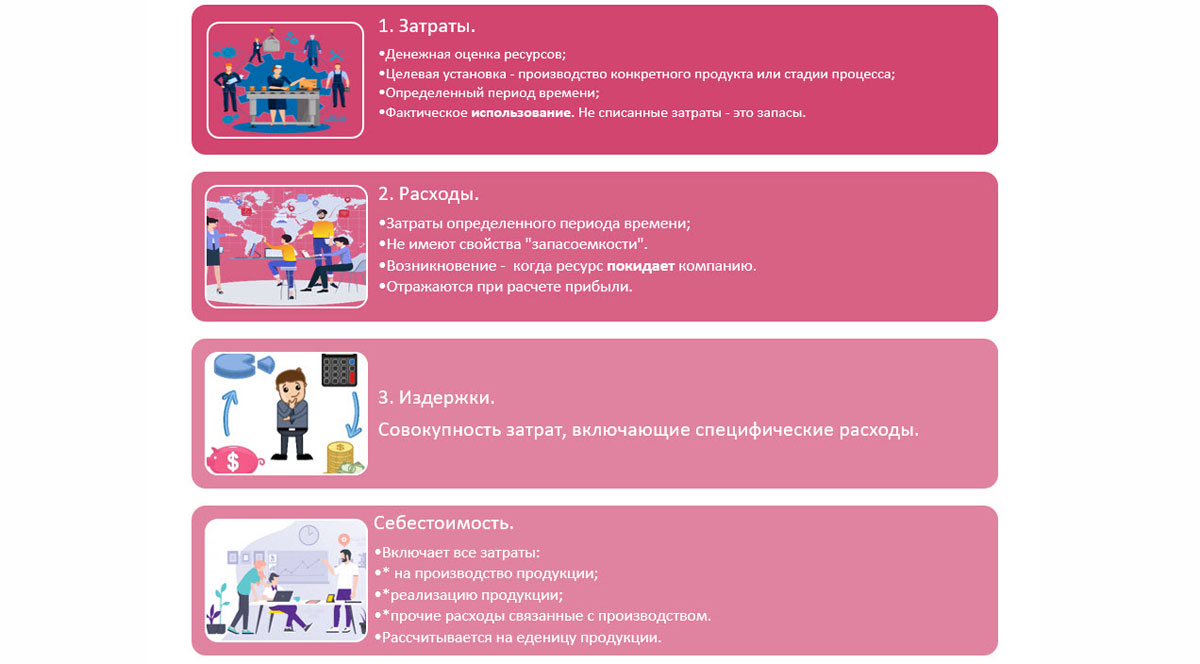
Затраты — это стоимость использованных компанией ресурсов в рамках их выпуска и сбыта за какой-либо промежуток времени. Факт целевых затрат образуется и существует только при их использовании. Например, если сырье и материалы не списаны в производство – это запасы:
- запасы сырья и материалов;
- незавершенное производство;
- запасы готовой продукции и т.п.
Их денежная оценка не включается в структуру затрат.
Решение задачи по экономике на издержки | Как рассчитать предельные издержки
Расходы – это траты, полностью перенесшие свою стоимость на реализованную номенклатуру за анализируемый временной интервал. Факт расходов образуется, когда продукция, товары покинули предприятие – реализованы клиенту.
Разницу между ними можно выразить через критерии:
- Затраты – ресурсы обращаются, применяются;
- Расходы – ресурсы покидают предприятие.
Издержки, кроме совокупности перечисленных расходов, могут охватывать и специфические затраты, такие как:
- Затраты на ремонт по гарантии;
- Потери от брака;
- Хищения и недостачи.
Некоторые источники считают понятия «затраты» и «издержки» идентичными, но на самом деле «издержки» – более широкое понятие.
Еще одним ключевым понятием по теме является «себестоимость».
Себестоимость – выражение всех затрат на единицу выпускаемой номенклатуры в денежном выражении. Показатель включает все траты, задействованные при выпуске номенклатуры, и прочие траты на выпуск и сбыт изделий.
Для оформления издержек в 1С вносятся документы, фиксирующие траты – на изготовление изделия, транспортно-заготовительные и прочие, из которых в дальнейшем будет формироваться оценка номенклатурного элемента и определится продажная стоимость.
Способы классификации издержек в управленческом учете зависят от того, какая задача решается:
- расчет себестоимости;
- определение финансового результата предприятия;
- управленческие решения;
- контроль производственной деятельности.
Классификация затрат по направлениям
По направлениям деятельности принято выделять следующие виды затрат:
- Затраты для определения себестоимости и финансовых результатов;
- Расходы на принятие управленческих решений, планирование и прогнозирование;
- Затраты для контроля и регулирования.
Затраты для определения себестоимости и финансовых результатов
По данной классификации затраты разделяют на:
- Прямые и косвенные;
- Основные и накладные;
- Включаемые в себестоимость продукции и не включаемые.
Другими словами, эту классификацию определяют:
-
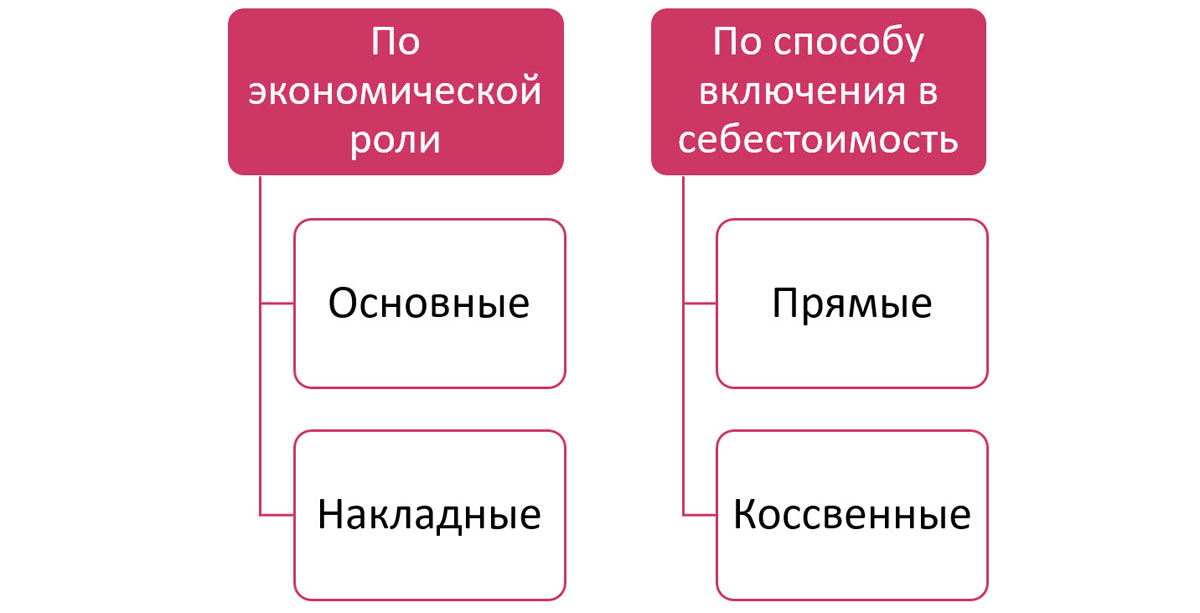
Исходя из экономической производной:
Основные – задействованные при изготовлении и выпуске номенклатурного элемента. Пример – любые расходы, понесенные в ходе производственного процесса как материальные, так и трудовые, и прочие.
Накладные – возникающие в ходе вспомогательного процесса производства в связи с его управлением. Это могут быть любые расходы обслуживающих, вспомогательных производств, расходы аппарата управления и прочие примеры.
Прямые – относятся на производимую продукция, продаваемый товар или оказываемую услугу. Это траты, относимые на конкретный продукт.
Деление расходов по видам, определяет их распределение по счетам БУ.
Связав вместе эти схемы, можно увидеть параллель:
- основные расходы – прямые;
- накладные – косвенные.
Но отдельные примеры основных расходов (исходя из первой классификации) могут оказаться и косвенными (по второй). Например, амортизация оборудования при выпуске нескольких видов продукции.
По примеру классификации включения в себестоимость можно выделить включаемые расходы:
- Материальные затраты;
- Расходы на заработную плату и отчисления;
- Амортизация и другие.
Не учитываются в себестоимости такие расходы:
- Штрафы и пеня;
- Плата за землю;
- Налог с владельцев транспортных средств;
- И другие виды налогов и платежей.
Для принятия управленческих решений
Данное разделение можно представить в виде следующей классификации:
- Затраты на выпуск продукции и периодические;
- Постоянные и переменные;
- Нормативные и фактические;
- Операционные и административные;
- Релевантные и нерелевантные;
- Альтернативные и безальтернативные.
И таких классификаций очень много.
В зависимости от ресурса и периода:
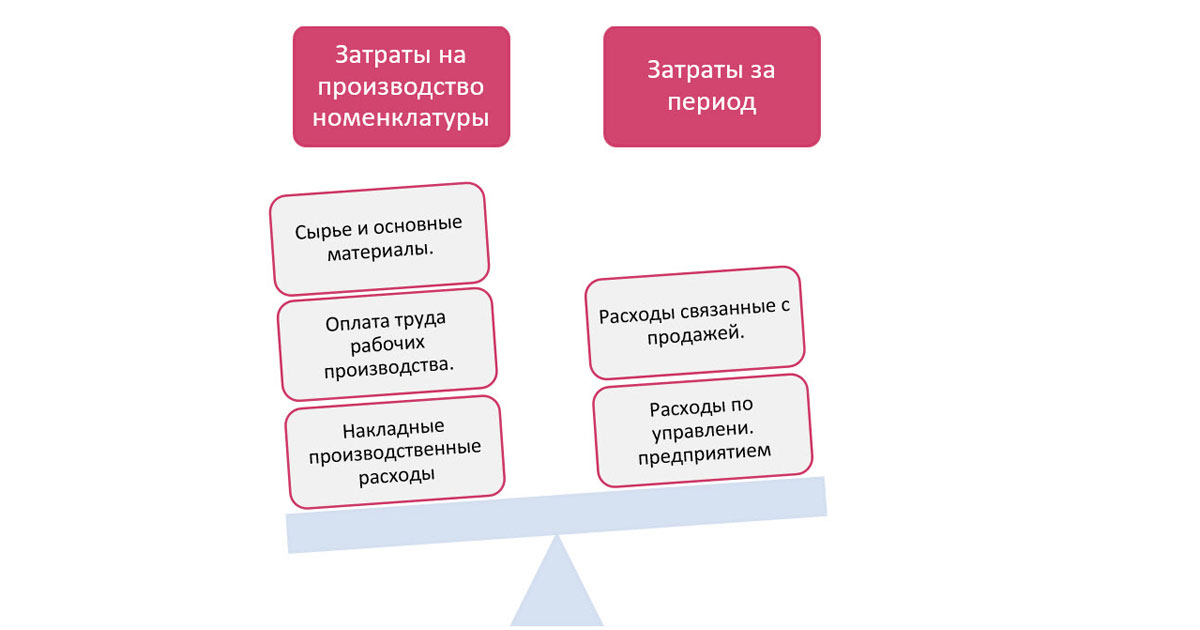
Затраты на выпуск, изготовление номенклатуры – состав себестоимости создаваемого продукта, «запасоемкие траты».
Периодические расходы – траты, определяемые временным интервалом и не зависящие от количество произведенной номенклатуры. Это такие статьи, как:
- Коммерческие, орграсходы;
- Расходы общего характера, включающие траты на управление процессом в целом.
Второй вид трат по рассматриваемой классификации не включается напрямую в себестоимость, а относится к тому временному промежутку, когда они осуществлены.
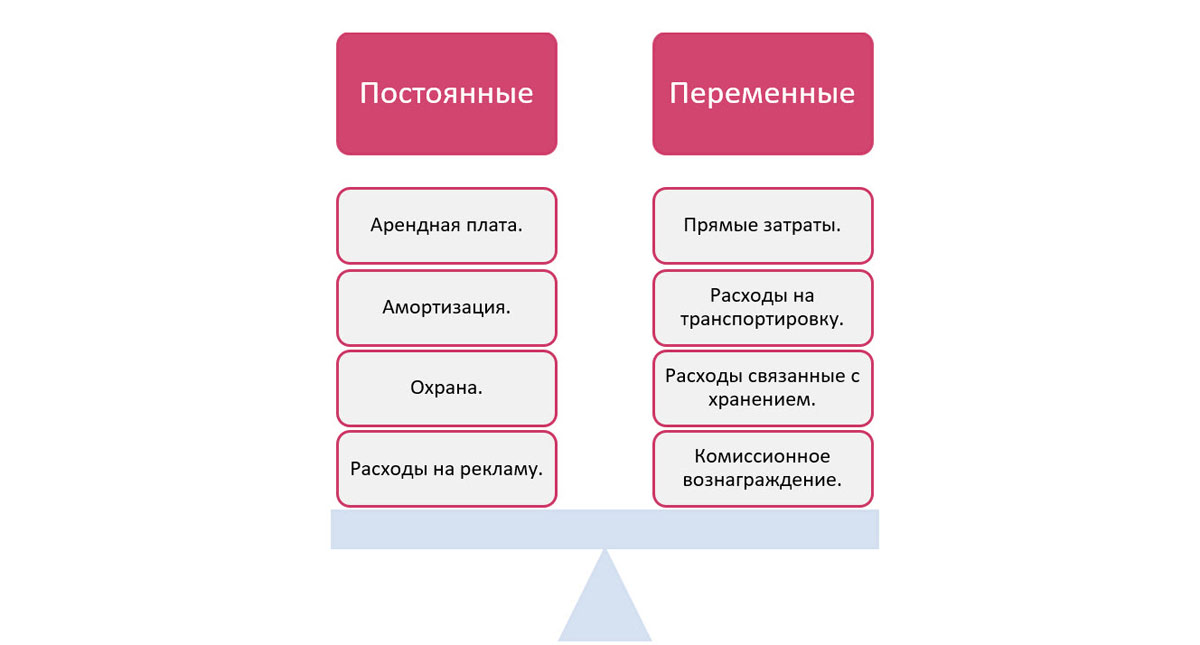
В зависимости от реакции на перемены в объемах производства затраты делятся на:
Постоянные – остаются неизменные на протяжении всего времени. На них не влияет изменение количества выпуска продукции.
Переменные – зависят от колебаний количественных производственных показателей и подразделяются на: связанные с производством и непроизводственные.
По отношению к учету и контролю различают:
Нормативные – определенные по нормативам на единицу номенклатуры.
Фактические – расходы, которые понесены при производстве номенклатуры.
По делению следующей классификации – к «Операционным» относят:
- материалы и комплектующие;
- машины и механизмы;
- зарплата рабочих, связанных с процессом производства;
- транспортные расходы;
- комиссионное вознаграждение;
- аренда;
- коммунальные платежи;
- реклама и другие.
Т.е. это расходы, которые задействованы в операционной деятельности предприятия.
А к «Дополнительным административным затратам» относят:
- кредиты и займы;
- налоги;
- прочие непредвиденные расходы.
По другому примеру классификации затраты:
- нерелевантные – не зависят от принятия управленческого решения;
- релевантные – зависят от принятия управленческих решений.
Альтернативные затраты – зависящие от выбора или принятия какого-то решения в пользу другого или отказ от какого-то возможного варианта задачи, в пользу альтернативного решения. В результате может появиться упущенная выгода.
Как видите, классифицировать затраты можно по разным параметрам.
Профессионально настроим бюджетирование
С учетом особенностей ваших бизнес-процессов, наладим эффективный контроль и планирование затрат
Консультация по управленческому учету
Бесплатная консультация по автоматизации управленческого учета для эффективного сокращения затрат
Затраты для контроля и регулирования
Еще одна классификация затрат по признаку контроля и регулирования:
- Контролируемые – которые можно контролировать или влиять на них.
- Неконтролируемые – на которые нельзя повлиять и не подлежат контролю.
Рассмотрим, как детализировать и как вести учет затрат в программе 1С:ERP.
Концепция отражения затрат в 1С:ERP
НСИ учета затрат в ЕРП
Правильная настройка нормативно-справочной информации позволяет корректно фиксировать и «собирать» себестоимость выпускаемой продукции. Рассмотрим справочники, касающиеся отражения затрат.
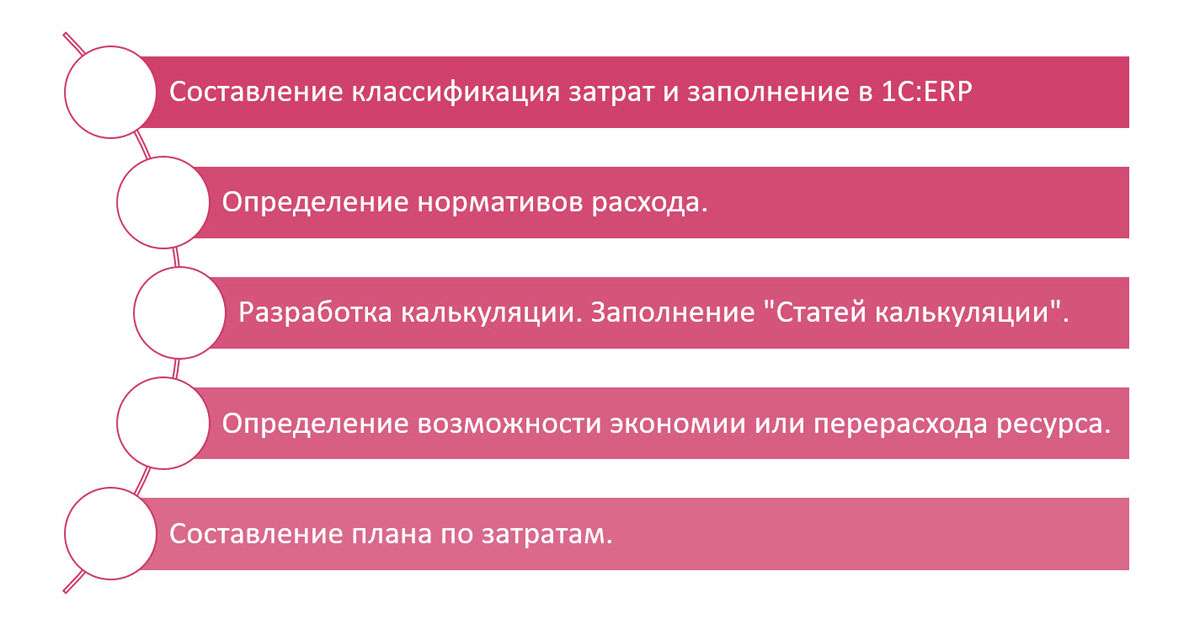
Справочник «Статьи калькуляции». В нем отражен список элементов, в разрезе которых собирается себестоимость. Он позволяет детализировать затраты. Информация в справочнике заполняется на первоначальном этапе настройки программы, в дальнейшем может дополняться, но рекомендуется выполнить его заполнение в начале работы с программой ЕРП. Справочник доступен в разделе «Производство».
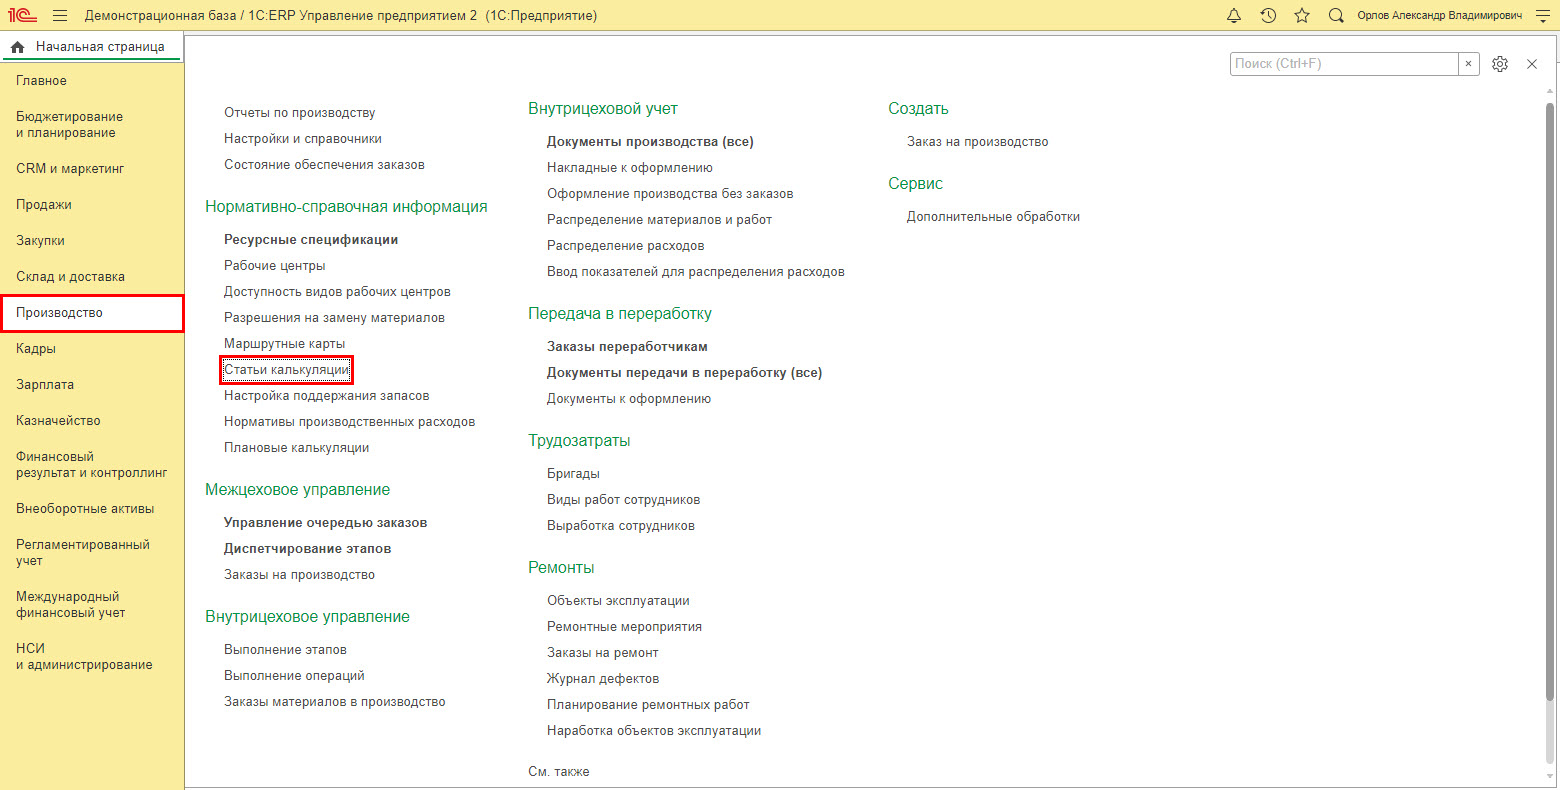
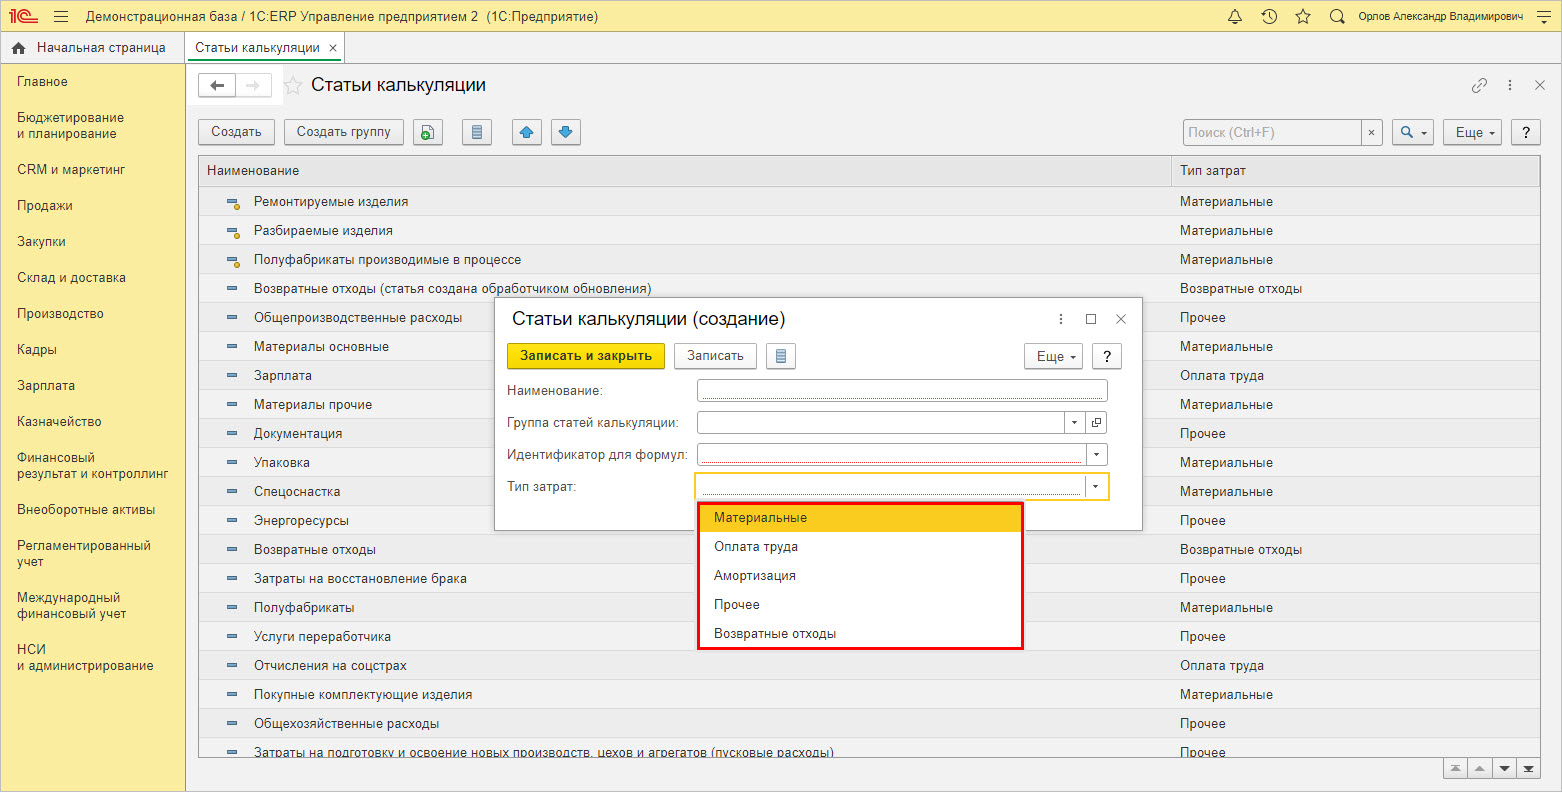
Список статей формируется с помощью кнопки «Создать».

При создании нового вида статьи калькуляции, «Тип затрат» ограничен перечисленными на «скрине» наименованиями.
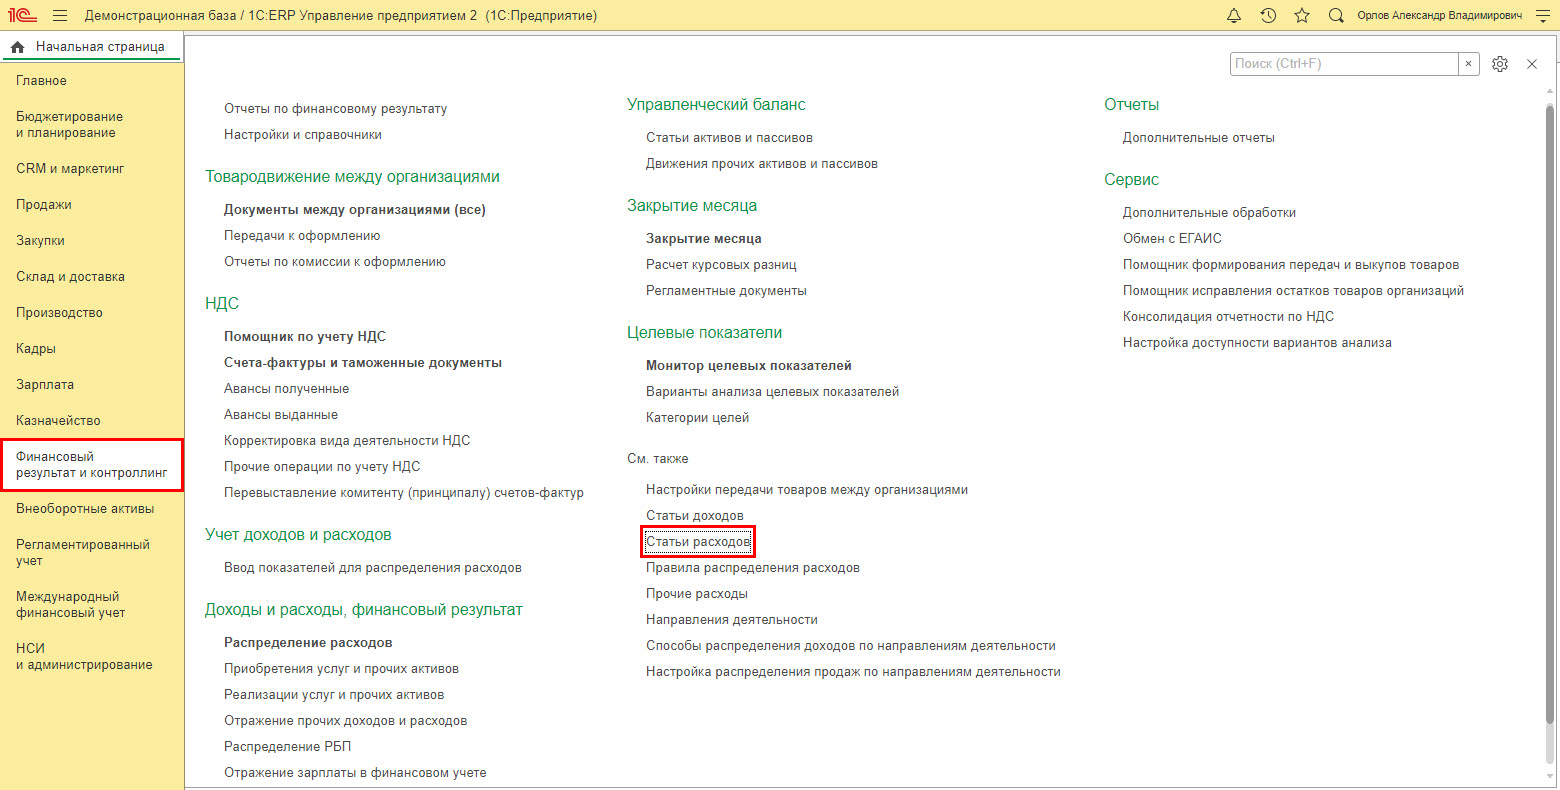
Следующий справочник – «Статьи расходов» (СР), доступный в разделе «Финансовый результат и контроллинг».
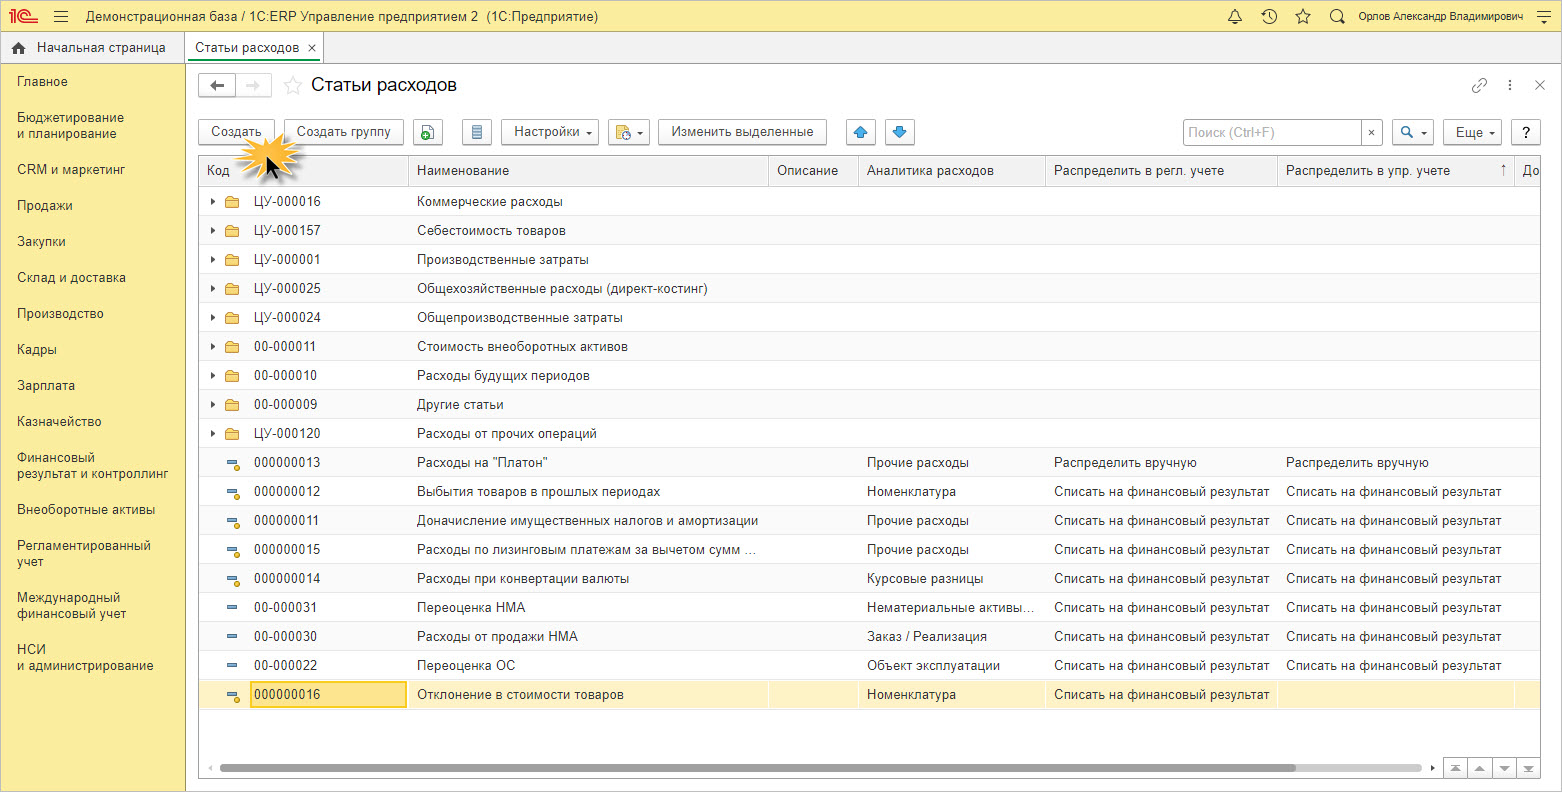
В справочнике имеются предопределенные статьи – отмеченные желтым кружком. Пользователь может дополнять справочник своими статьями затрат, при этом объединяя их в группы.
При создании нового элемента и описании его характеристики, один из важных параметров – «Тип расходов», задающий классификацию расходов по выделенным признакам.
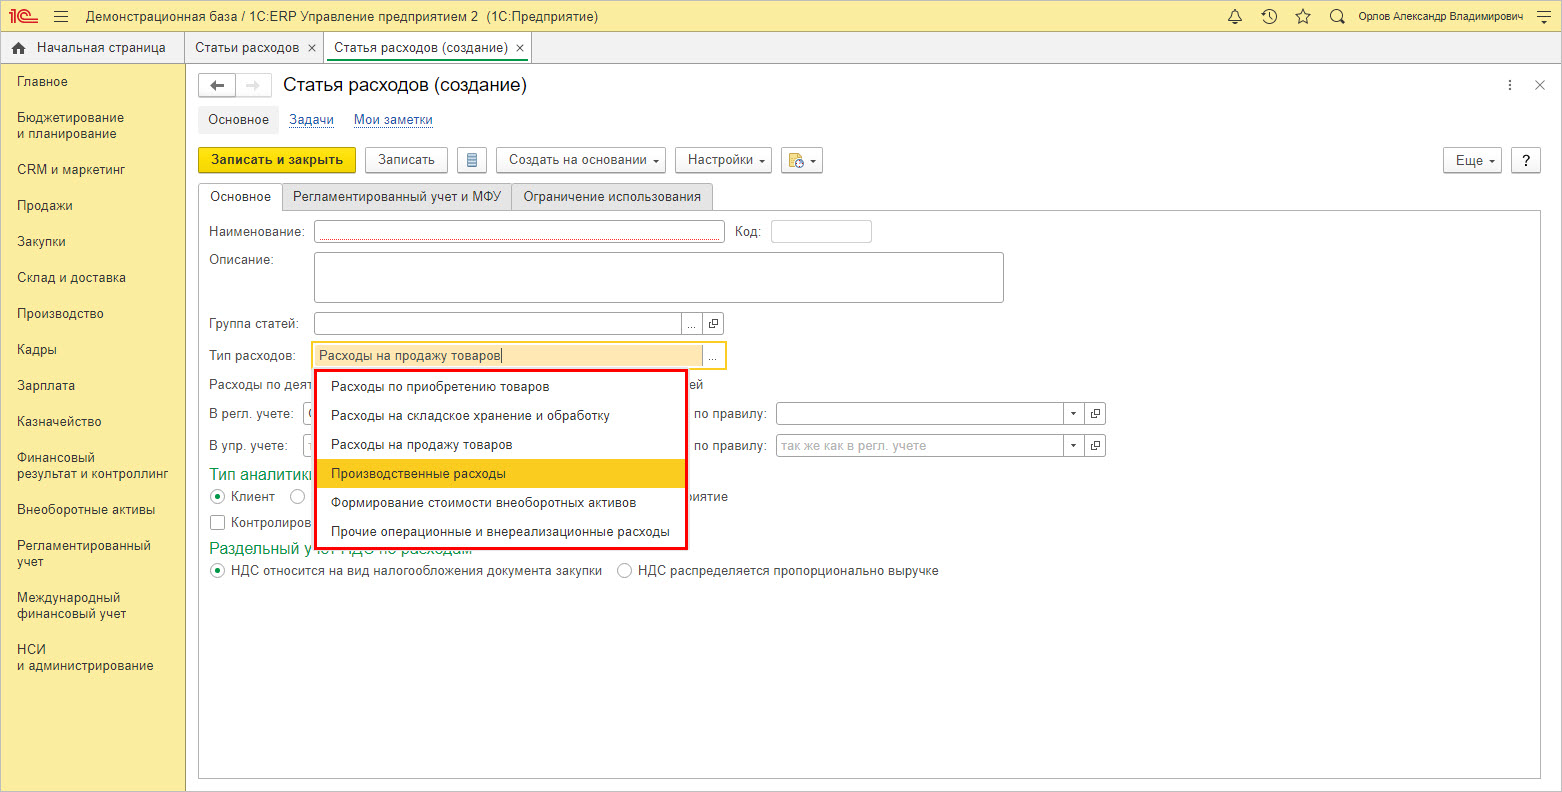
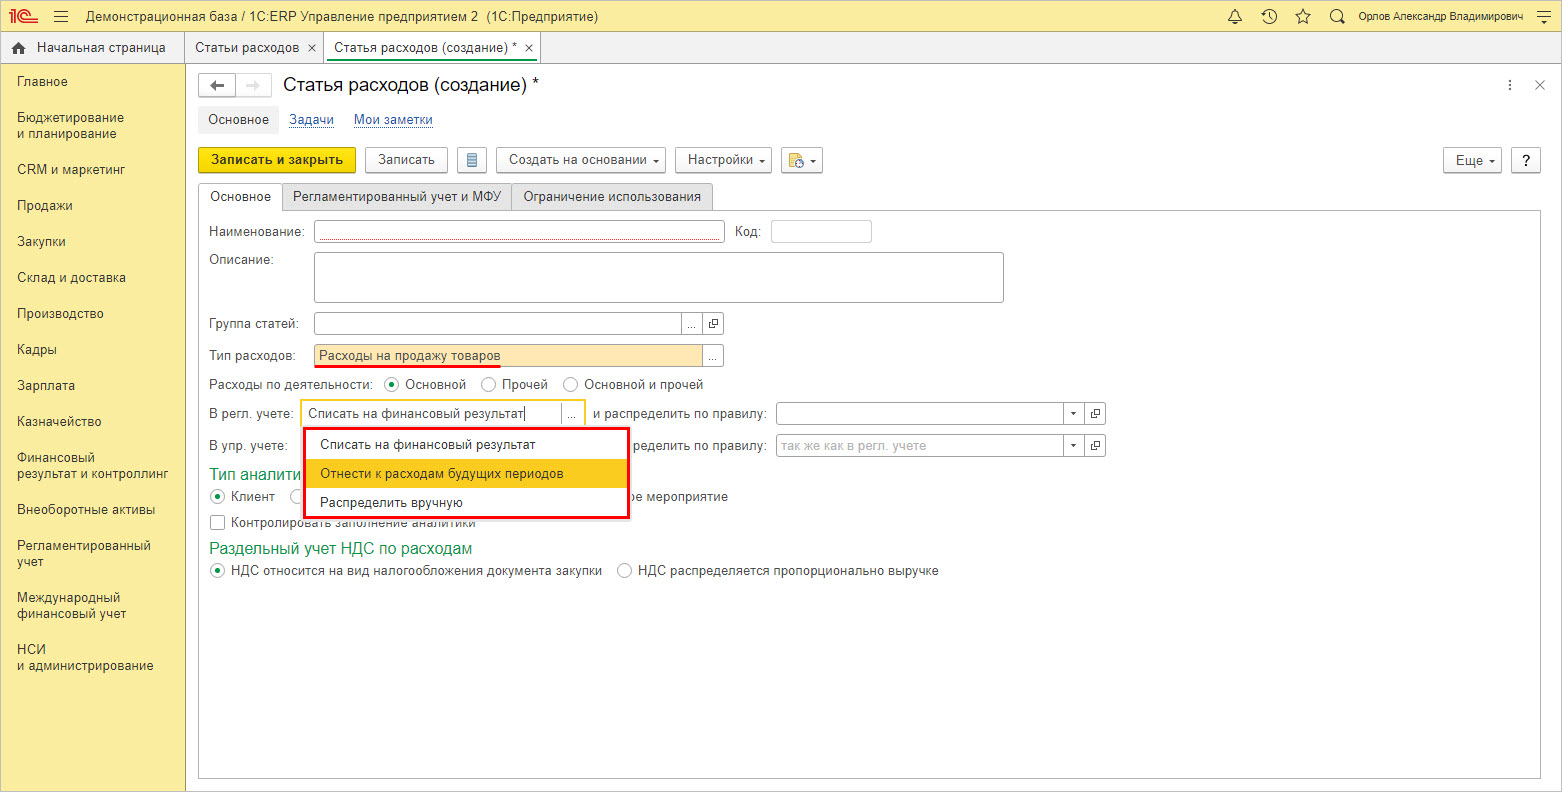
В зависимости от выбранного типа расходов задается их отражение в регламентированном учете. Пример ниже – «Тип расходов-Расходы на продажу», задает следующие варианты отражения в регламентированном учете:
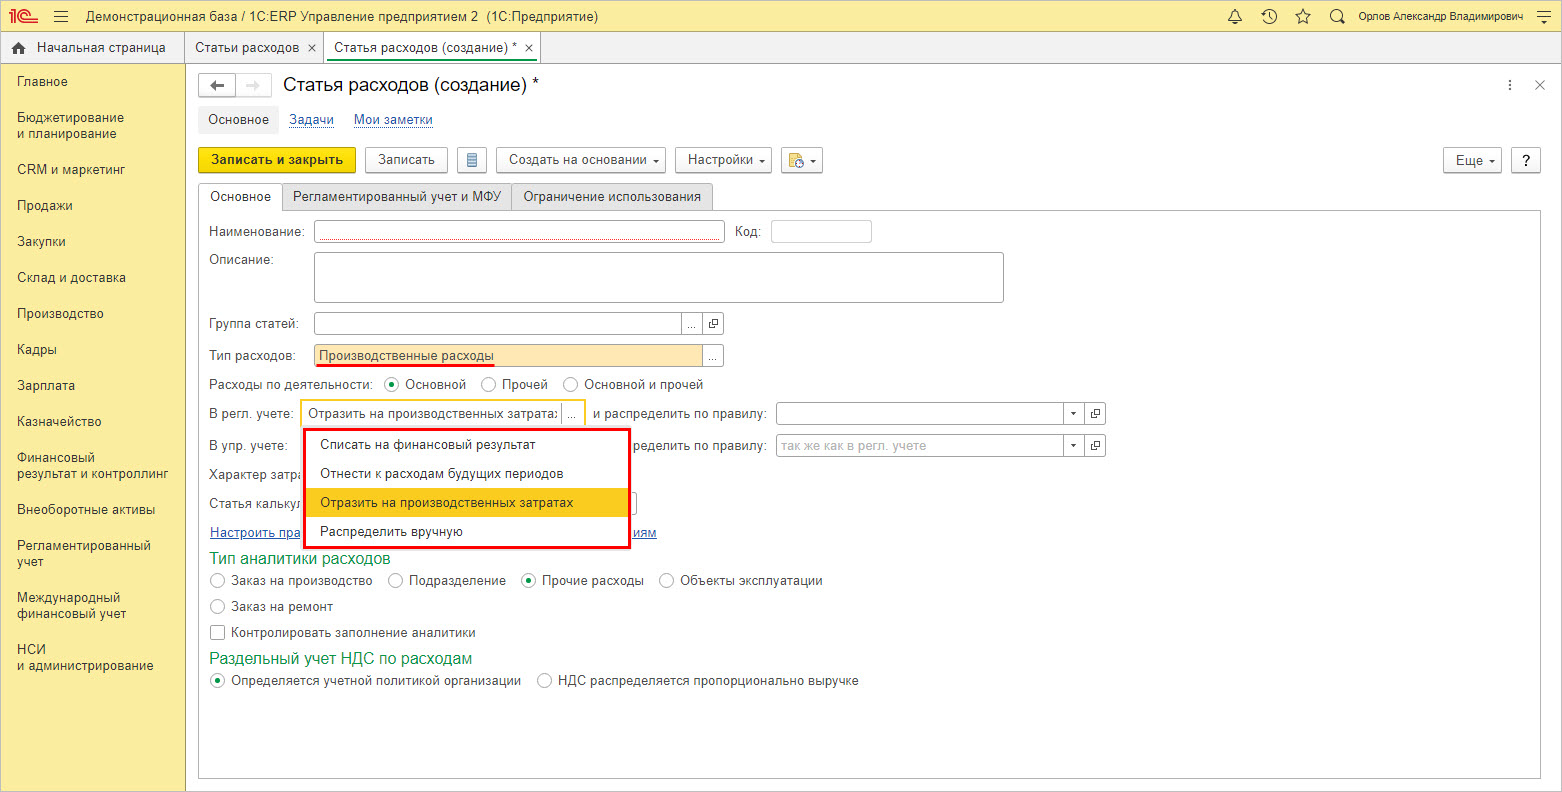
Для следующей настройки список дополнен строкой «Отразить на производственные затраты».
Каждый вариант распределения изменяет поля и порядок заполнения карточки. Например, дополнительно указывается статья калькуляции.
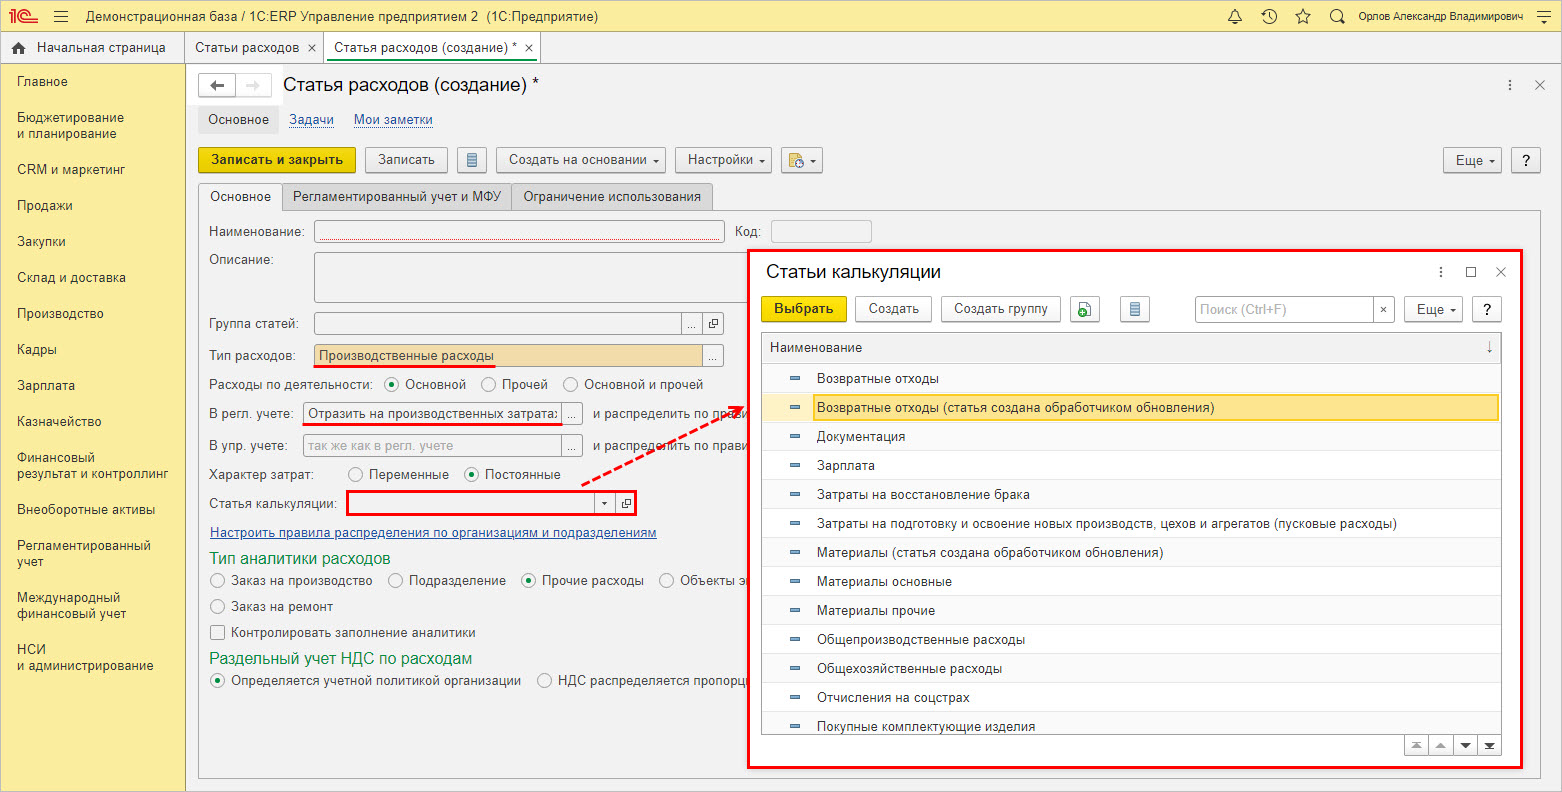
Задается правило, чтобы распределить расходы.

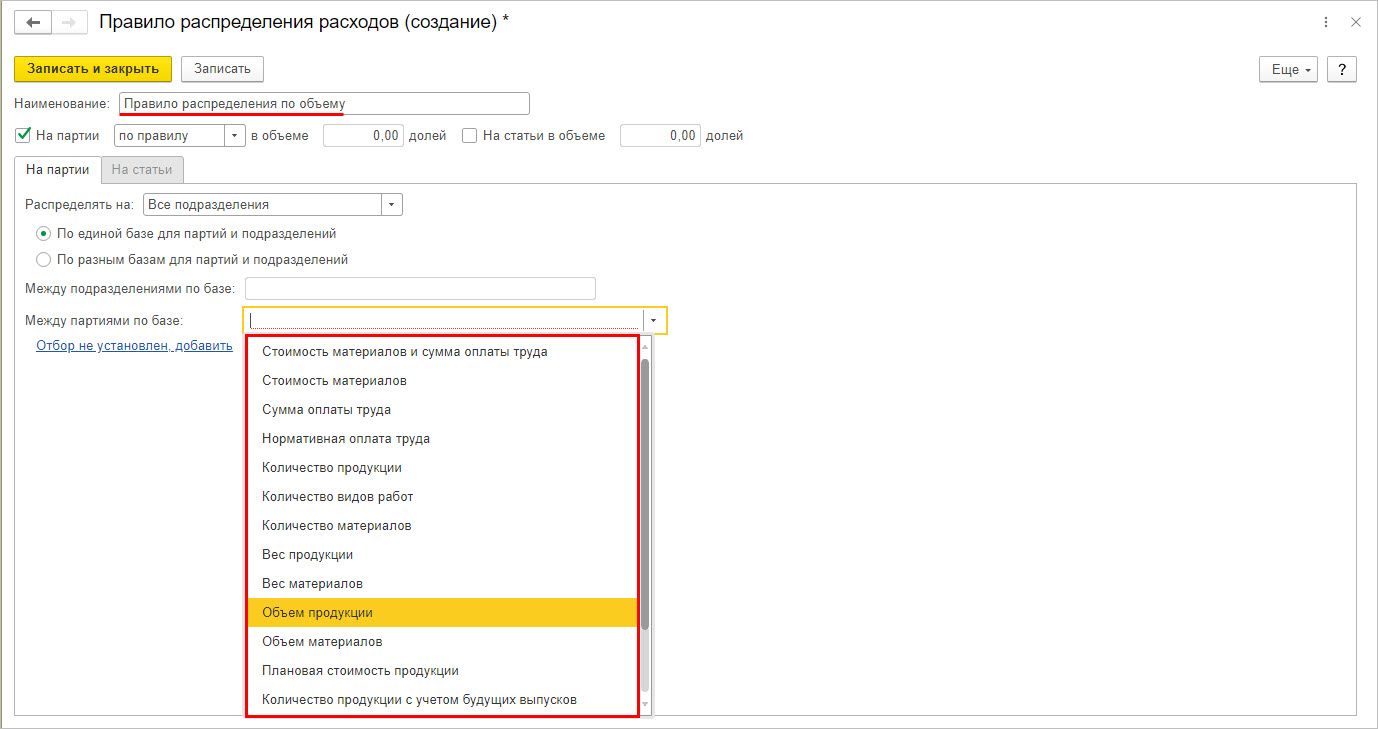
Пользователь имеет возможность создать свое правило распределения расходов, щелкнув правой кнопкой мышки в справочнике и выбрав команду «Создать». Для каждого «элемента-правила» задается метод распределения и база распределения, определяющая соразмерно чему распределять:
- стоимости, количеству или весу материалов;
- сумме оплаты труда фактический или по нормативу;
- количеству, объему или весу продукции и другим показателям.
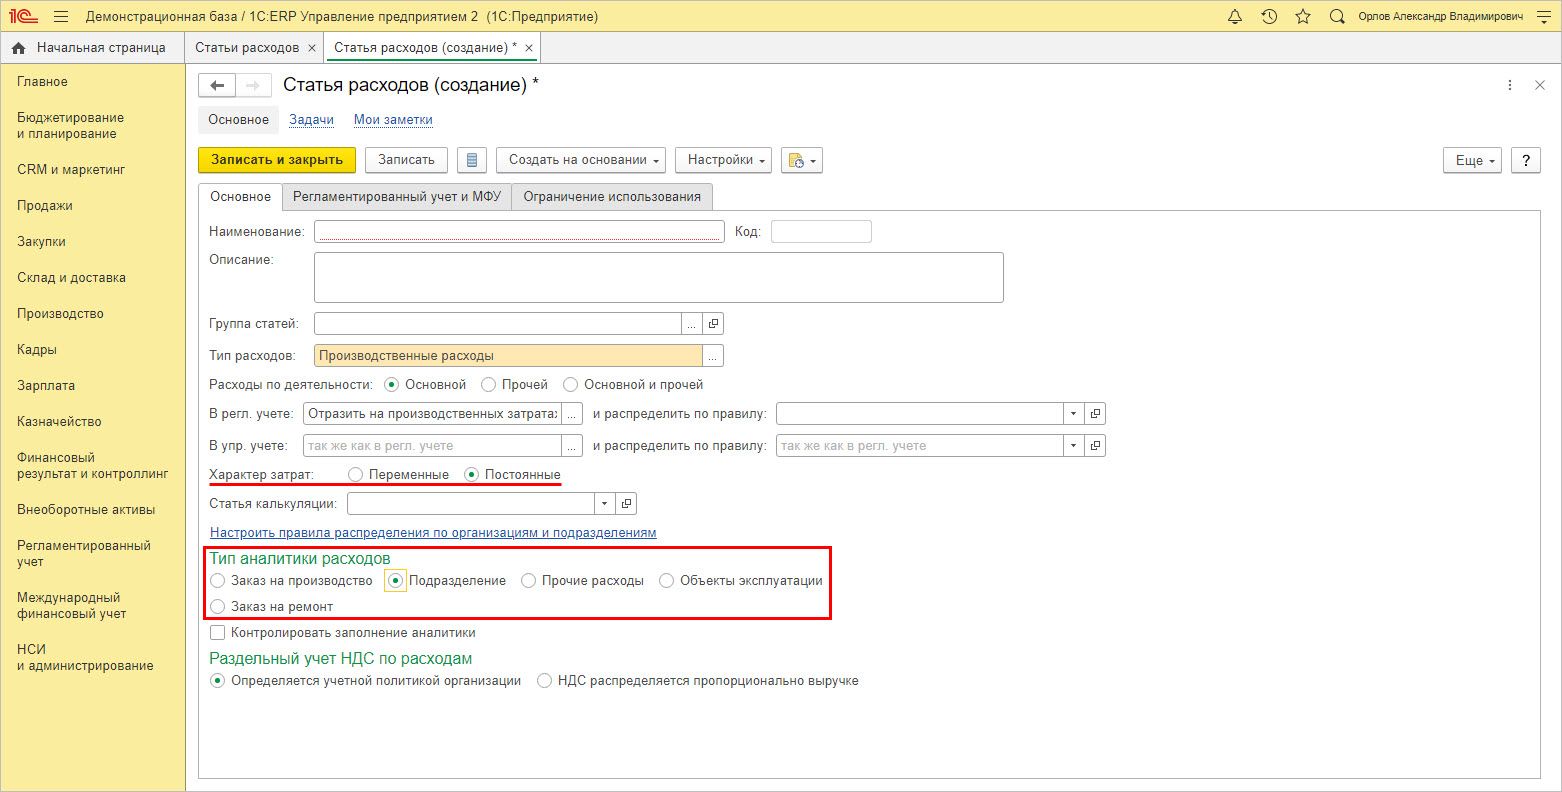
Для элемента определяется характер и задается тип аналитики расходов.
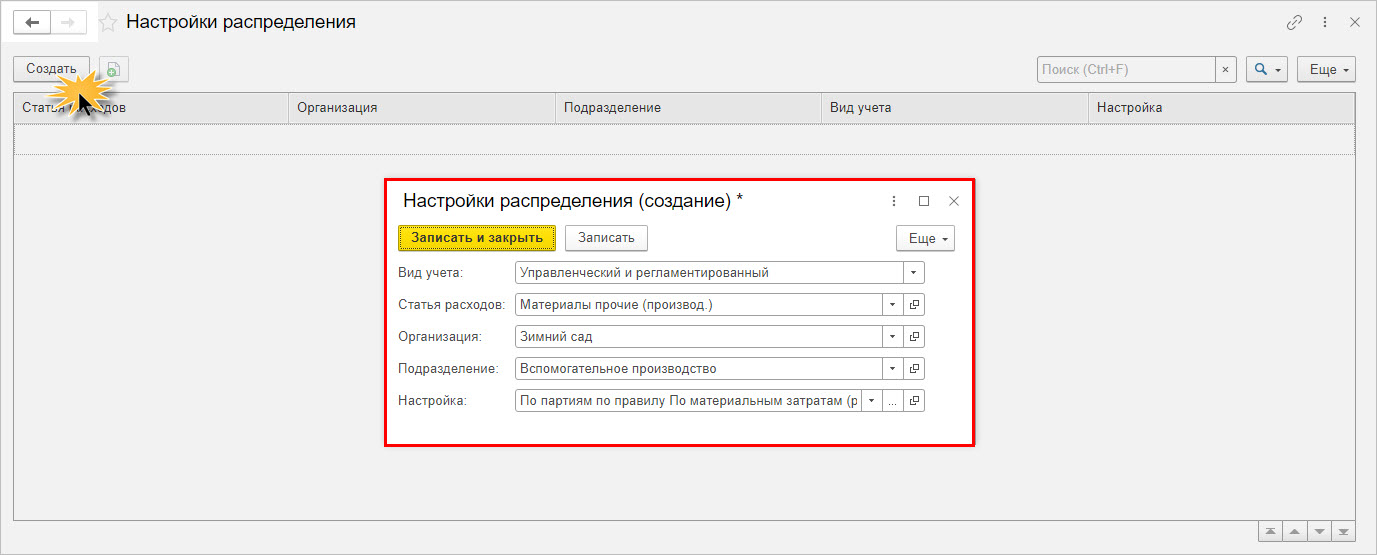
Для аналитики «Подразделение» по гиперссылке «Настроить правила распределения по организациям и подразделениям» пользователь создает и задает настройку распределения статьи затрат.
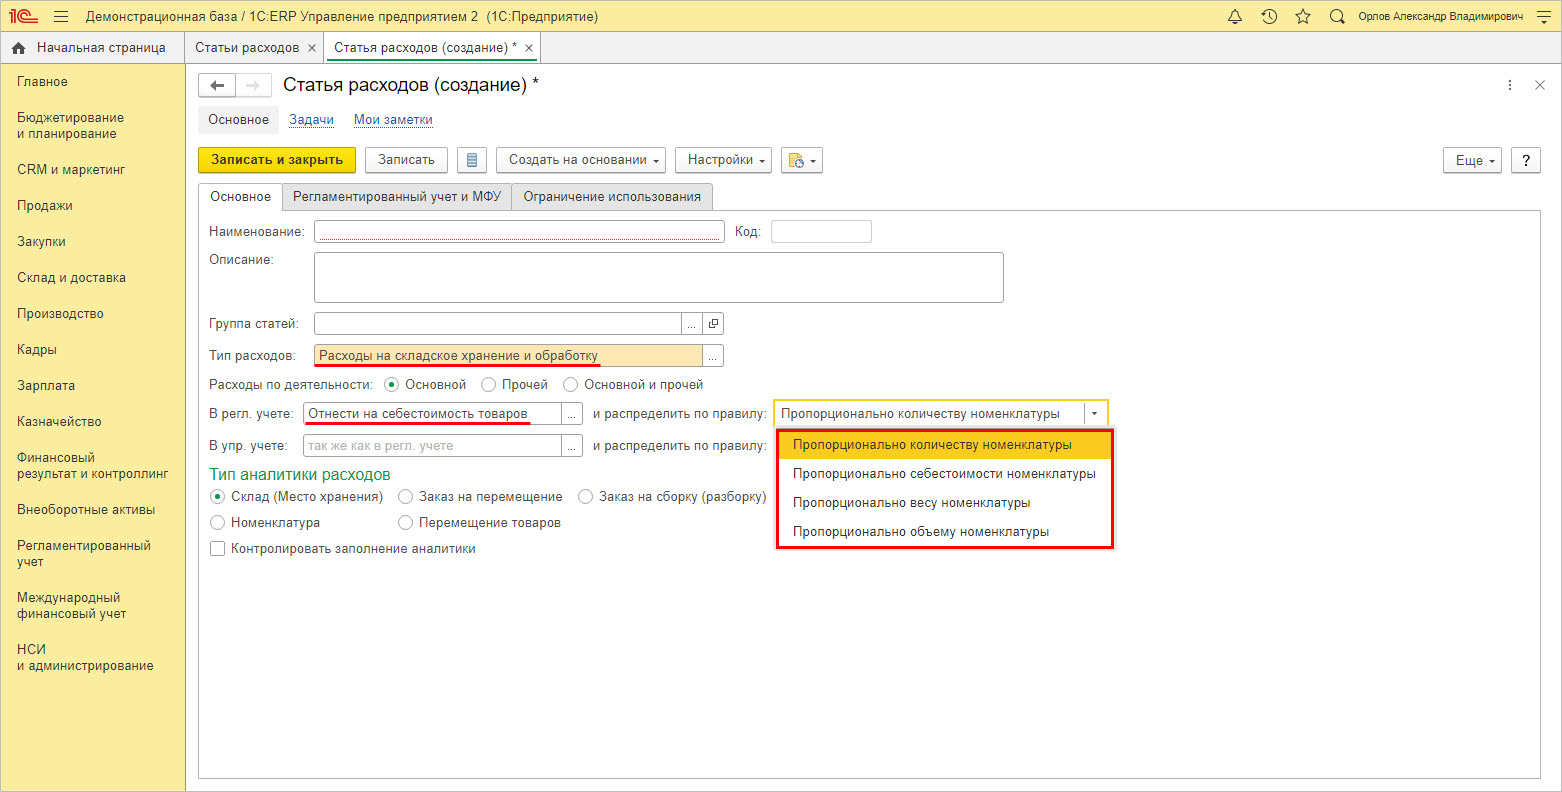
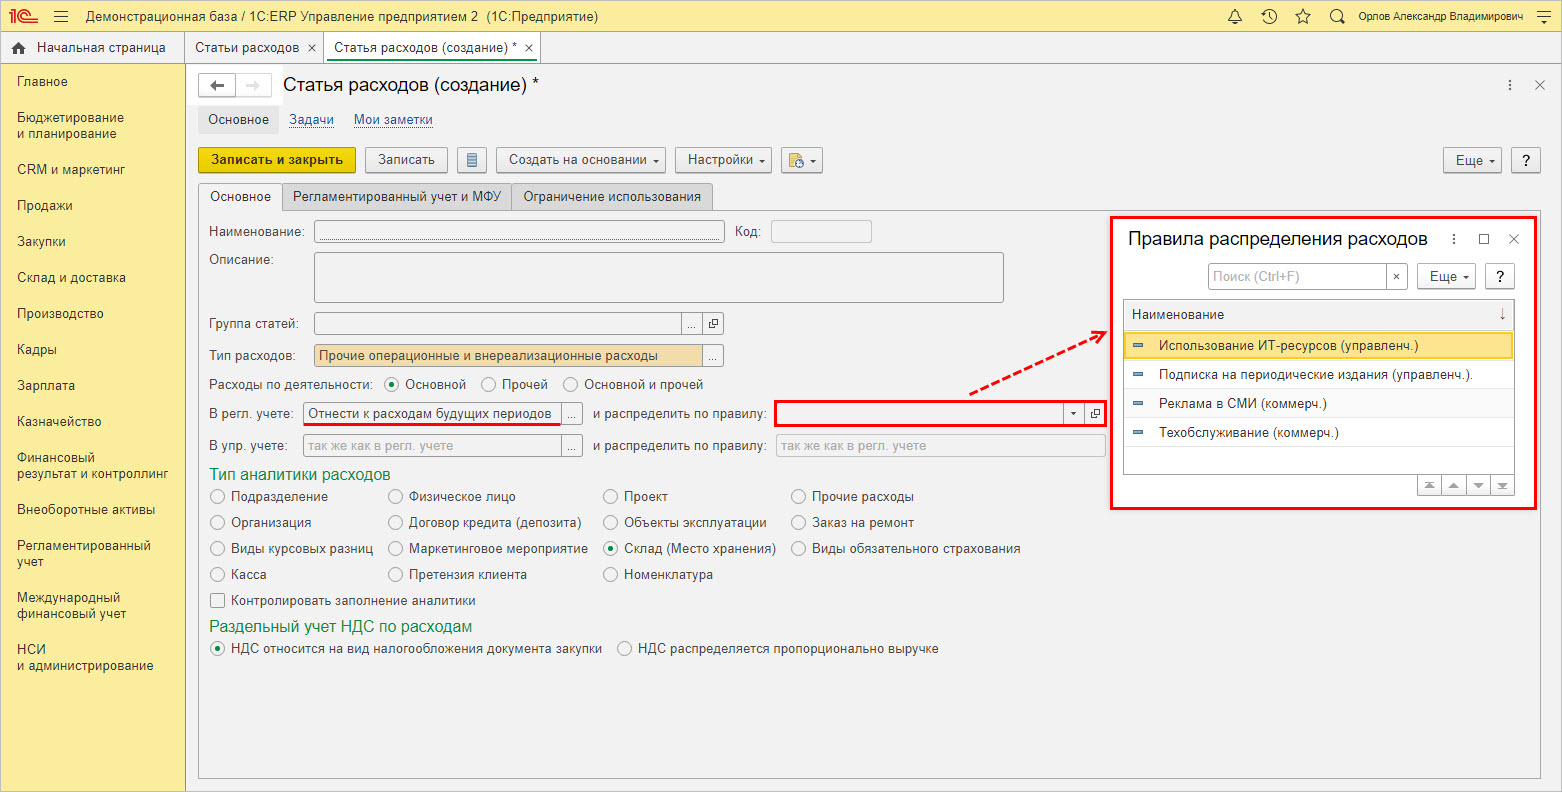
При описании статьи расходов, затраты которой относятся на себестоимость товаров, дополнительно задается правило распределения – см. список на скрине.
При списании на финансовые результаты произведенных трат, в 1С ЕРП задается правило распределения – см. список вариантов на скрине.

При отнесении затрат к расходам будущих периодов, для каждого элемента также задается правило распределения.
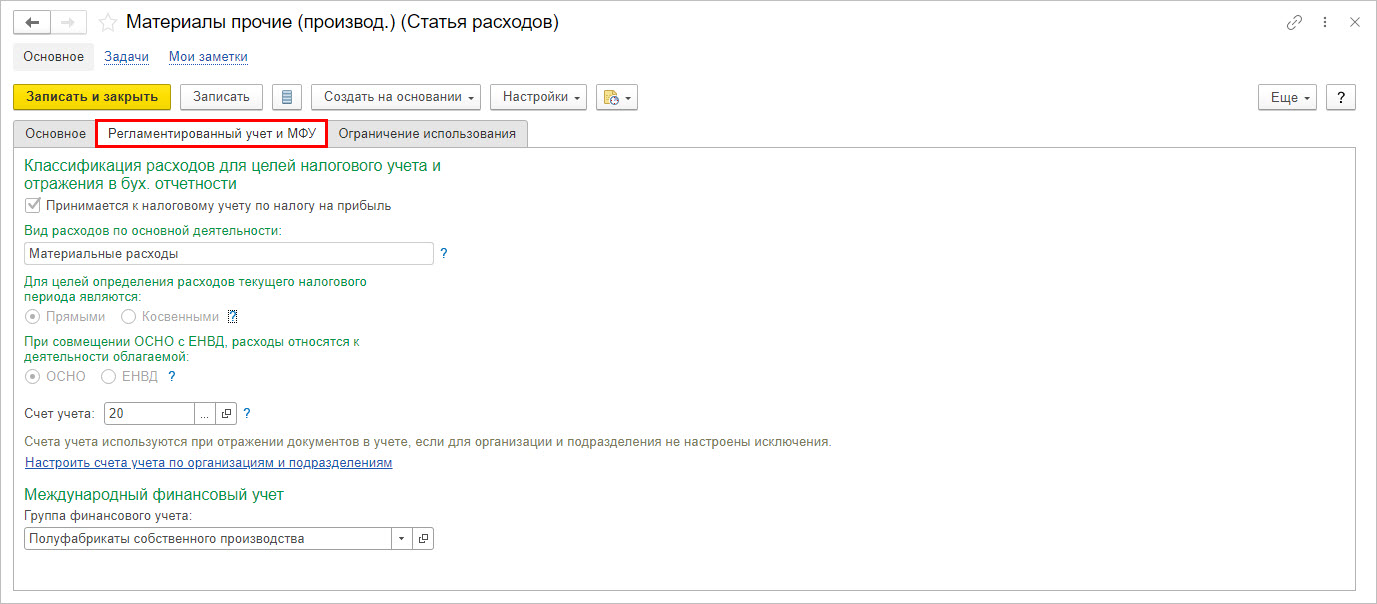
На вкладке «Регламентированный учет и МФУ» задаются настройки учета для «элемента-статьи», в т.ч. задается счет учета отнесения настраиваемых «элементов-статей» справочника.
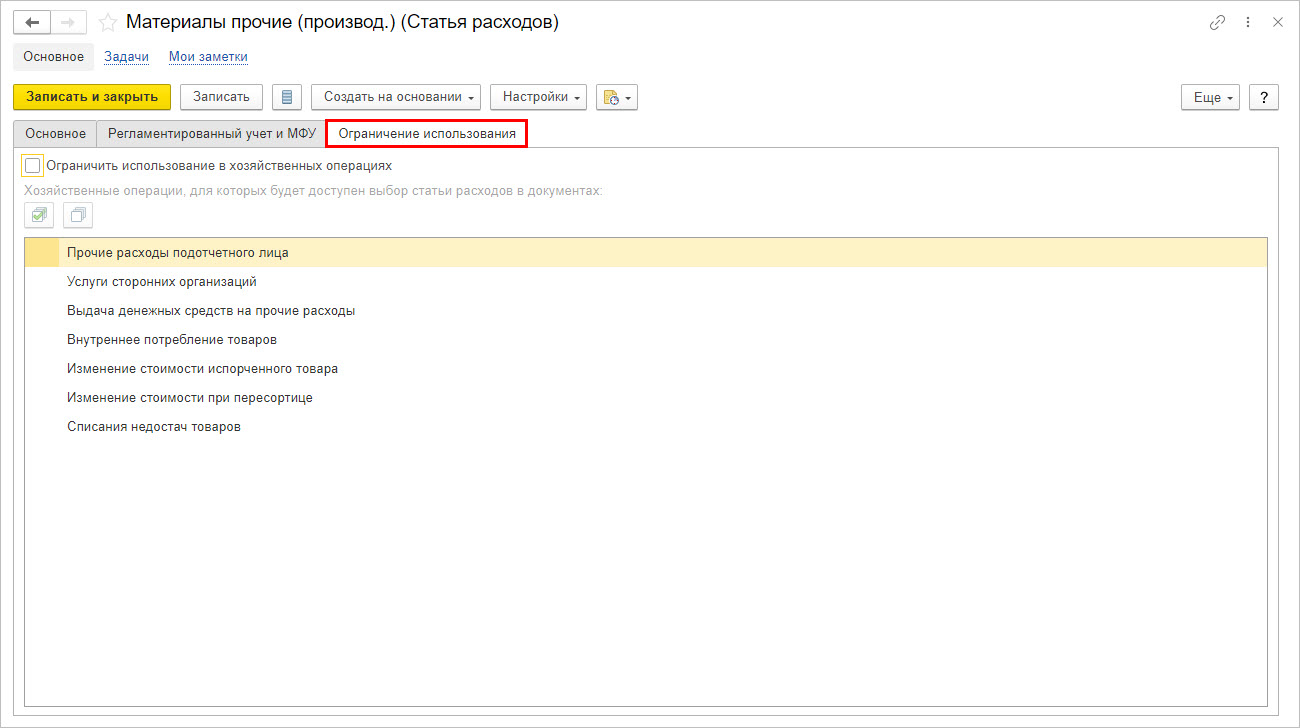
На закладке «Ограничения использования» видно, в каких документах задействован данный справочник. Т.е. при заполнении перечисленных документов, указывается, на какую статью затрат относить те или иные расходы.
При установленной галочке-ограничении, пользователь может конкретизировать (ограничить) список документов, в которых можно использоваться данную статью затрат.
Таким образом в создаваемых элементах справочника оговариваются настройки их отражения в регламентированном учете и указывается порядок распределения каждого из видов затрат в 1С:ERP.
Процесс отражения затрат
Рассмотрим, как собираются затраты, где они указываются и задействованы в 1С:ЕРП на примере ООО «Зимний сад».
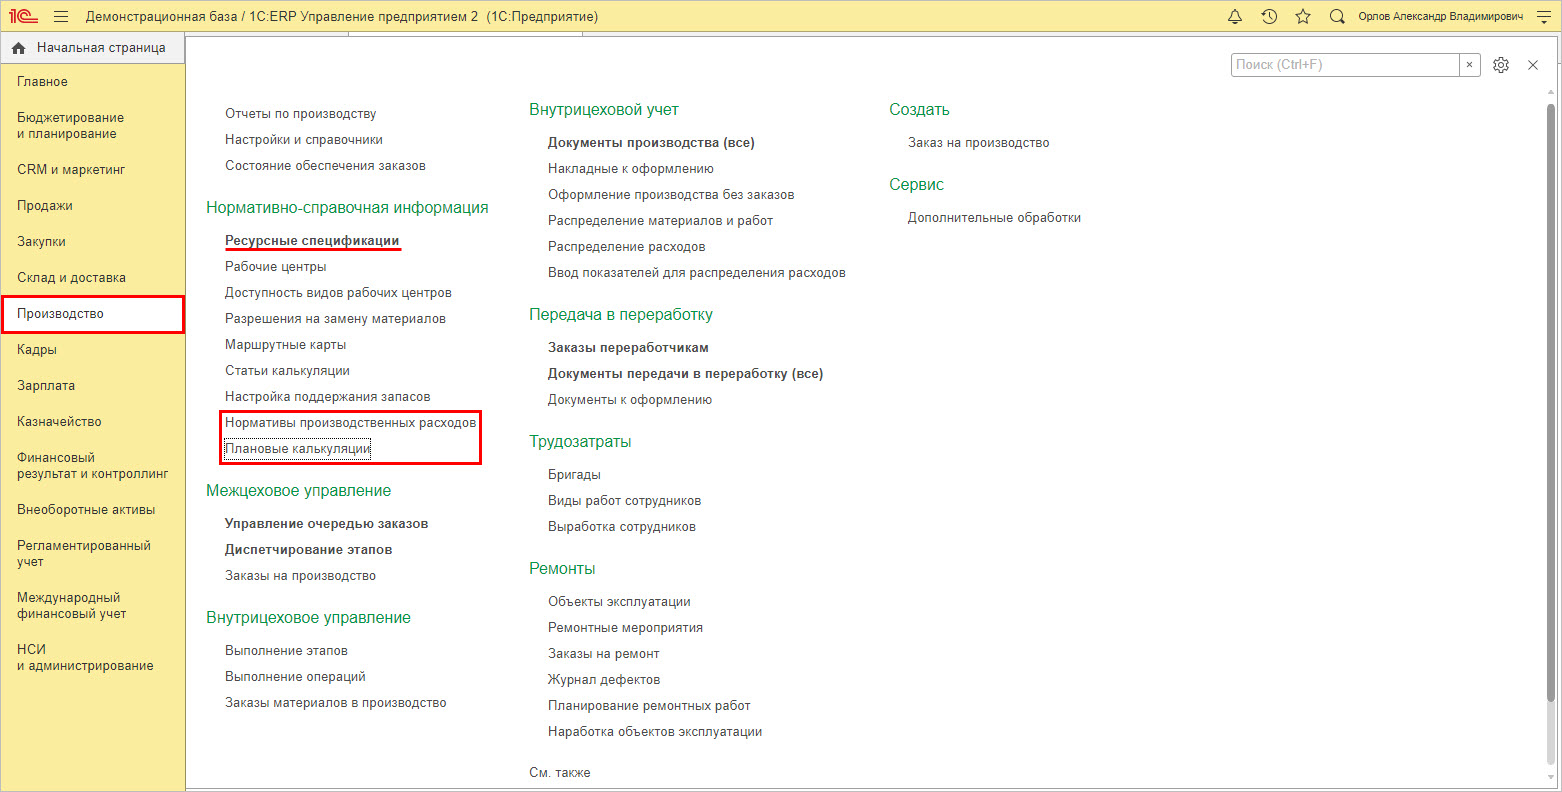
Перейдите в раздел «Производство» — «Ресурсная спецификация».
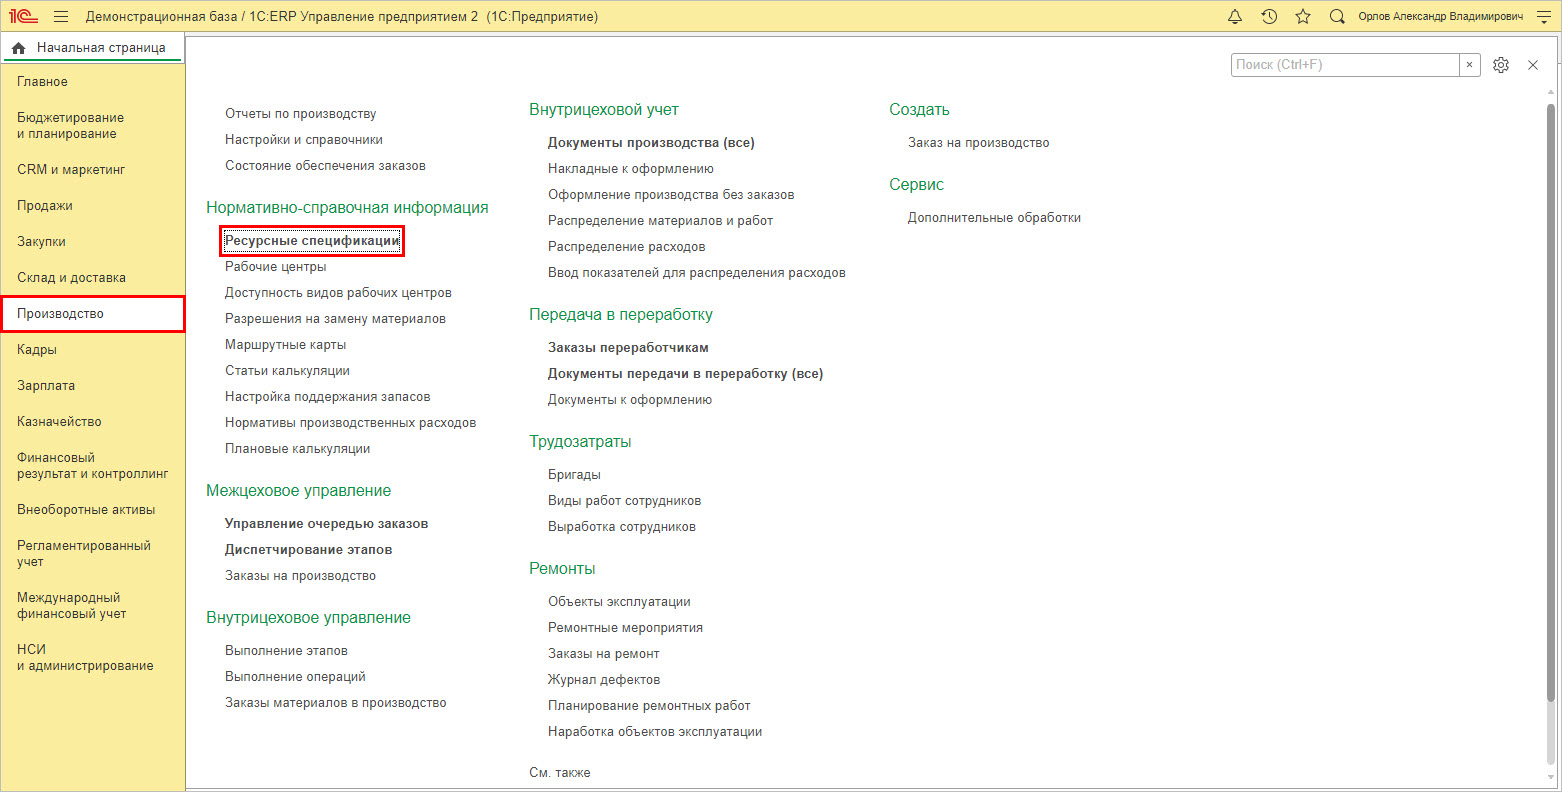
Ресурсная спецификация создается на каждый выпускаемый продукт – изделие.
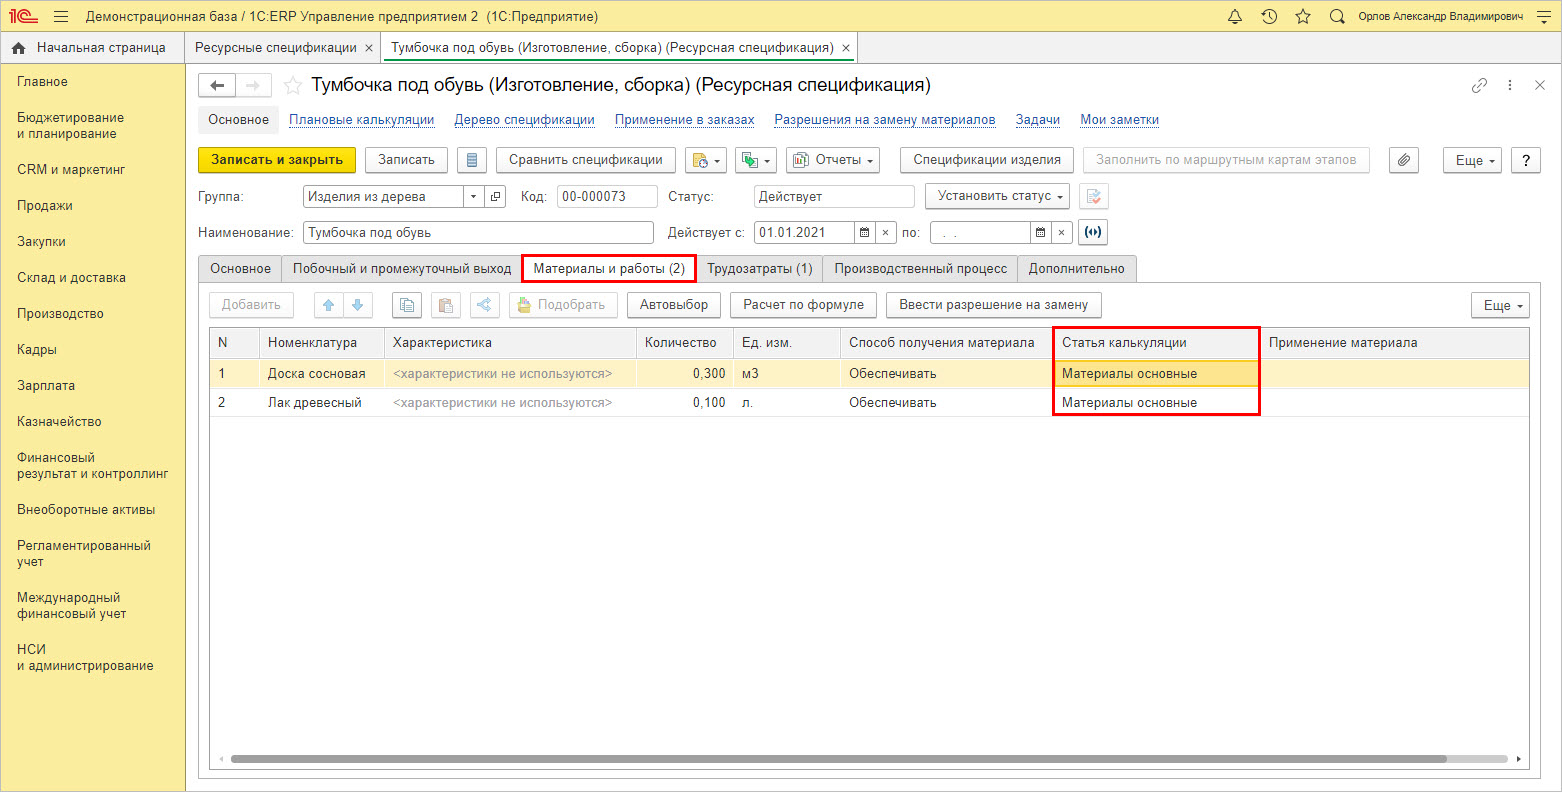
На закладке «Материалы и работы» отражаются прямые затраты сырья и материалов, с указанием статей калькуляции. В нашем примере ООО «Зимний сад» занимается производством и реализацией мебели. На изготовление изделия «Тумбочка» под обувь в спецификации отражена используемая номенклатура материалов, которая относится на статью калькуляции «Материалы основные».
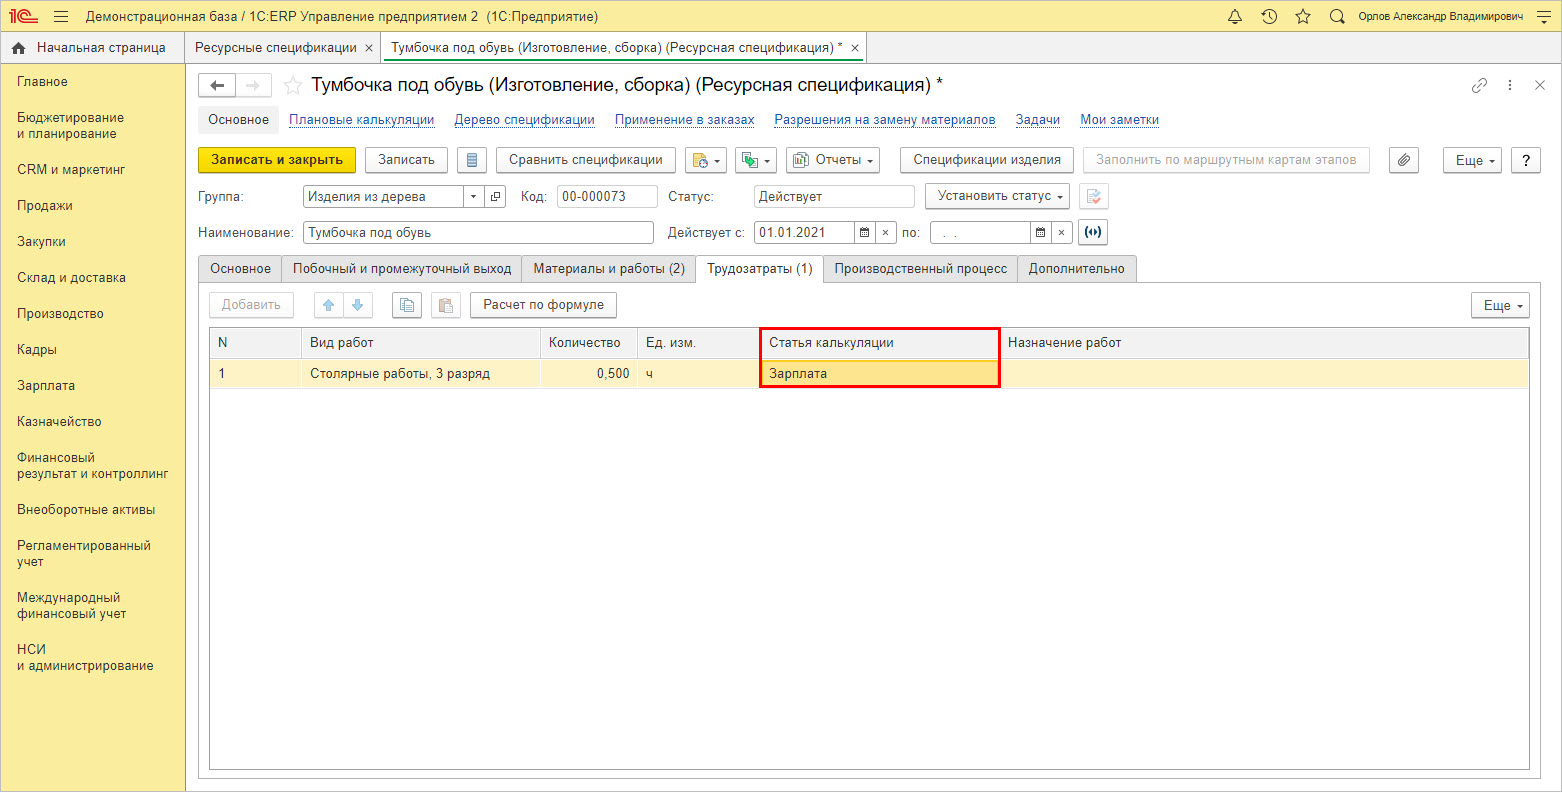
На закладке «Трудозатраты» отражаются виды работ также с указанием статьи калькуляции – в нашем примере «Зарплата».
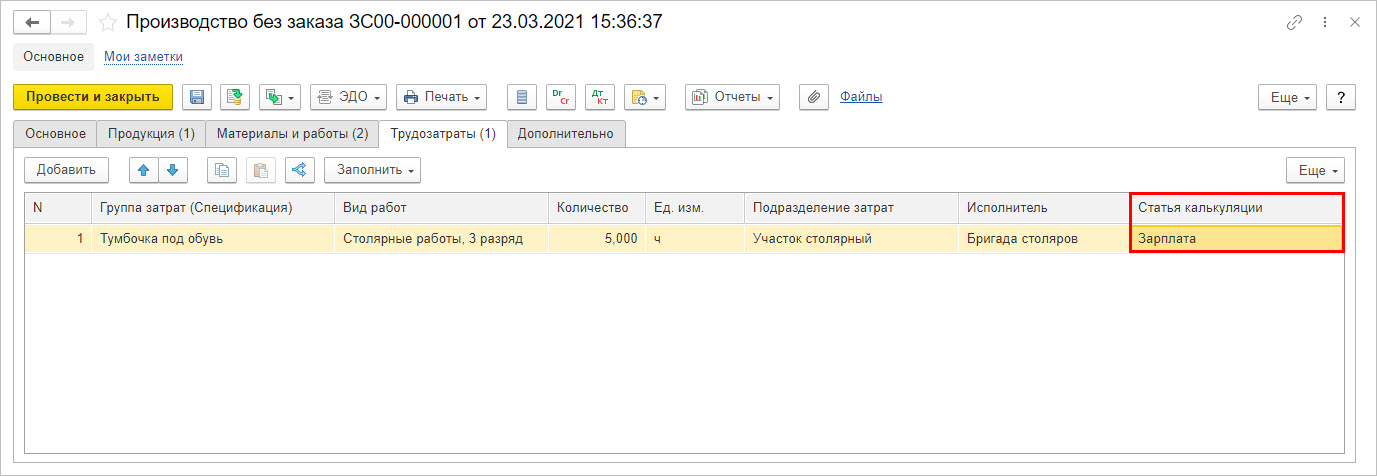
При оформлении выпуска продукции в документе, который отражает затраты на производство, выделена графа «Статья калькуляции». В нашем примере по ООО «Зимний сад» сформирован документ «Производство без заказа», отражающий изготовление изделий «Тумбочки под обувь».

На вкладке «Трудозатраты» также видна статья калькуляции по ОТ работников, участвующим при изготовлении данного изделия – «Зарплата», с указанием в поле «Вид работ», в нашем примере – «Столярные работы, 3 разряд».
В следующем примере отражены затраты на электроэнергию по ООО «Зимний сад», по вспомогательному производству, контрагент «Мосэнерго». На закладке «Расходы и прочие активы» документа «Приобретение услуг и прочих активов» в графе «Статья расходов/активов» указывается аналитика затрат, рассмотренного выше справочника.
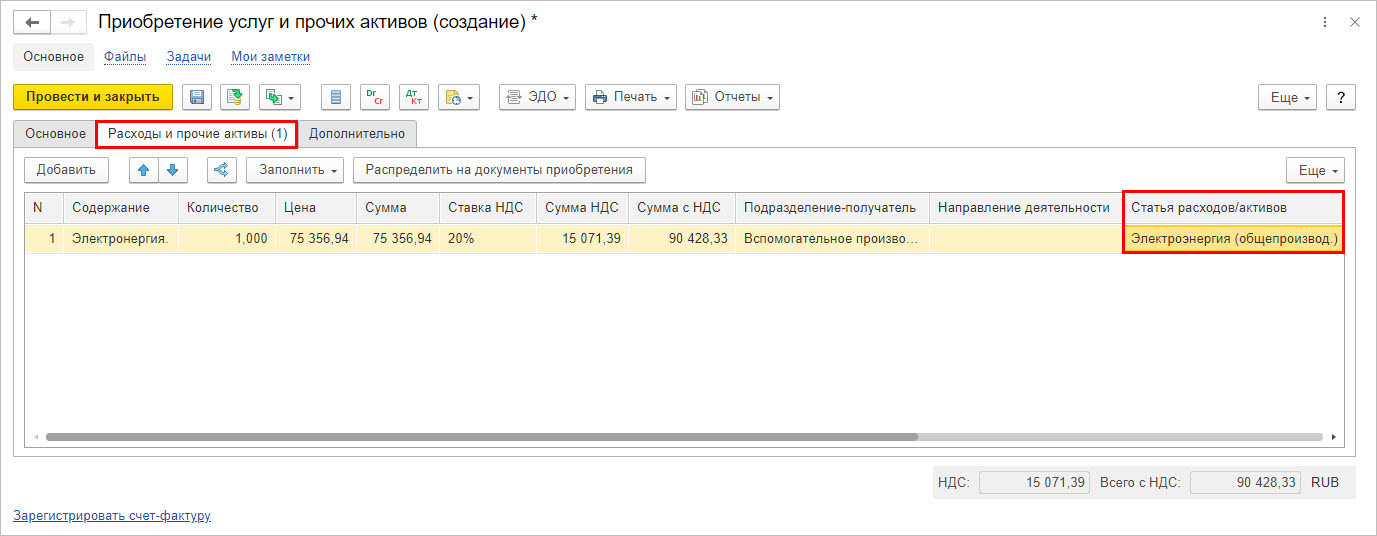
Как видим, любые произведенные затраты относятся на заданные пользователем статьи калькуляции или распределяются по указанным статьям расходам.
Рассмотрим примеры отчетов по анализу себестоимости и расходов в 1С:ЕРП.
Отчеты по анализу себестоимости продукции в 1С:ERP
Перейдите в раздел «Производство» — «Отчеты по производству».
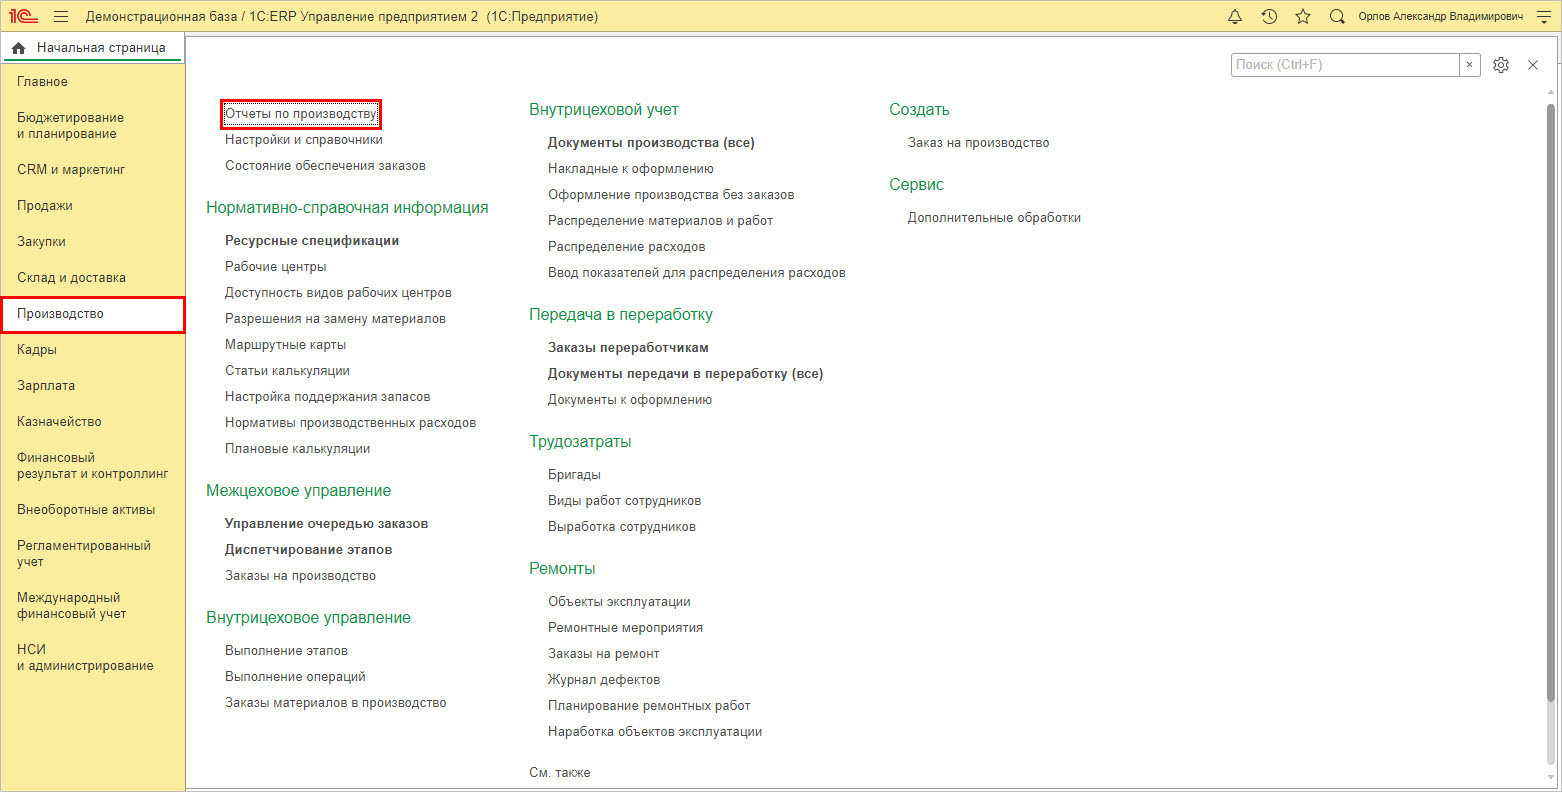
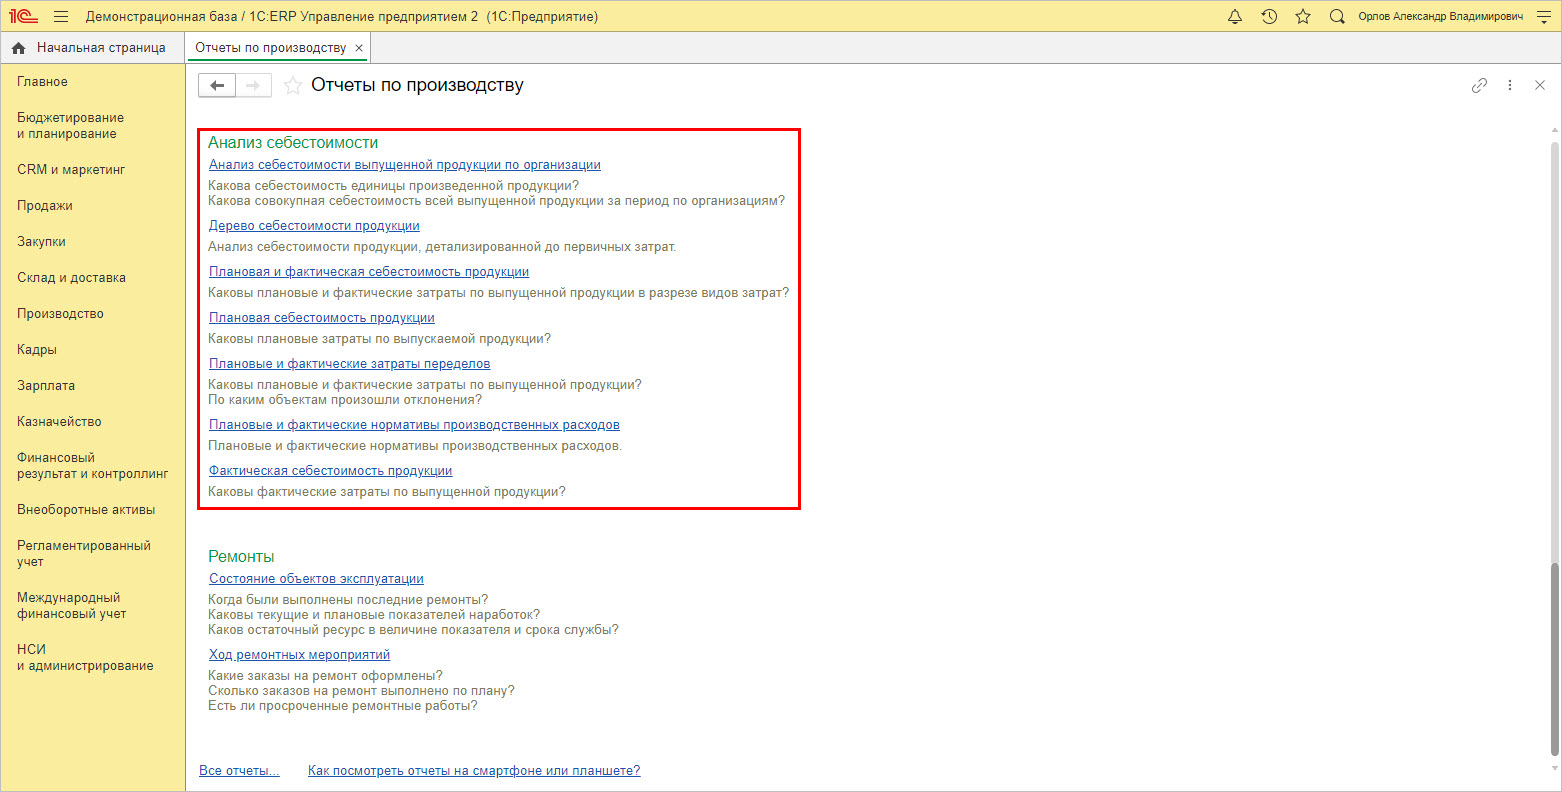
В разделе имеется блок отчетности «Анализ себестоимости».
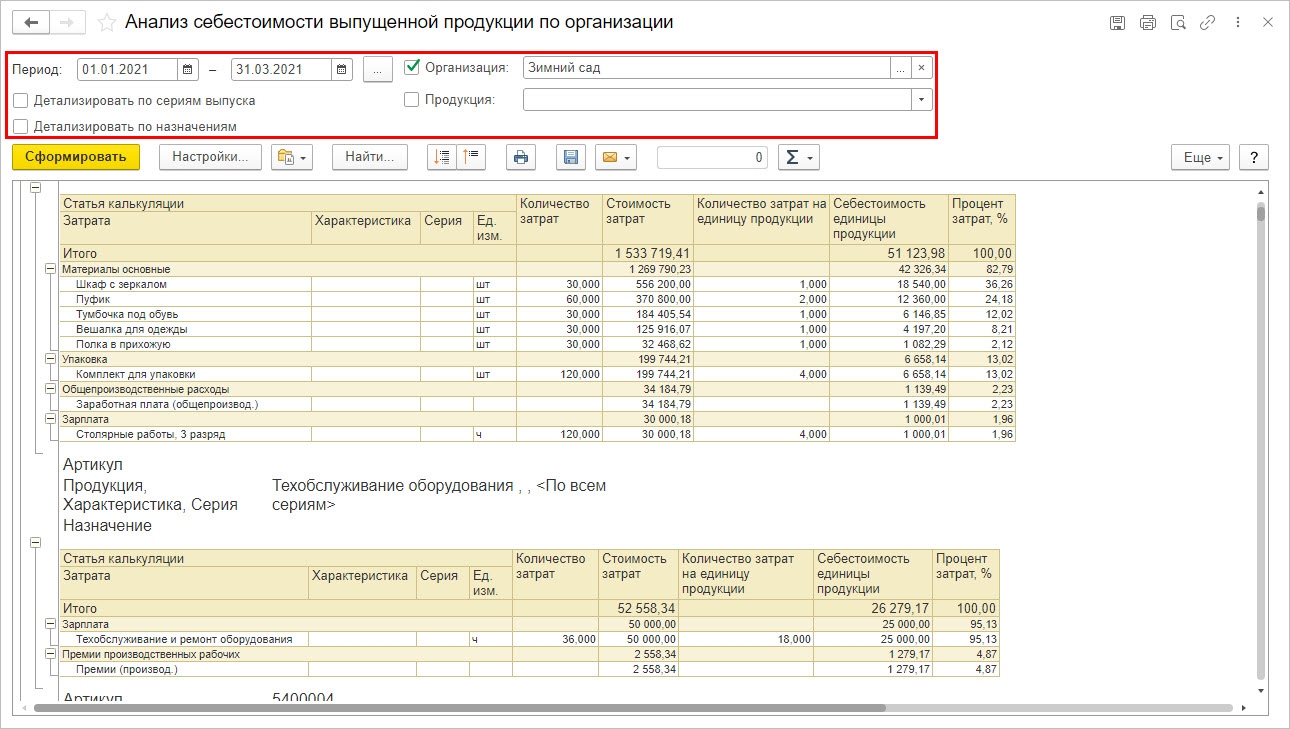
Отчет дает возможность пользователю проанализировать себестоимость по видам продукции с детализацией статей калькуляции и статей затрат за заданный промежуток времени в общем и отдельно по изделиям.
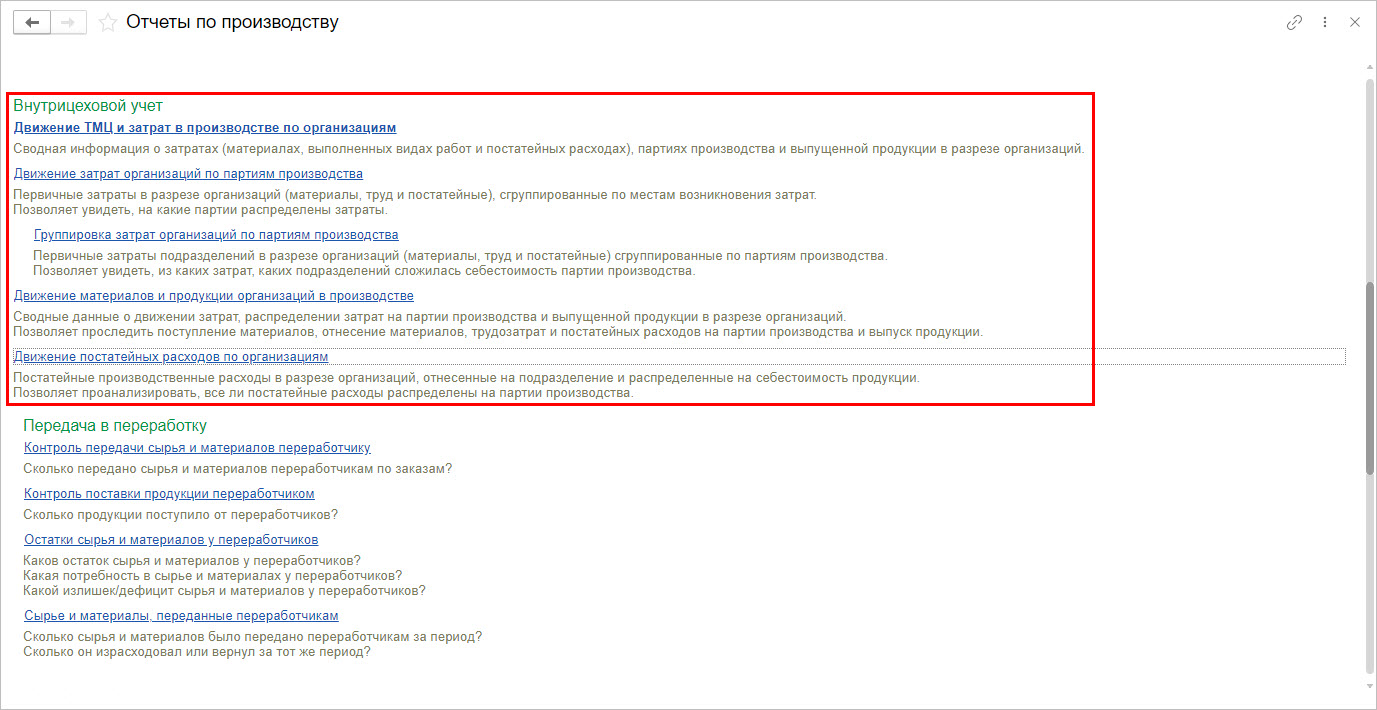
Для анализа затрат предусмотрена группа «форм-отчетов» подраздела «Внутрицеховой учет».
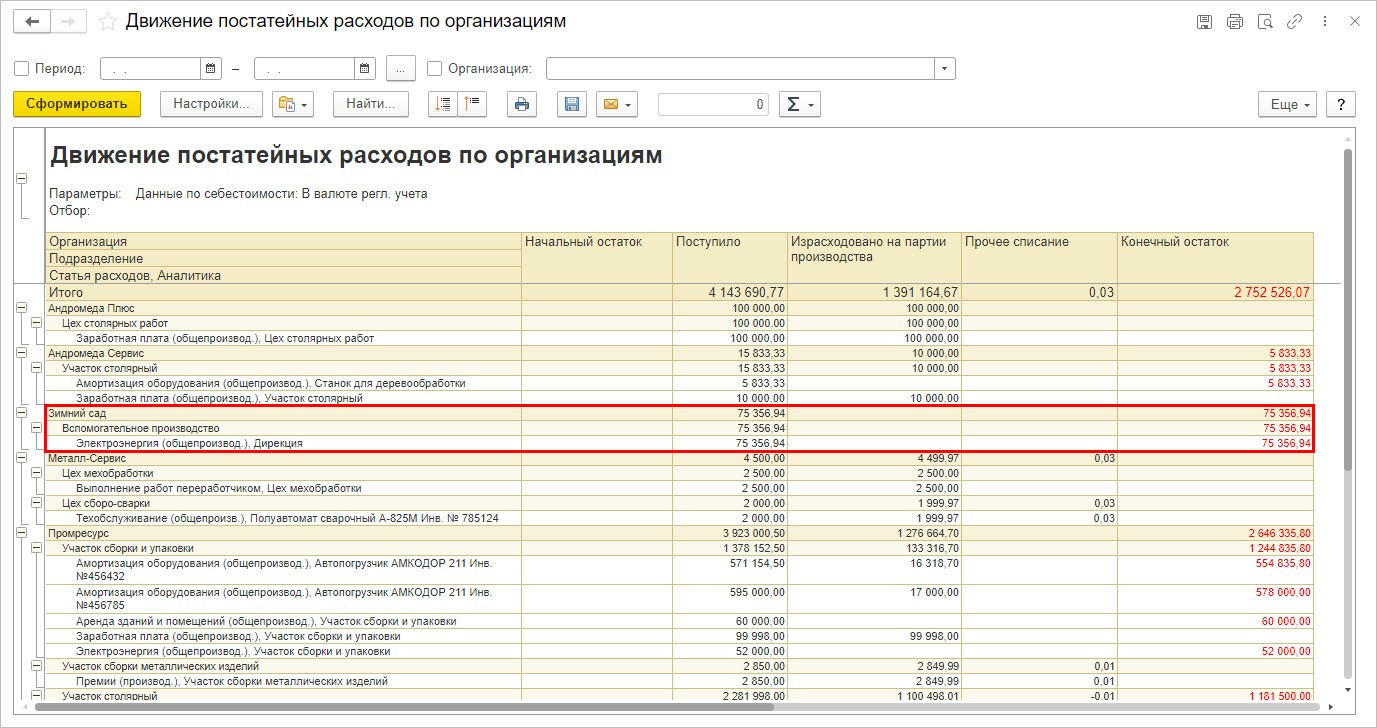
На примере отчета «Движение постатейных расходов организации» видно, что расходы в отчете группируются по подразделениям с выделением пользователем заданных в документе статей затрат. Из отчета видно, какие статьи не распределены на партии производства. Например, не распределены остались поступившие расходы по электроэнергии организации ООО «Зимний сад», отнесенные на вспомогательное производство, в сумме 75356,94 руб. Т.е. по данной сумме не произведена операция закрытия месяца и не прошло их распределение.
Отчет «Движение ТМЦ и затрат в производстве по организациям» дает пользователю информацию о затратах, сгруппированную по разделам:
- «Движение постатейных расходов»;
- «Движение затрат по партиям производства»;
- «Группировка затрат по партиям производства» и другие.

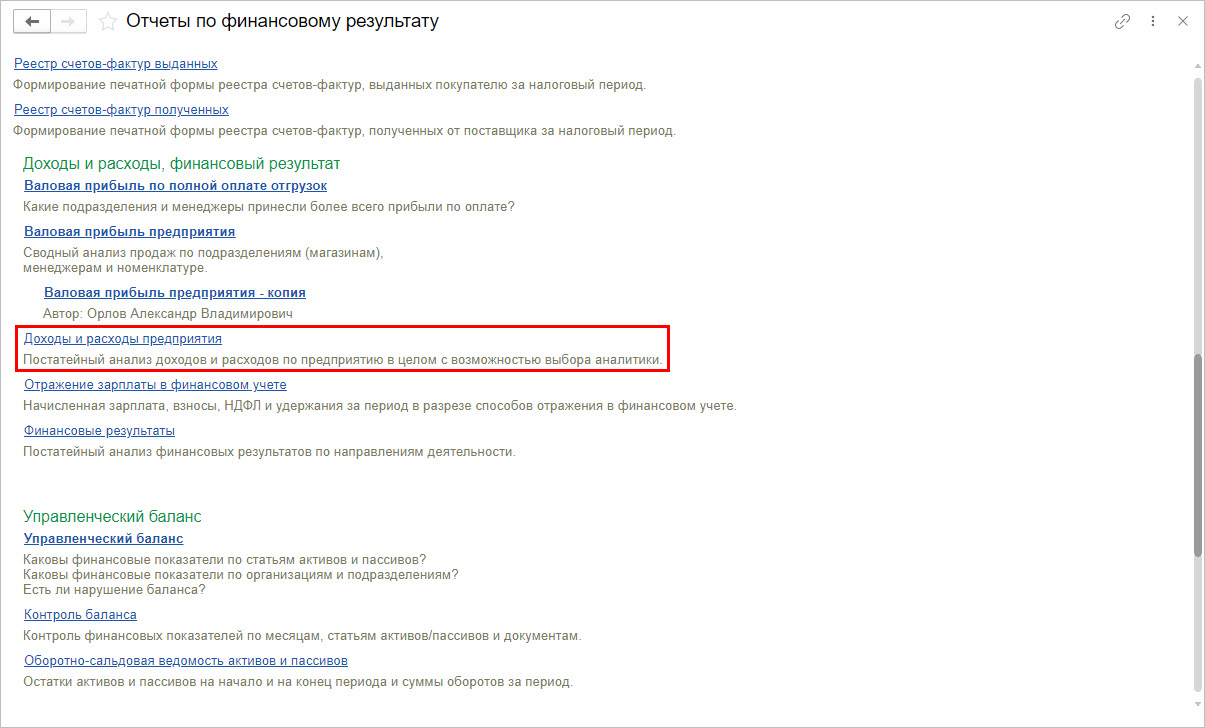
Кроме специализированных отчетов 1С:ERP умеет анализировать и прочие расходы, сформировав «форму-отчет» «Доходы и расходы», в группе «Отчеты по финансовому результату», раздела «Финансовый результат и контроллинг».
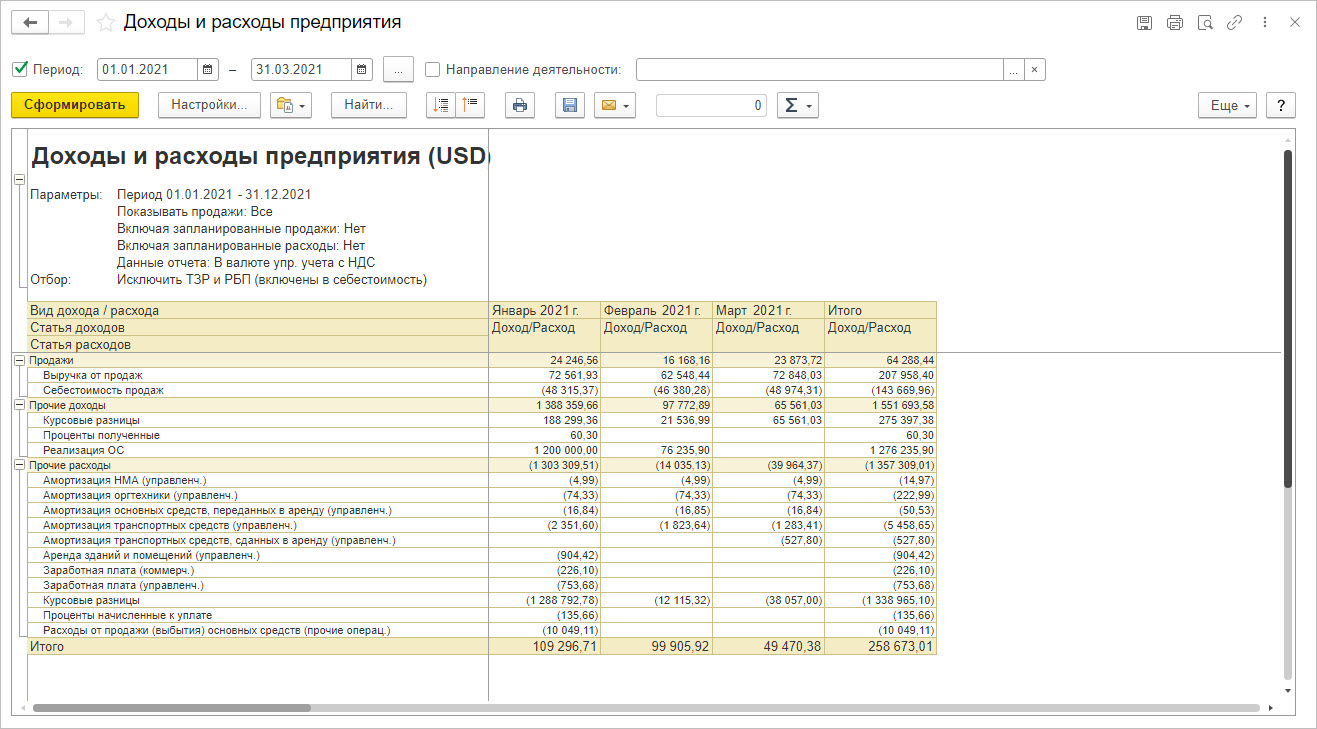
Отчет формирует информацию, детализируя постатейно прочие расходы как в общем, так и по направлениям деятельности, и по месяцам заданного периода.
Отчеты в 1С:ERP позволяют пользователю видеть общую картину затрат и расходов по предприятию, с разбиением по статьям-элементам, определяемым в ходе настройки программы. Потому, прежде чем приступить к работе, необходимо продумать их структуру и выполнить правильную настройку НСИ.
Система линейных уравнений в 1С:ERP
В программе 1С:ЕРП реализован способ расчета себестоимости партий с помощью системы линейных уравнений. Он заключается в том, что себестоимость рассчитывается в разрезе аналитики учета:
- Организаций;
- Складов;
- Номенклатуры;
- Подразделений и т.д.
В результате такого расчета себестоимость одного изделия (номенклатуры) отличается от ее себестоимости на другом складе или подразделении. Также номенклатура, имеющая разные характеристики (например, цвет), может иметь различную себестоимость.
Для дополнительной настройки «обособленного учета» расчета себестоимости, перейдите в раздел «НСИ и администрирование» — «Финансовый результат и контроллинг».
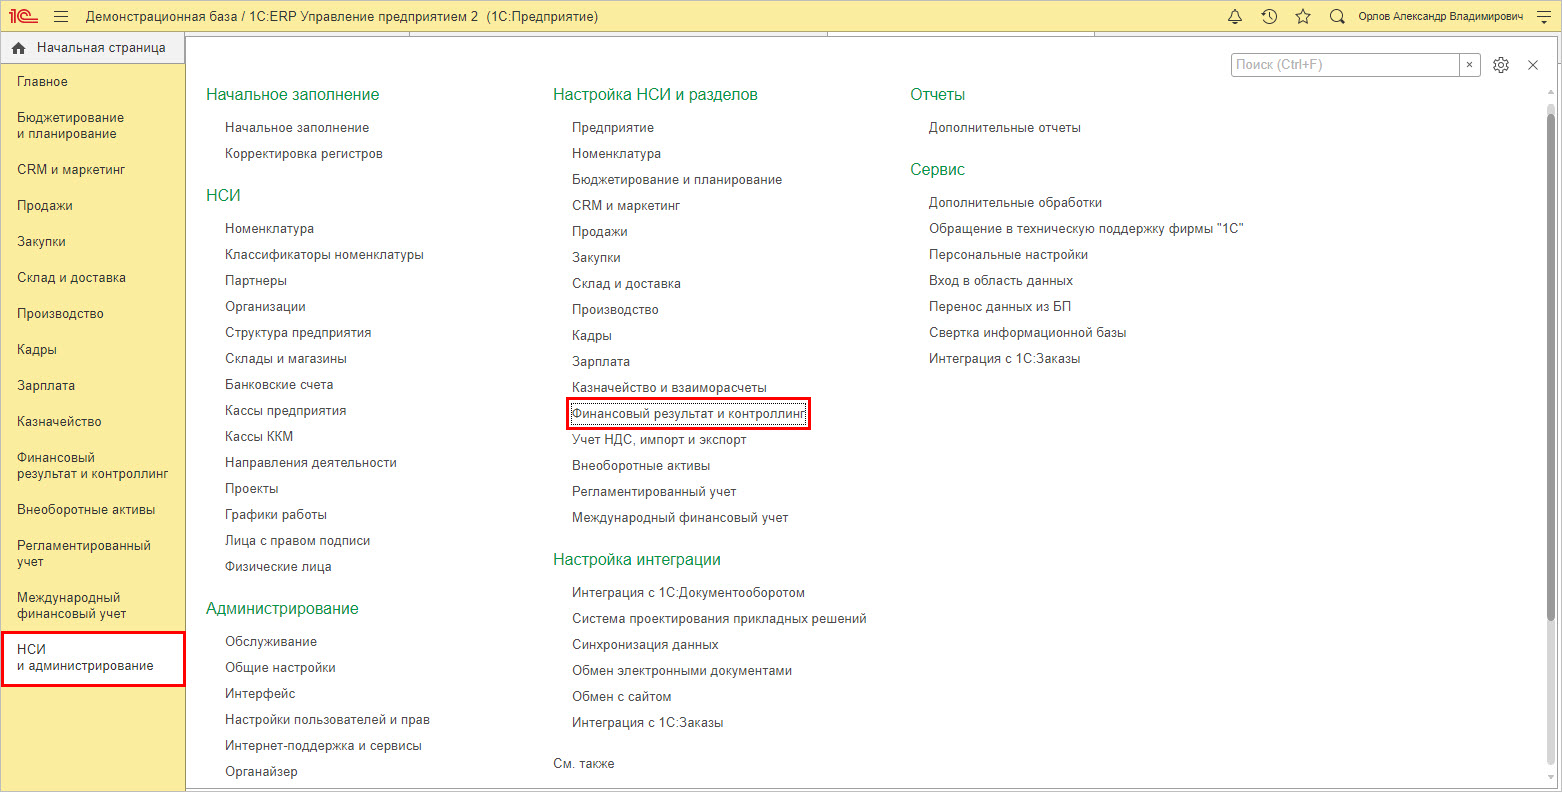
Здесь можно включить обособленный учет по:
- назначениям;
- сделкам;
- подразделениям или менеджерам.
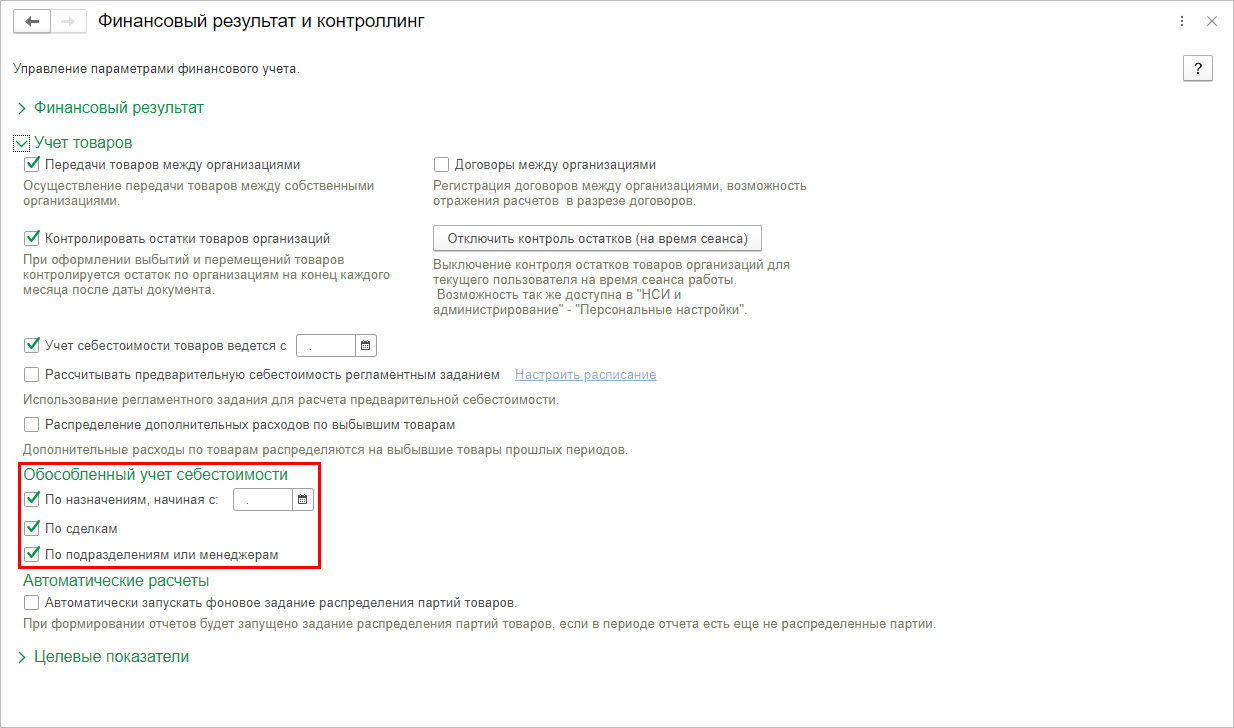
Для расчета себестоимости по каждой аналитике программа задает линейное уравнение для корректного расчета себестоимости и остатков в разрезе детализаций.
Способы планирования затрат (планы производства, бюджеты себестоимости)
При планировании затрат на производство во внимание берутся фактические показатели предприятия за определенный период. Само же планирование заключается в определении состава затрат и их оценке.
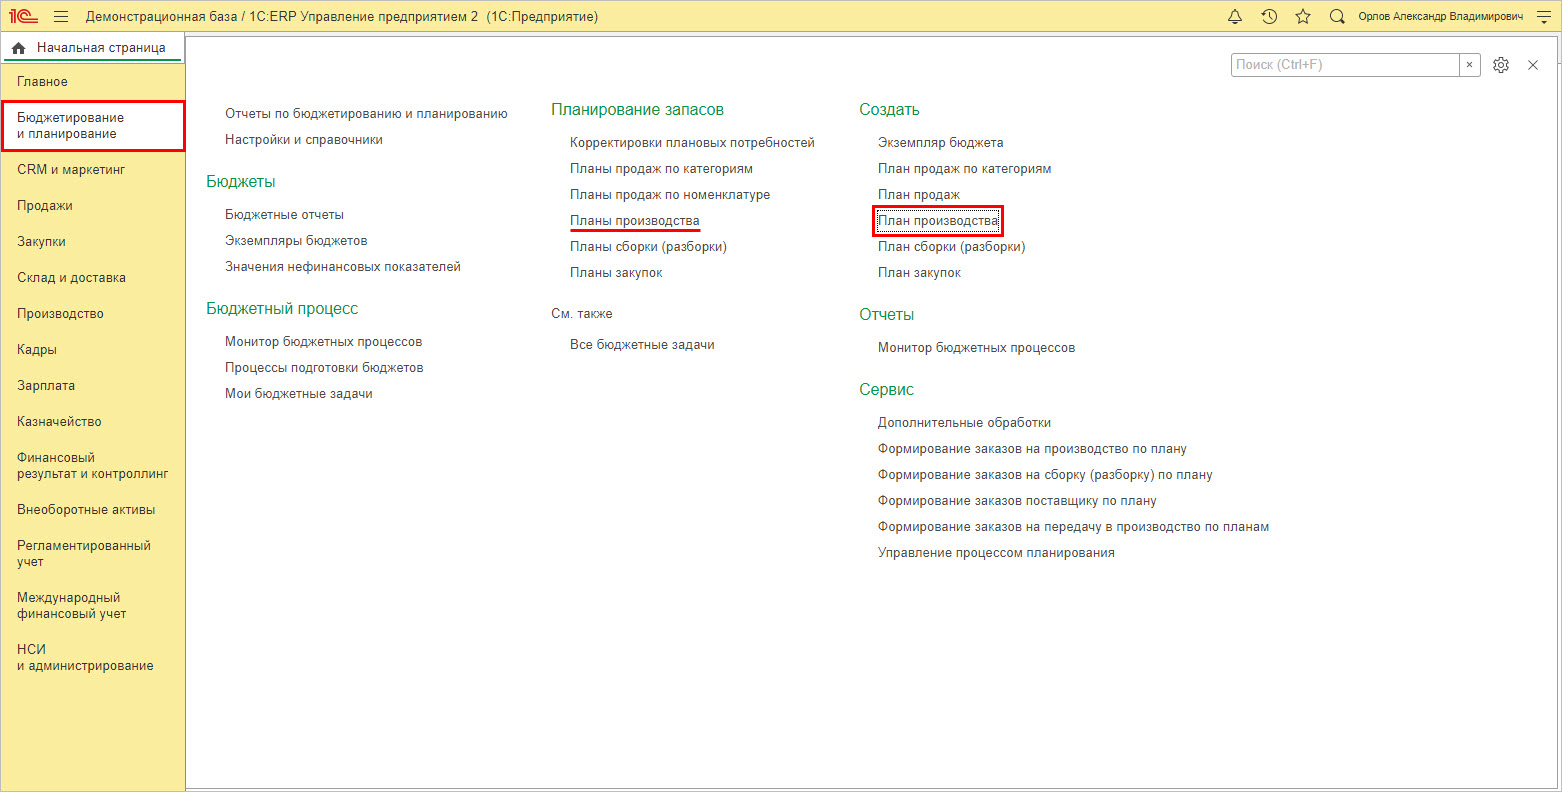
Функциональная опция планирования в 1С:ERP включена в разделе «НСИ и администрирование» — «Бюджетирование и планирование». В подразделе «Планирование» установлена галочка использования в ЕРП «Планов производства».
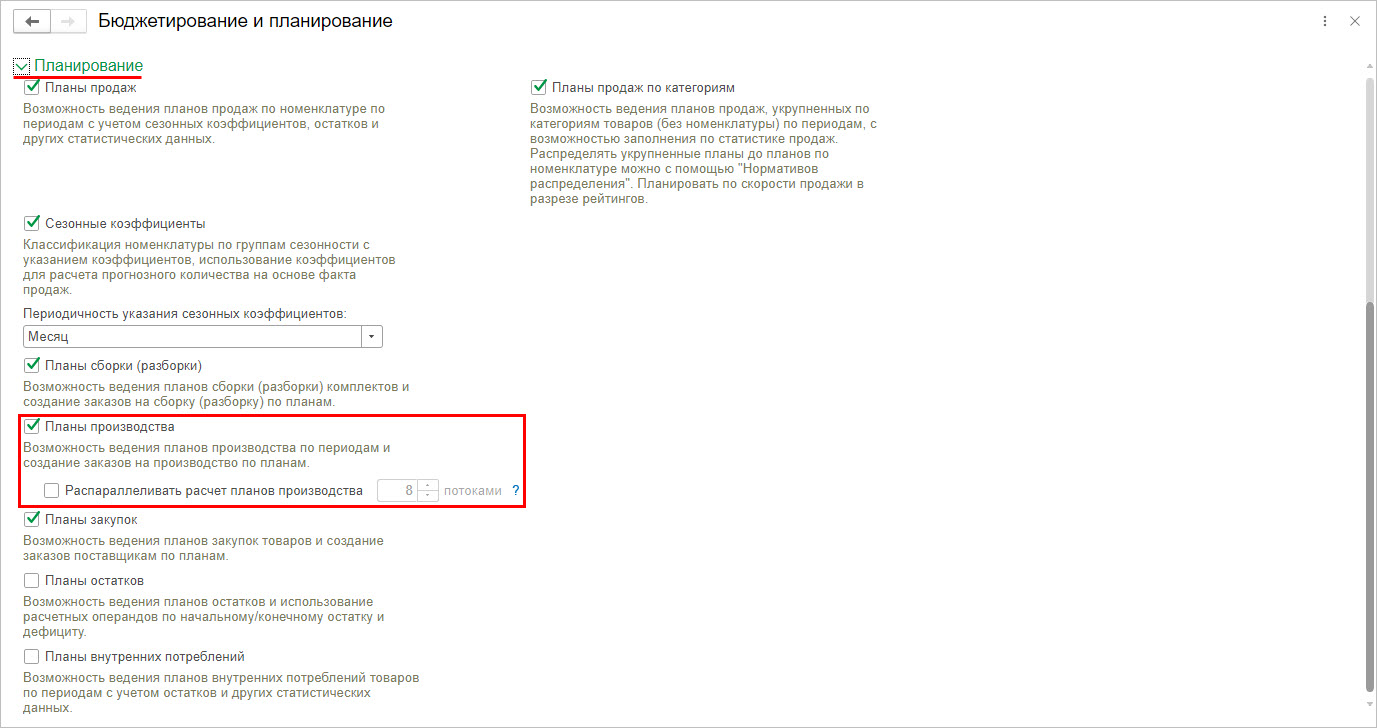
Данная опция позволяет пользователю работать с таким документом, как «План производства», в разделе «Бюджетирование и планирование».
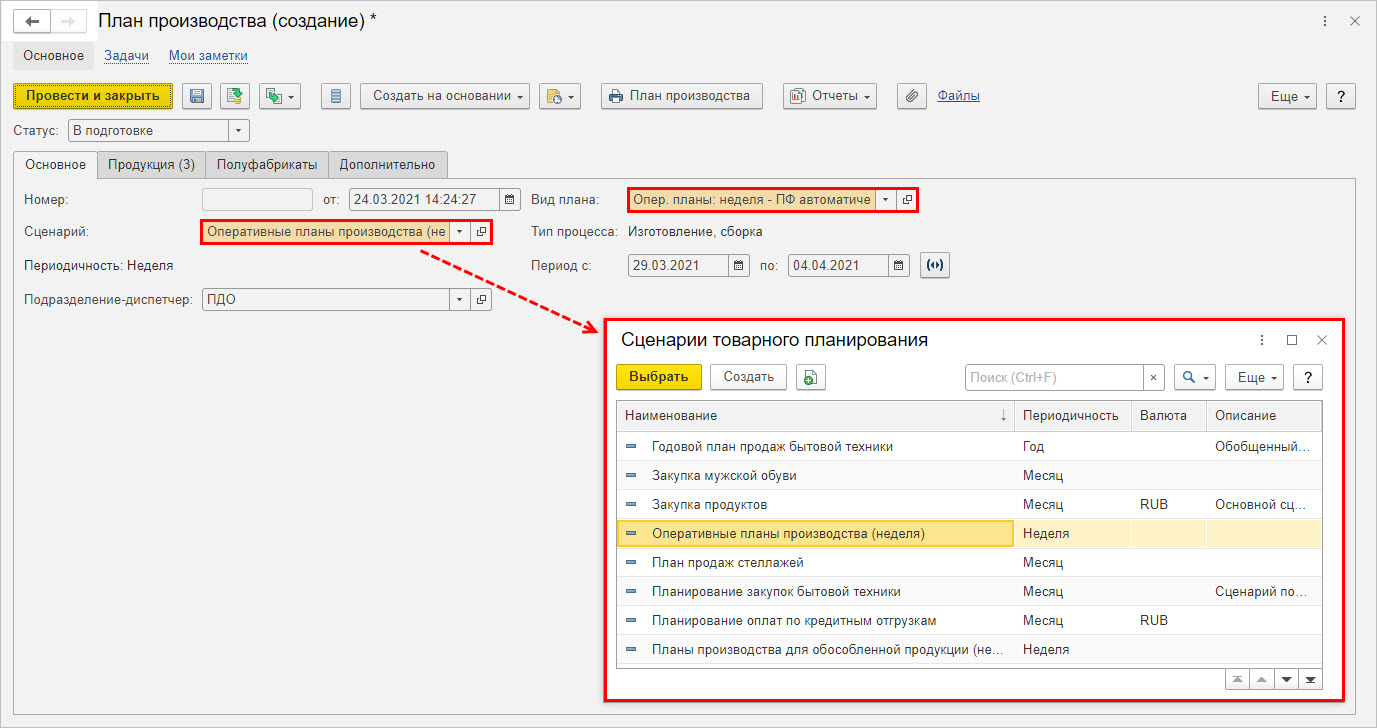
При создании плана пользователь задает сценарии планирования и определяет вид плана, его периодичность.
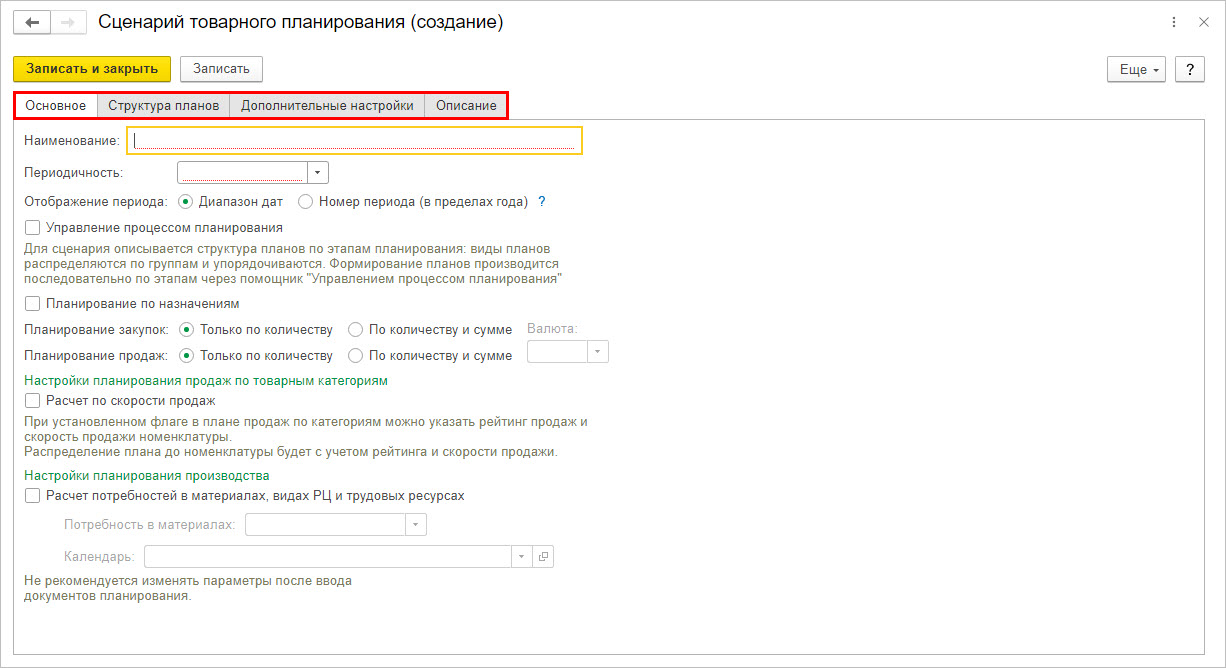
При создании сценария планирования задаются основные настройки, структура планов и дополнительные настройки.
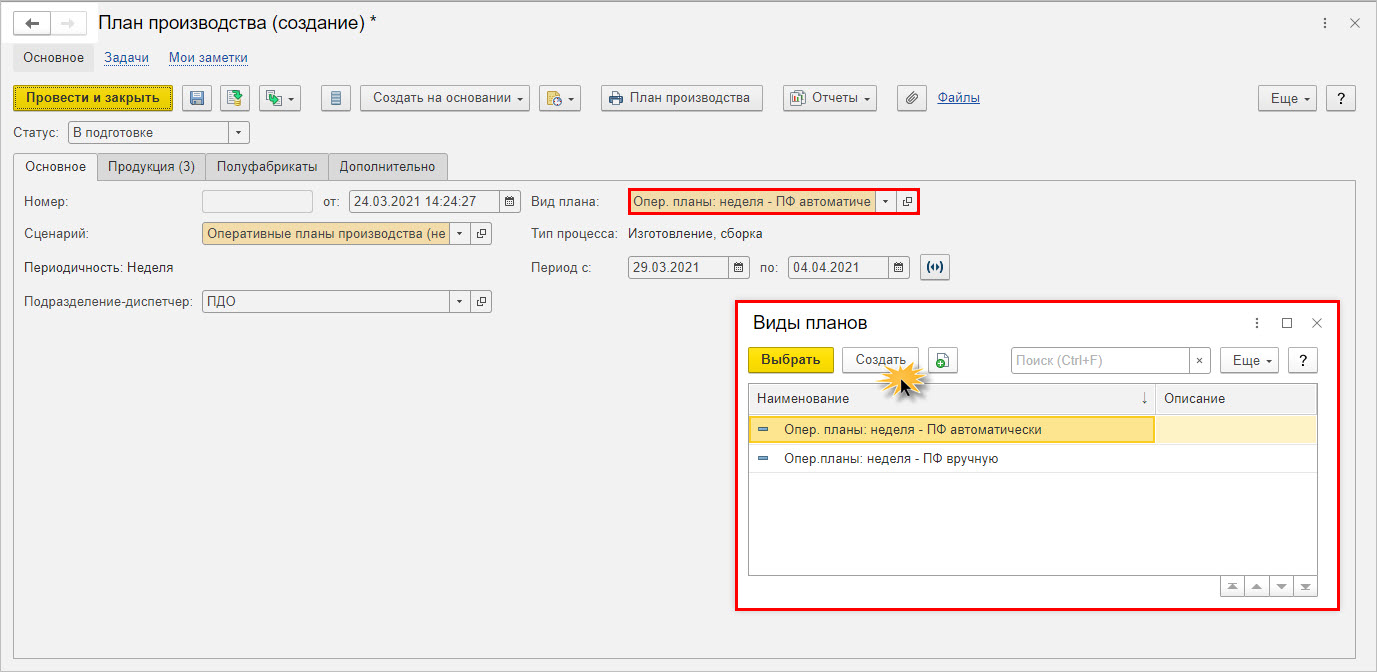
Виды плана пользователь создает и настраивает для каждого сценария, задавая различную настройку и детализацию планирования.

Если у пользователя возникает вопрос, как определить бюджет себестоимости продукции, то можно:
1 вариант – рассчитать исходя из плановой калькуляции.
2 вариант – рассчитать себестоимость в подсистеме «Бюджетирования».
В первом случае будут задействованы подразделы из раздела «Производство»:
- «Ресурсные спецификации»;
- «Плановые калькуляции»;
- «Нормативы производственных ресурсов».
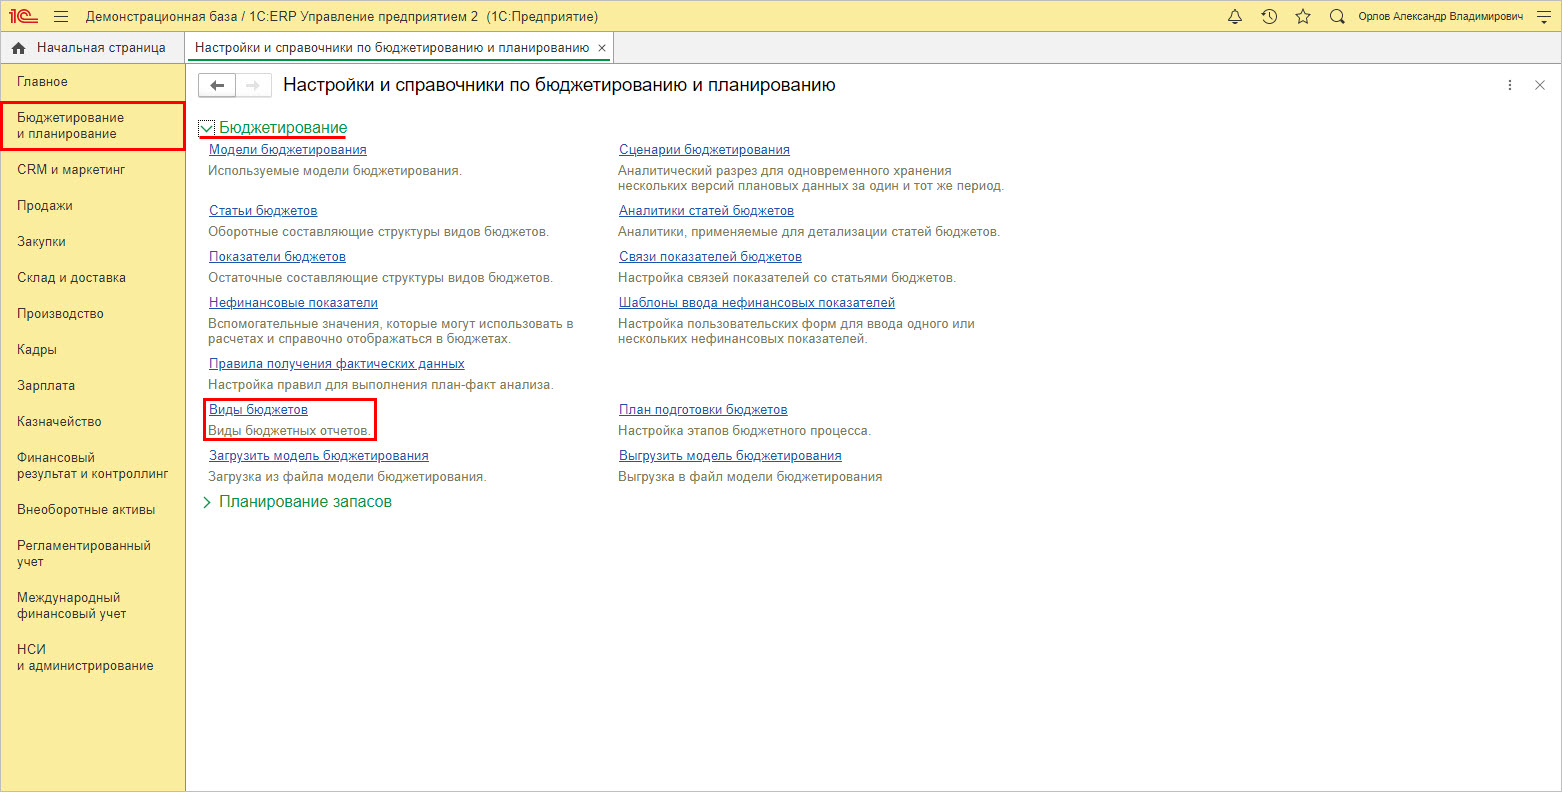
Второй вариант подразумевает составление бюджета, для чего в разделе «Бюджетирование и планирование» — «Настройки и справочники по бюджетированию и планированию» создается новый бюджета.
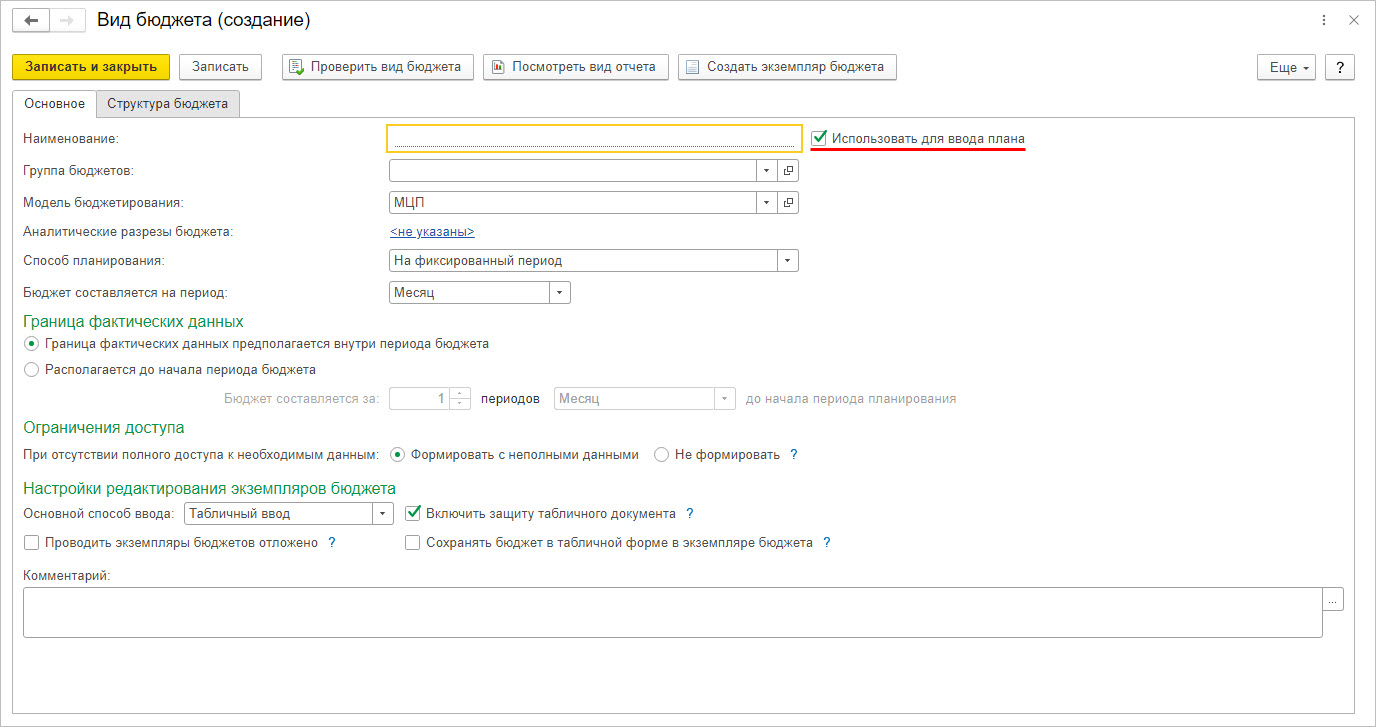
При создании нового вида бюджета следует обратить внимание на галочку «Использовать для ввода плана». Если галочка установлена, то в дальнейшем пользователь создает «Экземпляр бюджета», которым фиксирует в системе плановые данные. В противном случае – формируется бюджетный отчет.
После настройки бюджет вводится или нажатием команды «Экземпляр бюджета», или в справочнике «Виды бюджета», или в разделе «Бюджетирование и планирование» — «Создать» — «Экземпляр бюджета».

Как видите, программа 1С:ERP позволяет комплексно подходить к учету затрат. Правильная настройка 1С ЕРП на проекте внедрения – основание эффективного управления и залог снижения затрат и повышения дохода организации. Современные реалии устанавливают достаточно серьезные требования к вопросу затрат, особенно для крупных предприятий. Разобравшись в вопросе их учета, возможностях их анализа и планирования, предприятие опередит своих конкурентов.
Источник: wiseadvice-it.ru
Как рассчитать переменные издержки: примеры, формула расчета

Содержание
- Основная цель расчёта переменных издержек
- Основные разновидности переменных издержек
- Подробная инструкция по расчёту переменных издержек
- Формула расчёта переменных издержек
- Пример расчёта переменных издержек
- Способы снижения переменных затрат
- Совет эксперта по снижению переменных издержек
Переменные издержки – это расходы компании, затрачиваемые на производство или реализацию товаров и услуг, сумма которых меняется в зависимости от объёмов производства. Этот показатель используется для расчёта возможности снижения расходов предприятия.
Основная цель расчёта переменных издержек
Любой экономический показатель служит единой цели – увеличению прибыльности предприятия. Переменные издержки не исключение. Они позволяют проанализировать деятельность компании и выработать стратегию повышения рентабельности. Соответственно в балансе этот показатель отсутствует, так как он нужен не для бухгалтерского, а для управленческого учёта.
Важно! Следует чётко разграничивать постоянные и переменные издержки. К первым относятся те, сумма которых не меняется в течение длительного времени. Например, аренда офиса, оплата обучения, переквалификации работников предприятия и другие фиксированные расходы.
Основные разновидности переменных издержек
Прежде всего, переменные издержки делятся на две основные подгруппы:
- Прямые – это расходы, имеющие непосредственное отношение к себестоимости товара (услуги). Например, затраты на материалы, зарплату и т.п.
- Косвенные – это расходы, относящиеся к себестоимости группы товаров (услуг) К примеру, общезаводские, общескладские и иные виды общих затрат, влияющих на стоимость всех товаров или их отдельных групп.
Некоторые бизнесмены полагают, что переменные издержки пропорциональны объёмам производства. Однако это не всегда так. По объёмам производства переменные затраты делятся на три разновидности:
- Прогрессивные. Это вид издержек при которых затраты увеличиваются быстрее роста объёмов продаж или производства товаров.
- Регрессивные. При этой разновидности издержек расходы отстают от темпов объёма производства или сбыта продукции.
- Пропорциональные.Это именно тот случай, когда рост издержек прямо пропорционален росту объёмов производства.
Рассмотрим пример изменения переменных затрат по объёму производства:
| Разновидность затрат | Процент роста объёма | Процент роста затрат |
| Прогрессивные | 25% | 45% |
| Регрессивные | 25% | 15% |
| Пропорциональные | 25% | 25% |
Также можно выделить вид затрат по взаимосвязанности с производственным процессом:
- Производственные – это издержки, имеющие прямое отношение к производимым товарам. К примеру, сырьё, расходные материалы, энергия, зарплата и т. д.
- Непроизводственные – это издержки, не имеющие прямого отношения к производству продукции. К примеру, транспортировка, хранения, комиссионные платежи дилерам и другие виды косвенных затрат.
Соответственно к переменным издержкам относятся:
- Сдельно-премиальные выплаты сотрудникам (премии, комиссионные, проценты от продаж и т. п.);
- командировочные и иные сопутствующие выплаты;
- затраты на хранение, перевозку и складирование товаров;
- аутсорсинговые и иные виды услуг, используемые для обслуживания производства;
- налоги за изготовление и/или реализацию товаров и услуг;
- оплата топлива, энергии, воды и иные коммунальные платежи;
- затраты на приобретение сырья и расходных материалов для производства продукции.
Подробная инструкция по расчёту переменных издержек
Для расчёта издержек потребуется определить материальные затраты на производство продукции. Это делается на основе следующих документов:
- отчётов о списании сырья, расходных и иных материалов для производства товаров;
- акты выполненных работ по основному и вспомогательным производственным процессам;
- отчёты аутсорсинговых компаний, задействованных в производстве продукции;
- акты возврата по отходным материалам.
Важно! В сумму материальных затрат включаются данные только по трём первым пунктам из этого перечня. Последний пункт (о возврате отходов) вычитается из суммы издержек.
Затем нужно определить размер затрат на выплаты переменной части зарплат сотрудникам предприятия. Сюда включаются премии, проценты, комиссионные, надбавки, выплаты в ФСС и иные виды доплат.
На основании данных по фактическому расходу и цен, установленных в регионе производства, определяется сумма затрат на коммунальные издержки и топливо.
После этого вычисляется сумма затрат на упаковку, хранение и доставку продукции. Это может быть сделано на основании внутренних документов компании или отчётов сторонних организаций, ответственных за эти этапы работы.
После всего этого определяется сумма затрат на налоги на основании деклараций или бухгалтерских отчётов компании.
Важно! Обратите внимание, что снизить переменные затраты по налогам, сборам и иным обязательным платежам можно только при внесении соответствующих изменений в федеральные или региональные законодательные акты. Однако при расчёте они должны учитываться в обязательном порядке.
Формула расчёта переменных издержек
Самый простой способ подсчёта переменных издержек – простое сложение всех затрат с последующим делением на объём товаров, произведённых за анализируемый период времени. Формула расчета такова:
ПИ = (ВИ¹ + ВИ² + ВИ∞) ÷ ОП, где:
- ПИ – переменные издержки;
- ВИ – вид издержек (топливо, налоги, премии и т. п.);
- ОП – объём производства.
Пример расчёта переменных издержек
За 2017 год ООО «Ромашка» на производство и реализации продукции затратила:
- 350 тыс. руб. на покупку материалов;
- 150 тыс. руб. на упаковку и хранение товаров;
- 450 тыс. руб. на оплату налогов;
- 750 тыс. руб. на сдельно-премиальные выплаты сотрудникам.
Соответственно общая сумма переменных издержек составила 1, 7 млн руб. (350 тыс. руб. + 150 тыс. руб. + 450 тыс. руб. + 750 тыс. руб.). Объём производства составил 500 тыс. единиц товара. Соответственно переменные издержки на единицу продукции составили:
1,7 млн руб. ÷ 500 тыс. е. т. = 3 руб. 40 коп.
Способы снижения переменных затрат
Основным способом снижения уровня издержек считается использование стратегии «эффект масштаба». Её идея состоит в том, что нужно увеличить объёмы выпуска продукции и перешагнуть от серийного производства к массовому. В таком случае скорость изменения переменных затрат становится ниже темпов роста производства.
Достигнуть эффекта масштаба можно следующими способами:
Совет эксперта по снижению переменных издержек
«Чтобы снизить переменные затраты нужно увеличить производительность труда и уменьшить расходы. Большинство компаний может сделать это за счёт внедрения энергосберегающих технологий, уменьшения складских запасов сырья и готовых товаров, а также с помощью применения современных способов организации производственного процесса. В некоторых случаях следует пересмотреть численность сотрудников. При этом не всегда стоит прибегать к тотальному сокращению кадров. Более эффективным считается переквалификация, перераспределение обязанностей и иные кадровые перестановки».
экономист-консультант, предприниматель Станицкий Н.С.
Источник: online-buhuchet.ru