
Ставка рефинансирования — это размер процентов, начисляемых за год, которые оплачиваются кредитными организациями главному банку России за те кредитные денежные средства, которые он предоставлял им.
Ставка рефинансирования выступает важным элементом, отражающим все действия финансовой политики. Ее не привязывают к ставкам на момент заключения договоров, не считая функцию экономического урегулирования. Ставку используют для обложения налогами, расчета пени, штрафных санкций.
Использование
Налогом по закону облагаются те ставки, которые больше по размеру, нежели ставка рефинансирования, но в 2014 году было принято постановление о том, что налогом будут облагаться все ставки, выше ставки ЦБ, + 10 пунктов по процентам. Это означает, что по денежным вкладам в банки, сделанным в валюте, налогообложению подлежат только проценты, которые размером более 9, без применения самой ставки).
При этом за каждый день неуплаты налогового сбора или процентов нарастающая пеня будет равна 1:300 ставки рефинансирования на данный момент за неуплату.
Как рассчитать пени от ставки рефинансирования

Налоговую базу можно посчитать как превышение ставки процента по налогу, что исчисляется по 2:3 размеру ставки.
При подписании договора о займе учитывается процентная ставка на тот момент, когда заемщик погашает часть долга или всю его сумму.
Неустойка
Неустойкой называется санкция, которая взимается и ее платит заемщик в случае, если он не выполнил условия договора, не погасил кредитные задолженности вовремя.
Неустойку рассчитывают по формуле только при условии, что размер процентов не прописывался в договоре. Ставка рефинансирования при заключении договора в нем не указывается.
Стоит более подробно рассмотреть все факторы, которые влияют на размер неустойки:
- Неустойке посвящается параграф второй главы 23 ГК РФ. Положения о неустойки включены и в другие законодательные статьи, а также федеральные законы. Неустойку можно рассмотреть и со стороны гражданско-правовых обязанностей, ведь несвоевременная оплата долгов относится к этому фактору. В современном мире неустойка широко используется в разных сферах, ведь простыми словами это возмещение убытков, оказанных длительностью погашения займа.
- Пункт 1 статьи 330 свидетельствует о том, что кредитор не должен доказывать то, что он получил убытки за счет несвоевременной оплаты или неоплаты вовсе, он имеет право потребовать возмещение, как было выдвинуто требование погасить неустойку.
- Убытки вычислить не так просто, а вот размер неустойки может быть потребован в любое время, так как это число заранее известно. Если нарушения заемщиком длятся долгое время, то убытки, как правило, вычислить сразу нельзя, именно поэтому все, что можно сделать,- потребовать погасить неустойку за отсутствие денежных вкладов в кредитную сумму.
- Неустойка имеет несколько видов:
- Договорная, которая предусмотрена участниками договора.
- Законная, предусмотрена законом и определяет обязательства для государства.
Первый вид неустойки (договорная) указывается в письменном виде и является компромиссом между двумя сторонами — кредитор-заемщик. Если условия договора не будут соблюдаться, то такова неустойка будет считаться недействительной, о чем говорит статья 331 ГК РФ.
Второй вид регламентируется законом или правовым актом. Такая неустойка не зависит от договора между сторонами и обязательно должна быть выполнена в любом случае.
Законная неустойка может быть предусмотрена такими нормами:
- Императивная норма: законная неустойка в таком случае непременно должна быть выполнена в строгом порядке и установленном размере.
- Диспозитивная норма: неустойка выплачивается в размере, который установлен законом. Придерживаться данных условий можно, только если условия не были изменены в личном договоре сторон. Размер неустойки в зависимости с пунктами, предусмотренными договором, можно менять, но только в большую сторону.
Законодательная база по расчёту пени
Санкции по договорам и их объемы указаны в Гражданском кодексе. К ним относятся штрафы, пени. Пеня — это сумма, которая набегает за время неуплат. Неустойка увеличивается с каждым днем неоплаты суммы по договору.
Формула: Сумма пеней (неустойка)= Сумма денежных средств, равных цене товара или другой показатель, исходя из которого рассчитывается неустойка* ставка неустойки на момент просрочки платежа* количество дней, за которые неустойка так и не была оплачена.
Информация по поводу уплаты пеней указана в 330 ГК РФ. Если дело дошло до суда, а условия договора так и не были выполнены, то вступает в силу статья 333 ГК РФ. Тогда суд может снизить уплату пеней. Например, если сумма товара в несколько раз ее превышает.
Проценты же рассчитываются, исходя их 395 статьи ГК РФ, где указана вся информация о ставке рефинансирования.
Отдельный случай, достойный внимания, следующий: что же делать, если штраф идет от контрагента? Раньше все сделки проводились с учетом НДС, но не так давно МинФин выдал новое извещение, которое было разослано по всем налоговым инспекциям. С 2013 года налоговая база НДС напротив уменьшилась при обороте товаров.
Начисляются суммы с НДС или без, сказать точно нельзя, ведь эти данные должны прописываться в договоре, а если контракт не дает ответа на такой вопрос, то лучше взять сумму с учетом НДС.
Если бухгалтер использует кассовый метод, то необходимо учитывать уплату неустойки в тот же день, когда она была покрыта.
Как рассчитать неустойку с примерами
Формула расчета неустойки по ставке совершенно отличается от той формулы, которая применяется для исчисления пени. Эта формула следующая:
Формула: Размер долга = Общая сумма договора* Количество просроченных дней* Размер ставки Рефинансирования/ 360).
Дополнительно к формуле: 360 в формуле- это количество дней. Не стоит удивляться именно такому количеству, ведь это число установлено нормативными актами.
Пример по ставке рефинансирования: Например, фирма А задержала товар на 555 495 тысяч рублей, процент пени составляет 0,23. Отсюда 555 495: 100 * 0,23%= 127 764 рублей. Это сумма неустойки за каждый день.
Сумма задолженности за 360 просроченных дней будет равна 127 764*364 рублей.
Расчет законной неустойки
Законная неустойка регламентируется статьей 395 ГК РФ. Она применяется в тех случаях, когда заемщик отказывается платить неустойку за несвоевременный возврат заемных средств, а также если заемщик неправомерно задерживает и оттягивает срок оплаты.
Законная неустойка рассчитывается по такой формуле:
Формула: СЗН= СН* Количество дней* СР:360
Дополнительно к формуле: СЗН- сумма законной неустойки.
СН — сумма неустойки.
СР — ставка рефинансирования.
360 — количество годовых дней, которое устанавливается законом.
Расчет неустойки по договору
В отдельных случаях в договоре прописана сумма неустойки, которую должен будет заплатить заемщик в случае невыполнения договора.
Пример расчета неустойки по договору: Например, если в контракте прописан размер пени 0,2 за каждый день неуплаты, то сумма долга умножается на это число и на количество дней за неуплату.
Расчет неустойки при изменении ставки рефинансирования
Ставка рефинансирования может меняться. Чаще всего эти изменения происходят в сторону роста. Если ставка рефинансирования подлежит каким-либо изменениям, то расчет неустойки производится, исходя из данных по ее изменениям.
Пример: Если ставка рефинансирования в марте 2011 года была 8, а в июне достигла значения 8,25, то неустойка рассчитывается по стандартной формуле, но значения берут по периодам, когда расчетная ставка была равна 8 и 8,25. Это означает, что годовую неустойку разбивают на части, которые вычисляются поэтапно. Это происходит следующим образом: по формуле считается неустойка, когда ставка была 8, затем отдельно когда она уже равна 8,25, а эти значения суммируются.

Расчет неустойки 1: 300 ставки рефинансирования
Рассмотрим еще один вопрос — вычисление неустойки 1:300 ставки рефинансирования. Это делается по такой формуле:
Формула: Н = НО * (СРеф / 300) * Д
Дополнительно к формуле: Н – величина возмещения,
СРеф — ставка рефинансирования ЦБ, действующая в день расчета (%).
НО — все, что было не выполнено по договору, обязательства, включая НДС.
Д — просроченные дни по оплате.
Пример расчета неустойки по ставке: Так как 8,25- значение ставки рефинансирования с 2012 года в РФ, то в расчете будет использоваться именно это значение.
Представим, что некая фирма А должна была до 01.08.13 заплатить 10 000 000 рублей, но к этой дате было оплачено всего 7000 тысяч рублей. Фирма-кредитор прождала еще неделю (7 дней), после чего потребовала неустойку.
Расчет следующий: Недоплачено было 3 000 000 рублей. Фирма прождала 7 дней.
По формуле: 3 000 000* (8,25:300:100)*7.
Расчет по двойной ставке рефинансирования
Двойная ставка рефинансирования не связана ни с начислением пени, ни с неуплатой долгов или при нарушении таможенных законов. Это понятие применяется в конкретных ситуациях, когда имеет место быть расчет НДФЛ, где нужно вычислить выгоду от заемных средств.
Пример расчета: Например, если годовая процентная ставка рефинансирования составляет 10,85%, то выгодой за год будет ¾ от этого числа, а именно 8,6. Этот процент является годовой выгодой от суммы займа. В этом случае двойная ставка рефинансирования используется как основная расчетная единица.
По ОСАГО
Руководствоваться при исчислении пени по ОСАГО необходимо прежде всего договором. Если контракт был подписан до 1 сентября 2014 года, то применяются старые правила, а если позже этой даты, то новые.
Срок выплаты по ОСАГО начинает течь с момента, когда все документы были предоставлены страховщику. Если условия были нарушены, то страховщик обязан выплатить неустойку размером в 1% от общей суммы, что будет равно 1% от всеобщего ущерба конкретной ситуации.
Если страховка была выплачена, но финансы не покрыли всю сумму ущерба, то необходимо посчитать неустойку от суммы недоплаты. Если срок направления отказа не был соблюден, то страховщик должен выплатить штраф в 0,05% от суммы.
По коммунальным платежам
Формула: Пени = задолженность за ЖКУ * СР ЦБ / 300 * количество дней просрочки по платежу.
Пример: Сумма долга по ЖКУ на 10 число составляет 2300,00 руб. Оплата была получена 19 числа этого же месяца.
Количество дней просрочки платежа: 9 (11-19 числа, учитывая начало и конец).
Соответственно с формулой пеня будет равна: Размер пени = 2300,00 * 0,0825 / 300 * 9 = 5,69 руб.
По кредиту
Размер пени (санкции) по кредитному договору устанавливается отдельно каждым банком и бывает разных размеров в зависимости от условий договора.
Как правило, все вычисления пени по договору кредита производится по следующей формуле:
Формула: Пеня = сумма просроченной задолженности по договоренности (кредиту) * количество дней просрочки * размер пени по кредитному договору / 100. Лучше всего разобрать формулу на реальном примере.
Пример: Если кредит нужно гасить каждое 20-е число месяца, а ежемесячный платеж по кредитному договору- 4000 рублей. Размер неустойки составляет 0,1% на каждый день.
Неустойка уже составила 8 дней этого месяца и 30 прошлого, а это равно в сумме 38 дней.
По формуле получаем: 4000*38*0,1:100= 152 рублей.
Задолженность за два месяца- 8000 рублей.
8000*8*0,1:100= 64 рубля.
152+64= 216 рублей — пеня за 38 дней.
При долевом строительстве
Расчет по неустойке при долевом строительстве исчисляется по-разному для:
- Юридических лиц и предпринимателей. Неустойка = Общая сумма х количество дней, когда сумма не оплачивалась х ставка рефинансирования ЦБ РФ / 100 / 300.
- Для физических лиц, граждан РФ. Неустойка = Общая сумма товара или сумма, указанная в договоре х количество дней просрочки и неуплаты х ставку рефинансирования ЦБ РФ / 100 / 150.
Пример: Застройщик не передал объект застройки долевому строителю-гражданину, когда общая сумма договора составляет 200 000 рублей. Сделка просрочена на 150 дней, при этом ставка рефинансирования 8 (2011 год). По формуле, указанной выше, пеня составляет 160 000 рублей.
Если же застройщик не сдает объект организации, то по формуле №1 выше сумма пени набежала до 80 000 рублей.
По налогам
Пеня начисляется за каждый день просрочки и неуплаты кредитного долга. Если срок уплаты НДС- 1 число, то пеня начисляется со 2 числа месяца и так далее.
Чтобы рассчитать пеню по налогам нужно знать:
- Дата начисления пени.
- Дата окончания уплаты пени.
- Сумма задолженности по долгу.
Пример: Если сумма задолженности по долгу составляет 200 рублей. Дата начала платежного срока- 1 августа, а окончания- 31 августа, то за месяц пени набежало на 1,71, так как ставка рефинансирования равна 8,25 с 2012 года.
Заключение
Чтобы рассчитать сумму неустойки по ставке рефинансирования необходимо знать следующее:
- Общую сумму договора. Это общая сумма, на которую будет совершен товарооборот (или заем).
- Пеня, которая начисляется с каждым днем просрочки выплат. Неустойка может быть прописана как в договоре, в кредитном договоре или быть законодательной.
- Дни, когда необходимо отдать часть долга или всю сумму и день, когда начинается просрочка и начинается расчет неустойки.
- Ставка рефинансирования, которую можно найти на сайте ЦБ РФ, с 2012 года до сего момента она равна 8,25%.
Источник: corphunter.ru
Учет и расчет пеней
Порядок расчета пени установлен ст. 75 НК РФ. Размер пени зависит от следующих показателей:
- суммы недоимки;
- процентной ставки пени;
- ставки рефинансирования ЦБ РФ в периоды просрочки уплаты налога (взноса);
- количества дней просрочки.
Процентная ставка пени
С 01.10.2017 процентная ставка зависит от количества дней просрочки уплаты налога (п. 4 ст. 75 НК РФ):
- до 30 дней (включительно) — 1/300 ставки рефинансирования ЦБ РФ;
- с 31 дня — 1/150 ставки рефинансирования ЦБ РФ.
Правило действует в отношении недоимки, образовавшейся с 01.10.2017 (Письмо Минфина РФ от 10.07.2017 N 03-02-07/1/43489). Процентная ставка по задолженностям, образовавшимся до 01.10.2017, составляет 1/300 ставки рефинансирования ЦБ РФ.
Для физических лиц, в том числе ИП, расчет пени производится, независимо от длительности просрочки уплаты налога (взносов), исходя из 1/300 ставки рефинансирования, действующей в периоде задолженности (п. 4 ст. 75 НК РФ).
Что такое ставка рефинансирования и откуда ее брать?
Ставка рефинансирования — процентный показатель, определяющий размер пеней и штрафов. С 1 января 2016 года значение ставки рефинансирования приравнено к значению ключевой ставки Банка России, определенному на соответствующую дату (Указание Банка России от 11.12.2015 N 3894-У).
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
В 2019 – 2020 годах ключевая ставка ЦБ РФ:
- с 09.01.2019 — 7,75%;
- с 17.06.2019 — 7,5%;
- с 29.07.2019 — 7,25%;
- с 09.09.2019 — 7%;
- с 28.10.2019 — 6,5%;
- с 16.12.2019 — 6,25%;
- с 10.02.2020 — 6%
За изменением ключевой ставки ЦБ РФ можно следить на сайте Центрального Банка России.
Период задолженности
До 27.12.2018 период задолженности для расчета пеней считался со дня, следующего за сроком уплаты налога по день, предшествующий уплате недоимки в бюджет (Письмо Минфина РФ от 05.07.2016 N 03-02-07/39318). Такое правило сохранилось и применяется по сей день для недоимки, образовавшейся до 27.12.2018 (Письмо Минфина РФ от 17.01.2019 N 03-02-07/1/1861).
C 27.12.2018 пени по налогам и взносам, администрируемым в соответствии с Налоговым кодексом, рассчитываются со дня, следующего за установленным днем для уплаты налога по день, фактической уплаты налога включительно (п. 3 ст. 75 НК РФ). Данное правило применяется в отношении недоимки, образовавшейся с 28.12.2018.
Для пени по недоимкам в ФСС период задолженности уже давно определяется со дня, следующего за днем уплаты страховых взносов, по день уплаты недоимки включительно (п. 3 ст. 26.11 Федерального закона от 24.07.1998 N 125-ФЗ).
- процентная ставка – 1/300 ставки рефинансирования;
- период задолженности – по день уплаты недоимки включительно.
Формула расчета
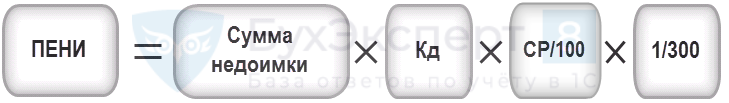
Для пеней по долгам до 01.10.2017 и с 01.10.2017 сроком до 30 дней (включительно):
Для пеней по долгам с 01.10.2017 сроком с 31 дня:
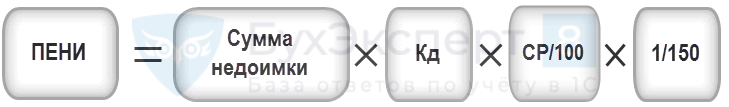
- Кд — количество дней задолженности;
- СР — ставка рефинансирования.
С 27.12.2018 сумма пеней не должна превышать размер недоимки (п. 3 ст. 75 НК РФ). Данное ограничение применяется к задолженности по налогам и взносам, образовавшейся с 28.12.2018.
Учет пеней
В БУ начисленные пени по налогам и страховым взносам могут учитываться:
- на счете 91.02 «Прочие расходы» (Письмо Минфина РФ от 28.12.2016 N 07-04-09/78875);
- на счете 99 (Инструкция по применению Плана счетов бухгалтерского учета, Приказ Минфина РФ от 31.10.2000 N 94). В 1С для этой цели используется счет 99.01 «Прибыли и убытки по деятельности с основной системой налогообложения».
Порядок учета пеней организация определяет в учетной политике самостоятельно.
В зависимости от принятого порядка, пени отражаются в Отчете о финансовых результатах:
- стр. 2350 «Прочие расходы» — если счет учета 91.02;
- стр. 2460 «Прочее» — если счет учета 99.01.1.
Для учета пеней по налогу на прибыль должен использоваться только счет 99 (в 1С — 99.01.1 «Прибыли и убытки по деятельности с основной системой налогообложения»).
В НУ пени по налогам и взносам не учитываются в расходах, уменьшающих налоговую базу по налогу на прибыль (п. 2 ст. 270 НК РФ) и единому налогу при УСН (ст. 346.16 НК РФ).
Освобождение от уплаты пеней
Пени не начисляются в случаях:
- Невозможности уплатить недоимку по причине наложения ареста на имущество налогоплательщика или приостановления операций по его счетам по решению налогового органа или суда (п. 3 ст. 75 НК РФ). Правило применяется в периоде, в течение которого действовали данные ограничения.
- Если недоимка образовалась в результате исполнения налогоплательщиком письменных разъяснений налогового органа, данных ему лично или неопределенному кругу лиц (п. 8 ст. 75 НК РФ).
- Если возможность принудительного взыскания по задолженности утрачена (п. 57 Постановления Пленума ВАС РФ от 30.07.2013 N 57).
- Когда имеется переплата по другому налогу в тот же бюджет (п. 5 ст. 78 НК РФ).
См. также:
- Неисполнение обязанностей налогового агента – штраф и пени
- С 26.03.2018 ключевая ставка снижена до 7.25%
- Расчет и уплата пеней по налогу на прибыль
- Расчет и уплата пеней по НДС
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
Оцените публикацию
(7 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Назад к статье
Семинары
- 15.09.2022 Бухгалтер после отпуска в 2022 году. Законодательный обзор
- 17.06.2022 Что проверит налоговая, кроме налогов, и чем все это кончится?
- 29.04.2022 Санкции и контрмеры: как работать организации и ее бухгалтеру в новой реальности. Часть 2
- 29.03.2022 Санкции и контрмеры: как работать организации и ее бухгалтеру в новой реальности. Часть 1
- 29.09.2021 Добросовестность налогоплательщика: как ее видят налоговики и суды
- 28.04.2020 Налоговый контроль и налоговое администрирование в кризисный период: ожидания и реальность. Проверки, взыскания, пени и штрафы, отсрочки по уплате налогов
Источник: buhexpert8.ru
ВС дал разъяснения о механизме расчета неустойки
WP_Term Object ( [term_id] => 2 [name] => Новости [slug] => news [term_group] => 0 [term_taxonomy_id] => 2 [taxonomy] => category [description] => [parent] => 0 [count] => 2608 [filter] => raw ) ) —> Валерий ВадимовНовости 24.10.2016
Разъяснения по ряду актуальных вопросов судопроизводства дал Верховный суд РФ в опубликованном 24 октября 193-страничном обзоре судебной практики, третьем в текущем году. (Об анализе практики коллегии ВС по экономическим спорам читайте в материале Legal.Report ВС поправил арбитражи по применению постановления КС, коллегии по гражданским делам – в материале ВС обобщил практику разрешения гражданских споров, коллегии по административным делам – в материале Верховный суд выступил в защиту прав человека.)
В подборке ответов ВС даются толкования по восьми вопросам, возникающим в судебной практике, в том числе процессуальным. Так, Верховный суд разъясняет, какому суду подведомственны дела об оспаривании юридическим лицом постановления, действий (бездействия) должностного лица службы судебных приставов, связанных с исполнением постановления органа, должностного лица о привлечении к административной ответственности, если дела об оспаривании таких постановлений органа подлежат рассмотрению в судах общей юрисдикции.
Также ВС отвечает судам, на какой момент определяется размер ставки рефинансирования Центрального банка РФ для расчета подлежащей взысканию на основании судебного решения законной неустойки за просрочку исполнения обязательств по оплате потребления энергетических ресурсов.
Ст. 25 Федерального закона от 31 марта 1999 г. № 69-ФЗ «О газоснабжении в Российской Федерации», ст. 26 Федерального закона от 26 марта 2003 г. № 35-ФЗ «Об электроэнергетике», ст. 15 Федерального закона от 27 июля 2010 г. № 190-ФЗ «О теплоснабжении», ст. 13 Федерального закона от 7 декабря 2011 г. № 416-ФЗ «О водоснабжении и водоотведении» и ст.
155 Жилищного кодекса РФ установлена законная неустойка за просрочку исполнения обязательства по оплате потребления соответствующих энергетических ресурсов. Согласно данным нормам размер неустойки определяется в зависимости от ставки рефинансирования Центрального банка РФ (далее – ставка), действующей на дату уплаты пеней на не выплаченную в срок сумму.
Следовательно, при добровольной уплате названной неустойки ее размер по общему правилу подлежит исчислению по ставке, действующей на дату фактического платежа.
При этом закон не содержит прямого указания на применимую ставку в случае взыскания неустойки в судебном порядке.
Вместе с тем по смыслу данной нормы, закрепляющей механизм возмещения возникших у кредитора убытков в связи с просрочкой исполнения обязательств по оплате потребленных энергетических ресурсов, при взыскании суммы неустоек (пеней) в судебном порядке за период до принятия решения суда подлежит применению ставка на день его вынесения.