
Для финансовых аналитиков и других пользователей отчетов особенно интересной является информация о том, насколько эффективно руководство предприятия использует свои активы, а именно, оборотный капитал.
Оборотный капитал в балансе представлен суммой запасов, затрат и денежных средств, расчетов и прочих активов (2 раздел актива баланса).
В зарубежной практике используется категория «наличие собственных оборотных средств», которая определяется как разница между текущими активами и краткосрочными обязательствами.
Краткосрочные обязательства – коммерческая кредиторская задолженность, краткосрочные кредиты и займы (6 раздел пассива баланса).
Текущие активы – это элементы, которые выражены в виде денежных средств или скоро будут преобразованы в таковые, а именно: запасы будут проданы потребителям, вследствие чего будет создана дебиторская задолженность. Дебиторы скоро заплатят за свои покупки.
Краткосрочные обязательства – это элементы, за которые нужно платить наличными. Коммерческим кредиторам необходимо заплатить долги за товары, услуги и т.д. Банковский овердрафт (кредит по текущему счету) нужно погасить довольно быстро.
Оборотный капитал Движение денег Баланс
В отечественной практике учета и отчетности большое значение имеет определение чистого имущества предприятия, алгоритм расчета которого относительно совпадает с определением наличия собственных оборотных средств.
Получите консультацию: 8 (800) 600-76-83
Звонок по России бесплатный!
Источник: center-yf.ru
Оборотный капитал компании — полное описание
В этой статье мы рассмотрим понятие из бухучёта «оборотный капитал». Расскажем, что это такое, почему он важен и как его правильно анализировать.
1. Что такое оборотный капитал простыми словами
Оборотный капитал (Working capital) — в концепции бухгалтерского учёта понимаются денежные средства и иные активы, которые будут обращены в деньги — проданы или потреблены в течение двенадцати месяцев или обычного операционного цикла, если он превышает двенадцать месяцев.
Оборотный капитал является одной из самых изучаемых экономических категорий. Впервые оборотный капитал как отдельную экономическую категорию рассмотрел в своих трудах Адам Смит. Под оборотным капиталом он понимал капитал, направляемый на получение прибыли. По мнению А. Смита, оборотный капитал состоит из четырёх частей:
- Денег, при помощи которых совершается обращение;
- Запасов;
- Материалов и полуфабрикатов, находящихся в процессе незавершенного производства;
- Готовых, но ещё не реализованных товаров.
Оборотный капитал является необходимым условием производства и реализации продукции для любого предприятия. Но большую роль играет не только наличие оборотного капитала как такового, но и его структура.
Финансовый Словарь #11: Что такое Оборотный Капитал?
Оптимизируя структуру оборотного капитала, можно одновременно минимизировать его стоимость, что будет способствовать повышению рентабельности и рыночной стоимости всего предприятия.
В современной экономической науке сложилось два подхода в понимании содержания термина «оборотный капитал»:
- Имущественный — когда под оборотным капиталом понимают в первую очередь имущественные ценности предприятия или средства, авансированные для формирования запасов;
- Платёжный — когда оборотный капитал трактуют как затраты, необходимы для закупок материалов, сырья и т.д., произведенные в текущем периоде.
2. Формирование оборотного капитала
Оборотный капитал занимает существенный удельный вес в общей сумме активов предприятия. От рационального формирования и эффективного управления оборотным капиталом во многом зависит положительный результат финансово-хозяйственной деятельности предприятия. Что в свою очередь влияет на разнообразие и доступность источников финансирования производственной деятельности.
Формирование оборотного капитала имеет свои особенности и проходит на предприятии в три этапа:
- Первоначальное формирование оборотного капитала при создании предприятия базируется на уставном капитале. В этом случае именно уставной капитал является основным источником формирования оборотного капитала предприятия;
- Поддержание кругооборота оборотного капитала в процессе производственного цикла. Этот этап предусматривает постоянное поддержание оборотного капитала в соответствии с продолжительностью производственных и финансовых циклов;
- Рост объёма оборотного капитала при расширении объёмов производственно-хозяйственной деятельности предприятия. Этот этап предусматривает изыскание дополнительных материальных ресурсов, в том числе и заёмных.
Потребность в пополнении оборотного капитала может быть вызвана как позитивными так и негативными факторами. К позитивным можно отнести расширение объёма производства в результате роста спроса на продукцию предприятия. К негативным — повышение цен на материалы, электроэнергию, рост арендных платежей, рост дебиторской задолженности, рост расходов по привлеченным кредитным ресурсам.
Источники финансирования оборотного капитала предприятия являются:
- Собственные средства предприятия. Прибыль от основной деятельности, амортизационные отчисления, доход от реализации имущества и нематериальных активов, временно свободные средства;
- Внешние источники финансирования. Сюда относятся банковские кредиты, займы от сторонних организаций, кредиторская задолженность и другие финансовые обязательства предприятия;
- К привлеченным источникам финансирования можно отнести средства от продажи акций, страховые возмещения, бюджетные субсидии.
Деление оборотных средств на собственные и заёмные указывает источники происхождения и формы предоставления предприятию оборотных средств в постоянное или временное пользование.
Собственные оборотные средства формируются за счёт собственного капитала предприятия. Нет чёткого определения, характеризующего распределение составляющих между источниками. Но принято считать, что для нормальной обеспеченности хозяйственной деятельности оборотными средствами, величина их должна находиться в пределах одной трети величины собственного капитала предприятия.
Заёмные оборотные средства формируются в форме банковских кредитов и займов третьих лиц. Они предоставляются предприятию во временное пользование. Одна часть платная (кредиты и займы), другая – бесплатная (кредиторская задолженность).
3. Эффективность оборотного капитала
Оборотный капитал находится в постоянном движении. Обычно выделяют три стадии обращения оборотного капитала:
- Денежная . Стадия приобретения и накопления необходимых производственных запасов;
- Товарно-производственная . Потребление запасов и создание продукции;
- Денежная . Реализация готовой продукции.
Эффективное использование оборотного капитала играет большую роль в организации нормальной работы предприятия и повышении уровня рентабельности производства.
4. Стратегия управления оборотным капиталом
Управление оборотным капиталом представляет собой систему принципов и методов разработки и реализации управленческих решений, связанных с формированием оптимального размера оборотного капитала с наименьшими затратами.
Эффективность использования оборотного капитала измеряется коэффициентом оборачиваемости, который характеризует число оборотов и сумму реализуемой продукции, приходящейся на один рубль оборотного капитала, оборачиваемость и окупаемость.
Коб = В / Сок
- Коб — коэффициент оборачиваемости;
- В — выручка предприятия за отчётный период;
- Сок — средний остаток оборотных активов за отчётный период.
Оборачиваемость оборотного капитала является важным показателем, характеризующим простое воспроизводство первоначально вложенных средств.
Одним из основных показателей оборачиваемости выступает продолжительность одного оборота оборотного капитала, рассчитанная в днях:
Доб = (Сок × Д) / В
- Доб — количество дней одного оборота средств;
- Д — число дней в отчетном периоде;
- Сок — средний остаток оборотных активов за отчётный период;
- В — выручка.
Оборачиваемость в днях позволяет понять, в течение какого времени на данном предприятии оборотные активы проходят все стадии производственного цикла. Сравнение коэффициентов оборачиваемости в динамике позволяет выявить тенденции изменения эффективности использования оборотных активов.
Управление оборачиваемостью способствует абсолютному и относительному высвобождению средств из оборота. Высвобождаемые из оборота средства используются для увеличения объёма производства и реализации продукции, укрепления финансового положения предприятия.
Чем быстрее работают деньги, тем меньше их нужно для производства одного и того же объёма продукции. Или тем больше продукции можно произвести с тем же самым объёмом оборотных средств.
Окупаемость — показатель экономической эффективности оборотного капитала, учитывающий прибавочную стоимость.
Рентабельность оборотного капитала:
Рентабельность = П / С
- П — прибыль предприятия,
- Сок — средний остаток оборотных активов за отчетный период.
Рентабельность оборотного капитала должна быть положительно, но абсолютное значение этого показателя сильно зависит от отрасли. Поэтому для анализа этого показателя лучше сравнивать его у предприятий, производящих схожую продукцию.
Стратегия управления оборотным капиталом базируется на трёх основных принципах:
- Минимизация стоимости капитала за счет более рационального выбора источников финансирования;
- Максимизация платёжеспособности предприятия;
- Максимизация рентабельности оборотного капитала.
5. Анализ и оценка оборотного капитала предприятия
Анализ оборотного капитала предприятия включает следующие этапы:
- Вычисление оборотных активов;
- Определение структуры оборотного капитала;
- Расчёт оборачиваемости всех статей оборотных активов;
- Определение рентабельности;
- Расчёт производственного (операционного) и финансового циклов предприятия.
Для нормальной деятельности предприятия оборотный капитал должен находиться на всех трёх стадиях операционного цикла и во всех формах: товарной, производственной и денежной. Для сокращения циклов необходимо знать, что их формирует, а затем оптимизировать каждый из них.
Операционный цикл — это промежуток времени, требуемый для возвращения денежных средств, потраченных на закупку необходимых в производстве активов.
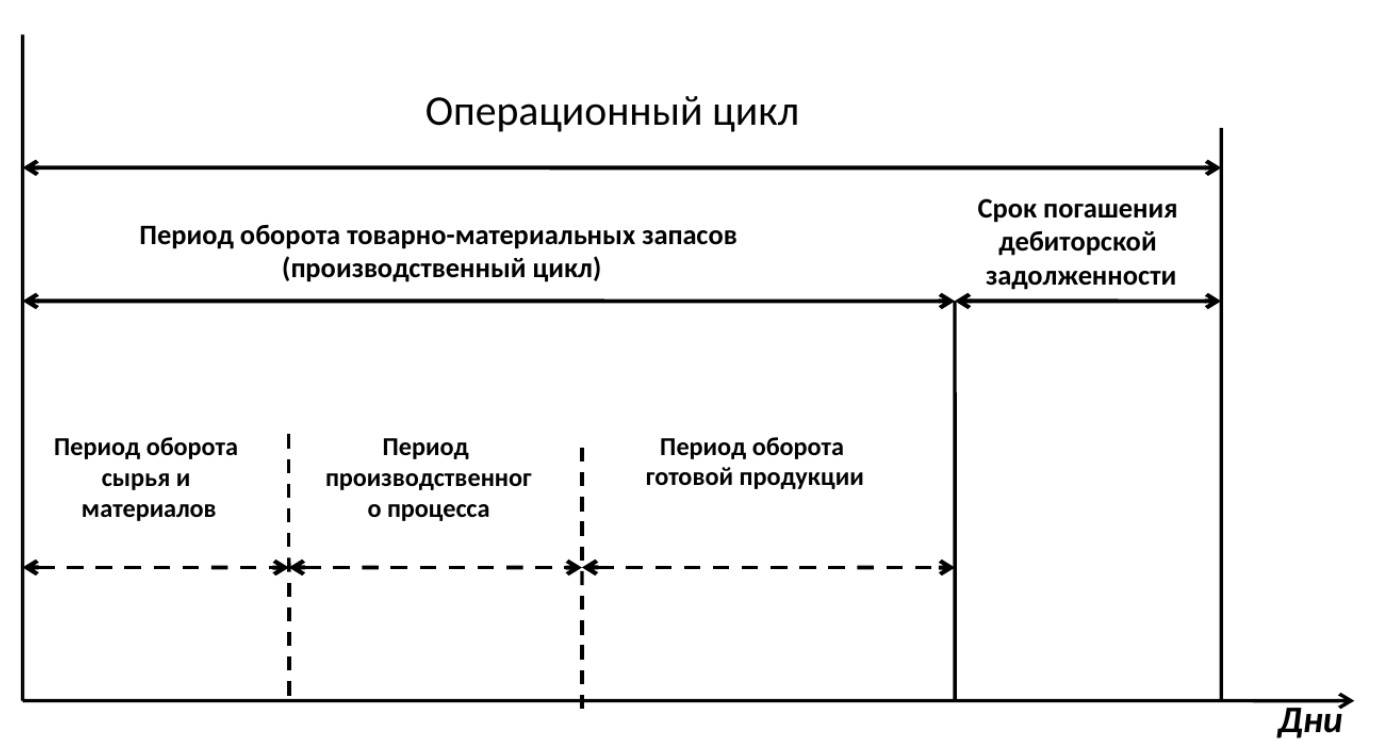
Оптимизация каждого этапа операционного цикла может привести к повышению рентабельности оборотного капитала и к улучшению финансовых показателей предприятия.
6. Коэффициенты ликвидности
Эффективность управления активами, в том числе и оборотными, оценивается коэффициентами ликвидности.
1 Коэффициент текущей ликвидности (Current Ratio)
- С – величина оборотного капитала;
- КО – краткосрочные обязательства предприятия сроком погашения до 1 года.
На практике нормальным является коэффициент в диапазоне от 1,5 до 2,5. Если этот коэффициент опускается ниже 1, то платёжеспособность предприятия по краткосрочным обязательствам под угрозой.
2 Коэффициент быстрой ликвидности (Quick Ratio)
Этот показатель очень похож на первый, но из оборотного капитала исключаю наименее ликвидную его часть – запасы.
Кбл = [Денежные средства + Краткосрочные вложения + Дебиторская задолженность + Прочие оборотные активы] / КО
Оптимальное значение этого коэффициента 1 или выше.
7. Выводы
Источники формирования оборотных средств неразличимы в процессе кругооборота капитала. Однако система формирования оборотных средств оказывает влияние на скорость оборота, замедляя или ускоряя его. Кроме того, характер источников формирования и принципы различного режима использования собственных и заёмных оборотных средств являются решающими факторами, влияющими на эффективность использования оборотных средств и всего капитала предприятия.
Рациональное использование и формирование оборотных средств оказывает активное влияние на ход производственного процесса, на финансовые показатели предприятия и его платёжеспособность, позволяя достигать более высокой эффективности производства с минимально необходимым размером оборотных средств.
Избыток оборотных средств, в свою очередь, означает, что часть средств предприятия бездействует и используется не эффективно.
Смотрите также видео «Что такое Оборотный Капитал?»:
Источник: vsdelke.ru
Собственный оборотный капитал формула по балансу
Формула собственного оборотного капитала по балансу
Понятие собственного оборотного капитала
Собственный оборотный капитал (собственные оборотные средства) включает в себя величину оборотных активов, которая остается в распоряжении компании после момента полного, единовременного погашения краткосрочной задолженности.
Собственный оборотный капитал рассчитывается различными способами, при его определении применяют показатели бухгалтерского баланса. Он характеризует объемы собственных (приравненных к ним) средств предприятия, которые направляются на финансовое обеспечение оборотных активов.
Анализируя показатель, рассчитанный по формуле собственного оборотного капитала по балансу, можно принять своевременные меры пооптимизации и начать повышать эффективность работы предприятия.
Формула собственного оборотного капитала по балансу
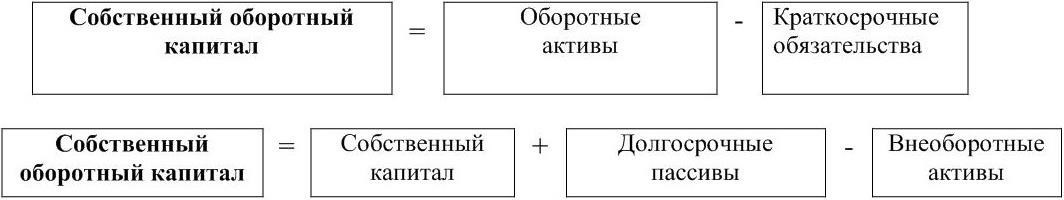
Расчет оборотного капитала производят в соответствии с разделами бухгалтерского баланса (II и V)
При этом формула собственного оборотного капитала по балансу выглядит следующим образом:
СОК = ТА – ТО
Здесь СОК – сумма собственного оборотного капитала,
ТА – сумма текущих активов,
ТО – сумма текущих обязательств.
Вторым вариантом расчета собственного оборотного капитала будет формула, в составе которой используются показатели I, III и IV раздела бухгалтерского баланса. Формула собственного оборотного капитала по балансу в этом случае такова:
СОК = СК + ДО – ВНА
Здесь СОК – сумма собственного оборотного капитала,
СК – собственный капитал (из III раздела баланса),
ДО – сумма долгосрочных обязательств (из IV раздела баланса),
ВНА – сумма внеоборотных активов (из I раздела баланса).
Состав оборотного капитала (активов)
По II разделу бухгалтерского баланса («Оборотные активы») отражаются 6 основных строк, содержащих наиболее ликвидные активы (то имущество, которое легко обращается в денежные средства). В составе оборотного капитала самые эффективные с позиции доступности – денежные средства, которыми в любое время можно расплачиваться за требуемые для текущей деятельности ресурсы.
Помимо денежных средств в состав оборотного капитала включены денежные эквиваленты (активы, которые быстро обращаются в деньги). Пример денежного эквивалента — краткосрочный банковский депозит до востребования (сроком до 3 мес.). Если отсутствуют наличные денежные средства, то данным активом быстрее всего можно воспользоваться и обратить его в деньги.
При расчете оборотного капитала также принимают участие показатели актива баланса:
- Запасы,
- Сумма дебиторской задолженности.
Эти два показателя являются наименее ликвидными в сравнении с деньгами. Для того, что бы обратить их в деньги, необходимы дополнительные затраты сил и времени.
Значение формулы
Формула собственного оборотного капитала по балансу позволяет провести оценку величины собственных и приравненных к ним средств. Далее эти средства направляются на финансирование оборотных активов.
Величина собственного оборотного капитала может быть положительной и отрицательной величиной, а также быть равной нулю. Недостаточное количество собственного оборотного капитала приводит компанию к неспособности своевременного погашения краткосрочных обязательств и дальнейшей несостоятельности.
Эта ситуация происходит по следующим причинам:
- низкая эффективность использования активов;
- наличие (рост) остатков незавершенного строительства;
- рост суммы дебиторской задолженности;
- убыточность работы предприятия и др.
На работу предприятия отрицательно влияет не только недостаток собственного оборотного каптала. Но и его избыток. Так, если показатель собственного капитала в значительной мере превысит оптимальную в нем потребность, то эффективность использования компанией ее ресурсов можно считать низкой.
Нулевой размер собственного оборотного капитала может быть у нового предприятия или у компании, деятельность которой финансируется исключительно за счет заемного капитала.
Примеры решения задач
Внеборотные активы (I раздел баланса) – 430 000 рублей,
Оборотные активы (II раздел баланса) – 244 000 рублей,
Капитал и резервы (IV раздела баланса), — 114 000 рублей.
Долгосрочные обязательства (V раздела баланса), — 350 000 рублей.
Краткосрочные обязательства (VI раздела баланса), — 210 000 рублей.
СОК = ОА – КО
СОК = 244000 – 210000= 34 тыс. руб.
По второму варианту расчета формула собственного оборотного капитала по балансу выглядит так:
СОК = СК + ДО – ВНА
СОК = 114 000 + 350 000 – 430 000 = 34 тыс. руб.
Оборотный капитал: формула расчета. Собственный оборотный капитал
- 27 Ноября, 2018
- Бухгалтерия
- Анна Куклина
Оборотный капитал является одним из основных критериев, определяющих финансовую устойчивость и эффективность компании. Термин, введенный в обиход еще Адамом Смитом, не теряет своей актуальности и по сей день. Так как выглядит формула оборотного капитала, зачем нужно определять его оптимальное значение для компании и отрасли в целом? Обо всем подробно расскажем ниже.
Что такое оборотный капитал?
Оборотный капитал (ОК) — денежная масса в любом виде, которая необходима для покрытия ежедневных операций: оплата краткосрочной задолженности и иных оперативных расходов.
Оборотный капитал служит для:
- инвестиций в собственные проекты, в том случае, если они не предполагают привлечения внешних инвесторов;
- проектной стадии: (НИОКР), исследования маркетингового характера;
- финансирования первых стадий работы, в которых учитывается спрос на продукцию или услугу, конъюнктура рынка и т. д.;
- внутренних инвестиций в краткосрочные проекты, которые не предполагают глобальных капитальных вложений.
Оборотный капитал во многих источниках именуют по-разному. Может встретиться такое название как рабочий или собственный оборотный капитал. Необходимо видеть разницу между всеми этими значениями и чистым оборотным капиталом (ЧОК), характеризующим наличие исключительно тех свободных ликвидных средств, которые остаются у организации в собственном пользовании после уплаты всех оперативных задолженностей и долгов.
Читать еще: 275 фз о целевом капитале
Как рассчитать оборотный капитал?
Рабочий капитал рассчитать довольно просто. Формула оборотного капитала имеет следующий вид:
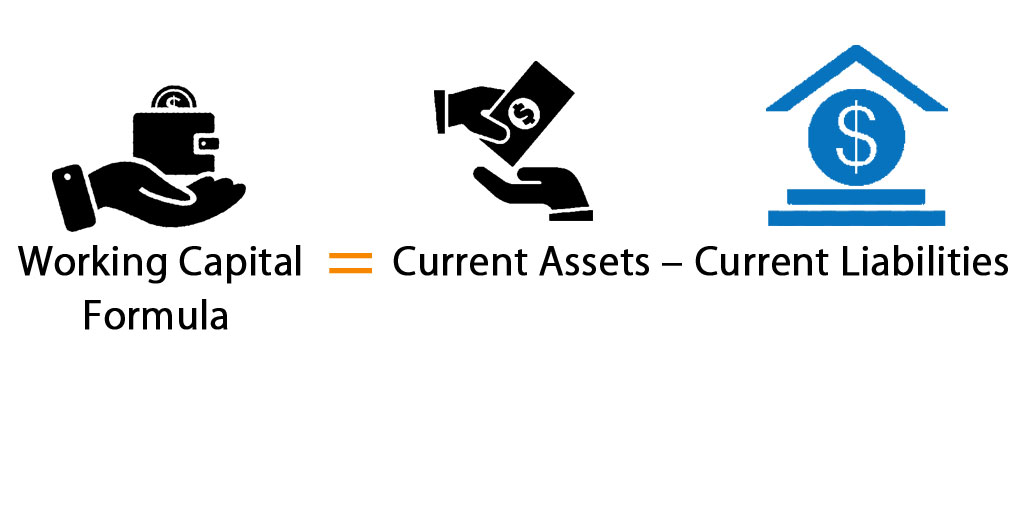
Working capital — рабочий или оборотный капитал;
Current Assets — текущие активы;
Current Liabilities — текущие обязательства.
Еще один вариант формулы:
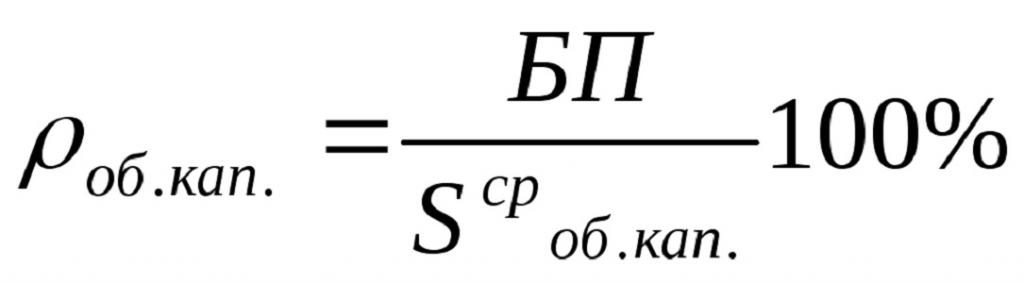
Где БП — это доход до налогообложения (балансовая прибыль).
S ср об.кап. — это средняя стоимость об. кап. за конкретный период.
В современном бухгалтерском деле и финансовом менеджменте под текущими активами понимается следующее:
- все денежные средства предприятия: на расчетном счету, в кассе, денежные эквиваленты, валютные средства, высоколиквидные ценные бумаги и т. д.;
- имеющаяся на балансе предприятия готовая продукция, товары, материалы и сырье — ТМЗ;
- налог на добавленную стоимость по ценностям, приобретенными организацией;
- краткосрочная задолженность дебиторов.
В свою очередь, под текущими обязательствами компании понимается следующее:
- краткосрочные банковские кредиты;
- кредиторская задолженность;
- полученные авансы и т. д.
В данной формуле оборотного капитала могут фигурировать элементы, оборачиваемость которых больше двенадцати месяцев. Либо в ней могут попасться параметры, которые не в состоянии отобразить реальную картину имеющихся у компании ресурсов, таких как невозвратная задолженность.
В подобных случаях формулу оборотного капитала рекомендуется менять на свое усмотрение: бухгалтер или финансовый менеджер должен вводить и выводить элементы для установления более точного показателя.
Чистый оборотный капитал
Для чистого оборотного капитала по балансу формула расчета выглядит так:
ОА — оборотные активы, которые располагаются на строке 1200 в форме №1;
КП — краткосрочные пассивы, находящие на строке 1500 в форме №1.
Нормативы
Величина ЧОК зависит от многих факторов, из-за которых сложно сделать единственно правильный вывод о том, какая цифра при расчете будет оптимальной. К таковым, влияющим на величину ЧОК, относятся и отрасль, которую выбрала компания для своего функционирования, и масштаб самого производства (ЧП, АО, ТНК и т. д.). Важное влияние имеет объем производства и реализация продукции. Также необходимо знать, какую оборачиваемость имеют ОПФ и какова конъюнктура рынка на момент расчета показателя.
Для определения достаточного значения параметра ЧОК необходимо прибегнуть к тому, что за счет собственных денежных средств финансируется то, что сложнее всего в краткосрочный период превратить в денежную массу. Иными словами, это сырьевые запасы и «незавершенка». Придерживаясь данного правила, с легкостью можно определить значение ЧОК, которого будет достаточно для покрытия расходов или финансирования проектов.
Формула коэффициента собственного оборотного капитала
Коэффициент СОК демонстрирует часть оборотных активов организации, которые финансируются за счет собственных финансовых вливаний.
Для его расчета необходима следующая формула, утвержденная Приказом ФСФО РФ от 23.01.2001 г. N 16:
Коэффициент СОК = (СК — ВнА)/ОА,
СК — собственный капитал, находящийся в распоряжении компании;
ВнА — величина внеоборотных активов по балансу (форма №1);
ОА — оборотные активы предприятия.
Согласно данной формуле, внеоборотные активы вычитаются из значения показателя собственного капитала, так как считается, что активы, которые с наименьшей скоростью превращаются в денежные средства, должны быть финансируемыми за счет СК. В то же время часть СК, которая остается после проделанного вычитания ВнА, должна быть направлена на погашение текущих расходов.
Нормальное значение коэффициента
В первую очередь стоит отметить, что упомянутый ранее коэффициент уже довольно долгое время не используется зарубежными компаниями в финансовом анализе. Для российских предприятий коэффициент обеспеченности собственными оборотными средствами был введен на законодательном уровне, дабы определить, какие компании находятся на грани банкротства и нежелательны для получения кредитного спонсорства. На сегодняшний день один из таких приказов аннулирован и полностью утратил свою силу. Однако, несмотря на это, компании используют его и по сей день.
Согласно тем документам, в которых прописывался порядок расчета, нормальное значение коэффициента не должно быть ниже 0,1. По мнению экспертов, составлявших данный приказ, именно такая величина свидетельствует о том, что компания не является банкротом и на момент составления отчетности платежеспособно. Если же коэффициент СОК у компании ниже установленного норматива, то баланс предприятия считается неудовлетворительным.
Стоит упомянуть и о том, что такой критерий является достаточно жестким для российских компаний, так как нормативного значения практически никому не удается достичь. При таком раскладе гораздо разумнее было бы, как и в зарубежных странах, отменить расчет данного коэффициента.
Собственный оборотный капитал: что это, определяем правильно формулу
При ведении хозяйственной деятельности предприятие постоянно отслеживает свои финансовые характеристики: платежеспособность, рентабельность, ликвидность и др. Одна из таких величин – это собственный оборотный капитал.
Что такое собственный оборотный капитал
Предприятие считается финансово устойчивым, когда оно обладает сбалансированной структурой капитала, является привлекательным для инвесторов и может своевременно погашать свои долги.
Собственный оборотный капитал (СОК) – такой показатель, который применяется при анализе бухгалтерского баланса. Эта величина отражает, какая точно доля собственных средств фирмы используется в обороте, то есть идет на покрытие ее текущих активов.