
Официальная задолженность, которая образуется перед разными лицами и организациями, представляет собой общую сумму долга конкретного предприятия. В этой статье мы подробнее поговорим об этом понятии.
Состав задолженности
Чаще всего функции кредитора берут на себя организации, успешно работающие с ней в течение определенного времени. Это могут быть:
- контрагенты;
- контролирующие ведомства;
- внебюджетные фонды;
- страховщики;
- арендодатели;
- подрядчики и поставщики;
- государственный бюджет.
Отталкиваясь от норм бухгалтерского учета, можно утверждать, что даже сотрудники компании регулярно становятся ее кредиторами. Это происходит при начислении аванса за следующий месяц. Кредиторская задолженность может состоять из различных подотчетных сумм. Речь идет о ситуации, когда происходит оплата услуги товаров, необходимых для хозяйственных нужд. Она образуется в том случае, если выделенная сумма превышает общий объем авансов.
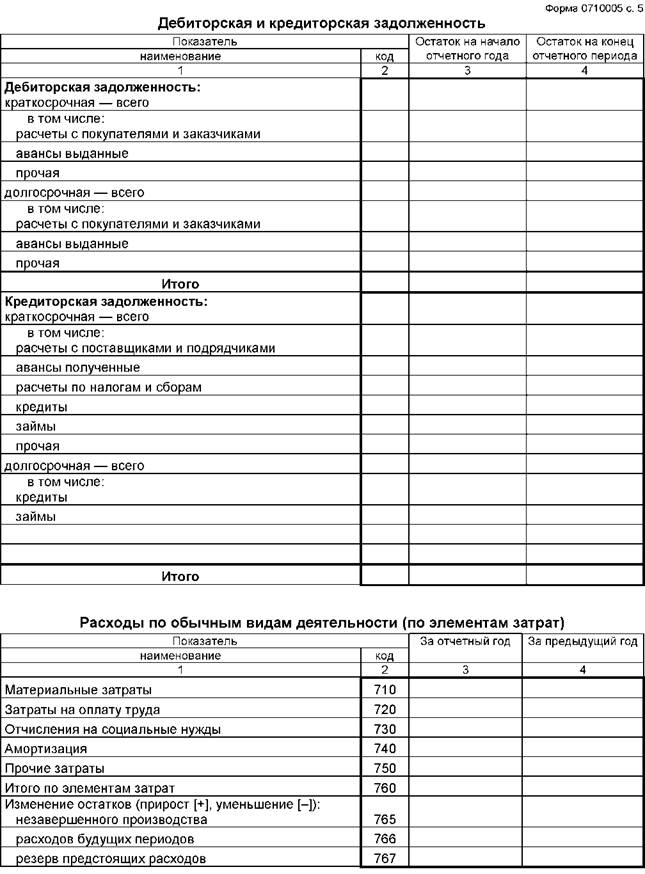
Дебиторская и кредиторская задолженность в 1С 8.3 Бухгалтерия
Анализ кредиторского долга
Изучение основных характеристик существующей задолженности предназначено для решения конкретной задачи. Определяются шансы компании на погашение. Фактически речь идет об анализе платежеспособности юридического лица. Для получения точных результатов необходимо произвести расчет коэффициента ликвидности. Данное понятие означает отношение активов в обороте компании к взятым на нее краткосрочным обязательствам.
Если выясненное значение окажется ниже существующей нормы, то можно говорить о наличии определенных сложностей, которые могут возникать при возврате долга. Если платежеспособность компании находится на высоком уровне, то коэффициент ликвидности также будет значительно выше норматива.
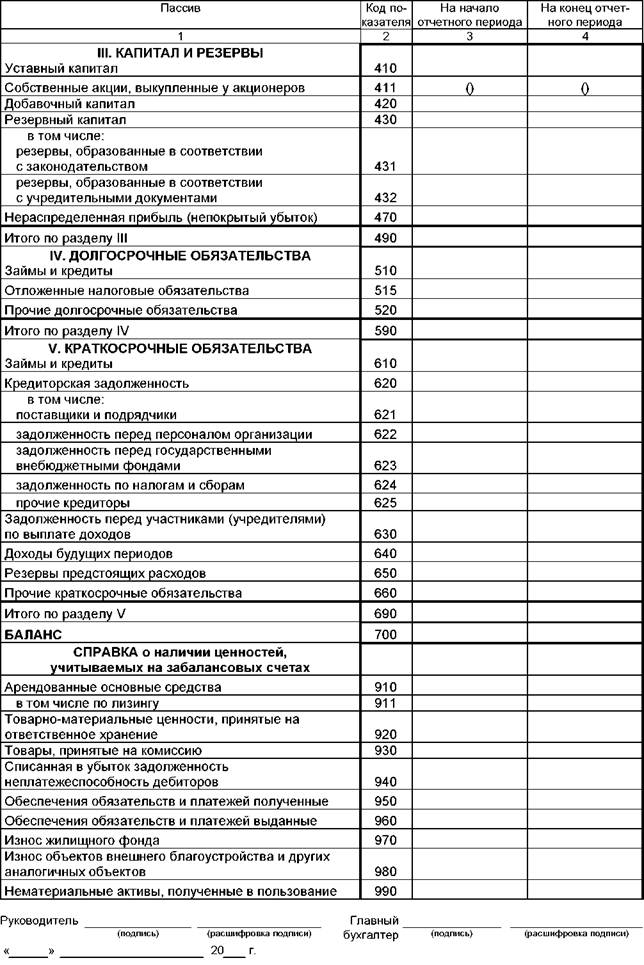
Исходя из приведенных выше фактов, следует отметить, что кредиторская задолженность в балансе — это долги (краткосрочные обязательства), которые компания чаще всего с легкостью может и должна погасить в ближайшее время. Такой минус в балансе любой современной компании возникает регулярно. Не являются исключением даже самые успешные предприятия.
Нюансы образования
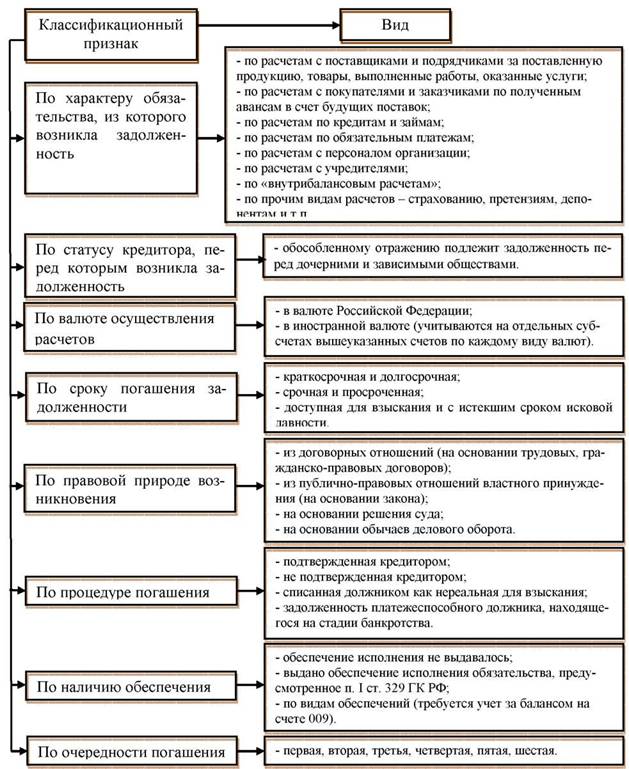
В ходе составления текущего баланса ни один бухгалтер не имеет юридической возможности свернуть официальные объему задолженности. Любую существующую непогашенную задолженность необходимо указывать в развернутом варианте, то есть вносить ее в пассив кредиторского баланса и актив дебиторского. Каждая сумма, представляющая собой краткосрочную задолженность, обязательно детализируется по своей структуре и разновидности. Это необходимо для того, чтобы разделять незначительные долги между разными кредиторами. В пояснении к балансу должна быть указана соответствующая информация.
Исковая давность
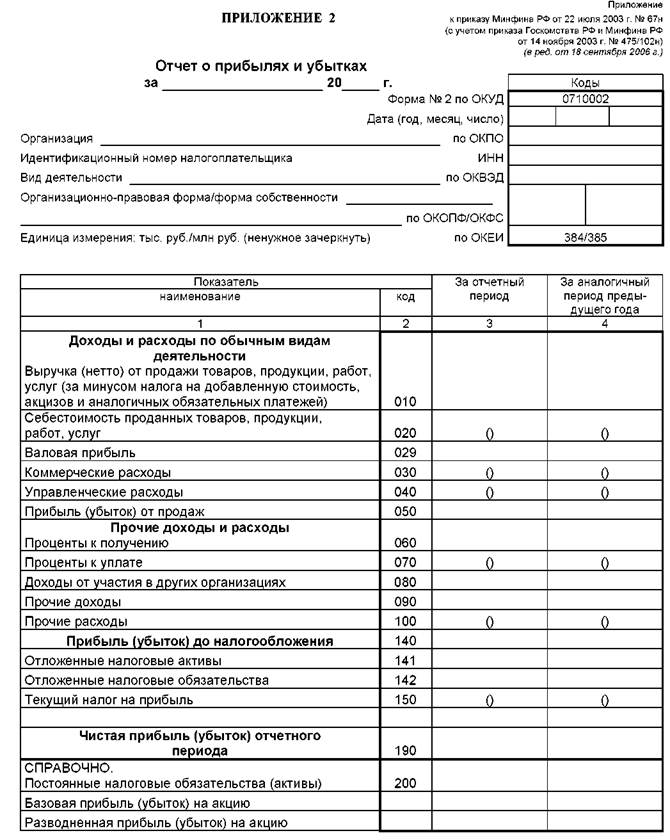
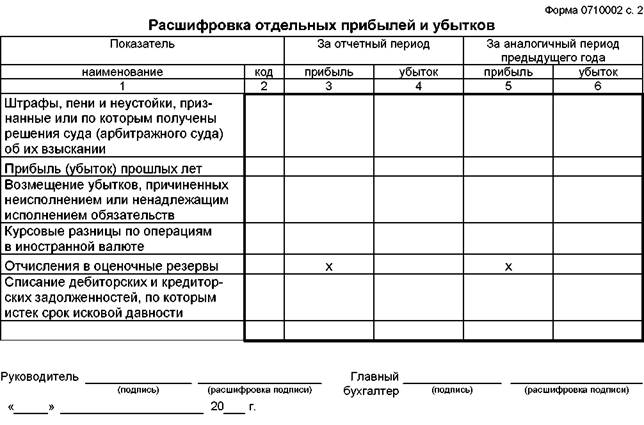
Задолженность предприятия может быть полностью списана — для этого должен выйти срок исковой давности. Законодательство устанавливает 3 года в качестве данного срока. Некоторые исключительные требования могут привести к определению иной исковой давности. Ее официальный отсчет стартует с момента, когда заканчиваются исковые обязательства. Списание кредиторской задолженности после завершения исковой давности автоматически переводится в графу финансовых результатов.

Порядок списания
Списание представляет собой бухгалтерскую операцию, которая позволяет признавать доход с параллельным исключением из официального учета существующей непогашенной задолженности. Важно отметить, что речь идет именно о признании дохода, поэтому при ведении учета обязательно необходимо соблюдать следующие условия:
- четкое определение срока признания дохода;
- уточнение суммы;
- документальное подтверждение производимой операции.
Справедливости ради необходимо отметить, что простого решения руководства предприятия недостаточно для того, чтобы перевести кредиторскую задолженность в категорию дохода. В бухгалтерском учете существуют конкретные критерии, позволяющие признать правильность такой процедуры. Нормы общего характера есть и в налоговом учете. Как минимум, для списания задолженность должна быть признана безнадежной, а это некий удар по платежеспособности и репутации предприятия.
Специалисты без проблем выделяют основные признаки безнадежности долга. В данном случае можно выделить задолженность, существующую по обязательствам, касательно которых уже истек срок исковой давности. Безнадежной также может считаться задолженность, которая не была погашена вовремя из-за недостатка средств у предприятия.
К этой же группе относятся финансовые обязательства, которые не были погашены по вине непредвиденных обстоятельств. Это могут быть стихийные бедствия и другие обстоятельства форс-мажорного характера. Основа существующей кредиторской задолженности может считаться безнадежной. Это не касается непредвиденных ситуаций, а также имущества, которое в тот момент находится под залогом.
Правила погашения
Несмотря на все существующие сложности, кредиторская задолженность в балансе – это задолженность, которую вполне реально погасить. Для этого предприятиям необходимо придерживаться определенных правил. Сначала следует отметить, что начисленные обязательства все же не являются финансовыми процессами. Их не следует рассматривать в качестве профессиональной деятельности компании.
Чаще всего для погашения различных видов задолженности компании используют банковские переводы. Лучше всего при этом пользоваться услугами проверенных банков-корреспондентов. График осуществления платежей с целью погашения долга рассчитывается индивидуально. За основу в данном случае берутся условия действующего кредитного договора.
Для успешного проведения финансового оздоровления организации принципиально важно правильно разработать график осуществления платежей, проанализировать его и держать на постоянном контроле каждую стадию его выполнения. Если происходит задержка в погашении примерно на 3 месяца, то это событие автоматически увеличивает риски для предприятия.
Источник: znaemdengi.ru
Баланс дебиторской и кредиторской задолженности
Особое внимание обращается на изменение суммы и удельного веса краткосрочной кредиторской задолженности, поскольку их увеличение может быть охарактеризовано как негативное явление, так как краткосрочная кредиторская задолженность сопряжена, как правило, с большим риском, чем долгосрочная кредиторская задолженность, поскольку требует более раннего погашения.
Затем составляется и анализируется баланс дебиторской и кредиторской задолженности, поскольку кредиторская задолженность считается источником финансирования дебиторской задолженности (таблица 6.4).
| Статьи дебиторской задолженности | На начало периода | На конец периода | Изменение | Статьи кредиторской задолженности | На начало периода | На конец периода | Изменение | Активное сальдо | Пассивное сальдо |
| На начало периода | На конец периода | На начало периода | На конец периода | ||||||
| 1. Дебиторская задолженность краткосрочная | 1. Кредиторская задолженность краткосрочная | X | X | X | X | ||||
| 2. Дебиторская задолженность долгосрочная | 2. Кредиторская задолженность долгосрочная, | X | X | X | X | ||||
| ИТОГО БАЛАНС | ИТОГО БАЛАНС |
В таблицах помещаются все имеющиеся статьи дебиторской задолженности и все имеющиеся статьи кредиторской задолженности, определяются общие объемы дебиторской задолженности и кредиторской задолженности, после чего производится их сравнение и определяется пассивное или активное сальдо дебиторской и кредиторской задолженности.
Весьма актуален вопрос о сопоставимости дебиторской и кредиторской задолженности. По результатам анализа традиционно рекомендуют проводить следующие мероприятия: следить за соотношением кредиторской и дебиторской задолженности (значительное увеличение последней создает угрозу финансовой устойчивости организации, делает необходимым для погашения возникающей кредиторской задолженности привлечение дополнительных источников финансирования); контролировать состояние расчетов по просроченным задолженностям; своевременно выявлять недопустимые виды дебиторской и кредиторской задолженности, к которым относятся просроченная задолженность поставщикам, в бюджет и др., кредиторская задолженность по претензиям, сверхнормативная задолженность по устойчивым пассивам, просроченная дебиторская задолженность и т. д.
Пассивное сальдо — это превышение кредиторской задолженности над дебиторской задолженностью.
Активное сальдо — это превышение дебиторской задолженности над кредиторской задолженностью.
После определения активного или пассивного сальдо обе части таблицы уравниваются путем сложения активного (пассивного) сальдо и итога кредиторской (дебиторской) задолженности. Полученное число помещается в строку «Баланс». С противоположной стороны, где сальдо отсутствует, результат из строки «Итого» переносится в строку «Баланс».
Следует отметить, что наиболее оптимальной ситуацией считается равенство дебиторской и кредиторской задолженности, так как кредиторская задолженность — источник финансирования дебиторской задолженности. Менее оптимальная ситуация связана с наличием пассивного сальдо, которое рассматривается в качестве своеобразного дополнительного источника финансирования, хотя и не вполне надежного. Наименее оптимальная ситуация обусловлена существованием активного сальдо, которое может быть охарактеризовано как своеобразное дополнительное отвлечение средств из оборота.
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Источник: studopedia.ru
Оборачиваемость дебиторской и кредиторской задолженности
Принцип расчета оборачиваемости достаточно прост — все коэффициенты основаны на соотношении объема деятельности («оборота») и среднего остатка средств, которые задействованы в этом обороте. Однако конкретные варианты формул расчета могут меняться .
Формула расчета для оборачиваемости дебиторской задолженности (Receivables Turnover) выглядит так:

где:
Revenue — годовая выручка компании
Accounts Receivable — дебиторская задолженность покупателей. Может использоваться как среднее значение за отчетный год, так и просто значение на конец года.
Такая формула дает результат в виде коэффициента. Но этот же показатель можно записать и в другом виде, чтобы получить значение в днях, которые в среднем требуются на получение денег за проданную продукцию. Тогда оборачиваемость дебиторской задолженности называют еще «Период сбора денег» (Collection Period, CP) или «Число дней на завершение продажи» (Days of Sales Outstanding, DSO):

Аналогично выглядят и формулы для оборачиваемости кредиторской задолженности (Payables Turnover, PT):

где:
Purchases — годовые затраты компании на закупку товаров и услуг
Accounts Payable — кредиторская задолженность, среднегодовая или на конец года
Выбор конкретной формулы (в виде коэффициента или в днях) обычно не влияет на выводы, которые будут сделаны по итогам анализа. А вот то, как именно из отчетности компании формируются числитель и знаменатель показателей, может иметь большое значение для корректности выводов. Об этом подробнее сказано в следующем разделе.
Выбор базы для расчета
Смысл показателей оборачиваемости в том, чтобы оценить, насколько велики средние задержки оплаты при организации продаж и закупок . Между тем, значения дебиторской и кредиторской задолженности в отчетности многих компаний содержат не только суммы, интересующие нас в коэффициентах оборачиваемости. В частности:
- Дебиторская задолженность часто состоит из задолженности покупателей и авансов, выплаченных по расходам компании — в этом случае надо исключить авансы и оставить только задолженность покупателей.
- Кредиторская задолженность может содержать несколько видов задолженности. Для целей расчета оборачиваемости обычно интересна только задолженность перед поставщиками.
- Помимо «рабочей» задолженности баланс компании может содержать и потерявшие актуальность безнадежные долги или аналогичные записи. Их желательно исключить из учета, но на практике сделать это бывает трудно.
При расчете оборачиваемости кредиторской задолженности встречается еще одно отклонение в выборе исходных данных . Хотя логика показателя требует использовать в числителе суммарные расходы компании, его иногда рассчитывают относительно выручки, как и оборачиваемость дебиторской задолженности.
Причина такого выбора —желание сделать базу для расчета всех коэффициентов оборачиваемости одинаковой. А погрешность, создаваемая таким отклонением от основной формулы, не насколько велика, чтобы мешать в работе.
Применение показателей оборачиваемости
Универсальных рекомендованных значений оборачиваемости не существует — они зависят от отрасли, состояния рынка и даже стратегии компании . Для одной компании период сбора платежей выше 15 дней уже означает проблему, в то время как для другого бизнеса значение в 90 дней будет нормальным.
Тем не менее, показатели оборачиваемости могут многое рассказать о том, что происходит в компании. Использование этих показателей основано на двух подходах:
- Сравнение с конкурентами. Если у ваших конкурентов период сбора платежей составляет 10 дней, а у вас — 50, то их бизнес, вероятнее всего, будет более гибким и устойчивым к изменениям рыночной конъюнктуры.
- Анализ динамики — значительные изменения оборачиваемости указывают на то, что условия расчетов компании с покупателями или поставщиками меняются. Иногда это указывает на изменение рыночной стратегии, но часто условия меняются под давлением обстоятельств.
Анализ динамики и сравнение с конкурентами дает полезные сведения о том, что происходило с компанией в недавнем прошлом . Другое применение оборачиваемости — планирование потребности в оборотном капитале для будущих планов.
При планировании новых проектов часто бывает так, что из общих сведений о бизнесе или из анализа похожих проектов можно предположить, какие значения оборачиваемости будут нормальными для подобной деятельности. Тогда планирование потребности в оборотном капитале строится от прогноза объемов деятельности и коэффициента оборачиваемости.
Вот, например, как это выглядит в программе Альт-Инвест:

Пример расчета
Ниже даны фрагменты финансовой отчетности и расчет показателей оборачиваемости для этого отчета:

В этом примере можно обратить внимание на то, что у компании очень короткий цикл получения денег от покупателей, всего 7 дней. Это хорошо для бизнеса, но одновременно приведет к тому, что показатели ликвидности компании (CR, QR) будут невысокими. Окончательный вывод о состоянии компании можно будет сделать только изучив ее деятельность с разных сторон: ликвидность, оборачиваемость, рентабельность.
Такие статьи мы публикуем регулярно. Чтобы получать информацию о новых материалах, а также быть в курсе учебных программ, вы можете подписаться на новостную рассылку.
Если вам необходимо отработать определенные навыки в области инвестиционного или финансового анализа и планирования, посмотрите программы наших семинаров.
Источник: www.alt-invest.ru