
Добрый день подскажите пожалуйста как правильно рассчитать -я затратила на услуги адвоката с марта 2011 по июль 2015 года 80 000 т.р. по суду мне обязаны их выплатить я хочу рассчитать сумму с учетом инфляции с марта 2011 по январь 2016г. она составила 46,7 %
17 октября 2016, 13:30 , Елена, г. Ростов-на-Дону
Ответы юристов
Екатерина Кондратьева
Общаться в чате
Рассчет суммы с учетом инфляции.
Инфляция — 46,7% = 0,46.
80000 р *46,7% = 80000*0,467 = 37360 р
80000 + 37360 = 117360 р — с учетом инфляции
100% + 46,7% = 146,7% = 1,467 — С учетом инфляции (процент)
80000 р *1,467 = 117360 р. — с учетом инфляции
17 октября 2016, 14:13
Зафар Джафаров
Юридическая компания «Адвокатский кабинет №708», г. Москва
Общаться в чате
Здравствуйте. По ссылке:уровень-инфляции.рф/таблица_инфляции.aspx
представлена таблица месячной и годовой инфляции России с 1991 года по настоящее время, выраженной в % относительно предыдущего периода.
Так как Вы отдавали деньги в период с марта 2011 до июля 2015 года.Точный расчет можно сделать по платежкам с указанием дат.И каждую сумму надо считать отдельно с учетом инфляции с момента платежа до январь 2016 года на основании таблицы
Как рассчитывается инфляция.
Если Вы отдали бы адвокату все 80.000 разом в 2011 году, то расчеты коллеги были бы правильны.Так как Вы платили в течении 4-х лет плюс еще через год суд, в каждом году оплаченную сумму надо умножать на разные коэффициенты в% и суммировать.
Допустим Платили: в 2011-х,2012-у,2013-z,2014-u,2015-w.Сумма будет так выглядеть
Источник: pravoved.ru
Про доходность, вклады и разбитую детскую мечту — считаем реальную доходность с учетом инфляции
Когда я был маленький, то мечтал, что у меня будет много денег, которые я положу на вклад в банке. Банк будет начислять мне проценты, и я буду жить припеваючи долго и счастливо. Я даже рассчитывал сколько денег мне требовалось на долгую и счастливую жизнь. Сначала это была очень огромная сумма ( Скрудж Макдак немного повлиял на мои детские мечты), по мере взросления она постепенно уменьшалась, приближаясь к более реальным значениям.
В конце концов я остановился на » хотя бы получать в виде процентов по вкладу сумму, эквивалентную средней заработной плате в стране «. Ставки по вкладам тогда были высокие (двузначные) и мои расчеты показывали, что накопить нужную сумму в принципе вполне реально. У меня всегда возникал вопрос: «Почему люди так не делают. Это же так просто. Копи деньги, размещай их на вкладе — и будет тебе счастье». Про фондовый рынок я тогда еще не знал.
Как посчитать собственную инфляцию #Shorts
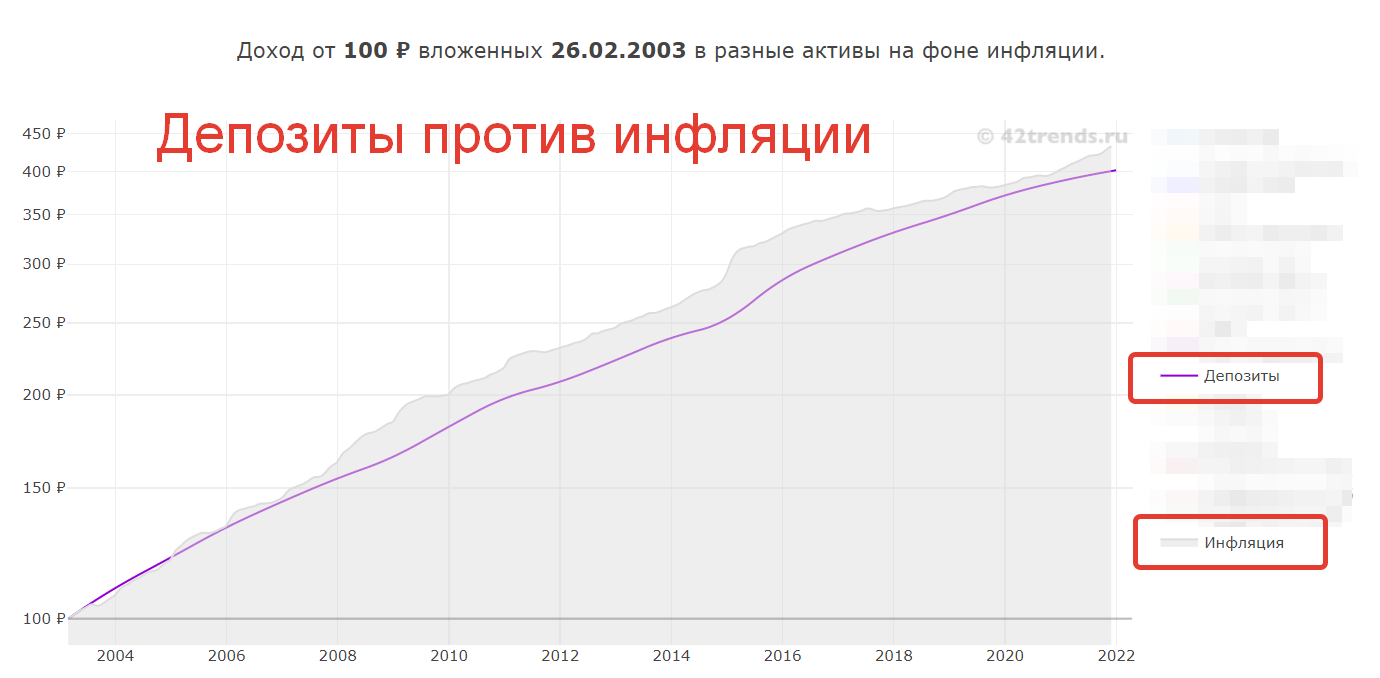
Мои детские и юношеские мечты были разрушены новыми знаниями, которые я получал в период взросления. Я узнал что такое инфляция, номинальная и реальная доходность. И как оказалось, вклад в банке хоть и может приносить хорошую доходность в номинальном выражении, но его реальная доходность (за вычетом инфляции) находится практически на нуле. И чтобы можно было достойно жить на проценты, нужно было иметь в разы, в десятки-сотни раз больше денег, чем я предполагал изначально.
Расчет реальной доходности с учетом инфляции
Аналогично было и с инвестициями. Когда я смотрел статистику доходности фондовых рынков (индексов), особенно РФ — голова шла кругом от возможностей по заработку. Но если считать реальную доходность с учетом инфляции, данные были намного скромнее.
Именно реальная доходность показывает истинную картину: сколько денег ты заработал. Те, кто считают свои результаты по номинальным значениям, сами себя обманывают («А в попугаях я длиннее всего»).
А как считать это самую реальную доходность с учетом инфляции?
Большинство из нас делает это так: из номинальной доходности вычитают инфляцию и получают реальную доходность.
Реальная доходность = Номинальная доходность — Инфляция.
Уже неплохо, но формула немного неверная. Ее можно использовать, когда инфляции в стране не очень высокая. Будет погрешность в результатах, но небольшая. Если нужна точность, однозначно нужно использовать правильную формулу.
Приведу простой пример, как мы теряем правильный результат при неправильных расчетах реальной доходности.
У нас есть 100 рублей. Мы открываем вклад в банке на 3 года под 20% годовых. Инфляция за это время составляет — 10% в год.
Какова реальная доходность вклада? По вышеприведенной формуле — это 10% годовых (20% — 10%).
Как проверить, что мы ошиблись (или не ошиблись) в расчетах?
Считаем на пальцах:
- За три года вклад в 100 рублей размещенный под 20% годовых — подрастет до 172,8 рублей (100 * (1+0,20)^3). Рост в 1,728 раз.
- За эти же три года цены на товары (в следствии 10% инфляции) увеличатся в 1,331 раза [(1+0,1)^3].
- Делим одно на другое и получаем 1,728 / 1,331 = 1,2982. То есть, наш вклад в реальном выражении подрос примерно на 29,82%.
- Рост на 29,82% за три года — это соответствует 9% среднегодовой доходности [((1,2982^(1/3)-1)*100].
Про доходность, вклады и разбитую детскую мечту — считаем реальную доходность с учетом инфляции
Когда я был маленький, то мечтал, что у меня будет много денег, которые я положу на вклад в банке. Банк будет начислять мне проценты, и я буду жить припеваючи долго и счастливо. Я даже рассчитывал сколько денег мне требовалось на долгую и счастливую жизнь. Сначала это была очень огромная сумма ( Скрудж Макдак немного повлиял на мои детские мечты), по мере взросления она постепенно уменьшалась, приближаясь к более реальным значениям.
В конце концов я остановился на » хотя бы получать в виде процентов по вкладу сумму, эквивалентную средней заработной плате в стране «. Ставки по вкладам тогда были высокие (двузначные) и мои расчеты показывали, что накопить нужную сумму в принципе вполне реально. У меня всегда возникал вопрос: «Почему люди так не делают. Это же так просто. Копи деньги, размещай их на вкладе — и будет тебе счастье». Про фондовый рынок я тогда еще не знал.
Мои детские и юношеские мечты были разрушены новыми знаниями, которые я получал в период взросления. Я узнал что такое инфляция, номинальная и реальная доходность. И как оказалось, вклад в банке хоть и может приносить хорошую доходность в номинальном выражении, но его реальная доходность (за вычетом инфляции) находится практически на нуле. И чтобы можно было достойно жить на проценты, нужно было иметь в разы, в десятки-сотни раз больше денег, чем я предполагал изначально.
Расчет реальной доходности с учетом инфляции
Аналогично было и с инвестициями. Когда я смотрел статистику доходности фондовых рынков (индексов), особенно РФ — голова шла кругом от возможностей по заработку. Но если считать реальную доходность с учетом инфляции, данные были намного скромнее.
Именно реальная доходность показывает истинную картину: сколько денег ты заработал. Те, кто считают свои результаты по номинальным значениям, сами себя обманывают («А в попугаях я длиннее всего»).
А как считать это самую реальную доходность с учетом инфляции?
Большинство из нас делает это так: из номинальной доходности вычитают инфляцию и получают реальную доходность.
Реальная доходность = Номинальная доходность — Инфляция.
Уже неплохо, но формула немного неверная. Ее можно использовать, когда инфляции в стране не очень высокая. Будет погрешность в результатах, но небольшая. Если нужна точность, однозначно нужно использовать правильную формулу.
Приведу простой пример, как мы теряем правильный результат при неправильных расчетах реальной доходности.
У нас есть 100 рублей. Мы открываем вклад в банке на 3 года под 20% годовых. Инфляция за это время составляет — 10% в год.
Какова реальная доходность вклада? По вышеприведенной формуле — это 10% годовых (20% — 10%).
Как проверить, что мы ошиблись (или не ошиблись) в расчетах?
Считаем на пальцах:
- За три года вклад в 100 рублей размещенный под 20% годовых — подрастет до 172,8 рублей (100 * (1+0,20)^3). Рост в 1,728 раз.
- За эти же три года цены на товары (в следствии 10% инфляции) увеличатся в 1,331 раза [(1+0,1)^3].
- Делим одно на другое и получаем 1,728 / 1,331 = 1,2982. То есть, наш вклад в реальном выражении подрос примерно на 29,82%.
- Рост на 29,82% за три года — это соответствует 9% среднегодовой доходности [((1,2982^(1/3)-1)*100].