
У нас есть 21 ответов на вопрос Как посчитать процент фот? Скорее всего, этого будет достаточно, чтобы вы получили ответ на ваш вопрос.
- Как рассчитать фот за день?
- Как рассчитать фот в ресторане?
- Как посчитать процент фот? Ответы пользователей
- Как посчитать процент фот? Видео-ответы
Отвечает Алексей Богданов
Формула выглядит так: ФОТ = Стоимость одного изделия × количество изделий % премии. В бухгалтерии применяется более точная формула расчета фонда оплаты труда, но она подходит для определения фактического по итогам определенного периода, а не планового ФОТ.Apr 9, 2021
1. Как посчитать проценты, разделив число на 100 Так вы найдёте числовой эквивалент 1%. Дальше всё зависит от вашей цели. Чтобы посчитать проценты от суммы, умножьте их на размер 1%. Чтобы перевести число в проценты, разделите его на размер 1%. Вы заходите в супермаркет и видите акцию на кофе.
На этой странице мы предлагаем калькулятор процентов, который позволит ответить на такие вопросы: 1 вычесть x% из числа или прибавить x% к числу; 2 сколько составляет x% от заданного числа; 3 сколько процентов составляет одно число от другого. Нахождение процентов простая задача, но даже её можно значительно упростить с помощью онлайн-калькулятора.
Фонд оплаты труда (ФОТ). Ошибки формирования
Если вам нужно начислить или выделить процент, то воспользуйтесь калькулятором НДС. Лучше всего на этот вопрос ответить на конкретном примере. Давайте найдём 23 процента от числа 327. Для этого необходимо 327 умножить на 23 и результат поделить на 100.
Давайте научимся находить процент от числа с помощью калькулятора. Для начала убедитесь, что он способен это делать. Для этого найдите на его клавиатуре кнопку с изображением процента (%). Найдём сколько составляют 17 процентов от числа 123. получаем на экране калькулятора ответ 20,91.
Как рассчитать фот за день?
Формула выглядит так: ФОТ = Стоимость одного изделия × количество изделий % премии. В бухгалтерии применяется более точная формула расчета фонда оплаты труда, но она подходит для определения фактического по итогам определенного периода, а не планового ФОТ.
Как рассчитать фот в ресторане?
Как рассчитать фонд оплаты труда для ресторана «Формула фонда оплаты труда» для рестобизнеса считается в среднем, как 18–27% от товарооборота, в зависимости от концепта и формата заведения.
Как посчитать процент фот? Ответы пользователей
Отвечает Елизавета Барановская
Как рассчитать фонд оплаты труда · Определить среднюю зарплату по организации. · Установить среднесписочную численность. · Сложить эти показатели и умножить на 12.
Отвечает Кирилл Вурдов
Формула фонда оплаты труда в экономике, ФОТ = Зср*Чср*12. Фонд оплаты труда (ФОТ) включает все расходы на оплату труда персонала, включая премии, надбавки.
Отвечает Фердинанд Захаров
Поэтому вопросы определения величины фонда заработной платы (ФЗП), его планирования и анализа всегда находится под особым контролем у .
Оптимизация ФОТ ( Фонд оплаты труда )
Отвечает Сергей Шумейко
Как посчитать фонд оплаты труда . Величина фонда оплаты труда по компании получается суммированием предназначенных для персонала денежных сумм.
Отвечает Вячеслав Скородумов
Сейчас как правило, процент расхода заведения на ФОТ считают так: берут зарплату (и налоги на неё) всех всех сотрудников предприятия и делят на выручку.
Отвечает Александр Дудь
ФОТсд. = (Vпл. х Цед.) + К + Н + Пр. + Всоц. где: ФОТсд. – фонд оплаты труда для рабочих со сдельной зарплатой;; Vпл. – .
Отвечает Илья Верещагин
При расчете максимальной величины резерва, а также процента ежемесячных отчислений в резерв . Как посчитать фонд оплаты труда за год, покажем на примере.
Отвечает Данил Давыдов
Это помогает наглядно увидеть, какой процент от затрат на персонал приходится на тот или иной сектор. Подобное распределение делается по .
Отвечает Елена Тюрина
Как работает калькулятор · Расчёт зарплаты по окладу · Как посчитать аванс по зарплате · Лимиты для начисления страховых взносов · Сроки .
Источник: querybase.ru
Фонд оплаты труда

Еще полагаю, что вопрос не совсем корректный. Прибыли может и не быть, поэтому ФОТ, даже если он формируется по сдельной оплате, не может зависить от ее наличия.
Документом по учету рабочего времени является табель. При этой форме оплаты труда работникам устанавливаются нормированные задания. Для выполнения работником отдельных объемов работ могут устанавливаться нормы обслуживания или нормы численности работников.
Одним из самых важных элементов себестоимости продукции является заработная плата, давайте дадим её определение. Нижняя граница ФОТ определяется минимальным размером оплаты труда на каждого работника организации, который устанавливается законодательно. Закон обязывает предпринимателя выплачивать зарплату наемным работникам не менее минимального размера оплаты труда.
К основной заработной плате относятся доплаты и компенсационные выплаты, связанные с режимом работы и условиями труда (за работу во вредных или опасных условиях, в ночное время, в выходные и праздничные дни и др.), премии, а также оплата простоев не по вине работников.
Пример расчета годового ФОТ для компании, работающей в условиях Крайнего Севера. Годовая заработная плата 18 млн. рублей, надбавки – 5323 тыс. рублей, районный коэффициент – 1,7.
И это правило можно использовать для того, чтобы выиграть у конкурентов в цене и получить достаточную прибыль. Как правило, малые фирмы редко имеют такую возможность. Наоборот, они чаще сталкиваются с жесткой ценовой политикой со стороны более крупных фирм.
Гибкое планирование накладных расходов
Напоминаем, что указанная процентная ставка рассчитывается от уровня заработной платы. Если на предприятии трудится иностранный гражданин, взносы за него могут отличаться в зависимости от его гражданства.
Ваш приятель пытается частный случай выдать за общее правило. psihosic 28.05.2013, 08:14 ФОТ во всех отраслях и предприятиях разный.
Рассмотрим пример расчета с суммы заработной платы до налогообложения. Допустим, гражданка имеет оклад в 47 000 рублей. Расчет таков:
- из этого дохода изымается 13% НДФЛ и перечисляется в бюджет 6 110 рублей;
- работодатель дополнительно перечисляет 22% в Пенсионный фонд — 10 340 рублей;
- в ФСС 2,9% также отчисляет работодатель в сумме 1363 рубля, а также 0,2% страхование от профессиональных заболеваний — 94 рубля;
- 5,1% в фонд медицинского страхования — 2 397 рублей.
В расчете не участвуют единовременные выплаты, включая пособия и социальную помощь. Необходимо использовать только постоянный доход сотрудников.
Соответственно, накладные различных заказов, изделий, целого предприятия или направления бизнеса будут иметь различия.
Норма фот в выручке
В итоге заработная плата нашего сотрудника будет рассчитываться по формуле: Заработная плата = (30 + 70 (Выручка текущего месяца/Плановая выручка))*количество отработанных часов Разберем конкретный пример. Пусть сотрудник отработал 170 часов в месяц. При стабильном окладе он получит 17 000 рублей. Если мы привязываем оклад к выручке, то возможны разные варианты.
Например, предприятие сработало ужасно и выручка составила 500 000 рублей. В этом случае сотрудники получит (30+70*(500/850))*170=12 100 рублей. Если предприятие сработало очень хорошо и перевыполнило план на 300 000, то сотрудник получит (30+70*(1150/850))*170=21 200 рублей. Какая хитрость тут использована? За счет введения минимальной заработной платы в 30 рублей мы убиваем сразу двух зайцев — мы гарантируем сотруднику получение минимума заработной платы даже при худшем варианте развития событий.
Порядок расчетов
В зависимости от периода, на который необходимо сделать расчет, выделяют годовой, месячный, дневной и часовой виды фонда. Данные берутся из ведомостей, табелей учета отработки, штатного расписания. Для каждого такого периода существует своя формула.
Годовой
Годовой показатель = средняя з/п * количество сотрудников * 12 (месяцев)
При этом показатели берутся для каждой группы работников отдельно (руководство, рядовые сотрудники), умножаются на количество работников в данных группах, затем результаты складываются.
Для определения ресурса наиболее часто берут расчетный период, равный календарному году (последнему), и на основании его данных производятся вычисления.

Все суммы, которые были выплачены сотрудникам предприятия за двенадцать месяцев, складываются. При этом берутся в расчет только регулярные выплаты, разовые (социальные) выплаты не учитывают.
Необходимо суммировать количество часов, отработанных всеми сотрудниками за. Данные берутся из табелей учета времени.
Определяется средняя численность сотрудников в табеле. Количество персонала за каждый рабочий день складывается и результат делится на 30 (среднее количество дней). Результаты, полученные по каждому месяца года складываются, затем сумма делится на 12 (месяцев).
Месячный
Для расчета месячного фонда необходимо все суммы, которые были начислены работникам в данный период, сложить, сумму разделить на 12. Также разделить количество всех отработанный за год дней на 12. Среднемесячную з/п по всем работникам разделить на 30. Полученный результат делится на количество сотрудников, работавших в данном месяце.
Дневной

Расчет дневного ФОТ производится аналогично месячному, с тем учетом, что делить нужно на 30.
Общий годовой ФОТ включает в себя фонды з/п:
- основных рабочих;
- вспомогательных ;
- руководящих;
- ИТР;
- Служащих;
- МОП.
Накладные расходы и сметная прибыль в 2018 году
Издержки, объединяемые данным коэффициентом, отражают степень социальной защищенности сотрудников и уровень мотивации труда, необходимый для расширенного воспроизводства. Для расчета коэффициента фонд зарплаты персонала делят на стоимость выпущенной продукции.
Для каждой категории работников предназначены свои «зарплатные» расходы. Это требуется для контроля использования средств и получения требуемой информации для внутреннего планирования.
Общий объем отработанного времени каждой группы делят на среднее количество персонала – это будет трудовая нагрузка. Ее следует умножить на среднее число выплат по каждой группе. Окончательным расчетом будет определение суммы выплаченных финансовых средств каждой группе, которую следует умножить на количество отработанных дней в году.
Кроме того, в практике планирования, учета, калькулирования и анализа различают цеховую, производственную и полную себестоимость. Цеховая себестоимость продукции складывается из затрат (прямых и косвенных) всех цехов не ее изготовление. Производственная себестоимость формируется из всех затрат предприятия, связанных с процессом производства и управления.
Фонд заработной платы
- Годовые расчётные ведомости, отражающие все суммы начисляемых работникам выплат.
- Годовой табель учёта рабочего времени, определяющий количество отработанных часов.
- Штатное расписание, в котором обозначены тарифные ставки, оклады, в том числе списочный состав персонала организации.
В процессе анализа следует установить соответствие между темпами роста средней заработной платы и производительностью труда. Для расширения воспроизводства, получения необходимой прибыли и рентабельности нужно, чтобы темпы роста производительности труда опережали темпы роста его оплаты. Если этот процент не соблюдается, то происходит перерасход фонда зарплаты, повышение себестоимости продукции и уменьшение суммы прибыли.
НАПРИМЕР. В штате ООО «Традиция» с января по март 2016 года числилось 12 человек, в апреле взяли еще 2 работников, штат не менялся до октября, когда был уволен 1 человек, а в декабре взято на работу еще трое. Предварительно вычисленная по ведомостям среднемесячная зарплата персонала, включая премии, доплаты и бонусы, составила 456 тыс. руб. Сначала определим среднесписочную численность работников: (12 х 3 месяца) + (12+2(апрель)) + (14 х 6 (до октября)) + (14-1(октябрь)) + 13 (ноябрь) + (13 + 3(декабрь)) / 12 = 13. Рассчитаем ФОТ для ООО «Традиция» за 2016 год: 456 000 х 13 х 12 = 71 136 000 руб.
Расчёт ФОТ, подлежащего включению в себестоимость
ФОТ = ЗПосн + ЗПдопФОТ = руб.ЗПоснЗПдопОсновная заработная плата — ЗПсделП?Д РНmруб.?РсделtштСчас
| № операции | tшт,мин. | Счас,руб. | Рсдел,руб. | Численность рабочих по сменам | Всего рабочих | ||
| I | II | III | |||||
| 1 | 35,4 | 11,879 | 7,00 | 19 | 19 | 19 | 57 |
| 2 | 24,8 | 12,455 | 5,15 | 13 | 13 | 13 | 39 |
| 3 | 14,8 | 13,229 | 3,26 | 8 | 8 | 8 | 24 |
| 4 | 40,9 | 13,229 | 9,02 | 22 | 22 | 22 | 66 |
| Итого | 115,9 | Х | 24,43 | 62 | 62 | 62 | 186 |
%ПДвечДноч ТвечночII,IIIДополнительная заработная плата Косвенные расходы — Общепроизводственные расходы (ОПР) — Общехозяйственные расходы (ОХР) — Прочие производственные расходы (ПНР) %ППРСцехПбракКоммерческие расходы (КР) произв3.2.5. Расчёт себестоимости единицы изделия и годового выпускатаблицу 2:
Отпускные цены — отпускная цена , где
- Расчёт финансового результата от реализации продукции
- прибыль от реализации товаров и услуг основного вида деятельности;
- прибыль от прочей реализации;
- прибыль от внереализационной деятельности.
Выручка Прибыль от реализации 3.2.8. Расчет показателей рентабельностирентабельности.Рентабельность (R) — Рентабельность продукции, или коэффициент окупаемости затрат, QкритFCДмптаблицу 3:
| Показатель | Единица измерения | В расчёте на единицу продукции | В расчёте на годовую программу |
| Себестоимость | Руб. | 307,4 | 59595669 |
| Постоянные расходы | Руб. | 204,16 | 39580919 |
| Переменные расходы | Руб. | 103,24 | 20014750 |
| Отпускная цена | Руб. | 453,41 | X |
| Выручка от реализации | Руб. | X | 87903566 |
| Прибыль от продаж | Руб. | 76,85 | 14898878 |
| Маржа покрытия | Руб. | 281,01 | 54479797 |
| Критический объём продаж | Руб. | X | 54220437 |
| Запас финансовой прочности | % | X | 27,2 |
| Рентабельность продукции | % | X | 25 |
| Рентабельность продаж | % | X | 20 |
Учет расчетов с персоналом по оплате труда.
Учет заработной
платы и других начислений ведется на
пассивном счете 70 «Расчеты с персоналом
по оплате труда».
По дебету счета
70 отражают выплаченные суммы заработной
платы, премий, пособий, пенсий и т.п., а
также суммы удержанных из зарплаты
налогов; суммы, удержанные по исполнительным
листам; суммы, удержанные за брак, по
возмещению материального ущерба, в
погашение подотчетных сумм и др.
удержаний.
По кредиту счета
70 отражают суммы начислений заработной
платы, суммы премий за счет ФМП, суммы
начисленных пособий за счет отчислений
на государственное соц. страхование,
пенсии и другие аналогичные суммы.
Сумма начисленной
заработной планы включаются в себестоимость
продукции, работ, услуг. Сальдо по счету
70 есть задолженность предприятия своим
работникам по зарплате.
Синтетический учет расчетов по оплате труда.
Синтетический
учет расчетов с персоналом по оплате
труда, а также по выплате доходов по
акциям и другим ценным бумагам данного
предприятия осуществляется на счете
70 «Расчеты с персоналом по оплате труда».
Этот счет пассивный. По кредиту счета
отражают начисления по оплате труда,
пособий за счет отчислений на
государственное социальное страхование,
пенсий и других аналогичных сумм, а
также доходов от участия в предприятии,
а по дебету – удержания из начисленной
суммы оплаты труда и доходов, выдачу
причитающихся сумм работникам и не
выплаченные в срок суммы оплаты труда
и доходов. Сальдо этого счета кредитовое
и показывает задолженность предприятия
перед своими рабочими и служащими по
заработной плате и другим выплатам.
Операцию по
начислению и распределению оплаты
труда, включаемой в издержки производства
и обращения, оформляют следующей
бухгалтерской проводкой:
Дт
20, 23, 25, 29, других счетов, Кт
70.
Начисление оплаты
труда по операциям, связанным с
заготовление и приобретением
производственных запасов, оборудованием
к установке и осуществлением капитальных
вложений, отражают по Дт
07,08, 10, 11,
12, 15, и Кт
70.
Начисленные суммы
премий, материальной помощи, пособий,
оплаты труда по работам, производимым
за счет средств целевого финансирования,
отражают по дебету счета 88, 81, 96 и кредиту
счета 70.
Начисления доходов
работникам организации по акциям и
вкладам в его имущество оформляют
следующей бухгалтерской записью: Дт
87 Кт 70.
При недостаточности
прибыли для выплаты дивидендов, а также
при наличии других, не покрываемых
прибылью обязательств, начисление
доходов осуществляют за счет резервного
капитала и оформляют следующей
бухгалтерской записью: Дт
86 Кт
70, 75.
В некоторых
организациях ввиду сезонности производства
отпуска работникам предоставляют в
течении года неравномерно. Поэтому для
более правильного определения
себестоимости продукции суммы,
выплачиваемые работникам за отпуска,
относят на издержки производства в
течении года равномерными долями
независимо от того, в каком месяце эти
суммы будут выплачиваться. Тем самым
создается резерв для оплаты отпусков
работникам. Организация может создавать
резерв на выплату вознаграждений за
выслугу лет.
Резервируемые
сумы относят на дебет тех же счетов
производственных затрат, на которые
отнесена начальная зарплата работников,
и в кредит счета 89.
По мере ухода
рабочих в отпуск фактически начисленные
им суммы за отпускной период списывают
на уменьшение созданного резерва. При
этом составляют следующую бухгалтерскую
запись:
Такой же проводкой
оформляют начисленные работникам
вознаграждения за выслугу лет.
При начислении
сумм ежегодных и дополнительных отпусков
следует иметь в виду, что начисленные
суммы отпусков включаются в фонд
заработной платы труда отчетного месяца
только в сумме, приходящейся на дни
отпуска в отчетном месяце. В случае
перехода части отпуска на следующий
месяц выплаченная работникам за эти
дни сумма отпускных отражается в отчетном
месяце как выданный аванс:
В следующем месяце
эту сумму включают в состав фонда оплаты
труда и обычно отражают проводкой по
начислению отпускных сумм: Дт
89 Кт
70.
При натуральной
форме оплаты труда, т.е. выдаче работникам
в качестве оплаты труда готовой продукции,
товаров и др., составляют следующие
бухгалтерские записи:
Дт
20, 23, 25, 26 Кт
70.
Дт
46,48 Кт 40,
41, 10.
Удержания из сумм
начисленной оплаты труда списывают с
кредита соответствующих счетов в дебет
счета 70.
Выдачу сумм
заработной платы и пособий оформляют
следующей бухгалтерской записью: Дт
70 Кт
50.
Не полученная в
срок заработная плата оформляется
следующей бухгалтерской записью: Дт
70 Кт
76.
Остатки не выданной
в срок заработной платы по истечении 3
дней должны быть сданы на расчетный
счет. При этом составляют следующую
бухгалтерскую запись: Дт
51 Кт
50.
Учет расчетов с
депонентами ведут в книге учета
депонированной заработной платы,
заполняемой по данным реестра невыданной
заработной платы. Книгу открывают на
год. Для каждого депонента в ней отводят
отдельную строку, в которой указывают
табельный номер депонента, его фамилию,
имя, отчество, депонированную сумму и
отметки ее выдачи. Суммы, оставшиеся на
конец года невыплаченными, переносят
в новую книгу, открываемую также на год.
Последующую выплату
депонированной заработной платы
осуществляют по расходному кассовому
ордеру и отражают: Дт
76 Кт
50.
Понятие цеховой себестоимости продукции
Базовым показателем затратности производства является величина цеховой себестоимости. Она формируется за счет расходов подразделений, которые напрямую связаны с изготовлением продукции. Этот тип калькуляции призван показать основную часть материальных вложений в товары.
ОБРАТИТЕ ВНИМАНИЕ! Размер цеховой себестоимости всегда выражается в денежной форме. В управленческом учете анализ значения такого вида стоимости помогает:
В управленческом учете анализ значения такого вида стоимости помогает:
- выявить ключевые факторы, влияющие на появление отклонений от проектного объема расходов;
- сравнить эффективность работы разных цехов;
- оценить степень негативного влияния на результаты основной деятельности внешних факторов (в том числе ценовых колебаний на сырье и материалы).
Какой должен быть фот от выручки в торговле
Коллеги, нужна информация. Какой показатель вы используете для оценки эффективности бизнеса, если говорить о затратах на персонал.
1. Соотношение ФОТ и Выручки / или соотношение ФОТ и Прибыль (какая прибыль?) / или Затраты на персонал к Валовым затратам ? Что-то другое?2. Величина этих затрат в %? Есть ли какие-то ориентиры? Просьба указывать сферу бизнеса, потому что показатели будут разные в зависимости от отрасли. Например «ресторанный бизнес, ФОТ – 25% (без налогов или с налогами?) от выручки»3.
Во-вторых, разбивайте выручку (в нашем примере выручка разбита на промежутки в 50 000 рублей).
При таком подходе в последние дни месяца персонал из всех сил будет стараться, чтобы перепрыгнуть на следующую ступеньку расчета заработной платы.
Как правильно рассчитать фот на год
По какой формуле и как рассчитывается фонд оплаты труда
Любой наемный труд, являясь основной деятельностью человека, обязательно должен оплачиваться. Иными словами, конечным результатом любого труда является получение за него вознаграждения. Трудоустраиваясь, работник рассчитывает на определенную оплату, оговариваемую заранее и отраженную в соответствующей документации.
В свою очередь, работодатель, формируя штат, должен заранее рассчитывать средства, предназначенные на оплату труда и брать во внимание этот показатель в течение всего функционирования организации. Расходы на наемный персонал составляют важнейшую статью трат предпринимателя.
Рассмотрим, чем отличается фонд оплаты труда (ФОТ) от фонда заработной платы (ФЗП), как формируется ФОТ, как правильно его планировать и с помощью какой формулы производить расчет.
ФОТ или ФЗП?
Оплата труда предусматривает не только регулярное получение работниками заработной платы. На предприятиях, заботящихся о своем персонале, сотрудники обычно получают не только суммы, предназначенные к выплате согласно окладу или тарифной сетке, но и дополнительные средства, предусмотренные внутренней политикой и/или отраслевыми особенностями организации.
Таким образом, фонд оплаты труда включает в себя все виды выплат, которые производит предприниматель в пользу сотрудников, то есть все расходы, предусмотренные на персонал организации в планируемом, текущем или прошедшем периоде независимо от причин начисления. Если сравнить эту совокупность с фондом заработной платы (ФЗП), то последняя будет входить в состав ФОТ.
Главное отличие ФЗП в том, что в этот фонд входят только те выплаты, которые непосредственно связаны с производимыми сотрудниками трудовыми операциями и их результатами.
ОБРАТИТЕ ВНИМАНИЕ! Эти фонды будут совпадать, если в организации сотрудники не получают никаких выплат, помимо зарплаты. Но на практике такое встречается достаточно редко.
ФЗП и ФОТ рассчитываются по идентичным алгоритмам.
Зачем нужен показатель ФОТ
Значение ФОТ как экономической категории, помимо непосредственного учета необходимых расходов, помогает в решении многих управленческих задач, таких как:
- анализ затрат на персонал разных структурных подразделений;
- регулировка общих расходов фирмы;
- определенная роль в повышении рентабельности и снижении расходной статьи;
- корректировка себестоимости продукции и, как следствие, ценовой политики компании;
- исчисление обязательных социальных выплат – страховых взносов, пенсионных вкладов и др.;
- составление бюджета расходов.
Состав фонда оплаты труда
Фонд оплаты труда представляет собой совокупность фонда заработной платы и всех других видов затрат на персонал. Включает в себя следующие категории:
- премиальные;
- «тринадцатую» зарплату;
- больничный;
- отпускные всех видов;
- командировочные;
- бонусы за стаж;
- суммы за время, которое фактически не было отработано, но по закону подлежит оплате (например, простой);
- доплаты за совместительство, за неурочное или сверхурочное время работы, за опасные или вредные условия труда и т.д.;
- возмещение ущерба работника;
- траты на обеспечение работника льготной или бесплатной форменной одеждой;
- льготное рабочее время для трудоустроенных несовершеннолетних;
- затраты на медосмотры;
- социальные выплаты;
- компенсационные средства (например, за питание, проезд к месту работы и др.)
В фонд оплаты труда не включаются:
- годовые премии;
- целевые платежи в пользу работников;
- премии, выплаченные из спецфондов;
- отдельные пенсионные надбавки;
- возмещение путевок, проезда и т.д.;
- подарки от фирмы;
- дивиденды;
- все виды материальной помощи.
Сроки формирования фонда оплаты труда
В зависимости от потребности организации, фонд заработной платы можно рассчитать на любой интересующий период, даже на одни сутки. На практике чаще используют другие единицы отчета:
- ФОТ на год рассчитывают за последний календарный годичный период, используют этот показатель для определения всей суммы фонда оплаты труда;
- ФОТ на месяц чаще применяют для различных видов отчетов;
- ФОТ на день используют как теоретический показатель для анализа расходов фирмы;
- ФОТ на час понадобится тем предприятиям, где сотрудники трудятся на почасовой системе оплаты.
Расчет годового ФОТ
Для того чтобы рассчитать годовой показатель фонда оплаты труда, нужно иметь для вычислений следующие данные:
- суммы выплаченных сотрудникам зарплат согласно ведомостям;
- количество отработанных часов (вычисляется по табелям учета рабочего времени);
- показатели дополнительных затрат, закрепленные в локальных нормативных актах фирмы;
- количество сотрудников по списку и их оклады (фиксируются в штатном расписании);
- формы оплаты, принятые на фирме (оклад, сдельная, почасовая).
Универсальная схема
Универсальная схема расчета предусматривает сложение всех сумм, предназначенных для персонала. Для того чтобы подсчитать ее максимально просто, хоть и несколько приблизительно, используют такую формулу:
- ФОТгод – годовой показатель фонда оплаты труда;
- ЗПс-м – среднемесячная заработная плата (все суммы выплат за год, поделенные на 12);
- Чср-сп. – среднесписочная численность сотрудников (суммированное количество работников за каждый день месяца, разделенное на количество дней в месяце, повторенное 12 раз по числу месяцев в году).
НАПРИМЕР. В штате ООО «Традиция» с января по март 2016 года числилось 12 человек, в апреле взяли еще 2 работников, штат не менялся до октября, когда был уволен 1 человек, а в декабре взято на работу еще трое. Предварительно вычисленная по ведомостям среднемесячная зарплата персонала, включая премии, доплаты и бонусы, составила 456 тыс. руб. Сначала определим среднесписочную численность работников: (12 х 3 месяца) + (12+2(апрель)) + (14 х 6 (до октября)) + (14-1(октябрь)) + 13 (ноябрь) + (13 + 3(декабрь)) / 12 = 13.
Рассчитаем ФОТ для ООО «Традиция» за 2016 год: 456 000 х 13 х 12 = 71 136 000 руб.
Читать еще: Ключи от эвакуационных выходов хранятся
При почасовой оплате
Расчет ФОТ для почасовой оплаты труда производится по следующей схеме:
- ФОТчас – фонд оплаты труда для почасовиков;
- ∑ст. – сумма ставок почасовых рабочих;
- РЧ – количество рабочих часов.
При сдельной оплате
Расчет ФОТ для сдельной оплаты труда производится так:
- ФОТсд. – фонд оплаты труда для рабочих со сдельной зарплатой;
- Vпл. – объем продукции по плану;
- Цед. – цена за единицу продукции;
- К – различные компенсации;
- Н – надбавки;
- Пр. – премии;
- Всоц.– социальные выплаты.
К СВЕДЕНИЮ! Если требуется вычислить не годовой, а месячный ФОТ или использовать другую отчетную единицу, нужно брать для формул соответствующие показатели, то есть не умножать среднемесячную зарплату на 12, а среднесписочную численность определять за 1 отчетный месяц.
Не стоит экономить на ФОТ
Любой предприниматель стремится сократить свои расходы, в том числе и за счет фондов зарплаты и оплаты труда. Конечно, можно урезать зарплаты, отменить компенсационные выплаты, убрать премиальные и т.д.
Однако не следует увлекаться таким снижением. Работник вправе рассчитывать на справедливое трудовое вознаграждение. Финансовая мотивация является одним из самых сильных факторов, влияющих на текучесть кадров, их квалификацию, а также эффективность выполнения трудовых обязанностей. Скудный фонд оплаты труда может провоцировать работников на правонарушения с целью как-то восполнить недополучаемые средства незаконным образом.
Если выразиться проще, в преобладающем большинстве сотрудники работают именно так, как им платит работодатель.
Фонд оплаты труда – формула расчета
Вопрос определения фонда оплаты труда, формула расчета приведена ниже, занимает первостепенное место у работодателей среди расходных показателей финансово-экономической деятельности. Строгой формулировки такого понятия в законодательстве не существует, а при подсчете, планировании и последующем анализе ФОТ необходимо учитывать специфику работы организации и отдельных категорий сотрудников. Также от величины фонда зависит сумма налоговых начислений в бюджет и внебюджетные фонды.
Из чего складывается ФОТ
Совокупная величина средств, направленных на расчеты с персоналом за выполнение должностных обязанностей, составляет расходы на оплату труда (ФОТ). Форма выплаты заработка, денежная или натуральная, при этом значения не имеет. Расчетным период признается год, месяц, квартал, день либо час.
Основные составляющие структуры ФОТ:
- Зарплата в денежном выражении.
- Зарплата в натуральном эквиваленте в виде стоимости продукции.
- Доплаты и положенные надбавки за отработку в выходные, праздничные дни, сверхурочное/ночное время, оплачиваемые отгулы.
- Премии, поощрения за выслугу лет, непрерывную занятость у одного работодателя.
- Компенсации в процессе увольнения, за неиспользованный отпуск, за вредность, опасные/тяжелые трудовые условия.
- Отпускные, в том числе дополнительные, социальные, учебные; командировочные, больничные.
- Консультационные гонорары, выплаты за выполнение разовых услуг.
- Возмещение стоимости ГМС работникам транспортных предприятий.
- Различные стимулирующие выплаты, к примеру, подарки и поощрения, бонусы или же акции.
- Особые виды пенсионных начислений.
- Социальные пособия, включая декретные.
- Оплата простоев, возникших не по вине персонала.
- Компенсация стоимости питания, услуг ЖКХ, проживания.
Что не включается в ФОТ:
- Разовые ежегодные премии по итогам деятельности.
- Премии, источником которых являются специальные фонды предприятия.
- Дивиденды.
- Материальная и социальная помощь.
- Стоимость путевок, льгот.
- Компенсации за проезд, кроме вахтового способа работы.
- Безвозмездные ссуды персоналу.
Отличие от ФЗП
Формулировки ФОТ и ФЗП очень схожи, но имеют важное различие. Величина фонда оплаты труда состоит из суммы зарплаты, начисленной работникам за конкретный период, и социальных выплат. Составляющие фонда заработной платы – это сумма заработка за минусом социальных, авансовых и прочих выплат за этот же промежуток времени. К примеру, в компании было начислено за октябрь 450 000 рублей; а выплаты за месяц составили: 220 000 рублей – зарплата за 2 половину сентября и 150 000 рублей – аванс за октябрь. В итоге, ФОТ за октябрь = 450 000 рублей, а ФЗП за октябрь = 370 000 рублей.
Совпадение результатов ФОТ и ФЗП возможно в компаниях, где не применяется поощрительный подход по расчетам с персоналом и выплачивается только «голая» заработная плата. При планировании расходов и прибыльности организации используется значение ФОТ.
Как рассчитать ФОТ, он же фонд оплаты труда
Алгоритм расчета фонда оплаты труда зависит от особенностей работы хозяйствующего субъекта. Могут использоваться способы окладных выплат, сдельных расценок или тарификация заработка. Итоговый размер складывается из количества работников организации (штатных и совместителей), средних расценок за труд, предполагаемых социальных издержек и расчетного периода.
Понадобятся расчетные ведомости по зарплате, табеля по учету времени работы, штатное расписание. Существует 2 основных способа расчета.
В первом используется формула:
ФОТ = Среднемесячный заработок х Среднесписочная численность персонала х Расчетный период (для года 12 месяцев)
Пример. Предположим, на предприятии «Югнефтемаш» общая зарплата в месяц = 485 тыс. руб., среднесписочная численность = 15 сотрудников, тогда ФОТ годовой = 485 х 15 х 12 = 87 300 тыс. руб.
Читать еще: Ознакомительный лист образец
Во втором способе применяется другая формула:
ФОТ = (Годовая зарплата + годовые надбавки) х РК – это установленный для определенных категорий предприятий районный коэффициент
Пример. Допустим, фирма «Стимул» расположена в особой климатической территории – Магаданской области. Общая годовая зарплата = 15 млн. руб., надбавки за год = 3,5 млн. руб., РК для территориальной зоны – 1,7. Тогда ФОТ за год = (15 + 3,5) х 1,7 = 31,45 млн. руб.
Обратите внимание! При определении месячного/квартального ФОТ следует в вышеприведенных формулах изменить значение расчетного периода, а среднесписочную численность, зарплату и надбавки брать за нужный промежуток времени.
Как рассчитать фонд заработной платы
Расчет ФЗП зависит от принятой внутрифирменной методики, локальных актов по оплате труда. Структура ФЗП состоит обычно из следующих видов вознаграждений:
- Зарплата.
- Оплата за простои, отпуска и прочее неотработанное время.
- Различные поощрения, к примеру, премии, бонусы за стаж.
- Компенсации затрат персонала на услуги ЖКХ, питание, проживание и пр.
Подсчет проводится по тем же принципам и формулам, что используются при расчете ФОТ.

Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Формула расчета фонда оплаты труда
Сущность фонда оплаты труда
Фонд оплаты труда (ФОТ) включает все расходы на оплату труда персонала, включая премии, надбавки, компенсации любых источников финансирования. Посредством данного показателя:
- Проводят анализ расходов на заработную плату работников разных структурных подразделений (категории),
- Осуществляют регулировку и оптимизацию затрат, корректировку ставок, окладов, расценки.
Формула расчета фонда оплаты труда дает возможность вычислить сумму фонда, благодаря которому происходит начисление всех предусмотренных законодательством выплат (пенсионных отчислений, страховых взносов и др.).
Фонд оплаты труда является важнейшим инструментом рационализации расходов организации и стимулирования персонала.
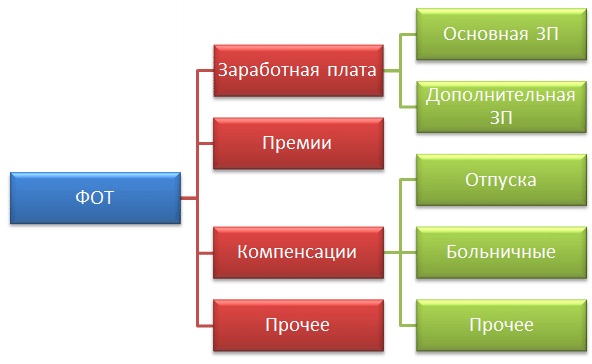
Формула расчета фонда оплаты труда
Для расчета годового фонда оплаты труда необходимы:
- расчётные ведомости по заработной плате за год, они отражают все суммы начисляемых выплат работникам.
- табель учёта рабочего времени, с помощью которого определяется количество отработанных часов (табели заполняются каждый месяц ответственными лицами, при этом обязанность указывается в должностной инструкции).
- Штатное расписание, в котором прописаны тарифные ставки, оклады, списочный состав работников компании.
Не существует обязательной формулы для вычисления годовой суммы фонда оплаты труда. Формула расчета фонда оплаты труда может быть рассчитана двумя способами.
ФОТ = Зср*Чср*12
Здесь ФОТ — фонд оплаты труда;
Зср — среднемесячная зарплата;
Чср — среднесписочная численность работников.
Средняя заработная плата получается при сложении суммы всех начислений и выплат, которые входят в состав фонда оплаты труда, разделить на 12. Среднесписочная численность сотрудниковвычисляется путем суммирования количества работников по каждому дню месяца и делится на календарные дни.
При вычислении годового показателя действия повторяются для периода с января по декабрь, все полученные числа складываются и затем делятся на 12.
Структура фонда оплаты труда
В фонд оплаты труда обычно включаются суммы, которые подлежат выплате работнику в денежной или натуральной форме.
Фонд заработной платы состоит из следующих составляющих:
- начисленная зарплата;
- продукция, выданная в качестве оплаты труда (ее стоимость);
- доплата за работу в праздничные или выходные дни;
- надбавка за сверхурочную работу и работу в ночное время;
- регулярные премии любой формы, включая вознаграждения за долгий непрерывный рабочий стаж;
- оплата за труд в опасных условиях;
- оплата работникам, не входящих в списочный состав;
- оплата лицам, которые приняты по совместительству, оформлены по договорам, включая гонорары за разовые и консультационные услуги и др.
В фонд оплаты труда входит оплата за неотработанное время, включающая следующие пункты:
- оплата времени выполнения общественных обязанностей или сельскохозяйственных работ;
- оплата времени обучения сотрудника, направленного на переподготовку или повышение квалификации,
- оплата всех видов отпусков, в том числе декретного, кроме неиспользованного и др.
В стимулирующие выплаты можно включить:
- стоимость акций, выдаваемых работникам,
- подарки и поощрения и др.
Период расчёта фонда оплаты труда
В соответствии с отчётной единицей можно выделить следующие периоды расчёта фонда оплаты труда:
- Годовой фонд, чаще всего применяемый при определении суммы фонда оплаты труда. В данных расчетах формула расчета фонда оплаты труда включает данные за последний календарный год.
- Месячный фонд, являющийся для отчетности не менее важным, чем годовой ФОТ.
- Дневной фонд оплаты, применяемый реже, но необходимый для более тщательного анализа затрат по заработной плате.
- Часовой фонд применяется на предприятиях, использующих метод почасовой оплаты труда.
Примеры решения задач
Численность работников среднесписочная – 5 человек,
2 специалиста с заработной платой – 25 000 рублей,
3 специалиста с заработной платой – 28 000 рублей.
Рассчитать фонд оплаты труда отдела сбыта за прошлый год.
ФОТ = Зср*Чср*12
Рассчитаем среднемесячную заработную плату по отделу:
Зср = (2*25000 + 3* 28000)/5 = 134000/5=26800 рублей
Фонд оплаты труда – формула и порядок расчета
Понятие и структура ФОТ
В нашей стране нет прямого закрепления в законе понятия «фонд оплаты труда». Однако на основе мнения специалистов и рекомендаций бухгалтеров можно сделать вывод, что под данным термином подразумевается общее количество выплаченных работодателем своим работникам средств, связанных с трудовой деятельностью, в течение определенного периода времени.
Читать еще: Образец учетной политики при усн доходы
В ФОТ засчитываются следующие выплаты, производимые работникам:
- плата за труд (оклад, выплаты по сдельной или тарифной системе);
- премии и прочие стимулирующие выплаты;
- доплаты и надбавки (процентные надбавки, районный коэффициент).

Из средств ФОТ производятся работникам как выплаты, установленные нормативно-правовыми актами РФ, так и выплаты, определяемые внутренними распорядительными документами организации:
- заработная плата;
- материальное стимулирование;
- квартальные премии;
- надбавочные ставки (например, за сложность, напряженность, особые условия труда и т. д.), имеющие компенсационную направленность.
Существенным требованием утвержденной структуры видов расходов, согласно п. 5(1).1 Указаний о порядке применения бюджетной классификации РФ, утвержденных приказом Министерства финансов РФ от 01.07.2013 № 65н, является отражение расходов на выплаты при увольнении, связанном с проведением организационно-штатных мероприятий. Представленные выплаты находят свое отражение в ФОТ государственных и муниципальных учреждений. Начиная с бюджетов на 2018 год применяется редакция, подготовленная с учетом изменений, внесенных приказом Минфина России от 09.06.2017 № 87н.
Не касаясь частных случаев, в качестве еще одного элемента структуры ФОТ можно назвать объем денежных средств, направленных на адекватное увеличение заработной платы при повышении общего уровня цен на товары и услуги.
Кроме того, наряду с перечисленными выше платежами в фонд могут входить и выплаты, положенные сотрудникам в период неисполнения трудовых обязанностей, когда по действующему законодательству их заработок за ними сохраняется (отпуска, выплаты в период временной нетрудоспособности), а также командировки, за время которых также не начисляется заработная плата, но сохраняется средний заработок.
Таким образом, ФОТ представляет собой общий объем затрачиваемых предприятием на оплату деятельности своих сотрудников средств, включая все социальные компенсации. От того, какой промежуток времени принимается в расчет, исследуемый ресурс может быть:
Подготовка к расчету
От правильного расчета объема затрачиваемых инвестиций зависит не только размер общего дохода предприятия, но и уровень мотивации трудового коллектива. Выверенный учет всех полагающихся работникам выплат позволяет осуществлять эффективное планирование и прогнозирование количества затрачиваемых на осуществление трудовой деятельности средств.
Для успешного выполнения расчетных мероприятий необходимо подготовить документацию, касающуюся учета количества сотрудников, продолжительности труда каждого из них и размера компенсационных выплат:
- штатное расписание;
- табели учета рабочего времени;
- расчетные ведомости и приказы.