
Чтобы определить фактическую себестоимость израсходованных материалов необходимо составить расчет суммы отклонений фактической себестоимости материалов от их учетной цены. Эти отклонения нужны для того, чтобы списать часть отклонений, соответствующую величине израсходованных материалов в производстве, и на другие нужды.
Т.о., чтобы определить фактическую себестоимость израсходованных материалов, необходимо раньше определить сумму отклонений, приходящуюся на эти израсходованные материалы. Для этого необходимо сумму израсходованных материалов умножить на коэффициент распределения отклонений.
Т.о., фактическая себестоимость израсходованных материалов = сумме израсходованных материалов по учетным ценам + сумма отклонений на эти израсходованные материалы.
Процесс производства — это главный процесс хозяйственной деятельности предприятия, который представляет собой совокупность хозяйственных операций по изготовлению продукции.
Выпуск продукции связан с издержками производства, т.е. затратами, выраженными в денежной форме и связанными с производством продукции. Общая сумма статей затрат образует производственную себестоимость продукции, а себестоимость единицы конкретного вида продукции и всего выпуска определяется калькуляцией.
1С:УНФ. Как просто рассчитать фактическую себестоимость продукции
Процесс производства характеризует следующая система счетов:
20, 23, 25, 26, 28, 96, 97.
Счет 20 «Основное производство»;
Счет 23 «Вспомогательное производство».
Основное производство предназначено для изготовления основной продукции, ради которой организовано данное предприятие.
Вспомогательное производство предназначено для бесперебойной работы основных цехов. Оно обеспечивает основной цех паром, водой, электроэнергией, ящиками, производит ремонт и т.д.
По продукции (работам и услугам) основного и вспомогательного производства исчисляется производственная себестоимость.
простые производства, не имеющие незавершенного производства (НЗП);
сложные производства, имеющие незавершенное производство (НЗП).
Сумма НЗП является остатками на счетах 20 и 23. Если эти счета остатков не имеют, то это означает, что отсутствует незавершенное производство.
СЧЕТА 20 и 23 – по отношению к балансу — активные, по классификации- калькуляционные, основные счета.
По Дебету 20 и 23 счета в течение месяца собирается затраты, связанные с производством продукции или вспомогательных работ.
По Кредиту 20 и 23 счета отражается:
— стоимость сэкономленных материалов и возвратных отходов;
— фактическая себестоимость окончательного брака;
— определяется фактическая себестоимость выпущенной продукции.
| НЗП на начало месяца | 10-20 — возвратные отходы 28-20-фактическая себестоимость окончательного брака 3) 43-20 — определяется фактическая себестоимость выпущенной продукции |
| 20-10 — сырье и материалы, покупные изделия и полуфабрикаты 20-70-зарплата производственных рабочих 20-69- отчисления на социальное страхование 20-76- отчисления в госстрах 20-23 — топливо и энергия на технологические цели 20-25 – общепроизводственные расходы 20-28 – Потери от брака | |
| 20-97 – расходы по освоению новых видов продукции прочие производственные расходы | |
| Дебетовые обороты: | Кредитовые обороты: |
| НЗП на конец месяца |
Определение фактической себестоимости приобретения материалов(практическая работа)
Т.о., фактическая себестоимость выпущенной продукции (Д.43 К. 20) =
= НЗП на начало месяца +
+ затраты за месяц (обороты по Д-ту) —
— НЗП на конец месяца —
— возвратные материалы (10 — 20) —
— себестоимость окончательного брака (28-20).
СЧЕТ 25 — «Общепроизводственные затраты» — по отношению к балансу -активный, по классификации — собирательно-распределительный, дополнительный счет.
Сальдо не имеет.
По Дебету 25 счета в течение месяца собираются затраты.
По Кредиту 25 счета в конце месяца затраты распределяются на счета 20 и 23 пропорционально заработной плате производственных рабочих и на 28 счет, если на производстве был допущен брак.
При этом составляются корреспонденции:
Д. 20 К. 25 — общепроизводственные затраты списаны на нужды основного производства
Д. 23 К. 25 — общепроизводственные затраты списаны на нужды вспомогательного производства
Д. 28 К. 25 — доля общепроизводственных затраты списана на исправление брака
СЧЕТ 26 — «Общехозяйственные затраты» — по отношению к балансу — активный, по классификации — собирательно-распределительный, дополнительный счет.
Сальдо не имеет.
По Дебету 26 счета в течение месяца собираются затраты.
По Кредиту 26 счета в конце месяца эти затраты распределяются на счет 20 пропорционально заработной плате производственных рабочих за выпущенную годную продукцию.
Д. 20 К. 26 — общехозяйственные затраты списаны на нужды основного производства
СЧЕТ 28 — «Брак в производстве» — по отношению к балансу — активный, по классификации — калькуляционный, основной счет.
Сальдо не имеет.
По Дебету 28 счета собираются затраты, связанные с исправлением брака и отражается окончательный брак.
По Кредиту 28 счета отражаются суммы, удержанные с виновных лиц за допущенный брак, брак возвращенный на склад по цене возможного использования и определяются потери от брака, как разница между Д-том и К-том 28 счета.
Полученная сумма потерь списывается в Д-т 20 или 23 счетов в зависимости от того, на каком производстве был допущен брак и конкретно на то изделие, по которому он допущен.
| 28-10 — отпущены материалы на исправление брака 28-70 – начислена зарплата за исправление брака 28-69,68 – произведены начисления на зарплату 28-25 – доля общепроизводственных расходов списана на исправление брака 28-20 – себестоимость окончательного брака | 70-28 – произведены удержания из заработной платы виновных лиц за допущенный брак 10-28 – брак возвращен на склад по цене возможного использования 20 – 28 – потери от брака |
| Дебетовые обороты: = | Кредитовые обороты: = |
СЧЕТ 96 «Резервы предстоящих расходов» — по отношению к балансу — пассивный, по классификации отчетно-распределительный, дополнительный счет.
По Кредиту 96 счета за счет себестоимости продукции резервируются средства для проведения ремонта основных средств и для оплаты отпускных рабочим.
По Дебету 96 счета отражаются суммы использования этого резерва:
СЧЕТ 97 «Расходы будущих периодов» — по отношению к балансу — активный, по классификации — отчетно-распределительный, дополнительный счет.
По дебету 97 счета собираются расходы, произведенные в текущем периоде, но подлежащие отнесению на затраты производства в последующих периодах.
В состав расходов, подлежащих отнесению на затраты производства в последующих периодах, включаются:
— расходы по освоению новых видов продукции;
По Кредиту 97 счета расходы списываются на затраты производства, т.е. на счета 20, 25, 26.
Выпущенная из производства продукция подлежит реализации.
Процесс реализации — представляет собой совокупность хозяйственных операций по реализации (сбыту) выпущенной продукции.
Процесс реализации, как правило, начинается с отгрузки готовой продукции покупателю в соответствии с заключенными договорами (контрактами).
Время отпуска готовой продукции в большинстве случаев не совпадает со временем получения платежей за них.
Реализация готовой продукции осуществляется по отпускным или договорным ценам.
Процесс реализации характеризует следующая система счетов:
43, 44, 45, 62, 90, 99.
Учет готовой продукции ведется на счете 43 «Готовая продукция» по фактической себестоимости.
СЧЕТ 43 — «Готовая продукция», по отношению к балансу — активный, по классификации — инвентарный, основной счет.
По Д — ту 43 счета отражается поступление готовой продукции на склад по фактической производственной себестоимости.
По К — ту 43 счета отражаются операции по отгрузке готовой продукции покупателям по фактической себестоимости:
В процессе реализации продукции предприятия несут издержки (затраты), которые называются коммерческими расходами. Они учитываются на счете 44.
СЧЕТ 44 — «Расходы по реализации», по отношению к балансу — активный, по классификации — собирательно-распределительный, дополнительный счет.
Счет 44 предназначен для учета расходов, связанных с отгрузкой и реализацией готовой продукции:
— расходы на упаковку готовой продукции на складе;
— расходы по отгрузке, разгрузке и транспортировке готовой продукции за
По Д-ту 44 счета в течение месяца собираются расходы по отгрузке и реализации продукции за счет поставщика.
По К-ту 44 счета расходы в полной сумме списываются на реализованную продукцию.
Пример списания коммерческих расходов на реализованную сумму в полной сумме:
| Сальдо на начало месяца — | 90 – 44 — сумма коммерческих расходов полной суммой списывается на реализованную продукцию |
| 44-10 — Отпущены материалы на упаковку продукции на складе 44 — 60 — Коммерческие услуги, оказываемые сторонними организациями 44 — 70 — Начислена зарплата рабочим за погрузку готовой продукции 44 – 69, 68,76 — Начисления на зарплату | |
| Обороты за месяц | Обороты за месяц |
| Сальдо на конец месяца — |
СЧЕТ 45 — «Товары отгруженные», по отношению к балансу – активный, по классификации — инвентарный, основной счет. Используется для комиссионной торговли.
На этом счете учитывается отгруженная продукция, но еще неоплаченная покупателями.
По Д — ту 45 счета может отражаться фактическая себестоимость отгруженной продукции, т.е. стоимость готовых изделий, стоимость услуг, работ, транспортных расходов, подлежащих возмещению покупателями, включенные в счета, предъявленные за отгруженные товары.
По К — ту 45 счета отражается фактическая себестоимость реализованной продукции, т.е. списываются реализованные ранее отгруженные товары, суммы
товарно-транспортных расходов, оплаченные покупателями и заказчиками.
СЧЕТ 90 — «Доходы и расходы по текущей деятельности», по отношению к балансу — активно-пассивный, по классификации — оперативно-результативный, основной счет.
По Д-ту 90 счета отражается фактическая себестоимость реализованной продукции; коммерческие расходы, списанные на реализацию; НДС (налог на добавленную стоимость); определяется финансовый результат от ее реализации — прибыль.
По К-ту 90 счета отражаются суммы по предъявленным покупателям платежным документам за отгруженную продукцию; суммы выручки, зачисленные на расчетный счет или суммы, внесенные в кассу предприятия; определяется финансовый результат от реализации продукции – убыток.
Счет 90 по окончании месяца сальдо не имеет.
Источник: zdamsam.ru
Проводки по себестоимости продукции в бухучете
Себестоимость продукции — это измеренные в денежном выражении затраты предприятия на ее выпуск и продажу (рис. 1.). Без расчета и анализа себестоимости невозможно принятие эффективных управленческих решений на всех уровнях. Рассмотрим какие бывают виды себестоимости и типовые проводки по учету.
Рис. 1. Перечень затрат предприятия, образующих себестоимость.
Показатели себестоимости могут быть плановыми и фактическими. Плановые рассчитываются на основе плановых норм расхода ресурсов. Фактические определяются после того, как все расходы были понесены по факту.
Виды себестоимости
В зависимости от последовательности формирования разделяют себестоимость:
- операционную, или технологическую;
- цеховую;
- производственную;
- полную.
Технологическая
Технологическая себестоимость служит для определения сравнительной экономической эффективности в ходе выбора наиболее эффективного из нескольких вариантов обновления технологий, и включает затраты по всем технологическим операциям с изделием. Она формируется на счете 20 без учета общецеховых и общепроизводственных расходов.
Цеховая
Цеховая себестоимость, помимо технологической, включает затраты по организации и управлению работы цеха, которые нельзя четко отнести на определенный вид продукции. Эти затраты накапливаются на счете 25 и ежемесячно распределяются по видам продукции при расчете их цеховой, производственной и полной себестоимости.
Производственная
Производственная себестоимость, кроме цеховой, включает расходы по управлению предприятием (общехозяйственные расходы), которые скапливаются на счете 26 и также ежемесячно списываются на отдельные виды продукции.
Полная
В полную себестоимость, помимо производственной себестоимости, включаются еще внепроизводственные расходы, связанные с реализацией продукции.
По экономической сущности различают себестоимость, определяемую по экономическим элементам, или же по калькуляционным статьям.
С помощью суммирования затрат по экономическим элементам нельзя определить расходы на производство конкретного изделия, поэтому для определения себестоимости отдельных видов продукции используют статьи калькуляции.
Отражение себестоимости на продукции
В общем виде себестоимость продукции формируется с помощью следующих проводок:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 20.01 | 02, 10, 16, 70, 69, 71, 60, 76, 28, 21, 29, 79, 23, 25, 26 | Накоплены фактические расходы основных цехов | 10000 | Справка-расчет |
Проводки по выпуску готовой продукции
Выпуск готовой продукции может быть учтен бухгалтерией по фактической или нормативной себестоимости. В первом случае списание идет напрямую на счет 43. При использовании счета 40 составляются две проводки:
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 43 | 20, 23, 29 | Оприходована готовая продукция основных, вспомогательных и обслуживающих цехов и подразделений по фактической себестоимости | 10000 | Справка-расчет, акт выпуска готовой продукции |
| 40 | 20, 23, 29 | Списывается фактическая себестоимость готовой продукции основных, вспомогательных и обслуживающих подразделений и цехов | 10000 | Справка-расчет, акт выпуска готовой продукции |
| 43 | 40 | Списана нормативная себестоимость готовой продукции (плановая) | 10200 | Справка-расчет |
Как отразить в проводках продажу готовой продукции
При бухгалтерском учете без использования счета 40 фактическую себестоимость выпуска продукции списывают на счет 90.02. Если используют счет 40 для учета готовой продукции по ее нормативной себестоимости, то составляют еще одну проводку для корректировки отклонений фактической себестоимости от плановой.
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 90.02 | 43 | Направлена на реализацию готовая продукция по фактической производственной себестоимости | 10000 | Справка-расчет, ТТН |
| 90.02 | 40 | Корректировка отклонения в себестоимости | 200 | Справка-расчет |
- Расчет и калькуляции себестоимости продукции
- Счет 14.03 — Резервы под снижение стоимости готовой продукции
- Проводки бухучета по отгрузке и реализации готовой продукции
- Учет готовой продукции в бухгалтерском учете: проводки 43 и 40 счета, примеры, нюансы
- Сальдовка
- Проводки по бухучету — примеры и таблицы (2019)
- Проводки по производству
Источник: saldovka.com
Расчёт себестоимости продукции в Excel

Думаю, вы и так знаете «что такое себестоимость»? Зачем её считать, и всякое такое? Правда же? Я просто предполагаю, что основной читатель статьи «Как считать себестоимость продукции в Экселе» — человек, который хочет по-быстрому прикинуть бизнес-модель.
Ведь в торговом бизнесе, надеюсь, никто не будет считать себестоимость продуктов в таблицах. Даже себестоимость одного товара считается довольно долго, а когда этих товаров под тысячу? Если у вас, читатель, торговый бизнес и вы хотите посчитать себестоимость в Эксель — прошу, откажитесь от этой идеи и приходите к нам на консультацию, мы подскажем, как это сделать проще и быстрее. Возможно, вы захотите поставить товароучётку.
- Ошибки. Как правило в таблицах все параметры заносятся вручную. Во-первых, легко ошибиться по невнимательности. Во-вторых, легко ошибиться из-за неверных данных или формулы. Например, у нас был клиент, который некоторое время продавал холодильное оборудование ниже себестоимости из-за ошибок в работе отдела закупок.
- Плановая и фактическая себестоимость. Когда считают себестоимость в Экселе, то чаще всего считают именно плановую себестоимость. «Сколько это может стоить, если всё пойдёт так». Интерлогика автоматизирует учёт с 2003, на момент этой заметки, мы сделали 300 различных проектов автоматизации. Проекты, которые закончились так, как мы задумали изначально, я могу пересчитать по пальцам. В реальном бизнесе нужна именно фактическая себестоимость, которая считается после того, как сдали проект, по реально сделанным тратам. Но, чтобы начать проект, в любом случае нужно назвать, хотя бы примерную стоимость клиенту, а гораздо чаще приходится называть «окончательную» стоимость. В общем, для бизнеса это значит, что себестоимость нужно считать минимум два раза, а для расчёта новых проектов использовать предыдущий опыт.
- «Бегающая» себестоимость. В бухгалтерии есть понятие косвенных расходов. Это всякие траты на аренду, аутсорс юридической фирмы, покупка различных сервисов для работы маркетинга. Они напрямую не участвуют в создании продукции, но при этом, эти расходы распределяются «по всему» производству. При этом, часть расходов, вроде аренды главного офиса и бухгалтерии, можно распределить по всем произведенным товарам. А другая часть, скажем, дизайн упаковки для нового продукта — только на одно из направлений. Вдобавок, их доля меняет в зависимости от объема произведенной продукции. Скажем, мебельное производство запустило новый продукт «колыбелька для ребёнка», а к ней выпустило инструкцию по сборке. Расходы на печать и редактору на производство инструкции «размазали» только на колыбельки, шкафы-стулья-столы — не трогали. Но если сделать 100 колыбелек, расходы на печать «размажутся» на 100 частей, а если сделать 1000 — уже на тысячу. И эти параметры нужно учитывать каждый месяц!
- Закупка. Цены на материалы, логистику, а также коммунальные тарифы — постоянно меняются! Чем чаще закупаются материалы, и чаще «прыгают» цены, тем меньше можно расчитывать на «среднюю» по всей закупке. Например, бизнес по обжарке кофе сильно зависит от курса валют и биржевых цен на кофе. Скажем, на Эфиопской бирже «Арабика Сидамо» на прошлой неделе кофе продавался за 10,24$, а сегодня уже 9,96$. При этом обжарщик на прошлой неделе выкупил 2 тонны, и сейчас не хочет упускать возможность и выкупит 6,3 тонны. В Россию всё поедет одним контейнером, а курс валют не стоял на месте. Вот как тут считать в таблицах?
Что нужно учесть для расчёта себестоимости продукции в Excel
- Сырьё: основное, вспомогательные материалы, расходники (вплоть до скотча для упаковки).
- Топливо: ГСМ на внутреннюю перевозку, электричество, отопление и так далее.
- Собственные полуфабрикаты.
- Покупные полуфабрикаты.
- Оплата контрагентов.
- Оплата труда рабочих. Отдельно фиксируются налоги, начисления, страховки.
- Цеховые затраты: от стоимости станков до аренды склада для хранения продукции и приобретение униформы.
- Потери от брака.
- Расходы на коммерцию, продажу и маркетинг.
В «цеховых» расходах не забываем учесть
Расходы на оборудование: покупка, эксплуатация, амортизация, расходники (масло на смазку, например), энергию, ремонт и техосмотр.
На управление: зарплаты управленцев, а также налоги, страховки, амортизацию зданий, ремонт, обеспечение ТБ, спецодежда, обувь и средства защиты.
В «коммерческих» расходах считаем
- Упаковка от дизайна до стоимости картона для коробок.
- Склад: фулфилмент или у вас свой.
- Охрана товара: всевозможные страховки и труд охранников.
- Логистика: доставка груза, погрузка.
- Зарплаты продавцов.
- Маркетинг и реклама. Так как у маркетинга довольно высокая прозрачность, то можно разбить подробнее: контент-маркетинг, реклама в директе, реклама с помощью блогеров, продакт-плейсмент.
- PR или представительские расходы. Иногда объединяют с маркетингом.
Расчёт себестоимости в таблице
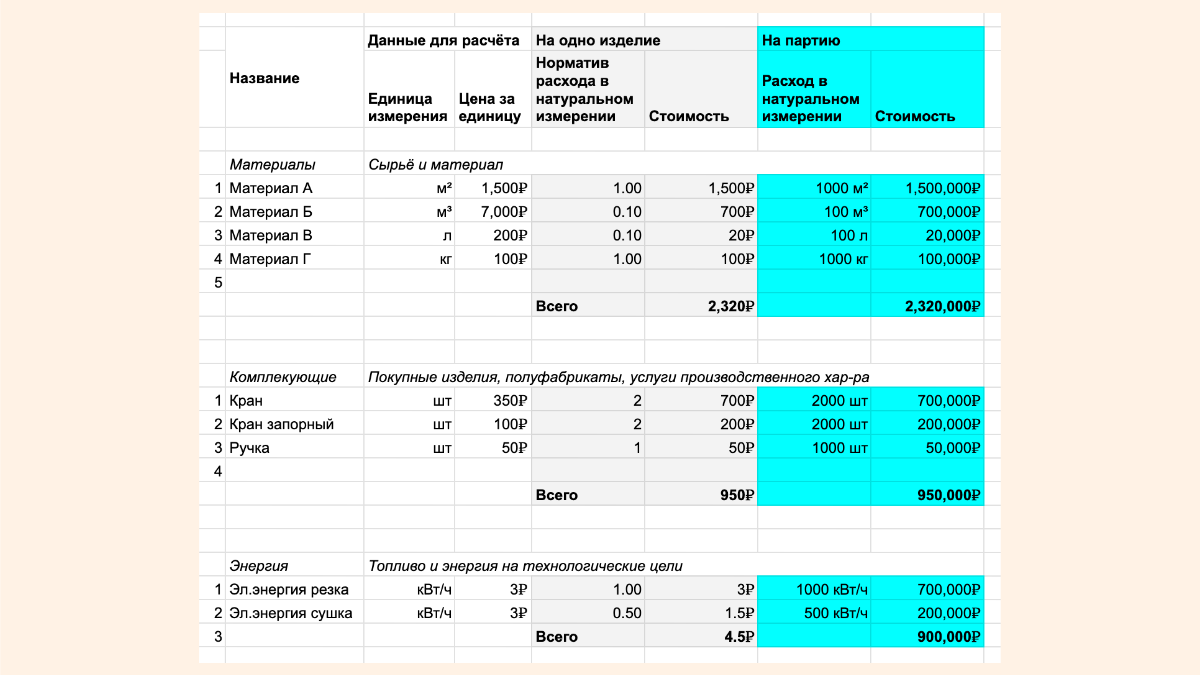
В целом, если количество материалов не очень большое, скажем до сотни наименований, то расчёт продукции в Excel сделать возможно. Это оправдано, потому как:
- Программа всем знакома и широко распространена.
- Вычисления прозрачны — мы легко проверим формулы и убедимся в корректности расчётов.
- Лёгкая визуализация данных.
Создадим таблицу, в которой сделаем расчёт себестоимости. Для каждого отдельного продукта логично создать отдельный лист. Внутри листа, для каждого вида затрат — отдельная таблица. Нужно учитывать количество потраченных ресурсов, единицу измерения и норматив расхода, а также отметить прямые и косвенные затраты.
Напомню, что прямые влияют на стоимость каждого изделия, и если мы увеличим производство, то это не сильно изменит продукт. А косвенные, это то, что напрямую в производство не спишешь и оно «размазывается» по всем продукта.
Скажем, деньги потраченные покупку лицензии для программы «размазываются на всю продукцию». Если мы сделаем только 1 штуку, то вся стоимость программы ляжет на эту штуку, если сделаем миллион, то стоимость поделится на миллион.
Производитель вправе самостоятельно определить, что является прямым расходом, а что нет.
Дальше все статьи расходов нужно подсчитать, отдельно прямые и дальше считаем косвенные. При необходимости сводим данные в аккуратную таблицу, где учитываются основные статьи расходов.
После эти данные можно использовать для определения цен. Мы можем взять себестоимость продукции и прибавить наценку. А можем ориентироваться на «среднерыночные» и понимать, сможем «что-то заработать» если у нас будет такая себестоимость.
Плюсы и минусы расчёта себестоимости продукции в Excel
Такой ручной расчёт позволяет с «душой» подходить к определению цен. Даже если подсчитать с ошибками, понимание «математики бизнеса» будет глубже, а это зачастую даёт уверенность и развивает предпринимательскую интуицию.
- Глубокое понимание продукта, можно понять, как «рулить» его себестоимостью.
- «Быстрый вход» — не нужно специально что-то изучать, ставить программы и как-то глубоко разбираться.
- У нас, возможно, получится плановая себестоимость, а не фактическая.
- Легко ошибиться в переносе данных и формул. Заметить это довольно сложно.
- Если придётся считать фактическую себестоимость, или изменится цена закупки материалов — всё придётся начинать с начала.
- При редактировании таблицы, добавлении строк, данных — взаимосвязанные формулы не рассчитают всё автоматически.
Источник: interlogika.ru