Инвестирование требует не только знаний особенностей рынка, но и тонкостей работы отдельных финансовых инструментов. Тем, кто предпочитает облигационные портфели, необходимо обращать внимание на специальные характеристики ценных бумаг. По определению это зависимость курсовых колебаний от периода, который остается до полного погашения ценной бумаги. Когда рассчитывается дюрация облигаций, инвестор управляет своими рисками, стирает границы неопределенности, принимает решение на пересмотр портфеля ценных бумаг.
Не вдаваясь в подробности того, что такое дюрация, следует обращать внимание на рекомендации брокеров. Обычно поставщики услуг по доступу на межбанковский сектор предоставляют достаточно информации, необходимой для принятия инвестиционных решений. В практике же необходимо учитывать это и как явление и как влияющий на доходность фактор.
Что такое ДЮРАЦИЯ — за 2 мин! #деньги2мин
Что такое дюрация простыми словами
Уровень явления, характерного исключительно для рынка облигаций, можно сравнить с индикатором.

Это расчетный показатель, который определяет средневзвешенный срок полного возврата вложений. Учитывая то, что инвестор всегда рассчитывает получить прибыль, ему нужна столько нечувствительность ценной бумаги к рынку, а ее количественное выражение. И так, дюрация облигации — это результат расчета по формуле, который учитывает период обращения инструмента и вероятность динамики курсовых котировок. Результат вычислений показывает уровень рисков инвестора на основе следующих факторов:
- Периодичность, согласно которой держатель облигации получает выплаты;
- Уровень купонной прибыли;
- Начисленная амортизация;
- Зависимость заявленной эмитентом стоимости облигации к динамике курса.
Чем меньше полученное значение, тем меньше рискует инвестор.
Формула дюрации
Ожидаемый результат вычислений состоит в подсчете уровня рисков владельца капитала.

При помощи формулы также можно определить средний срок окупаемости ценных бумаг на основе исходных значений доходности, периодичности выплат и длительности контракта. Формула дюрации на практике может быть применена и к другим финансовым инструментам при наличии расчетных параметров.
Самым известным алгоритмом расчета среднего периода окупаемости облигаций является правило Маколея. По этой формуле вычисляется именно эффективный срок по выбранным ценным бумагам. Для получения результата необходимо суммировать все ожидаемые в будущем платежи, учесть время поступлений на счет инвестора. После получения промежуточного результата необходимо разделить его на актуальную стоимость финансового инструмента, скорректированную на совокупный купонный доход.
Формула Маколея выглядит следующим образом:
В формуле используются следующие исходные данные:
- Т – общее количество планируемых платежей;
- I – ставка дисконта;
- t – время истечения срока выкупа облигации;
- P – выкупная стоимость ценной бумаги;
- V – купонный доход;
- Po – стоимость ценной бумаги на рынке.
Пример использования формулы: на рынок выпущена облигация с ежегодной доходностью на уровне 10%. Номинальная стоимость ценной бумаги, скорректированная с учетом купонного дохода, составляет 1000 рублей.
Формула дюрации может быть модифицирована (для упрощения понимания) с учетом следующих правил:
- Чем больше период экспирации и реже выплаты купонного дохода, тем больше сама дюрация;
- При увеличении частоты выплат по облигациям значение искомого показателя снижается;
- Облигации без объявленного купонного дохода имеет дюрацию, равную установленному сроку до погашения;
- Сам показатель всегда меньше или равен периоду экспирации (обратного выкупа ценных бумаг эмитентом).
В практике работы на финансовых рынках готовые значения обычно предоставляются поставщиками услуг по выходу на межбанковский процессинг. Уровень дюрации выставляется в меню конкретной ценной бумаги. Такие информационные разделы запущены практически у всех брокеров (торговый терминал MT4, MT5 или QUIK). Обычно значение выставляется в днях, оставшихся до завершения контракта или процентном соотношении к оферте.
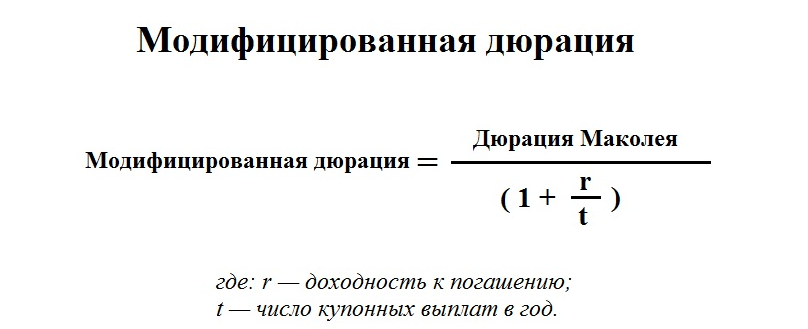
Модифицированная дюрация
Второй метод определения качественного показателя ценных бумаг. В качестве исходного параметра для вычисления используется результат, предварительно полученный по формуле Маколея.
Формула будет выглядеть следующим образом:
Модифицированная дюрация = ДМ /(1+ставка купонного дохода)
Если ожидаются несущественные корректировки финансовых характеристик по облигациям, для получения значения с минимальным отклонением будет такой:
Динамика стоимости / цена рынка с учетом выплаченного купонного дохода = -МД*корректированное значение ставки
Примеры для чего нужна и где используется
Для понимания критичного для ценной бумаги параметра можно разобрать следующий пример:

Инвестор на рынке сравнивает два предложения. Оба эмитента облигаций запускают в обращение ценные бумаги номинальной стоимостью 10000 рублей каждая. Срок погашения через один год с купонным доходом 10 %. При этом первая организация предлагает равномерное распределение процентов в течение периода выкупа, а вторая все деньги только по завершению сотрудничества. Вполне логично, что инвестор отдаст предпочтение тому предложению, поскольку дюрация портфеля в этом случае будет ниже. При этом инвестор начнет получать доход уже через несколько месяцев.
В обращение снова запускаются два инструмента стоимостью 15000 рублей. Объявленный уровень доходности по облигациям составляет 10 процентов в год. При этом первое предложение рассчитано на ожидание инвестора в пять лет с выплатой ежеквартальных процентов. В условиях второго эмитента возврат вложенных средств через 10 лет с выплатой купонного дохода один раз в год. По данному примеру сравнить два предложения не так просто, как кажется, на первый взгляд.
В этом случае потребуется провести расчет по формуле дюрации. Показатель позволит оценить преимущества каждого из финансовых инструментов и принять решение на включение в портфель самых выгодных облигаций, по которым заявлена одинаковая доходность.
Немного про банки и кредиты
Дюрация как одна из ведущих характеристик активов, отлично объясняет позицию банков при установлении правил погашения кредитов.

Получая доход со своих клиентов ежемесячно, финансовые организации тем самым снижаю риски при выдаче денежных средств во временное пользование. Применение специализированных расчетов обеспечивает владельцев капитала информацией, которая способствует снижению уровня рисков.
По этой причине практически все программы кредитования подразумевают получение части долга в ходе погашения. При этом в отношении получателей кредита применяется вполне конкретная градация. Заемщики с низким уровнем платежеспособности, как правило, получают в долг по более высокой ставке. При этом на более дорогие кредиты сохраняется стабильный уровень спроса.
Зависимость от процентных ставок
Уровень дюрации является фактором, определяющим уровень риска инвесторов.

При этом показатель не учитывает возможную динамику процентных ставок в перспективе. Расчет будет более точным с точки зрения прогнозирования, если будет учитываться обратная зависимость стоимости облигаций от изменения купонного дохода.
Для наглядности действующего правила можно привести следующий пример:
Есть два эмитента А и Б, выпустивших в обращение ценные бумаги. Доходность А уменьшается каждый год, поэтому прирост по его облигациям будет уменьшаться с 10 до 5 процентов уже через год. Такая динамика будет влиять на общий фон рынка, на котором будут обращаться бумаги с аналогичными показателями купонного дохода.
Эмитент. Б выпустил в оборот аналогичные бумаги, но с более высокой доходностью. Держатели таких активов не заинтересованы в продаже, поэтому их стоимость логично вырастет пропорционально их объявленной ценности (номиналу).
На практике снижение ставок по ценным бумагам на 1 процент вызывает увеличение стоимости облигаций на то же значение в обратную сторону. При этом инвесторы могут пользоваться готовым соотношением для контроля динамики показателей финансовых инструментов:
- Для пятилетнего выпуска с повышением процентной ставки на 2% стоимость вырастет на 10%;
- Для десятилетнего выпуска с повышением процентной ставки на 2% стоимость вырастет на 20%;
- Для двадцатилетнего выпуска с повышением процентной ставки на 2% стоимость вырастет на 40%.
Выводы
Несмотря на простое цифровое обозначение дюрации, это финансовый показатель предназначен для проведения профессиональных исследований.

Этим значением пользуются инвесторы, использующие в своем портфеле такой вид ценных бумаг как облигации. Уровень дюрации позволяет владельцам капитала своевременно реагировать на рыночную ситуацию, проводить оперативные корректировки в рамках программы риск-менеджмента.
Источник: finzav.ru
Дюрация облигаций простыми словами: формула расчёта, примеры применения и как использовать на практике

Если вы работаете с инвестициями в облигации или кредитными инструментами, вероятно вам нужна дюрация — показатель, который используется для измерения рисков при изменении процентных ставок. Но что такое дюрация и как её учитывать в инвестициях?
Дюрация — это показатель, который определяет зависимость цены облигации от изменения процентных ставок. Он выражается в годах и учитывает время до получения дохода от облигации, а также размер выплаты. Дюрация используется для измерения рисков, связанных с изменением процентных ставок, а также для определения влияния длительности на доходы и портфельную структуру.
Примеры применения дюрации могут быть разными. Например, банки используют дюрацию для управления рисками в своих портфелях. Инвесторы могут использовать показатель, чтобы узнать, как изменения процентных ставок могут повлиять на доходы от их инвестиций. Для этого нужна формула расчёта дюрации, которая выглядит следующим образом:
Macaulay duration = (C1 * t1 + C2 * t2 + … Cn * tn) / PV
где C — выплаты (или купоны) в определенных периодах времени, t — время до выплат, а PV — текущая цена облигации.
Таким образом, понимание дюрации облигации может быть полезным для управления рисками в инвестиционном портфеле, а также для принятия решений о том, какие инструменты инвестировать. Кроме того, благодаря формуле расчёта дюрации, вы можете узнать, как изменения процентных ставок повлияют на ваш доход в будущем.
Дюрация облигаций: формула расчёта
Дюрация облигаций — это показатель, который используется банками и инвесторами для оценки рисков при инвестировании в облигации. Но что такое дюрация?
Дюрация – это показатель, который показывает зависимость цены облигации от изменения процентных ставок. То есть, чем выше дюрация, тем больше риски для инвесторов. Именно поэтому банки и инвесторы должны знать, как узнать дюрацию облигаций.
Для того, чтобы понять, как узнать дюрацию, нужно знать, что дюрация рассчитывается по следующей формуле:
Дюрация = (C1 * T1 + C2 * T2 + … + Cn * Tn) / P
- C — купонный доход;
- T — срок выплаты;
- P — цена облигации.
Таким образом, если вы хотите узнать дюрацию облигации, то нужно знать ее купонный доход, срок выплаты и цену. Эта информация обычно содержится в маколее.
Теперь вы знаете, что такое дюрация облигаций, как ее рассчитать и зачем она нужна. При инвестировании в облигации не стоит забывать о дюрации и оценивать риски своих кредитов.
Что такое дюрация облигаций?
Дюрация — это показатель, отражающий зависимость цены облигации от изменения процентных ставок. Она используется для того, чтобы узнать, как изменится цена облигации при изменении ставок.
Дюрация выражается в количестве лет и вычисляется по формуле Маколея. Для чего нужна дюрация? Для того, чтобы инвесторы могли оценить риски и доходность своих кредитных инвестиций.
Понять, что такое дюрация можно словами простыми: это показатель чувствительности цены облигации к изменению процентных ставок. Чем выше дюрация, тем сильнее цена облигации реагирует на изменение ставок. И наоборот, чем меньше дюрация, тем меньше цена облигации меняется при изменении ставок.
- Где нужна дюрация? Например, при выборе облигаций для инвестирования или при управлении портфелем инвестиций.
- Что еще можно узнать, используя дюрацию? Можно оценить риски портфеля и составить стратегию по защите от возможных рисков.
- Как рассчитать дюрацию? Для этого нужно знать параметры облигации: срок до погашения, купонный доход, ставку доходности, а также характер выплат (единовременные или периодические).
Формула расчёта дюрации
Дюрация – это такое понятие, как зависимость цены облигаций от изменения процентных ставок. Но для того, чтобы понять, что такое дюрация простыми словами, нужно знать, что она используется для определения чувствительности цены облигаций к изменению ставок.
Советуем прочитать: Согласование перепланировки квартиры в Москве под ключ: стоимость услуг и гарантированный результат
Для чего же нужна дюрация? Она нужна, чтобы банки и инвесторы могли узнать, как изменение процентных ставок будет влиять на облигации, которые они купят или уже купили.
Формула расчета дюрации включает в себя несколько компонентов. Она зависит от купонной ставки, времени погашения облигации, а также от текущей процентной ставки на рынке. Это позволяет точно определить, как изменение процентных ставок повлияет на цену облигаций.
Дюрация особенно полезна при покупке облигаций на длительный срок. Можно спланировать, сколько времени нужно вложить в облигации, чтобы получить нужную доходность. Если вы планируете взять кредит на покупку облигаций, то знание дюрации также будет полезно для того, чтобы понимать, как изменение процентных ставок повлияет на ваше финансовое состояние.
| C — купонная ставка |
| n — срок облигации |
| y — текущая процентная ставка на рынке |
| M — цена облигации |
| D — дюрация |
| ∑ — сумма цен облигаций при всех возможных ставках |
Зная формулу дюрации и понимая ее зависимость от процентных ставок, можно принимать более грамотные решения при выборе облигаций для вложения. Это позволит достичь необходимой доходности и снизить риски возможных убытков.
Практические примеры применения дюрации облигаций
Вы узнали, что такое дюрация облигаций простыми словами и для чего она нужна. Но где и как она используется на практике? Вот несколько примеров:
- Банки часто используют дюрацию облигаций при расчете рисков. Она позволяет оценить зависимость цены облигации от изменения процентных ставок. Таким образом, банки могут оценить свой риск, купив облигацию на длительный срок или наоборот — на короткий.
- Кредитные организации также используют дюрацию облигаций, чтобы оценить потенциальный доход по своим кредитам. Например, если банк выдаёт кредит на 5 лет, то он может посмотреть на дюрацию облигаций с длительностью 5 лет, чтобы примерно понять, какая будет стоимость кредита через 5 лет.
- Пример применения дюрации облигаций на практике — инвестор хочет купить облигацию с длинной дюрацией. Так как дюрация оценивает зависимость цены облигации от изменения процентных ставок, инвестор, купив облигацию с длинной дюрацией, получит более высокую доходность в случае роста процентных ставок, чем инвестор, купивший облигацию с короткой дюрацией.
Маколея, вы узнали, для чего нужна дюрация облигаций и как применять её на практике. Надеемся, это поможет вам принимать более обоснованные решения при инвестировании в облигации.
Оптимизация доходности облигаций
Для того, чтобы узнать, как увеличить доходность облигаций, важно понимать, что такое дюрация и как ее использовать на практике. Дюрация — это мера зависимости цены облигации от изменения процентных ставок. Чем дольше дюрация, тем выше изменчивость цены облигации при изменении ставок.
Для оптимизации доходности облигаций нужна информация о том, какие ставки используют банки при выдаче кредитов. Эта информация называется ставкой MACAULEY (Маколея). Нужно сравнить ставку Маколея и дюрацию облигации. Если ставка Маколея выше, чем дюрация облигации, то это означает, что доходность облигации выше, чем ставка Маколея.
Для повышения доходности облигаций можно выбирать облигации с высокой дюрацией и низкой ставкой. Также можно выбирать облигации с более коротким сроком погашения, так как дюрация уменьшается с уменьшением срока.
- Изучайте статистику банковских ставок
- Сравнивайте ставку Маколея и дюрацию облигации
- Выбирайте облигации с высокой дюрацией и низкой ставкой
- Выбирайте облигации с более коротким сроком погашения
Как снизить риски инвестирования с помощью дюрации облигаций?
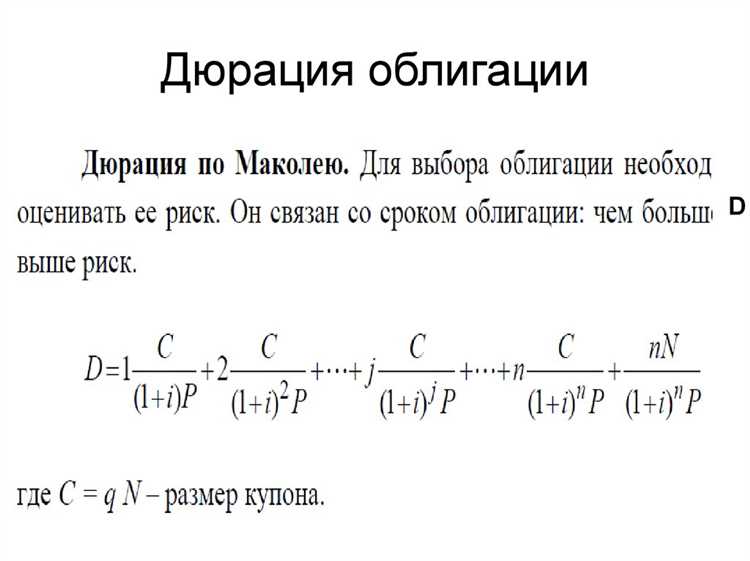
Дюрация – это показатель чувствительности цены облигации к изменению процентных ставок. Если ставки растут, то цена облигации падает и наоборот. Зачем это нужно? Для того, чтобы оценить риски инвестирования в облигации.
Узнать зависимость дюрации от процентных ставок можно с помощью формулы Маколея. Но что это такое и для чего нужна? Это простая формула, которая показывает, сколько лет занимает облигация, чтобы окупиться. Нужна она для того, чтобы определить, насколько чувствительна облигация к изменению ставок и снизить риски инвестирования.
Где используется дюрация? Этот показатель широко используется в банковской сфере, когда нужно рассчитывать доходность инвестиционных портфелей. Кроме того, дюрация применяется при оценке рисков при покупке облигаций на рынке.
Как узнать дюрацию облигации? Она обычно указывается в ее характеристиках. Также можно найти ее значение на сайтах биржевых торгов или на сайтах банков. Если не хотите искать эту информацию самостоятельно, тогда лучше довериться профессионалам и инвестировать в инвестиционные фонды, где дюрация учитывает риск и прибыль.
- Итак, чтобы снизить риски инвестирования:
- учитывайте дюрацию облигаций;
- изучайте зависимость дюрации от процентных ставок;
- выбирайте облигации с правильной дюрацией;
- лучше инвестировать в инвестиционные фонды, где дюрация учитывает риск и прибыль.
Советуем прочитать: Путеводитель по Черногории 2023: Правила въезда и покупка билетов
Как использовать дюрацию на практике
Дюрация — это показатель, позволяющий оценить чувствительность цены облигации к изменению процентных ставок. Она измеряется в годах и является средневзвешенным значением сроков платежей по облигации. Но для чего нужна дюрация?
Дюрация очень полезна для банков и инвесторов, поскольку она позволяет узнать, как изменение процентных ставок может повлиять на цену облигации. Именно поэтому дюрация используется как инструмент управления рисками при инвестировании в облигации.
К примеру, если дюрация облигации равна 5 годам, то это означает, что при росте процентных ставок на 1 процент, цена облигации уменьшится на 5 процентов. Аналогично, при снижении процентных ставок на 1 процент, цена облигации увеличится на 5 процентов. Такая зависимость обусловлена тем, что при росте процентных ставок увеличивается более высокодоходный вариант (рыночная ставка), что делает облигацию менее привлекательной в сравнении с этим вариантом и снижает ее цену.
При этом, банки и инвесторы используют дюрацию не только для оценки рисков, но и для выбора облигаций с наиболее подходящей дюрацией. Например, если банк ищет кредитные заемщиков на длительный срок, то облигации с более длительной дюрацией будут для него более привлекательными, поскольку такие облигации имеют более долгосрочное выгодное финансовое состояние.
Таким образом, дюрация — это очень важный инструмент для институциональных и крупных инвесторов, который помогает оценить средневзвешенный срок платежей по облигации и ее чувствительность к изменению процентных ставок. Используя эту метрику, банки и инвесторы могут управлять своими рисками и выбирать наиболее подходящие облигации для инвестирования.
Как выбрать облигации с высокой дюрацией?
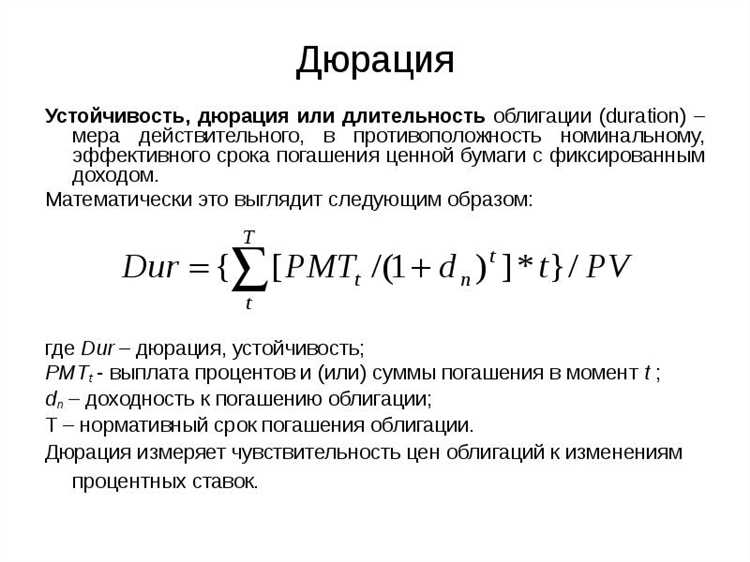
Для начала, давайте узнаем, что такое дюрация в простых словах. Это показатель, который показывает зависимость цены облигации от изменения процентных ставок. Дюрация используется для определения чувствительности инвестиции к процентным ставкам. Она также позволяет узнать, какой доход ожидать в будущем.
Как же выбрать облигации с высокой дюрацией? Во-первых, нужно понимать, что дюрация имеет обратную зависимость с процентными ставками. Это означает, что если процентные ставки понизятся, цена облигации с высокой дюрацией увеличится, и наоборот.
Для того чтобы найти облигации с высокой дюрацией, можно обратиться к информации, которую предоставляют банки или сайты, посвящённые инвестированию. Маколея, например, предоставляет информацию о дюрации для многих облигаций. Также можно использовать таблицу с информацией, где указана дюрация и стоимость облигации.
Важно понимать, что дюрация не является единственным фактором при выборе облигаций для инвестирования. Нужно учитывать также кредитный рейтинг эмитента и историю выплаты процентов по облигациям.
- Итак, чтобы выбрать облигации с высокой дюрацией:
- Узнайте, где можно найти информацию о дюрации облигаций.
- Используйте таблицу с информацией о стоимости и дюрации.
- Не забывайте учитывать кредитный рейтинг и историю выплаты процентов.
Как использовать дюрацию в портфеле инвестора?
Дюрация – это показатель, который определяет, как изменение процентных ставок отразится на цене финансового инструмента. Но как использовать дюрацию в портфеле инвестора?
Сначала нужна информация о дюрации конкретных облигаций. Её можно найти на сайте банков, осуществляющих покупку-продажу облигаций. Например, сайт банка «Маколея». Это позволит инвестору понять, насколько сильное влияние на портфель окажут изменения процентных ставок.
Используя дюрацию, можно определить, какое соотношение облигаций с разной дюрацией нужно добавить в портфель. Если инвестор хочет уберечь свой портфель от значительного изменения ставок, то он должен выбирать облигации с более низкой дюрацией. Но если целью является получение более высокой доходности, то нужно выбирать облигации с более высокой дюрацией.
Советуем прочитать: Турция: правила при посещении, контроль на границе, потеря паспорта
Использование дюрации в портфеле позволяет улучшить его надежность и окупаемость. Кредиты, полученные банками, являются отличным примером такого использования, поскольку кредитные линии имеют различную дюрацию. Один банк может иметь кредит с более высокой дюрацией, чем другой банк, и в зависимости от целей инвестора, выбор банка может быть оптимальным.
Таким образом, понимание того, что такое дюрация, где её можно узнать и как она используется в портфеле инвестора, является ключевым средством для успешного инвестирования на рынке облигаций.
Расчёт дюрации в Excel
Дюрация — это показатель, отражающий зависимость цены облигации от изменения процентных ставок. Для банков и инвестиционных компаний это важный инструмент для определения риска инвестирования. Но что такое дюрация простыми словами и зачем она нужна?
Для того чтобы узнать, как работает расчёт дюрации, можно использовать Excel. Для начала нужно понять, какое значение дюрации нужно посчитать. Для этого необходимы параметры облигации: купонный доход, срок погашения, цена и процентная ставка.
Далее можно перейти к расчёту дюрации. Для этого используется формула Маколея (Macaulay Duration), которая отображает взвешенное среднее сроков выплат купонов и погашения облигации. Формула может быть сложной и содержать много элементов, но в Excel её можно легко применить с использованием функции БДУ (DURATION).
- Для использования функции БДУ нужно указать параметры облигации в соответствующих ячейках таблицы.
- Результат расчёта дюрации будет представлен в виде числа, которое отражает средний срок выплат по облигации в годах.
- Также в Excel можно быстро увидеть, как изменяется дюрация при изменении процентных ставок. Для этого нужно использовать функцию ЦЕНА (PRICE) и менять значение процентной ставки в соответствующей ячейке.
Таким образом, расчёт дюрации в Excel — это простой и понятный способ узнать, как изменения процентных ставок влияют на риски инвестирования. Дюрация может быть полезна для банков и коференцийионных компаний при оценке рисков кредиты и других финансовых инструментов.
Как использовать функцию DURATION в контексте расчета дюрации облигаций?
Функция DURATION в Excel может быть полезной для банков и людей, которые получают кредиты, чтобы оценить, как изменения процентных ставок могут повлиять на цену облигаций. Но где и как она используется?
Функция DURATION предназначена для расчета дюрации, то есть связи между изменением процентных ставок и изменением цен на облигации. Она основана на формуле Маколея и предназначена для вычисления длительности потоков платежей с постоянным процентным доходом и фиксированным сроком.
Если вы не знаете, что такое дюрация и для чего она нужна, то ее можно описать простыми словами как индикатор, который показывает, насколько сильно цена облигации изменится при изменении процентной ставки.
Что же нужно для расчета дюрации? Вам понадобятся данные о текущей цене облигации, процентных ставках и номинальной стоимости облигации. Эти данные можно найти в финансовом отчете компании или на сайтах электронных торгов. Именно для таких целей и используется функция DURATION в программе Excel.
Чего еще можно узнать, используя функцию DURATION? Вы можете оценить зависимость цены облигации от изменения процентной ставки, а также понять, насколько влияют платежи с постоянным доходом на цену облигации.
Итак, для тех, кто знаком с понятием дюрации и кто нуждается в ее расчете, функция DURATION может быть очень полезной. Она поможет оценить, как изменение процентных ставок может повлиять на цену облигаций и дать понимание, какие действия нужно предпринять для минимизации рисков и максимизации выгоды.
Материалы по теме:
- Как рассчитать налог на прибыль компании: подробная инструкция
- Внутреннее совместительство или совмещение должностей для дополнительной работы: как оценить 2022 год в компании?
- Как правильно осуществить переводы на расчетный счет в Тинькофф
- Степени секретности гостайны: какие сведения относятся к гостайне и как их классифицировать
- Новости выплат (зарплат) МЧС России с 25.01.2023-2024: актуальные данные
- Как проверить подлинность диплома через Рособрнадзор и реестр ФРДО: пошаговая инструкция
Источник: nagorskcity.ru
Что такое дюрация облигации: объясняем простыми словами
Акции
Автор Elena Arnaut На чтение 6 мин Просмотров 535 Опубликовано 26.10.2022
Дюрация облигаций: что значит простыми словами? Это определенный период для погашения. Он зависит от самой ценной бумаги. Может выплачиваться как в несколько купонных платежей в различные периоды времени, так и разово: до момента действия. Далее мы расскажем: что такое дюрация облигации, для чего нужна и где используется.
А также – как определить ее эффективность.
Для чего нужна и где используется
Дюрацию облигации можно оценить по эффективной работе организаций, которые выпустили данную ценную бумагу и делают фиксированные выплаты.
Процентная ставка по выплатам изменчива, поэтому перед приобретением ценных бумаг стоит просчитать средний срок для возврата денежных средств.
Ставка за весь период пользования ценными бумагами постоянно меняется.
И у владельцев всегда присутствует риск при возврате процентной ставки. Но можно и хорошо заработать за определенный период.
Дюрация в купонных облигациях дает гарантию получения постоянного дохода до окончания сроков погашения.
Эти данные определяются во время выпуска ценной бумаги.
Даже в том случае, когда наблюдается рост процентных ставок, последняя является фиксированной.
Как узнать дюрацию
Люди, которые регулярно приобретают ценные бумаги и имеют огромный опыт в расчете дюрации, могут заниматься этим самостоятельно.
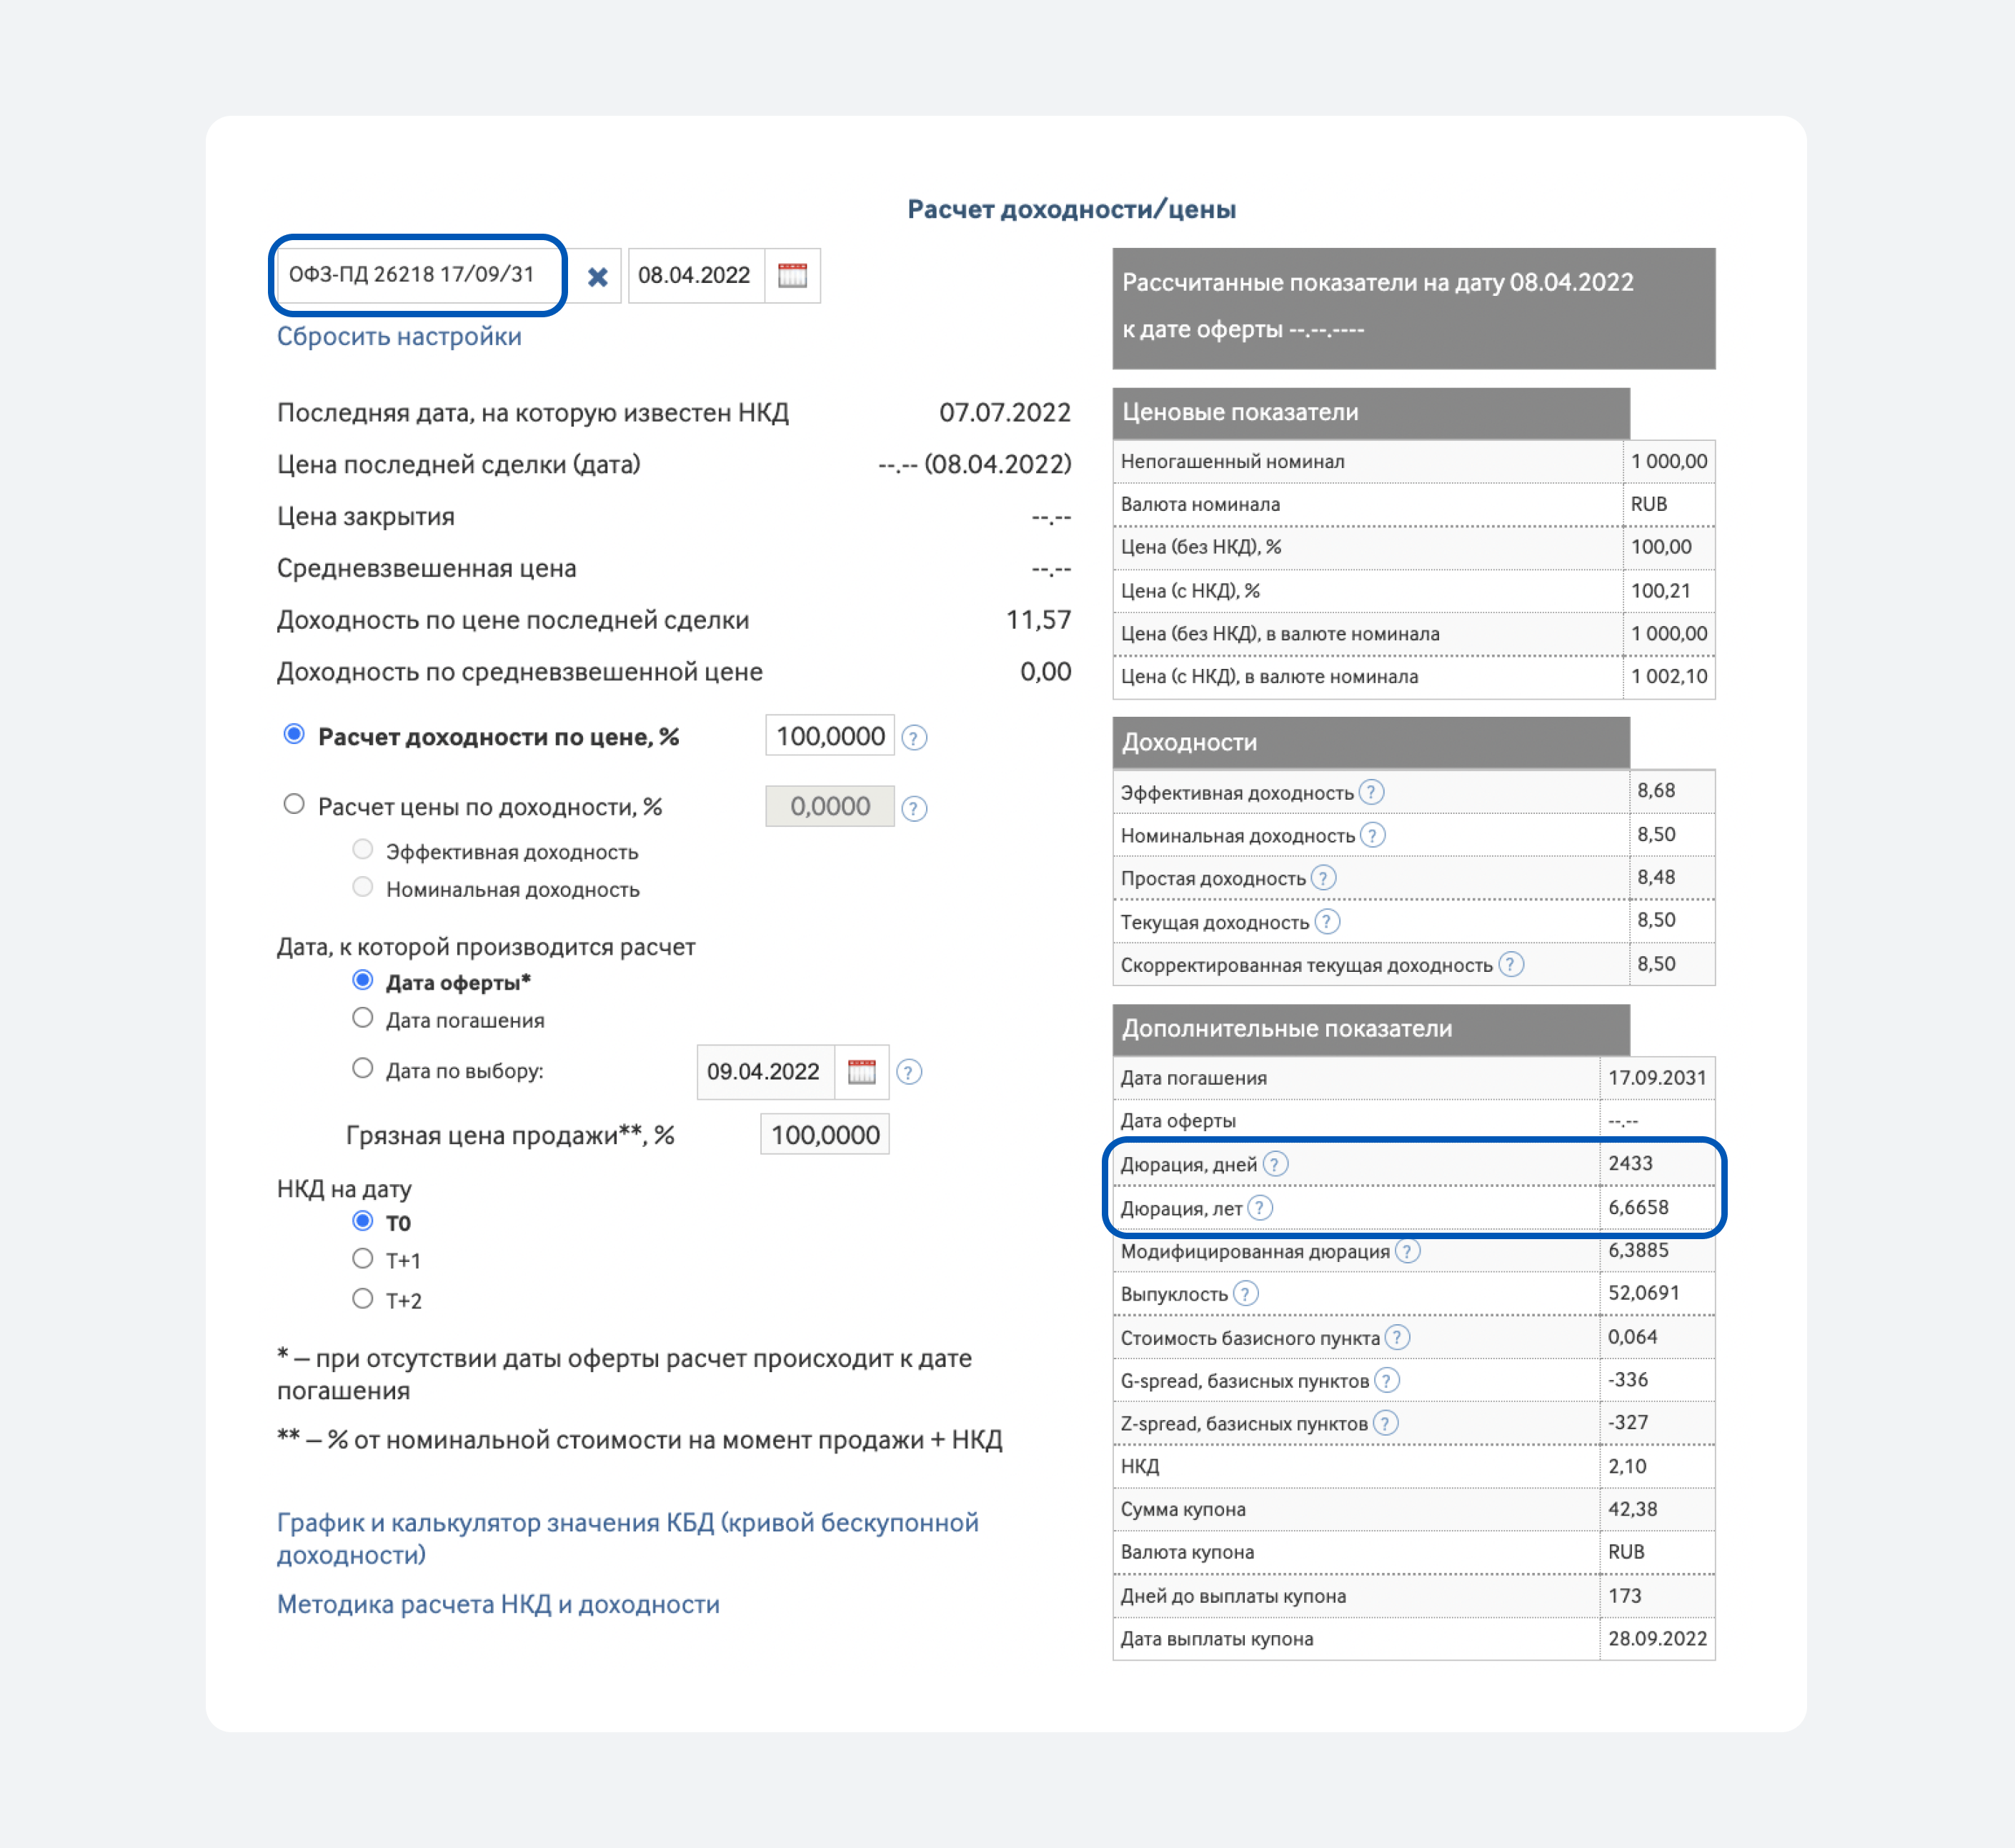
Для новичков вся необходимая информация представлена на специальных сайтах, в соответствующих разделах.
Официальный сайт Московской биржи разместил очень удобный калькулятор на своей странице, где можно быстро просчитать свой доход.
Там есть возможность наблюдать за состоянием ключевой ставки, от которой полностью зависит ваша доходность.
Рассмотрим это на примере. Вы приобрели ценную бумагу, которая имеет купон.
При заключении сделки в этом номинале прописано, что срок действия ценной бумаги составляет 1 год, а купон имеет ценность – 10% годовых от номинальной стоимости. Через некоторое время ставка начинает падать, мы наблюдаем снижение на 3%.
В этом случае купонный доход снизится до 7%.
Дюрация Маколея
Данная формула расчета применяется, чтобы понять, какая дюрация купонной облигации вскоре ожидается.
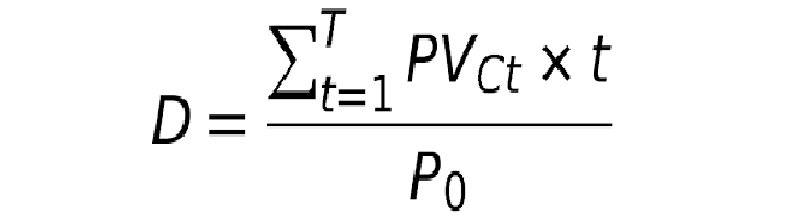
Для этого необходимо взять все платежи, которые будут выплачиваться до окончания периода купонной облигации. Затем полученный результат – разделить на рыночную цену ОФЗ.
Рассмотрим это на примере. Была приобретена ценная бумага с номиналом 1 тыс. руб. с купонным доходом – 10%, который выплачивается один раз в год. Срок действия некоторых облигаций составляет 4 года и имеет доходность до погашения – 10%.
Для расчета:
- Берем 4 купона и общий номинал ценной бумаги. Все платежи имеют разное время выплат, поэтому необходимо их сравнять с сегодняшним днем.
- Освобождаем 10% доходности. Это наша годовая выручка.
- После производим деление на номинал ОФЗ по следующей формуле.
Д=(((1х100 )/1+0,1)+((2х100 )/1+0,1)2+((3х100 )/1+0,1)3+((4х100 )/1+0,1)4+((4х1000 )/1+0,1)4)/1000= 3,486.
Модифицированная дюрация
Дюрации облигации могут рассчитываться модифицированным способом.
Этот вариант представляет возможность узнать, на сколько процентов может поменяться номинал во время изменений ставок от получения процента.
Данные рассчитываются путем деления процентной ставки на информацию по Маколею.
Для этого – смотреть расчеты ниже:
Формула следующая: МД= ДМ/(1+%)
При росте доходности наблюдается изменение цены по ОФЗ – она начинает уменьшаться, И наоборот: во время снижения доходности наблюдается рост на номинальную стоимость ценной бумаги.
Эффективная дюрация и оферта
Есть еще один способ, чтобы измерить эффективность вложения.
Он подходит для бумаг, где указаны специальные условия с возможностью выкупа до наступления окончания срока погашения. Дюрация в этом случае сокращается. Рассчитать эффект можно по формуле:
ЭД=(Цена при росте ставок – Цена при падении)/(Первоначальная цена Х Разница ставок)
Дюрация портфеля облигаций
Дюрация ОФЗ в разрезе общего портфеля является средневзвешенным показателем.

Чтобы его определить, необходимо взять данные Маколея и умножить их на долю каждой бумаги в общем портфеле. Например, вы приобрели ценные бумаги со сроком действия – 3 года и 5 лет. Они имеют разные показатели, но в совокупности можно рассчитать общие данные. Все эти показатели можно найти на сайте Московской биржи.
Так, совокупный индекс для бумаг до 3 лет составляет 808 дней. Их продолжительность – 2,2 года. Данные индексы берут в свой расчет общую ценовую динамику и отражают реальные показатели инвестирования. Чем короче продолжительность, тем мы меньше замечаем снижение цены по ОФЗ. При сильном росте ставок цены на бумаги снижаются меньшими темпами.
И если в ваших руках находится целый портфель денежных документов, естественно, хочется, чтобы процесс изменения ставок был минимальным.
Дюрация проекта
Дюрация по экономическому смыслу рассматривает данные самоокупаемости проекта в целом.