
Рассчитайте бесплатно сумму налога на калькуляторе УСН:
- Подходит всем налогоплательщикам
- ИП без сотрудников в штате
- ИП с работниками
- ООО
- Доходы 6%
- Доходы — расходы 15%
Заполните декларацию УСН онлайн!
Используя наш сервис, вы можете автоматически заполнить налоговую отчетность и сразу направить ее в ИФНС. Также, можно распечатать подготовленную декларацию и самостоятельно подать ее в налоговый орган.
Сервис загружается
Пожалуйста, дождитесь загрузки сервиса. Обычно загрузка происходит мгновенно, но если интернет медленный или подключение не стабильно, это может занять чуть больше времени. Если форма не появилась в течение 30 секунд, перезагрузите страницу.
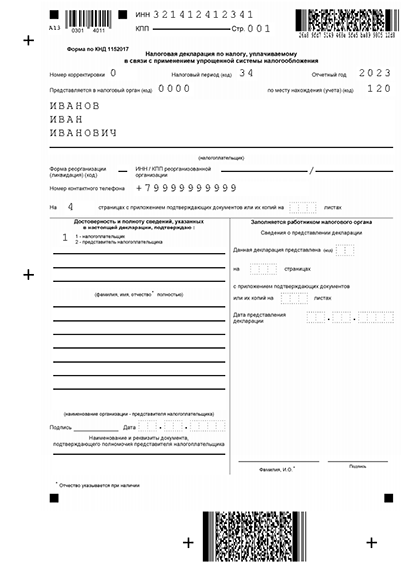
Налоговая декларация УСН
- Скачать актуальную декларацию УСН Найдите своё ИП или ООО по базе налоговой, заполните поля формы по подсказкам и скачайте заполненную декларацию. Заполнить декларацию
- Скачать шаблон декларации для заполнения вручную на компьютере XLS, 384 KB
- Скачать бланк декларации для печати и заполнения от руки PDF, 756 KB
Как рассчитать налог УСН с помощью калькулятора?
С помощью калькулятора вы узнаете сумму налога УСН. Вам необходимо ввести такую информацию:
Расчет авансового платежа по УСН в 2020. Как правильно считать?
- Вы зарегистрированы как ИП или ООО
- Если вы ИП, есть ли у вас работники
- На каком объекте УСн вы работаете: Доходы 6% или Доходы-расходы 15%
Следует знать В 2023 году для индивидуальных предпринимателей на УСН изменен срок уплаты налога на 28 апреля, для ООО — на 25 марта. Отчетность должна быть предоставлена в ИФНС для ИП на УСН до 25 апреля, а для ООО — до 25 марта.
Полезные сведения о налоге УСН
Кто может применять налоговый режим УСН
УСН означает — упрощенная система налогообложения. На этом режиме бизнесмены могут сами выбирать объект налогообложения и платить налог только с доходов в размере 6% или с разницы между доходами и расходами, но в размере 15%. Эту систему обычно выбирают представители малого и среднего бизнеса.
Применять режим УСН имею право предприниматели, соответствующие нормативам УСН:
- Сумма годового дохода не выходит за рамки 200 млн рублей
- Количество работников не более 130-ти
- Остаточная стоимость ОС — до 150 млн рублей
- Для ООО: до 25% доля участия других компаний в капитале, работа строго без филиалов
- Общие ограничения по видам деятельности: УСН не могут использовать финансовые организации (банки, МФО), ломбарды, ювелирная сфера. Полный перечень запретов см. в ст. 346.12 НК, пункт 3.
Как можно сэкономить на налоге УСН
Из рассчитанной суммы налога УСН можно вычитать определенные суммы. Для ИП с сотрудниками это:
- Свои страховые взносы на ОМС и пенсионное страхование. в размере 43 211 рублей
- Сумма дополнительного взноса в ПФР, которая платится с дохода больше 300 тысяч в размере 1%
- Взносы за своих работников
- Торговый сбор
Если ИП работает с сотрудниками, то снизить налог он может до 50%, а если работников нет, то допускается уменьшение налога УСН до 100% — на все страховые взносы и весь торговый сбор.
В ООО не может быть такой ситуации, что в штате никого нет. По законодательству, у Обществ должен быть директор. Поэтому компании вправе снижать сумму УСн лишь на торговый сбор и страховые отчисления за сотрудников.
Пригодится вам при работе на УСН
- Изменения по УСН в 2023 году: новый бланк декларации, правила заполнения, сроки подачи
- Инструкция по заполнению нулевой декларации УСН в 2023 году
- Инструкция для ИП: как заполнить декларацию на УСН “Доходы” в 2023 году
- Инструкция для подготовки декларации УСН для ООО с изменениями 2023 года
Источник: reg-raiffeisen.ru
Авансовые платежи по УСН по ИП — что это такое и обязательны ли они
Упрощённый режим налогообложения — специально разработанная льготная система, декларация по которой сдается в налоговый орган с периодичностью раз в год. Оплата единого налога на УСН также осуществляется до 30-ого апреля как установлено для ИП.
Что такое авансовый платеж для ИП на УСН
Авансовые платежи по УСН по ИП — предварительные платежи, которые должны быть перечислены в государственный бюджет по итогам отчетного периода представителями малого бизнеса.
В течение года федеральное законодательство требует совершить три авансовых платежа и произвести итоговый расчет по результатам предпринимательской деятельности за календарный год.
Порядок оплаты авансовых платежей для ИП
Обязательно ли их нужно платить
Отчетным налоговым периодом для упрощенного режима налогообложения по нормам НК РФ признается календарный год, из-за чего окончательный расчет с бюджетом должен происходить по итогам года.
Для обеспечения равномерного пополнения госбюджета налоговый орган установил обязанность для налогоплательщиков на УСН оплачивать налог по частям — по итогам отчетного периода. Это позволяет говорить о процессе авансирования бюджета за счет равномерных поступлений.
ФНС России отчетными периодами для определения авансовых платежей по УСН для индивидуальных предпринимателей установил:
- (3 месяца) квартал;
- (6 месяцев) полугодие;
- 9 месяцев.
Если предприниматель, используя упрощенный режим налогообложения, в отчетном периоде получал доход, в течение следующих 25 дней требуется произвести расчет и оплатить:
- 6 % — на упрощённой системе УСН «Доходы»;
- либо 15 %, если используется упрощённая система УСН «Доходы минус Расходы».
Важно! При отсутствии дохода упрощенка не требует вносить оплату.
Рассматриваемый тип перечислений получили такое название по той причине, что налог уплачивается на будущее авансом до завершения отчетного периода. Одновременно с этим все перечисления, указанные в декларации, должны быть взяты во внимание, благодаря чему снижается итоговая сумма к оплате (не имеет значения, есть наемные работники или нет).
Сроки уплаты для упрощенки
В соответствии с нормами федерального законодательства, срок перечисления авансовых платежей для индивидуальных предпринимателей установлен:
- до 25-ого апреля — за первый квартал;
- до 25-ого июля — за 6 месяцев;
- до 25-ого октября — за 9 месяцев.
В случае нарушения сроков оплаты к бизнесмену могут применить штрафную пеню в размере 1/300 от установленной ставки рефинансирования Центральным банком РФ.
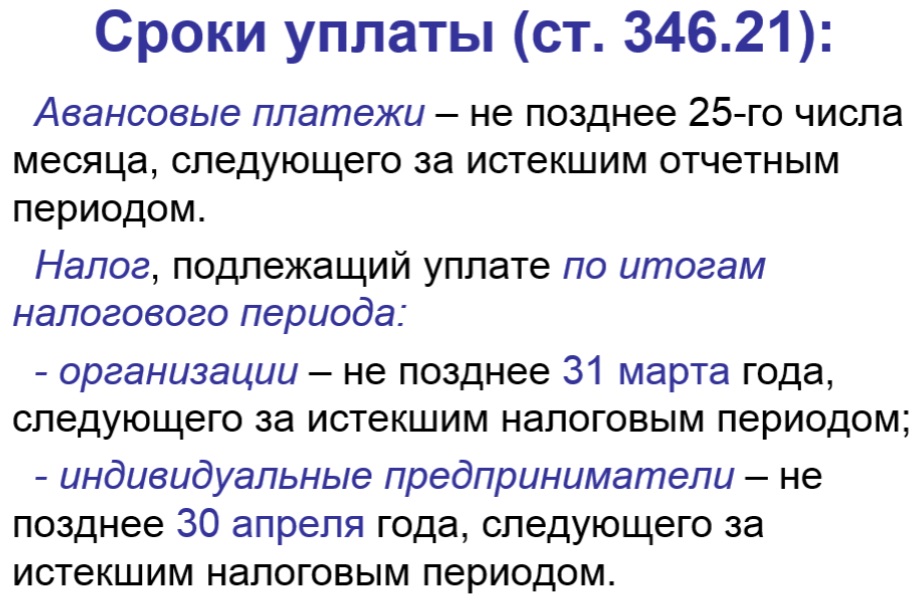
Штрафные санкции за несвоевременную оплату не предусмотрены нормами федерального законодательства, поскольку последний срок перечисления авансовых платежей индивидуальными предпринимателями истекает только 30 апреля. Однако, если это произойдет, ФНС вправе применять штраф, который составит 20 % от общей суммы задолженности. Платежка поступит по месту регистрации ИП.
Обратите внимание! Индивидуальный предприниматель не должен предоставлять в ИФНС какие-либо документы и заполненные бланки, которые могли бы официально подтвердить факт перечисления авансового платежа. Достаточно просто указать об этом в имеющейся КУДиР и хранить полученную квитанцию.
Данные о перечисленных размерах платежей по итогам отчетного налогового периода необходимо в обязательном порядке отображать в сформированной годовой декларации.
Как правильно рассчитать авансовый платеж
Произвести расчет суммы авансового платежа не составит большого труда для индивидуальных предпринимателей.
Порядок расчета аванса при УСН
Для ИП, которые используют УСН «Доходы», требуется использовать следующую формулу:
Авансовый платеж = (полученный доход — перечисленные страховые взносы) х 6 %, где:
- 6 % — максимально допустимый размер налоговой ставки, если используется упрощённая система УСН «Доходы». Показатель варьируется от 0 до 6 % — значение устанавливается местными органами самоуправления по местам.
Если пользоваться упрощёнкой УСН «Доходы минус Расходы», используется следующая формула:
Авансовый платеж = (полученный доход — текущие расходы) х 15 %, где:
- 15 % — установленная налоговая ставки, которая определяется в полной аналогии с упрощёнкой «Доходы». Итоговое значение может варьироваться от 7 до 15 %.
Для расчета достаточно подставить имеющиеся значения в одну из формул и получить итоговый размер авансовых платежей.
Порядок оплаты для ИП на УСН
Чтобы избежать привлечения к административной ответственности, каждый предприниматель должен знать, как заплатить авансовый платеж по УСН ИП. В данном случае невозможно обойтись без КБК.
Под терминологией подразумевается код бюджетной классификации, который должен указываться во время формирования квитанции либо банковского документа с целью перечисления обязательного налога помимо соответствующих реквизитов конкретного отделения налогового органа, в который перечисляются средства.
Код бюджетной классификации для упрощённой системы налогообложения ничем не отличается от установленного КБК для единого налога. В 2019 г. каких-либо изменений нет, из-за чего стоит руководствоваться имеющимися нормами федерального законодательства.
Форма квитанции находится в открытом доступе на официальном сайте ФНС, при желании можно взять на кассе любого банковского учреждения.
Важно! Крайне важно указывать достоверный код, поскольку при допущении ошибок деньги будут перечислены, но распределение произойдет неверно. Как следствие, за предпринимателем автоматически формируется недоимка со всеми вытекающими последствиями.
Индивидуальный предприниматель в таком случае вынужден писать соответствующее заявление относительно необходимости уточнить реквизиты сформированного платежного поручения за уплаченный аванс в государственный бюджет при УСН.
В зависимости от типа УСН КБК следующее:
- КБК УСН 6 % — 182 1 05 01011 01 1000 110;
- КБК УСН 15 % — 182 1 05 01021 01 1000 110.
Данные заносятся в платежное поручение в специально отведенное поле.
Что будет за неуплату
В случае нарушения индивидуальными предпринимателями установленных сроков за каждый день возникновения просрочки будет начислена штрафная пеня в размере 1/300 от принятой ставки рефинансирования Центральным банком РФ на момент перечисления средств.
Ответственность за нарушение сроков
В случае игнорирования сроков для уплаты аванса предпринимателю грозит административная ответственность в виде штрафа 20 % от остаточного размера долговых обязательств.
Поэтому не стоит игнорировать авансовые платежи, лучше все уплатить и спать спокойно, иначе придется переплачивать вдвое.
Источник: samsebeip.ru
Авансовый платеж по УСН: сумма платежей, пени и штрафы за неуплату
Современная система налогообложения позволяет упростить ведение налоговой, а также бухгалтерской отчетности, но предпринимателям придется ежеквартально вносить авансовый платеж по УСН.
Работа по «упрощенке» дает возможность компаниям избежать уплаты налога на прибыль, добавочную стоимость, доходы физических лиц. Организация уплачивает только единый налог и страховые взносы. Чтобы перейти на упрощенную систему нужно, подать уведомление в местные органы налоговой службы. Переход происходит с началом нового квартала.

Предприятие обладает правом на замену налогового объекта не ранее, чем начнется новый налоговый период. Различают два вида объектов налогообложения:
- «Доходы», ставка которых равна 6%.
- «Доходы, что уменьшаются на затраты» – равна 15%.
Что такое авансовые платежи
Взносом по УСН называется расчетная сумма пошлины, которую необходимо оплатить, внести в бюджет государства по истечении отчетного промежутка времени. Когда заканчивается 1 квартал подсчитывается сумма налога на момент его окончания и уплачивается. Далее производится расчет по итогам двух кварталов с вычетом налога, уплаченного в первом квартале. Разница перечисляется в казну.
По такому же принципу производится расчет за три квартала (с вычетом уплаченного налога за первые шесть месяцев отчетного периода). В конце должен рассчитаться суммарный налог.
На протяжении года могут складываться различные ситуации (организация получает выгоду, которая превышает так называемые запланированные нормы, либо не получает ее вообще), поэтому итоговая сумма может требовать доплаты налога либо вычета его из казны.
Существует несколько моментов, о которых следует знать:
- Налоговый период – 12 месяцев. Декларация о доходах составляется и сдается по годовым итогам.
- Отчетных промежутков три – 1-ый, 2 квартал и 3-ий. По их завершению декларация не составляется и не сдается. В эти промежутки рассчитывается и оплачивается авансовый взнос.
Обязательно ли их платить
Важно! Авансовые выплаты обязательны. Их необходимо выплачивать в течение календарного года. Это положение указано в НК РФ.
Если вы не платили авансовые платежи по УСН из-за просрочки либо отказа от уплаты, налоговая служба начисляет пеню или оформляет штрафные санкции. Для своевременной оплаты важно использовать специальные сервисы, упрощающие ведение учетной деятельности.

Несмотря на понимание того, что годовая сумма налога будет ниже авансовых взносов, платить их необходимо на протяжении всего календарного года. В итоге налогового года может образоваться переплата по налогу. Переплата возвращается, засчитывается в счет выплат следующего календарного года.
Ответственность и штрафы за неуплату
122 статья налогового кодекса Российской Федерации гласит: «За просрочку авансового платежа налогоплательщик обязан оплачивать пеню за каждый день просрочки». Расчет суммы пени производится по специальной формуле, прописанной статьей 75 НК.
Формула учитывает величину невнесенного платежа, численность дней (просрочка) и ставку рефинансирования на момент расчетов. Начисление пени происходит ежедневно, независимо от выходных.
Отсчет дней начинается после истечения последнего дня, до которого необходимо внести платеж, и до полной выплаты суммы. В день выплаты аванса и пени, пеня не начисляется. Регламент прекращения начисления пени прописан в 75-ой статье раздел 7 Требований, утвержденных Приказом налоговой службы России от 2012 года № ЯК-7-1/9.
Важно! Штрафы за просрочку или неуплату не предусмотрены налоговым кодексом.
Сроки уплаты
Когда конкретные периоды заканчиваются, нужно вносить средства – авансовые платежи для ИП на УСН. В течение календарного года нужно производить три платежа, ведь по итогам рассчитывается и платится окончательная сумма налога. Деньги нужно внести в течение двадцати пяти дней после отчетного промежутка.
2023 год: сроки выплаты аванса по УСНО.
| 1 | До 25 апреля |
| 2 | До 25 июня |
| 3 | До 25 октября |
Важно! Если сроки оформления авансового платежа или налога выпадают на нерабочий день, его переносят вперед. То есть внести аванс можно будет в первый рабочий день.

За 12 календарных месяцев налогоплательщики доплачивают пошлину, учитывая перечисленные авансы. В конце отчетного года нужно заплатить налог:
- Индивидуальным предпринимателям до 30 апреля года, наступающего за минувшим.
- Организациям-предприятиям до 31 марта года, наступающего за прошедшим.
Если прекращается работа на УСН, пошлину вносят до 25-го числа месяца, наступающего после завершения деятельности. При потере права на спецрежим, налог доплачивается в полном размере до 25 числа в месяц, наступающий за кварталом, в котором была утеряна прерогатива на применение УСН.
Невыплата пошлины по прошествии года в срок грозит наложением штрафов. Сумма штрафных санкций прописана 122 статьей НК.
Уменьшение авансовых платежей на сумму страховых взносов
Сумма страховых отчислений, выплачиваемых ИП, взносы за трудовой коллектив компаний и ИП, способствуют уменьшению расчетной стоимости налога. Алгоритм снижения зависит от объекта налогообложения:
- На УСН «доходы» снижается размер рассчитанного платежа.
- На УСН «доходы минус расходы» сумма выплаченных взносов учитывается в размере доходов, которые получены.
Важным условием для ИП, действующих на ставке УСН=6%, является факт наличия рабочих. Наличие работников, работающих на основании трудового, гражданско-правового договора позволяет снизить выплаты авансирования на сумму до пятидесяти процентов.
Отсутствие рабочих позволяет свести авансовые платежи до суммы уплаченных авансов. Малоприбыльные предприятия с отсутствующими работниками и выручкой могут свести авансы к стоимости взносов.
Если изначально предприниматель работал сам, а через время нанял работников, учитывается размер выплат за промежуток, когда еще не было наемных рабочих.
При принятии работников в июне, ИП может уменьшить размер аванса на ту сумму, которая уже была уплачена за два квартала. В дальнейшем, к концу предыдущего периода и по его итогам сжимать размер суммы можно до половины, даже при увольнении трудового коллектива уже в следующем периоде так называемой отчетности.

Чтобы все рассчитать правильно, нужно взять во внимание не только собственные выплаты, но и те суммы, которые были внесены за работников.
Расчет авансового платежа по УСН «доходы»
Чтобы произвести расчет суммы, необходимой для выплаты налога, нужны следующие данные:
- Показатель налоговой ставки.
- Общий размер страховых выплат за прошедший период.
- Размер авансовых платежей, произведенных в текущем налоговом периоде (12 месяцев).
Рассчитать авансовые платежи по УСН доходы можно таким образом: Авансовый платеж = Выручка за отчетный период*Ставку (6%) – Сумма страховых взносов – Авансовые взносы за предыдущие кварталы
Мнение эксперта
Юрист Консультант
Бесплатно помогу и отвечу на ваши вопросы
Данная статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь к нашему консультанту совершенно БЕСПЛАТНО!
В отдельных случаях налог при УСН региональные власти могут снижать до 1%. Но не все сегодня знают, как рассчитать авансовый платеж по УСН доходы на примере.
ИП Ворошилов в 1-ом квартале получил выручку равную 560 000 рублей. Из них были уплачены страховые взносы, размер которых составил 13995 руб.
Предварительный взнос по УСН за первый квартал равен: (560000х6%)-13995=19605 руб.
За полугодие суммарная прибыль Ворошилова составила 980000 руб., а размер страховых выплат за два квартала равен 27990 руб. Платеж по УСН составит: (980000х6%)-27990-19605=11205 руб.
За три квартала размер прибыли Ворошилова составил 1230000, размер страховых взносов – 41985 руб.
Аванс по окончанию трех кварталов будет равен: (1230000х6%)-41985-19605-11205=11005 руб.
По итогу отчетного периода сумма прибыли равна 1870000, страховые оплаты – 55980 руб.
Размер минимального налога к выплате за налоговый год: (1870000х6%)-55980-19605-11205-11005=14405
Расчет авансового платежа на УСН «доходы минус расходы»
Расчет авансовых выплат по УСН «доходы минус расходы» производится при наличии следующих сведений:
- Размера доходов за период нарастающим итогом.
- Размера затрат за промежуток кумулятивным подсчетом.
- Применяемой ставки налогообложения.
- Суммы авансовых платежей, произведенных в предшествующих кварталах текущего года.
Зная вышеперечисленные данные, аванс рассчитывают по формуле: Авансовый взнос=(Прибыль за период – Расходы за период) * Налоговая ставка – Авансовые платежи предшествующих периодов.
Ставка по УСН «доходы минус расходы» в отдельных регионах может составлять 3%.
Разберемся с расчетом на примере.
Индивидуальный предприниматель Кологривый не имеет персонала. По подсчетам первого квартала получение доходов равно 150000 руб., затраты этого отчетного периода равны 45000 руб. Ставка УСН равная 15%.
Предварительный взнос по завершению 1 квартала = (150000-45000)*15%=15750 руб.
Второй квартал принес прибыль 210000 руб., расходы составили 95000 руб.
Аванс (по прошествии 6 месяцев)= (150000+210000) – (45000+95000) * 15% -15750 = 17250 руб.
Расходы за три квартала ИП Кологривого составили 110000, прибыль – 350000.
Аванс (за 9 месяцев) = (150000+210000+350000) – (45000+95000+110000) *15%-15750-17250=36000 руб.
Сумма доходов за календарный год равна 800000, затраты по налоговой базе – 165000.
Размер налога, подлежащего к выплате в казну: (150000+210000+350000+800000) – (45000+95000+110000+165000) *15%-15750-17250-36000=95250
При расчете авансового платежа страховые выплаты не учитываются, поскольку они приплюсованы к расходам.

КБК для проведения платежей
Под аббревиатурой КБК подразумевают код бюджетной классификации, прописывающийся в квитанциях или банковских бумагах для выплаты пошлин. КБК авансовых взносов по упрощенной системе и выплаты единого налога одинаковые. Авансовые платежи по УСН в 2023 году будут осуществляться действующим КБК, ратифицированным Министерством финансов еще в 2013 году.
При указании неверного кода, пошлина является неуплаченной, поскольку в ст. 45 Налогового кодекса указано два упущения, допускаемые в платежной квитанции:
- Неправильное название банка, получающего средства.
- Неправильный счет Федеральной казначейской службы.
Указание неверного кода при уплате авансовых платежей повлечет за собой неправильное распределение выплаченных сумм, последствием которых станет недоплата по авансовому платежу. Чтобы не разыскивать, куда подевался платеж и не обращаться к ИФНС, внимательно заполняйте реквизиты перевода. Коды бюджетных классификаций по видам авансовых взносов указаны в таблице, приведенной ниже.
| КБК для предварительного перевода по УСН 15% «Доходы минус расходы» | 18210501021011000110 |
| КБК суммы самого маленького налога | 18210501050011000110 |
| КБК суммы для фирм на патентной УСН | 18210501041021000110 |
Источник: investingclub.ru