
В результате, норма закона предписывает следующую формулу расчета неустойки (пени) — (сумма контракта — фактически исполненые обязательства) × 1/300 × (ключевая ставка, действующая на дату уплаты пени) × (количество дней просрочки обязательства).
Как рассчитать проценты по 1 300 ставки рефинансирования?
Поэтому, чтобы понять, сколько составляет 1/300 от ставки рефинансирования, надо 7,25 процентов умножить на 1/300. Получается 0,02416 % от неуплаченных в срок сумм за каждый день просрочки. Но для расчета пени в 2018 году используют ту ставку рефинансирования, которая действовала в период просрочки.
Сколько будет 1 300 ставки рефинансирования?
при расчете пени (штрафа) за просрочку оплаты за жилое помещение и коммунальные услуги — пеня, как и в первом примере, составляет 1/300 от текущей ставки рефинансирования ЦБ РФ за каждый день просрочки, т. е. на данный момент это 6.50% / 300 = 0.0217% от суммы долга за 1 день просрочки (в соответствии со статьей 155 п.
Как рассчитать 1/300 рефинансирования
Как рассчитать пеню за каждый день просрочки?
Пени за каждый день просрочки определяются в процентах от неуплаченной суммы. Формула для расчета пеней такая: Сумма пеней = Задолженность x Количество дней просрочки x Ставка пеней. Пока задолженность не погашена, пени рассчитать невозможно.
Что такое 1 300 ставки рефинансирования?
Пени за просрочку равны одной трёхсотой от ставки рефинансирования. . ставка рефинансирования составила 8,25%. Значит, до следующего изменения ставки рефинансирования, в том числе и на декабрь 2017 г., формула расчета 1/300 будет выглядеть так: 8.25% / 300 = 0.0275% от суммы долга за 1 день просрочки.
Как правильно рассчитать неустойку по договору оказания услуг?
На практике стороны в договоре оказания услуг устанавливают неустойку в виде размера процента за каждый день просрочки, так называемые пени за просрочку (например, 0,1%, 0,5%, 1% за каждый день просрочки), либо размер неустойки можете приравниваться к ставке рефинансирования, ключевой ставке (с 2016 года ставка .
Как рассчитать пени по 1 130 ставки рефинансирования?
Расчет размера пени определяется согласно части 6.2 статьи 13 Федерального закона «О водоснабжении и водоотведении» в следующем порядке: при несвоевременной или неполной оплате счета в срок, установленный договором, в размере 1/130 ставки рефинансирования Центрального банка Российской Федерации, действующей на день .
Как правильно рассчитать проценты по ставке рефинансирования?
Формула, по которой рассчитывается ставка рефинансирования.
Размер процентов можно определить по несложной формуле: Пеня = Сумма х Ставка: 300 х Дни. В данной формуле сумма выступает, как сумма кредита, ставка, как ставка рефинансирования, а дни принимаются за количество дней просрочки.
Как посчитать 1 150?
Неустойка 1 150 ставки рефинансирования рассчитывается за каждый день просрочки. Формула будет иметь такой вид: 50 000 * 1/150 * 7.5% = 25 рублей за 1 день. Соответственно, за 5 дней итоговая сумма составит 125 рублей.
Что больше 1 300 или 1 150?
1/150 по сумме больше конечно.
Как посчитать одну Трехсотую от числа?
для вычисления берутся проценты, то число необходимо разделить на 100. При расчетах пени традиционно берется одна трехсотая ставки и поэтому в самом конце мы умножаем получившуюся цифру на 1/300.
Как рассчитать сумму неустойки?
Если в вашем договоре содержится такая формулировка, то неустойку нужно считать по следующей формуле: сумма договора * процент / 360 дней * период просрочки. Приведем пример. Допустим, вы заключили договор, в котором неустойка за каждый день просрочки взимается на основании двойной ставки рефинансирования.
Как рассчитать сумму пени?
Пени за каждый день просрочки определяются в процентах от неуплаченной суммы обязательного платежа. Причем процентная ставка пеней принимается равной 1/300 действующей в это время ставки рефинансирования Банка России. На данный момент этот показатель составляет 8 процентов (указание Банка России от 23 декабря 2011 г.
Как рассчитать пеню в РК?
- П – сумма начисленной пеней;
- Н – сумма недоимки;
- Р – ставка рефинансирования;
- Д – количество просроченных дней;
- 1,25- коэффициент кратности.
Источник: krugruk.ru
Калькулятор расчёта пени 1/300 ставки рефинансирования
Квалифицированные экономисты отмечают, что ставка рефинансирования является специфическим показателем, с помощью которого каждый заёмщик может рассчитать пеню за несвоевременное внесение платежа. За каждый день просрочки банк начисляет штраф, размер которого зависит от общей суммы непогашенной части кредита. Чтобы не допустить ошибок в расчётах, можно использовать специальный калькулятор пени по 1/300 ставки рефинансирования долга.
Краткое описание
Центробанк выпустил денежную массу, благодаря чему может не работать напрямую с юридическими и физическими лицами. В качестве посредников выступают крупные финансовые компании. На их счёт поступают деньги (ссуды), за которые им нужно вернуть в ЦБ определённые проценты за использование средств.
Если заёмщик хочет оформить краткосрочный кредит сроком до 7 дней, то Центробанк устанавливает ключевую ставку, которая в точности отображает макро и микропроцессы в экономике. Специалисты утверждают, что такой подход крайне выгоден. Именно эта ставка выступает в качестве инструмента для управления кредитно-денежной политикой в государстве. Помимо этого, по ней осуществляются депозитные вклады.
Ключевая ставка всегда представлена в виде процента, поступающего на счёт ЦБ за оформленные краткосрочные кредитные деньги. Её размер может увеличиваться или уменьшаться, так как всё зависит от экономической ситуации в стране.
Точный процент рефинансирования в 2018 году прописан в Федеральном законе № 86 — ФЗ. От этого параметра напрямую зависит, какие именно размеры пени и штрафных санкций будут зафиксированы в налоговой базе.
Размер ставки всегда отображает степень развития экономики, а также влияние инфляции. С 2016 года обе величины стали приравнивать. Базовая ставка находится в пределах 7.25%. Все данные обязательно рассчитываются опытными экономистами Центробанка.
Характерные отличия
В действующем Гражданском кодексе указано, что значения пени и неустойки являются тождественными. Особые отличия можно встретить только на практике. Пеня — это специфическая штрафная санкция, которая из-за просрочки платежей постоянно увеличивается. Может возлагаться только на физические лица.
В составляемой документации обязательно должно быть указано точное количественное значение пени. Чем дольше заёмщик будет оттягивать с погашением своего долга, тем больше будет становиться сама задолженность, соотносимая к стандартному тарифу.
Неустойка — это штраф, налагаемый на юридическое лицо при невыполнении возложенных на него финансовых обязательств с нарушением закона. Этот параметр всегда выражается определённым процентом от имеющейся задолженности. Все расчёты контролируются не только Гражданским, но и Налоговым кодексом. Чтобы посчитать пеню за просрочку, нужно учесть 1/300 ставки рефинансирования.
В особую категорию попадают штрафы по налогообложению. Согласно ст. 75 НК России, при просрочке налоговых обязательств взыскание задолженности осуществляется по следующей схеме:
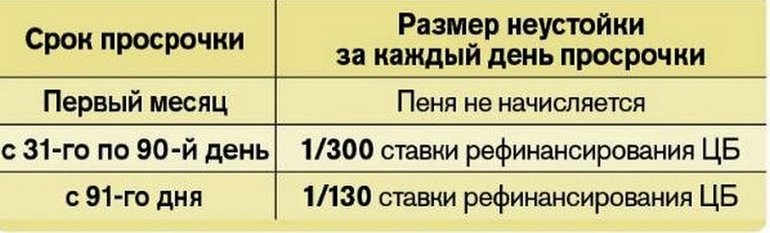
- Для юридических лиц. В период до 31 дня просрочки действует одна трёхсотая ставки рефинансирования. Если же этот срок превышен, то заёмщика ожидает вся сумма пени прошлого периода и 1/150 доля от ЦБ.
- Для ИП и физических лиц. За несвоевременное внесение платежей действует 1/300 базовой ставки Центробанка.
Специалисты всегда напоминают заёмщикам о том, что длительная задержка платежей влечёт за собой стремительное увеличение общей суммы задолженности. К недобросовестному налогоплательщику могут применяться и другие штрафные санкции, которые в общей совокупности увеличат долг в несколько раз.
Виды неустойки
Для точного определения всегда учитываются причины возникновения штрафных санкций. Но на практике существует два наиболее распространённых вида неустойки:
- Договорная. Чётко определена условиями соглашения обеих сторон. Может быть установлена в процентном выражении или в фиксированной сумме.
- Законная. Устанавливается исключительно законодательными актами. Такая неустойка может применяться в независимости от условий соглашения сторон. Итоговый расчёт осуществляется при помощи ставки перекредитования.
- Договорная. Чётко определена условиями соглашения обеих сторон. Может быть установлена в процентном выражении или в фиксированной сумме.
- Законная. Устанавливается исключительно законодательными актами. Такая неустойка может применяться в независимости от условий соглашения сторон. Итоговый расчёт осуществляется при помощи ставки перекредитования.
Обе эти формы возмещения нанесённого ущерба финансовой структуре имеют идентичный смысл, но только в теории. А вот на практике судебного вмешательства существуют весомые отличия. Законной неустойкой всегда называют те штрафы, которые налагаются на пользователя, если присутствуют какие-либо нарушения. Сам кредитор не может предъявить судебным органам весомые доказательства причинения ему ущерба. Договорная неустойка отличается тем, что для её взыскания требуются внятные обоснования нанесённых убытков.
По условиям законной неустойки все выплаты происходят очень быстро. Этого нельзя сказать о договорном варианте, ведь всё зависит от суммы и анализа последствий. Так как факт партнёрства ещё не подошёл к концу, а влияние понесённых убытков может стать заметным только в будущем.
Существует четыре категории соответствия неустойки взысканным убыткам:
- Штрафная. В этом случае организация проводит полное взыскание суммы понесённых убытков со своего клиента (может превышать даже размер неустойки).
- Исключительная. С пользователя взыскивают только неустойку, в соответствии с договором или законодательными нормами.
- Зачётная. Взыскивается только определённая доля от всей суммы, которая не была покрыта неустойкой.
- Альтернативная. Компании предоставляется право выбора: взыскание с клиента только неустойки или же всей суммы убытков.
Понимание всех этих нюансов крайне важно как для профессионалов, так и для обычных заёмщиков. Сама неустойка может начисляться двумя способами — пеней или же штрафом.
Последний вариант представлен в виде денежной компенсации, которую, в соответствии с ранее составленным договором или законом, клиент должен выплатить своему кредитору за недобросовестное исполнение всех возложенных на него обязательств. Пеня насчитывается только в том случае, когда был просрочен очередной платёж. Такой вид неустойки имеет нарастающую форму.
Категории штрафных санкций
В современном законодательстве используемые термины «пеня» и «неустойка» считаются синонимами, между которыми нет существенных различий. Штрафные санкции всегда имеют фиксированный размер, который выражается в виде процентной прибавки к оставшейся сумме долга. В некоторых случаях неустойка заранее прописывается на страницах договора. Это очень удобно, так как участники финансовой сделки указывают размер штрафов за невыполнение своих обязательств.
Общая сумма задолженности планомерно возрастает с каждым календарным днём, так как происходит рост пени. Налоговый и Гражданский кодекс выступают в роли регламента, который регулирует правила установки финансовых сборов. Если возникают какие-либо споры, то их можно решить в Арбитражном, Конституционном или Верховном суде. Если две стороны подписывали договор без указания размера штрафных санкций, то та сторона, которая не получила платёж, может смело обратиться в вышестоящие инстанции. Размер штрафа напрямую зависит от ставки перекредитования.
Чтобы правильно рассчитать сумму процентных отчислений, которые в обязательном порядке будут прибавляться к оставшемуся долгу, нужно выполнить следующие действия:
- Необходимо тщательно изучить договор, который был заключён обеими сторонами. Если в документации содержится информация о размере пени, то выполнять все дальнейшие действия нет необходимости.
- Провести расчёты просто невозможно без рефинансирующей процентной ставки. Заёмщик должен точно знать её размер на момент просрочки платежа.
- Остаётся только внести необходимые данные в специальные разделы онлайн-калькулятора.
Подсчёт всех дней просрочки
Опытные заёмщики знают, что расчёт пени по страховым взносам и просрочкам налогов, уплачиваемых в Налоговую службу, имеет свои нюансы. В эту категорию попадают взносы за обязательное медицинское страхование. Пеня по ставке рефинансирования рассчитывается совершенно не так, как штрафы за те платежи, что должны быть уплачены в различные фонды.
Например, компании нужно было выплатить НДФЛ с заработной платы 31.03.2018, а на практике деньги были переведены 19 апреля. В такой ситуации штраф за просрочку будет начисляться за период с 1 апреля. Если же физическое лицо опоздало с уплатой налога только на один день, то пеня ему начисляться не будет.
Если заёмщик хочет сделать расчёт неустойки по взносам, которые ранее перечислялись в сам Фонд, то все штрафы будут начисляться на следующий день просрочки. К примеру, организация должна была перечислить определённую сумму 15 апреля, но внести деньги удалось только 29 числа, то за эти 14 дней будет начислена пеня.
Финансовые взыскания для Арбитражного суда
Финансовые взыскания для Арбитражного суда
Для расчёта суммы задолженности используется совершенно другая формула. В ней обязательно используется деление на 360 (количество дней в году). Стоит быть осторожными, так как часто для расчёта применяется одна и та же формула. Небольшое различие присутствует только в цифрах: 1/300 или 1/360. При налогообложении и банковских просрочках следует использовать 1/300.
А вот для Арбитражного суда — 1/360 (если в ранее составленном договоре не прописаны иные условия).
При подписании финансовой документации между крупными фирмами и предприятиями неустойка может быть 1/150 или 1/50. Для более комфортных вычислений заёмщики могут воспользоваться онлайн-калькуляторами, в которых предусмотрено наличие специальных параметров для расчёта величины штрафов. Пользователю нужно только ввести точные данные.
Стоит отметить, что перед выбором того или иного калькулятора необходимо обратить внимание на то, какая доля применяется в формуле. Более усовершенствованные финансовые программы имеют несколько параметров на выбор заёмщика.
Если финансовые споры рассматриваются в судебном порядке, то для защиты прав клиента судья может удовлетворить поданный иск о снижении неустойки в пользу заёмщика. Результат во многом зависит от квалифицированности адвоката, который должен объяснить и скорректировать имеющиеся спорные моменты.
Эффективные способы расчёта
Для применения любой формулы нужно знать базовый тариф на определённую дату рассматриваемого периода. Специалисты привыкли использовать два способа расчёта.
Итоговый результат невозможно вычесть без следующих параметров:
- Ставка перекредитования.
- Точная сумма задолженности.
- Длительность просрочки платежа.
Для стандартного расчёта пени можно использовать следующую формулу:
П = С х В х (З/100) / 300.
- П — это сам штраф, который налагается на заёмщика.
- С — точная сумма начального платежа, который не был оплачен своевременно.
- В — временной период (обозначает количество дней).
- Р — текущая ставка.
Деление на 100 означает, что проценты должны быть переведены в долевую величину. Для начисления штрафов Центробанк использует 1/300 стандартного тарифа. Если же эта формула не подходит, тогда можно воспользоваться вторым вариантом: П = С х В х (Р/100) / 360. Здесь используются те же термины, что и в первом случае. Единственное отличие состоит только в том, что деление на 360 соответствует усреднённому количеству дней в году.
Если в процентное соотношение за рассматриваемый период были внесены определённые изменения, тогда необходимо поделить этот показатель на несколько временных интервалов, когда ставка была постоянной. Для каждого промежутка рассчитывается своя величина пени, после чего все данные складываются между собой.
К примеру, у компании есть небольшая задолженность по счёту в размере 100 тысяч рублей, срок просрочки составляет 25 дней. Тариф рефинансирования находится в пределах 7.25%. Формула для расчёта пени 1/300 будет выглядеть так: П = 100 тыс. х 25 х (7.25/100) / 300 = 604.17. С учётом всех штрафов через указанный промежуток времени сумма задолженности составит 100 604 рублей.
Советы специалистов
Финансисты утверждают, что заёмщик не всегда должен оплачивать пеню. Существует несколько способов избежать таких последствий. В банковской отрасли есть такие ситуации, которые утверждены на законодательном уровне. По их условиям заёмщик не обязан оплачивать штрафы даже в том случае, если он допустил просрочку по взносу.
Избежать начисления пени можно в следующих случаях:
- Каждый заёмщик может не оплачивать начисленный ему штраф в той ситуации, если в квитанции содержатся какие-либо ошибки, из-за которых сформировалась просрочка. Устранить такую погрешность может только платёжный поручитель. Пеня буде аннулирована.
- Если пользователь руководствовался рекомендациями контролирующих органов при подсчёте размера очередного платежа, и из-за этого сформировалась просрочка, то никакие штрафы не будут насчитываться.
Стоит отметить, что оба этих случая прописаны в Федеральном законе и Налоговом кодексе. Если в платёжном поручении допущена какая-либо ошибка, то она может быть исправлена только через уточнение документации. В категорию исключений входят только неправильно указанные счета Федерального Казначейства, название кредитующего банка, а также реквизиты КБК. Но неправильное зачисление платежа можно оспорить в суде.
Использование онлайн-калькулятора
Уже с 2016 года стандартная ставка приравнивается к ключевой пене. В отдельности этот показатель теперь не контролируется. Ключевая ставка всегда определяется Банком России, из-за чего изменения вносятся довольно часто. Последний раз поправки вносились в сентябре 2017 года. Размер ставки понизился до 8.5%, что на 0.5% меньше прежнего.
Если расчёт пени будет осуществляться через универсальный онлайн-калькулятор, тогда в обязательном порядке необходимо заполнить два поля: указать точное количество дней просрочки, а также размер задолженности, по которой проводится вычисление. Определённые сложности могут возникнуть, если действующая ранее ставка перекредитования поменялась.
К примеру, просрочка началась с 3 октября, а её погашение произошло 25 числа этого же месяца. В период с 3 по 20 действовала ставка 9%, а с 21 её размер составил уже 8.5%. Неопытных заёмщиков может интересовать, сколько будет составлять размер пени.
Чтобы получить максимально достоверные показатели, необходимо сделать два вычисления. В первом случае в калькулятор следует внести следующие данные:
- Точную сумму оставшегося долга.
- Число дней просрочки.
- Указать ставку 9%.
После этого вычислительная программа выдаст сумму пени по указанному заёмщиком долгу. Для второго расчёта указываются все те же данные, кроме процентной ставки, теперь это 8.5%. Такой подход крайне удобен не только обычным пользователям, но и опытным профессионалам. Стоит отметить, что для расчёта величины пени по имеющемуся долгу нужно сложить вместе результаты первого и второго расчёта.
Применение ставки рефинансирования
Чтобы обычный заёмщик смог разобраться, для чего используется перекредитование, нужно отлично понимать значение ключевых понятий. Так, пеней всегда называют неустойку, которая начисляется за каждый день просрочки платежа. Понятие «ставка рефинансирования» активно используется в Центробанке, когда нужно выдать кредиты сторонним финансовым организациям. С 2016 года этот параметр стал считаться главным среди финансистов.
Ключевая ставка является ключевым параметром в сфере операций Банка России, с помощью которой специалисты могут определять уровень кредитно-денежной политики всего государства. Ко всем расчётам штрафов и платежей по неустойкам в отношении налогов, страховых взносов, коммунальных платежей, а также других сборов применяется ставка 1/300.
Взыскиваемая сумма по договору
Размер пени может быть прописан отдельной графой в контракте. Если стороны заранее не договаривались о её размере, то итоговый показатель определяется на основании норм Гражданского кодекса. Финансовая компания должна учитывать нормы законодательных актов, а также результаты судебных разбирательств.
Заёмщику может понадобиться рассчитать сумму неустойки в следующих случаях:
- В случае просрочки или при отказе от планового платежа. Специалисты рекомендуют недовольному контрагенту сразу подать исковое заявление в суд или отказаться от финансовых претензий. В иной ситуации лучше заранее указать деловому партнёру на его небрежность, а если это не дало желаемого результата, то можно смело требовать выплаты неустойки.
- При неисполнении описанных в договоре условий. В качестве примера можно рассмотреть ту ситуацию, когда поставщик отправил посреднику или покупателю вместо ожидаемой партии овощей косметику. Принимающая сторона имеет полное право потребовать у него выплату неустойки (процент от стоимости договора). Конечно, если сложившуюся ситуацию можно оперативно исправить, то лучше указать исполнителю на допущенную им ошибку, сохранив хорошие отношения. Исход событий всегда зависит от сложившихся обстоятельств.
- Если в отношении третьих лиц одна из сторон нарушила обязательства. Это самая нераспространённая ситуация. Взысканная неустойка может быть передана пострадавшей стороне или же вся сумма остаётся у контрагента. Как и во всех предыдущих случаях, штраф может взиматься как процент от общей суммы договора или же как фиксированная величина.
Избежать распространённых проблем можно только в том случае, если перед требованием выплаты неустойки составить специальный протокол разногласий к финансовому договору. Этот документ можно будет использовать как юридический инструмент при досудебном урегулировании разногласий, а также в суде.
Источник: kadrovest.ru
Как Рассчитать Одну Трехсотую Ставки Рефинансирования
Как рассчитать размер пеней на калькуляторе при ставке рефинансирования 1/300

Каждый день физ и юрлица, а также государство через свои органы выступают участниками самых разных правоотношений финансового характера (аренда, долевое строительство и т.д.). И им хочется, чтобы ход исполнения и результат соответствовал тому, что оговорен контрагентами, но так бывает далеко не всегда.
Чтобы как-то поспособствовать минимизации злоупотреблений со стороны недобросовестных участников, применяется институт неустойки. Видов ее несколько и каждый сказывается на порядке расчета.
Классический вариант завязан на ключевую ставку центрального банка страны, а рассчитать ее можно с помощью калькулятора пени 1/300 ставки рефинансирования в сети.
Цели расчетов
Назначение неустойки, в первую очередь, с точки зрения российского гражданского кодекса, это компенсирование убытков. При этом такая функция наделена рядом преимуществ:
- Наличие нарушения является основанием для начисления и выплаты. При этом добросовестный участник правоотношений и по совместительству получатель такой компенсации не обязан доказывать, что убытки были причинены.
- Сроки взыскания можно отнести к коротким. Порядок расчета достаточно прост и ее размер известен заранее.
- Адаптирована для широкого круга правоотношений.
Определяя процент неустойки, в основу ложится весомость обязательства для государства и участников.
Если говорить простым языком, то неустойка – это сумма, которую одна сторона заплатит другой, если не исполнит договоренности или сделает это ненадлежаще.
Несвоевременная оплата влечет за собою начисление пени
Выделяют несколько типов:
- Зачетная – кредитор заявляет требование о покрытии убытков, на которые не хватило неустойки. Например, по ДДУ сданы работы вовремя, но некачественно. Заказчик самостоятельно дорабатывал и исправлял недостатки, поскольку застройщик этого не сделал по требованию. Если затраты добросовестной стороны в итоге больше, чем компенсация, то разницу взыскивают в качестве возмещения ущерба. В самом 214-ФЗ про неустойку не сказано, но законодательство о правах потребителя и ГК нормы есть, которые сюда относятся.
- Штрафная. Если есть грубые нарушения договоренностей, то виновник платит штраф.
- Исключительная. Речи о возмещении ущерба быть не может. Положена только неустойка.
- Альтернативная. Добросовестная сторона может сама решить, что получить: неустойку или возмещение убытков.
Пеня – вид неустойки, которая составляет некоторый процент от долговой суммы и начисляется ежедневно, как только вышел срок ее уплаты. Применяется только к денежным правоотношениям. Выделяют:
- Договорную – партнеры сами определяют размер в контракте (трехсотую, стопятьдесятую, стотридцатую или иную). Ее наличие не исключает накидывание доп. процентов. Но в судебном порядке необоснованно насчитанная пеня может быть сокращена, что предусмотрено 333 нормой ГК РФ. Например, ст.809 названного кодекса прописано получение процентов от должника за пользование предоставленными финансами в рамках договора займа. Расписку также можно сюда отнести.
- Законную – предусмотрена 395 статьей ГК, используется, когда стороны не урегулировали этот вопрос самостоятельно, но имеет место нарушение условий соглашения кем-либо из участников.
Когда применяется ставка
Выделяют неустойку в твердой сумме, когда стороны заранее оговорят, сколько придется компенсировать другой стороне, или в процентном соотношении. В последнем случае все будет зависеть от времени, в течение которого была просрочка обязательства и процента.
Использование такого рода ответственности в виде неустойки (пеней) также дисциплинирует участников
Ставка рефинансирования – расчетная величина, используемая ЦБ России при выдаче займов банкам. С началом 2016 года эта ставка стала ключевой. Данный показатель определяет уровень кредитно-денежной политики страны и используется во всех операциях Центробанка.
1/300 ставки применяется при определении размера пени, в т.ч. по недоимкам в налогообложении, страховым взносам, коммунальным платежам и т.д., в том числе и по договорам, если одним из положений документа это предусмотрено.
Трехсотая доля — не единственный коэффициент, применяемый при расчетах законной неустойки. Есть ряд правоотношений, при наличии просроченных обязательств в которых расчет осуществляется с другим. Это прописано в разных федеральных законах. Так, 03.11.
15 307-ФЗ скорректированы и дополнены акты, призванные укрепить платежную дисциплину потребителей услуг ЖКХ по энергообеспечению. Ответственность за просрочку введена для всех пользователей, но в более мягком варианте она действует для ФЛ, ТСЖ и ЖСК.
Дороже всего просрочка обойдется УК, теплоснабжающим и водоснабжающим организациям (пеня начисляется уже с первого дня долга).
Как рассчитать
Способов, как рассчитать пени по ставке рефинансирования, несколько:
- Воспользоваться онлайн-калькулятором.
- При помощи формулы осуществить вычисление самостоятельно.
Первый вариант самый простой и надежный. В интернете много сайтов со встроенными калькуляторами расчета пени по ставке рефинансирования, актуальной на нынешней 2019 год.
Задав переменные, относительно количества дней задолженности, сумме основного долга, программа сама выдаст результат, исходя из 1/300 ставки.
Правда, из выборки предстоит также взять именно эту ставку (при необходимости иную, например, 1/130).
Если на заданный период приходились изменения ключевой величины, то система сама посчитает с учетом колебаний.
Расчеты можно провести с помощью калькуляторов онлайн
Онлайн-расчет пени 1/300 ставки рефинансирования на калькуляторе предполагает следующие действия:
- Заполнение поля, которое касается размера недоимки.
- Выставление галочки или флажка в окошке с подходящим показателем, т.е. 1/300, если неустойки рассчитывается в пользу работника за задержку зарплаты, то берется ставка двукратная, равная 1/150.
- Выборка количества дней задолженности.
- Далее требуется нажать клавишу «рассчитать».
Система функционирует по программе, специально предназначенной для подсчета по следующей формуле:
Пеня = причитающийся долг х 1/300 х ставку (ключевую) х количество дней.
Ей же предстоит воспользоваться, если вычисления производятся самостоятельно.
При этом указывая такие переменные, как продолжительность задолженности в днях, важно ее правильно определить. Для этого потребуется знать ряд правил:
- Задержка начинается с даты, следующей за последним днем, предусмотренным для оплаты.
- В зависимости от категории долга, последний день просрочки будет приходиться либо на дату оплаты, либо на предшествующую ей. Если основной долг взыскивается принудительно в рамках гражданского судопроизводства, то фактически определить продолжительность задержки можно уже после постановления арбитражного суда.
В октябре 2017 года произошли изменения, касающиеся того, как считать неустойку по:
- Страховым взносам.
- Фискальным отчислениям.
- Задержку зарплаты.
Зная формулы и правила расчетов, все операции можно проделать самостоятельно
Разъяснения по вопросу начисления налоговых пеней дано в письме Минфина от 05.07.2016. Неустойка начинает считаться с очередного дня, который наступает после определенной даты для уплаты взноса. К примеру, юрлицо выплатило НДФЛ в середине апреля 2018 года, а должно было 31.03. Просрочка будет считаться с 01.04. Если задержка составила всего один день, то пени не насчитываются.
Когда неустойка является следствием выплат по травматизму или взносам, которые подлежали зачислению напрямую в фонды, то начисление начинается со дня, следующего за днем оплаты. Все моменты, касающиеся вычислений, прописаны на уровне федерального законодательства.
Ряд моментов разъяснен в постановлении пленума 2017 года №22. В большинстве оно касается оплаты услуг ЖКХ в многоквартирных домах. Им же отмечено, что пеня в случае задолженности может быть только законной и увеличению не подлежит даже по договору, а суд может ее урезать, если сочтет завышенной.
Актуальные на сегодняшний день вычисления делает большинство специализированных онлайн-калькуляторов. Все они доступны бесплатно.
Законное уклонение от платежей
Есть варианты допустимого поведения, которые позволяют вполне легально избежать уплаты налогов или пени при просрочке. От последних лицо освобождается, если:
- Осуществлял расчет размера налога согласно рекомендациям контролирующего органа и просчитался, что стало причиной просрочки.
- Квитанция, выставленная к оплате, содержала ошибки, которые и повлекли недоплату.
- Просрочка носила однодневный характер.
- Разрешена отсрочка оплаты коммунальных услуг.
На сегодняшний день предусмотрены поблажки для исполнителей (поставщиков, подрядчиков), которые осуществляют свою деятельность в рамках 44 –ФЗ «О контрактной системе в сфере гос. или муниципальных закупок». В марте 2016 правительственным постановлением №190 таковым прописаны случаи отсрочки уплаты неустоек и (или) осуществления списания начисленных сумм.
В некоторых случаях должник может избежать уплаты пеней вполне законно
Изменения ставки
Определенные трудности при расчете самостоятельно могут возникнуть в связи с непостоянством ставки, особенно, если период просрочки длительный и таковых колебаний было несколько.
Расчет в таком случае производится частями по периодам, когда процент был постоянен.
Например, если просрочка составила 92 дня и ставка менялась однократно, то расчет пени будет разделен на два периода (до и после изменения).
Посмотреть актуальную на интересуемый период ставку можно в таблице на сайте ЦБ РФ.
Расчетная формула
Вычисление пени осуществляется по единому правилу. Согласно формуле, сумму недоплаченного вовремя налога (взноса) умножают на актуальную ставку рефинансирования 1/300 (в зависимости от категории долга, ставка может быть двойной, т.е. 1 к 150 и больше) умноженная на количество дней.
Пример расчета
В силу договора поставки, просрочка расчета за продукцию влечет начисление пени за каждый день, величина которой определена в трехсотую долю ключевой ставки.
Исполнение соглашения в части оплаты наступило 1 октября 2016 года. Долг не закрыт в размере 800 000 рублей. Переписка и мирное урегулирование вопроса затянуло дело, платеж состоялся 27.10.2017.
просрочка за период 2016-2017 год числилась 360 дней.
— 177 дней действовала ставка – 10%
Пени = 800 000*1/300*10*177 + 800 000*1/130*9,75*35+800 000*1/130*9,25*48+800 000*1/130*9*91+800 000*1/130*8,5*39 = 228 046,154 рубля.
О работе ЦБ будет рассказано в видео:
1/300 ставки рефинансирования. Где и как применяется

Договорные отношения между контрагентами включают условие возмещения неустойки и штрафов с использованием требований статьи 395 ГК РФ. Когда человек видит слово «пени» в коммунальной квитанции или в тексте кредитного договора, у него возникает желание разобраться, а не много ли это – 1/300 ставки рефинансирования.
Расшифровка термина
Центральный Банк РФ регулирует макроэкономический баланс в Российской Федерации.
На диалектическую формулу обмена денег на товар и обратно ЦБ воздействует с опорой на систему правил, в том числе, правил кредитования. Во всем должна быть мера – и в кредитовании, и в потреблении. Поэтому ЦБ РФ кредитует прочие КФУ под фиксированный процент. И принимает на депозит средства от банков тоже под установленный законом размер вознаграждения.
Расчет процента строится на параметрах инфляции. Величина показывает стоимость денег в стране.
Ставка рефинансирования – это минимальный процент, под который ЦБ РФ выдает кредиты другим банкам. Этот же параметр — максимальный размер, по которому размещаются свободные средства банков.
Например, если Сбербанк в первом квартале 2018 запросит кредит в ЦБ РФ, то получит заем под 7,75 %. И предложит собственным клиентам под привлекательные 19,9 %. Не имеет значения, по каким причинам клиент просрочит кредитный платеж. Сбербанк выставит наказание в размере 1/300 ставки рефинансирования.
Для измерения параметра платы за кредитование периферии, центром введен термин «базисный пункт». Размер его определяется точностью ключевой ставки. ЦБ РФ диктует показатель с двумя знаками после запятой.
Искомый элемент равен 0,01. Читатели, изучая декабрьское постановление ЦБ по ключевой ставке, встретили фразу «снизить на 50 базовых пунктов». До 18 декабря в стране применялось значение 8,25 %.
То есть новый регулятор кредитных отношений вычислялся так:
8,25 % — 50 x 0,01 % = 7,75 %.
Где применяется показатель
Законодательные реляции Российской Федерации используют термин «ставка рефинансирования». Но постепенно в тексты, например, в ст. 395 ГК РФ вводится новый термин: «ключевая ставка». Оба параметра уравнены в применении к расчету штрафного взыскания.
В гражданско-правовых отношениях процентный параметр применяют для урегулирования состояния финансовых расчетов:
- За несвоевременную уплату, например, коммунальных платежей пени 1/300 ставки рефинансирования.
- Санкции за несвоевременное перечисление налога.
- Неустойку по договору займа, если только в тексте договора не оговорены иные условия.
- Штраф за нарушение условий договора между хозяйствующими субъектами, если стороны не договорились при заключении о других параметрах.
Первые четыре пункта принимают расчет по 1/300 ставки рефинансирования за каждый день просрочки.
- Взыскание за задержку заработной платы. По Трудовому кодексу, статья 236, нерадивый работодатель обязан уплатить работнику пени из расчета 1/150.
- Налогооблагаемой базы по доходам с депозита. Здесь в расчет принимаются параметр центрального кредитования и депозитная ставка по вкладу. По рублевому депозиту подоходный налог начисляется на разницу между депозитным процентом и суммой ключевой ставки, увеличенной на 5 пунктов. По валютному депозиту приплюсовывают девять. Например, доход по рублевому депозиту составил 12 %. Допустимое не облагаемое значение 7,75 + 5 = 12,75. Основания начислять налог на депозитный доход отсутствуют. Но если доход превысит вычисленный выше процент, то с разницы будет насчитан налог в размере 13 %.
Математическое выражение расчета пени выглядит следующим образом:
П= Р/300 x Д /100 x C,
П – размер взыскания в рублях;
Р/300 – одна трехсотая ставки, которая принимается на основании постановления ЦБ РФ.
Д – объем просроченного платежа в рублях;
С – число дней задержки платежа (рассчитывается с дня, следующего за датой платежа).
Говоря простыми словами, надо действующий ключевой параметр Р разделить на триста. Получится процент за один день просрочки. Умножить полученное значение на объем долга Д и разделить на 100. Так получается сумма в рублях, подлежащая уплате за один день задержки. Осталось умножить результат на С – срок задержки в днях.
Готова санкция к предъявлению.
Пример 1. Компания А обязана уплатить компании В сумму 200 тысяч рублей. Срок платежа установлен 15 декабря. Платеж произведен 10 января. Срок неплатежа начинается с 16 декабря. Итого 16 + 10 = 26 дней просрочки. Тогда неустойка 1/300 ставки рефинансирования вычисляется так:
П= 7,75/300 x 200 000/100 x 26 = 1343 рубля 33 копейки.
Пример 2. Гражданин А обязан заплатить квартплату за ноябрь в Единый расчетный центр до 25 декабря. Ожидаемый платеж 8 тысяч рублей. Но новогодние праздники подкосили личный бюджет. Гражданин донес средства только 18 января. За 24 дня просрочки начислили пени размером:
П = 7,75/300 x 8000/100 x 24 = 49 рублей 60 копеек.
Эта сумма отразится в январской квитанции.
Статистика аппетитов
Запросы Центробанка периодически меняются. На сайте главного финансового регулятора доступны сведения с 2013 года.
На 2017 год действовали показатели:
| Срок применения параметра | Размер показателя, % | День утверждения изменения |
| 2017 | ||
| 18.12 — … 2018 | 7,75 | 15 декабря |
| 30.10 – 15.12 | 8,25 | 27 октября |
| 18.09 – 29.10 | 8,50 | 15 сентября |
| 19.06 – 17.09 | 9,00 | 16 июня |
| 02.05 – 18.06 | 9,25 | 28 апреля |
| 27.03 – 01.05 | 9,75 | 24 марта |
| 2016 |
1 300 или 1 360 ставки рефинансирования. Как рассчитать одну трехсотую от ставки рефинансирования

Российское налоговое законодательство предусматривает, что с доходов физических и юридических лиц обязательно должен взиматься налог.
Задумываться о том, что будет при уклонении и последствий от этого, не стоит. На самом деле и так все ясно. Государство любым способом получит свою долю, выраженную в налогах. Помимо этого, важно рассмотреть такой вариант стечения обстоятельств, как неуплата вкупе со всеми вытекающими из этого ситуациями.
Определение понятий
Для того чтобы лучше разбираться во всех тонкостях этой темы, требуется точно понимать и уметь определять термины. Благодаря этому станет понятен смысл всей статьи, а также темы, в общем.
Неустойка
Неустойка представляет собой денежную сумму средств, определенную законом, которую должник обязуется выплатить кредитору при неисполнении, либо недостаточном исполнении своих прямых обязанностей. Кроме того, неустойка взимается в случае, когда должник просрочил уплату, несмотря на то, какой срок просрочки присутствует.
Основные положения неустойки таковы:
- Для возмещения неустойки должником, кредитор не обязан предъявлять факт и доказательства нанесенных убытков. Она будет взиматься отдельно, как факт нарушения, несмотря на то, к каким последствиям она могла привести.
- Размер неустойки всегда определяется заранее, поэтому факт её уплаты должен быть быстрым и оперативным. В противном случае она будет только расти.
- Неустойка представляет собой обязательный акт действий, так как предусмотрена законом.
Однако неустойка может обладать разным характером. К примеру, законодатель устанавливает её императивно: 1/300 в сутки при неуплате по ставке рефинансирования, а в другом случае диспозитивно. Во втором случае её размер будет зависеть от заключения государственного контракта, но в размере не менее 1/300 на день оплаты.
Ставка рефинансирования
Ставка рефинансирования является процентной ставкой, которая используется Центральным банком для предоставления кредитов на вторичной основе. При этом учитывается, что данная ставка необходима для взаимодействия с банками коммерческого типа.
На сегодняшний день ставка представляет собой особенный механизм, с использованием которого можно выявить средний доход, и используется она, более всего, для решения фискальных задач. Она требуется для понимания финансов, их управления.
Величина её устанавливается двумя способами:
- Отбором на конкурсной основе.
- Назначением определенного собрания для решения этого вопроса.
Найти ставку рефинансирования можно в филиалах банка России, либо на официальном сайте ЦБ РФ.
Как правило, она подвергается постоянным и частым изменениям, вследствие того, что темпы инфляции никогда не стоят на месте. Они то возрастают, то падают, точно так и изменяется ставка. Однако законом предусмотрено, что по двойной ставке рефинансирования не проходят пошлины, а также на просроченные платежи.
Для расчета можно использовать калькулятор онлайн, с помощью которого будут точно рассчитаны пени для уплаты по ставке. На сайте Арбитражного суда можно провести точные расчеты.
Для этого потребуется заполнить несколько полей, в том числе:
- «Сумма задолженности», в данном поле требуется указать полную сумму средств по договору.
- «Срок просрочки», в этом поле нужно указать период просрочки. Её действие начинается со следующих суток после невыплаты средств.
- «НДС», данное поле необходимо для вписывания вашей ставки.
- Ставка рефинансирования выставляется самим сервисом самостоятельно.
При заполнении этой информации сервис будет рассчитывать сумму автоматическим методом. Помимо этого полученный расчет можно будет распечатать, если воспользоваться клавишей «Печать».
На сегодняшний день ставка рефинансирования составляет 8,25%.
Законодательные акты, регулирующие расчет пени
Примером может стать ст.346 о том, что единый налог будет уставлен исключительно действующим Кодексом. Также в нем указываются сведения о том, что Арбитражный Суд, конституционный Суд и Верховный Суд разрешают налоговые споры.
Кроме этого к законодательным актам, регулирующим расчет пени, относится общая часть Налогового Кодекса и Гражданский Кодекс, который в ст. 311 рассматривает и регулирует расчет пени.
Законодатель установил минимальный порог для оплаты больничного. Смотрите, как самостоятельно выполнить
На испытательном сроке работника тоже могут уволить. Узнайте, как сделать это правильно из этой
Порядок расчета неустойки
Не имеется единого порядка расчета неустойки, так как для каждого её вида существуют отдельные формулы. Ниже будут приведены примеры неустоек, а также их условного расчета, которые можно будет использовать на практике.
Порядок расчет законной неустойки (с примером)
Законной или государственной неустойка будет считаться в том случае, если её размер и основания взыскания определяются федеральным законодательством. Стороны, несмотря на соглашение, не могут исключить её применения. В любом случае она будет выплачиваться, так как это предусмотрено законодательством.
Порядок расчета законной неустойки будет строиться в зависимости от сложившегося случая.
Калькулятор неустойки, пени по 1/300 ставки рефинансирования

Читайте по теме: Как рефинансировать кредит под залог квартиры или дома?
Чтобы рассчитать пеню 1/300 по ставке рефинансирования, необходимо использовать специальную формулу. Есть также альтернативный и более удобный способ – онлайн калькулятор расчета пени по 1/300, который размещен на нашем сайте. С его помощью вы можете быстро и без ошибок подсчитать неустойку.
На практике необходимость определения неустойки возникает довольно часто. Это касается как физических, так и юридических лиц.
Первые чаще всего сталкиваются с ситуациями, когда 1/300 ставка рефинансирования ЦБ РФ используется для расчета несвоевременной уплаты услуг ЖКХ или кредитов.
Вторые – при нарушении обязательство по контракту, в том числе по государственным закупкам, согласно Федеральному закону 44.
Как рассчитать неустойку 1/300 ставки рефинансирования калькулятор
Ежедневно многие фирмы и частные лица сталкиваются с необходимостью вычисления неустойки. Расчет пени по 1/300 ставки рефинансирования на практике вызывает определенные сложности. Несмотря на то, что алгоритм вычисления прост, многие допускают ошибки не только в определении исходных данных, но и арифметическом подсчете. А кое-кто использует и неправильную формулу.
Правильный вариант выглядит следующим образом:
П = З * СР * 1/300 * Д
- П – пеня;
- З – сумма просроченной задолженности;
- СР – ставка рефинансирования;
- Д – количество дней просрочки.
Что такое 1/300 ставки – это сколько и как расчет осуществляется на практике? Рассмотрим пример 1/300 ставки для предприятия «Тюльпан», которое просрочило выполнения обязательств по контракту с компанией «Маска» на сумму 300 000 рублей, просрочка была погашена через 5 дней (деньги зачислены на счет получателя). Статья ГК РФ №330 гласит, что в этом случае компания «Тюльпан» должна будет выплатить неустойку за каждый день просрочки. В договоре между сторонами нет отдельного пункта, который бы описывал порядок вычисления неустойки. А значит, ее рассчитывают, как одну трехсотую ставки рефинансирования.
300 000 * 7.5% * 1/300 * 5 = 375 рублей (эта сумма неустойки набежала за 5 дней просрочки).
Таким же образом производится расчет по 44 ФЗ для контрактов по государственным закупкам.
При определении размера неустойки очень важно использовать точные и актуальные исходные данные. Если задолженность погашалась частями, необходимо выполнять вычисления за каждый день или конкретный период времени. Например, если бы фирма «Тюльпан» погасила 100 000 через 2 дня, а 200 000 еще через 3 дня, то неустойка бы рассчитывалась так:
300 000 * 7.5% * 1/300 * 2= 150 рублей.
200 000 * 7.5% * 1/300 * 3= 150 рублей.
Итого, общая сумма неустойки составит 150+150 = 300 рублей.
Первым днем просроченных обязательств считается день, следующий за тем, в который обязательства по выплате суммы должны были быть выполнены. Последним днем – фактическое получение средств в полном объеме в счет погашения долга.
Ставка рефинансирования – это ключевая ставка, которая устанавливается Центробанком. Это переменная величина.
Поэтому перед использованием формулы рекомендуется проверить актуальность этого показателя на сайте ЦБ РФ.
Если СР менялась во время существования просроченной задолженности, то для каждого периода действия необходимо выполнять расчет отдельно, аналогично примеру с поэтапным погашением задолженности.
Калькулятор неустойки или пени по ставке рефинансирования 1/300
Как видим, расчет от суммы долга по ставке 1/300 вручную – не самое простое и быстрое занятие. Это рутинная работа, которая отнимает время и силы, но главное – есть риск ошибиться.
Калькулятор неустойки 1/300 ставки рефинансирования исключает такую вероятность.
Кроме того, в нем есть возможность учета частичной оплаты задолженности, добавления другой просроченной задолженности, применения ключевой ставки на указанную дату или по периодам.
Чтобы использовать калькулятор расчета пени, не нужны специальные знания или навыки. Достаточно внести исходные данные в соответствующие поля, проверить их корректность и кликнуть «Рассчитать». Система мгновенно выполнит вычисление.
Онлайн калькулятор 1/300 позволяет рассчитывать итоговую пеню или отдельно за каждый день просрочки. Он дает возможность определить, какую сумму вы должны на данный момент, какая неустойка скопилась за определенный период времени или сколько будет насчитано ее за каждый день невыполнения обязательств.
Сервис абсолютно бесплатный, доступен на нашем сайте в режиме 24/7/365. В калькуляторе используется правильный алгоритм подсчета пени. Поэтому ошибки исключается, если правильно внести исходные данные.