
Руководитель по управлению комплаенс-рисками Наталья Петропавловская из Альфа-Банка рассказывает, почему клиенты попадают в «черные списки», как банки работают с отказниками, какие операции точно привлекут внимание банков и могут привести к блокировке или отказу в обслуживании.
«Черные списки» — 500 тыс. «подозреваемых» и регулярное обновление
— Наталья, проблема блокировки счетов предпринимателей и компаний — наиболее актуальная в этом году. Как формируются списки отказников?
— «Черные списки» — это списки клиентов, которым было отказано на основании 115-ФЗ Федеральный закон от N 115-ФЗ О противодействии легализации ( отмыванию) доходов, полученных преступным путем, и финансированию терроризма в открытии банковского счета или в проведении операции. В списки попадают также клиенты, с которыми банки расторгли договор обслуживания. Это происходит, если клиент по той или иной причине получил отказ два и более раза в течение одного календарного года.
Информацию обо всех отказах банки направляют в Росфинмониторинг, откуда она поступает в ЦБ. Банк России формирует списки отказников и рассылает их во все кредитные организации. Информация обновляется регулярно, банки об изменении черных списков узнают в течение недели.
Попал в черный список банков? Что делать? Лайфхаки предпринимателей. Бизнес и налоги.
Первый раз такие списки российские банки получили в конце июня 2017 года, в него вошла информация об отказах клиентам с 1 января 2016 года.
Наталья Петропавловская подчеркивает, что отказ в проведении операции не означает отсутствие возможности работать по счету.
Фото из личного архива
— Сегодня в «черных списках» банков состоит более 500 тыс. клиентов. Если клиент попал в список, ему определенно откажут и в другом банке?
— Нет. «Черные списки» — рекомендация для банков, повод обратить повышенное внимание на клиента. Так что попадание в «черные списки» предпринимателя или компании — не приговор. При обращении за открытием расчетного счета, даже если клиент в «черном списке», банк обязан рассмотреть заявку. В таком случае банк, скорее всего, проведет выездную проверку, запросит необходимые документы — чтобы убедиться, что бизнес клиента реальный. Но решение об открытии счета кредитная организация принимает самостоятельно.
Кроме того, в 2018 году у попавших в «черные списки» клиентов появился механизм реабилитации. Можно обратиться в свой банк с заявлением и постараться оспорить решение об отказе в операции или открытии счета. Если банк не идет на встречу — стоит обратиться в Межведомственную комиссию ЦБ.
Блокировка по подозрению: деньги на карты, «обнальщики» и другие надежные способы нажить проблемы
— Что скрывается за формулировкой « блокировка счета»?
— Когда говорят о блокировке счета, в реальности речь идет о блокировке интернет-банка. Мера по полной блокировке счета применяется к счетам террористов и экстремистов и ничего общего не имеет со счетами обычных компаний и предпринимателей. На практике это встречается крайне редко.
КАК ВЫЙТИ ИЗ ЧЕРНОГО СПИСКА БАНКОВ по 115-ФЗ. Финансы компании || ЮСТИКОМ
Блокировать интернет-банк ЦБ рекомендует, если клиент не предоставил по требованию документы в рамках 115-ФЗ или если банк видит, что операция проводится не в целях реально действующего бизнеса, а является фиктивной и связана, например, с легализацией, с целью ухода от уплаты налогов При этом блокировка интернет-банка не переводит счет в какой-то особенный режим. На счет продолжают зачисляться деньги, клиент может продолжать этими деньгами пользоваться.
Отказ в проведении операции не означает, что компания или предприниматель больше не могут работать со счетом. Речь идет о блокировке конкретной операции. Другие операции по счету клиент проводить может.
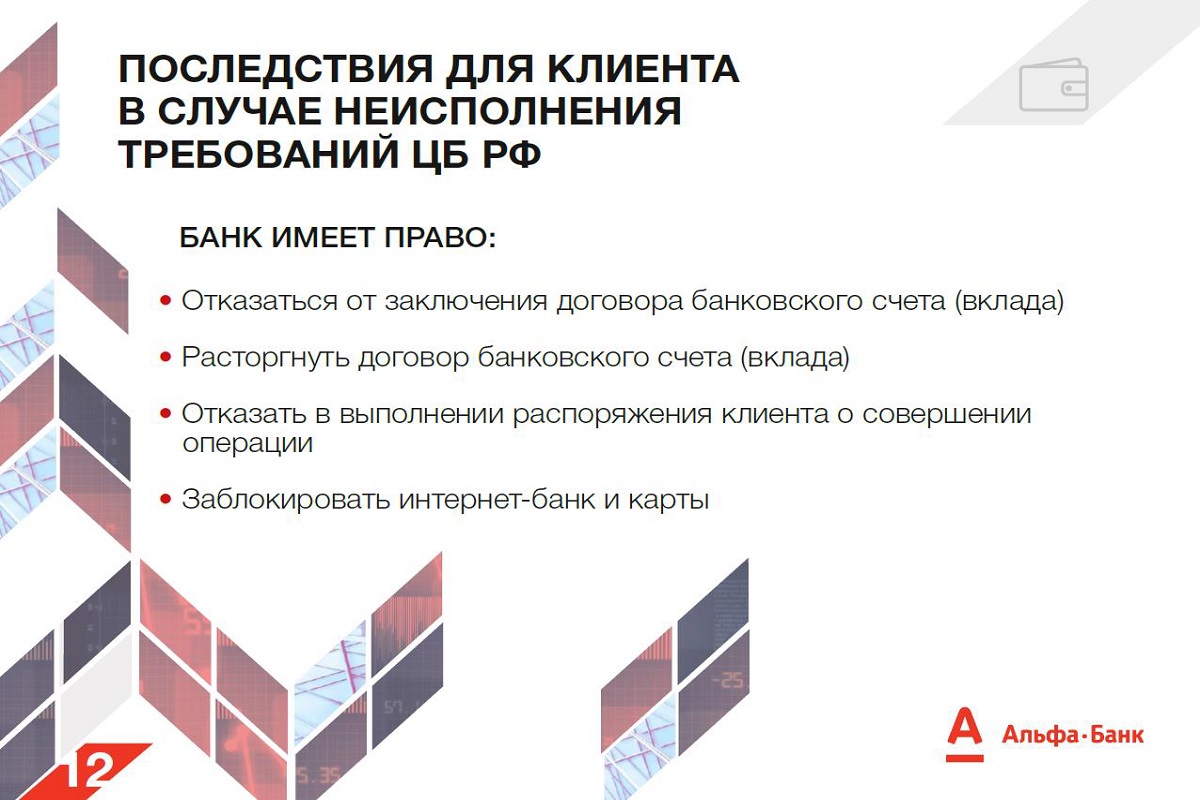
Если клиент игнорирует требования 115-ФЗ, банки могут заблокировать операцию или расторгнуть договор обслуживания.
— Но, если интернет-банк заблокирован, придется приезжать в банк…
— Да. Нужно приезжать с бумажной платежкой. Это неудобно, но личный визит клиента — повод прояснить ситуацию на месте. Повторюсь, сам счет работает и деньги на нем банки не задерживают специально, если операции не вызывают подозрений.
— Какие операции являются подозрительными для банков?
— По большому счету для банков существует три вида сомнительных операций:
вывод капитала за границу,
Обналичивание всегда контролировалось и будет контролироваться со стороны регулятора. Всем очевидно, что именно наличка используется для преступных, незаконных целей, конвертных выплат Сомнительным обналичивание является тогда, когда юрлицо или предприниматель снимает со счета 80% и более от оборота. Либо делает это переводами на счета физлиц, которые превращают безнал в наличку. Совет для компаний один — сокращайте наличный оборот по счету.
Вывод капитала Центробанк всегда контролирует, так как деньги уходят из экономики РФ. Признаков таких операций достаточно много, основные — переводы в адрес нерезидентов по договорам работ и услуг, финансовые платежи, где нет одновременной оплаты НДС, покупка ценных бумаг нерезидентов, а также товаров, которые не пересекают таможенную границу РФ.
Самые сложные для банков с точки зрения контроля и понимания клиентов — транзитные операции. Это такой промежуточный статус денег, который заканчивается либо обналичиванием, либо выводом капитала. Клиенты ведь открывают счет для проведения безналичных платежей, и у них часто возникает обоснованное непонимание, почему те или иные операции банки вдруг признают транзитными. Основные из признаков транзитных операций — списание со счета поступивших денег в течение 1−2 дней, отсутствие по счету хозяйственных операций, выплаты зарплаты, уплаты налогов, а также, когда операции не соответствуют заявленному компанией виду деятельности. Для банков является подозрительным также, если доля бюджетных платежей по счету — налоги, отчисления в фонды и проч. — ниже 0,9% от оборота.
— А если говорить о видах бизнеса, где чаще всего встречаются подозрительные клиенты?
— Строительство, торговля стройматериалами, грузоперевозки, неспециализированная оптовая деятельность. Именно такие ОКВЭДы позволяют выстраивать схемы по отмыванию денег.
Снимаем подозрение: проверяем партнеров и выбираем один расчетный банк
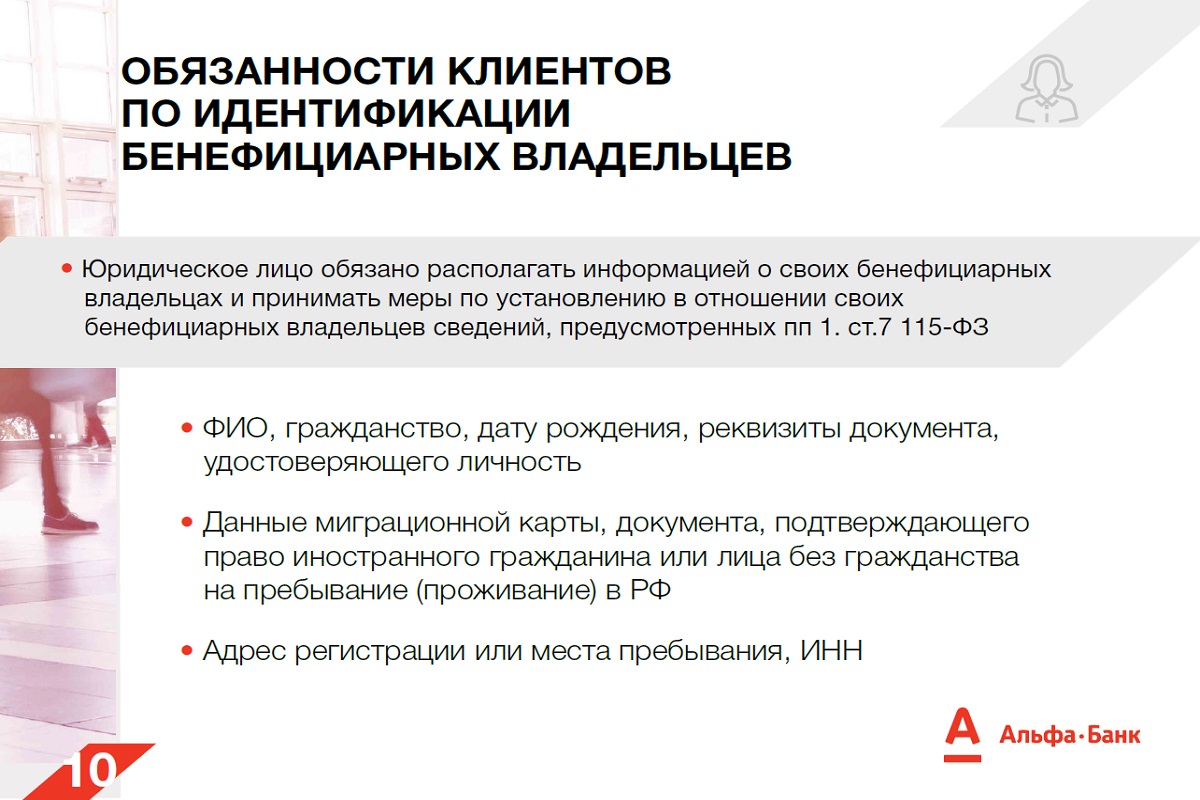
Если компания скрывает бенефициаров, ей грозит штраф до 500 тыс. рублей.
— На что еще банки обращают внимание?
— На бенефициарных владельцев — с 2017 года в РФ действует обязанность устанавливать бенефициаров компании, хранить о них информацию и регулярно ее обновлять. Штрафы для юрлиц за нарушение этого требования — достаточно крупные — до 500 тыс. рублей.
Важно регистрировать компанию и ИП по фактическому месту деятельности. Для банков подозрительно, если деятельность в Татарстане, а компания зарегистрирована, например, в Марий Эл.
При наличии нескольких компаний — ООО, ИП — организовывать их работу желательно таким образом, чтобы каждая компания работала как самостоятельный бизнес: с активами, сотрудниками, прибылью
— А если говорить о работе с контрагентами?
— При заключении контракта компании и предпринимателю очень важно проверять партнера, как поставщика, так и покупателя. Это не пустые слова, сегодня репутация контрагентов влияет на репутацию самой компании. Существует много сервисов для проверки контрагентов, например, на сайте ФНС.
С контрагентами надо оформлять документы. Вы не поверите, но мы до сих пор сталкиваемся с тем, что договоры оформляются на словах, а не на бумаге, а потом у клиента возникают проблемы в подтверждении операции. Надо правильно и своевременно заключать договоры и оформлять закрывающие документы.
— Наличие счетов в разных банках подозрительно?
— Само по себе — нет. Но желательно, чтобы у бизнеса был один расчетный банк. Не один счет, но один банк. Если клиент проводит операции, связанные с хозяйственной деятельностью, в одном банке, а получает деньги и только снимает их — в другом, то банки не будут видеть всей картины — уплаты налогов, проведения зарплатных операций Это всегда вызывает подозрение. Если клиент имеет счета в разных банках, надо стараться по каждому из них вести платежи компании в рамках деятельности.
Если банк просит предоставить какую-то информацию, надо оперативно ее предоставить. Это не прихоть, а обязательства в рамках действующего законодательства.
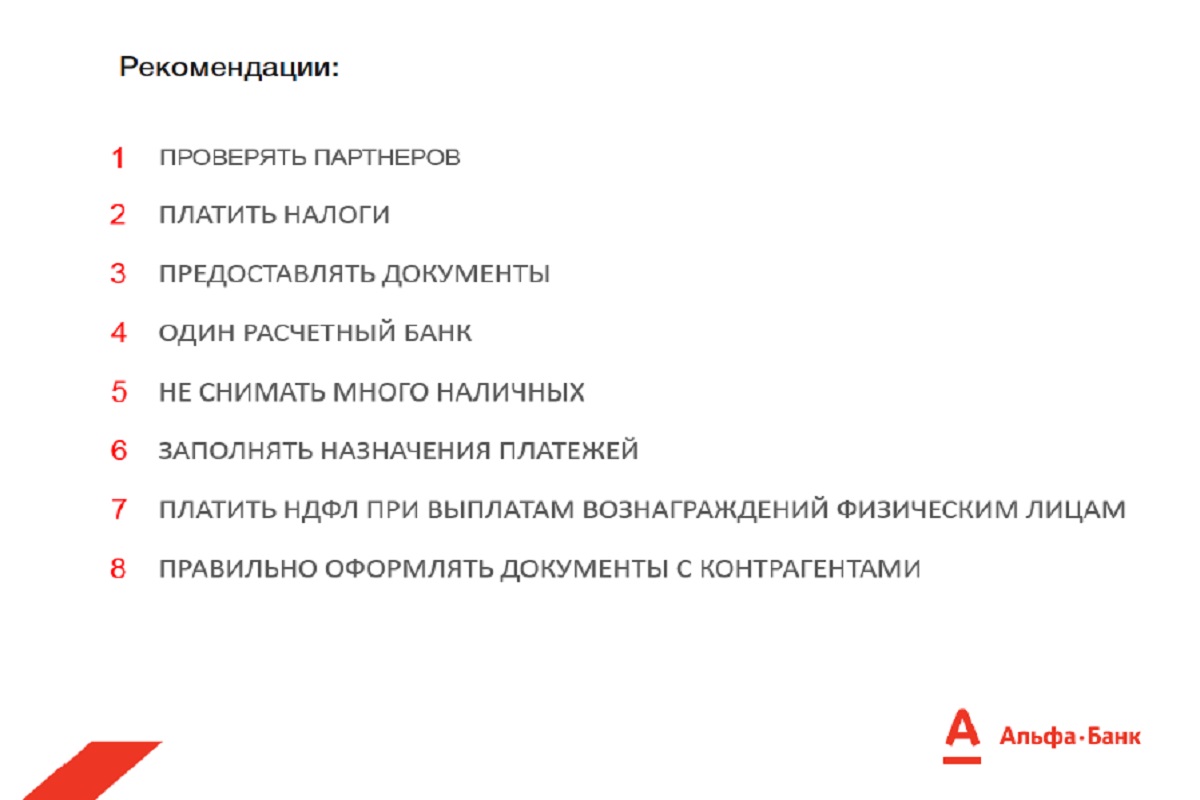
Как избежать блокировки банковского счета.
— Наталья, банки могут в одностороннем порядке расторгнуть договор с компанией или предпринимателем?
— Да, могут. Если клиенту два и более раза в течение года было отказано в проведении операции, у банка появляется такое право. При этом банк уведомляет клиента о закрытии счета в одностороннем порядке и закрывает его через 60 дней. В течение этих 60 дней деньги на счет уже не зачисляются, а списания могут быть произведены только в счет оплаты налогов, обязательных платежей, комиссии за услуги банка. После этого банк переводит остаток по счету в другой банк.
— А если клиент не предоставляет реквизиты для перевода остатка?
— Счет все равно закрывается, но деньги переводятся на специальный счет в Банке России. Чтобы вернуть их со специального счета в ЦБ по истечении 60 дней, придется снова обратиться в свой банк с заявлением — деньги сначала вернуться со специального счета, после чего банк клиента перечислит их по реквизитам, указанным в заявлении.
Беседовала Юлия Амочаева
Источник: tatcenter.ru
«Попасть в черный список легко, выбраться трудно»
К чему приведет привлечение всех юридических лиц к борьбе с отмыванием денег
Росфинмониторинг выступил с инициативой: обязать всех юрлиц страны содействовать борьбе с отмыванием доходов, полученных преступным путем. Каких ожидать последствий?
Выйти из полноэкранного режима

Развернуть на весь экран
Фото: Евгений Павленко, Коммерсантъ / купить фото
Беседовала Светлана Сухова
На сегодняшний день сотрудничать с правоохранительными органами и проверять с пристрастием контрагентов обязаны работники банков, агентств недвижимости, нотариусы, бухгалтеры-аудиторы и юристы. Их бдительность уже привела к тому, что заблокирован миллион счетов физлиц и компаний. Не понятно, правда, сколько из них действительно виновны: на днях банки реабилитировали 15 тысяч таких клиентов. Эксперты убеждены, что вовлечение в «процесс» всех юридических лиц увеличит число блокировок, но качества поиска не обеспечит и не сократит объемы теневой экономики. «Огонек» поинтересовался у руководителя АО «Аудиторско-консалтинговая группа АИП» Сергея Елина, помогающего попавшим в черные списки бизнесменам из них выбраться, к чему может привести новая инициатива Росфинмониторинга.
Выйти из полноэкранного режима

Развернуть на весь экран
Сергей Елин, руководитель АО «Аудиторско-консалтинговая группа АИП»
— Сергей Викторович, 15 тысяч реабилитированных — это хорошо?
— Попавших под «санкции», то есть под блокировки счетов, физлиц в разы больше — что-то около 420 тысяч. То есть реабилитации подверглись 3,5 процента! А ведь есть еще юрлица — их в черных списках больше полумиллиона. И их реабилитировать еще сложнее. Я это точно знаю, потому что сталкивался неоднократно: по роду деятельности ко мне обращались не раз с такой просьбой.
— И получалось помочь?
— Не всегда. Проблема в том, что в законе (ФЗ-115) нет четко прописанных норм и требований.
Абсолютно непрозрачная история в плане понимания, по каким критериям попадают в черные списки. Банки, опасаясь за свое благополучие, частенько перегибают палку, предпочитая «перебдеть», и по малейшему подозрению блокируют счета.
Недавно появилась апелляционная процедура, позволяющая выводить компанию или физлицо из черного списка, но она работает не слишком эффективно из-за непрозрачности. К тому же обжаловать действия банков или властей сложно, когда нет официального отказа от банка в обслуживании такого клиента, а банки стараются таких бумаг не давать. Так что попасть в черный список по-прежнему легко, выбраться — трудно. Мешают, в частности, проблемы с получением информации: чтобы вызволить ту или иную фирму из черного списка, требуется многомесячная переписка — с банком, с Росфинмониторингом. И везде отказывают даже не в открытии доступа к счетам — не дают мотивированного письменного ответа, почему такое решение было принято, какие возникли подозрения, даже в какой черный список компания внесена, сразу не понять.
— А черных списков несколько?

Как государство пытается заработать на самозанятых
— Да! Есть межбанковский список, а есть список Росфинмониторинга. Но, к сожалению, нельзя зайти на интернет-сайт того же Росфинмониторинга, задать поиск «черный список» и получить его. Нет и четкого алгоритма, как из этой ситуации выбираться: какие бумаги приносить, кому, куда, какие заявления писать и на чье имя?
Нет такой пошаговой инструкции «выведи себя из списка» или «как разблокировать счет». А ведь могут еще и отказать в обслуживании системы «банк-клиент». В этом случае становится невозможным проведение любых платежей. При этом счет могут и не блокировать, а потребовать его закрыть. И закрывают!
А потом раздается телефонный звонок, где на другом конце провода объясняют, что вы отныне в черном списке всех банков России и ни в одном другом банке счет открыть не получится. В этом случае все — бизнес кончился. У нас сейчас есть клиент с миллиардной годовой выручкой, но попал в черный список, притом что его компания — не фирма-однодневка, на рынке уже многие годы, имеет контракты с очень известными компаниями, а сейчас даже не может выяснить, за что оказался в таком положении…
— Писать официальный запрос в банк, если ответа не будет, то в Центробанк жаловаться. Очень много времени уходит на получение отрицательных ответов для начала. А между тем уже цейтнот: 3–6 месяцев простоя, и фирмы уже нет, какой бы она ни была до того успешной. Любой бизнес не терпит простоя. Самое тревожное, что число таких случаев растет.
У нас, например, было около 50 подобных дел за последние полтора года. И ведь банкирам тоже не позавидуешь: для них есть требование по «автофильтрам» без четких правил, по каким критериям считать того или иного человека или компанию подозрительными и, как следствие, блокировать их счета, вносить их данные в черный список и т.д.
— Предложенные Росфинмониторингом поправки внесут ясность?
— Они касаются несколько другой стороны вопроса — информирования по подозрительным операциям. Сейчас эти требования возлагаются на банки, нотариусов, ломбарды, а хотят распространить на все организации. Я думаю, получим минусов больше, чем плюсов. Понятно, что борьба с легализацией доходов, полученных преступным путем,— общемировой тренд, но зачем же ставить «под ружье» всех.
И так уже «бойцов» хоть отбавляй: те же банки, нотариусы, агентства недвижимости и так далее — все они обязаны сегодня проводить спецмероприятия, докладывать, взаимодействовать с правоохранителями, принимать меры. Теперь все эти требования и нормы намерены распространить на весь бизнес от мала до велика.
— Распространят и выиграют битву с тенью?
— Меня терзают смутные сомнения. Требования закона достаточно размыты, как следствие, по ним можно штрафовать любого. Было бы желание. И хуже всего то, что предлагаемые сейчас поправки к ФЗ-115 не разгоняют туман, напротив, сгущают его.
Зачитываю: юрлица обязаны сотрудничать с правоохранительными и уполномоченными органами по вопросам борьбы с отмыванием средств и легализацией доходов, полученных преступным путем. И как это должно выглядеть? Коллективный донос (служебная записка, докладная и пр.)?
Согласно общим нормам права, любой россиянин вправе и даже обязан заявить в соответствующие органы, если стал свидетелем свершившегося или готовящегося преступления. Это и право, и гражданский долг. Здесь зачем-то прописывают это в законе. Далее: «Внедрение процедур, направленных на установление добросовестности контрагента в рамках совершения сделок».

Как Минэкономразвития усложнит блокировку счетов бизнесменов
— Вот и я интересуюсь: каких? Не сказано! Могу лишь предположить, что в случае принятия таких поправок мы все (юрлица) будем ждать разъясняющих регламентов или даже сами будем их писать.
— Помнится, адвокаты были возмущены тем, что их обязывают стучать на клиентов напрямую госорганам, а не профессиональному сообществу, как это принято в других странах.
— Тут возмущайся не возмущайся. Если вы работаете в компании, которую по профилю деятельности обязали такие сведения подавать, у вас могут возникнуть неприятности, если вы этого не сделаете. Спросят: какие процедуры были проведены? А что тут скажешь, если непонятно, какие процедуры надо было проводить. Например, требуется ли тут инструктаж для сотрудников?
Если да, то что на нем говорить? «Если что-то заметите, сразу сообщайте»? Или написать регламент и его наличие будет достаточно для проверяющих? Или раз в год собирать подписи у всех сотрудников, что они прошли инструктаж? А ведь у этой медали есть и оборотная сторона.
— Представьте, что весь бизнес в России намерены вовлечь в «процесс». При этом никто не сказал, откуда взять на это средства. А они (если подходить к делу всерьез) потребуются, причем немалые: бумаги, специалисты и даже целые подразделения придется формировать. Иначе все будет формально и не даст результата.
— Разве все это не очевидно авторам инициативы?
— Не исключаю, что властям через усиление бдительности удастся повысить уровень раскрываемости преступлений такого рода. Но не слишком ли дорогой ценой? Я про рост нагрузки на бизнес — организационной, финансовой, по созданию регламентов и обучению сотрудников. Повторю уже сказанное: минусы от реализации проекта могут перекрыть возможные плюсы.
- Журнал «Огонёк» №36 от 16.09.2019, стр. 20
- Светлана Сухова подписаться отписаться
- Отмывание денег подписаться отписаться
Источник: www.kommersant.ru