
Виртуальная, или цифровая, банковская карта — это такая же карта, как традиционная, но без пластикового носителя. Физически потрогать ее нельзя, но в личном кабинете банка она отображается как обычная и имеет все те же реквизиты — номер, CVC-код, срок действия, Ф.И.О. владельца, название платежной системы. Электронную информацию о цифровой банковской карте называют токеном.
Виртуальную карту нельзя вставить в банкомат или прокатать в терминале. Все операции проходят виртуально через интернет. Карточка может быть одноразовой — она выпускается с определенным лимитом для разовой покупки, когда владелец не хочет вводить данные основной банковской карты.
Для чего нужна виртуальная карта
Виртуальная банковская карта позволяет совершать большинство финансовых операций. Пользователь сможет оплачивать покупки, снимать наличные, делать переводы, привязывать карту к любимым сервисам — доставке, такси, маркетплейсам. В отличие от пластика, ее не нужно носить с собой.
Электронная карточка может быть выпущена как дополнение к уже действующему счету, на замену пластику. В этом случае будет одинаковый баланс и общая история списаний. Но некоторые банки предлагают цифровую карту как самостоятельный продукт с отдельным банковским счетом — дебетовым или кредитным.
Как рассчитаться карточкой в магазине
Создать виртуальную карту с отдельным счетом можно, чтобы разделить траты. Например, привязать ее к сервисам подписок и пополнять на конкретную сумму ежемесячно. Если у владельца нерегулярный доход, например, он самозанятый или ведет бизнес, на отдельную карточку можно откладывать суммы для регулярных платежей — коммунальных услуг, кредита или ипотеки, детского кружка. Когда закончится срок использования, произойдет автоматическая пролонгация.
Преимущества электронных карт
Благодаря своим отличиям цифровая карта получила ряд достоинств.
Моментальный выпуск онлайн.
Чтобы получить банковскую карту, не нужно ждать ее изготовления. Она автоматически выпускается в личном кабинете, а все данные формирует система. Подать заявку можно онлайн со смартфона или компьютера через личный кабинет клиента. Для действующих клиентов не нужны дополнительные документы. А вот новым клиентам банка понадобится заполнить анкету и загрузить фото паспорта.
Если это кредитка, банк может запросить подтверждение платежеспособности, например, справку 2-НДФЛ с места работы.
2. Отсутствие ежемесячной платы за оформление и обслуживание.
Как правило, банк не взимает плату при выпуске и использовании виртуальной карты. Иногда для бесплатного обслуживания требуется соблюсти определенное условие — например, тратить ежемесячно от 5000 рублей.
3. Бесконтактная оплата.
Данные можно добавить в приложение Samsung Pay или Mir Pay и рассчитываться телефоном с функцией бесконтактной оплаты NFC. Обратите внимание: если терминал оплаты не поддерживает NFC, то оплатить через него телефоном не получится.
4. Безопасность.
В отличие от пластика, потерять цифровую карточку невозможно. Никто, кроме владельца, не имеет доступ к номеру, CVC-коду и другим важным данным. Все сведения дополнительно защищены блокировкой смартфона, а также логином и паролем для входа в личный кабинет.
Карта доступа
5. Экологичность.
Согласно концепции ESG, деятельность компании должна сопровождаться ее вовлечением в экологические, социальные и управленческие проблемы. ВТБ и другие компании, которые разделяют эти принципы, выбирают в работе и обслуживании клиентов наиболее современные и экологичные подходы. Переход от пластиковых носителей к цифровым соответствует принципам ESG, поэтому виртуальная карта — это еще и экологично.
Выпуск виртуальной карты поможет в нестандартных ситуациях, например, в случае утери пластика. Пока банк оформляет новую карточку, можно выпустить цифровой вариант и не ограничивать себя в покупках.
Источник: www.vtb.ru
Как правильно пользоваться кредитной картой
Кредитная карта – это удобно и очень выгодно. Вы можете не платить проценты, рассчитываться за покупки в рассрочку и получать разные бонусы в программах лояльности. Рассказываем нюансы использования кредитки, которые помогут вам оценить все преимущества этого платёжного инструмента.
Что такое кредитная карта
Кредитная карта – это доступ к счёту, на котором банк зарезервировал для вас определённую сумму денег. Вы получаете право делать покупки в долг в пределах этой суммы, которую еще называют кредитными лимитом, и можете не платить банку проценты. Совсем.
Как пользоваться кредитной картой бесплатно
Есть несколько условий, при которых банк не взимает комиссию за операции и не берёт проценты по кредиту. Если вы будете их выполнять, кредитная карта будет для вас бесплатной.
- Используйте карту только для безналичных расчётов. У большинства кредиток, если условиями обслуживания не предусмотрено иное, есть комиссия за снятие наличных и переводы на счета и карты физлиц. Это значит, что если вы снимете деньги в банкомате, отправите их кому-то или пополните свой вклад – вы заплатите комиссию. Более того, при выполнении таких операций активируется кредитная линия – начинает начисляться процент с этого же дня.
- Ознакомьтесь со списком категорий-исключений. Он включает безналичные операции, для которых не действует льготный период, а сразу начинает начисляться процент. К ним относятся перевод на вклад, другую кредитку, покупка криптовалюты, ставки в тотализаторе, пополнение брокерского или инвестиционного счёта, перевод на электронные кошельки, покупка дорожных чеков и другие операции, косвенно связанные с обналичиванием средств со счёта карты.
- Погашайте задолженность в льготном периоде (его еще называют беспроцентный или грейс-период, мы подробно рассказали об этом в нашей статье). Любая кредитная карта имеет такой период – это своего рода благодарность банка клиентам за то, что они используют карту для расчётов. Следите за датами периода и задолженностью в мобильном приложении банка, не выходите за рамки льготного срока – банк не возьмёт с вас проценты.
Что будет, если я не выполню эти условия
Всё просто: банк начислит комиссию или процент в зависимости от категории операции.
- Если вы не успеете погасить задолженность в грейс-периоде, на ту сумму, что вы остались должны, будет начисляться процент. Остаток лимита, если он есть, будет доступен для использования, но только при условии, что вы внесёте минимальный платёж.
Минимальным называют ежемесячный платёж для погашения задолженности по кредитной карте, который автоматически рассчитывается банком и составляет 3-5% от суммы долга. Его надо вносить, чтобы продолжать пользоваться картой без процентов в льготном периоде.
- Если вы совершите «запрещённую операцию», банк возьмет комиссию плюс начислит процент. Просто погасите эту задолженность как можно скорее, чтобы переплата по процентам была меньше.
Комиссия взимается даже за операции с деньгами, зачисленными на кредитку сверх её лимита. Бывает, что вы что-то купили, но потом вернули товар. Сумма поступила на счёт списания, а если по кредитке не было долга, на ней образуется «переплата». Если вы захотите перевести эти деньги себе на дебетовый счёт, банк возьмет комиссию за операцию.
Как правильно использовать льготный период
Длительность беспроцентного периода кредитки может быть разной. Этот срок зависит от политики конкретного банка и условий обслуживания самой карты:
- процентной ставки по кредиту вне льготного периода и на операции с наличными;
- условий программ лояльности;
- давности выдачи карты – у ранних предложений могут быть более короткие сроки;
- возможности снятия наличных без комиссии или других моментов.
Вне зависимости от продолжительности беспроцентный срок всегда разделён на две части: расчётный и платёжный период. Расчётный, как правило, длится один календарный месяц, а начинается с первого числа. Платёжный начинается на следующий день после закрытия расчётного и длится до окончания беспроцентного срока.
Всё, что вы потратите в расчётном периоде, нужно вернуть до конца соответствующего ему платёжного. Если вы вносите минимальный платёж и на карте есть остаток, расчётный период будет начинаться снова и снова до исчерпания лимита, платёжные периоды будут идти параллельно, процент в грейс-периоде взиматься не будет. Размер ежемесячного платежа будет расти, если растёт задолженность, и сокращаться, если она уменьшается.
Выписка по карте формируется автоматически при закрытии каждого расчётного периода. В мобильном приложении можно увидеть общую сумму задолженности, минимальный платёж и сумму, которую надо погасить до конца льготного периода, чтобы не платить проценты вообще.
Что можно оплачивать кредитной картой
На самом деле кредиткой можно оплатить всё – учёбу, покупки в супермаркете, бензин для машины, корм коту или путевку в отпуск. Она подходит для ежедневных расходов или глобальных задач, вроде ремонта. Ею можно оплатить налоги, штрафы, пошлины, билеты на самолет – главное, следить за тем, чтобы операция не попадала в список исключений, для которых не действует льготный период. Список таких операций есть в информации по карте в мобильном приложении банка.
Кстати, при использовании кредитной карты можно не только тратить, но и копить. Карты МТС Банка автоматически присоединяются к программе лояльности, в рамках которых все клиенты получают кешбэк. В зависимости от карты, вы можете получать кешбэк рублями или баллами, а баллы – тратить на покупки в интернет-магазине либо магазинах МТС, оплату цифровых услуг и сервисов экосистемы МТС, включая оплату мобильной связи, интернета, подписок на фильмы и десятков других.
Можно ли изменить лимит
В предложениях Банка заявлено, что кредитный лимит по картам может составить до 1 млн рублей. Но это не означает, что при получении на вашей карте сразу будет эта сумма. Кредитный лимит устанавливается индивидуально, он зависит от платежеспособности клиента – его доходов, оборотов по счетам, истории расчётов по другим кредитам и ряда других факторов.
Если вы получили кредитное предложение с невысоким лимитом, возьмите карту и начните ею пользоваться. Каждый месяц оплачивайте ею покупки, счета, не допускайте просрочек. При активном использовании карты банк может увеличить вам лимит.
Как не допустить просрочку по кредитной карте
На самом деле может быть сложно уследить за всеми расчётными периодами и понять, сколько именно надо заплатить, чтобы не начали начисляться проценты. Иногда люди стараются погасить карту буквально сразу, лишь бы «не висела» задолженность.
На самом деле в задолженности по кредитной карте нет ничего страшного: в льготном периоде проценты не начисляются, а минимальный платёж – это часть суммы долга и больше ничего. Вы можете погасить карту за день до конца льготного периода – это никак не повлияет на ваши финансы: процентов не будет, лимит по карте не уменьшится.
Главное – не допускать просрочек, которые приводят к начислению процента или пеням.
Чтобы этого не произошло:
- возьмите за правило в конце месяца проверять задолженность по кредитке;
- настройте автопогашение с дебетовой карты – в дату минимального платежа банк сам спишет необходимую сумму с указанного счета, если по карте есть задолженность, а минимальный платёж вы ещё не вносили;
- погашайте долг за 2-3 дня до конечной даты – иногда платежи задерживаются, а техническая просрочка может привести к пеням.
Как не стать жертвой мошенников
Несмотря на то, что финансовая грамотность держателей банковских карт растёт, а банки постоянно улучшают системы защиты, мошенничества с платёжными данными клиентов не становится меньше.
Запомните: никто и никогда не сможет оформить кредитную карту на ваше имя без вашего ведома. Карты не выдаются без идентификации личности, их нельзя получить заочно. И если кто-то звонит и говорит вам, что на ваше имя открыта карта и по ней есть долг – это мошенник.
Второй момент – сохранность платёжных данных.
- Ни при каких условиях не сообщайте коды из SMS или push-сообщений третьим лицам, не верьте звонкам о попытке хищения средств с вашей карты, не переводите деньги с кредитной карты на «резервные счета» для их безопасности. Это мошенники, они могут получить доступ к деньгам, только если вы сообщите им платёжные данные, сделаете перевод или подтвердите операцию кодом. При любом непонятном звонке положите трубку и перезвоните на горячую линию банка. Если вам действительно звонили из банка, вас переведут на специалиста по вашему вопросу.
- Также в целях безопасности используйте платежные приложения и не носите карту с собой. Доступ к таким приложениям защищен, а оплата проводится с генерацией цифрового кода, уникального для каждой транзакции. Непосредственно данные карты не транслируются, они не могут быть перехвачены мошенниками.
- Следите за безопасностью платежей в интернете. Для оплаты покупок используйте мобильные приложения интернет-магазинов, не переходите по ссылкам в email-рассылках или SMS, не вводите данные своих карт на незнакомых ресурсах для участия в конкурсах, лотереях или акциях.
Как оформить кредитную карту
Чтобы оформить кредитную карту в МТС Банке, нужно быть старше 18 лет, выбрать предложение и подать заявку на сайте. Нужен только паспорт – мы рассмотрим заявку в течение рабочего дня и при положительном решении направим SMS, где будет указано, когда и как вы можете получить вашу карту. Также это можно сделать в магазинах МТС, Связной или офисах МТС Банка.
Источник: www.mtsbank.ru
Как платить смартфоном вместо карты?
Apple Pay, Google Pay, Samsung Pay, приложение «Кошелек». Рассказываем, как использовать свой смартфон для оплаты в магазинах.
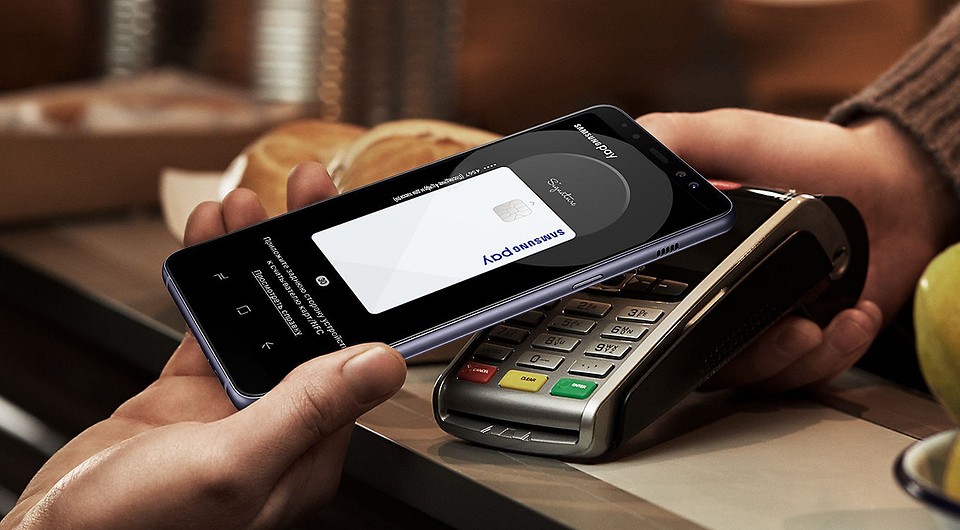
Держатели банковских карт уже привыкли к бесконтактной оплате и с удовольствием прикладывают карточки к терминалам. Теперь, когда все знают, как расплачиваться картой, время переходить на новый уровень: оплата при помощи смартфона. Рассказываем, как оплачивать телефоном вместо карты Сбербанка или другого банка, и как настроить такую оплату на телефонах разных производителей.
Как работает бесконтактная оплата телефоном?
Оплата смартфоном производится при помощи передачи данных вашей банковской карты по протоколу NFC (Near-Field Communication). Что это такое и как работает, мы подробно рассказывали здесь.
Вы устанавливаете на телефон приложение для бесконтактной оплаты, вносите в него реквизиты своих банковских карт, включаете NFC — и можно не брать с собой карту в магазин. На кассе вы просто прикладываете к терминалу телефон — и оплачиваете покупки. Для того, чтобы платить смартфоном, не обязательно включать мобильный интернет: достаточно наличия NFC. Обычно функцию можно активировать в шторке.
Чип NFC есть в большинстве современных смартфонов — даже бюджетных. Если вы используете старый телефон, то можете добавить этот модуль вручную. Как именно, читайте в нашей статье.
Для оплаты через NFC смартфоны используют разные приложения, но все они устроены по одному принципу: для начала надо добавить в программу свою карту (или карты), указав все данные о ней. Приложение запросит номер, срок действия, имя владельца, пароль CVC. Если использовать для сканирования карты камеру, то часть информации введется автоматически. Далее вам надо будет подтвердить привязку карты к платежной системе — обычно для этого используется смс-код от банка.
Плюсы и минусы оплаты смартфоном
Зачем вообще настраивать оплату с помощью телефона?
- Не нужно носить с собой пластиковую карту. Можно выходить из дома вообще без кошелька и без проблем оплачивать покупки.
- Безопасность. Если вы потеряете карту, ее могут найти и использовать. Смартфон обычно защищен кодом или другим способом идентификации при помощи клавиатуры или сканера отпечатка пальца, так что добраться до данных карты будет сложнее.
Но есть и неудобства. Иногда кассиры отказывают в бесконтактной оплате — например, если в магазине устаревшая модель терминала, которая не поддерживает такие платежи. За рубежом также все еще распространены терминалы, которые не работают с популярными в России системами платежей.
Как платить при помощи айфона: Apple Pay
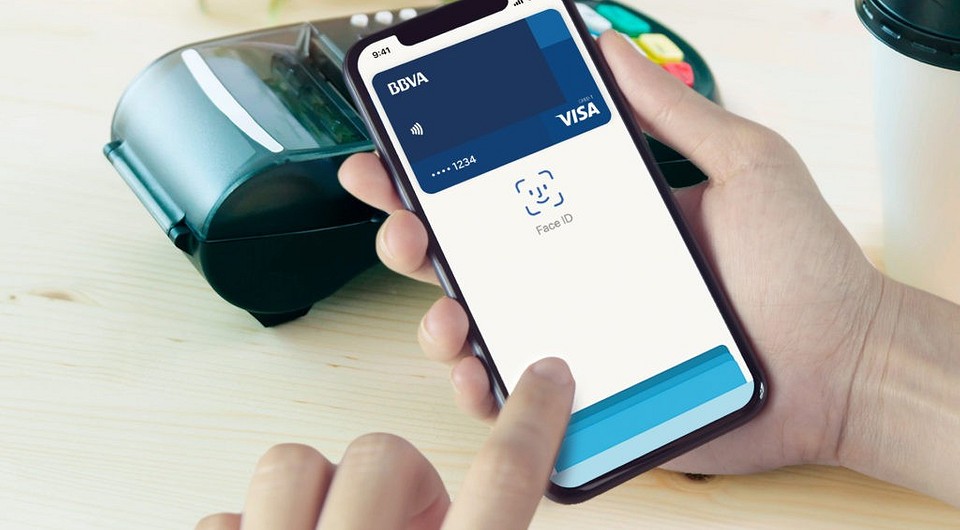
Для бесконтактной оплаты на iPhone используется система Apple Pay и приложение Wallet. Список банков, которые сотрудничают с Apple Pay, можно посмотреть в постоянно обновляемом списке на сайте Apple (найдите раздел «Россия»).
Для установки и использования Apple Pay вам потребуется:
- iPhone 6 или более новая модель;
- банковская карта;
- последняя версия операционной системы iOS, доступная для вашей модели iPhone;
- идентификатор Apple ID.
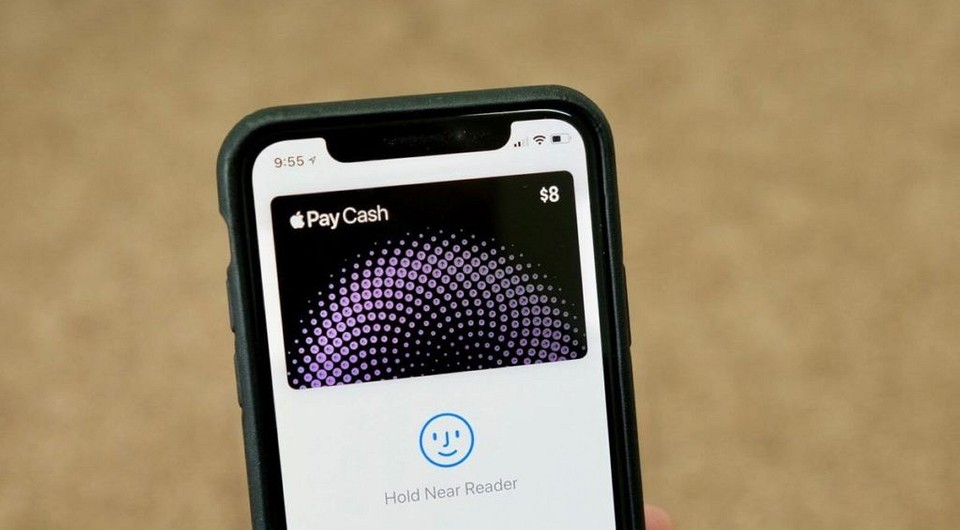
После добавления карты в приложение Wallet будет достаточно разблокировать айфон и поднести его к терминалу для оплаты. Об успешной транзакции оповестит звуковой сигнал.
Как платить телефоном Самсунг: Samsung Pay
Если у вас аппарат Samsung, настоятельно рекомендуем использовать фирменное приложение — Samsung Pay. Дело в том, что это единственная платежная система, которой можно платить не только в бесконтактных терминалах, но и с магнитной полосой (то есть, где надо провести картой или вставить ее в терминал). Это возможно благодаря уникальной технологии Magnetic Secure Transmission.
Список банков, сотрудничающих с Samsung Pay, уже достаточно велик. Его можно посмотреть здесь. Для использования Samsung Pay вам потребуется:
- смартфон Samsung с чипом NFC;
- операционная система Android не ниже 4.4.4;
- зарегистрированный аккаунт Samsung.
Как платить любым Android-смартфоном: Google Pay
Для любых других гаджетов на базе Андроид, поддерживающих NFC, предусмотрено приложение Google Pay. Оно либо уже встроено в ваше мобильное устройство, либо его можно установить из Google Play.
Список платежных карт, которые можно добавить в приложение Google Pay, указан на официальном сайте программы. Кроме того, для использования платежной системы вам понадобится:
- смартфон с Android версии 5.0. и выше и поддержкой NFC;
- отсутствие root-доступа на устройстве;
- неразблокированный загрузчик Android;
- авторизация в аккаунте Google.
После этого можно платить телефоном во всех терминалах, поддерживающих Google Pay. На них наклеен соответствующий значок с логотипом платежной системы.
Кошелек Pay
Когда компания Huawei попала под санкции и оказалась без доступа к сервисам Google и Google Pay, ей пришлось искать новое приложение для бесконтактной оплаты. Им стала программа «Кошелек», которую раньше можно было использовать только для сохранения скидочных карт магазинов. Теперь в нее можно добавить и банковские карточки, чтобы использовать их для оплаты смартфоном.
Кошелек Pay работает на смартфонах на базе Android. Принцип работы здесь такой же, как и у других приложений: добавляете карту, выбираете программу «Кошелек» как основную при активации NFC и прикладываете телефон к терминалу для оплаты. Подробнее о приложении мы рассказывали в отдельной статье:
Однако список доступных банков все еще ограничен: например, нельзя подключить карточки Сбербанка. Однако платежная система быстро развивается: еще недавно она работала только с картами MasterCard, а теперь есть поддержка Visa.
Также для оплаты телефоном на Android можно использовать узкопрофильные приложения. Например, Сбербанк запустил свою программу SberPay, а для владельцев карточек «Мир» есть приложение Mir Pay.
- Лучшие смартфоны до 15000 рублей в 2020 году=«content_internal_link»>
- Топ-6 смартфонов до 30 000 рублей в 2020 году=«content_internal_link»>
Источник: ichip.ru