
Для оформления налогового вычета на детей необходимо, чтобы выполнялись следующие обязательные условия:
1. Родитель (опекун, попечитель, усыновитель, приемный родитель) должен являться гражданином РФ и получать доходы, облагаемые по ставке НДФЛ 13%.
Доход физлица в обязательном порядке должен облагаться НДФЛ. Если физлицо является индивидуальным предпринимателем, применяющим специальные режимы налогообложения, либо относится к категории официально безработных, либо в качестве дохода получает только государственные пособия, пенсию и пр., то, соответственно, права на вычет в таких ситуациях не возникает.
2. Наличие детей, находящихся на обеспечении, а именно: несовершеннолетних детей в возрасте до 18 лет, детей в возрасте до 24 лет, которые обучаются по очной форме, детей-инвалидов в возрасте до 18 лет и детей-инвалидов I, II группы в возрасте до 24 лет, обучающихся по очной форме.
3. Сумма дохода нарастающим итогом с начала календарного года не должна превышать 350 000 руб. (на каждого родителя в отдельности), после превышения данного ограничения в течение года вычет прекращается с того месяца, в котором доход превысил лимит 350 000 руб.
Налоговые вычеты на детей в двойном размере
Налоговому вычету на детей посвящена ст. 218 НК РФ. Вычет – есть ничто иное как уменьшение налогооблагаемой базы – официального дохода физлица, облагаемого НДФЛ. Другими словами, это та часть вашего дохода, с которой НДФЛ в бюджет не уплачивается (либо возвращается). То есть по сути налога с вас удержат меньше, а денежных средств номинально получите больше.
- Налоговый вычет на детей предоставляется за каждый календарный месяц с момента получения права.
- Вычеты на детей суммируются, то есть предоставляются на каждого ребенка в отдельности.
- Оба из родителей (опекунов, попечителей и пр.) имеют одинаковое право на получение вычета на каждого из детей.
Условия получения удвоенного вычета
Родитель (усыновитель, опекун, попечитель) имеет право получать налоговый вычет на ребенка (детей) в удвоенном размере, но только при наличии одного из двух оснований:
1) если имеется отказ одного из родителя получать вычет;
2) если родитель (приемный родитель, опекун, усыновитель) является единственным и это подтверждено документально.
В первом случае от второго родителя требуется предоставить заявление о его отказе в получении вычета на ребенка (детей), а также копию справки 2-НДФЛ с места работы, которая будет являться подтверждением, что вторым родителем вычет не был получен.
Во втором случае статус единственного родителя должен быть подтвержден копией соответствующего документа (Письмо Минфина РФ № 03-04-05/1-657 от 23.05.2012г.). К таким документам могут относиться:
- для подтверждения статуса матери-одиночки: свидетельство о рождении ребенка, в котором отсутствует заполненная графа «Отец», справка о рождении по форме 2 из ЗАГСа в случае, если матерью самостоятельно внесены сведения об отце ребенка, а также извещение об отсутствии записи акта гражданского состояния из органов (мать не должна состоять в браке); для признания родителя без вести пропавшим или умершим: решение суда о признании одного из родителей безвестно отсутствующим либо умершим;
- для подтверждения смерти второго родителя: свидетельство о его смерти;
- для подтверждения единственного усыновителя (опекуна, попечителя): акт органа опеки и попечительства о назначении единственного опекуна (попечителя).
Причем если мать-одиночка или одинокий отец вступят в брак (не зависимо от того, усыновлен ребенок супругом или нет), то необходимо прекратить предоставление двойного вычета с месяца, следующего за месяцем регистрации брака. Однако факт заключения брака не относится к единственным опекунам, усыновителям и попечителям – на них это правило не распространяется.
Стандартный вычет на ребенка — заполнение 3-НДФЛ и как получить налоговый вычет на детей на работе
Также важно обратить внимание, что никакие иные случаи не являются основанием для получения двойного вычета. К примеру, не будут подходить условия, при которых второй родитель лишен или ограничен в родительских правах или же если он не уплачивает алименты и не участвует в обеспечении ребенка.
Размеры вычета и отражение кодов в справке
Пп. 4 п. 1 ст. 218 НК РФ предусмотрены следующие размеры вычетов на детей:
- 1400 руб. на первого ребенка;
- 1400 руб. на второго ребенка;
- 3000 руб. на третьего и последующих детей;
- 12 000 руб. – дополнительный вычет на ребенка-инвалида для родителей, супруга(и) родителя, усыновителей;
- 6000 руб. – дополнительный вычет на ребенка-инвалида для опекунов, попечителей, приемных родителей, супруга(и) приемного родителя.
Обратите внимание, что стандартный вычет на ребенка-инвалида суммируется с вычетом, который зависит от того, какой ребенок по счету (первый, второй и т.д.). Что это означает? Например, у двух родителей имеется один несовершеннолетний ребенок-инвалид.
Соответственно, каждому из родителей на этого ребенка положен вычет в размере 1400 руб. как на первого ребенка и как дополнительный вычет в размере 12000 руб. Итого одному родителю за месяц положен вычет на общую сумму 13 400 руб. (сумма денежных средств по вычету составит 13400×13%=1742 руб.). Но опять-таки не стоит забывать про установленный лимит дохода в 350 000 руб.
Каждый вид детского вычета отражается по отдельному коду в разделе 4 справки 2-НДФЛ. Данные коды представлены в Приказе ФНС № ММВ-7-11/387 от 10.09.2015 г. В соответствие со ст. 218 НК РФ на детские вычеты предусмотрены коды 126-149. Причем на вычеты в удвоенном размере предусмотрены отдельные коды! Также и для родителя (усыновителя) и опекуна (попечителя) на одни и те же вычеты утверждены разные коды.
У Румянцевой А. А. имеется трое детей, двое из которых несовершеннолетних и один ребенок – студент в возрасте 20 лет, учащийся по очной форме.
Ежемесячный доход Румянцевой А.А. составляет 35 000 руб. (в т.ч. НДФЛ 4550 руб.), в январе 2020 г. она подала работодателю документы на вычет. Соответственно, при получении вычета ее доход не будет облагаться НДФЛ в размере 2800 руб. за ребенка-студента и второго ребенка, а за самого младшего – в размере 3000 руб. По итогу за один месяц Румянцева А.А. получит вычет на сумму: (1400×2+3000)×13% = 754 руб. Данную сумму вычета она будет получать за первые 10 месяцев 2020 г., а с ноября вычет прекратится, поскольку при условии ежемесячной заработной платы 35000 руб. ее доход в ноябре превысит лимит в 350 000 руб.
Как получить вычет на ребенка
Вычет на ребенка можно получить либо через работодателя, либо же сразу за весь период по окончании календарного года в ИФНС.
1. Для того чтобы работодатель, как налоговый агент, мог предоставлять вам вычет, необходимо подать документы на каждого ребенка:
- заявление о предоставлении вычета в свободной форме;
- копию свидетельства о рождении ребенка (если он несовершеннолетний);
- копию справки из образовательного учреждения (для ребенка до 24 лет, обучающегося по очной форме);
- копию документа, подтверждающего инвалидность ребенка (если он инвалид);
- копию решения суда об усыновлении или решения об установлении опеки (попечительства) – если физлицо усыновитель/опекун/попечитель;
- копия документа, подтверждающего статус единственного родителя (если физлицо является единственным родителем и претендует на удвоенный вычет);
- заявление одного из родителей об отказе в получении вычета и справка 2-НДФЛ с его места работы (если один из родителей претендует на удвоенный вычет).
Причем заметьте, что при подаче документов работодатель не может отказать своему работнику в предоставлении вычета – это является одним из законных способов (п. 3 ст. 218 НК РФ).
2. Для получения вычета через ИФНС необходимо, кроме вышеперечисленных документов, также подать декларацию по форме 3-НДФЛ. Документы можно подавать либо электронно через личный кабинет налогоплательщика, либо в бумажной версии. Документы в ИФНС подаются всегда по окончании налогового периода – календарного года и вычет предоставляется сразу за год или за предшествующие 3 года.
Получение вычета при смене работы
В феврале 2019г. у Романова И.И. родилась дочь. С января по июль 2019г. он работал в ООО «ЮГ», а в августе 2019г. устроился на другое место в ООО «Звезда».
По первому месту работы вычет на ребенка ему не предоставлялся. Для того чтобы получить вычет по второму месту работы, ему нужно предоставить справку 2-НДФЛ из ООО «ЮГ», подтверждающую отсутствие получения вычетов, а также заявление на вычет и копию свидетельства о рождении ребенка. Соответственно, с августа 2019 г. сотрудник может получать ежемесячный вычет в организации ООО «Звезда», а за период с февраля по июль 2019 г. с учетом лимита дохода в 350 000 руб. получить вычет в ИФНС по окончании 2019 г.
Также не стоит забывать, что новому работодателю при предоставлении вычетов важно учитывать получение вычетов и лимит дохода сотрудника в справке 2-НДФЛ с предыдущего места работы. Это позволит избежать ошибок и всевозможных перерасчетов.
Прекращение предоставления вычета
Обоснования окончания предоставления вычета отражены кратко в таблице 1.
| Превышение дохода физлица установленного порога 350 000 руб. | Месяц, в котором доход физлица превысил лимит |
| Наступление совершеннолетия ребенка | С января года, следующего за годом, в котором ребенку исполнилось 18 лет |
| Учащемуся очной формы обучения исполнилось 24 года при условии, что до конца года ребенок не прекратил обучение | С января года, следующего за годом, в котором ребенку исполнилось 24 года |
| Учащемуся очной формы обучения исполнилось 24 года (либо до достижения 24 лет) при условии, что до конца года ребенок прекратил свое обучение | Месяц, следующий за месяцем, в котором прекращено обучение |

Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
Источник: gendalf.ru
Как получить налоговый вычет на детей: порядок предоставления, сумма, необходимые документы

В России у граждан имеются разнообразные права и льготы. Например, при заключении некоторых сделок и во время тех или иных трат люди могут претендовать на так называемый налоговый вычет. Далее мы поговорим об этом бонусе. Что это такое? Как получить налоговый вычет на детей?
Можно ли вообще на него рассчитывать? Сколько ждать оказания услуги и куда обращаться с ходатайством установленной формы? Ответы на все это и не только обязательно будут представлены ниже. При своевременной подготовке никаких реальных затруднений быть не должно. Особенно если учесть все законодательные нюансы в области возврата денег населению от налоговых служб.

Определение вычетов
Что такое налоговый вычет? Для начала необходимо знать, на что соглашается гражданин.
Упомянутая услуга — это процесс возврата денег за отдельные категории расходов в счет уплаченного подоходного налога. На вычет могут претендовать только граждане РФ. Иностранцам такой бонус не предлагается.
Подобный образом граждане могут вернуть 13 % от сделки или расходов, но с некоторыми ограничениями. О них поговорим позже.
Стоит сразу обратить внимание на то, что граждане имеют право на возврат денег:
- за себя;
- за родителя;
- за несовершеннолетних детей;
- за братьев и сестер (за их лечение или обучение).
Рассмотрим ситуацию с возвратом денег за детей. Что необходимо знать об этой операции?
Типы вычетов
Как получить налоговый вычет на детей? Однозначного ответа нет и быть не может. Дело все в том, что законодательство РФ предусматривает несколько видов возврата средств «за детей».

- стандартный налоговый вычет;
- имущественный возврат средств;
- за лечение несовершеннолетних детей;
- за учебу ребенка, не достигшего совершеннолетия.
Обо всех этих вариантах мы поговорим далее. Подача заявлений для реализации поставленной задачи будет сходна в перечисленных ситуациях. Существенная разница заметна между стандартным возвратом и иными вычетами «на ребенка».
Основные условия получения услуги
Как получить налоговый вычет на детей? Как мы уже говорили, только граждане РФ могут претендовать на соответствующие услуги. Более того, им придется соответствовать установленным требованиям.
Среди таковых выделяют:
- наличие официального места работы и постоянного дохода;
- уплату подоходного налога в размере 13 % (ни больше, ни меньше);
- наличие гражданства РФ;
- возраст более 18 лет;
- совершение тех или иных сделок от имени заявителя и за счет его денег;
- наличие прописки в регионе, где происходит получение услуги.
Соответственно, если заявитель не имеет постоянного дохода или он не облагается 13 % подоходным налогом, право на возврат упраздняется.
Важно: требовать деньги можно в году, следующим за теми или иными тратами. Граждане имеют право обратиться за средствами в течение 3 лет с момента совершения различных сделок. Исключение составляет стандартный налоговый возврат.

Нюансы операций
Может ли ребенок получить налоговый вычет? Нет, зато это имеют право сделать его законные представители. Исключение составляют ситуации, где несовершеннолетний получил эмансипацию. Тогда он фактически признается полностью дееспособным и приобретает все «взрослые» гражданские права и обязанности.
Налоговый вычет на детей получают оба родителя? Нет. Обычно заявителем по конкретному возврату выступает либо мама ребенка, либо его отец. К примеру, папа запрашивает вычет за лечение, а мать — за учебу.
Стандартный возврат
Первый тип возврата — это стандартный налоговый вычет на ребенка. Он предусматривает снижение базы налогообложения при подсчете НДФЛ с зарплаты человека. Оформляется подобный «возврат» у работодателя.
- Сформировать пакет документов, необходимый для воплощения задумки в жизнь.
- Обратиться с ходатайством к своему работодателю.
- Дождаться ответа от начальства.
Вот суммы вычетов, предусматриваемые законодательством РФ в виде стандартных возвратов за детей:
- 1 400 рублей — за 1 или 2 детей;
- 3 000 рублей — при наличии 3 и более несовершеннолетних;
- 6 000 рублей — дети-инвалиды до 18 лет или инвалиды 1-2 групп до 24 лет, которые являются студентами «очки»/учатся в ординатуре/аспирантуре/интернатуре и при этом воспитываются опекунами или приемными родителями;
- 12 000 рублей — инвалиды до совершеннолетия, дети до 24 лет (студенты очных отделений, аспирантур, интернатур, ординатур), воспитываемые родными родителями.
Важно: возврат предоставляется только при условии, что годовой доход не превышает 350 тысяч рублей.

Документы для стандартного возврата
Как получить налоговый вычет на ребенка-инвалида? А на здорового малыша? Если речь идет о стандартном возврате, заявителю пригодятся такие справки:
- свидетельства о рождении детей;
- заявление;
- паспорт;
- СНИЛС;
- выписка о том, что второй родитель не получает вычеты и согласен с отказом от соответствующих прав.
В отдельных случаях от работника просят:
- справки об инвалидности детей;
- документы об усыновлении;
- справки об обучении детей в вузах.
Это самый простой вариант развития событий. Получить вычет на детей через налоговую намного труднее. Особенно если не подготавливаться к этой операции.
За лечение
Начнем с социального возврата за медицинские услуги. Они не могут превышать 120 тысяч рублей в общей сложности. Деньги переводятся на карту заявителя в счет уплаченного НДФЛ.
Граждане могут требовать денежные средства за:
- покупку лекарств и медицинских реабилитационных приспособлений;
- лечение зубов;
- прочие медицинские услуги.
Важно: ограничение в 120 000 рублей не распространяется на дорогостоящее лечение. В данном случае человек сможет вернуть ровно 13 % от понесенных расходов.
Как получить налоговый вычет на детей за их лечение? Алгоритм действий будет следующим:
- Осуществить подготовку бумаг, запрашиваемых налоговыми. Их перечень меняется в зависимости от ситуации.
- Обратиться с ходатайством на возврат денег в налоговую.
- Дождаться ответа от ФНС РФ относительно предоставления вычета. Ходатайство рассматривается порядка 2 месяцев.
- Получить средства на указанный в заявлении счет. Эта операция отнимает около 1,5 месяцев.
Как показывает практика, основные затруднения возникают при подготовке документов для реализации поставленной задачи. Далее рассмотрим справки, которые могут пригодиться заявителю.
Пакет справок для возврата за медицинские услуги
Как получить налоговый вычет за лечение ребенка? Для этого потребуются следующие выписки:
- ходатайство;
- договор на оказание медицинских услуг;
- лицензия медицинского учреждения;
- аккредитация врача (в исключительных случаях);
- чеки, подтверждающие расходы;
- рецепты на те или иные медикаменты;
- удостоверение личности заявителя;
- свидетельства о рождении детей, за чье лечение осуществляется возврат денег.
Дополнительно придется принести справки о доходах и налоговую декларацию по форме 3-НДФЛ. Эти бумаги нужны при запросе любого вычета, поэтому далее упоминать их не будем.

Важно: в отдельных случаях могут потребоваться свидетельства о браках/разводах и справки об усыновлении.
Учеба ребенка
Как получить налоговый вычет за обучение ребенка? Алгоритм действий будет точно таким же, как и в случае с лечением.
Разница заключается в том, что за каждого ребенка в виде вычета нельзя получать более 50 000 руб. в общей сложности. В год сумма возврата не может превышать 6 500 рублей.
Родители могут требовать возврат в счет уплаченных налогов, если:
- дети обучаются на очной форме;
- совершеннолетним нет 24 лет;
- дети-студенты не имеют официального места трудоустройства;
- договор с вузом на образовательные услуги заключен с родителем ребенка.
В остальных случаях изучаемая операция невозможна. Как получить налоговый вычет за учебу ребенка? Для этого необходимо подготовить:
- договор с вузом;
- справки об обучении ребенка;
- свидетельства о рождении детей;
- удостоверения личностей родителя-заявителя и совершеннолетнего ребенка-студента;
- квитанции, подтверждающие факт оплаты обучения родителем;
- лицензию вуза;
- аккредитацию специальности.
Вот и все. Никаких затруднений быть не должно. Главное, приносить все перечисленные документы в сочетании «оригинал + копия».
За имущество
Есть еще один вариант развития событий. Речь идет об имущественном вычете. Он предоставляется с суммы не более 2 000 000 рублей при обычной покупке недвижимости и с 3 000 000 при ипотечном кредитовании. В общей сложности нельзя получить больше 13 % от суммы сделки (260 000 рублей и 390 000 соответственно).
Требовать вычет родители могут до тех пор, пока установленные лимиты не будут исчерпаны. При этом стоит помнить, что:
- родитель имеет право на требование вычета за покупку недвижимости в полную собственность ребенка;
- подобное деяние никак не отражается на праве несовершеннолетнего на имущественные возвраты в будущем;
- законный представитель несовершеннолетнего может оформить возврат за покупку недвижимости в долевую собственность.

Чтобы получить имущественный налоговый вычет за ребенка, родителю потребуется:
- соглашение о покупке недвижимости (или ипотечный договор);
- справки, подтверждающие факт внесения денег за операцию;
- свидетельства о рождении/усыновлении ребенка-собственника;
- выписки ЕГРН на приобретенную недвижимость;
- паспорт гражданина РФ (заявителя);
- свидетельство о браке (при наличии).
Важно: муж и жена могут сами решить, как им распределять налоговый вычет между собой, особенно если речь идет о возврате средств за ребенка.
Куда направлять ходатайство
Стандартные детские вычеты по НДФЛ в 2023 году
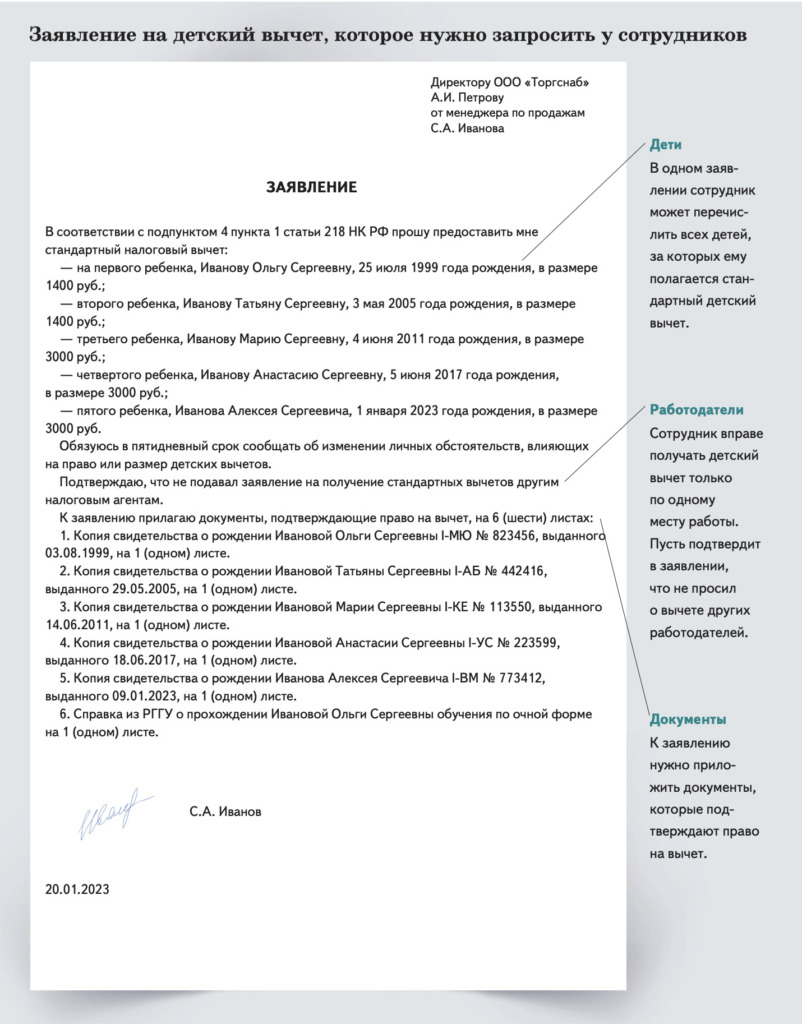
В 2023 году право на детский вычет по НДФЛ или вычет с подоходного налога на детей имеет родитель, в том числе приемный, супруг (супруга) родителя, усыновитель, опекун, попечитель, на обеспечении которых находится ребенок. Вычет предоставляется на каждого ребенка в возрасте до 18 лет либо учащегося по очной форме обучения в возрасте до 24 лет – студента, аспиранта, ординатора, интерна, курсанта (пп. 4 п. 1 ст. 218 НК РФ).
Размеры вычетов по НДФЛ на детей в 2023 году
Таблица: вычеты на детей в 2023 году
| Первый ребенок | Возраст до 18 лет или учащийся очной формы обучения, аспирант, ординатор, интерн, студент, курсант в возрасте до 24 лет | 1 400 | |
| Второй ребенок | 1 400 | ||
| Третий и каждый последующий ребенок | 3 000 | ||
| Ребенок-инвалид | Возраст до 18 лет | 12 000 | 6 000 |
| Ребенок-инвалид I или II группы | Учащийся очной формы обучения, аспирант, ординатор, интерн, студент в возрасте до 24 лет | ||
Если в семье, к примеру, двое несовершеннолетних детей, родитель может получить детский вычет в размере 2800 руб. (1400 руб. + 1400 руб.). То есть при подсчете подоходного налога работника с 2 детьми вычеты, предоставляемые на каждого ребенка, суммируются.
Пример детских вычетов по НДФЛ: дети от разных браков
- для Петрова М. – 5 800 руб. (1 400 руб. + 1 400 руб. + 3 000 руб.);
- для Сидоровой Г. – 1 400 руб.
Лимит дохода для получения вычета в 2023 году
Детский вычет по НДФЛ в 2023 году предоставляется работнику до тех пор, пока его доход с начала 2023 года не достигнет 350 000 руб. С месяца, в котором доход работника превысит указанную сумму, вычет на ребенка не предоставляется.
Вычет НДФЛ на детей в 2023 году: документы
Вычет на ребенка, если родители в разводе
Прекращение предоставления «детского» вычета
Переставайте давать вычет, когда наступает одно из условий:
- Предыдущая запись
- Следующая запись
Источник: buhguru.com