
Компании, работающие с НДС, всегда пользуются спросом на рынке. Поэтому если вы хотите выходить на новый уровень в бизнесе, вам рано или поздно придется переходить на традиционную систему налогообложения. Мы подготовили обзор практики и теории, которая понадобится для новичков в области НДС. Расскажем об особенностях налогового и бухгалтерского учета, осветим типичные ошибки, подготовим к сдаче отчетности и формированию электронных счет-фактур.
Налогу на добавленную стоимость посвящена отдельная 21 глава НК РФ, а нагляднее всего сущность налога раскрывает формула его расчета:
НДС к уплате = Исходящий НДС − Входящий НДС + Восстановленный НДС
Получается, что налогоплательщик должен заплатить в бюджет только налог с разницы между доходами и расходами. Потому что НДС, входящий в стоимость расходов, уже заплатили его поставщики.
Налоговой базой для расчета исходящего НДС являются не только доходы от реализованных товаров, работ или услуг, а также стоимость безвозмездно переданного имущества и объекта строительно-монтажных работ. «Импортным» НДС облагаются ввозимые на территорию РФ товары.
Выгоды лизинга: возмещение НДС
В бухгалтерском учете бухгалтеру понадобятся следующие проводки, чтобы отразить Исходящий НДС.
- Дт 62 Кт 90 — отражена выручка от реализации товаров, работу, услуг или имущества, при этом подтверждающими документами будут товарная накладная (акт) или УПД для клиента-юрлица или чек для покупателя в рознице;
- Дт 90 Кт 68 — начислен НДС. В этот момент клиенту выставляется счет-фактура, формируется запись в книге продаж, а розничный покупатель в чеке видит строчку «в т.ч. НДС».
- Дт 10 Кт 60 — по накладной оприходованы материалы поставщиков для производства товара;
- Дт 19 Кт 60 — выделен НДС к вычету по полученной счет-фактуре от поставщика;
- Дт 68 Кт 19 — сумма, предъявленная к вычету записывается в книгу покупок.
- Дт 19 Кт 68 — восстановлен НДС, ранее принятый к вычету;
- Дт 91.2 Кт 19 — в прочие расходы списана восстановленная сумма НДС.
Рекомендуем с первых дней работы сразу наладить учет НДС, чтобы не переживать за результаты камеральных и выездных налоговых проверок. В любой момент можно провести аудит операций, участвующих в начислении НДС, и поставить бухучет на ровные рельсы.
Из формулы расчета НДС становится понятно, что уменьшить налог к уплате можно тремя способами.
- За счет уменьшения доходов. Такой способ развивающийся бизнес за вариант не может рассматривать.
- За счет применения льготных налоговых ставок. Но их действие распространяется далеко не на весь товар и не на все операции. Ставка 0% подходит для экспортируемых товаров. 10% облагается реализация продовольственной продукции и товаров, изделий для детей, периодических печатных изданий, книг, медицинских товаров.
- За счет увеличения входящего НДС.
«Бумажный НДС» — это схема ухода от налога, когда компания в цепочке взаимоотношений использует фиктивные сделки с фирмами-однодневками. Хотя в реальности она не получала товары или услуги, мнимая операция отражается в документах, увеличивая «входящий» НДС и, соответственно, снижая итоговую сумму налога к уплате.
Как изменится порядок возмещения НДС с 2023 года
За этим пристально следит налоговая служба, и выявляет так называемые разрывы в НДС-цепочках. Для упрощения отслеживания операций НДС- отчетность сдается только в электронном формате, а ФНС использует программный комплекс АСК НДС-2, который с каждым годом продолжают совершенствовать.
Не отчаивайтесь, если считаете, что в вашей ситуации не существует законных способов оптимизировать НДС, СберРешения знают, как вас спасти — проанализируем деятельность, составим план действий, дадим рекомендации и поможем воплотить их в работе.
Особенности отчетности
Отчитываться перед налоговыми органами за НДС к уплате и к возврату необходимо ежеквартально, отправляя в электронном виде декларацию, включающую книги покупок и продаж. Независимо от того были ли в отчетном периоде операции облагаемые НДС, отчитаться всё равно придется. Будьте внимательны, обновление формы налоговой декларации произойдет с 3 квартала 2021 года.
К заполнению декларации следует относиться очень ответственно. С июля 2021 года появилось много причин, по которым отправленный документ посчитают не предоставленным если:
- использовалась электронная подпись неуполномоченного, дисквалифицированного или умершего лица;
- использовалась подпись лица, о котором есть отметка о недостоверности сведений или по данным ЕГРЮЛ оно прекратило существование;
- обнаружится нарушение контрольных соотношений.
По итогам камеральной проверки у налогового инспектора могут возникнуть вопросы, на которые вы обязаны дать пояснения также в электронном формате.
Чтобы быть уверенными в сделках и контрагентах, используйте абонентское юридическое обслуживание от СберРешений.
Электронные формы счет-фактур
Качество декларации зависит от достоверности первичных документов: счет-фактура, товарная накладная, УПД, договоры, акты выполненных работ, счета и т.п.
Хотите вернуть НДС из бюджета? Учитесь заполнять счет-фактуры и проверять их за поставщиками. При отсутствии хотя бы одного реквизита добиться признания вычета можно будет только в судебном порядке.
Между тем бумажные оригиналы постепенно уступают дорогу электронной версии счета-фактуры. Она является самостоятельным документом, имеющим юридическую силу. Выставление и получение документов происходит через ТКС в рамках электронного документооборота между продавцом и покупателем. Такой обмен не только экологичен, но и удобен для удаленной работы бухгалтерии.
Выставление и получение электронных счет-фактур стало общедоступным с мая 2012 года. СберРешения помогают своим клиентам внедрять ЭДО и ускорять работу внутренних служб организации и общение с контрагентами.
Не требуется собирать подписи и ждать курьера, чтобы отправить документы клиенту. Достаточно заполнить утвержденную форму, подписать счет-фактуру квалифицированной ЭП уполномоченного лица и отправить через оператора ЭДО. В ответ придет подписанное электронной подписью извещение о получении от покупателя. Подобным способом формируются исправительные и корректирующие документы.
Типичные ошибки в работе на НДС
При применении косвенного налога на доходы возникают два рода ошибок: связанные с заполнением налоговых деклараций и связанные с неверным учетом операций и сделок.
- Ни одна онлайн-бухгалтерия не проверит правильность отражения кода вида операции.
- В книге покупок сумма полученных счет-фактур должна быть отражена полностью. Даже если налогоплательщик заявляет вычет лишь в части НДС.
- Даты и номера счета-фактуры должны совпадать у всех участников сделки.
- В разделах 8 и 9 суммы записываются с копейками, а в разделе 3 показатели округляются по правилам математики до целого рубля. Таким образом, расхождения могут быть, но только пределах 1 рубля.
- Ошибки при возврате товаров и исправление журналов счет-фактур.
Также в учете очень часто встречается забывчивость при восстановлении авансового НДС, который ранее был принят к вычету.
При обнаружении ошибок в заполнении или признании сделки фиктивной, налоговая служба откажет в вычетах по НДС, и придется его доплатить в бюджет.
Отдельный блок ошибок вызван несоблюдением сроков. Следить нужно не только за своевременностью сдачи деклараций и датой уплаты, но и сроком годности НДС-вычетов. Уменьшить НДС к уплате можно на вычеты, указанные в декларации не позднее 3-х лет с момента принятия товаров к учету.
- следить за качеством внутренних документов;
- проявлять должную осмотрительность при выборе поставщиков.
СберРешения не оставят предпринимателей в одиночку разбираться с законодательством. У нас большой опыт работы не только с российскими, но и зарубежными компаниями. Эксперты СберРешений проведут аудит, окажут услуги по налоговому и бухгалтерскому учету, подготовят и сдадут отчетность.
Источник: sber-solutions.ru
Отражение НДС к вычету в 1С 8.3
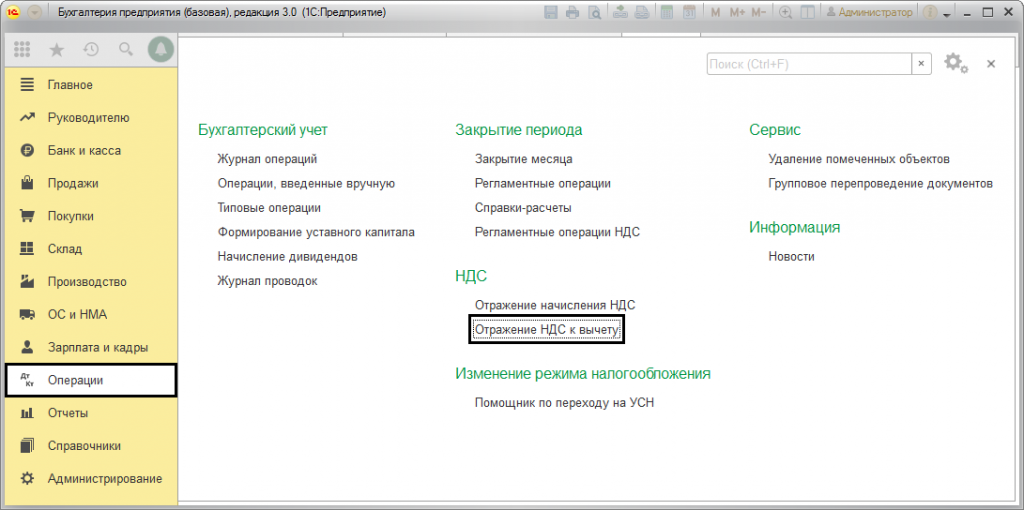
1С:Бухгалтерия предусматривает полную автоматизацию процесса учета НДС. Вместе с тем, нередко, возникает необходимость введения налога в «ручном режиме». В частности, при ведении упрощенки , или когда необходима его аннуляция, корректировка или уточнение. Именно для этого в «Операциях НДС» предусмотрена опция – «Отражение НДС к вычету». Расположение этой опции, представлено на рисунке 1.
Отображение с указанием документа расчета
В случае необходимости корректировки налоговой позиции, действует следующий алгоритм. Создается новая форма документа, заполняются все необходимые реквизиты, в том числе указывается расчетный документ с поставщиком, который предъявлялся раньше.
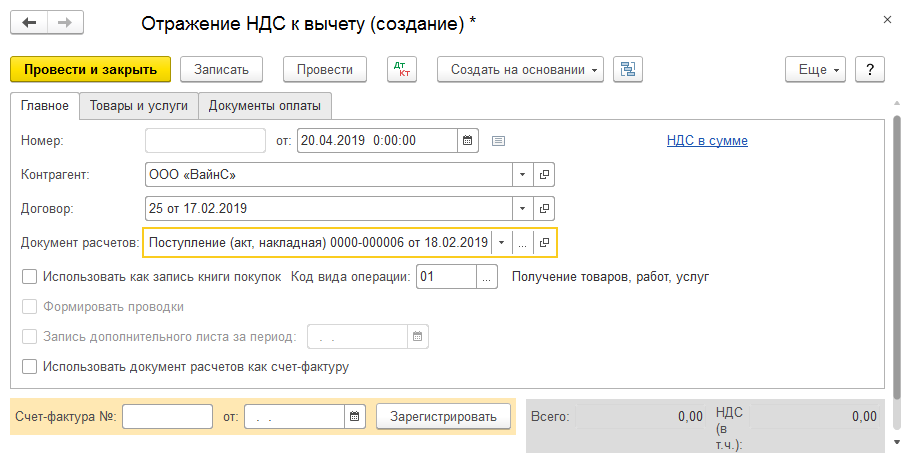
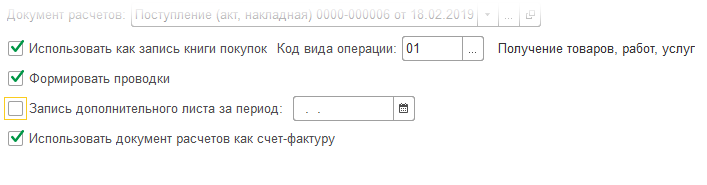
- В случае, если позиция «Использовать как запись книги покупок» не будет выбрана, то налог отразиться в позиции «к вычету», аналогично поступающим документам. В такой ситуации, чтобы книга покупок содержала соответствующую запись, необходимо дополнительное введение документа форматирования.
- Выбор второй опции приведет к формированию проводки по процессу зачисления налога.
- Если выбирается позиция записи дополнительного листа, тогда запись проводки документа отразиться в дополнительном листе за указанный пользователем период.
- Выбор четвертой опции приведет к отражению расчетного документа в учете.
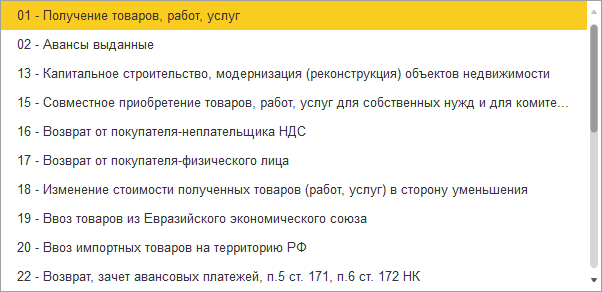
Эта опция выбирается в случае необходимости корректировки движения расчетных документов. Необходимо обращать внимание на позицию «Код операции», поскольку значение необходимо выбирать самостоятельно из предлагаемого списка.
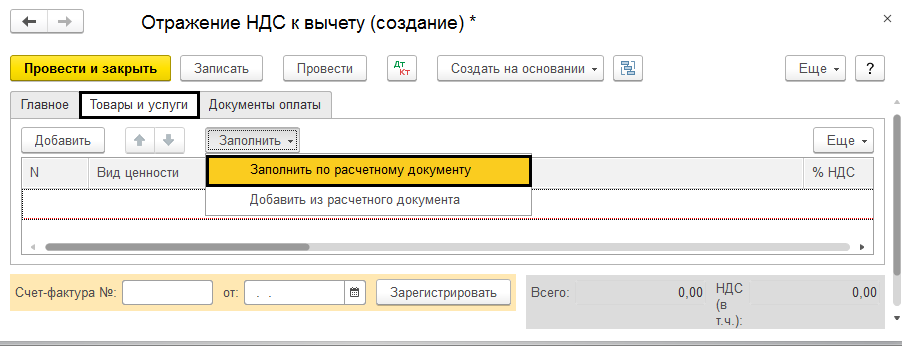
Осуществляем переход во вкладку «Товары и услуги». Нажимаем позицию «Заполнить» и выбираем необходимую команду.
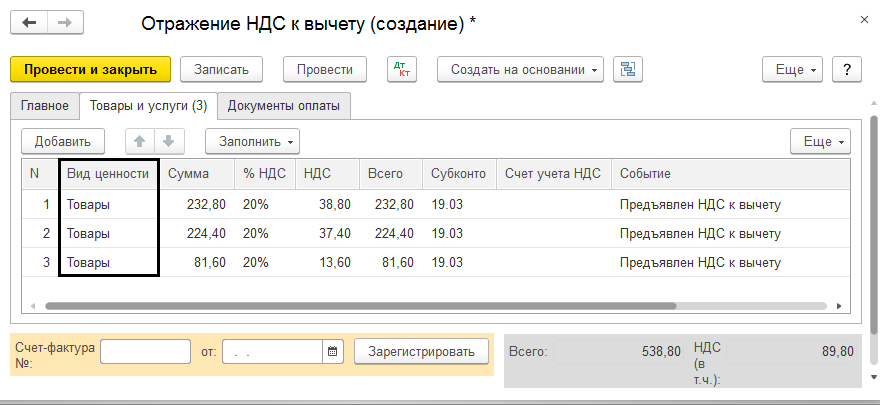
Перечень ценностей будет заполняться автоматически из соответствующего начального документа, где в графе «Вид ценности» отмечается не детализированный вид материальных ценностей. Этого действия вполне хватает для фиксации в книгах покупки.
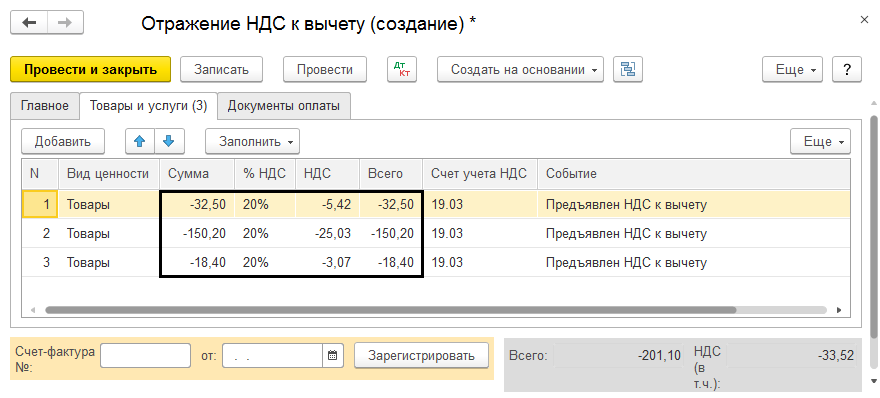
После заполнения табличной части, вносится корректировочная сумма со знаком «+» или «-». Для изменения налоговой ставки заполняется несколько строк. В первой – сторнирующая. Во второй – указывается новая ставка и сумма. В случае корректировки счет-фактура в основание не вводится.
Отображение, в случае отсутствия расчетного документа
В случае отсутствия документа расчета, нет необходимости его указывать, поэтому и четвертая опция (галочка) не выбирается. В этой ситуации нет необходимости заполнять подраздел — «Документ расчетов».
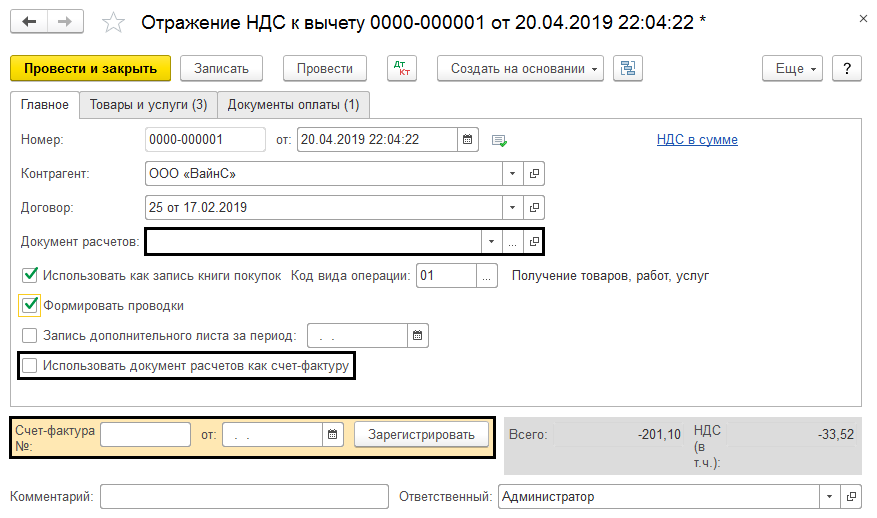
Счет-фактура вводится на основании в ходе отражения налога к вычету, например при отсутствии первичной документации поступления.
В позиции — «Товары и услуги», в самостоятельном режиме, вводятся все необходимые данные.
В случае выбора четвертой опции, относительно использования документа как счет-фактуры, вместо номенклатур, необходимо отмечать виды ценностей. В противном случае придется каждую конкретизировать, указывая цены, ставки налога и его учетный счет. Оплату можно отображать в книге покупок указав на разделе «Документы оплаты».
Отчет о движении документа
Рассмотрим виды проводок, появившихся в результате проведения корректировочного документа.
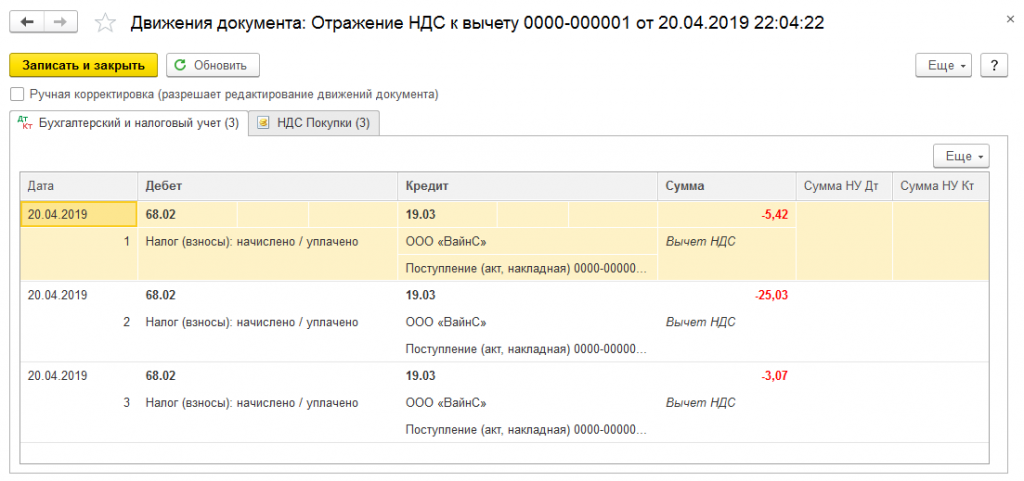
В результате, после отражения корректировки, можно увидеть все проводки, сформированные программой. Кроме того, заполнены поля в регистре накопления «НДС покупки».
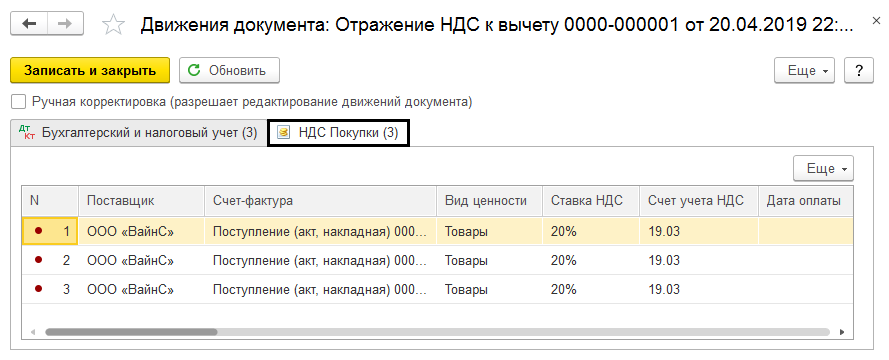
Если опция «Формировать проводки» не выбрана, то программа заполнит поля лишь в накопительном регистре.
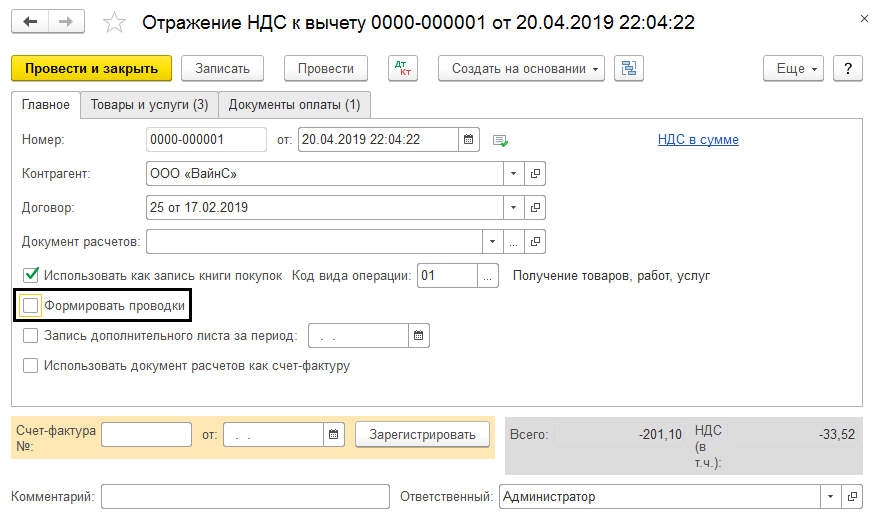
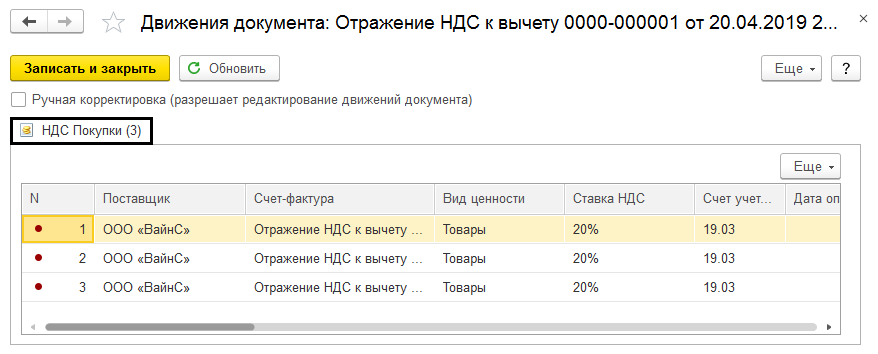
Таким образом, система дает возможность внесения изменений сумм налога в «ручную». Вместе с тем, каждое изменение вносится в отчетность.
Анализ учета по НДС
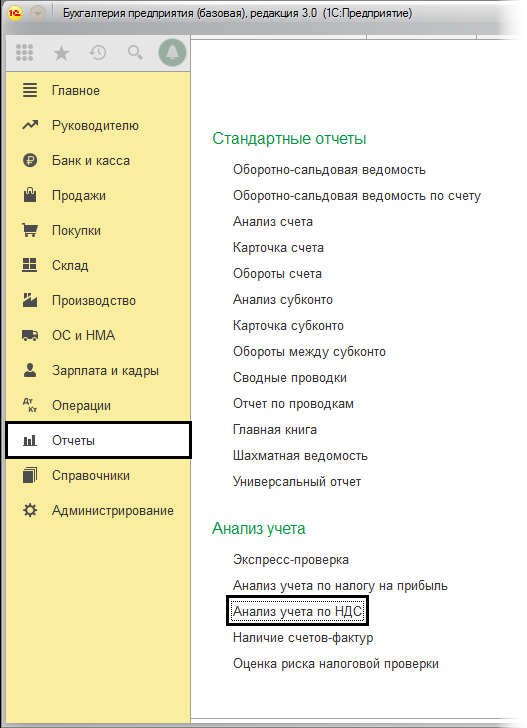
Для этого необходимо зайти в раздел — «Отчетность-Анализ учета-Анализ учета по НДС».
Как видно из рисунка, каждое изменение отражается в этом отчете.
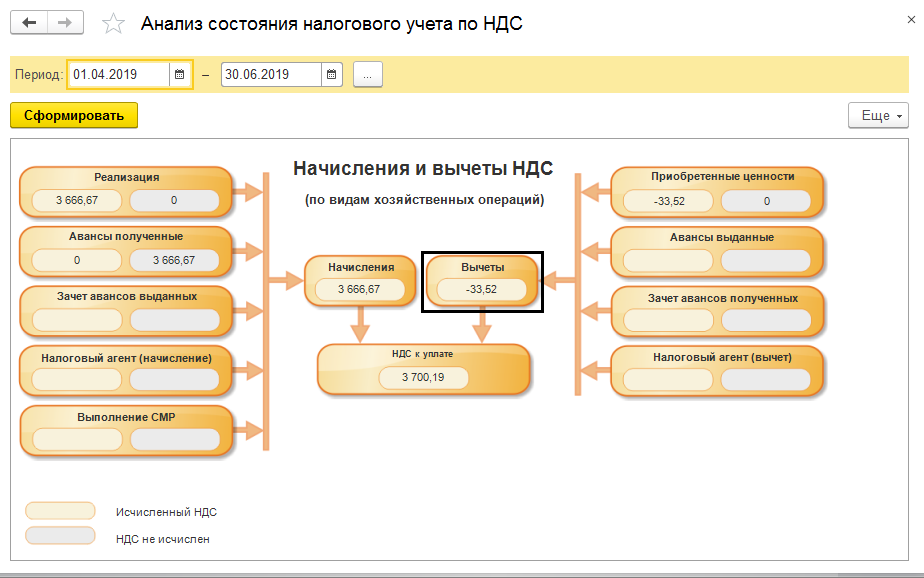
«1С: Бухгалтерия» позволяет регулировать суммы НДС вручную при помощи документа «Отображение НДС к вычету».
Умело оперируя этим документом, используя необходимую возможность и настройку, пользователь может вносить все необходимые корректировки в учетные данные. В результате работы программы, будут формироваться нужные проводки, и вся необходимая информация будет корректно отображаться.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Источник: www.1cbit.ru