
При продаже кредитных продуктов заёмщикам предлагают застраховаться. Иногда менеджеры оформляют страховой полис без уведомления кредитополучателя, люди узнают о незапланированном приобретении после заключения соглашения о сотрудничестве с займодателем.
Требуется ли услуга на самом деле? Не всегда решение добровольное, иногда есть случаи, когда отменить не выйдет. Нет надобности отчаиваться: существует возможность реального возврата денег, затраченных на оплату страховых услуг. Удобно использовать калькулятор кредита ещё перед оформлением сделки.
Что из себя представляет страховка по займу?
Страховой договор, дополняющий предоставление финансовой помощи, не страхует заёмщика от несчастных случаев, потери способности работать и прочего. Это гарантия получения финучреждением суммы выданных взаймы денег.
Если страховой документ подписан, то кредитор возвратит средства даже при:
- Потере рабочего места либо трудоспособности заёмщика;
- Лишении имущества кредитополучателем из-за форс-мажорных обстоятельств;
- Смерти клиента.
Кредитору удастся забрать свои деньги, если у займополучателя не будет возможности рассчитываться по долговым обязательствам. Возмещение банку сделает компания-страховщик. Средства выплачиваются кредитодателю до полного закрытия долга или в период, пока заёмщик не платит из-за финансовых трудностей.
Что будет если отказаться от страховки по кредиту? #страховка #кредиты
Обязан или по доброй воле?

Не всегда займополучатель вправе обойтись без услуги, какую навязали, настаивать на возвращении денег. Определённые условия (залоговые кредиты) предполагают безоговорочное заключение страхового соглашения.
Взнос нельзя возвратить при:
- Автозайме (удобно делать расчёт на калькуляторе). Автомобили страхуются согласно КАСКО. Залогом банковское финучреждение защищено от форс-мажоров;
- Приобретении жилплощади в кредит. Страхование недвижимости — непременный атрибут ипотеки, предоставления ссуды под обеспечение приобретаемым имуществом (тоже есть калькулятор для подсчёта общей переплаты);
- Медстраховании иностранцев, россиян за границами государства;
- Страховании автогражданской ответственности в границах межнациональных обязательств.
Страховку возможно считать навязанной, когда человек становится обладателем потребительского займа. Прочие виды допуслуг, сопровождающие подписание кредитного договора, тоже необязательные.
Как сделать возврат страховки по кредиту?

Банк действует по закону, страхуя клиентов. Вспомогательная опция предлагается клиенту при заключении кредитного соглашения. Без необязательных полисов займополучатель вправе обойтись. При нежелании приобретать обязательную страховку в заёмных деньгах откажут. Пример: наличие страховки для приобретаемого имущества оговаривается ст.
Возврат Страховки по кредиту. Успей за 14 дней! А страховая компания вернет за 10 дней! #shorts
935 российского ГК, ст. 31ФЗ «Об ипотеке». Кредитодатель вправе требовать от займополучателя обязательное страхование покупки.
Возможен возврат страховых затрат по картам, наличным, товарным займам. Предполагается:
- Страхование жизни кредитополучателя (смертный/несчастный случай, инвалидность);
- Полис на случай сокращения штатной единицы, ликвидации фирмы-работодателя;
- Титульное страхование;
- Защита от форс-мажорных экономических ситуаций;
- Страхование имущества, уже имеющегося во владении заёмщика.
Как вернуть страховку по кредиту: самостоятельно либо с юридической помощью?
Действия возможны самостоятельные(при отсутствии определённого срока давности): 2 недели без помощи юриста. Если со дня подписания документа минуло свыше 5 суток, то ситуация усложнится. Раз финучреждение отказывает клиенту, предпочтительнее прибегнуть к юридической помощи.
«Период охлаждения» при кредитовании
С 1 января 2018 года он длится максимум 14 дней. В данное время у заёмщика есть законное право отказаться от страховой услуги, получить денежные средства обратно. За две недели с даты заключения соглашения удастся возвратить финансы, направленные на оплату добровольных полисов. Стоит обратить внимание: в «период охлаждения» провести возврат проще, позже — почти нереально.
Решается вопрос относительно возмещения с компанией-страховщиком. Кредитор как партнёр может предложить человеку подписать страховой договор, но за отказом обращаются в филиал СК.
Нюансы закона о возмещении страховых затрат в «период охлаждения»
Лояльность не актуальна по отношению к коллективным договорам. Правила действительны при подписании физлицом соглашения с СК. Финструктуры начали реализовывать вспомогательные услуги в пределах колдоговора, а это под правило о возврате денежных средств за две недели не подходит. По факту страхует банк, займополучатель сотрудничает с ним.
Возмещения страховых затрат по колдоговорам в период охлаждения нет. Это практикует ПАО ВТБ. Судя по отзывам пользователей в сети, вернуть страховку по кредиту Ренессанс кредит отказывается вообще. Что практикует Альфа, ОТП, Совкомбанк, Русский стандарт, Тинькофф, Восточный экспресс, уточняется в телефонном режиме с представителями контакт-центров клиентской поддержки.
Пошаговая инструкция возмещения страховых затрат после получения займа в течение 2 недель:
- Написать заявление на исключение из состава участников программы необязательного страхования (определённой формы нет). Нередко СК не придираются к заполнению заявки по собственным правилам, но предпочтительнее заполнять форму в присутствии работника организации.
- Передать заявление на возврат страховки по кредиту, сопутствующую документацию лично в СК либо заказным письмом по Почте России. Заявка пишется в двух экземплярах. Представитель СК поставит на запросе отметку о приёме. Образец заявления есть в сети. Вписываются реквизиты для перечисления заёмщику денег.
Какой пакет документов подаётся на рассмотрение СК:
- Паспорт;
- Страховой договор;
- Чек, демонстрирующий принятие услуг страхования;
- Реквизиты.
Средства поступят в распоряжение заявителя за 10 суток после приёма документации СК. Деньги перечисляются на счёт клиента по записанным в заявке реквизитам. Через 10 дней, если возврат сделан не был, кредитополучатель вправе обратиться в суд, дабы расторгнуть договор страхования, возвратить деньги. Нужно приложить экземпляр заявления с отметкой о приёме документации.
Отказ от услуг страхования после завершения «периода охлаждения»
Страховать залоговое имущество кредитор будет обязан. Обходится без сотрудничества с конкретным страховщиком. Займополучателю даётся право личного выбора СК, после подписания договора документ предоставляется кредитодателю. На практике дело с потребительскими кредитами обстоит иначе, нередко соглашения подписываются с определённой СК. У некоторых учреждений есть свои страховые фирмы (пример — Сбербанк).
Каждая СК выдвигает свои условия касательно возврата и пересчёта возмещения. Иногда на сайте размещён калькулятор, человек, воспользовавшись им, будет иметь примерное представление о затратах и выгодах. Получить деньги после завершения «периода охлаждения» можно в случае, если это описано в документе.
Иногда даётся возможность возвратить остаток премии СК при отсутствии рисков (пример: застрахованный умер из-за обстоятельств, не предусмотренных договорными условиями).
Тогда в СК помимо заявления подаются:
- Копия гражданского паспорта застрахованного человека;
- Свидетельство о смерти;
- Вспомогательные бумаги (по настоянию СК).
После обработки заявки пересчитывается сумма вознаграждения, за 15 дней ожидается возвращение страховки. Если договорными условиями не оговорен возврат премии СК, то без судебных тяжб не обойтись. Но шансов выиграть дело мало. Избежать попадания в затруднительную ситуацию может помочь изучение документации перед согласием на сотрудничество.
До суда нанесите визит кредитору. Некоторые финорганизации предоставляют возможность отказаться от допуслуг в срок от 2 недель. Это практикуется в Хоум Кредите, месяц выделяет Сбербанк. Правило работает в ВТБ24, но по соглашениям, оформленным до 1 февраля 2017-го.
Не все кредитодатели равны в требованиях. Если отослать банку претензию, то почти в 100% случаев получится отказной. Основание — подписание документа самим гражданином. Если человек намерен бороться за права, то следует обращаться в суд. Правозащитникам придётся нелегко: это самостоятельная выплата человека, он согласился на услугу, оплатил таковую.
Компенсация при досрочном погашении
Полис оформляется на весь срок выплаты долга. Если человек расплачивается досрочно полностью, то он вправе вернуть часть оплаты за страховые услуги. Пример: сделка оформлялась на 24 месяца, оплата страховки обошлась в 40 тысяч рублей. Выплатив долг за 12 месяцев, кредитополучатель больше в услугах СК не нуждается. Возвратится заёмщику часть — 20 тысяч рублей.

Важная информация: сначала обращаются в банк. Заявление относительно возмещения подаётся при заявке на досрочное погашение долга либо после закрытия обязательств. Кредитор вправе направить заявителя к представителям СК.
Когда заёмщик погасил задолженность раньше оговоренного договорными условиями времени, страховка работает, если другого положения нет в договоре. Это означает: при наступлении страхового случая после закрытия долговых обязательств застрахованному положена компенсация.
При желании возвратить остаток премии нужно:
- Брать справку от кредитора о том, что долг погашен;
- Дать заявку с намерением расторгнуть отношения с СК, приложив гражданский паспорт, справку от кредитора, договор с СК, квитанцию;
- Ждать ответ (максимум 10 дней).
При позитивном решении возмещение придёт на поданные в заявке реквизиты. Если выплату сделать отказались, то придётся действовать через суд. Согласно ст. 958 российского ГК, человек может расторгнуть договор с СК при закрытии тела кредита, процентов. Поэтому отказ в выплате страховой суммы — основание для появления в суде позитивного вердикта в пользу заявителя.
Соглашаться или нет?
Страховка, предлагающаяся соискателю при оформлении потребительского либо иного займа, не всегда приводит к финансовым затратам. Не нужно сразу считать, сколько переплатишь. Она пригодится для защиты клиента при непредвиденных обстоятельствах.
Чтобы кредитор не навязал лишнего, нужно знать:
- Страховать залоговое имущество при оформлении ипотеки либо приобретении автомобиля придётся безоговорочно;
- Комплексная ипотечная страховка уменьшает ставку, это выгодно кредитополучателю. Предварительные расчёты позволит провести калькулятор, такие программы есть на сайтах организаций, кредитующих население;
- Сообщить о желании возвратить потраченное за страховку нужно в 14 дней после заключения соглашения;
- Человек может отказаться от добровольного страхования;
- Возврат страховки по потребительскому кредиту при досрочном погашении либо прочих обстоятельствах, не входящих в перечень страховых рисков, оговаривается персонально, однако никто не отменяет договорные положения;
- Хотя вознаграждение СК увеличивает сумму сделки в итоге по переплате, отсутствие страховки может повысить ставку.
Выгоду следует оценивать заранее в каждом персональном случае, быстрых выводов лучше избегать. Изучите предложение относительно того, можно ли вернуть страховку по кредиту (информация представлена в документах на сайте, можно обратиться в колл-центр), онлайн калькулятор позволит оценить собственное финансовое положение, не исключайте возможность наступления страховых случаев.
Конкретной инструкции по возврату страховки по кредиту нет. Некоторые финучреждения позволяют совершать данную операцию через собственные филиалы. Если представительства страховых компаний в населённом пункте не открыты, то заявку следует написать и направить на рассмотрение заказным письмом. Лучше это делать с уведомлением, описью, дополнительно сообщив о намерении по телефону. Так у клиента будут доказательства обращения за возмещением.
Вам также может понравиться:

Как вернуть страховку по ипотеке Сбербанка?

Где найти самое дешевле страхование ипотеки в 2023 году?

Программа страхования «Лайф» от банка ВТБ
( 11 оценок, среднее: 4,73 из 5)
Комментарии
В 2017 году я заключила кредитный договор с банком ВТБ 24, по которому мне был предоставлен кредит. Договор предусматривал оплату страховой премии. Специалист банка предупредил, что без оформления страховки мне могут отказать. Пришлось подписать заявление на включение меня в рамках страхового продукта «Финансовый резерв» по договору коллективного страхования.
Через четыре дня я обратилась в банк с заявлением об отказе от страхового продукта. Банк письмом ответил , что по условиям страхования страховая премия не подлежит возврату. С отказом я не согласилась и обратилась в суд с иском к банку ВТБ и ООО «Страховая компания ВТБ страхование», требуя признать прекращенным мое участие в программе коллективного страхования и возвратить уплаченную страховку.
Через суд я взыскала с банка страховую премию, которую кредитное учреждение отказалось вернуть добровольно. Кроме страховой премии в мою пользу были взысканы компенсация морального вреда и штраф, всего более 150 тыс.руб.. А через некоторое время, также через суд, я взыскала неустойку и опять штраф, всего в размере более 150 тыс.р. за использование банком моих средств. Вот так закончилась моя история с навязанной банком страховкой.
Анатолий :
Я взял кредит 200. Тыс.стразовка62. тыс банк навязал мне ее.так как я не знал законов! И за 2.5 года я всеголишь погасил35. Тыс как вернуть страховку при действуещем кредите?
Источник: bizneslab.com
Возврат страховки по кредиту: инструкция
Взять кредит без страховки – это очень трудная задача. Хотя страхование у нас в большинстве случаев является добровольным, сотрудники банков довольно часто говорят клиентам, что без оформления страхового полиса кредит банк просто не даст.
Винить рядовых сотрудников в этом не стоит, они всего лишь выполняют инструкции и распоряжения своих кредитных организаций. У них есть план продаж, за невыполнение которого их лишают премии, делают замечания и т.д.
В данной статье мы рассмотрим, в каких случаях можно взять кредит с оформлением навязанной добровольной страховки, а потом вернуть деньги за эту самую страховку, воспользовавшись периодом охлаждения.
Ранее я уже писал об этой возможности в статье «Отказ от страховки: новые правила», сегодня перед нами стоит задача составить пошаговое руководство: «Как вернуть деньги за страховку по кредиту».
Храни Деньги! рекомендует:
Возврат страховки по кредиту: инструкция
1 Отказ от страховки в период охлаждения. Читаем новый закон.
Прежде всего нужно знать свои права.
Указание Банка России от 20.11.2015 N 3854-У «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования» (вступило в силу с 1 июня 2016) обязывает страховщика предусмотреть условие о возврате страхователю уплаченной страховой премии в случае отказа страхователя от договора добровольного страхования в течение пяти рабочих дней со дня его заключения, при отсутствии в данном периоде событий, имеющих признаки страхового случая. Страховая может по доброй воле предусмотреть и более длительный срок, но это бывает крайне редко.
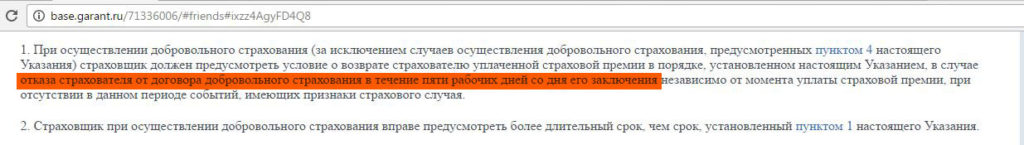
Если вы успели подать заявление, то страховая обязана вернуть деньги в течение 10 дней с момента получения заявления. Если договор страхования ещё не начал действовать к моменту подачи заявления, то вернут 100%. Если начал, то страховщик при возврате уплаченной страховой премии страхователю вправе удержать ее часть пропорционально сроку, прошедшему с даты начала до даты прекращения действия договора добровольного страхования.
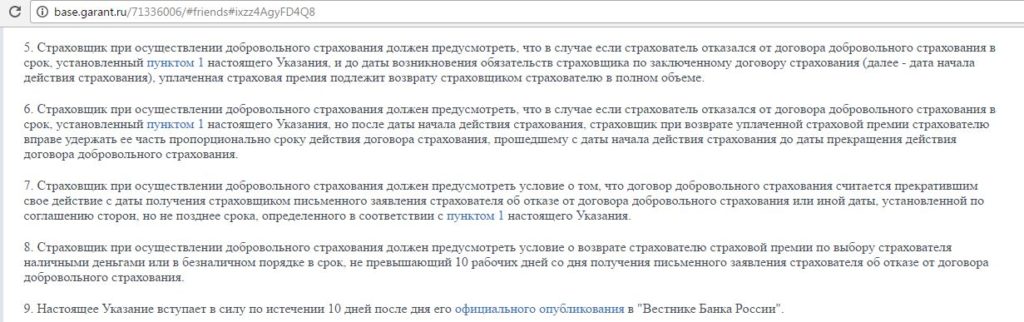
Исключения
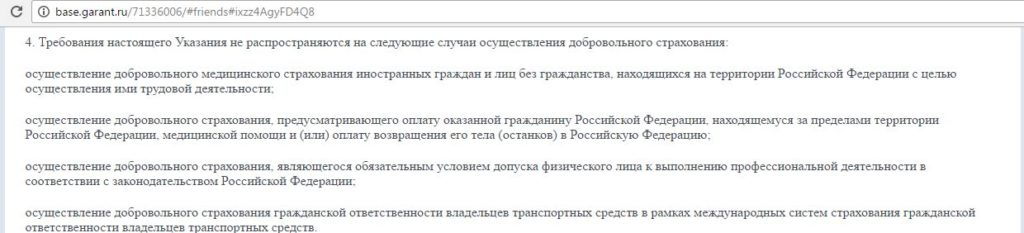
В 4-м пункте данного указания перечислены объекты добровольного страхования, по которым не действует период охлаждения. Однако эти пункты довольно специфические:
● добровольное медицинское страхования иностранных граждан и лиц без гражданства;
● добровольное страхование, предусматривающее оплату медицинской помощи, оказанной гражданину РФ, находящемуся за пределами РФ;
● добровольное страхование, являющееся обязательным условием допуска физического лица к выполнению профессиональной деятельности в соответствии с законодательством РФ;
● добровольное страхование гражданской ответственности владельцев транспортных средств в рамках международных систем страхования гражданской ответственности владельцев транспортных средств.
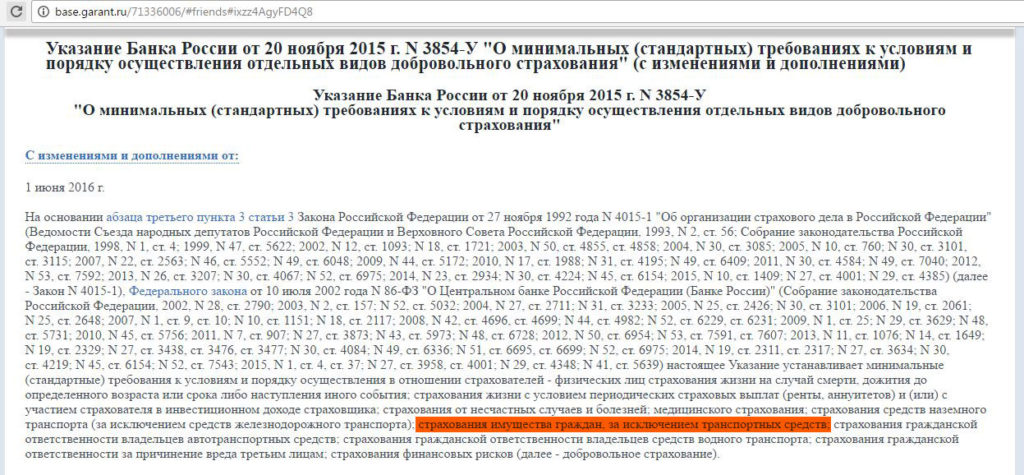
Данное указание о периоде охлаждения не относится к КАСКО, т.е. к страхованию имущества граждан в виде транспортных средств, об этом написано в шапке Указания Банка России от 20 ноября 2015 г. N 3854-У:
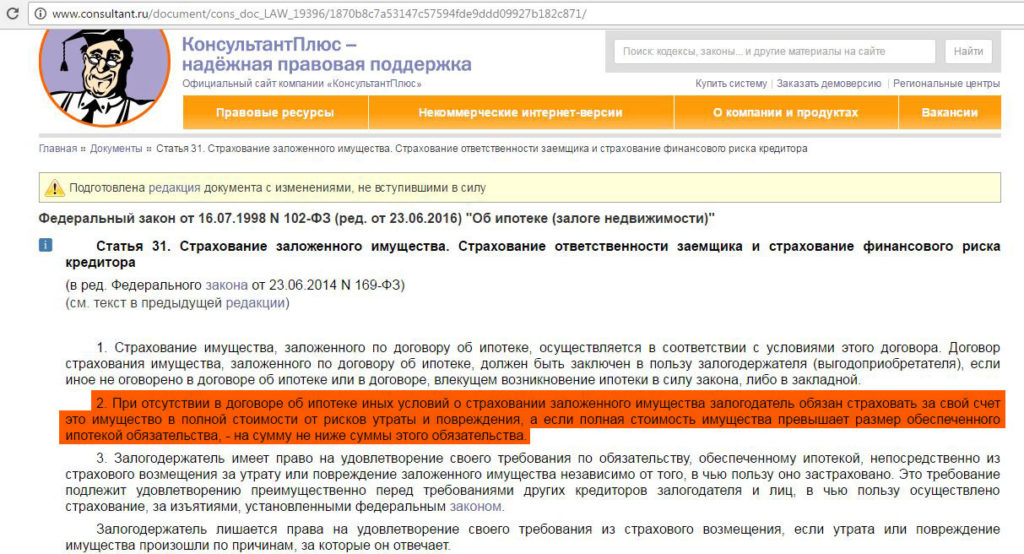
Также стоит обратить внимание, что по закону № 102-ФЗ «Об ипотеке (залоге недвижимости)», ст.31, отказаться от страхования от рисков утраты или повреждения имущества, заложенного по договору об ипотеке, не получится, поскольку оно является обязательным:
UPD: 21.09.2017
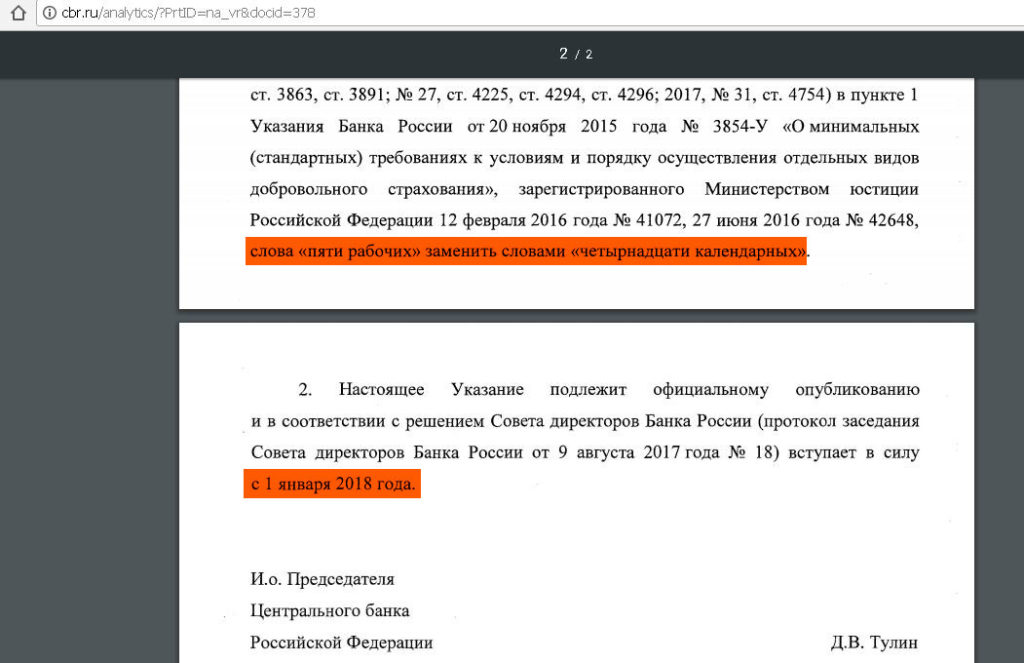
Согласно указанию ЦБ РФ № 4500-У (о внесении изменения в пункт 1 указания Банка России № 3854-У «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования»), период охлаждения, в течение которого можно отказаться от навязанной или ненужной страховки, будет увеличен до 14 календарных дней. Данное указание вступит в силу с 1 января 2018г.
2 Когда можно вернуть деньги за навязанную страховку. Читаем договор.
● Убедитесь, что банк не подсунул вам договор присоединения к программе коллективного страхования.
Период охлаждения не действует по договорам присоединения к программам коллективного страхования. В таких договорах заемщик не заключает отдельный договор со страховщиком, а платит банку за подключение к программе страхования. Т.е. страхователем является банк (юридическое лицо). А новое положение Банка России о возможности отказаться от страховки в течение пяти дней регулирует отношение страховщика и физического лица.
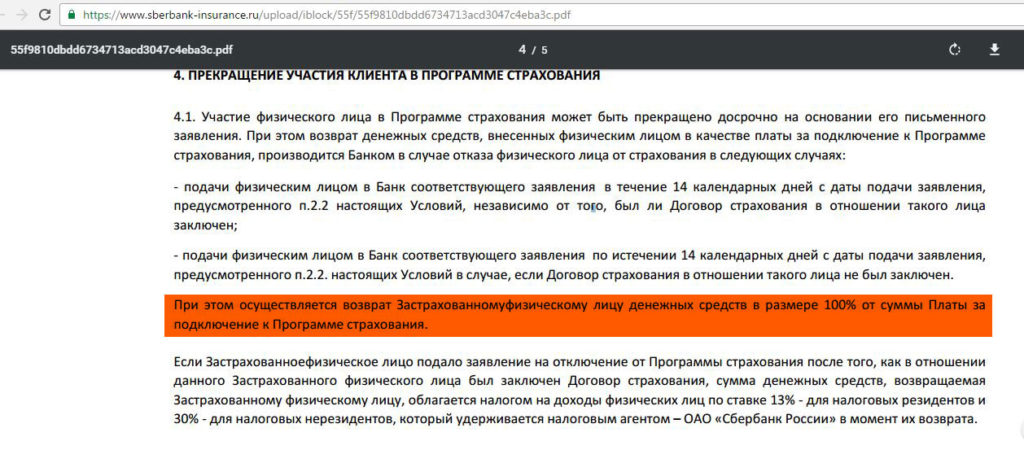
Однако страховая компания может по доброй воле предусмотреть положения в договоре, согласно которым можно написать заявление на отказ от договора присоединения к программе коллективного страхования и получить деньги назад. Именно таким приятным исключением является компания «Сбербанк Страхование», которая позволяет отказаться от коллективного договора страхования и притом возвращает деньги. Вот выдержки из условий участия в программе добровольного страхования жизни и здоровья заёмщика:
Право клиента на отказ от коллективной страховки и возврат денег есть также у клиентов «Хоум Кредита».
UPD: 21.09.2017
В вопросе отказа от коллективной страховки существует ещё одно приятное исключение, банк «ВТБ». У клиентов этого банка есть успешный опыт возврата денег при отказе от коллективной страховки, причём в договоре это право не прописано, но по факту деньги возвращаются по доброй воле страховой компании.
● Убедитесь, что процентная ставка по кредиту не увеличится при отказе от страховки.
Банк может предусмотреть в договоре страхования разные ставки по кредиту в случае наличия страхования и без него. Формально банк при этом ничего не нарушает, и его нельзя будет уличить в том, что он навязал вам дополнительную услугу. Страховка не будет навязанной услугой, поскольку у клиента был выбор брать кредит со страховкой под меньший процент или без страховки под больший. Подробно данную ситуацию мы рассматривали в статье «Отказ от страховки по кредиту новые правила».
Довольно часто в договорах страхования нет упоминания, что процентная ставка по кредиту увеличится без страховки.
Бесплатная «Карта возможностей» от «ВТБ» с кэшбэком 20% на всё, 2500 руб. за «120наВсё Плюс» от «Росбанка», 3000 руб. за вечно бесплатную Tinkoff Platinum, 3000 руб. за «180 дней без %» от «Газпромбанка» с бесплатным годом, 500 руб. за бесплатную My Life от «УБРиР» с кэшбэком 5% на ЖКХ, 1000 руб.
за бесплатную «120 дней без %» от «ОТП Банка», 3000 миль за Tinkoff All Airlines с бесплатным годом, 1000 руб. за бесплатную «Альфа-Карту», «Год без %» от «Альфа-Банка» с бесплатным годом и бесплатной обналичкой
Храни Деньги! рекомендует:
3 Заявление об отказе от страховки. Образец.
Нужно успеть в течение 5 рабочих дней подать заявление об отказе от договора страхования (UPD: 21.09.2017 С 1 января 2018 период охлаждения увеличивается до 14 календарных дней). Заявление на отказ от страховки можно подать двумя способами:
● отнести его непосредственно в офис страховой компании (именно страховой компании, а не банка). Важно, чтобы на вашем экземпляре была пометка, что заявление принято такого-то числа, чтобы у вас на руках были доказательства, что вы успели вовремя.
● направить заявление в страховую компанию заказным письмом с описью вложения. Причём важна именно дата отправления письма, а не дата получения. Так что не стоит переживать, что вы пропустите 5-дневный срок из-за медлительности Почты России.
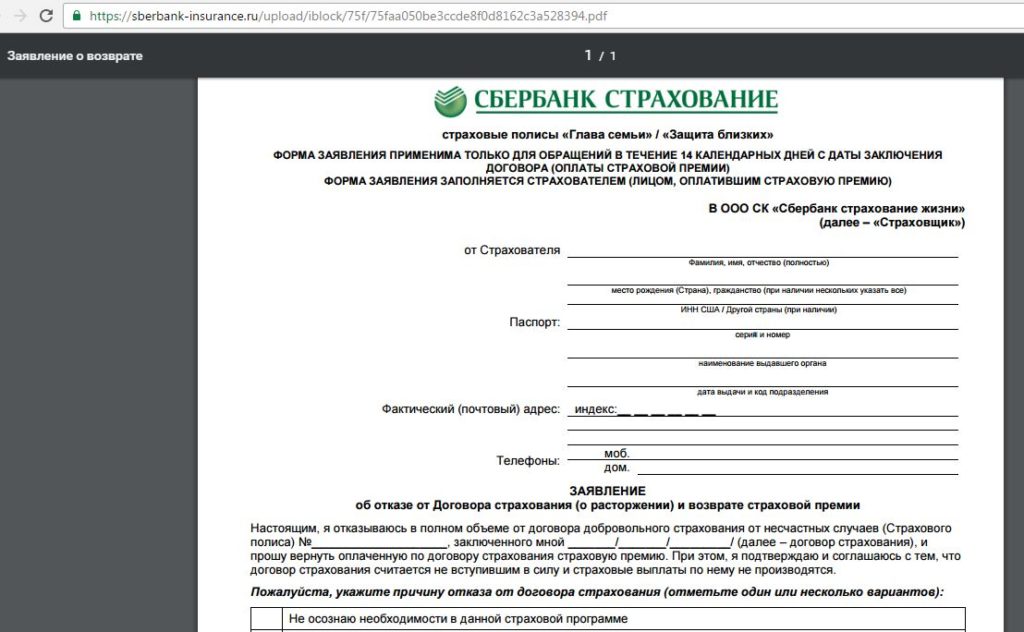
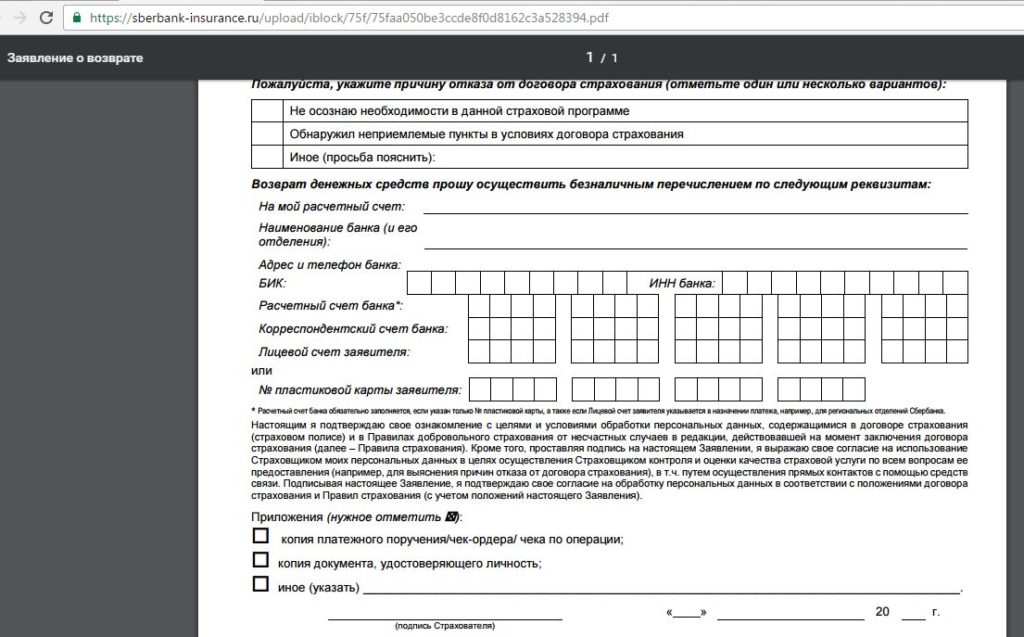
Образец заявления на отказ от страховки можно попросить непосредственно в страховой компании. Каких-то особых требований и стандартов к внешнему виду такого заявления нет. Главное, чтобы там были указаны ваши персональные данные, номер договора страхования, который вы хотите расторгнуть, и реквизиты счёта, куда страховая должна вернуть страховую премию. Примерный текст можно подсмотреть у компании «Сбербанк Страхование», «Альфа Страхование» или, например, у компании «Ренессанс Жизнь».
Вот как выглядит заявление на отказ от страховки у компании «Сбербанк Страхование»:
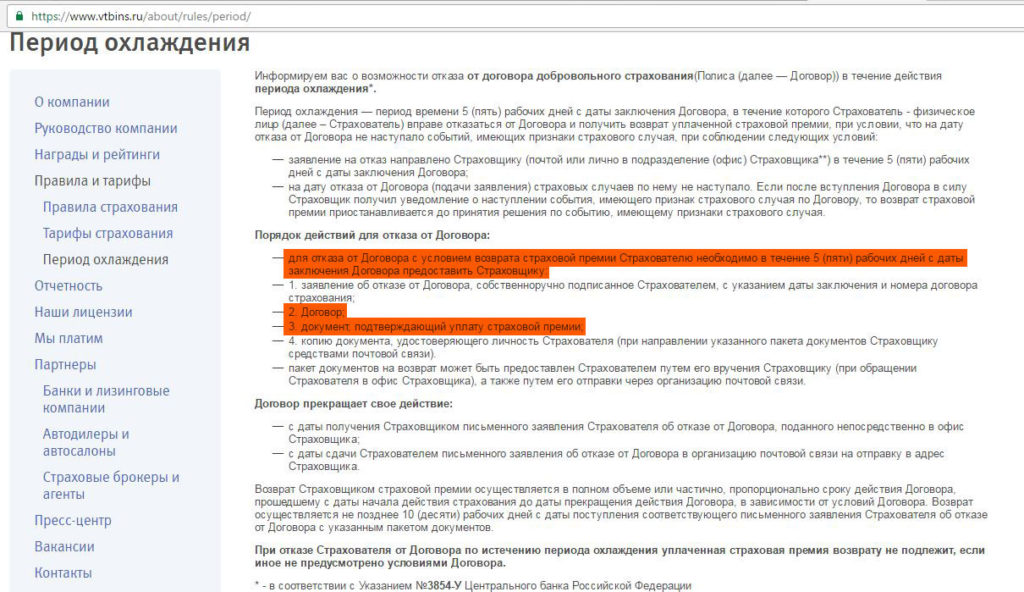
Некоторые компании требуют приложить к заявлению оригинал договора страхования, или какие-либо дополнительные документы. Например, «ВТБ Страхование» требует вместе с заявлением на отказ от страховки предоставить договор страхования и документ, подтверждающий оплату страховой премии:
Однако, если вы не предоставите оригиналы документов (точнее, я даже не рекомендую отправлять оригиналы документов, поскольку страховая может их «случайно» потерять, а они пригодятся в суде, если компания откажется добровольно возвращать деньги), то у страховой компании всё равно не будет оснований отказать вам в возврате страховки, главное – это заявление на отказ от страховки.
4 Успешный опыт возврата денег за страховку. Отзывы.
Можно подумать, что для возврата страховки нужно обладать какими-то специальными знаниями, что это под силу только профессиональным юристам.
Это не так, ниже представлены отзывы обычных клиентов, таких же как и мы с вами, которые смогли отказаться от навязанной страховки и вернуть деньги.
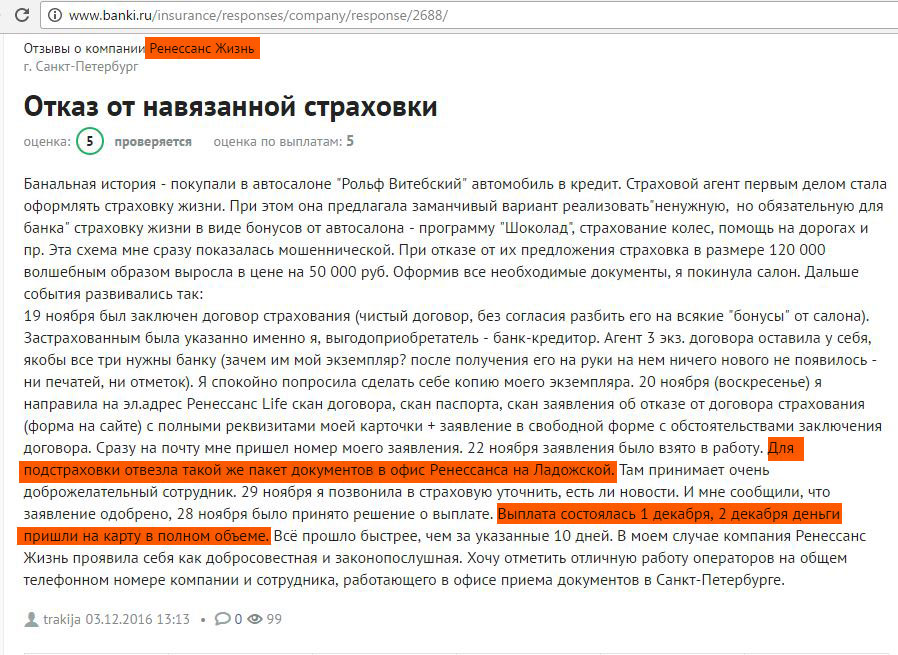
► Вот отзыв клиента компании «Ренессанс Жизнь» об успешном отказе от договора страхования жизни, навязанного в автосалоне при получении автокредита. Клиент отправил пакет документов на электронный адрес компании, а также отвёз документы в офис страховой для подстраховки (и очень правильно сделал. Если бы возникли какие-либо проблемы с выплатами, а заявление было бы отправлено только по электронной почте, то в суде было бы крайне трудно доказать свою правоту).
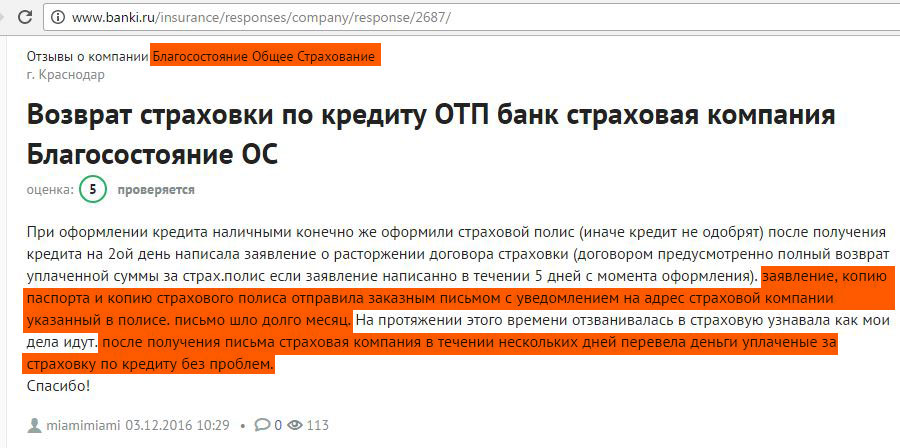
► Клиенту «ОТП Банка» при взятии кредита наличными навязали страховой полис в СК «Благосостояние». Он отправил заявление на отказ от страховки в страховую компанию заказным письмом с описью вложения. К заявлению были приложены копии паспорта и страхового полиса. Письмо шло почти месяц, однако после того, как оно всё-таки дошло, СК «Благосостояние» вернула деньги за страховку:
► Вот отзыв клиента «ВТБ Страхование», которому навязали страхование финансовых рисков при взятии кредита. Заявления на отказ было оформлено в центральном офисе страховой компании, но клиенту порекомендовали обратиться непосредственно в банк. После угрозы отправить жалобу в ЦБ РФ и написать досудебную претензию деньги за страховку компания «ВТБ Страхование» вернула:
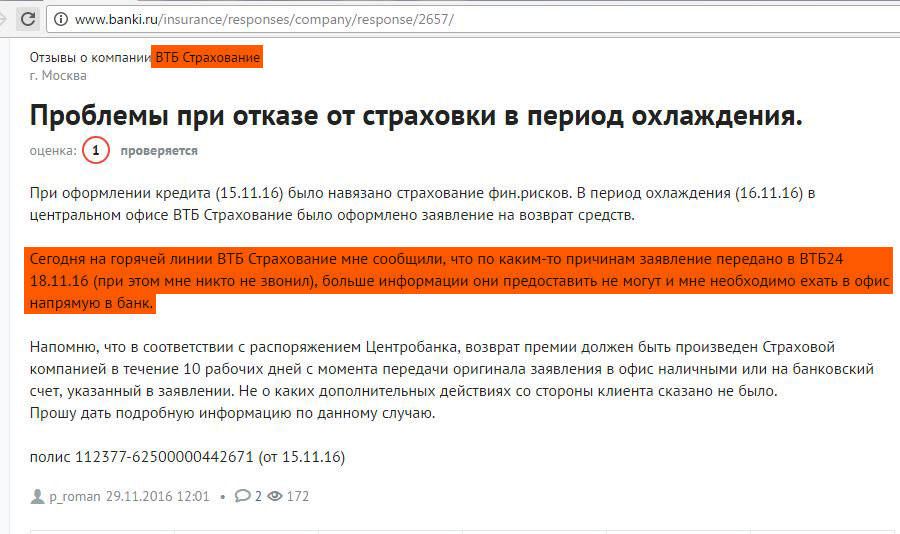
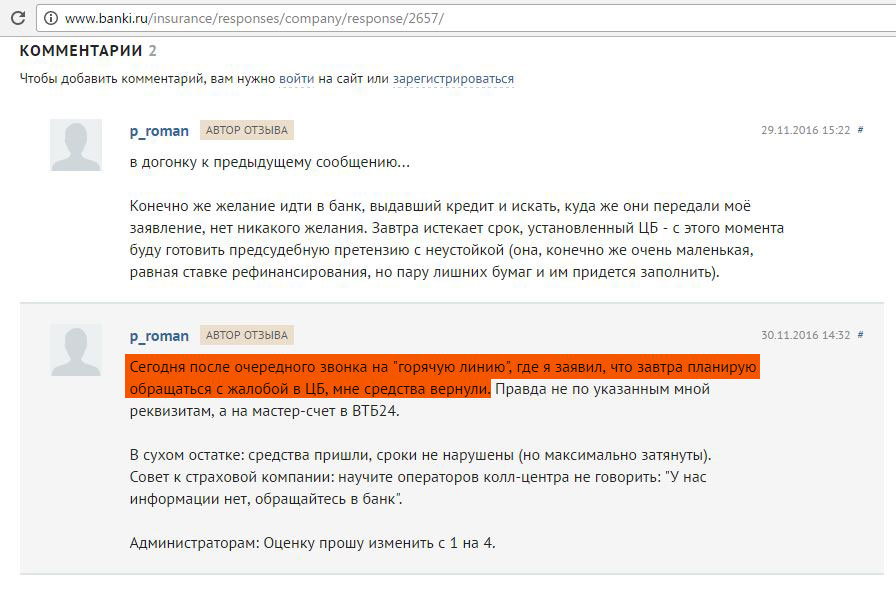
► Другому клиенту «ВТБ Страхование» компания не выплатила денежные средства за страховку в указанный срок, несмотря на то, что клиент вовремя подал заявление на расторжение договора страхования в офис компании.
Клиент мириться с несправедливостью не стал и отправил досудебную претензию с просьбой вернуть деньги. В противном случае он пригрозил написать жалобу в ЦБ РФ, а также обратиться в суд с предъявлением дополнительных требований о возмещении ущерба, компенсации морального вреда, судебных расходов, а также взыскании штрафа. В итоге деньги за страховку компания «ВТБ Страхование» вернула в полном объёме:
Источник: hranidengi.ru