
Для зарплатных клиентов ВТБ24 подтверждение дохода не требуется!
Стаж на последнем месте работы
Комиссия за выдачу
Не взимается.
Штрафы за просрочку платежа
0,6% в день от суммы невыплаченного долга.
Способы оплаты
- В отделениях ВТБ;
- Через банкоматы ВТБ;
- Через систему «Телебанк»;
- Переводом из другого банка;
- В отделениях «Почты России».
Особенности:
| Сумму до 500 000 рублей можно получить без справок о доходах. |
Процент одобрения:
| Средний |
Получи наличные в день обращения в банке Ренессанс Кредит.
Решение за 10 минут! Спеши!
Расчет графика платежей
Краткое описание:
| Ежемесячный платеж |
| Переплата по процентам за кредит |
| Сумма к возврату |
График платежей:
Как взять кредит онлайн через ВТБ приложение
Оформите онлайн заявку на кредит наличными в банк ВТБ и получите от 500000 до 3000000 рублей в течение 1-2 дней. Клиентам с хорошей кредитной историей банк снижает процентную ставку на 1%.
Лояльные условия по сроку кредитования, позволяющие сделать ежемесячный платеж максимально комфортным. Клиенты, получающие заработную плату на счет в банке ВТБ могут запросить период займа, равный 72 месяцем. Всем остальным гражданам Российской Федерации предлагается более привычный срок — 5 лет.
Отзывы о кредите

Процент одобрения
Срок выдачи
* Оценки выставлены на основании 52 отзывов
Евгений
01.03.2019 09:46:32
Предлагают кредит наличными с плохой кредитной историей
Здравствуйте 4 дня уже звонят с ВТБ 24 являюсь их зарплатным клиентом, раньше имелись кредиты и там были просрочки, звонят с втб и предлагают кредит наличными сначала говорили что предварительно одобрено, а теперь что уже все одобрено и осталось прийти получить. Возможно ли такое, при моей кредитной историей?
Ольга Севастьянова
01.03.2019 12:39:05
Здравствуйте Евгений! Процесс принятия решения относительно возможности предоставления кредита является сложным алгоритмом с разнообразной оценкой огромного массива информации о клиенте. То есть в некоторых ситуациях возможно одобрение заявки и с наличием фактов допущения просрочки. Все зависит от многих нюансов.
Поэтому конкретизировано ответить на ваш вопрос невозможно. Единственный вариант получить на него ответ – обратиться непосредственно в банк.
Клзира
Лениногорск
25.01.2019 18:01:29
Процент одобрения:
Срок выдачи:
Брала кредит постоянно оплата небыло просрочек
Сейчас постоянно мне отказывают
Ольга Севастьянова
28.01.2019 08:10:38
Здравствуйте Клзира! Узнать причину негативного решения банка по заявке на кредит можно только двумя путями. Первый – обратиться непосредственно в кредитную организацию, где формировалось обращение. Здесь стоит учитывать, что основание для отказа вам могут и не озвучить. Банк этого делать не обязан.
Стоит ли брать кредит в ВТБ?
В такой ситуации остается только второй путь.
Им является проверка кредитной истории. В отчетах, хранящихся в профильных бюро (БКИ) отмечается факт обращения клиента, а также, в случае отказа, причина соответствующего решения. Детальная инструкция по запросу кредитной истории представлена в отдельной статье нашего независимого портала, которая доступна по этой ссылке.
Отдельно отметим, что рассмотрение заявки – сложный процесс, включающий оценку огромного количества персональных данных по разнообразным алгоритмам. То есть во внимание принимается не только факт своевременной выплаты ранее оформленных долговых обязательств, но и текущая платежеспособность, семейное положение, социальный статус, трудоустройство, стаж и т.д. Поэтому даже с идеальной кредитной историей могут отказать. Например, при недостаточности дохода на своевременное и полноценное обслуживание кредита.
Сергей
Новобурейский
07.09.2018 10:39:16
банк мошенник
Оформили кредит 50 т рублей под 32% годовых. Договор напечатан такими мелкими буквами что невозможно прочитать, на словах объяснили что кредит под 18%, что кредит наличными, но так как сейчас нет наличных предложили карту, с которой можно просто снять всю сумму, оказалось что это кредитная карта, к тому же открыли счёт, застраховали, в общем обман на 100%.
Виталий
02.08.2018 19:55:57
Процент одобрения:
Срок выдачи:
При оформлении кредита обманом сняли деньги за страховку жизни.
Добрый вечер. При оформлении кредита в банке ВТБ 24 На Калинина город Казань. Менеджер попросила мой телефон якобы для восстановления доступа к личному кабинету. Все прошло гладко — кредит оформлен 300 т.руб.
Через несколько дней решил зайти в личный кабинет. Увидел снятие суммы в 15т.руб на покупку страхового полиса жизни. Фактически кредит был одобрен без страхования жизни. Звонки на горячую линию дали ответ, что кредит был одобрен без страховки. Посетил отделение на Калинина.
Ни кто не хочет разговаривать. Идите — говорят в страховую компанию ВТБ и закрывайте договор страхования . Но дело в том ,что я этого договора в глаза не видел, не подписывал и на бумажном носителе его у меня нет.
Поэтому после нескольких писем в банк ВТБ 24 и скандалом с директором данного офиса на Калинина деньги все таки вернули, месяца через три. Этот менеджер так и работает в этом офисе. Какая хорошая служащая для этого банка. Таких поискать нужно. Она же так легко приносит прибыль банку — обманывая простых людей.
Ей наверное ещё и премию за каждого выдают?
Так вот. Пришло время , что у меня закончился срок действия карты на которую я вношу платежи по кредиту. При обращении в банк — мне не могут её выдать. Говорят программа не выдает. Пошел в другое отделение, там тоже самое. Ну и решил тогда, идет он этот банк далеко, раз я ему стал не нужен. Буду переводить на р/с с другой карты — другого банка.
Не давно подал заявку на кредит наличными в ВТБ 24 — так мне опять одобрили. Красота. Может новую карту выдадут ))))
Михаил
25.09.2018 11:52:29
Жена взела кридит 100 тыс. Втюхали страховку 13 тысяч. Через 4 месяца попала в больницу с кровоизлиянием, сделали трепонацию — она не может работать и скорее всего никогда не сможет. Сумма по страховке составила 1700руб. Зачем нужна такая страховка — это мошенничество.
Пусть эти люди задуматься что творят, они настаивают на полном погашении у недееспособного человека.
Санкт-Петербург
15.06.2018 13:10:02
Отвратительный банк
Больше вранья чем есть на самом деле. Отношение к клиентам ужасное. Буду переводить зарплату в другой банк и всем буду рекомендовать любой другой банк только не ВТБ. Ответ на отзыв и коментарий так и не получил.
Санкт-Петербург
07.06.2018 20:07:54
Обратился в банк ВТБ являюсь зарплатным клиентом этого банка. Хотел взять кредит. Подал заявку через оператора. Получил предварительное одобрение. Собрал документы пришел в банк и получил отказ.
Зачем вводят людей в заблуждение? А рекламы море и хорошей рекламы. Отвратительный банк. Дают кредит людям неплатежеспособным а зарплатным клиентам отказывают. Надо менять банк.
10.06.2018 21:57:41
Ответ даже дать на комментарий не можете! Спасибо!
Ольга Севастьянова
13.06.2018 10:43:58
Здравствуйте Игорь! Не совсем понятно, какой именно ответ на ваш комментарий вы ожидали получить? Тем более учитывая, что наш финансовый портал не аффилирован с кредиторами. В том числе и банком ВТБ. Наша цель – предоставление информации о предлагаемых продуктах для дальнейшего выбора наиболее подходящей программы.
То есть от имени того же банка ВТБ мы не имеем права предоставлять какие-либо комментарии. Дополнительно отметим, что у нас, в связи с вышеуказанным нюансом, отсутствует доступ к персональным данным клиентов. Соответственно, мы не можем определить причину негативного решения по вашему обращению для получения денег в долг.
Дополнительно необходимо выделить структуру вашего комментария. Она в большей степени соответствует не вопросу, а описанию ситуации. Наш портал стремится быть максимально объективным, позволяя ознакомиться посетителям не только с положительными, но и негативными отзывами клиентов, сотрудничавших с тем или иным банком. Чтобы быть в курсе разнообразных дополнительных нюансов, и в дальнейшем учитывать опыт других граждан.
Отдельно стоит отметить, что каждая заявка в любом банке, в том числе и ВТБ, рассматривается индивидуально. В процессе скоринга учитывается огромный объем информации. Начиная от уровня платежеспособности и кредитной истории, и заканчивая данными о работодателе с семейным положением заемщика. То есть просто факт получения зарплаты на счет банка не может гарантировать оформление кредита.
Что касается получения заработной платы, то в соответствии с Трудовым кодексом Российской Федерации вы вправе самостоятельно определять банк для перечисления работодателем денежных средств. Поэтому замена кредитной организации для дальнейшей выплаты дохода – ваше законное право. Для его применения достаточно подать соответствующее заявление работодателю, указав реквизиты нового счета.
16.06.2018 23:47:58
Спасибо Ольга! Разяснили что к чему. Не то что менеджеры банка. Но банк менять буду не я один. А вам еще раз спасибо и извините если что не так. Я запрашивал сайт банка оставить отзыв а интернет выдал ваш сайт.
Еще раз извините.
Анатолий
Серышевский район Амурская обл
11.12.2017 03:04:57
Ольга Севастьянова
11.12.2017 13:13:56
Здравствуйте Анатолий! Для обращения в банк ВТБ 24 по вопросу оформления кредита наличными вы можете применить онлайн-заявку. Вместо непосредственного посещения отделения. Для этого на этой же странице нажмите кнопку «Оформить». В новом окне загрузится интернет-анкета.
Заполните все ее необходимые поля, и отправьте информацию на рассмотрение банка. Как только будет принято предварительное решение, вас уведомят о нем. Также сообщат необходимые дальнейшие действия для оформления кредита.
Санкт-Петербург
08.11.2017 19:51:24
Соглашение
Полностью согласна с Катей.
Екатерина
20.03.2017 19:53:31
Убедительно прошу снизить мне процентную ставку кредита по договору 918/57. -. 90, т.к. я 27.12.2016 г. уволилась с работы, на данный момент единственный доход — пенсия в размере 20 504 р., ежемесячный кредит 13 019 р.
Просрочка по погашению кредита нет и не было. Кредит взят . 2014 г. в сумме 440 000р., в июне 2017 г. будет 3 года как я плачу, (кредит на 5 лет) но сумма остатка кредита на сегодня 20.03.2017 г. составляет 292 300 р. это просто немыслимо. По приходу в банк был один ответ: » Вы же подписывались». За 3 года погашено всего 148 000р., осталось 2 года а сумма почти 300 000р.
Ольга Севастьянова
21.03.2017 10:51:56
Здравствуйте Екатерина! Первое, что необходимо выделить – ваше обращение размещено на информационном финансовом портале ЗанимайОнлайн.ру, не имеющем непосредственного отношения к кредитным организациям, в том числе и банку ВТБ 24. Соответственно, ни рассмотреть ваш запрос, ни повлиять каким-либо образом на положительное решение по нему мы не можем.
Подобные обращения составляются исключительно в письменной форме и передаются напрямую в банк. Если это производиться в отделении, то подготавливается два образца, один из которых передается ответственному сотруднику, а на втором ставиться отметка о принятии первого. В случае почтового направления на адрес головного офиса применяется для этого ценное письмо с описью содержимого.
Отдельно можно остановиться на трех нюансах вашей ситуации. Во-первых, основная задолженность по кредиту при аннуитетной форме оплаты (ежемесячно равными платежами), погашается в начале кредита достаточно медленно и начинает выплачиваться большими долями ближе к концу долгового обязательства. Соответственно по этой причине и происходит ситуация, когда спустя, например, чуть больше половины срока долгового обязательства, основная задолженность остается в размере больше половины от той, которая оформлялась.
Во-вторых, при наступлении сложного финансового положения в своем банке вы можете запросить использовать реструктуризацию, предусматривающую зачастую увеличение срока кредитования для уменьшения ежемесячного платежа. Процентную ставку практически никогда не снижают. Хотя даже в таком случае, чтобы запросить реструктуризацию, вам необходимо обращаться в свой банк, но стоит понимать, что предоставление этого инструмента – право коммерческой структуры. То есть она может как вынести положительное решение по вашему запросу, так и отказать, даже без объяснения причины. Никакие законодательные нормы не принуждают банки применять реструктуризацию без личного желания кредитной организации.
В-третьих, если для вас принципиально уменьшить именно процентную ставку, то на данный момент многие коммерческие структуры предоставляют услугу по рефинансированию. Она предусматривает возможность не только изменения ежемесячного платежа или объединения нескольких кредитов в одном банке, но и снижения уровня процентной ставки. На нашем сайте есть профильный каталог по рефинансированию, с которым вы сможете ознакомиться, перейдя по этой ссылке. Правда, учитывая, что более половины срока кредита у вас прошло, стоит детально рассчитывать – будет ли выгодным рефинансирование по итоговой переплате в том или ином банке.
Екатерина
28.03.2017 12:19:36
Спасибо за ответ. Но ещё «больше» хочу «благодарить» Вас за «помощь». Я это всё знаю, но вынуждена просить помощи, видно как Вы «помогаете».
Что толку, что я ходила в банк по месту жительства, для реструктуризации, был дан отказ в связи с тем, что у меня процентная ставка по кредиту 24,9% годовых, а ВТБ 24 максимальная ставка 24%, как-же тогда получается, мною кредит был взят в Банк Москвы под 24,9%, а когда перевели нас в ВТБ24, почему процентная ставка осталось 24,9%. Когда в ВТБ24 максимальная ставка 24%. Как Вам это кажется, правильно ли это? Может подскажете куда можно обратится по всем моим вопросам?
Ольга Севастьянова
28.03.2017 13:50:46
Здравствуйте Екатерина! Не совсем понятно, каким образом вас перевели из «Банка Москвы» в ВТБ 24. В то же время, если это не было рефинансированием (перекредитование), а, например, была уступка права требования (продажа долга), то изменять условия вашего кредитного договора новый банк не обязан. Он может предложить вам заключить новое соглашение, но может и не делать такого предложения.
В дополнение стоит отметить, что применяемые процентные ставки по программам кредитования достаточно часто снижают уровень своего предельного значения во многих банках. Хотя это никоим образом не означает, что по ранее заключенным договорам необходимо также уменьшать процент. То есть ранее заключенное соглашение должно соответствовать законодательным нормам, действующим на момент его подписания, и все условия, при их изменении в последующем в том же банке для новых клиентов, все равно остаются действительными.
Таким образом, не совсем понятно, на каком основании банк должен снижать вам процентную ставку, и как указывалось ранее, у вас есть только два варианта решения вашего вопроса: реструктуризация или рефинансирование. Других путей изменить условия кредитного договора не существует.
Екатерина
28.03.2017 16:49:57
«Да ни на каком основании банк не должен и не обязан снижать мне процентную ставку», это всем понятно, что всё зависит от банка, т.к. мне отказали в банке и в реструктуризации и рефинансирование. Как объяснили в банке «это на усмотрение банка». Как на самом деле Вы можете мне объяснить причину отказа? У меня просрочки по уплате нет и не было, в чём же причина? Я просила о помощи, а как Вы поступаете, а да, извините «по закону».
Ольга Севастьянова
28.03.2017 17:04:53
Здравствуйте Екатерина! Вероятнее всего, вы не обратили внимания, но вся ваша переписка находиться не на сайте вашего банка, и не с его сотрудником, а на независимом информационном финансовом портале ЗанимайОнлайн.ру.
Учитывая этот факт, и то, что предоставление реструктуризации является правом банка, а не обязанностью, непосредственно мы сообщить вам причину отказа не можем. Озвучить ее вам может только ваш кредитор. Соответственно, для разъяснения оснований в отказе реструктуризации обращайтесь в свой банк. Хотя он имеет право и не называть вам причины.
Что касается рефинансирования, то данная услуга является простым целевым потребительским кредитом. Таким образом, получив отказ по своей заявке, вы можете узнать его причину, проверив свою кредитную историю, в отчете которой отмечается основание негативного решения.
Отдельно стоит выделить, что претензии, описанные на стороннем ресурсе, к которому относиться и наш информационный портал, никогда не дают никакого положительного эффекта. Если вы хотите чего-либо добиться, то лучше направить свои силы на составление обращений и претензий в свободной форме в свой банк. Таким образом появляются хоть какие-то шансы решить свою проблему.
Источник: zanimayonlayn.ru
Как оформить заявку на кредит в ВТБ 24: онлайн заявка

Каждый, кому быстро и без излишних хлопот необходимо получить дополнительные средства, может заполнить заявку на кредит в ВТБ 24 онлайн. В рамках сегодняшней темы речь пойдет именно о том:
- как физическим лицам правильно заполнять анкету при подаче заявки;
- каким требованиям должны соответствовать заемщики;
- на каких условиях предоставляется заем;
- как работает кредитный калькулятор;
- каким образом можно погасить полученную ссуду;
- а также в чем преимущества работы с банком ВТБ.
Заполненная на сайте банка заявка верифицируется практически моментально. Для оформления ссуды достаточно лишь указать запрашиваемые персональные данные и обозначить требуемую сумму кредита.
Порядок подачи онлайн заявки

ВТБ 24 является одним из старейших национальных кредитных учреждений. Банк предлагает клиентам огромную линейку кредитных продуктов, из которой каждый сможет выбрать для себя наиболее приемлемые условия кредитования. При этом, оформить заявку на получение ссуды можно, воспользовавшись предлагаемыми электронными услугами.
Для того, чтобы подать заявку на кредит в ВТБ банк, нет необходимости даже регистрировать и создавать личный кабинет. Достаточно перейти на официальный сайт финансового учреждения и, ознакомившись с предлагаемыми условиями, заполнить электронную анкету.
Для того, чтобы оформить кредит в режиме онлайн, следует:
- открыть веб-сайт ВТБ 24;
- найти вкладку «для физических лиц» и выбрать в предлагаемом меню раздел «ссуда наличными»;
- после этого откроется бланк анкеты, куда необходимо внести запрашиваемые сведения, включая полное имя, дату рождения и контактные данные;
- затем к заполненной анкете необходимо прикрепить требуемые документы;
- после перечисленного выше остается лишь подтвердить согласие на использование личных данных и проверку кредитной истории. Всё, теперь отправляем анкету.
Как видим, оставить заявку на кредит в ВТБ 24 онлайн вовсе не сложно. После того, как заполненная электронная анкета для получения займа была выслана, спустя некоторое время на указанный вами номер телефона поступает смс-сообщение, где содержится информация о решении банка.
Если последнее оказалось положительным, то заявителю следует обратиться в любое отделение кредитного учреждения для оформления соответствующих документов на получение заемных денег. Таким образом, в ВТБ банк подать заявку на кредит онлайн, считается предварительным шагом к получению ссуды.
Предъявляемые требования к заемщикам
Для того, чтобы подать заявку по получению ссуды, потенциальный заемщик должен соответствовать следующим требованиям:
- быть российским гражданином;
- быть не моложе 18-летнего возраста;
- иметь постоянную прописку и положительную кредитную историю;
- иметь соответствующий уровень доходов для погашения задолженности по процентам и основному долгу.
При этом необходимо предоставить следующие документы:
- паспорт российского гражданина;
- свидетельство о пенсионном страховании;
- справку о получаемых доходах самого заявителя и его поручителей;
- копию трудового соглашения либо книжки, заверенную со стороны работодателя.
Использование кредитного калькулятора
Принимая решение о подаче заявки, каждый потенциальный заемщик интересуется тем, какова будет сумма ежемесячного платежа для погашения кредита, а также общий размер переплаты. Получить интересующие ответы можно, воспользовавшись кредитным калькулятором сайта ВТБ 24.
Для получения требуемой информации в предложенную на страничке банка форму следует внести следующую информацию:
- необходимый размер кредита;
- приемлемый срок кредитования;
- сведения о наличии заработной платы, влияющий на уровень процентной ставки по ссуде.
Полученный результат потенциальный заявитель увидит сразу. И можно добиться наиболее выгодных для себя условий, изменяя обозначенные выше параметры.
Предлагаемые кредитные продукты
ВТБ 24 предлагает клиентам следующие кредитные продукты:
- кредит наличными;
- образовательная ссуда;
- рефинансирование;
- «коммерсант»;
- и, наконец, зарплатные клиенты.
Кредит наличными выдается на любые цели. Наличие залога либо поручителя по данной ссуде не требуется. Но подтвердить получаемые доходы все же необходимо.
В данном случае сумма кредита не превышает 3,0 млн. рублей и не может быть меньше 100,0 тысяч рублей. Срок кредитования при этом колеблется от полугода до 5 лет. Процентная ставка по кредиту устанавливается каждый раз индивидуально и варьируется от 13,9% до 16,9% годовых.
Образовательная ссуда, судя по названию, выдается исключительно для оплаты стоимости обучения. При получении данного вида кредита нет необходимости получать обеспечение под него. Сумма кредита колеблется от 750,0 тысяч до 3,6 млн рублей с 3-5-летним сроком погашения и процентной ставкой от 11% до 14%.
Программа рефинансирования разработана для тех, кто уже успел получить ссуду в другом банке, но на менее выгодных условиях. Таким образом, по данной программе клиенты получают возможность закрыть предыдущую задолженность.
Отдельного внимания заслуживают те клиенты, у которых есть зарплатная карта от ВТБ 24. Эти клиенты могут рассчитывать на массу привилегий, включая:
- минимальный набор требуемых документов. Для получения ссуды можно предоставить лишь паспорт и свидетельство о пенсионном страховании;
- для таких заемщиков сумма лимита по ссуде возрастает до 5,0 млн. рублей;
- этим заемщикам банк предлагает более низкие процентные ставки по кредитам.
6 способов погашения кредита
Существует масса способов погасить задолженность по ссуде перед ВТБ. Перечислим их, чтобы вы могли выбрать наиболее удобный:
- просто обратившись в ближайшее отделение банка;
- используя банкомат. При этом оплатить долг можно, как наличными, так и банковской картой;
- в национальных почтовых отделениях посредством перевода на банковский счет по соответствующим реквизитам;
- в филиалах других кредитных учреждений;
- посредством электронных платежных систем;
- с помощью онлайн – перевода средств с карты.
Преимущества получения кредита в ВТБ
В качестве ключевого достоинства работы с ВТБ следует выделить возможность получения услуг удаленно, выбрав популярный режим онлайн. На сегодняшний день очень многие кредитные учреждения западного рынка оказывают услуги через интернет, а национальные банки продолжают обслуживать клиентов, требуя их физического присутствия.
Вторым положительным моментом от сотрудничества с ВТБ является высокая скорость обслуживания, так как поступившие от клиентов заявки рассматриваются в максимально короткие сроки.
Если вы хотите за короткие сроки и без лишних усилий получить заемные средства, то вам просто нужно подать заявку на кредит в банк ВТБ онлайн. Именно здесь каждый клиент сможет найти наиболее приемлемые условия кредитования, быстрое обслуживание, а также широкий спектр кредитных продуктов.
Источник: zakazkreditki.ru
Кредит ВТБ: как получить и какой вид выбрать?

Кандидат экономических наук. 20 лет преподаю финансы и инвестиции в университете. Инвестирую на фондовом рынке.
В сегодняшней статье мы продолжаем разбирать условия кредитования в различных банках России. Вы можете почитать обзоры по Сбербанку, Тинькофф Банку и Альфа-Банку в моих предыдущих статьях. Чтобы не быть голословно обвиненной в рекламировании того или иного учреждения, я собираюсь подготовить материал по всем финансовым организациям из ТОП-10. Сейчас на очереди кредит ВТБ.
Мой канал «В СВОЁМ ДОМЕ» про переезд на землю, путешествия, жизнь
Банк выдает следующие виды займов:
- наличными;
- рефинансирование;
- под залог недвижимости;
- на автомобиль;
- ипотека;
- для малого, среднего и крупного бизнеса.
Нашей целью является рассмотрение потребительских нецелевых кредитов физическим лицам, поэтому в обзоре будут участвовать первые 3 вида займов из списка.
Кредит наличными
Как получить деньги в долг?
Подать заявку можно на сайте или в ближайшем офисе банка.
Обратите внимание, что при оформлении онлайн-заявки процентные ставки снижены. Более подробно я расскажу об этом в пункте, посвященном тарифам и условиям кредитования.
Что надо сделать, чтобы взять кредит?
- Предварительно воспользоваться калькулятором на сайте и рассчитать сумму ежемесячного взноса для погашения долга. Калькулятор прост в использовании и показывает, конечно, ориентировочный расчет (процентная ставка зависит от предоставленных документов). Там же можно вывести график платежей по месяцам.


- Оформить заявку на кредит удобным для вас способом. Она представляет собой стандартную форму с личными данными заемщика и сведениями о работе, доходах и т. д.
Обратите внимание, что в банке ВТБ действуют льготные условия для держателей зарплатных карт. Мы подробно их разберем в следующем разделе.
- Дождаться СМС или телефонного звонка из банка с предварительным одобрением займа.
- Подготовить документы, которые вы указали в заявке, и отнести их в отделение.

- Дождаться окончательного решения банка (1 – 3 рабочих дня). Действует 60 дней.
- Вновь подойти в отделение, чтобы оформить кредитный договор и получить деньги на счет или карту. Наличными вы можете снять их в ближайшем банкомате.

Требования к заемщикам минимальные: быть гражданином РФ и иметь постоянную регистрацию на территории нахождения отделения банка. ВТБ не указывает возраст среди обязательных требований. Думаю, что это своеобразный рекламный ход. Вряд ли банку все равно, сколько лет клиенту. В анкете на получение дата и год рождения указываются.
Тарифы и условия
Здесь мы рассмотрим тарифы, которые отличаются для зарплатных клиентов и всех остальных.
От 12,9 % до 19,9 % при сумме от 100 000 до 499 999 руб.
Банк дает возможность в первые 3 месяца снизить платежи по займу. Вам достаточно бесплатно подключить услугу “Льготный платеж” при оформлении кредитного договора. Первые 3 платежа будут состоять только из процентов без оплаты основного долга. Сумму льготного ежемесячного платежа легко увидеть в графике платежей, который вы получаете вместе с договором.

Таким образом при подключении услуги “Льготный платеж” за 3 месяца вы заплатите на 7 439,67 руб. меньше (сумма основного долга за 3 месяца).
Вы имеете право на досрочное погашение имеющегося кредита полностью или частично без комиссии. Для этого надо подать заявление в письменном виде в отделении, онлайн или через кол-центр. Заявление должно быть подано не позднее, чем за 1 день до предполагаемой даты погашения. При частичном погашении вы можете уменьшить срок кредитования или сумму ежемесячного взноса в погашение долга.
Не будь бедным, учись управлять своими деньгами и преумножать их.
Кредитные каникулы
ВТБ пошел дальше большинства банков и разработал для заемщиков специальную программу “Кредитные каникулы”. В чем ее суть?
Вы можете подключить эту услугу не ранее чем через 6 месяцев после получения кредитных денег и не позже, чем за 3 месяца до окончания срока действия кредитного договора. Она дает вам право пропустить один платеж (1 раз в полгода). Этот платеж отодвигает срок кредитования.

Обязательное условие – это отсутствие просроченной текущей задолженности.
Услуга подключается при оформлении кредитного договора или в период уже действующего срока кредитования. Стоимость подключения – 2 000 руб. Начисленные проценты за пропущенный платеж прибавляются к следующему ежемесячному платежу.
Рефинансирование
Так же, как и многие банки, ВТБ активно включился в рефинансирование. В своей статье о перекредитовании, так его еще часто называют, я подробно разбирала это понятие. Коротко, суть в том, что вы берете новый кредит на погашение старых долгов.
Не путайте рефинансирование с реструктуризацией.
Реструктуризация – это пересмотр банком существующих условий кредитного договора в сторону их смягчения при особых обстоятельствах (например, потеря работы или снижение заработной платы). При этом вы должны доказать, что действительно находитесь в затруднительном положении.
ВТБ предъявляет следующие требования к рефинансируемым займам:
- Они должны быть получены в других банках.
- Займы осталось погашать еще не менее 3 месяцев.
- За последние полгода вы регулярно погашали долг.
- У вас нет просроченной задолженности.
Тарифы и условия рефинансирования.
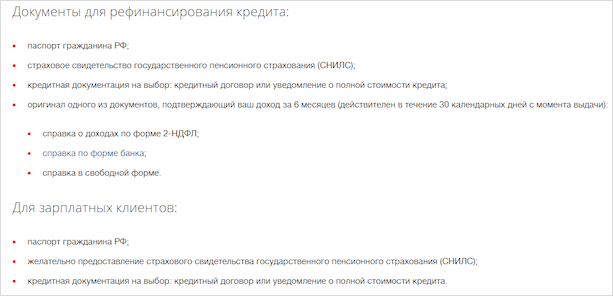
Список необходимых документов значительно больше, чем для получения потребительского займа.
Кредит под залог недвижимости
Кроме потребительского кредита без обеспечения, ВТБ выдает нецелевой займ под залог недвижимости. Он предназначен для крупных финансовых трат, и кроме льгот зарплатным и корпоративным клиентам, банк дает специальные условия работникам образования, здравоохранения, правоохранительных и некоторых других государственных структур.
Помимо стандартных документов для получения займа без обеспечения, необходимо предоставить еще документы на недвижимость, передаваемую в залог.
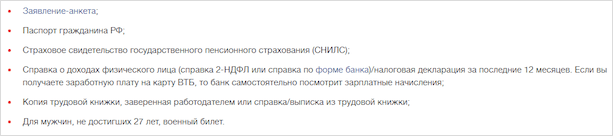
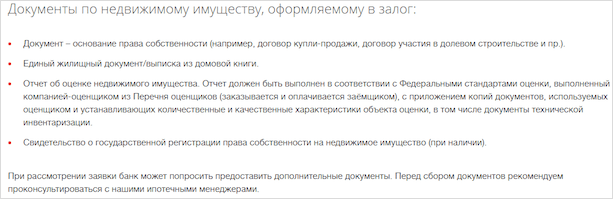
Процедура получения такого кредита сложнее и затратнее. Необходимо оформить страховку объекта недвижимости, заказать отчет об оценке имущества и т. д. Полный перечень возможных расходов представлен на сайте.
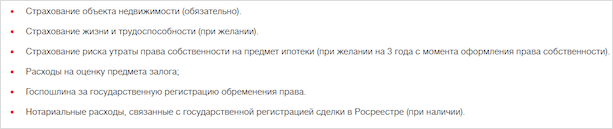
Тарифы и условия.
| Обеспечение по кредиту | Залог квартиры в многоквартирном доме в населенном пункте, где есть ипотечный отдел ВТБ |
| Фиксированная процентная ставка на весь срок кредитования | От 11,1 % годовых |
| Срок кредитования | До 20 лет |
| Сумма кредита | До 5 000 000 руб. (не более 50 % от стоимости закладываемой недвижимости) |
Страхование
Злободневный вопрос, который фигурирует во многих отзывах клиентов не только банка ВТБ, но и других – это страхование. Ранее я подробно объясняла, как отказаться от страховки в рамках законодательства, когда это лучше сделать и как вернуть уже уплаченные взносы. Кроме того, в каждой статье о кредитовании я так или иначе затрагиваю этот вопрос. Скажу пару слов и здесь.
Страхование потребительского кредита является добровольным делом заемщика. До заключения кредитного договора вы имеет полное право отказаться от него. Банк утверждает, что это никак не повлияет на решение о выдаче займа. А если вы уже подписали договор, не обратив внимание на пункт о страховании, то в течение 14 дней вы можете пойти на попятную.

Не все так замечательно с кредитованием в банке ВТБ. Дело в том, что соглашаясь добровольно (или просто не заметив пункт в договоре) на страхование, вы подписываетесь на коллективную страховку. Что это такое? Это подключение вас к существующей программе страхования, где кроме вас есть еще и другие заемщики. А особенность состоит в том, что вы не заключаете прямого договора со страховщиком.
Чем это грозит? А тем, что в течение 14 дней у вас нет права отказаться от страхования. Коллективная страховка не попадает под действие закона. Вы обязаны выплачивать страховку пока действует кредитный договор. Поэтому выход только один – отказаться от нее еще до подписания документов.