

Оформление ипотеки стало доступно через приложение для смартфонов «Сбербанк Онлайн», подобрать квартиру можно через сервис «Дом Клик», а ехать в банк нужно только для подписания договора. Нововведение обусловлено тем, что мобильной программой пользуются свыше 50 млн. клиентов банка – теперь они смогут взять ипотеку дистанционно, воспользовавшись смартфоном.
Как оформить ипотеку через приложение?
В мобильном приложении банка появился новый раздел по оформлению ипотеки – услуга доступна действующим клиентам банка, так как для авторизации придется указывать логин/пароль от ЛК. Чтобы взять кредит на покупку недвижимости с помощью смартфона, нужно:
- На главной странице приложения выбрать «Взять кредит».

- Нажать «Взять ипотеку».

- После автоматического перехода в приложение или на сайт «Дом Клик» выбрать помещение и подать заявку.
- В течение 24 часов получить решение банка и подготовить все необходимые документы – это тоже происходит дистанционно.
Как построить дом в ипотеку СберБанка: советы и рекомендации эксперта
Также Сбербанк упростил жизнь уже действующих клиентов – в приложении «Дом Клик» появилась услуга сопровождения. Теперь держатели ипотеки смогут получить консультацию экспертов, запросить справки, оформить полис страхования, заручиться согласием банка на операции, не выходя из дома. Все процедуры займут до 10 мин., а посещать отделение банка не понадобится.
Поделиться:
Курс валют ЦБ на 11 сентября 2023
 USD: 97.9241 за 1 доллар США |
 EUR: 104.8872 за 1 Евро |
 BYN: 29.8759 за 1 Беларуский рубль |
 KZT: 21.0825 за 100 Казахстанских тенге |
 UAH: 26.5181 за 10 Украинских гривен |
 CNY: 13.3135 за 1 Китайский юань |
Последние новости

Зачем нужна установка сертификатов НУЦ Минцифры

0

Избавиться от активов в Европе – Сбер продал «дочку» в Швейцарии
0

Давление санкций – запрет экспорта чипов из США ударит по СберБанку
0

Официально продана – СберБанк избавился от «дочки» в Казахстане
0
Источник: onlaine-bank.ru
Ипотека в Сбербанке — ипотечный кредит: документы, как получить, условия, отзывы

Ипотека в Сбербанке — один из наиболее востребованных банковских продуктов. Будучи весомым игроком рынка, Сбербанк даёт адекватные процентные ставки и приемлемые условия кредитования.
Особенно уместно это предложение для льготников, бюджетников, зарплатных или постоянных клиентов банка — здесь один из лучших процентов по сектору.
Условия ипотеки в Сбербанке
Кредит на получение ипотеки может взять гражданин России, достигший 21 года. Полностью погашен он должен быть, когда заёмщику будет не более 75 лет.
Первоначальный взнос — минимальный — 15% от стоимости недвижимости, которая приобретается. Самый большой срок, на который кредит может быть оформлен — 30 лет.
Ипотечные программы
- Приобретение строящегося жилья — от 300 000 ₽, до 30 лет, от 8,5%
- Приобретение готового жилья — от 300 000, до 30 лет, от 10,2%
- Рефинансирование ипотеки и других кредитов — от 300 000 ₽, до 30 лет, от 10,9%
- Ипотека с господдержкой для семей, в которых с 01 января 2018 года по 31 декабря 2022 года родится второй или третий ребенок — до 8 млн ₽, до 30 лет, от 6%
- Строительство жилого дома — от 300 000, до 30 лет, от 11,6%
- Загородная недвижимость (на приобретение / строительство дачи (садового дома) и других строений потребительского назначения) — от 300 000, до 30 лет, от 11,1%
- Ипотека плюс материнский капитал (средства материнского капитала используются для первоначального взноса или его части) — от 300 000, до 30 лет, от 10,2%
- Военная ипотека — до 2502000, до 20 лет, 9,5%
- Гараж или машино-место — от 300 000, до 30 лет, от 11,6%

По всем ипотечным программам, кроме акции на новостройки, на период до государственной регистрации права собственности и ипотеки процентная ставка увеличивается на 1 п. п. При отказе от страхования ее значение также увеличивается на 1 п. п. Это условия для новых заемщиков, не относящихся к льготным категориям (к примеру, зарплатным и заемщикам с положительной кредитной историей в данном банке, вкладчикам и т. п.).
Документы для ипотеки в Сбербанке
Ещё одна особенность получения ипотечной ссуды в Сбербанке: это необходимость официально подтверждать свою заработную плату.
Клиенты, не предоставившие подтверждение дохода и занятости вносят первоначальный взнос от 50% и получают повышенную.
Жильё, которое приобретается, банк оставляет в залог до погашения кредита. Помимо этого, необходимо поручительство — им может быть родственник заёмщика.
Обратите внимание на специальные ипотечные программы для молодых семей. Рассчитать ипотеку в Сбербанке вам помогут в ближайшем отделении этого учреждения или в системе Сбербанк Онлайн — на ипотечном калькуляторе.
Вопросы:
- Снижение ставок по ипотеке в Сбере — собираем новости.
- Сбербанк: ипотека плюс материнский капитал
- Ипотека для молодой семьи в Сбербанке
- Новостройки от Сбербанка
- Какая процентная ставка по ипотеке в Сбербанке?
- Ипотека по двум документам без подтверждения дохода в Сбербанке
- При какой зарплате дают ипотеку в Сбербанке?
Личный опыт получения ипотеки в Сбербанке для покупки новой квартиры
В 2015 году я и мой муж решили купить квартиру в строящемся доме в ипотеку. Мы достаточно быстро нашли квартиру для покупки и начали оформлять ипотеку.
На тот момент в России действовала программа ипотеки с господдержкой, и процент составлял 11.9% во всех банках (это был самый низкий процент для ипотеки в тот год). И так как процент в банках не отличался, мы подали заявку только в Сбербанк – у обоих был оформлен зарплатный проект в данном банке.
Через специальную форму на сайте подали заявку на ипотеку, и со мной достаточно быстро связался сотрудник банка. Он прислал на почту анкету для заполнения. Анкета в электронном виде на 5 листах содержала пункты о наших доходах, месте работы, на какой срок хотим взять ипотеку, какую сумму и данные по строящейся квартире. Мы хотели брать 2 млн рублей на 10 лет при условии, что первоначальный платеж за квартиру составит 1,7 млн. Нам было по 30 лет, бездетны и без кредитов.
После отправки заполненной анкеты обратно сотруднику, буквально дня через 2 нам подтвердили готовность банка предоставить нам кредит.
К сожалению, столкнулись с тем, что в таком городе как Санкт-Петербург на тот момент оформлением ипотеки занималось два или три отделения Сбербанка! И даже, выбрав ближайшее к дому, все равно добираться нам было неудобно.
Так как муж являлся созаемщиком, Сбербанк потребовал нотариально заверенную доверенность, что муж не против покупки квартиры. Остальной список документов был простой и не требовал дополнительных усилий для сбора. Оформление договора ипотеки заняло около часа.
Главные ошибки ипотеки в Сбербанке
При оформлении ипотеки мы совершили 2 главных ошибки, которые нам обошлись недешево:
- Во-первых, узнав, что нужна страховка жизни заемщика, мы даже не поинтересовались, можно ли эту страховку оформить не у Сбербанка, поэтому заплатили за нее в первый год 20 тыс. руб. (1% от суммы ипотеки). В последующие годы мы оформляли ее у других страховщиков, и сумма составляла 7 -6 тыс. Существенная разница!
- Во-вторых, спросив у сотрудника о внесении сумм для частичного погашения долга, и получив утвердительный ответ, мы внимательно не прочли этот пункт в договоре. Оказалось, что, частично погашая долг, мы могли только уменьшать ежемесячный платеж, а не срок ипотеки, а значит итоговая сумма выплаченных % банку не менялась. Этот нюанс через 2 года подтолкнула нас заняться рефинансированием ипотеки в другом банке
Что понравилось в ипотеке о Сбербанка
По итогу получились следующие плюсы оформления ипотеки в Сбербанке:
- достаточно быстрое подтверждение выдачи ипотеки
- небольшой список необходимых документов для оформления договора с банком (так как являлись клиентами банка)
- Сбербанк сам оформлял закладную на квартиру (это значительно экономит время заемщику, так как нет необходимости самому заниматься регистрацией закладной в Росреестре)
- удобное списание платежей с зарплатной карты
На этом плюсы в принципе заканчиваются.
Проблемы с ипотекой в Сбербанке
В последствии мы столкнулись с серьезной проблемой в работе Сбербанка. Когда мы решили рефинансировать ипотеку в другом банке и внесли полную сумму долга, банк нам 2 месяца не мог выдать ЗАКЛАДНУЮ на квартиру. Без нее мы не могли переоформить собственность на квартиру и снизить еще на 1% новую ипотеку. Оказалось, что у Сбербанка не было нашей закладной, хотя по правилам она должна хранится у него после регистрации в Росреестре. После того, как были написаны жалобы в сам Сбербанк и в Росреестр, закладная была найдена и выдана.
Из моего опыта получения ипотеки в Сбербанке хочу посоветовать:
- обязательно очень внимательно читайте договор ипотеки, не полагайтесь на ответы сотрудников, так как вы можете некорректно задать интересующий вас вопрос и получить такой же некорректный ответ
- ищите альтернативу при страховании жизни и квартиры (по закону вы можете вообще не страховаться, но банк в этом случае прибавляет 1% к ипотеке – выгодней застраховаться)
- изучайте предложения других банков, так как Сбербанк не всегда предлагает выгодный процент кредита
Какая процентная ставка по ипотеке в Сбербанке?
Процентная ставка по ипотеке в Сбербанке зависит от множества факторов, например, суммы кредита, платежеспособности, срока и других + внешние факторы, как-то ключевая ставка.
Средняя ставка по ипотечному кредиту в Сбербанке составляет 15% годовых в рублях (это программы для молодой семьи, для военных и т.д.).
Дополнительно: общая информация о программе Молодая семья, вопросы-ответы по ипотеке — ознакомьтесь с нюансами и разными вариантами снизить процент.
Ипотека по двум документам без подтверждения дохода в Сбербанке: паспорт и права (военный билет, загран паспорт)
Сбербанк предлагает клиентам экономить время и брать ипотеку всего по двум документам: паспорт и права, военный билет, загран паспорт) — на выбор. Предложение актуально для программ Приобретение готового жилья и Приобретение строящегося жилья.
Полезно: ипотека в Сбербанке — отзывы участников, условия, вопросы.
Минимальный взнос — 50% от стоимости жилья, сроки — до 30 лет, документов о трудовой занятости и о размерах дохода не требуется, но не стоит принимать это предложение за способ взять ипотеку с плохой кредитной историей — все надлежащие проверки проходят в обычном режиме.
Предложение упрощает процедуру, однако за экономию времени придётся расплачиваться более высоким процентом, поэтому если вы попадаете в одну из льготных категорий — используйте возможность.
Например, под очень выгодный процент может взять ипотеку в Сбербанке молодая семья, особенно процесс упрощается, если муж и жена получают зарплату на карточку банка. Здесь можно подавать только паспорт и анкету заёмщика.
В целом программы ипотека для молодой семьи и военная ипотека, условия которой позволяют военнослужащим решать свои жилищные вопросы — вполне лояльны и не требуют слишком большого времени на сбор документов, при этом позволяют значительно снизить процент.
При какой зарплате дают ипотеку в Сбербанке?
Получаю официально 60 тысяч, плюс премии и дополнительный доход. Обратился в Сбербанк за ипотекой, отказали. Как так? Знакомому с 40 тысяч в прошлом году одобрили.
Самое первое правило — ежемесячный платёж должен быть меньше ежемесячного дохода. Даже при высокой зарплате можно не пройти по этому параметру, если вы претендовали на относительно короткий срок кредитования. Поэтому воспользуйтесь ипотечным калькулятором, чтобы выбрать адекватный срок погашения долга.
Так же банк может принять во внимание лиц, находящихся у вас на иждивении. При этом конечно же учитываются все члены вашей семьи и их доход.
Из общих доходов стоит вычесть предполагаемые расходы.
К примеру АИЖК за максимально возможный ежемесячный платеж берет 45% от подтвержденных по НДФЛ-2 доходах за вычетом обязательных ежемесячных платежей (другие кредиты, аренда квартиры).
Имеет значение получаете ли вы зарплату или речь о доходе предпринимателя — дело в стабильности работы.
Обычно банки ставят условия, чтобы ежемесячный обязательный платёж по ипотечному кредиту составлял не более 25-30% от ежемесячного дохода заёмщика.
Ипотека 9.4% от Сбербанка — быстрое и безпроблемное оформление
Настал в жизни момент для покупки квартиры побольше — двое детей, старший уже в 4 классе. С трудом нашли в Кирове застройщика, который предлагает квартиры под ключ с ремонтом.
Ипотеку оформляли в Сбербанке и я был приятно удивлен — ипотека всегда для меня была синонимом ярма и проблем, но все, или почти все, оказалось не так.
Во-первых без проблем в счет уплаты зачли материнский капитал, а это почти полмиллиона рублей.
Во-вторых, пока оформляли кредит, банк снизил процент и нам без проблем все пересчитали с 10.2% в год на 9.4%.
Сотрудники Сбера на всем протяжении обсуждения условии и заключения сделки консультировали, пытались максимально упростить процесс.
В итоге получилось 3700 тысяч на 15 лет с первоначальным взносом 850 тысяч из которых 470~ в счет материнского капитала. Выплата в месяц составляет 22 тысячи рублей. Сделка была совершена в 2017-ом году в сентябре.
На все манипуляции с покупкой квартиры ушло две недели.
В Сбербанке помогли вернуть неправильный платёж по ипотеке — 85000 рублей
У меня ипотека в Сбербанке, исправно плачу каждый месяц по 25000 рублей.
Готовлюсь к декретному отпуску по уходу за ребенком и вот на 30 неделе получаю на работе заслуженную единоразовую выплату в размере 85000 рублей.
На радостях думаю добавить к сумме еще 15 тысяч, кинуть на ипотечный счет и 4 месяца пожить спокойно не думая о выплатах, а все необходимое для ребенка купить не спеша на ЗП мужа.
Прихожу в отделение банка, говорю оператору что хочу пополнить счет на 100000 рублей. Девушка уточняет, хочу ли я сделать перерасчет? Отвечаю ей согласием, а сама где-то «летаю в облаках». Далее она заполняет некое «заявление» и распечатывает для меня.

Я подписываю и тут до меня доходит, что-то не так! Судорожно читаю документ, соображаю что раньше при платежах мне никаких бумаг не предоставляли, только чек об оплате.
Оказалось что я не правильно поняла вопрос и девушка-консультант начала оформление заявки на перерасчет процентной ставки кредиту как частичное досрочное погашение. Благо у нее в программе еще была возможность все отменить, иначе осталась бы я без денег и без форы на четыре месяца отдохнуть от ипотеки.
Закончилось все благополучно, я извинилась за свою невнимательность, вроде как «в положении» мозги вообще не работают. Поблагодарила работницу банка, та провела мне деньги просто как пополнение счета.
Спасибо Сбербанку за таких отзывчивых и воспитанных девушек-операторов! С августа по ноябрь семья пожила без бремени ипотеки, и все необходимое купили и о платежах не вспоминали.
Третий раз подаём на ипотеку в Сбербанк — о наших ошибках при первых двух попытках
Надежда на дешевую ипотеку в Сбере умирает последней
Сбербанк по-прежнему остаётся одним из лидеров кредитования в России. Каждая поданная заявка на ипотеку в Сбербанке внимательно рассматривается. Здесь не спешат с отказом, как это часто делают в других кредитных организациях, и есть много разнообразных программ. Проценты по займу могут также вначале приятно удивить.
Реклама делает своё дело, и заёмщики часто рассчитывают именно на заявленные в ней ставки. Но часто людей ждёт разочарование – обещанное может не соответствовать действительности. Дело в том, что клиенты невнимательно читают условия предоставления кредитов и скидок по ним. С другой стороны, и Сбербанк навязывает многие далеко недешевые услуги. Давайте разберёмся, как оформить ипотеку в Сбербанке на квартиру без потрясений и неприятных сюрпризов.
Как получить ипотеку в Сбербанке: инструкция для заёмщиков
Условия получения ипотечной ссуды есть на сайте Сбербанка. Там непрерывно обновляется информация, добавляются новые ипотечные программы и убираются старые. Поэтому, чтобы узнать какие программы и акции действительны в настоящее время, необходимо периодически просто посещать сайт sberbank.ru и внимательно знакомиться с последними новостями. Там же можно узнать:
- требования к заёмщикам;
- как подать заявку на ипотеку в сбербанк;
- какие документы необходимы;
- где происходит получение и выдача займа;
- о программах страхования и др. информацию.
Удобно то, что теперь не нужно с вопросами идти в банковский офис – можно делать онлайн заявку на сайте Сбербанка. Она рассматривается в течение 5 рабочих дней.
Требования к заёмщикам в Сбербанке
- Заёмщик Сбербанка должен быть гражданином РФ.
- Возрастные ограничения – от 21 до 75 лет на время возврата займа (при неподтвержденных доходах и занятости верхний предел – 65 лет).
- Трудовой стаж: общий – не менее года (за последние пять лет), на последнем рабочем месте – не менее полугода.
- Привлечение созаемщиков – не более трёх физ. лиц, причём второй (вторая) из супругов становится созаемщиком автоматически, за исключением случаев, когда:
- он (она) не имеет гражданство РФ;
- отсутствует брачный договор о раздельной собственности супругов.
Текущие ипотечные кредитные программы в Сбербанке
Условия выдачи кредита могут зависеть от назначения программы и требований, предъявляемых участникам кредитования.
Поэтому, попав на сайт, определяем первым делом, какие программы в Сбере сейчас актуальны. Это важно, так как прочитав какую-то древнюю статью в интернете, например, об ипотеке для молодых специалистов, многие безуспешно пытаются взять её в банке.
Итак, на сегодня в сбербанке есть 12 работающих программ, по которым можно:
- приобрести строящееся жильё (в новостройке);
- получить готовое жильё (на вторичном рынке);
- рефинансировать ипотеку и другие займы;
- взять ипотеку от 6% семьям с детьми с поддержкой от государства;
- построить свой собственный дом;
- приобрести дачу, садовый домик и другую загородную недвижимость;
- взять потребительский кредит на любые цели (нецелевой) под залог имеющейся недвижимости;
- получить ипотеку при помощи материнского капитала;
- оформить военную ипотеку;
- взять кредит на покупку или строительство гаража или машино-места;
- произвести реструктуризацию кредита;
- получить государственную помощь тем заемщикам, которые попали в трудную ситуацию (ранее эта помощь предоставлялась в АИЖК).
Оформить заявку на ипотеку по выбранной программе можно двумя способами:
- написав заявление-анкету в офисе банка и приложив необходимые документы;
- подав заявку на ипотеку онлайн и придя после ее одобрения в банк для заключения договора.
Как оформляется ипотека в Сбербанке онлайн
Взять ипотеку в Сбербанке можно буквально за три-четыре шага:
- отправка формы с заявкой онлайн;
- выбор жилья и его согласование с кредитором;
- оформление кредита, подписание договора с банком и других документов.
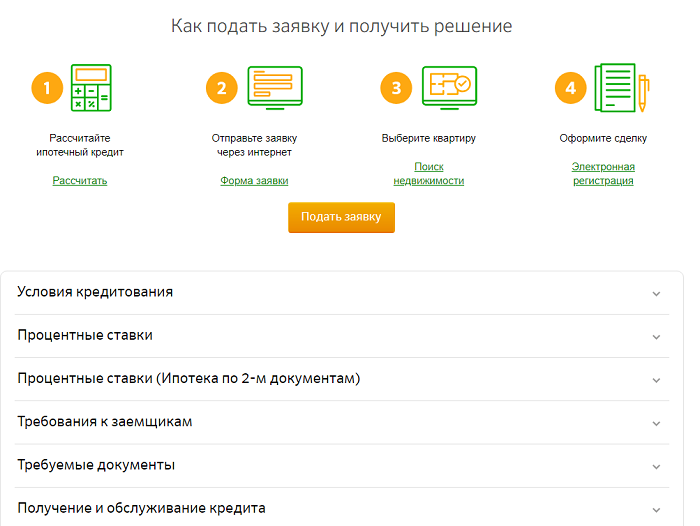
В офис нужно приходить только для того, чтобы подписать кредитный договор со Сбербанком, залоговую закладную и другие документы. После этого заемщики получают кредит.
Шаг четвёртый – электронная регистрация сделки, проводится по желанию клиента, при этом она не требует личных усилий и непосредственного участия самого заёмщика. Вся операция осуществляется в сопровождении менеджера банка.
Приобретение готового жилья в Сбербанке
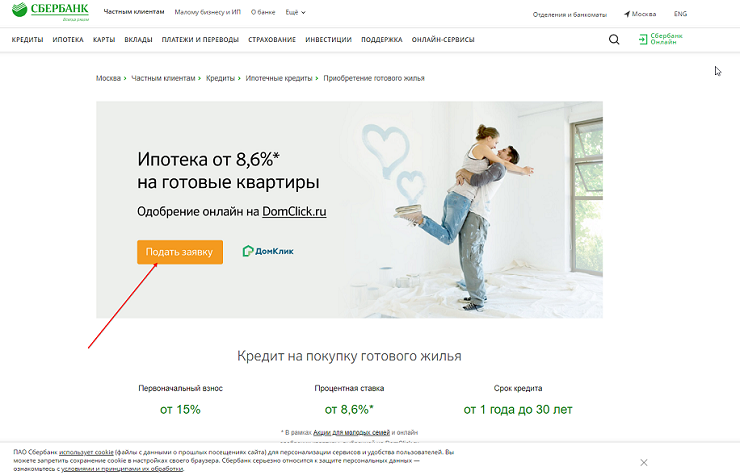
Для примера рассмотрим программу “Приобретение готового жилья” с такими условиями:
- процентный банковский тариф – от 8,6%;
- начальный взнос – 15%;
- срок кредитования: от одного года до 30 лет.
Процентная ставка 8.6% – минимально возможный процент в ипотеке готового жилья, который получается при скидках.
Как узнать условия для скидок при кредитовании
После выбора нужной программы нажимаем на поле “Подробнее”, чтобы ознакомиться со всеми условиями. В условиях читаем абсолютно все, в том числе и сноски под звёздочками, которые написаны маленьким шрифтом и часто опускают с неба на землю.
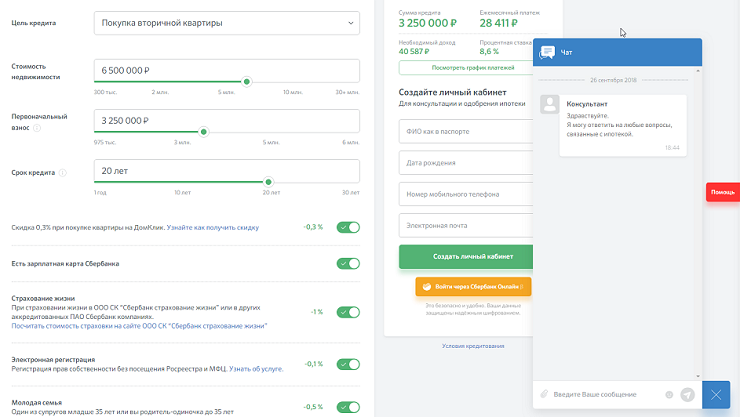
Всего здесь шесть условий:
- Приобретение жилья на портале “Домклик” (сайт domclick.ru). За это скидка 0,3%.
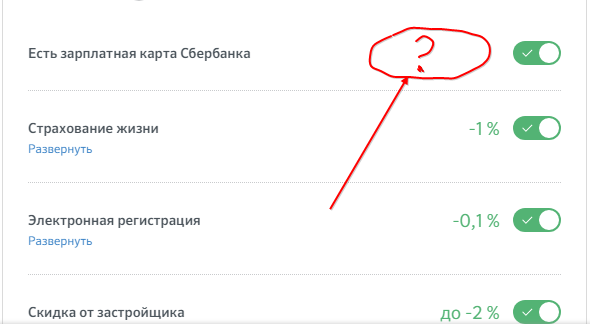
- Наличие зарплатной карты в Сбере: при ее отсутствии необходимо подтверждение доходов. Само же наличие или отсутствие зарплатной карты вроде бы никак не сказывается на процентной ставке – скидки здесь не указаны. (Что это – новая льгота банка?)
- Подтверждение доходов справкой НДФЛ-2 (минус 0,5%).
- Страхование жизни (личное страхование): скидка 1%.
- Электронная регистрация прав собственности (без Росреестра или МФЦ): скидка 0,1%.
- Заёмщики – молодая семья, то есть хотя бы один из супругов должен быть младше 35 лет (минус 0,5%).
Итак, если все эти условия соблюдены, то можно взять ипотеку на готовое жилье в Сбербанке под 8.6%.
Шаг первый: расчет ипотечного кредита
Этот шаг необходим, чтобы определить, стоит ли в это все ввязываться.
Предварительно рассчитываем ипотечный кредит, нажав внизу под кружочком с цифрой “1” строку “Рассчитать”. (Эту же операцию можно сделать, нажав на Подать заявку и заполнив форму анкеты).
Заполняем все поля, необходимые для расчета кредита калькулятором, и смотрим результаты в правом верхнем углу:
- сумма кредита;
- необходимый доход (он обычно занижен и не соответствуют стандартному правилу платежеспособности – плата по кредиту должна быть не более 30-40% от суммарного дохода заёмщика);
- размер ежемесячного платежа;
- процентная ставка.
Обращаем внимание на то, что заявленный в программе процент по займу может не совпадать с той процентной ставкой, которая определяется ипотечным калькулятором после полного заполнения всех полей формы.
Снимаем галочки напротив тех условий, которые не будут выполнены со стороны заёмщика и смотрим реальную процентную ставку. Она будет выше, чем 8,6%. Невыполнение каждого условия добавляет лишние доли процента. Так, если клиент не согласен купить жильё на Домклик, не имеет справки о доходах НЛФЛ-2, отказывается страховать жизнь, проводить электронную регистрацию, и ему больше 35 лет, то процентная ставка возрастает с 8,6 до 11,5.
“Скрытые” штрафные проценты Сбербанка
Вот здесь вот и возникает первая странность: почему 11,5%, а не 11%, как и должно быть при подсчёте скидок (на самом деле штрафных санкций)? 11,5% показывает ипотечный калькулятор автоматом после удаления всех галочек напротив условий по скидкам.
“Скрытые” 0,5% обнаруживаются при снятии галочки напротив условия о зарплатной карте. Штраф в 0,3 – 0,8% за отсутствие зарплатной карты указан не напротив условия о ее наличии, а ниже:
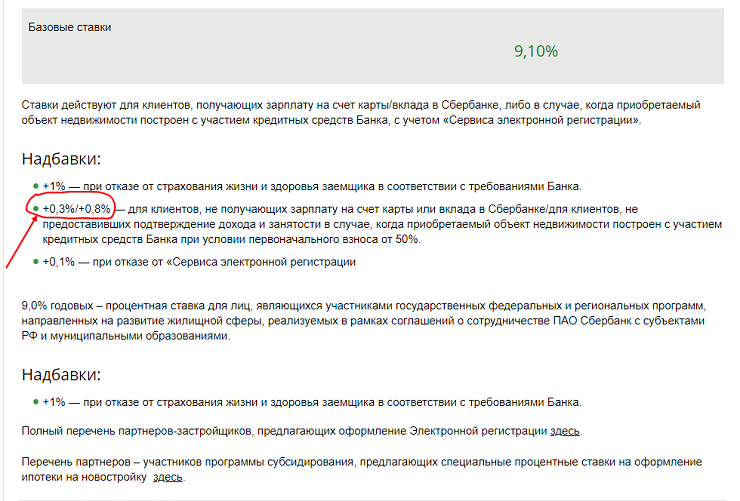
То есть мы просто невнимательно, не до конца прочли все условия. Но отчего же в надбавках 0,3 – 0,8% указано, а в скидках нет? Случайность? Не думаю (с). Скорее психологическая уловка, позволяющая скрыть то, что лежит на видном месте, но в стороне от аналогичных предметов.
Если расчёт ипотечного кредита и реальная процентная ставка устраивает, и вы решаете все же брать кредит, приступаем ко второму шагу.
Шаг второй: Как подать заявку на ипотеку в сбербанк онлайн
После того, как подобрана нужная программа, можно подавать заявку. Нажимаем на поле “Подать заявку” (или на Форму заявки под кружком с цифрой “2” внизу).
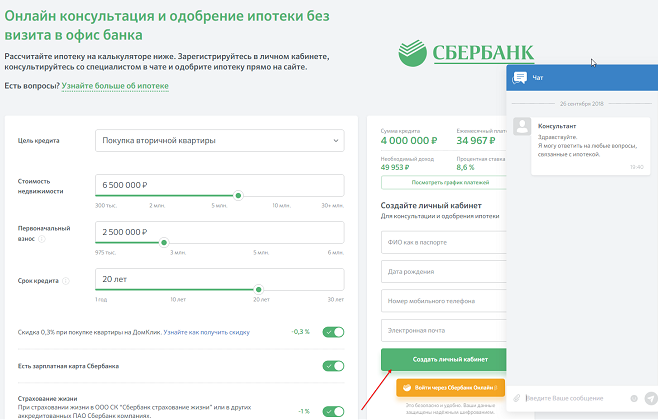
Откроется анкета на ипотеку в сбербанк в форме заявки на сайте ДомКлик от Сбербанка, где нужно будет заполнить поля:
- цель займа;
- цена недвижимости;
- начальный взнос;
- срок кредитования;
- наличие или отсутствие приведенных выше условий для скидок (оставить или снять галочки напротив условий).
Расчет кредита на калькуляторе происходит автоматически, как только будут введены все необходимые данные. Справа вверху появятся результаты. Там же можно открыть подробный график платежей.
Создание личного кабинета
Для пояснения всех непонятных моментов, можно прибегнуть к онлайн консультации. Для этого нужно создать на ДомКлик от Сбербанка личный кабинет. Сбоку имеются четыре поля формы для регистрации ЛК: ФИО, дата рождения, контактные данные (мобильный телефонный номер, электронная почта.
Одобрение ипотеки (или отказ) произойдет прямо на сайте. В личный кабинет заёмщика придёт уведомление, получив которое, можно направляться в банк со всеми необходимыми документами для заключения сделки с банком.
Подача заявки и её одобрение ещё ни к чему не обязывает заёмщика. До подписания договора с банком он имеет право отказаться от кредита.
Шаг третий: Выбор квартиры
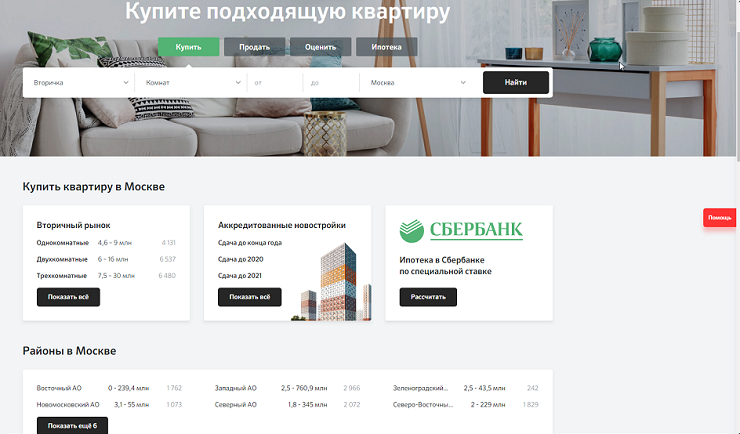
- Чтобы выбрать квартиру, нужно нажать на “Поиск недвижимость” под кружочком “3”. Откроется страница сайта domclick, где можно найти как жильё на вторичном рынке, так и в аккредитованных Сбером новостройках.
- На сайте ДомКлик тысячи предложений однокомнатных, двухкомнатных, трехкомнатных квартир в различных регионах страны, в том числе и в Москве (в Москве поиск жилья ведётся ещё и по столичным районам).
- После выбора жилья документы на него загружаются для правовой проверки Сбербанком (наличие обременений, прав на совершение сделки, соблюдение правил законодательства, в том числе и семейного и т.д.)
Если недвижимость прошла проверку, можно приступать к сбору необходимых для оформления кредита документов.
Правовая экспертиза через систему DomClick
По мнению многих юристов – это фикция и выкачивание денег (экспертиза стоит 20 тыс. руб.), которая создает у клиента впечатление, что раз недвижимость проверена самим Сбербанком, ее можно смело брать. Консультанты банка уверяют клиента, что правовая экспертиза качественная, и что дополнительная проверка риэлторов не нужна, но это далеко не так.
Как выяснилось, при этой экспертизе не проверяют:
- дееспособность продавца, а также предыдущих собственников (!);
- кредитную историю продавца, наличие банкротств;
- регистрацию юридических лиц в продаваемом жилье;
- и еще многие важные вещи.
(См. видео в конце статьи).
Шаг четвертый: Электронная регистрация сделки
Зарегистрировать право собственности можно прямо в банке после подписи кредитного договора. Добровольная электронная регистрация – одно из условий снижения процентной ставки (она понижается на одну десятую процента). Удобно то, что заемщикам не нужно посещать Росреестр. Но сервис Сбербанка по проведению электронной регистрации не бесплатен. В него входят:
- госпошлина;
- стоимость электронных подписей;
- помощь персонального менеджера банка;
- отправка документов в Росреестр;
- сопровождение регистрации в ЕГРН.
Итоговая цена электронной регистрации – 10 тыс. руб. (для сравнения: регистрация права собственности физическим лицом стоит около 3000 руб.)
Что нужно для оформления кредита в Сбербанке
Список документов может быть минимальным и состоять всего из трёх единиц, если не подтверждаются доходы и занятость:
- анкета-заявление;
- паспорт клиента с штампом постоянной регистрации;
- второй документ из стандартного списка на выбор (водительское удостоверение, военный билет, пенсионное страховое свидетельство и т.д.).
При наличии справки о доходах и занятости второй документ не требуется и допускается временная регистрация клиента.
Если заёмщики – молодая семья, нужно дополнительно предоставить:
- брачное свидетельство;
- свидетельство о рождении детей;
- документы, доказывающее родственную связь с родителями, если их доходы принимают в расчёт при определении платежеспособности.
При получении ипотеки по программе, разрешающей использование материнского капитала (МК), необходимо приложить к документам:
- сертификат на материнские деньги;
- выписку из Пенсионного фонда об остатке средств МК.
Документы на недвижимость, которая является предметом кредитования, и выписку из ПФ можно предоставить в течение трёх месяцев после одобрения банком заявки на кредит.
Как подаётся повторная заявка на выдачу кредита
В случае отказа банк обычно указывает на причины, не позволившие выдать кредит. Также случаются и чисто технические ошибки.
Повторная заявка на ипотеку в Сбербанке подаётся не раньше, чем через два месяца – таковы правила Сбера. И неважно, по какой причине отказано в ссуде.
Лучший выход – не частить с визитами или с заявками, а попытаться устранить все отрицательные факторы, препятствующие выдаче кредита. В противном случае вам опять откажут и запомнят как назойливого и неблагонадежного клиента. Это может негативно сказаться на создании кредитной истории.
Какой самый выгодный кредит в Сбербанке
Взять кредит на покупку жилья в новостройке можно дешевле, однако это также только на первый взгляд.
Сбербанк предлагает процентную ставку от 7,1%, но при условии приобретения квартиры у аккредитованных застройщиков.
- Если это условие не соблюдается, тариф банка увеличивается на 2%.
- При отказе от страхования и проведения электронной сделки, а также отсутствии справки НДФЛ-2 процентная ставка подрастёт ещё на 1,1%;
- 0,3% штрафа добавляется за отсутствие зарплатной карты.
При невыполнении банковских условий процентная ставка в ипотеке “Жилье в новостройке” может с 7.1% вырасти до 11%.
Самая выгодная – ипотека 6%, но…
Самый маленький процент ипотеки у программы господдержки семей с детьми 6%. Однако здесь есть свои условия:
- Кредит не дадут без страхования жизни.
- Требуется первоначальный взнос не менее 20%.
- Льгота действует первые 3 года (при рождении второго ребёнка) или первых 5 лет (при рождении третьего).
- На оставшийся период кредитования ставка, по правилам Сбербанка, устанавливается на уровне 9,25%.
Таким образом полученная прибыль по льготам за короткий период может сгореть из-за невыгодного процента в течение оставшегося срока кредитования.
Ободрать по максимуму – девиз любого банка
Банки, выдавая кредиты, действуют примерно по одной схеме: умалчивают некоторые штрафные санкции (либо пишут о них мелким шрифтом, помещают в другую область текста и т.д.); заставляют покупать нужную им недвижимость от аккредитуемых партнеров; навязывают дополнительные дорогие услуги (страхование жизни, правовую экспертизу, электронную регистрацию).
Поэтому никакая заявка на ипотеку в Сбербанке (или любом другом банке), пусть даже по льготной программе, с самым низким процентом, не приведет к тому, о чем мечтает любой заемщик – дешевому кредиту.
Источник: moezhile.ru