
Дебетовые карты МИР работают без ограничений на всей территории России. Используя дебетовые карты МИР вы будете получать CashBack до 30% на покупки!
Оформить карту можно за 5 минут, курьер доставит выбранную вами карту в удобное место и время. Карты подходят для работы через Google Pay и Apple Pay.
CashBack до 20% у партнеров и до 1% на все покупки
Доход по счету до 17%
Опубликовано: 28-06-2020
Отредактировано: 25-08-2023
Просмотров: 28 022
Оформив кредитную карту Сбербанка, ее владелец может пользоваться банковскими средствами так, чтобы не платить за это проценты.
Для этого следует разобраться в таком понятии, как льготный период (грейс-период) пользования кредитом. Услуга очень удобна, ведь позволяет безвозмездно взять в долг у Сбербанка. Она дисциплинирует заемщика, мотивируя вовремя избавляться от долгов.
Это выгодно и владельцу кредитки, и Сбербанка, который оперативно получает обратно предоставленные в кредит средства.
Пройдите короткий тест и узнайте, какие банки готовы одобрить вам кредитную карту. Выберите из списка подходящий банк, подайте онлайн заявку и получите кредитную карту уже сегодня.
Как погасить кредитную карту Сбербанка. Доступные методы
Рассмотрим вопрос льготного периода кредитной карты Сбербанка более подробно, чтобы знать, как грамотно распорядиться кредитными средствами.
Если Вы планируете без процентов пользоваться кредитным лимитом, то стоит знать, что льготный период возможен лишь при безналичном расчете картой Сбербанка.
Это могут быть покупки товаров в реальных и виртуальных магазинах, оплата услуг (за исключением услуг мобильной связи, ЖКХ и штрафов дорожной полиции). Обналичивая кредитные средства, их беспроцентное использование становится невозможным.
Разберемся с главными терминами и определениями, связанными с использованием кредитных карт Сбербанка с льготным периодом.
Льготный период и его составляющие
В первую очередь, разберемся, что такое льготный период по кредитной карте Сбербанка. Это определенное количество дней, в течение которых можно пользоваться кредитом, не оплачивая проценты. В данном случае это 50 дней.
Согласно действующему положению, льготный период объединяет два отрезка времени:
1. Отчетный период. Он длится 30 календарных дней. На протяжении отчетного периода происходит учет поступлений и переводов, обналичивания со счета. К завершению льготного периода составляется отчет о состоянии кредитного счета и образовавшейся сумме долга.
Для каждой карты устанавливается своя дата отсчета. Если кредитка персонализированная, то дата указывается на конверте с ПИН-кодом, а если традиционная, то начало льготного периода – это дата активации кредитки.
Дату получения отчета важно помнить, ведь со следующего за ней дня начинается второй отрезок времени льготного периода по кредитной карте Сбербанка, который называется платежным;
2. Платежный период. Это отрезок времени, отведенный на погашение долга, размер которого указан в присылаемом Сбербанком отчете. На погашение долга Сбербанк отводит 20 дней, начиная со дня, следующего за днем составления отчета.
Если последние дни платежного периода попадают на выходной или праздничный день, то днем оплаты считают первый рабочий день, следующий за выходными или праздниками.
Согласно правилам пользования кредитной картой Сбербанка, льготный период возобновляется по окончании каждых 30 дней. Продолжительность льготного периода одинакова для всех видов кредитных карт Сбербанк.
Получите дебетовую карту МИР с доставкой на дом
CashBack до 20% у партнеров и до 1% на все покупки
Доход по счету до 17%
Как пользоваться кредитной картой Сбербанка с льготным периодом?
Прояснение данного вопроса позволит избежать лишних трат и все правильно посчитать. Актуально поддерживать связь с банком посредством системы «Сбербанк Онлайн» и SMS-сервис. Что они собой представляют, какая от них польза?
Посредством SMS-сообщений на мобильный телефон заемщика приходит информация о расходах и других операциях по кредитной карте. Поступают напоминания о том, что приближается дата платежа. Банк отправляет их дважды, поэтому дату невозможно пропустить.
Система «Сбербанк Онлайн» позволяет заемщику быть в курсе изменений, видеть остаток денежных средств на карте, размер кредита и процентов, которые предстоит уплатить, если долг не будет погашен.
При наличии долга на электронную почту Сбербанк присылает сводку, отображающую сумму к оплате. Система облегчает оплату кредита, ведь в режиме онлайн можно погасить долг по кредитке с другого счета, открытого в Сбербанке.
Пройдите короткий тест и узнайте, какие банки готовы одобрить вам кредитную карту. Выберите из списка подходящий банк, подайте онлайн заявку и получите кредитную карту уже сегодня.
Как рассчитать льготный период по кредитной карте Сбербанка?
С помощью системы «Сбербанк Онлайн» можно самостоятельно рассчитать льготный период карты Сбербанка. Для этого следует зайти на официальный сайт финансового заведения, выбрать кредитную карту, по которой надо произвести расчет, указать процентную ставку и дату совершения покупки.
По завершению расчета интерактивная программа покажет экономию денежных средств, которая будет достигнута, если вернуть долг до завершения грейс-периода.
Выполнить расчет можно и без помощи онлайн-сервиса. Для этого необходимо знать дату получения отчета. Рассмотрим пример расчета льготного периода по кредитной карте Сбербанка.
Допустим, по карте дата активации 1 апреля. Согласно установленным Сбербанком правилам, отчетный период по карте завершается 30 апреля. В этот день будет отправлен отчет о размере долга. На протяжении 1-30 апреля можно пользоваться кредитными средствами безвозмездно. Чтобы погасить долг, есть 20 дней: с 1 по 21 мая включительно.
Часто пользователи ошибочно считают, что дата отсчета грейс-периода – это день, когда были потрачены средства. Это не так. Грейс-период начинается и завершается даже тогда, когда средства не тратятся.
Вопрос о том, как узнать льготный период по кредитной карте Сбербанка, особенно актуален, если была потрачена внушительная сумма в конце отчетной даты. Тогда остро необходимо знать, сколько дней осталось до даты окончания.
Вернемся к нашему примеру. Допустим, покупка совершена 28 апреля. Грейс-период в данном случае складывается из 3 дней отчетного периода и 20 – платежного. Следовательно, до момента окончания беспроцентного периода есть 23 дня. Именно за это время нужно погасить долг.
Как быть, если нечем платить?
Очень важный вопрос в отношении правильного использования кредитной карты Сбербанка: как быть, если нет возможности оплатить долг до завершения льготного периода?
Если дата завершения близка, а погасить долг нет возможности, можно предпринять одно из следующих действий (на выбор):
1. Оплатить ежемесячный обязательный платеж. Его размер составляет 5% от основного долга, но не менее 150 рублей. Вместе с тем, следует оплатить набежавшие проценты. В данном случае обязательный ежемесячный платеж спасет ситуацию, ведь не начислят штраф за просрочку, который неизбежен, если ничего не будет внесено;
2. Взять необходимую сумму в долг у своих знакомых;
3. Погасить долг за счет средств другого финансового учреждения.
Первые две рекомендации более рациональны. Ведь, оформляя второй кредит, можно запутаться в долговых обязательствах и существенно увеличить свои расходы.
Пройдите короткий тест и узнайте, какие банки готовы одобрить вам кредитную карту. Выберите из списка подходящий банк, подайте онлайн заявку и получите кредитную карту уже сегодня.
Обналичивание средств
Хочется обратить внимание на то, что иногда платеж не доходит вовремя по причине «технических неувязок». Поэтому лучше не вносить платеж в последний день льготного периода, а сделать это немного раньше (на 2-3 дня).
Если дата окончания платежа прошла, а платеж не был внесен, то возможность в будущем без процентов использовать средства сохраняется. Однако пользоваться услугой льготный периода можно только после полного погашения долга за предыдущий.
Может случиться так, что нужны наличные денежные средства. Тогда их можно беспрепятственно снять с карты Сбербанка и направить на необходимые нужды. Но обналичивание средств не дает право на использование грейс-периода, независимо от того, как быстро вы их вернете.
Если Вы решили с карты Сбербанка с льготным периодом снять наличные, то учтите, что будет удержана комиссия в размере от 3 до 4% от обналичиваемой суммы.
Эта статья полезная?
Получите дебетовую карту МИР с доставкой на дом
Дебетовые карты МИР работают без ограничений на всей территории России. Используя дебетовые карты МИР вы будете получать CashBack до 30% на покупки!
Оформить карту можно за 5 минут, курьер доставит выбранную вами карту в удобное место и время. Карты подходят для работы через Google Pay и Apple Pay.
CashBack до 20% у партнеров и до 1% на все покупки
Доход по счету до 17%
Над материалом работали


Источник: crediblog.ru
Как правильно использовать кредитную карту Сбербанка
Кредитная карта Сбербанка – удобный инструмент использования заёмных средств. В этой статье расскажем о том, как правильно и с максимальной для себя выгодой пользоваться кредиткой Сбера.
Поделиться
Не снимать наличные без особой необходимости
Снятие наличных с кредитки, если это происходит не в рамках собственных средств держателя, ведёт к двойной потере. За операцию взимается комиссия и образуется долг, на который начисляются проценты: на снятие наличных не распространяется действие льготного периода.
Так, по классической кредитной карте за снятие наличных в своих банкоматах и отделениях Сбер взимает 3%, а в чужих – 4% (минимум 390 руб.). Пользование заёмными средствами обойдётся держателю в 27,9% годовых, если карта оформлялась на общих основаниях, и в 23,9%, если по персональному предложению.
Поэтому, если нет особой необходимости, не стоит снимать наличные по кредитке Сбербанка, а использовать её лучше только для безналичной оплаты покупок. Благо в наше время даже мелкие торговые точки оснащены оборудованием для приёма пластиковых карт.
Соблюдать сроки действия льготного периода
Льготный период, или грейс-период – одна из «заманух», которыми банки, в том числе Сбер, пытаются удержать и расширить позиции на рынке финансовых услуг. По кредиткам Сбербанка установлен грейс-период до 50 дней, но в отсчёте сроков его действия есть свои особенности.
Действие льготного периода стартует вовсе не от первой покупки на заёмные средства, как многие думают, а с начала очередного отчётного периода.
Дата отчёта по карте совпадает с числом открытия карточного счёта.
Например, если счёт был открыт 5 февраля, то 5 число каждого месяца считается отчётной датой. Отчётные периоды же будут начинаться 6 февраля, 6 марта, 6 апреля и так далее. Отчётный период завершается 5 числа следующего месяца, в этот день банк пришлёт выписку с подробной информацией о потраченных средствах. С 6 числа начинается платёжный период – последующие 20 календарных дней, в течение которых нужно погасить задолженность за прошлый месяц. Таким образом, каждый платёжный период по сути является началом нового отчётного.
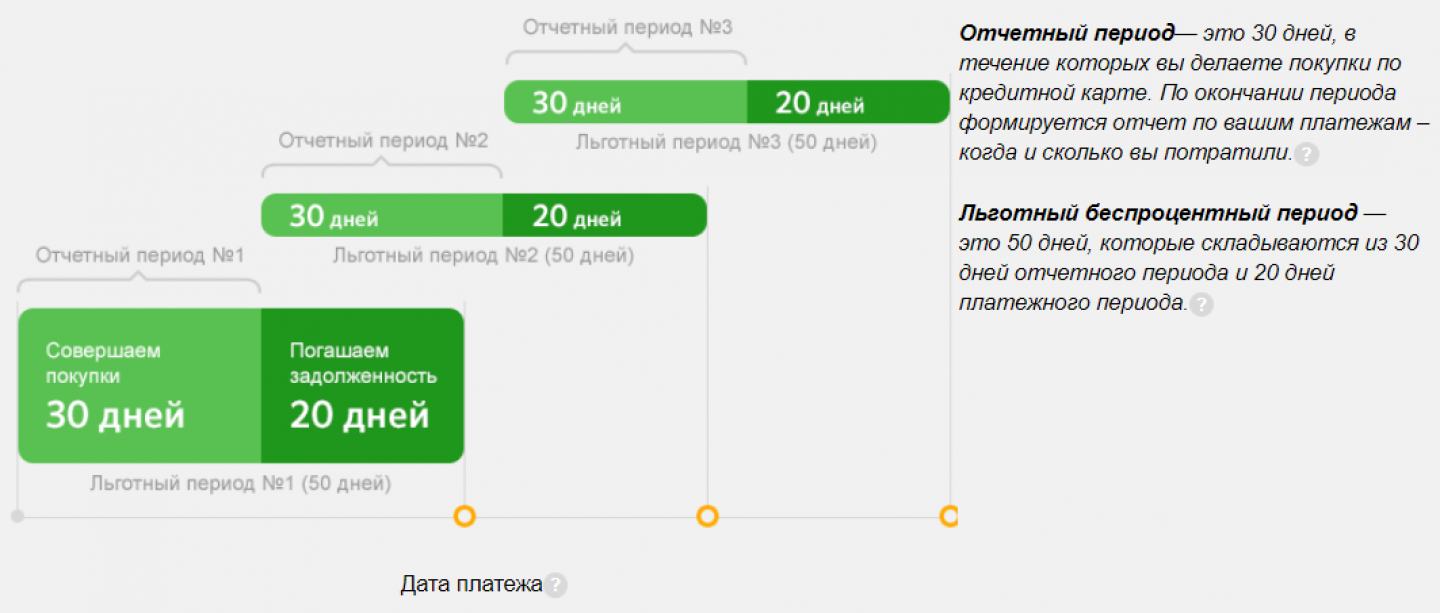
Схема действия льготного периода на сайте Сбербанка
Если покупка с использованием заёмных средств совершается в первый день отчётного периода, то длительность льготного составит максимальные 50 дней (30+20). Впрочем, это справедливо только для месяцев продолжительностью 30 или 31 день. В феврале же льготный период не превысит 48 или 49 дней.
Погашать долги вовремя и максимально возможными суммами
Если по кредитке Сбера снимались наличные или не удалось полностью погасить долг до окончания льготного периода, то на него начнут «капать» проценты. Банк будет формировать выписки с требованием внести определённую сумму для частичного погашения долга и процентов по нему. Фининституту невыгодно, чтобы заёмщик погасил свой долг как можно быстрее, поэтому и требование о размере обязательной выплаты будет достаточно скромное. Но если его не выполнить, в действие будут введены штрафные санкции, которые ещё больше увеличат долговую нагрузку.
В выписке указываются сумма задолженности, срок и минимальная сумма платежа. Для классической кредитки Сбербанка последняя составляет 5% от суммы задолженности (минимум 150 руб.), но если есть возможность внести сумму больше, то именно так и нужно сделать. Сбер, конечно, будет опечален, потому что тем самым снизится его процентный доход, но какое дело держателю карты до «страданий» банка.
Участвовать в программе «Спасибо от Сбербанка»
Участвуя в программе «Спасибо от Сбербанка», держатель кредитки может накопить бонусные баллы, которые можно использовать для получения скидок и других «плюшек». Накопление баллов происходит при оплате покупок картой, а тратиться они могут и без использования пластика, через онлайн-сервисы. Зарегистрироваться для участия в программе можно через интернет-банк, банкомат или через систему СМС-информирования.
При оплате по общему порядку в баллы превращаются 0,5% от стоимости покупки, а у партнёров Сбербанка – до 50%. 1 накопленный балл равен 1 рублю. О товарах и услугах с повышенными бонусами можно узнать на сайте программы.
Использовать интернет-банк для контроля за состоянием карточного счёта
Правильным будет регулярно контролировать состояние счёта кредитки Сбербанка: баланс, задолженность, дату и минимальную сумму обязательного платежа. Это поможет сориентироваться в текущих тратах на обслуживание долга, возможности использования льготного периода. И тем самым минимизировать проценты и штрафы или полностью избежать их.
Заключение
Следование этим нехитрым советам не обогатит держателя кредитки Сбера, но поможет использовать её наилучшим образом и сэкономит определённую часть денег. Да и само наличие готовой «финансовой» подушки на случай непредвиденных расходов – источник душевного спокойствия, а это дорогого стоит.
Источник: finuslugi.ru
Как правильно и быстро погасить задолженность по кредитной карте Сбербанка в 2021 году
Каждый владелец кредитки от Сбербанка еще до начала ее использования должен изучить все правила и условия по ней. Особое внимание нужно уделить тому, как погасить кредитную карту Сбербанка. Эта информация позволит избежать возникновения просрочек из-за ошибок, и клиент сможет использовать карточный продукт правильно с максимальной выгодой для себя.

Варианты погашения задолженности
Сбербанк обслуживает почти 100 млн частных клиентов. Он старается сделать свои услуги максимально удобными и простыми в использовании.
Владельцам кредитных карт погашать задолженность предлагается любым из следующих способов:
- наличными через банкоматы и терминалы;
- через операционистов в офисе;
- переводом с другой карточки (например, зарплатной).
Выбирать, как погасить долг по кредитной карте от Сбербанка, клиент может самостоятельно. Отправить на нее перевод могут также любые другие люди. Это удобно, если надо срочно погасить платеж, а времени на его проведение нет. Можно всегда попросить друзей или родственников «закинуть» деньги на кредитку простым переводом. Главное, продиктовать правильный номер пластика.
Замечание. Всем клиентам доступно также погашение кредитной карты от Сбербанка через межбанковский перевод. Но пользуются этой возможностью потребители достаточно редко, т. к. проведение операции может занимать от нескольких часов до 3-5 дней.
Через банкомат
Внесение наличных в банкомате – самый удобный вариант как быстро погасить кредитную карту, так и пополнить дебетовую карточку при необходимости. Сбербанк имеет самую широкую сеть устройств самообслуживания в РФ. Он активно устанавливает банкоматы с функцией приема наличных.
Инструкция, как погасить кредитную пластиковую карту Сбербанка в банкомате, включает 4 шага:
- Убедиться, что банкомат исправен и готов к работе. На нем должны отсутствовать посторонние надписи. На экране должны отображаться только заставки банка.
- Вставить карточку в устройство и выполнить вход. Потребуется набрать ПИН-код, используемый для подтверждения операций. Если он забыт, то воспользоваться карточкой в банкомате не получится и придется предварительно сменить ПИН-код в приложении.
- Выбрать на экране пункт «Пополнение наличными» и внести деньги. Банкомат на экране покажет, как правильно загрузить купюры в устройство. Если требуется внести крупную сумму, то надо учитывать лимит на 30-50 купюр в пачке.
- Дождаться пересчета средств, сверить сумму, подтвердить операцию. После выхода из меню надо забрать карту и чек. Документ о внесении денег надо хранить как минимум до момента зачисления средств.
Прочтите также: Преимущества жизни с золотой картой Сбербанка
Деньги зачисляются на кредитный счет до конца текущего дня (обычно в течение 1-6 часов). Комиссия за операцию отсутствует. Лимит пополнения – до 10 млн р. в день. Этого хватит, как погасить любую кредитную карту Сбербанка полностью, так и пополнить ее сверх кредитного лимита при необходимости для совершения крупной покупки.
Через оператора
Если под руками нет кредитки, а требуется внести платеж, то самый быстрый способ сделать его – обратиться к специалистам офиса. Операционист в Сбербанке найдет информацию о кредитном договоре, распечатает приходный ордер и предложит внести деньги наличными в кассе или переводом с другого счета (например, для перечисления зарплаты).
При обращении в офис без карты клиенту потребуется иметь при себе паспорт. Иначе найти информацию по кредитному договору операционист не сможет. Эти сведения недоступны для посторонних.
Сотрудники офиса могут помочь погасить задолженность и в ситуации, если у клиента есть с собой паспорт. При наличии в подразделении консультантов они помогут зачислить деньги в банкомате. Если по каким-то причинам сотрудников поддержки в офисе нет, то платеж можно провести наличными по карте через кассу.
Внимание. Платить комиссию, чтобы погасить задолженность в офисе не требуется. Деньги в большинстве случаев будут зачислены моментально. В исключительных ситуациях они поступают на кредитный счет до конца текущего дня.
Переводом с другой карты
Еще один простой способ погасить задолженность – перевод с любой другой карты. Порядок проведения операции будет отличаться в зависимости от того, с какой карточки планируется внести платеж. Если деньги надо перечислить с другого пластика Сбербанка, то удобней для этого воспользоваться системой Сбербанк Онлайн.
Перевод осуществляется за 3 действия:
- Пройти авторизацию в сервисе с использованием имеющейся учетной записи.

- Перейти к управлению платежами и переводами и выбрать операцию перечисления средств между своими картами.

- Указать карточки для списания и зачисления средств, а также сумму транзакции.

Перевод на кредитку будет бесплатным, даже если пластик выпущен в разных регионах. Зачисление денег происходит в срок до 6 часов.
Прочтите также: Стратегия «Победа» для скальпинга на рынке Форекс позволяет за короткие тайм-фреймы повысить прибыль сразу на несколько пунктов
Если необходимо погасить кредитку с карты другого банка, то сделать это можно в интернет-банке эмитента или с помощью сервиса «Пополнение карт» от Сбербанка. Сервис доступен на официальном сайте кредитной организации в разделе «Карты».

Для проведения перевода клиенту надо указать данные карточки отправителя и получателя в платежной форме, проверить информацию, ввести сумму и подтвердить перечисление средств. Деньги зачисляются на кредитки в срок до 3 дней. Комиссия за операцию – 1,2% (мин. 30 р.).

Срок погашения
По кредитной карте от Сбербанка условия погашения предусматривают обязательный ежемесячный платеж при наличии любой задолженности. Он служит для подтверждения платежеспособности клиента и обязателен даже в случае грейс-периода. Вносить оплату надо в течение 20 дней с даты окончания отчетного периода.
Точные даты платежей всегда доступны в ежемесячном отчете (выписке). В нем можно также найти сумму для оплаты. Для удобства всем клиентам кредитная организация напоминания с информацией о предстоящем платеже направляет также по SMS.
Как остаться в льготном периоде и не платить проценты
Льготный период в Сбербанке длится до 50 дней. В него входит 30 дней отчетного и 20 дней платежного периода. Распространяется грейс-период исключительно на покупки. Он не применяется к снятию наличных и аналогичным транзакциям.
После окончания отчетного периода клиент получает электронный или бумажный отчет (выписку) с суммой задолженности. В нем указывается как минимальный платеж, так и сумма, которую надо погасить, чтобы не выходить за пределы льготного периода и не платить проценты. Если клиент погасит всю задолженность согласно отчету, то ему не придется переплачивать за использование кредитных средств.
Как правильно закрыть кредитку
Если пользовать кредитной картой Сбербанка более не планируется, то ее необходимо правильно закрыть. Иначе могут возникнуть долги по оплате обслуживания.
Закрывается карта в 3 шага:
- Погашение задолженности и получение информации об отсутствии долга. Желательно, чтобы не было также собственных денег на карточке.
- Подача заявления на закрытие карты. Его можно оформить только через офис. Одновременно потребуется заблокировать карточку. Специалисты офиса ее должны уничтожить (разрезать) в присутствии клиента.
- Получение справки о закрытии договора. Кредитка будет полностью закрыта через 30-45 дней. Только после этого можно получить справку об отсутствии долгов перед банком. Это связано с возможностью проведения отложенных транзакций.
Прочтите также: Открытие магазина детской одежды с «нуля»
Советы по погашению задолженности
Погасить долг по кредитной карте рекомендуется максимально быстро. Проценты по договору довольно большие и переплата при внесении лишь минимальных платежей может оказаться существенной.
Специалисты рекомендуют следовать нескольким простым советам, чтобы быстрее погасить долг по кредитке:
- При наличии возможности надо вносить сумму больше, чем минимальный платеж.
- Когда деньги появились раньше даты платежа, то их лучше внести сразу.
- Желательно долг погасить до конца срока льготного периода.
Погасить долг по займу на кредитной карте Сбербанка несложно. Но надо соблюдать порядок проведения платежей и вносить их заблаговременно, чтобы избежать просрочек и повышенной ставке из-за них.
На этом все. Не забудь лайкнуть и сделать репост.
Далее читайте о том, как пользоваться кредитной картой Сбербанка.
Источник: florabank.ru