
Досрочное погашение ипотеки стало актуальной процедурой для многих военнослужащих, участвующих в программе «военная ипотека». Эта процедура позволяет погасить ипотеку ранее установленного платежного графика. Для многих важно сделать досрочное или частичное погашение именно в этой программе, так как она предоставляет ряд преимуществ по сравнению с другими видами ипотеки.
Если вы являетесь участником программы «военная ипотека», то вам будет полезно узнать все детали этого процесса. Во-первых, важно помнить о способе погашать ипотеку — это могут быть дополнительные взносы или переплата по кредиту. Во-вторых, обратите внимание на счет №3, в который необходимо поступать деньги для погашения задолженности. В-третьих, учтите, что досрочное погашение осуществляется через отделения банка, в котором оформлена ипотека.
Ипотека предусматривает различные случаи досрочного погашения. Например, это может быть связано с различными изменениями в личной жизни военнослужащего: увольнением, семейными обстоятельствами, появлением детей или потребностью в приобретении жилья по программе «материнского капитала». Независимо от причин досрочного погашения, помните о необходимости предоставления всех необходимых документов, включая заявление о досрочном погашении.
Особенности обслуживания и погашения военной ипотеки
Важно отметить, что в процессе досрочного погашения можно столкнуться с различными сложностями и лазейками. Некоторые военнослужащие сталкиваются с обманом и мошенничеством со стороны банков или посредников. Судебные разбирательства и отзывы подводят внимание к таким проблемам. Поэтому будьте внимательны и помните о собственных правах и возможных рисках.
Советы по досрочному погашению военной ипотеки могут быть полезными в планировании процесса. Например, стоит учесть возможность использования личных средств для погашения задолженности, а также обратиться к регулированию №3, который регулирует вопросы досрочного погашения ипотеки. Также полезно обратить внимание на возможность осуществления частичного досрочного погашения ипотеки.
Происхождение досрочного погашения
Досрочное погашение военной ипотеки имеет свои особенности и требует внимательного изучения. Как правило, ипотечный кредит предоставляется на долгий срок, который может составлять десятилетия. Однако, за это время ситуация в жизни и финансовых возможностях заемщика может измениться: у него появятся дети, появится необходимость в покупке жилья ближе к месту работы или возникнут иные финансовые обязательства.
Именно поэтому возникает необходимость в досрочном погашении ипотеки. Также в некоторых случаях заемщик может просто захотеть избавиться от долга досрочно. В этом случае досрочное погашение будет происходить по инициативе заемщика.
Что касается досрочного погашения военной ипотеки в капитале, то здесь все тоже будет зависеть от характера ипотечного кредита и его условий. Для того, чтобы провести досрочное погашение в капитале, необходимо ознакомиться с договором и графиком платежей. В них будет указана информация о том, можно ли досрочно погасить кредит, как это сделать, и каковы последствия.
Военная ипотека | Ответы Росвоенипотеки на популярные вопросы
Досрочное погашение военной ипотеки по материнским деньгам также имеет свои особенности. Для досрочного погашения в этом случае требуется предоставить документы, подтверждающие использование материнского капитала. Отзывы о досрочном погашении в этом случае могут быть положительными, если заемщику удалось успешно использовать материнский капитал для погашения ипотеки.
Для помощи в досрочном погашении ипотеки по материнским деньгам можно обратиться в Сбербанк. В этом случае необходимо предоставить все необходимые документы и обратиться в соответствующее отделение банка.
Если же вопрос касается досрочного погашения военной ипотеки в частичном объеме, то заемщику следует направить заявление в Центральный Уполномоченный Банк с просьбой о частичном досрочном погашении. В заявлении следует указать свои личные данные, номер платежного документа, а также желаемую сумму для погашения.
Досрочное погашение военной ипотеки может иметь и юридическое значение. Возможны случаи, когда заявление о досрочном погашении было подано в суд. В этом случае применяются нормативные и судебные решения по данной теме. Здесь регулирование процесса досрочного погашения проводится в соответствии с законодательством Российской Федерации.
Какие причины могут привести к досрочному погашению военной ипотеки? Плюсы и минусы временного регулирования также необходимо рассмотреть перед тем, как принять решение о погашении ипотеки досрочно.
Основные правила досрочного погашения
Первое, что нужно сделать, – это зарегистрироваться на сайте банка и создать личный кабинет. В нем вы сможете отслеживать все платежи, получать информацию о задолженности и делать досрочные платежи.
2. Нормативные документы
Участник военно-ипотечной программы должен ознакомиться с нормативными документами, регулирующими данную программу. Необходимо внимательно изучить условия, под которыми предоставляется ипотека и делается досрочное погашение.
3. Определение суммы досрочного погашения
Для того чтобы погасить ипотеку досрочно, необходимо определить сумму, которую необходимо заплатить. В обычной ситуации это будет оставшаяся часть основного долга плюс проценты за предстоящий период. Военнослужащий может также заинтересоваться получением сертификата на материнский (семейный) капитал.
4. Способы погашения
Для досрочного погашения ипотеки существуют различные способы платежа: через банк, по почте, через платежные терминалы, в банкоматах и другие. Важно выбрать наиболее удобный и подходящий способ для себя.
5. Предупреждения и рекомендации
Досрочное погашение ипотеки несет несколько негативных последствий и рисков. Во-первых, при досрочном погашении зачастую не применяются скидки на процентные ставки. Во-вторых, некоторые банки могут взимать дополнительные комиссии за досрочное погашение.
Также стоит помнить, что досрочное погашение ипотеки может быть затруднено в случаях, если у военнослужащего возникли проблемы со стабильностью заработка, а также в случае увольнения или банкротства.
Для успешного досрочного погашения ипотеки рекомендуется следовать всем правилам и не нарушать регламентированную графику погашения платежей. Внимательно читайте и изучайте все условия договора, чтобы избежать возможных споров и проблем.
Важно также учесть, что досрочное погашение ипотеки может быть предметом мошенничества, поэтому следует быть бдительным и обращать внимание на детали, связанные с запросами ипотечного кредита.
Преимущества досрочного погашения военной ипотеки
Досрочное погашение военной ипотеки имеет множество преимуществ. Вот лишь несколько из них:
1. Ускорение процесса выплат
Одной из основных причин погашать ипотеку досрочно является возможность сэкономить на процентных выплатах и ускорить получение полноценной собственности на жилье. При этом, платежи уменьшаются, а срок кредита сокращается.
2. Снижение затрат на проценты
Поскольку досрочное погашение собственных средствами позволяет уменьшить общую сумму выплат по ипотечному кредиту, можно сэкономить на процентных платежах и тем самым увеличить размер собственных накоплений.
3. Возможность получить скидку от банка
Некоторые банки, в том числе «Росвоенипотека», предлагают программу досрочного погашения ипотеки с различными бонусами. Например, можно получить специальные условия по процентной ставке или скидку на сумму оставшейся задолженности.
4. Использование материнского капитала
Если вы являетесь военнослужащим или участником программы материнского капитала, вы можете воспользоваться этими субсидиями для досрочного погашения ипотеки. Это позволит сократить общую сумму задолженности и уменьшить выплаты.
5. Избежание дополнительных затрат
Некоторые ипотечные программы имеют ограничения и лазейки, которые могут привести к увеличению выплат в будущем. Погашение ипотеки досрочно позволяет избежать таких ситуаций и сэкономить на дополнительных затратах.
6. Помощь в судебных спорах
Если возникают спорные ситуации с банком или другими участниками ипотечной программы, досрочное погашение ипотеки может быть полезным в судебном процессе. В случае проблем, вы будете иметь возможность продемонстрировать свою надежность и финансовую дисциплину.
Таким образом, досрочное погашение военной ипотеки имеет множество преимуществ, включая ускорение выплат, снижение затрат на проценты, получение скидки от банка, использование материнского капитала, избежание дополнительных затрат и помощь в судебных спорах.
Популярные мнения о досрочном погашении на форуме
Многим военным важно сделать досрочное погашение ипотеки, поскольку это позволяет использовать собственные сбережения или средства, полученные от продажи имущества для полного погашения кредита. Такой вариант освобождения от долга будет выгодно, если военный обладает достаточной суммой денег для данного платежа.
На форумах военных ипотек часто обсуждаются разные способы досрочного погашения ипотеки. Пользователи делятся своими опытоми, отзывами о банках и даем ценные советы другим участникам форума. Важно отметить, что платежи по военной ипотеке являются частичными, поэтому досрочное погашение подает на рассмотрение банк, где клиент ведет свои финансовые операции.
Суть добровольного погашения военной ипотеки заключается в том, что военный может досрочно погасить все платежи по ипотеке и освободиться от долга за счет собственных сбережений или дополнительных доходов. Какие именно механизмы использовать для этого — выбор военного, и он полностью зависит от его финансовой ситуации.
На форумах пользователи обсуждают также вопросы, связанные с получением материнского (семейного) капитала для досрочного погашения ипотеки. Согласно нормативным документам, семьи военных тоже имеют право на получение материнского капитала и его использование для решения жилищных вопросов, однако не все банки поддерживают эту практику.
Некоторые военные на форумах пишут, что были отказаны в использовании материнского капитала для досрочного погашения ипотеки, поскольку банк отказался принять эту форму средствами. Другие пользователи делятся своим опытом и пишут, что им удалось успешно использовать материнский капитал для погашения ипотеки.
Также обсуждаются варианты использования «эксклюзивного капитала» или сертификатов формы «военная ипотека». В этом случае военному предоставляется возможность частичного освобождения от долга путем предоставления специальных сертификатов на приобретение собственного жилья.
На форумах пользователям рекомендуют быть бдительными при выборе банка и обращении за досрочным погашением ипотеки. Некоторые пользователи делятся информацией о банках, которые предлагают выгодные условия для военных в данном процессе.
В целом, на форумах обсуждаются разные мнения о досрочном погашении военной ипотеки. Однако большинство пользователей сходятся во мнении, что досрочное погашение ипотеки является выгодным решением для военных, если у них есть достаточные средства для этого.
Советы и рекомендации от экспертов по досрочному погашению
Досрочное погашение военной ипотеки может быть выгодным решением для военнослужащих, позволяющим сэкономить на процентах и освободить себя от долгов. Однако перед тем, как приступить к данной процедуре, важно ознакомиться с некоторыми советами и рекомендациями от экспертов.
1. Помните о характере досрочного погашения
Досрочное погашение ипотеки может быть как полным, так и частичным. При полном погашении происходит погашение всей суммы кредита, а при частичном – только части. Если вы рассматриваете частичное погашение, то необходимо учитывать, что затраты на проценты по оставшейся сумме будут сохраняться на протяжении всего срока кредита.
2. Соблюдайте законодательные требования
Внимательно изучите условия вашего договора и узнайте о любых законодательных требованиях, связанных с досрочным погашением ипотеки. Они могут включать в себя различные ограничения, графики и способы погашения.
Также обратите внимание на источники, с которых вы можете вносить платежи на погашение ипотеки. Некоторые банки позволяют внести деньги через онлайн-счета, другие требуют посещения филиала.
3. Получение помощи от федерального банка или Сбербанка
Если вы являетесь военнослужащим и имеете военную ипотеку, обратите внимание на возможность получения помощи от федерального банка или Сбербанка в виде частичного или полного погашения ипотечного кредита. Для этого вам может потребоваться подтверждение вашего статуса в качестве военнослужащего и предоставление необходимых документов.
Важно помнить, что получение такой помощи может быть связано с определенными условиями и требованиями, поэтому перед принятием решения о подаче заявки на получение помощи рекомендуется проконсультироваться с юридическими специалистами или банком.
4. Будьте внимательны и бдительны
При совершении досрочного погашения ипотеки необходимо проявлять внимательность и бдительность. Проверьте, что все платежи были правильно зачтены банком и соответствуют вашим ожиданиям.
Также будьте готовы к возможным спорам или предупреждениям со стороны банка или других сторон. Например, в некоторых случаях банк может отказать в досрочном погашении, если у вас есть задолженности по другим кредитам или есть споры по семейному или семейно-жилищному законодательству.
В случае возникновения споров или сложностей, рекомендуется обратиться за юридической помощью для защиты своих интересов.
Консультация юриста бесплатно
Можно ли досрочно погасить военную ипотеку?
Да, можно. Досрочное погашение военной ипотеки возможно при условии соблюдения определенных правил и процедур.
Какие есть преимущества досрочного погашения военной ипотеки?
Одним из главных преимуществ досрочного погашения военной ипотеки является снижение общей суммы выплат и уменьшение срока погашения кредита. Это позволяет значительно сэкономить на процентных выплатах.
Какие могут возникнуть проблемы при досрочном погашении военной ипотеки?
При досрочном погашении военной ипотеки могут возникнуть различные юридические проблемы. Например, банк может требовать дополнительные комиссии или штрафы за досрочное погашение. Также возможны проблемы связанные с оформлением всех необходимых документов.
Как узнать о возможности досрочного погашения военной ипотеки?
Чтобы узнать о возможности досрочного погашения военной ипотеки, необходимо связаться с банком, где был оформлен кредит. Там вам сообщат все условия и требования для досрочного погашения.
Какие документы нужны для досрочного погашения военной ипотеки?
Для досрочного погашения военной ипотеки необходимо предоставить следующие документы: копию паспорта, договор ипотеки, справку о задолженности по кредиту, свидетельство о регистрации недвижимого имущества.
Какой процесс осуществляется при досрочном погашении военной ипотеки?
Досрочное погашение военной ипотеки — это процесс, при котором заемщик решает вернуть в банк ссуду полностью или в частях раньше установленного срока. Он осуществляется путем перевода на счет банка суммы, равной оставшейся задолженности по кредиту, вместе с процентами и комиссиями.
Источник: calculator-pensii.ru
Порядок снятия обременения по военной ипотеке
Каков порядок снятия обременения по военной ипотеке? Должен ли военнослужащий самостоятельно обращаться в Росвоенипотеку или ЕГРН? В какие сроки снимается обременение? Можно ли использовать остаток средств на индивидуальном счете, если текущий кредит уже закрыт? Ответы — в данной статье.
Суть программы
До 2005 года военнослужащий имел право на получение квартиры от государства. Всех нуждающихся в улучшении жилищных условий включали в общий перечень. Ожидание переезда растягивалось на месяцы и годы.
В 2005 году ситуация изменилась. Контрактник после 3 (трех) лет службы имеет право вступить в накопительную ипотечную систему (117-ФЗ, статья 9 (скачать)). В течение 20 (двадцати) лет максимум государство перечисляет на его индивидуальный счет деньги. В соответствии с последней индексацией ежегодно можно рассчитывать на получение 280 009,7 рублей. Средства зачисляются не единовременно, а помесячно.
При покупке квартиры или частного дома участник НИС имеет право использовать деньги с накопительного счета для оплаты первоначального взноса, основного долга и процентов перед банком. Но при этом на приобретаемые квадратные метры налагается двойное обременение — банком и ФГКУ Росвоенипотека.
Закладная кредитора гасится после полного закрытия долга. Снятие обременения Росвоенипотеки возможно после закрытия именного накопительного счета. Только после этого военнослужащий может полноценно распоряжаться приобретенной квартирой, продавать ее, дарить, завещать и т. д.
Снятие обременения по военной ипотеке
Процедура погашения закладной по военной ипотеке зависит от даты, когда гражданин исключен из реестра участников накопительной системы. Если это произошло после 01.01.2016 году, делать не придется ничего. Не нужно передавать своему непосредственному руководству какие-либо сообщения, требования, справки, писать заявление в Росвоенипотеку на снятие обременения.
Рекомендуемая статья: Стоит ли покупать квартиру в рассрочку без ипотеки — риски
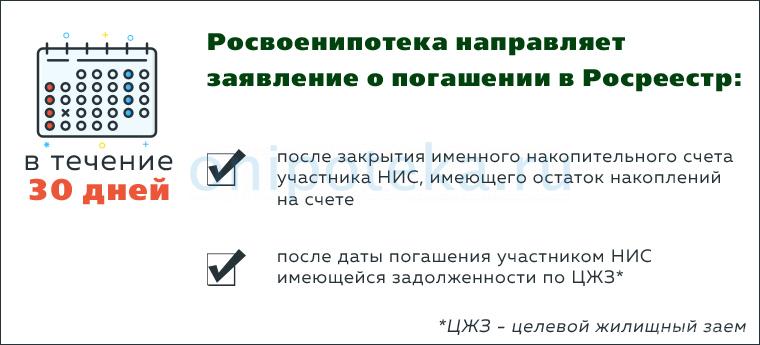
Учреждение самостоятельно проверяет информацию, касающуюся каждого участника. Заявление в Росреестр будет передано в течение 30 дней с момента наступления одного из событий:
- закрыт накопительный счет, открытый на имя участника НИС;
- погашена в полном объеме задолженность по целевому жилищному займу.
Росреестр обязан снять обременение по военной ипотеке в течение 3 (трех) дней с момента получения уведомления от ФКГУ Росвоенипотека. Начиная с этого момента, квартира освобождается от любых претензий и требований со стороны государства. Проверить наличие/отсутствие обременений можно на официальном сайте ФКГУ Росвоенипотека в личном кабинете.
Как снять военную ипотеку, если же военнослужащий исключен из числа участников НИС до 01.01.2016? Ему необходимо заполнить заявление стандартной формы №1 (скачать можно тут, либо на сайте Росвоенипотеки в разделе Образцы документов) и передать его в ФКГУ Росвоенипотека. Документы в Росреестр на снятие обременения с квартиры по военной ипотеке также передаются в течение 30 дней.
Если по разным причинам военнослужащий обязан вернуть средства целевого жилищного займа, но продолжает службу, он заполняет форму №2 (скачать). Далее Росвоенипотека самостоятельно готовит уведомление для Росреестра.
Если участника НИС с правом использования накоплений исключают из программы, проверяется наличие/отсутствие задолженности по ЦЖЗ. Если долг есть, военнослужащему направляется соответствующее уведомление. Обременение на квартиру по военной ипотеке будет снято только после внесения всей суммы на индивидуальный счет. Основание — 117-ФЗ от 20.08.2004 года. Если военнослужащий при этом не увольняется из рядов ВС РФ, он имеет право повторно вступить в НИС при условии, что до 45 лет (предельного срока службы) осталось не менее 3 (трех) лет.
Рекомендуемая статья: Покупка квартиры по переуступке в ипотеку
Что будет с накоплениями после погашения военной ипотеки
В силу личных обстоятельств может оказаться, что военнослужащий приобрел себе жилье без использования ЦЖЗ, либо на его счету остались средства после снятия обременения Росвоенипотеки. В этом случае участник НИС может воспользоваться одним из следующих вариантов:
- использовать деньги для погашения нового ипотечного кредита, например, при покупке квартиры большей площади или в другом городе;
- запросить перевод на счет в любом банке после выхода в отставку.
Последний вариант (в соответствии со ст. 10 117-ФЗ от 20.08.2004 (скачать)) возможен, если:
- продолжительность военной службы с учетом льготного исчисления достигает 20 лет;
- военнослужащий отслужил 10 лет и более и увольняется по одному из оснований, дающих право на использование средств ЦЖЗ.
Использование накоплений после погашения военной ипотеки возможно, если причиной для увольнения в запас (при сроке службы более 10 лет) стало:
- достижение предельного возраста нахождения в рядах ВС РФ;
- признание военнослужащего негодным или ограниченно годным к службе по результатам планового медицинского освидетельствования;
- расформирование, реорганизация военной части, иные организационно-штатные мероприятия;
- наличие семейных обстоятельств, признаваемых уважительными на законодательном уровне.
Накопления, оставшиеся на индивидуальном счету, военнослужащий после выхода в отставку имеет право использовать на свое усмотрение.
Источник: onipoteka.ru
Военная ипотека 2023

Служба в военных и силовых структурах даёт приятный бонус — государство готово выплачивать ипотеку за жильё. У военной ипотеки есть правила, нюансы и ограничения, о которых мы расскажем в статье.
Показать еще пунктов
Что такое военная ипотека?
Россия стремится поддерживать своих граждан, решивших поступить на военную службу по контракту. Военнослужащий может выбрать место жительства и взять на него ипотечный кредит, который государство будет выплачивать ежемесячно, пока гражданин продолжает добросовестно исполнять свои воинские обязанности. И в результате квартира перейдет в собственность военнослужащего. Однако если он будет досрочно демобилизован или нарушит другие условия, государству придется вернуть долг и продолжать погашать кредит своими силами. Военной ипотекой занимается специальное подразделение — росвоенипотека.
Условия военной ипотеки в 2023 году
Гражданство. К программе допускаются исключительно граждане РФ. Служба. Строго по контракту. На призывников не распространяется. Даже если заявитель владеет несколькими объектами недвижимости, он все равно имеет право на получение военной ипотеки через компанию rosvoenipoteka.
Семейное положение. Для Росвоенипотеки не имеет значение семейный статус, наличие и количество детей. Участвуют и холостые, и женатые. Местонахождение жилья. Ограничений по выбору региона и города нет. Например, служить можно во Владивостоке, а дом купить в Краснодаре.
Участие в программе. Военнослужащий должен подать заявку на участие в программе накопительно-ипотечной системы в Росвоенипотеке.
Что такое накопительно-ипотечная система (НИС)?
- Накопительная Каждый год участник получает денежную сумму, зачисленную на его личный счет. В 2023 году государство перечислит на счет участника «нис» 349 614 рубля (29 134 рублей в месяц). Эти ассигнования ежегодно увеличиваются в соответствии с инфляцией. Общая сумма целевого займа равна сумме всех накопленных взносов.
- Инвестиционная Через управляющую компанию государство инвестирует деньги в акции и облигации федерального займа. Доход от инвестиционных вложений ежеквартально пополняет счёт участника.
Согласно правилам, переводить деньги с личного счета на приобретение жилья можно только через 3 года после начала их накопления. Однако по истечении этих 3 лет вам разрешается использовать накопленные деньги для первоначального взноса и ежемесячных платежей по ипотечному кредиту или для погашения существующего кредита на жилье.
Деньги на лицевом счете не принадлежат военным — это средства федерального бюджета. Чтобы не остаться в долгу перед государством, необходимо отслужить не менее 20 лет или 10 лет с увольнением по узкому перечню причин. В противном случае бюджетные деньги придется вернуть.
Кто может участвовать в НИС?
Закон определяет граждан РФ, которые имеют право участвовать в программе Росвоенипотеки:
- Выпускники военных образовательных учреждений, получившие первое воинское звание, и офицеры, подписавшие контракт.
- Контрактники мичманы и прапорщики, которые служат дольше 3 лет.
- Военные запаса, а также сержанты, солдаты, старшины и матросы, служащие по второму контракту.
- Сотрудники ОМОН, СОБР, Росгвардии и вневедомственной охраны.
Если гражданин РФ подходит к одной из перечисленных категорий, то в течение 3 месяцев его подключают к программе Росвоенипотеки.
Как попасть в реестр НИС?
Алгоритм из нескольких этапов:
- Воинская часть формирует карточку участника НИС и прикладывает к личному делу.
- Жилищный департамент Министерства обороны вносит данные военнослужащего в реестр НИС.
- Росвоенипотека формирует регистрационный номер и по нему открывает именной счёт. Его номер фиксируется в личном деле.
Проверить, сколько денег накоплено, можно на интернет-портале Росвоенипотеки. В личном кабинете участника указана информация по накоплениям по военной ипотеке в 2023 году.
Чтобы подать документы в реестр, понадобится личная карточка, а также копии паспорта, контракта и рапорта.
Свидетельство о праве на заём
Если вы военнослужащий, состоящий на учете в нис, вам придется ждать три года, чтобы воспользоваться деньгами на счете. Однако приближается время, когда вам нужно будет подать рапорт на имя начальника вашей части, чтобы получить справку о праве на получение целевых жилищных кредитов. Справка будет выдана в течение трех месяцев и потребуется при оформлении ипотеки в банке.
Не стоит затягивать с поиском жилья, потому что выданное свидетельство действует полгода. Если участник программы не успеет воспользоваться деньгами со счёта, придётся запрашивать новое свидетельство.
Как оформить военную ипотеку?
С полученным свидетельством и паспортом контрактник отправляется в выбранный банк и приступает к оформлению сделки:
- Подписывает предварительный ДДУ с застройщиком, если выбрал новостройку, или ДКП с продавцом вторички.
- Подписывает договор с банком на ипотеку и открывает банковский счет.
- Подписывает договор с Росвоенипотекой на жилищный заём, чтобы перевести деньги с именного счета в банк и засчитать сумму как ПВ.
- Регистрирует право собственности. Если дом строится, право собственности регистрируют после сдачи в эксплуатацию. Заёмщик должен и банку, и государству, поэтому обременение двойное. Как только выписка из ЕГРН будет готова, её нужно передать в банк и оформить полис страхования недвижимости.
- Продавец жилья получает из банка деньги. Если дом строится, то передача денег происходит после регистрации ДДУ в Росреестре (до регистрации права собственности). Если жильё готовое, то передача денег после регистрации права собственности на имя нового владельца.
- Выписку из ЕГРН заёмщик передаёт в Росвоенипотеку. Теперь государство каждый месяц погашает взятую ипотеку, благодаря деньгам, поступающим на именной счёт военнослужащего.
Как долго оформлять военную ипотеку?
Бумажная волокита занимает до 2 месяцев, но не более полугода. Участник НИС ускорит процесс, если заранее займётся поиском подходящего жилья для покупки.
На какую сумму и срок можно оформить военную ипотеку?
На одобренную сумму кредита влияют 3 основных фактора: ставка банка, размер ежемесячного взноса на накопительном счете и максимальный срок ипотеки.
- Ставки на военную ипотеку в 2023 году варьируются от 4,3% до 12%.
- Денег, которые вы вносите на сберегательный счет, должно быть достаточно для покрытия платежей по ипотеке. В 2023 году ежемесячный взнос составляет 29 134 рубля. В идеале ваш ипотечный платеж не должен превышать эту сумму. Но если вы готовы ежемесячно вносить дополнительные платежи из собственных средств, чтобы позволить себе более дорогую квартиру, банк увеличит ваш ежемесячный платеж.
- Срок ипотечного кредита зависит от продолжительности вашей службы. Если вы выйдете на пенсию в возрасте 45 лет, вам придется погасить долг до этого времени. Например, если вы возьмете кредит в возрасте 30 лет, банк одобрит ипотеку максимум на 15 лет.
Росвоенипотека ведёт статистику по параметрам кредитования участников НИС. Усреднённые данные на июнь 2021 года:
- Стоимость жилья — 4,3 млн руб.
- Площадь жилья — 65 м²
- Цена м² — 64 тыс. руб.
- Сумма первоначального взноса — 1,5 млн руб.
- Сумма выданного кредита — 2,3 млн руб.
- Срок кредитования — 12,8 года
- Возраст заёмщика — 32 года
- Ставка — 7,01%
Почему могут отказать в оформлении военной ипотеки?
Есть военнослужащие, которым отказывают при попытке получить кредит из-за их кредитной истории или суммы долга, которую они имеют. Это в дополнение к военной ипотеке.
Какие банки дают военную ипотеку
Ипотека для военнослужащих доступна в банках-партнёрах:
- Сбербанк
- Промсвязьбанк
- Банк ДОМ.РФ
- ВТБ
- Газпромбанк
- Открытие
- Россельхозбанк
- РНКБ Банк
- СЕВЕРГАЗБАНК
- Банк Россия
- Банк ЗЕНИТ
- Абсолют Банк
- Банк «Санкт-Петербург»
В 2023 году Сбербанк лидирует по количеству выданных кредитов военнослужащим.
Какую недвижимость можно купить по военной ипотеке?
Существует несколько различных типов жилья, подходящих для военнослужащих. К ним относятся частные дома, таунхаусы и квартиры, которые либо находятся на стадии строительства, либо продаются на вторичном рынке. При покупке уже построенного жилья военнослужащий заключает договор купли-продажи с физическим лицом. Если военнослужащий выбирает строящееся жилье, то он заключает договор долевого участия с юридическим лицом — строительной компанией. Оба варианта допустимы.
Стоимость недвижимости не ограничена. На первоначальный взнос и обслуживание кредита служащий имеет право использовать материнский капитал и собственные сбережения.
На сайте Росвоенипотеки представлена карта с объектами, которые аккредитованы банками, выдающими военную ипотеку.
В Краснодаре 80 объектов подходят под целевой жилищный займ. Среди них: ЖК «Фреш» (дома у реки), ЖК «Новелла» (дома с парком), ЖК «Смородина» (дома с ландшафтным дизайном), ЖК «Спортивный парк» (дома со спортивной инфраструктурой).
Что будет при увольнении военнослужащего?
Уволенный военнослужащий больше не является частью НИС. Обстоятельства, связанные с увольнением, определяют, какие деньги военнослужащий должен государству, если таковые имеются. Если увольнение произошло по уважительной причине, военнослужащий не должен ничего выплачивать государству. Однако если увольнение произошло по необоснованной причине, военнослужащий должен будет вернуть все полученные от государства деньги, а также самостоятельно погасить непогашенный долг перед банком.
Сценарий при уважительных причинах
Военнослужащий отслужил по контракту 20 лет и более. Также уважительным основанием считается увольнение после как минимум 10-летней службы, если:
- увольнение связано с ОШМ.
- отставка из-за достижения предельного возраста нахождения на службе.
- ограничения по годности к военной службе, которые выявлены в процессе военно-врачебной экспертизы.
- увольнение связано с членами семьи (например: супруг-военный вынужден по службе переехать).
После увольнения накопительный счет перестаёт действовать. Но военный вправе использовать полагающиеся ему накопления за все 20 лет. Например, участник НИС прослужил 13 лет и 6 месяцев и уволился в 2023 году, когда сумма ежемесячных перечислений от Росвоенипотеки 29 134 рубля. За оставшиеся 6 лет и 6 месяцев (итого 78 месяцев) он единовременно получит всю сумму: 78 месяцев х 29 134 рубля = 2 272 452 рубля. Эти деньги военный зачисляет в счет ипотеки или использует на другие нужды.
Если военный погиб/пропал без вести, его накопительный счёт не закрывается и семья может по прежним правилам погасить остаток долга.
Сценарий при неуважительных причинах
Если вышеперечисленные причины не срабатывают, то военнослужащий не имеет права пользоваться бюджетными средствами. И он должен вернуть все те деньги, которые государство годами перечисляло на накопительный счет: деньги, которые шли на первоначальный взнос и ежемесячное обслуживание ипотеки.
Восстановление в службе
Военнослужащий восстанавливается на службе после увольнения, он не теряет накопленные деньги. Однако в период между увольнением и восстановлением на службе ему придется самостоятельно выплачивать ипотечный кредит.