
Рефинансирование – ещё один способ выкрутиться из ситуации, когда нечем платить за микрозаймы. Он предполагает заимствование вне МФО, в которой оформлялся заём, для погашения долга по нему. Для этого можно взять микрозаём в другой МФО, кредит в банке (вариант – оформить кредитную карту).
Что будет если не оплачивать микрозаймы?
Если вы не будете платить, то МФО через некоторое время просто начнет списывать средства со счета. Такая возможность принудительно вернуть долг есть у компаний, выдающих займы онлайн. Вы сами дали разрешение на это кредитору, когда подписывали стандартный договор займа.
Что делать если много микрозаймов?
- составить и подать в микрокредитную компанию заявку на реструктуризацию займа. .
- аргументировать свою позицию сотруднику МФО (они часто связываются с должниками после заявления).
- внимательно ознакомиться с условиями продления срока микрозайма.
Как закрыть микрозаймы если их много?
Рефинансирование Рефинансирование – ещё один способ выкрутиться из ситуации, когда нечем платить за микрозаймы. Он предполагает заимствование вне МФО, в которой оформлялся заём, для погашения долга по нему. Для этого можно взять микрозаём в другой МФО, кредит в банке (вариант – оформить кредитную карту).
Как списать известные онлайн микрозаймы бесплатно без банкротства физических лиц.
Как можно не отдавать микрозайм?
- Банкротство. .
- Грубые ошибки в договоре. .
- Реструктуризация долга. .
- Рефинансирование долга. .
- Выкуп долга.
Что будет если не платить онлайн кредит?
Если заемщик отказывается отдавать кредит финансовое учреждение начисляет пеню и штрафы. . Если заемщик решил вовсе не платить кредит и никакие предупреждения и штрафы не помогают взыскать сумму долга, банк обращается в суд. По закону у кредитора есть три года, чтобы притянуть проблемного заемщика к ответственности.
Что будет если не платить микрозаймы Украина?
При подписании кредитного Договора, клиент онлайн сервиса обязуется сделать возврат денежных средств в четко установленный срок. Это говорит о том, что если не платить кредит, последствия могут быть самыми разными: от банального начисления процентов до общения с коллекторами и длительных судовых тяжб.
Что будет если просрочить платеж по кредиту?
Просрочка от 90 дней.
Когда заемщик просрочил оплаты на три месяца, МФО решает, что долг безнадежен. В кредитной истории должника появляется негативная отметка, а сам долг микрофинансовые организации продают коллекторному агентству или юридической компании, которые займутся взысканием.
Как можно избавиться от займов?
- Погашение долга Первый и самый банальный совет — оплатите долг полностью. .
- Переговоры с МФО При просрочке платежа сотрудники МФО сами звонят и узнают, в чем дело. .
- Реструктуризация .
- Пролонгация .
- Рефинансирование .
- Суд .
- Воспользоваться сроком исковой давности .
- Стать банкротом
Что могут сделать коллекторы микрозаймов?
Если не платить микрозаймы, то должнику коллекторы будут звонить, а также его родственникам, друзьям и даже на работу. . Для того чтобы звонков не было, нужно отозвать использовать персональных данных должника.
Как удалить себя из базы МФО?
Единственное, как реально можно удалить себя из базы данных МФО, это выполнить обязательства (вернуть займы) и написать заявление на аннулирование личного кабинета. Стоит подчеркнуть, что не существует общего списка просрочников микрокредитных организаций.
Можно ли рефинансировать микрозаймы в банке?
Если вы уже стали клиентом МФО, то идеальный вариант — взять потребительский кредит или оформить кредитную карту, чтобы погасить микрозайм. . В банках клиент МФО может провести только рефинансирование микрозаймов без просрочек.
Какие организации Рефинансируют микрозаймы?
Топ 10 МФО, где можно рефинансировать микрозаймы
| Займер | 2 000 ₽ – 30 000 ₽ | 7 – 21 день |
| MoneyMan | 1 500 ₽ – 30 000 ₽ | 5 – 21 день |
| еКапуста | 100 ₽ – 30 000 ₽ | 7 – 21 день |
Можно ли рефинансировать микрозаймы взятые через Интернет?
– Микрозаем, взятый через интернет, рефинансировать можно. Есть три пути выхода из ситуации – рефинансирование в банке, в той же МФО, где были получены деньги, или в другой МФО.
Источник: fcessentuki.ru
Как погасить займ если нет денег

Как платить кредит, если нет денег? Постараться найти новые источники дохода, чтобы выплачивать ежемесячный платеж. Например, сдать в аренду недвижимость, продать автомобиль или попросить помощи у близких людей. Если найти деньги не удается, то не скрываться и не ждать, когда позвонят коллекторы, а как можно быстрее обратиться в банк. В кредитном договоре указано: заемщик обязан незамедлительно сообщить о том, что ему нечем платить кредит.
Как бороться с микрозаймами если нечем платить
Лучшим вариантом для вас станет обращение в компетентную юридическую компанию, как пример, в «Нетдолгофф», где сотрудники вам помогут, не нарушая законодательство. Они примутся за дело и предложат в зависимости от вашей ситуации несколько способов: погашение, банкротство, рефинансирование, реструктуризацию, обращение в суд, передачу обязательств третьему лицу, пролонгацию, переговоры с МФО или использование срока давности.
Как можно избавиться от займов
Как избавиться от микрозайма: все 8 законных способов
- Погашение долга Первый и самый банальный совет — оплатите долг полностью. …
- Переговоры с МФО При просрочке платежа сотрудники МФО сами звонят и узнают, в чем дело. …
- Реструктуризация …
- Пролонгация …
- Рефинансирование …
- Суд …
- Воспользоваться сроком исковой давности …
- Стать банкротом
Как избавиться от долгов в микрозаймах
Договоритесь с МФО о пересмотре условий договора или попробуйте рефинансировать долги. Не стоит бояться суда — обычно это самый удачный вариант для недобросовестного заемщика. Полностью избавиться от долгов в МФО можно только по истечении срока исковой давности или после признания должника банкротом. В остальном можно только добиться списания части процентов и пени, но тело кредита все равно придется оплатить.
Как отписаться от займа плисков
Чтобы отказаться от платных услуг, следует перейти в свой личный кабинет на сайте сервиса и удалить все свои персональные и платежные данные, подтвердив это кодом из СМС. Также можно обратиться с соответствующим запросом в службу поддержки Pliskov, контакты которой можно найти на сайте. Если автоматические списания с карты не прекращаются, рекомендуется сперва заблокировать и перевыпустить свою карту, чтобы сохранить деньги.
Что будет если не платить займы отзывы
Что будет если не платить микрозайм взятый через интернет отзывы?
- арест имущества. Используется в том случае, если у должника отсутствуют другие возможности для возврата микрозайма;
- списание средств со счетов и вкладов. …
- удержание суммы задолженности из заработной платы.
- ограничение должника в правах.

Как не платить по микрозаймам легально
Для многих вопрос о том, как законно не платить микрозайм, актуален. Но сразу отметим: реальных вариантов, которые позволили не платить долг и полностью его списать с физического лица, нет. Самый простой способ решить проблему, когда нет денег платить, — это оформить отсрочку. Большинство микрофинансовых организаций самостоятельно предлагают пролонгацию платежа.
Что будет если не платить займеру
Если не отдаете займ в Займере, то микрофинансовая организация будет вынуждена начислить на сумму долга штраф – до 20% за каждый день просрочки. Так будет продолжаться 30 календарных дней. Если выплаты так и не будут произведены, то стартует второй этап – звонки сотрудников МФО с требованием вернуть деньги. Происходить это будет часто – каждый день, даже в ночное время.
Через сколько месяцев микрозаймы подают в суд за долги
Для подачи иска в суд за взысканием задолженности у МФО есть 3 года – это срок давности для таких дел. Даже если он был пропущен, компания все равно может подать соответствующее заявление в суд, но в этом случае заемщик имеет право заявить, что срок пропущен, и тогда дело о его долге будет прекращено.
Могут ли посадить за неуплату микрозаймов
Уголовная ответственность за неуплату кредита или микрозайма наступает только по решению суда. Работники МФО и даже МКК часто грозят должникам уголовным делом по ст. 177 УК РФ — уклонение от уплаты задолженности. По ст. 177 УК РФ, если человек злостно уклоняется от возврата кредита, предусмотрено наказание от штрафов на 200 тыс. рублей до лишения до 2 лет.
Что будет если не отдавать кредит
Если заемщик не платит по кредиту, банк вправе обратиться в суд, который обяжет заплатить по счетам. К долгу прибавятся судебные издержки: они лягут на заемщика . Уехать из страны не получится. Если сумма задолженности больше 30 000. Р, по решению суда должнику могут запретить покидать Россию. Даже если выплатить весь долг прямо перед выездом, покинуть страну не удастся: нужно будет дождаться, когда снимут запрет . Можно лишиться имущества.
Стоит ли брать деньги в микрозаймах
Брать микрозаймы имеет смысл только на небольшие сроки, чтобы не переплачивать высокие проценты. А если у вас есть возможность, то погасите задолженность заранее. Совет от банка Не берите новый микрокредит для погашения имеющихся задолженностей. Так вы попадете в финансовую ловушку, ведь деньги придется возвращать, но уже с более крупными процентами. Подумайте о рефинансировании – это более цивилизованный способ покончить с долгами.
Почему нельзя брать деньги в Микрозаймах
Обычно ежедневная процентная ставка по таким займам достигает 2% в день от взятой в долг суммы, таким образом, переплата составляет сумму в 6-8 раз больше, чем когда-то было взято в долг. В чем заключается опасность микрозаймов? Первое, это высокая процентная ставка.
Можно ли взять микрозайм и не отдать 500 тыс
МФО выплачивают небольшие суммы, и ждать пока «набежит» 500 тыс. очень долго. На заметку: банкротство – это сложная и долгая процедура, требующая много времени и денежных средств. Если одни люди не понимают, как это взять микрозайм и не отдать, то другие говорят, что не платить микрозаймы – законно.

Как законно не платить микрозайм
Как законно не платить микрозайм? Что будет, если не платить микрозаймы, мы уже писали выше: штрафы, разбирательства, суды. Но в России существует закон, позволяющий списать все долги с кредитополучателей. Это закон о банкротстве физического лица.
Как не отдавать микрозайм
Существует один законный способ не отдавать микрозайм. Всем работникам финучреждения знакомо такое выражение, как «безнадёжный долг». Это значит, что ни сама МФО, ни коллекторы, ни судебные приставы ничего не могут сделать с заёмщиком, чтобы заставить его выплачивать долг.
Сколько можно взять микрозаймов одновременно
Большинство крупных компаний одобряют лишь один экспресс-займ на карту любого банка, а оформить второй можно лишь после закрытия задолженности по первому договору. Поэтому зачастую оформить 2 займа в одном МФО будет весьма проблематично. Однако, если брать за основу Федеральный Закон, в котором прописана суть деятельности микрофинансовых организаций, МФО может выдать не более 9 займов за год одному лицу, после выплаты предыдущих.
Какой процент в микрозаймах по закону
На самом деле по закону (деятельность МФО контролируется ФЗ «О микрофинансовой деятельности и микрофинансовых организациях») процент по микрозайму не должен превышать 1% в день и не более 365% в год.
В начале марта 2022 года Госдума приняла в первом чтении законопроект о снижении максимального размера дневной ставки по микрозаймам до 0,8%. В таком случае максимальное значение стоимости микрозайма будет уменьшено с 365% до 292% годовых от суммы кредита.
Что делать при просрочке микрозайма
Если заемщик понимает, что он не может вовремя вернуть займ, он должен сразу, не затягивая, обратиться к кредитору. Желательно сделать это прямо в офисе микрофинансовой организации. «В случае затруднительной ситуации необходимо обратиться к кредитору с письменным заявлением, где будет указана причина неплатежеспособности. МФО могут потребовать подтверждающие документы.
Какие МФО закроют в 2022 году
Список закрытых МФО в сентябре 2022 года
- ООО «МКК «Надежда»
- ООО МКК «Доверие»
- ООО «МКК «САМАРА ФИНАНС»
- ООО МКК «Мир продуктов»
- ООО МКК «ЦЕНТР ЗАЙМОВ Сибирь»
- ООО микрокредитная компания «Орильон»
- ООО «Микрокредитная компания Аванс-РеКи-плюс»
- ООО «Микрокредитная компания Финансовый результат»
Как обеспечить займ
Исполнение обязательств по договору займа может обеспечиваться неустойкой, залогом, удержанием вещи должника, поручительством, независимой гарантией, задатком, обеспечительным платежом и другими способами, предусмотренными законом или договором (п. 1 ст.
Чем обеспечивается займ
Обеспечение договора займа. Исполнение обязательств по договору займа может обеспечиваться неустойкой, залогом, удержанием вещи должника, поручительством, независимой гарантией, задатком, обеспечительным платежом и другими способами, предусмотренными законом или договором (п. 1 ст. 329 ГК РФ в редакции Федерального закона от 08.03.2015 N 42-ФЗ (далее — Закон N 42-ФЗ), вступившего в силу с 01.06.2015).
Можно ли давать беспроцентный займ
Можно ли давать взаймы без процентов. Гражданское законодательство не содержит запрета по предоставлению беспроцентных займов. Более того, займодавец имеет право на получение с заемщика процентов на сумму займа, если иное не предусмотрено договором (ч.1 ст.809 ГК РФ). То есть, выдавая именно беспроцентный заем, это нужно предусмотреть в договоре.
Что такое целевые займы
Займами называются средства или имущество, которые заемщик может получить в долг от различных физических лиц и организаций на определенные цели и с условием возврата. Все займы можно разделить на два типа:

Что значит продлить займ
Словосочетание «пролонгация займа» означает продление договора, заключенного между потребителем услуг и финансовым учреждением на условиях, удовлетворяющих обе стороны. Ранее заключенное соглашение может быть продлено в следующих случаях: в связи с наступившими изменениями в быту, по месту работы, по болезни или исчезновением источника доходов.
Где срочно взять денег
Где можно получить деньги в долг срочно в Москве
| MediumScore | от 0% | 3 000 ₽ — 30 000 ₽ |
| MediumScore | 0% | 3 000 ₽ — 30 000 ₽ |
| Турбозайм | 0% | 1 000 ₽ — 15 000 ₽ |
| Быстроденьги | от 0% | 1 000 ₽ — 30 000 ₽ |
Где взять деньги срочно
Те, кому нужно срочно «перехватить» пару тысяч, а обращаться к родне не хочется, берут деньги в МФО. Если вы думаете, где взять денег прямо сейчас в любое время суток, ответ будет — в микрофинансовой организации. При этом не придётся вносить залог или получать справки.
Где можно быстро достать деньги
Найти сдельную работу с быстрой оплатой. Сбер (кредиты физических лиц — 21 154 439 миллионов рублей); Газпромбанк (кредиты физических лиц — 4 866 673 миллионов рублей). « MTS Cashback » от МТС Банка. Это не опечатка, но под такой колоссальный процент вы можете быстро достать деньги.
Где взять деньги быстро и безвозмездно
Если вы потеряли работу или попали под сокращение, то самый простой, но эффективный способ где взять деньги быстро и безвозмездно — обратиться в государственный центр занятости населения в своем или ближайшем населенном пункте. Люди становятся на учет как в городе так и в деревне, селе.
Как получить деньги в банке
Для получения денег достаточно обратиться в отделение банка лично или дистанционно (по телефону или через интернет). Указав необходимую сумму, срок, на который понадобились средства, и свои личные данные, вы оформляете заявку. После одобрения кредита деньги перечисляются на пластиковую карту или выдаются наличными в кассе.
Где взять деньги без процентов
ТОП-10 займов с выдачей без процентов Манимен Екапуста Займер Вэббанкир СМСфинанс Монеза Езаем Кредит Плюс Вивус Белка Кредит. Сравнительный анализ предложений Займер и Белка Кредит Монеза и Езаем. Кредит Плюс, Вивус и Манимен. Как быстро взять займ без процентов онлайн. Получение быстрого займа без процентов на карту. Другие способы получения займа.
Выдают ли МФО бесплатные займы без отказа. Подача запросов сразу в несколько компаний.
У кого можно попросить денег
Попросить в долг можно в банке, МФО, Ломбарде, КПК. С плохой кредитной историей могут дать последние два, но нужен залог. Безвозмездно деньги дают в виде пожертвований специальные благотворительные фонды, если вы заболели или ваш ребенок. Это деньги на лечение.
На каких форумах можно попросить денег
Попросить денег у простых людей в интерне на мечту, операцию или стартап можно на специализированных краудфандинговых площадках таких как:
- Планета.ру
- boomstarter.ru
- GoFundMe
- Kickstarter
- IndieGoGo
- RocketHub4
- PeerBackers
- Booomerang
Что будет если не платить за кредит 3 года
Срок исковой давности по кредиту составляет три года. Если удастся скрываться от кредитора все это время, долг обнулится Действительно, в Гражданском кодексе есть понятие «срок исковой давности». Это период, в течение которого человек или организация, чьи права нарушены, может подать на обидчика иск в суд.
Что будет если не платил кредит 3 года
В действующем гражданском законодательстве зафиксирован определенный период, по истечению которого банк не может потребовать выплаты долга. Если кредит был просрочен более 3 лет, то автоматически с заемщика снимаются обременения. Даже судебная структура не сможет принудить клиента.
Что будет если не платить кредит 1 месяц
• до 1 месяца — банк может наложить штраф, а ваша кредитная история ухудшится; • от 1 до 3 месяцев — банк передаст сведения в отдел по работе с просроченной задолженностью, сотрудники которого будут звонить и просить выплатить долг; • от 6 месяцев и более — в этом случае банк готовит документы для взыскания, передаёт долг коллекторам или направляет иск о неуплате в суд.
Можно ли не платить за кредит
Нет, нельзя. Просрочка платежа по-прежнему влечет штрафы, пени. Даже если банк обанкротился, платить по кредиту надо вовремя. Заемщик считает, раз нет банка — значит нет кредита. И перестает платить.
Это недопустимо. Когда лицензия отозвана, ЦБ и АСВ (Агентство по страхованию вкладов) продают активы банка, лишенного лицензии, другим банкам.
Что нужно сделать сразу когда нет возможности платить по кредиту
Первое, что должен сделать клиент, который хочет добиться отсрочки, — прийти в банк и сообщить о своих проблемах. Причем сделать это лучше всего заранее, когда момент просрочки еще не наступил, и в письменном виде. Основная задача заемщика — убедить кредитного инспектора в том, что вы не можете рассчитаться с банком по объективным причинам. К таковым, прежде всего, относятся потеря работы или тяжелая болезнь.
Что делать если взял кредит для другого человека а он отказывается платить
Необходимо обратиться в фин организацию и объяснить, что долг был взят для другого человека. В таком случае банк может переуступить долг другому человеку, но при этом заемщика обязательно должен поддерживать юрист.
5. Если вы полностью погасили долг, но друг все равно не собирается выплачивать кредит, тогда необходимо взять расписку и подавать на должника в суд.
Что делать с долгами по кредитам если нечем платить
Если нечем платить кредиты, можно просить каникулы у банка или пройти банкротство. Не имеет смысла скрываться от банка, приставов или коллекторов, так как найти любого должника достаточно просто. Обратитесь за помощью к юристу, если хотите использовать все варианты защиты. Естественно, если вы уже давно не платите по кредитам и пытаетесь скрываться от банков, приставов и коллекторов, ситуация со временем будет еще хуже.
Как избавиться от долгов
Существует несколько способов избавиться от накопившихся долгов. Первый, и самый очевидный, – по очереди досрочно погасить их. Второй – рефинансировать кредиты, объединив их в один с меньшей ставкой и большим сроком. Третий – запросить у банка или другого кредитора реструктуризацию – изменение условий кредитного договора. И четвертый способ, не проходящий бесследно для финансовой репутации, но иногда необходимый, – личное банкротство.
Как получить долг с должника
Согласно законодательству «О защите прав физических лиц при осуществлении деятельности по возврату просроченной задолженности» на недобросовестного должника можно воздействовать тремя способами:
- договориться о добровольном погашении
- подать в суд
- отдать долг коллекторам
Кто выбивает долги по кредитам с должников называется
Как называются люди, которые выбивают долги по кредитам? Это коллекторы. Слово знакомо многим. Интуитивно мы понимаем, что с этими ребятами лучше не связываться. Как избежать общения с коллекторами. Кто выбивает долги по кредитам, мы теперь знаем.
Этих людей называют коллекторами.

Как списать все долги
Единственным законным способом списать долги по кредитам, займам является банкротство. С 1 октября 2015 года стало возможно банкротство физических лиц, а с 1 сентября 2020 года некоторые должники могут списать долги через банкротство в упрощенном порядке, просто подав заявление в МФЦ.
В каком случае можно списать долги
Списать долги без обращения в суд можно лишь при одновременном выполнении трех условий: Размер всех долгов составляет от 50 до 500 тысяч рублей. Причем в эту сумму не входят штрафы и пени по налогам и сборам. С вас уже пытались взыскать долги, но исполнительное производство было окончено с нулевым результатом – не нашлось ни денег, ни имущества, чтобы частично или полностью удовлетворить требования кредитора.
Можно ли списать долги по кредитам
Не существует в 2022 году и подобной федеральной программы, по которой можно без ограничений списывать долги по займам и кредитам. Избавиться от них можно только через банкротство или в случае, если банк или МФО сами признают ситуацию заемщика как безвыходную. Реальный способ избавиться от долгов: банкротство. Если у должника есть достаточный доход или имущество, но кредит он не выплачивает, оснований для банкротства нет.
Как списать долг за ЖКХ которому более 3 лет
Вы можете списать долг по ЖКУ старше трех лет, если по нему нет вступивших в силу судебных решений. ст. 195, 196, 199 ГК РФ. Для этого вам надо написать заявление в ресурсоснабжающие организации и попросить списать долг. Заявление составьте в двух экземплярах: один останется у организации, второй — у вас. На вашем экземпляре представитель организации должен поставить штамп о принятии заявления, дату и подпись.
Как списать задолженность по истечению 3 лет
Для списания дебиторской задолженности необходимы:
- документы, подтверждающие возникновение долга (договоры, накладные, акты выполненных работ, оказанных услуг и т.д.)
- документы, подтверждающие прерывание срока исковой давности (акты сверки задолженности, письма, соглашения, акцепты и т.д.), если срок прерывался
- акты инвентаризации обязательств
Можно ли списать долги за коммунальные услуги за сроком давности
На начало 2020 года, согласно действующему законодательству, списать долги по услугам допустимо в нескольких случаях:
- Суд признает физическое лицо банкротом
- Управляющая компания пропустила сроки исковой давности по взысканию задолженности
- Организация-поставщик коммунальных услуг ликвидирована и (или) исключена из ЕГРЮЛ
- Потеря трудоспособности плательщика в результате несчастного случая на производстве, получение статуса инвалида и другого тяжелого заболевания
Как списать долги по налогам ООО
Списать старый долг перед бюджетом можно только через суд. Основанием для списания будут:
- судебный акт с формулировкой, что задолженность признана безнадежной ко взысканию или что инспекция не вправе взыскать ее из-за истечения срока взыскания
- решение налогового органа о признании задолженности безнадежной ко взысканию и ее списании

Когда займ аннулируется
Когда аннулируется микрозайм? Срок исковой давности по займу в МФО в соответствии с действующим российским законодательством является аналогичным традиционному кредиту и составляет 3 года с момента возникновения задолженности.
Обновлено: Сентябрь 2023
Автор статьи: Василий Силантьев
Главный редактор и автор проекта Vcreditzaim. Эксперт с многолетним стажем работы как в банках, так и МФО. Журналист и экономист по образованию.
Источник: vcreditzaim.com
Как вести себя заемщику, у которого возникли временные финансовые трудности
Банки, оценивая потенциального заемщика, по-возможности проводят детальный анализ его платежеспособности. Проверяют его в Бюро кредитных историй, просят справку о доходах с работы, пытаются проверить ее соответствие реальному образу жизни клиента (наличие у него заграничного паспорта, водительских прав, автомобиля, квартиры). И все равно часто отказывают в выдаче кредита.
Микрофинансовые организации (МФО), наоборот, раздают быстрые займы, фактически не подтверждая, ни уровень доходов, ни кредитоспособность клиента. И хотя компании используют скоринговые модели и анкетирование, но фактически займы выдаются только по одному документу – паспорту.
В одной из крупнейших МФО на российском рынке, работающей в партнерстве с крупной сетью салонов связи, просрочка по итогам 2013 года составила 18% от выданных займов. И это еще неплохо. У части МФО она превысила 40%. А в среднем на рынке 25-ти процентная просрочка – это норма.
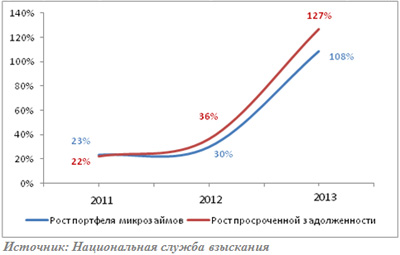
Получается у каждого четвертого клиента МФО возникают финансовые трудности с возвратом полученного займа. Как же МФО относятся к клиентам с просрочкой? И как себя вести такому клиенту?
Причины просрочек у клиентов МФО
МФО чаще всего отказывают в займе только тем клиентам, которые изначально не собираются возвращать взятые деньги. То есть мошенникам. На их распознавание и направлены, как правило, все усилия МФО при оценке заемщика. Кроме того, среди клиентов часто есть те, кто не совсем адекватно может оценить свои финансовые возможности.
То есть не вполне ясно себе представляет из каких собственно источников будет гаситься заем. Банки таких клиентов обычно отсекают еще до выдачи займа. А вот МФО, как раз наоборот, часто готовы их кредитовать. Эти две группы (мошенники и “оптимисты”) как ни странно – не являются превалирующими среди просрочивших должников.
Наиболее распространена третья группа. Это те, кто обращается в МФО, а не в банк, т.к. их доход не может быть официально подтвержден или источники дохода непостоянны. Это фрилансеры (программисты, копирайтеры и др.), домохозяйки (в т.ч. надомные работницы), студенты, работники сферы услуг (частные парикмахеры, неофициальные таксисты, сиделки, детские воспитатели, уборщицы, репетиторы), разнообразные рабочие и др. При таких видах занятости заработок не гарантирован, особенно при болезни, а также велик риск вовсе не получить заработанное, или получить частично, или с задержкой.
Как правильно вести себя заемщику, у которого возникли временные финансовые трудности?
Главное для кредитора не выдать кредит, а вернуть. Действительно, МФО закладывают в эффективную ставку по займу все свои риски, в том числе и риск невозврата займа каждым четвертым заемщиком. И именно поэтому реальные ставки в банках (с учетом всех сборов и комиссий), скажем, 40-60% годовых, а в МФО – 500-700%. Но, несмотря на такие ставки, надо понимать, что МФО вовсе не собирается махнуть рукой, если займ не будет возвращен. Более подробно, что вас ожидает можно почитать в статье Что будет, если не платить кредит банку.
Поэтому, если заемщик не является мошенником, то в случае каких-то жизненных сложностей, не надо скрываться, выключать телефон. Часто заемщики считают, что лучше в такой ситуации –“залечь на дно”. Да, и в СМИ, и на ТВ активно муссируются истории, как коллекторы банков прессуют должников. Но тут как раз и возникает некоторое положительное качество МФО – это не банк. Сами МФО рекомендуют прежде всего обратиться к ним и обсудить возникшую проблему.
Сейчас на рынке есть порядка 7 МФО, на которые приходиться не менее 50% рынка. И вот что говорит председатель правления одной из таких крупнейших МФО об условиях, на которых они пойдут клиенту навстречу:
“…если очевидно, что клиент открыт к диалогу, не уходит от ответственности и готов совместно работать над погашением задолженности. Так в нашей МФО получить отсрочку платежа (и даже несколько раз) по займу может тот клиент, кто заранее (за 3 дня до возврата) уведомил нас о своих трудностях, описал причины и указал срок, когда он готов будет внести платеж. Подтверждающих документов предъявлять при этом не требуется…”.
И это логичный подход. Как было указано выше — МФО хорошо зарабатывают на своих клиентах. Поэтому конкуренция на этом рынке – чрезвычайно высока. И МФО стараются держаться за своих клиентов. Тем, кто добросовестно погашает займы – часто готовы давать бОльшие суммы, на более длинные сроки, и даже делать скидки.
А в случае сложностей с возвратом, хотя МФО, тоже как и банк возьмет штраф за просрочку платежа, но чем раньше клиент обратиться за реструктуризацией займа (то есть за отсрочкой/продлением займа), тем раньше начисление этих штрафов удастся прекратить.
Но надо понимать, что получить небольшую отсрочку – более реально. Для компании существенное увеличение срока займа без увеличения платежа – это снижение доходности. Но даже тут МФО, которые дорожат своей репутацией и отношением клиентов, могут пойти навстречу, если причина серьезная. Например, если речь идет о временной потере работы, потери трудоспособности, серьезной болезни близкого родственника и каких-то других экстраординарных событий в жизни заемщика, которые он не мог просчитать, предвидеть, и которые реально ухудшили его текущую платежеспособность.
Вот почему для заемщика важно правильно выбирать МФО, изучать информацию о ней до взятия займа и отзывы других клиентов. И не брать займы в МФО, которые не включены в реестр ЦБ РФ и, значит, не настроены работать в правовом поле. От таких МФО ждать корректного отношения к заемщику точно не стоит.
Как МФО относятся к заемщикам, которые не идут на контакт
Сама возможность отсрочки или реструктуризации займа – это теоретически потенциальная причина для увеличения случаев мошенничества. Если у МФО есть возможность общаться с клиентом (т.е. он не скрывается), то каждый случай реструктуризации рассматривается обычно персонально. Клиенту будет предложен план выхода из сложной ситуации.
Если есть диалог, то обычно в МФО не настроены передавать долг коллекторам, предпочитая работать с клиентом самостоятельно. Но если у компании нет возможности общаться с заемщиком, или он ведет себя несерьезно, непрогнозируемо, безответственно — то такую задолженность зачастую передают коллекторским агентствам. И далее — подача иска в суд. А в случае с мошенниками – обращение в правоохранительные органы.
Что нового ждет заемщиков в этом году
С 01 июля 2014 года вступят в силу поправки в закон 218-ФЗ “О кредитных историях” и каждая МФО должна будет начать обязательное сотрудничество с одним из Бюро кредитных историй. Таким образом, в бюро окажется информация, которой там раньше не было – о микрофинансовых обязательствах клиента, включая количество просрочек, суммы долга, сроки и т.п. Так как бизнес МФО построен на том, что они работают с клиентами, которые не хотят по каким-то причинам или не могут обратиться в банк, то скорее всего на “одобряемости” микрозаймов это нововведение не слишком скажется. А коснется это самых безответственных неплательщиков. Как раньше взять 3-5 займов, и в банках, и в МФО, уже не получится.
Автор статьи
Тачков Дмитрий
Источник: hcpeople.ru