
Статус налогового резидента – критерий, определяющий принадлежность субъекта налогообложения к экономической системе определенного государства. Статус обуславливает права и обязанности налогоплательщиков, а также предупреждает возникновение случаев двойного налогообложения.
Общая характеристика понятия
Налоговый резидент Российской Федерации – физическое, либо юридическое лицо, подлежащее налогообложению в пределах РФ на основании установленных законом признаков.
Согласно положениям Налогового кодекса, резидентство РФ присваивается:
- Физ. лицам, находящимся в пределах РФ не менее полугода (суммарно 183 дня в течение 1 года);
- Юр. лицам, относящимся к налоговой системе РФ по установленным признакам.
Условия признания физ. лиц
Согласно законодательству РФ, условие признания физ. лица налоговым резидентом РФ – проживание на территории РФ в течение вышеозначенного срока. Гражданам РФ рассматриваемый статус присваивается автоматически (если не доказано обратное).
Как подтвердить статус налогового резидента в России?
Иностранцы же (как граждане, так и апатриды) по умолчанию считаются нерезидентами – но лишь при условии отсутствия доказательств соответствия вышеозначенному критерию. Наличие ВНЖ не считается достаточным основанием для присвоения статуса.
Вышеозначенный срок пребывания не обязательно должен быть непрерывным. Однако данный срок не должен прерываться выездами за рубеж с целями обучения и/или лечения, либо работы на добыче нефтепродуктов, на морских месторождениях.
Следующие ситуации не являются поводами для перевода физ. лица в категорию нерезидентов:
- Отсутствие в России в связи с исполнением трудовых контрактных обязательств;
- Несение воинской, либо государственной гражданской службы за рубежом;
- Иные обстоятельства, установленные требованиями действующих международных договоров, определяющих порядок присвоения и аннулирования рассматриваемого статуса.
Условия признания юрлиц
Основной критерий признания юрлица резидентом РФ – принадлежность к российской налоговой системе, т.е. состояние юрлица на учете в ФНС РФ, а также своевременное исполнение своих налоговых обязательств.
Принадлежность же юрлица к означенной системе обуславливается территориальным принципом, т.е. местами:
- Регистрации организации;
- Расположения управляющего органа (например, центрального офиса);
- Осуществления целевой деятельности.
Т.о., налоговыми резидентами РФ являются:
- Все организации, зарегистрированные на территории РФ;
- Иностранные организации, фактически управляемые из РФ;
- Организации, зарегистрированные вне РФ, но считающиеся налоговыми резидентами РФ на основании требований международных договоров.
Правовое регулирование
Среди НПА, регламентирующих налоговое резидентство РФ (условия присвоения и отзыва, права и обязанности физ- и юрлиц, относящихся к данной категории) выделяются:
Отличия статусов резидентов и нерезидентов РФ
Ключевые различия данных статусов заключаются в:
- Размерах ставок налогов на доход и прибыль (для физ- и юрлиц соответственно);
- Перечне объектов налогообложения;
- Порядке определения налоговой базы;
- Возможности предоставления налоговых вычетов;
- Порядке исчисления налога на доход или прибыль.
Размеры ставок
Для резидентов (физ- и юрлиц) ставка ограничена значениями в 13 и 20 % соответственно. Для нерезидентов обеих означенных категорий значение ставки составляет 30 %. Однако в отдельных случаях для нерезидентов размер ставки может снизиться.
Условиями для этого являются:
- Принадлежность к определенной категории налогоплательщиков, среди которых: члены экипажей морских судов, переселенцы, беженцы, работники по трудовому патенту, обладатели статуса ВКС, граждане ЕАЭС. Значение НДФЛ для означенных лиц составляет 13 % ;
- Осуществление инвестиционной деятельности. Налоговая ставка на доход, полученный в результате вложения средств в российские организации, может быть понижена до 15 %.
Объекты налогообложения
Резиденты обязаны декларировать и уплачивать налоги на все доходы, в т.ч. поступившие из-за границы. Объект налогообложения для нерезидентов – только доходы, полученные в РФ.
Налоговая база
Для резидентов налоговая база исчисляется нарастающим итогом с последовательным ежемесячным начислением по всем полученным доходам. Для нерезидентов – определяется лишь суммой доходов, полученных за прошедший месяц.
Предоставление вычетов
Резидентам, при условии наличия на то законодательно установленных оснований, может быть предоставлен определенный налоговый вычет. Для нерезидентов данная возможность отсутствует.
Порядок исчисления
Для резидентов сумма налога рассчитывается последовательно – с начала календарного года, с нарастанием общего итога по результатам каждого прошедшего месяца. Для нерезидентов данная сумма рассчитывается по каждой отдельной сумме полученного дохода.
Варианты подтверждения статуса
Согласно тексту вышеупомянутого Приказа ФНС, статус налогового резидента РФ подтверждается соответствующим документом (форма КНД 1120008), выдаваемым уполномоченным подразделением ФНС по запросу налогоплательщика.
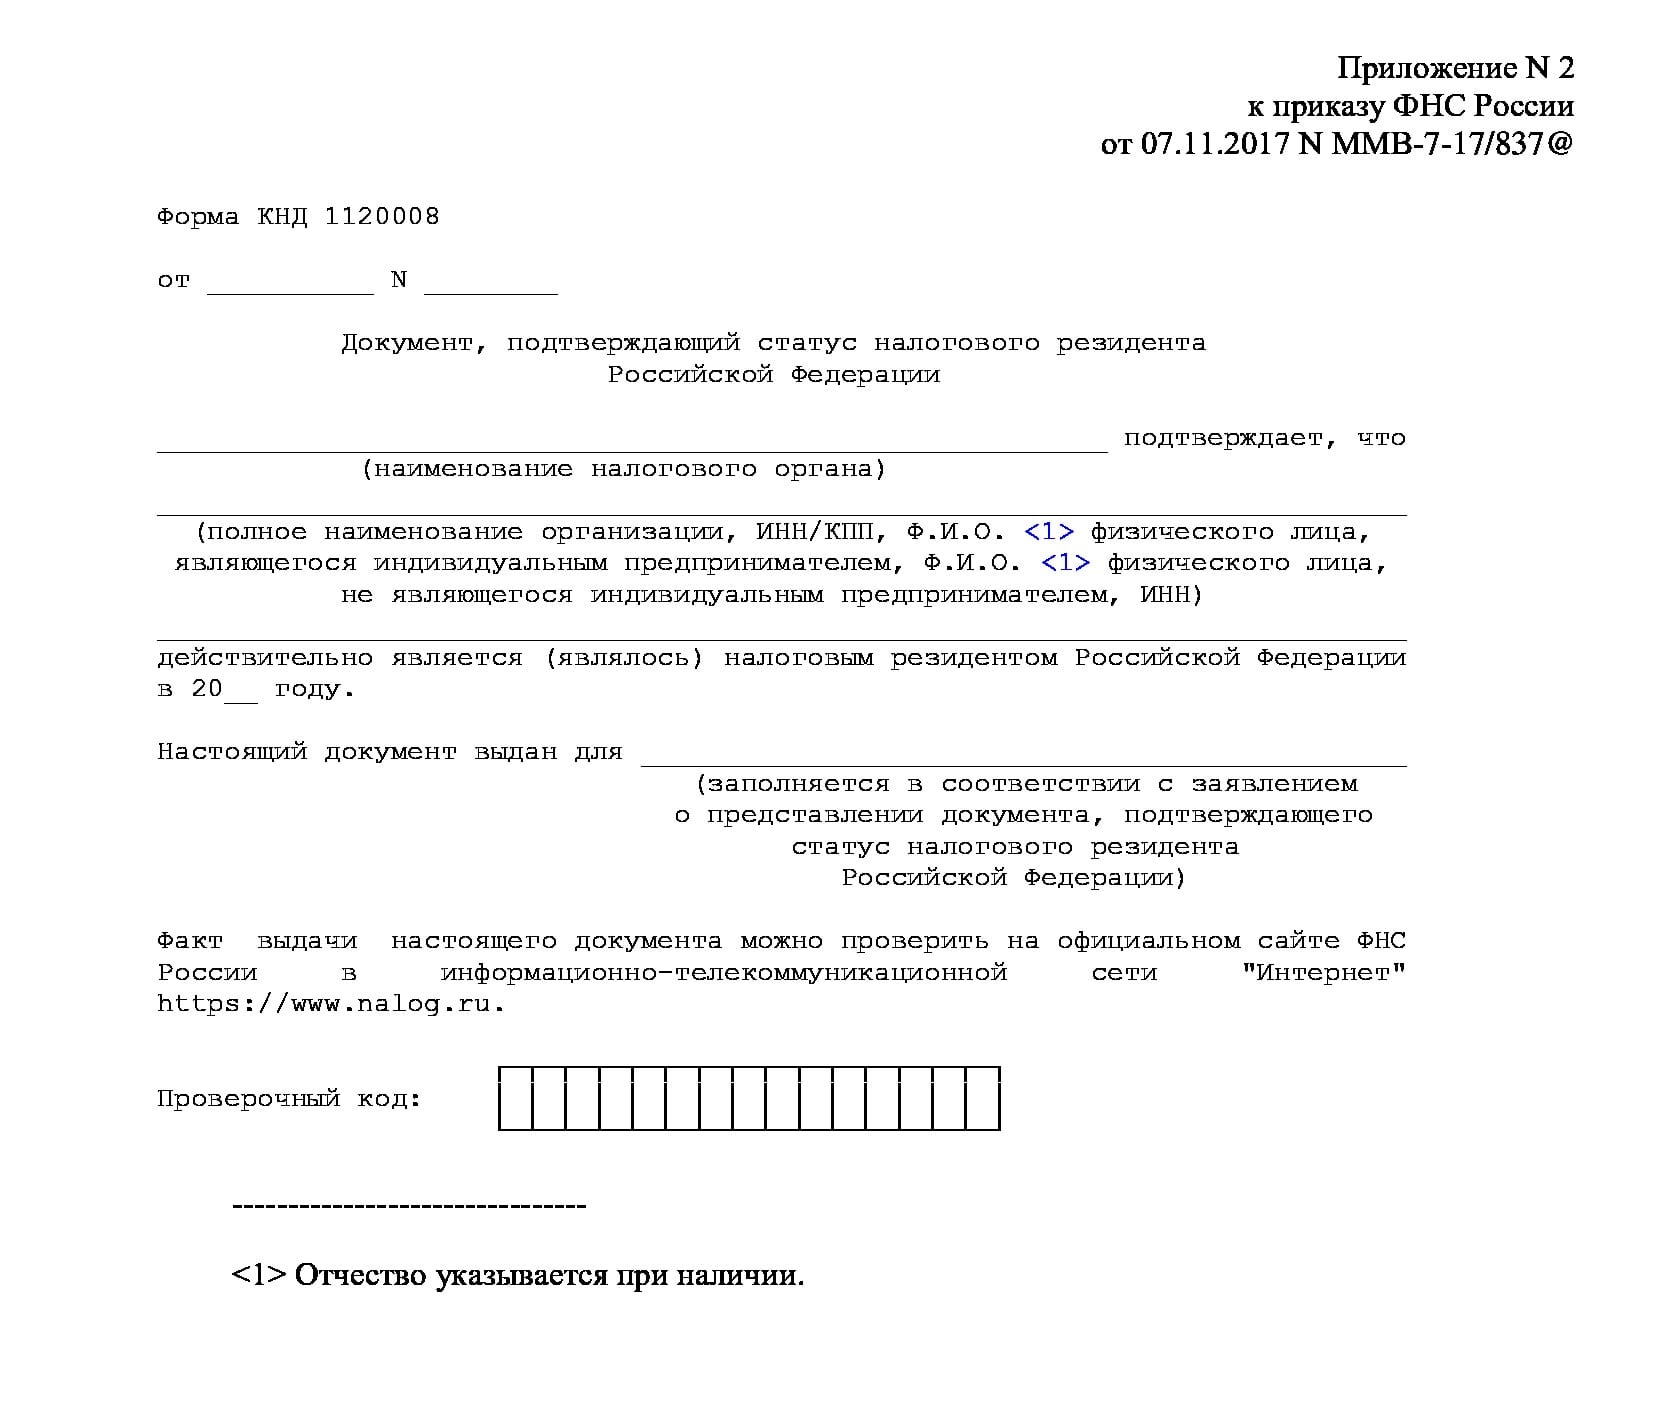
Уточнен порядок подтверждения статуса налогового резидента РФ
В заглавной части документа появился информационный блок для отражения сведений о налоговом органе, уполномоченном выдавать документы, подтверждающие статус налогового резидента РФ (наименование, адрес, телефон). А в заключительной части предусмотрено место для указания должности, ФИО и подписи сотрудника налогового органа, уполномоченного на выдачу документа, а также место для печати налогового органа. Новые поля заполняются в случае выдачи документа на бумажном носителе.
По новым правилам налоговикам предписано выносить решение по заявлению в более короткие сроки:
- по электронному заявлению, направленному через сайт ФНС — в течение 10 календарных дней;
- по бумажному заявлению, представленному лично или по почте — в течение 20 календарных дней со дня поступления в налоговый орган.
По прежним правилам отводилось на эту процедуру 40 календарных дней вне зависимости от способа подачи заявления.
Документ, подтверждающий статус налогового резидента РФ, выдается за один календарный год — здесь ничего не изменилось. Но если раньше это был год, предшествующий дню представления заявления или текущий календарный год, то теперь документ можно будет получить и за «предыдущие календарные годы».
Новые правила применяются с 22.10.2019.
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
См. также:
- Как налоговики проверяют правдивость ЕГРЮЛ-сведений
- Налоговый орган не сообщил вам о переплате? На срок давности по возврату налогов это не влияет
- Могут ли инициировать выездную проверку при переходе в другую налоговую инспекцию?
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Обложение стоимости путевок и оплаты проезда к месту лечения НДФЛ и страховыми взносамиМинфин России в Письме от 12.04.2018 N 03-15-06/24316 разъяснил нюансы.
- Когда компенсация стоимости питания облагается НДФЛ и страховыми взносамиМинфин России отнес к облагаемым страховыми взносами и НДФЛ выплатам компенсацию.
- МРОТ и коэффициенты-дефляторы в 2020 годуВ 2020 году нас ожидает ряд важных изменений, касающихся МРОТ.
- Обзор ключевых изменений по зарплатным налогам и взносам в 2021 годуПредставляем список важных изменений с 2021 года для бухгалтера-зарплатника и.
Оцените публикацию
(Пока оценок нет)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Источник: buhexpert8.ru
Как сообщить об изменении статуса налогового резидента
1. Настоящий Порядок устанавливает процедуру представления документа, подтверждающего статус налогового резидента Российской Федерации, в соответствии с подпунктом 16 пункта 1 статьи 32 Налогового кодекса Российской Федерации (далее — Кодекс) (Собрание законодательства Российской Федерации, 1998, N 31, ст. 3824; 2006, N 31 (ч. 1), ст. 3436; 2016, N 49, ст.
- Задайте вопрос через через онлайн-чат
- Позвоните на горячую линию: Вся РФ — 8(800)302-58-65
6844; 2017, N 30, ст. 4453) и подпунктом 5.9.37 пункта 5 Положения о Федеральной налоговой службе, утвержденным постановлением Правительства Российской Федерации от 30 сентября 2004 г. N 506 «Об утверждении Положения о Федеральной налоговой службе» (Собрание законодательства Российской Федерации, 2004, N 40, ст. 3961; 2015, N 15, ст.
2286; 2017, N 29, ст. 4375) для организаций, физических лиц, являющихся индивидуальными предпринимателями, физических лиц, не являющихся индивидуальными предпринимателями (далее — налогоплательщики).
2. Статус налогового резидента Российской Федерации определяется в соответствии со статьями 207 и 246.2 Кодекса (Собрание законодательства Российской Федерации, 1998, N 31, ст. 3824; 2001, N 1 (ч. 2), ст. 18; 2006, N 31 (ч.
1), ст. 3436; 2013, N 40 (ч. 3), ст.
5038; 2014, N 48, ст. 6660; 2015, N 24, ст. 3377; 2016, N 7, ст. 920; 2017, N 15 (ч. 1), ст.
2133; N 30, ст. 4453).
3. Подтверждение статуса налогового резидента Российской Федерации осуществляется путем выдачи ФНС России или уполномоченным ею территориальным налоговым органом (далее — уполномоченный налоговый орган) документа, подтверждающего статус налогового резидента Российской Федерации, по форме согласно приложению N 2 к настоящему приказу.
4. Документ, подтверждающий статус налогового резидента Российской Федерации, выдается налогоплательщику (его представителю ) на основании заявления о представлении документа, подтверждающего статус налогового резидента Российской Федерации (далее — Заявление). К Заявлению могут быть приложены документы о фактах и обстоятельствах, требующих подтверждения статуса налогоплательщика налоговым резидентом Российской Федерации.
Здесь и далее полномочия представителя налогоплательщика документально подтверждаются в соответствии со статьями 27 и 29 Кодекса (Собрание законодательства Российской Федерации, 1998, N 31, ст. 3824; 1999, N 28, ст. 3487; 2003, N 27 (ч. 1), ст. 2700; 2009, N 30, ст.
3739; 2011, N 47, ст. 6611; 2017, N 30, ст. 4453), а также статьями 182 и 185 Гражданского кодекса Российской Федерации (Собрание законодательства Российской Федерации, 1994, N 32, ст.
3301; 2013, N 19, ст. 2327; 2017, N 31 (ч. 1), ст.
5. Заявление представляется в ФНС России или уполномоченный налоговый орган налогоплательщиком или его представителем на бумажном носителе по форме согласно приложению N 1 к настоящему приказу одним из выбранных им следующих способов:
Налогоплательщик вправе приложить к Заявлению документы, подтверждающие его статус налогового резидента Российской Федерации.
в электронной форме через официальный сайт ФНС России в информационно-телекоммуникационной сети «Интернет» https://www.nalog.ru.
6. В случае подачи Заявления в электронной форме через официальный сайт ФНС России в информационно-телекоммуникационной сети «Интернет» https://www.nalog.ru срок рассмотрения Заявления составляет 10 календарных дней. В случае подачи Заявления лично или по почте срок рассмотрение Заявления составляет 20 календарных дней со дня его поступления в ФНС России или уполномоченный налоговый орган.
(см. текст в предыдущей редакции)
7. Документ, подтверждающий статус налогового резидента Российской Федерации, выдается за один календарный год (предшествующий дню представления Заявления в налоговый орган, текущий календарный год или предыдущие календарные годы).
(см. текст в предыдущей редакции)
Для целей применения международных договоров Российской Федерации об избежании двойного налогообложения документ, подтверждающий статус налогового резидента Российской Федерации, выдается по каждому источнику дохода, объекту имущества.
8. Выдача документа, подтверждающего статус налогового резидента Российской Федерации, производится по результатам рассмотрения Заявления при наличии документов о фактах и обстоятельствах, требующих подтверждения статуса налогового резидента Российской Федерации и оформляется на бумажном носителе по форме согласно приложению N 2 к настоящему приказу или в электронной форме в формате PDF.
Документ, подтверждающий статус налогового резидента Российской Федерации, направляется налогоплательщику или его представителю в зависимости от выбранного им способа получения документа:
на бумажном носителе по почте;
в электронной форме через официальный сайт ФНС России в информационно-телекоммуникационной сети «Интернет» https://www.nalog.ru.
9. Факт выдачи документа, подтверждающего статус налогового резидента Российской Федерации, может быть подтвержден путем ввода проверочного кода, содержащегося в документе, указанном в пункте 7 настоящего Порядка, в сервисе на официальном сайте ФНС России в информационно-телекоммуникационной сети «Интернет» https://www.nalog.ru.
10. В случае если по итогам рассмотрения Заявления не подтверждается статус налогового резидента Российской Федерации, налогоплательщик (его представитель) информируется об этом способом, выбранным налогоплательщиком (его представителем) для получения документа, подтверждающего статус налогового резидента Российской Федерации.
Как сообщить об изменении статуса налогового резидента

1 декабря 2023 Регистрация Войти
6 декабря 2023
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
13 декабря 2023
Программа разработана совместно с АО »СБЕР А». Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Новости и аналитика Правовые консультации Малый бизнес Если гражданин РФ долго находился за границей, стал ее налоговым нерезидентом, то каким образом это проверяется налоговым органом? Если гражданин является индивидуальным предпринимателем, может ли в связи с его нерезиденством налоговый орган отказать в выдаче патента?
Если гражданин РФ долго находился за границей, стал ее налоговым нерезидентом, то каким образом это проверяется налоговым органом? Если гражданин является индивидуальным предпринимателем, может ли в связи с его нерезиденством налоговый орган отказать в выдаче патента?

Отметим, что понятие «резидент РФ» имеет разные значения для целей налогового и валютного законодательств.
Так, в общем случае применительно к НДФЛ резидентами признаются физические лица, фактически находящиеся в Российской Федерации не менее 183 календарных дней в течение 12 следующих подряд месяцев (далее — налоговый резидент). Соответственно, гражданин РФ утрачивает статус налогового резидента РФ в случае, если он находится за пределами России не менее 183 календарных дней в течение 12 следующих подряд месяцев (ст. 207 НК РФ).
В свою очередь, общие положения о налоговом контроле сформулированы в ст. 82 НК РФ — таковым признается деятельность уполномоченных органов по контролю за соблюдением законодательства о налогах и сборах в порядке, установленном настоящим Кодексом. Налоговый контроль проводится должностными лицами налоговых органов в пределах своей компетенции посредством налоговых проверок, получения объяснений налогоплательщиков, налоговых агентов и плательщиков сбора, плательщиков страховых взносов, проверки данных учета и отчетности, осмотра помещений и территорий, используемых для извлечения дохода (прибыли), а также в других формах, предусмотренных НК РФ. В силу п. 3 ст.
82 НК РФ налоговые органы, таможенные органы, органы внутренних дел, следственные органы и органы управления государственными внебюджетными фондами РФ в порядке, определяемом по соглашению между ними, информируют друг друга об имеющихся у них материалах о нарушениях законодательства о налогах и сборах и налоговых преступлениях, о принятых мерах по их пресечению, о проводимых ими налоговых проверках, а также осуществляют обмен другой необходимой информацией в целях исполнения возложенных на них задач.
Налоговым законодательством не предусмотрена необходимость подтверждения физическим лицом факта утраты статуса резидента РФ или регулярного информирования налоговых органов РФ о наличии у него статуса резидента иностранного государства. Установлена лишь необходимость получения от налогового органа РФ подтверждения статуса резидента РФ для целей избежания двойного налогообложения (информационное сообщение ФНС России «О процедуре подтверждения статуса налогового резидента РФ»). Указанный документ выдается налогоплательщику исключительно в целях ее предоставления в компетентный орган иностранного государства для полного или частичного освобождения от уплаты налога в иностранном государстве, в котором данным лицом был получен доход (письмо ФНС России от 30.12.2015 N ЗН-3-17/5083).
346.45 НК РФ правил, не важен период нахождения его за пределами РФ.
Мы оперативно не обнаружили официальных разъяснений, примеров решений по жалобам или судебной практики со схожим предметом споров. На наш взгляд, это косвенно подтверждает высказанную нами точку зрения.
Тем не менее, во избежание недопонимания с налоговым органом, считаем целесообразным рекомендовать налогоплательщику уточнить этот нюанс в налоговом органе, в который он будет обращаться с заявлением на получение патента.
Рекомендуем также ознакомиться с материалами:
— Энциклопедия решений. Когда гражданин России — не налоговый резидент РФ;
— Энциклопедия решений. Переход на ПСН. Заявление на получение патента;
— Вопрос: Гражданин России приобретает недвижимость на Кипре и планирует проживать за рубежом более 183 дней в году. Признается ли он нерезидентом РФ? Каким образом он должен подтвердить утрату статуса резидента?
Необходимо ли регулярное подтверждение статуса нерезидента? Каким образом необходимо уведомить контролирующие органы о приобретении статуса резидента РФ? (ответ службы Правового консалтинга ГАРАНТ, август 2017 г.);
— материал Уехал из страны, как уведомить налоговую? https://journal.tinkoff.ru/ask/ya-teper-nerezident/;
— материал на официальной сайте ФНС России Я хочу подтвердить статус налогового резидента РФ https://www.nalog.gov.ru/rn77/ip/interest/reg_ip/resident_rf/;
— сервис Подтверждение статуса налогового резидента Российской Федерации https://service.nalog.ru/nrez/.
Ответ подготовил:
Эксперт службы Правового консалтинга ГАРАНТ
Волкова Ольга
Ответ прошел контроль качества
11 марта 2023 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Сертификат налогового резидентства
Логистические компании, ведущие внешнеэкономическую деятельность, стали чаще интересоваться вопросами о сертификатах налогового резидентства с целью избежания двойного налогообложения. Разберемся, какие нормы, требования и практика существуют.
Что такое сертификат налогового резидента, и где его можно получить?
Сертификат налогового резидента, или справка о резидентстве официально подтверждает факт наличия фискальной связи между гражданином / ИП / юридическим лицом и государством. Справку о резидентстве РФ может затребовать как иностранный налоговый орган (в случае осуществления деятельности резидентом России на территории другого государства), так и иностранный партнер для уменьшения своих налогов в случае, если его поставщик – резидент РФ. Российские логистические компании при операциях ВЭД запрашивают у иностранных партнеров документальное подтверждение того, что клиент является налоговым резидентом иностранного государства, чтобы избежать уплаты налога в размере:
- 10% от использования, содержания или сдачи в аренду (фрахта) судов, самолетов или других подвижных транспортных средств или контейнеров, включая трейлеры и вспомогательное оборудование, необходимое для транспортировки, в связи с осуществлением международных перевозок;
- 20% со всех доходов (за исключением указанных в подп. 2 п. 2, п. 3-4 ст. 284 Налогового кодекса с учетом положений ст. 310 НК РФ) от стоимости счета клиента в казну РФ. При предоставлении сертификата резидентства иностранного государства, логистическая компания оплачивает 100% суммы по счету.
При непредоставлении сертификата, 10% или 20% от суммы счета взимается с клиента и перечисляется в казну. Такой процесс взаимодействия не способствует долгосрочному развитию отношений с подрядчиком, а предоставление сертификата с их стороны не всегда возможно. Клиенты не соглашаются терять свою выручку и работать на невыгодных условиях.
Возникают спорные вопросы, которые невозможно решить без обращения НК РФ.
В течение какого времени нужно предоставлять сертификат?
При представлении иностранной организацией, имеющей право на получение дохода, подтверждения налоговому агенту, выплачивающему доход, до даты выплаты дохода, в отношении такого дохода производится освобождение от удержания налога у источника выплаты или удержание налога по пониженным ставкам. Если такое подтверждение не получено, то российский налоговый агент будет обязан удержать налог с дохода иностранной компании по ставке, установленной НК РФ, а не соглашением.
Если в сертификате не указан период, в отношении которого подтверждается постоянное местопребывание, то, как следует из большинства разъяснений Минфина России, им признается календарный год, в котором указанный документ был выдан (письмо Минфина России от 12 апреля 2012 г. № 03-08-05/1, письмо Минфина России от 1 апреля 2009 г. № 03-08-05, письмо Минфина России от 9 октября 2008 г. № 03-08-05/1). Подтверждение статуса резидента может быть получено как на текущий календарный год, так и за прошедшие годы.
Из п. 2 письма Минфина России от 15 июля 2015 г. № 03-08-13/40642 следует, что положения ст. 312 НК РФ не устанавливают ограничений периода действия подтверждений: согласно п. 1 ст. 312 НК РФ необходимо только, чтобы указанный документ был представлен до даты выплаты дохода.
Большинство судов придерживаются такой же позиции (например, определение ВС РФ от 23 сентября 2014 г. по делу № 305-ЭС14-1210, А40-14698/13 (определением ВС РФ от 12 января 2015 г. № 8231-ПЭК14 отказано в передаче надзорной жалобы для рассмотрения в судебном заседании Президиума ВС РФ).
Если за период, прошедший с момента выдачи указанного документа, постоянное местонахождение иностранной организации изменится, то ответственность за правильность исчисления и удержания налога будет нести налоговый агент (письмо Минфина России от 14 апреля 2014 г. № 03-08-РЗ/16905, постановление Пленума ВАС РФ от 30 июля 2013 г. № 57). В связи с этим во избежание налоговых исков необходимо получать сертификаты резидентства от иностранных контрагентов ежегодно.
Кому именно нужно предоставлять этот сертификат?
Иностранная организация должна предоставить сертификат налоговому агенту, выплачивающему доход (п. 1 ст. 312 НК РФ). Это подтверждение того, что она имеет постоянное местонахождение в том государстве, с которым РФ имеет международный договор (соглашение), регулирующий вопросы налогообложения.
Указанное подтверждение должно быть заверено компетентным органом этого иностранного государства. Таким образом, НК РФ возлагает обязанность по представлению сертификатов на иностранных налогоплательщиков.
Кем должен заверяться сертификат резидентства иностранного подрядчика, и в какой форме?
Сертификат резидентства должен быть заверен компетентным органом соответствующего иностранного государства. Согласно положениям договоров об избежании двойного налогообложения к числу таких компетентных органов относятся руководители финансовых или налоговых ведомств иностранных государств (постановление Президиума ВАС РФ от 28 декабря 2010 г. № 9999/10). Кодекс не устанавливает обязательной формы подтверждения (п.
1 ст. 312 НК РФ). Документом, подтверждающим постоянное местопребывание, может быть, например, справка о местонахождении по форме, которая установлена законодательством иностранного государства или составлена в произвольном виде с указанием необходимых данных.
Подтверждающий документ должен быть заверен компетентным органом иностранного государства. Такой орган определен в соглашениях об избежании двойного налогообложения, которые заключены Россией с иностранными государствами. Необходимо наличие апостиля (штампа, подтверждающего подлинность подписей) на сертификате или консульской легализации, если в отношениях между РФ и данным иностранным государством не существует договоренности о принятии документов вышеупомянутых требований.
Так как в абсолютном большинстве случаев сертификаты резидентства составлены на иностранном языке, налоговому агенту представляется также его перевод (п. 1 ст. 312 НК РФ).
Какие штрафы возможны, если сертификат не предоставлен?
Законом ответственность за непредоставление сертификата не предусмотрена, отсюда можно сделать вывод, что ее можно установить соглашением сторон в самом договоре с контрагентом.
Кем регулируется сумма оплаты, которую мы переводим нерезиденту за оказанные услуги, при условии непредоставления сертификата банком или плательщиком?
Сумма оплаты регулируется плательщиком в рамках соответствующего договора.
Как подтвердить статус налогового резидента в России?
От статуса налогового резидента, прежде всего, зависит размер налога, который должен уплачиваться с полученных доходов. Какими документами подтверждается резидентство: для иностранцев, проживающих в России, а также россиян, проживающих за рубежом?
Для того чтобы правильно рассчитать налоги с доходов в виде заработной платы, от продажи недвижимости, арендной платы, дивидендов, важно определить является ли получатель доходов резидентом России или нет.
Сразу отметим, что речь идет о налоговом резидентстве. Для целей валютного контроля используется свое определение резидентства, которое значительно отличается от понятия «налоговый резидент» (закон от 10.12.2003 № 173-ФЗ «О валютном регулировании и валютном контроле»).
По какой ставке рассчитывается НДФЛ для налогового резидента России
Для российского налогового резидента действует ставка НДФЛ в размере 13% или 15% — в части доходов, которые превысили 5 млн рублей (п. 1 ст. 224 НК).
Помимо этого, налоговые резиденты в России обладают рядом льгот. Например, выплаченные работнику суммы материальной помощи в ряде ситуаций, не подлежат налогообложению (п. 8 ст.
217 НК). Помимо этого, налоговым резидентам России предоставляются различного рода вычеты.
Может ли иностранец быть налоговым резидентом и как это подтвердить
Налоговое резидентство не зависит от гражданства. Иностранец может стать налоговым резидентом России, если он находится в России не менее 183 календарных дней в течение 12 следующих месяцев подряд (п. 2 ст. 207 НК).
При этом день прибытия из-за границы и день выезда из России также входит в подсчет числа календарных дней нахождения в России.
В тоже время в срок пребывания в России не засчитывается поездки за границу на лечение или обучение, если они составляют не более 6 месяцев. То есть поездки должны носить строго целевой характер.
Российское законодательство не содержит никаких запретов на вид медицинского либо образовательного учреждения. Например, гражданин Турции выезжал на родину на 120 дней для прохождения лечения. По прибытию в России он должен представить документы, подтверждающие прохождение лечения (письмо Минфина от 31.07.2020 № 03-04-06/6274). Это могут быть справки медицинского учреждения, договор на оказание медицинских услуг, паспорт с отметками о датах пересечения границы.
В этом случае у иностранца не разрывается число календарных дней, обязательных для сохранения статуса налогового резидента в России. Первым делом, бухгалтер должен запросить при трудоустройстве иностранца документы, которые подтверждают его резидентство. Это может быть трудовой договор, заключенный на срок более 183 дней, табель учета рабочего времени, копия паспорта с отметками пограничных служб, а также любые подтверждающие документы (письмо Минфина от 29.06.2021 № 03-04-05/51160).
Нужно ли проставлять апостиль на подтверждающих резидентство документах
Представленные документы не нужно заверять апостилем, если действуют иные правила в иностранном государстве и это определено соглашением (письмо Минфина от 13.10.2021 № 03-08-05/82799). На сегодняшний день можно принимать подтверждающие документы без апостиля от следующих государств: Латвия, Швейцария, Люксембург, Мальта, Казахстан, КНР, Гонконг, ОАЭ, Сингапур, Швеция, Австрия, Эквадор, Япония и Бельгия.
Может ли российский гражданин, проживающий за границей, быть налоговым резидентом РФ и как это подтвердить
Россиянин, проживающий за границей, может не утратить статус налогового резидента России. Правила определения те же, что и для иностранцев, находящихся в России — нахождение на территории России не меньше 183 календарных дней в течение 12 следующих месяцев подряд. Подтверждением резидентства являются те же документы, что и для иностранцев — налоговых резидентов РФ.
Почему важно правильно определить резидентство
Помимо льгот по НДФЛ, статус налогового резидентства позволяет гражданам использовать имущественные, стандартные и социальные вычеты.
Представим себе ситуацию — иностранец продал квартиру в России, будучи нерезидентом. Тогда он заплатит НДФЛ с продажной стоимости по ставке 30% и не вправе уменьшить выручку от продажи квартиры на фактические расходы на ее покупку (письмо Минфина от 22.06.2015 № 03-04-05/35996). И только если по итогам налогового периода иностранец приобретет статус налогового резидента РФ, то он сможет уменьшить продажную стоимость квартиры на сумму фактических затрат или применить налоговый вычет. А в определенных ситуациях НДФЛ может и вовсе не уплачиваться.
Например, если имущество находится в собственности более 3 или 5 лет. В этом случае налоговый статус продавца не имеет значения. Для бухгалтера компании, в которой трудоустроен работник, важно не упустить момент утраты работником статуса резидента РФ.
Например, налоговый резидент РФ стал нерезидентом. Если статус работника до конца года уже не изменится, то нужно пересчитать налог. А если работник утратил статус, например, в феврале, но по окончании года он снова станет резидентом, налог можно не пересчитывать (письмо Минфина от 03.10.2013 № 03-04-05/41061). При необходимости, бухгалтер должен предоставить налоговые вычеты работнику.
- налоговый резидент
- иностранный работник
- НДФЛ
- пребывание иностранцев в РФ
- RosCo
Похожие записи:
- Как усыновить (удочерить) ребенка из детского дома что нужно, правила, как происходит, требования
- Как утвердить иной вариант схемы расположения земельного участка
- Как учесть счет фактуру в целях возмещения ндс
- Как учитывается стаж муниципальной службы
Источник: xn--80akoaetjlq5g.xn--p1ai