
Сверка с налоговой позволяет всегда держать руку на пульсе расчетов с бюджетом, а с 2017 года — и с внебюджетными фондами. Это механизм, который помогает определить, не числятся ли за налогоплательщиком долги по обязательным платежам. Ведь даже самый добросовестный бухгалтер, руководитель или владелец бизнеса иногда сталкивается с такой неприятностью, когда платеж не достигает цели. Причин тому может быть несколько, но итог один — задолженность.
Зачем сверяться с ИФНС?
Платить налоги и взносы нужно вовремя и в полном объеме, тогда у контролеров не будет никаких вопросов. Но часто налогоплательщик не имеет намерения уклониться от своих обязанностей, а задолженность образовывается из-за небольшой ошибки. Устаревший КБК, неточность в банковских реквизитах — и вот компания числится в должниках. Самое печальное, что известно об этом зачастую становится тогда, когда к сумме долга прибавились финансовые санкции. Если же периодически проводить сверку с налоговой, этих неприятностей можно избежать.
Акт сверки взаиморасчетов! Как свериться с поставщиками и покупателями
К слову, штрафы и пени — это не единственные последствия неуплаты налогов (взносов) в срок. Инспекция может передать в банк распоряжение на безусловное списание суммы долга с расчетных счетов компании. Если денежных средств недостаточно, может быть принято решение о блокировке счетов. А это в большинстве случаев означает, что вести деятельность не получится.
Кроме того, взыскание задолженности может быть обращено на иное имущество организации, а в некоторых случаях — ее владельцев и руководителей. Не стоит забывать, что за неуплату налогов предусмотрена и уголовная ответственность. Речь о крупных размерах и умышленных действиях руководства компании.
Когда проводится сверка
Сверка с налоговой может быть инициирована организацией или предпринимателем в любое время. Целесообразно сверяться ближе к концу года, когда произведены все обязательные платежи. Приходит пора подводить итоги, готовиться к отчетности, и хорошо бы точно знать, что все налоги и сборы дошли до бюджета и фондов.
Помимо желания налогоплательщика сверка нужна всегда, когда компания закрывается, проводит реорганизацию или меняет налоговый орган. Кроме того, сверка может быть предложена инспекцией. Налогоплательщик вправе от нее отказаться, однако целесообразно все же свериться. Ведь если инспекция это предлагает, значит, у нее возникли вопросы.
Как проходит процесс?
Сверка с налоговой инспекцией очень проста и состоит из нескольких этапов:
- Налогоплательщик подает заявление о своем желании сопоставить данные о расчетах по налоговым платежам и взносам.
- Инспекция обрабатывает его и в течение 5 дней направляет акт сверки. В нем содержится информация, которая есть у налогового органа.
- Получив документ, налогоплательщик сопоставляет информацию из ИФНС со своими документами и подписывает акт — с расхождениями или без них.
- Ошибки исправляются, налоги доплачиваются, расхождения в акте устраняются. В идеале по итогу никто никому ничего не должен, и все располагают актуальной информацией о расчетах компании по обязательным платежам.
Теперь разберем все эти шаги более подробно.
Подаем заявление в территориальный орган
Традиционный способ общения с налоговой службой — обмен бумажными документами. Ведь электронный документооборот подключили еще далеко не все компании и предприниматели.
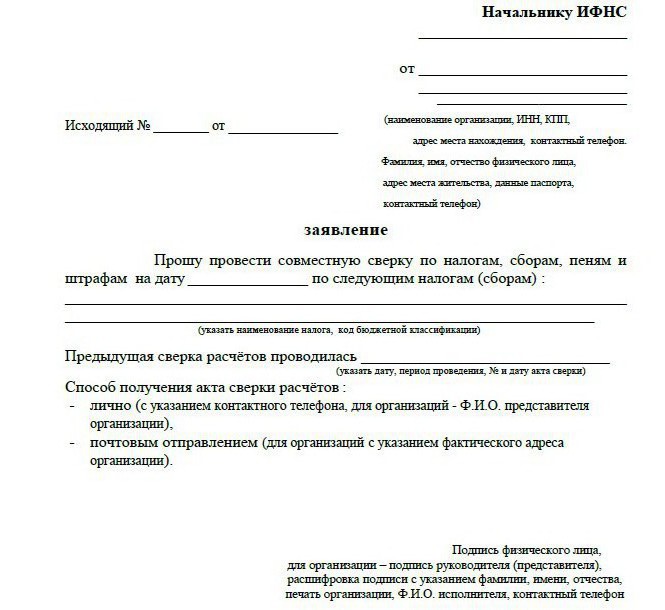
Для заявления о сверке расчетов с налоговой не утверждено специальной формы, поэтому можно написать своими словами. Главное — идентифицировать себя как налогоплательщика — указать наименование компании или имя предпринимателя, все основные коды, адрес, телефон для связи.
Сверяться можно по какому-то определенному платежу, одному или нескольким налогам либо всем обязательствам. Но лишь в рамках того налогового органа, в который заявитель обращается. Поэтому в заявлении на сверку с налоговой целесообразно указать перечень платежей. Также указывают ИФНС, с которой требуется свериться.
Важным моментом является указание способа, которым заявитель предпочитает получить акт сверки с налоговой. При подаче заявления на бумаге есть два варианта: забрать документ лично либо получить его по почте. В последнем случае в заявлении нужно в обязательном порядке указать почтовый адрес. Если его не будет, инспекция направит акт по месту регистрации организации, а оно далеко не всегда совпадает с местом ее нахождения.
Бумажное заявление можно принести в инспекцию лично, передать через уполномоченного представителя либо направить почтой. Ответ будет передан заявителю тем способом, который он указал.
Образец заявления на сверку с налоговой инспекцией вы можете увидеть ниже.
Обращение по ТКС или через личный кабинет
Организации и предприниматели, кто уже подключил электронное взаимодействие с ФНС, направляют запрос на сверку с налоговой по телекоммуникационным каналам связи. Плюс в том, что для получения акта сверки не нужно будет идти в ИФНС или ждать, пока он дойдет по почте. Но есть одна особенность: при выявлении несоответствий вернуть акт в инспекцию будет невозможно. Придется составлять новое обращение.
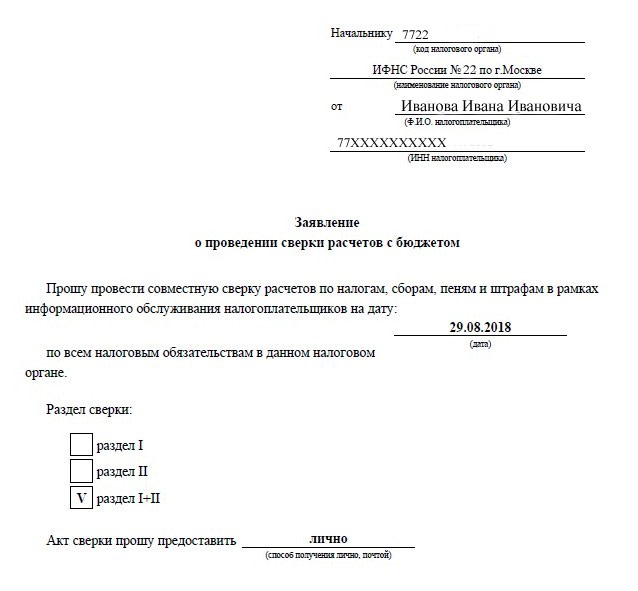
Есть еще одна возможность подать заявление на акт сверки без похода в ИФНС — воспользоваться личным кабинетом налогоплательщика. Это удобно в том случае, если компания или предприниматель ранее получили к нему доступ. Акт будет передан заявителю в бумажном виде лично либо направлен по почте. Способ получения документа указывается в заявлении.
Формирование заявления в личном кабинете налогоплательщика происходит автоматически. Нужно лишь выбрать, что и за какие периоды следует сверить. Заявление о сверке с налоговой, образец которого приведен ниже, сформировано в личном кабинете индивидуального предпринимателя на сайте ФНС.
Сопоставление данных
Итак, налоговая инспекция в течение 5 дней (без учета времени на почтовую доставку) направляет заявителю акт сверки. Если заявление подавалось на бумаге, то акт придет в двух экземплярах. В нем будут отражены данные по расчетам с налогоплательщиком со стороны ФНС. Это картина уплаты компанией налогов «глазами» информационных систем Налоговой службы.
Теперь ход за налогоплательщиком. Он должен поднять свои первичные документы и сопоставить информацию по уплате налогов с тем, что указано в акте.
Структура акта
Документ состоит из титульного листа и двух разделов. На титуле отражается основная информация о налогоплательщике и ИФНС. Разделы содержат информацию по расчетам в отношении запрошенных налогов (взносов) по каждому виду платежа и коду бюджетной классификации. Это значит, что каждому налогу, сбору, взносу будут посвящены самостоятельные разделы 1 и 2.
Например, если заявитель запросил сверку по НДС, НДФЛ и налогу на прибыль, в составе акта сверки он получит как минимум 3 набора разделов. Если же по этим налогам выставлялись штрафы или начислялись пени, по ним будут сформированы собственные разделы.
Образец акта сверки с налоговой, а именно сокращенная версия раздела 1, представлена вашему вниманию ниже.
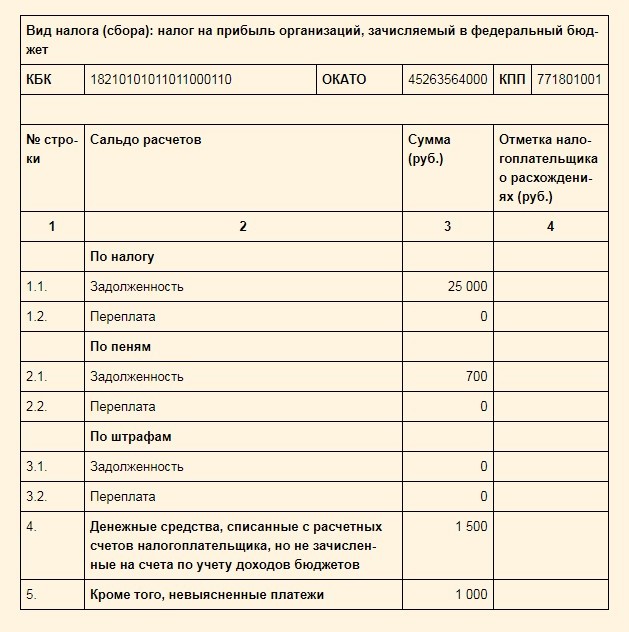
Сверка: идеальный вариант
Получив акт, налогоплательщик должен заполнить его со своей стороны — внести данные на основе первичных документов. В идеале они должны совпасть с тем, что в акте указала ИФНС, но так бывает не всегда. Нередко выявляются расхождения, но об этом — чуть позже.
Если же никаких разногласий нет, то сверку можно считать успешно состоявшейся. Остается только подписать акт на последней странице раздела 1 и поставить пометку «Согласовано без разногласий».
Теперь документ нужно вернуть в налоговую инспекцию. Иногда налогоплательщики акт не возвращают. Они считают, что это необязательно, ведь никаких разногласий нет. Но все же настоятельно рекомендуем всегда возвращать акт сверки во избежание возможных вопросов со стороны ФНС. Если уж вы инициировали процесс, доведите его до логического завершения.
Итак, по окончании сверки налогов в налоговую инспекцию нужно вернуть оба экземпляра акта. В течение трех дней специалисты их подпишут, и один экземпляр будет передан налогоплательщику или направлен почтой.
Акт сверки с разногласиями
Как быть, если данные внутреннего учета не совпадают с тем, что указано в акте? Все расхождения должны быть выписаны в соответствующие строки графы 4 раздела 1. Затем акт нужно подписать, отметив, что он согласован с разногласиями, и направить в ИФНС. Вот так выглядит раздел 1 акта с расхождениями (см. рисунок ниже).
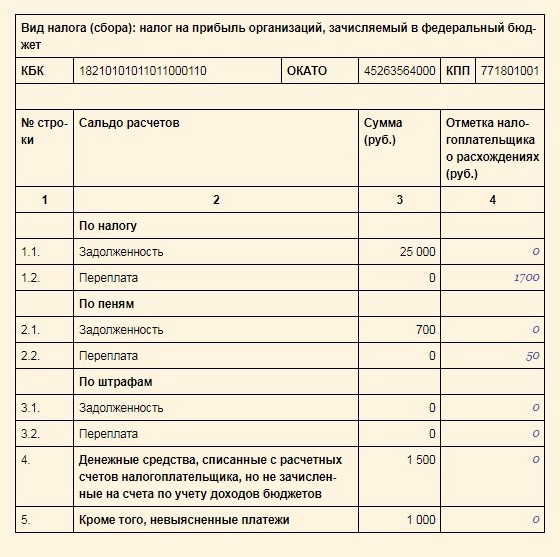
Направляя акт с расхождениями, налогоплательщик должен понимать, что свои цифры придется подтвердить документами. Следует подготовить платежные поручения, квитанции, при необходимости получить подтверждение переводов в банке.
Получив акт, специалист инспекции должен провести проверку данных в информационных системах — возможна ошибка в них. У налогоплательщика будут запрошены первичные документы, чтобы сопоставить сведения.
Ошибка на стороне ФНС
Если будет признано, что расхождения возникли по причине некорректных данных, поступивших в инспекцию, разбираться с этим будут специалисты ИФНС. В тот же день будет составлена служебная записка — она направляется в тот отдел инспекции, который ответственен за выявленную ошибку. На исправление у специалистов есть не более 5 рабочих дней.
Когда ошибка исправлена, составляется новый акт сверки. Налогоплательщик должен убедиться, что все в порядке. При подписании акта в разделе 2 необходимо указать, что разногласия устранены. Если же новый акт сверки вновь содержит расхождения, его также следует подписать c пометкой «Согласовано с разногласиями».
В самом конце раздела 2, после табличной части, есть место для пояснения. Там налогоплательщик может указать, почему возникли расхождения, и высказать свои предложения по поводу разрешения сложившейся ситуации.
Ошибка на стороне налогоплательщика
Может выясниться, что причиной возникновения расхождений стали неверные действия самого плательщика налогов. Например, он мог неправильно рассчитать сумму платежа, отправил его не на тот КБК и так далее. В каждом случае исправлять ситуацию придется по-разному: уплатить налог или взнос, подать корректирующую декларацию или расчет, уточнить детали платежа. Что нужно сделать для устранения расхождений, объяснит инспектор.
Проведение сверки с налоговой — несложный и очень полезный процесс. В первую очередь для самого налогоплательщика. Он дает представление об актуальном состоянии расчетов с бюджетом и внебюджетными фондами. В итоге выявляются ошибки, которые могли бы привести к штрафным санкциям и прочим неприятным последствиям налоговой задолженности.
Источник: fb.ru
Сверка расчетов с бюджетом: как действовать налогоплательщику

Акта сверки с разногласиями всегда формируется в ответ на ранее сделанный акт сверки взаиморасчетов. Причина составления – одна из сторон не согласная с данными, предоставленными в первоначальном документе.
Акты сверки с разногласиями имеют хождение как между коммерческими структурами в период или после завершения договорных отношений, так и при взаимодействии предприятий с налоговой инспекцией и другими государственными учреждениями.
- Бланк и образец
- Бесплатная загрузка
- Онлайн просмотр
- Проверено экспертом
Зачем нужен акт сверки с разногласиями
Акт сверки позволяет контролировать расчеты, произведенные между двумя организациями, избегать (умышленно или неумышленно допущенных) просрочек платежей и задолженностей.
Этот документ является крайне важным, поскольку он фиксирует все разногласия в плане финансовых взаимоотношений, которые существуют между двумя компаниями, а также способствует укреплению платежной дисциплины.
К содержанию и оформлению акта следует относиться очень внимательно, т.к. в некоторых случаях он обретает статус юридически значимого документа, например тогда, когда одна из сторон по каким-либо причинам надумает обратиться в суд.


Нормативные акты
Форма акта сверки взаиморасчетов и протокола разногласий к нему является неунифицированной и разрабатывается предприятием исходя из собственных требований. Эта возможность подкреплена Письмом Министерства финансов № 07-05-04/02, которое дает свои разъяснения насчет применения этих документов в деловом обороте.
Документы для скачивания (бесплатно)
- Акт сверки
- Образец протокола разногласий
Несмотря на то, что в этих документах отражаются характерные реквизиты организаций, они не являются первичными и не отражены в специальном списке Федерального закона №402-ФЗ. Однако, акт сверки и протокол разногласий должны оформляться таким образом, чтобы при возникновении судебных разбирательств они могли служить доказательством нарушения обязательств одной из сторон.
Подписывать или не подписывать
У сотрудников некоторых предприятий, впервые столкнувшихся с расхождениями по акту сверки, часто возникает вопрос о том, нужно ли подписывать документ, с которым они не согласны.
Практика говорит о том, что лучше документы, с которыми не согласны, не визировать, поскольку личная подпись свидетельствует о согласии и оспорить это не удастся.
Если проблема возникла, то её следует обсудить по телефону, прийти к какому-то компромиссу, зафиксировать всё на бумаге и только в случае полного совпадения мнений, подписывать акт.
Иностранная валюта
Что делать, если расчеты происходят в иностранной валюте? Могут ли в одном акте сверки фигурировать и российские рубли, и евро? Как правильно заполнить акт сверки взаиморасчётов в этом случае?
Акт сверки должен составляться в той валюте, в какой происходят расчеты между сторонами. Если у вас есть иностранный контрагент, с которым вы рассчитываетесь в евро, то и акт сверки нужно составлять в евро. Переоценка денежных обязательств в национальной валюте — это уже другая история.
Стороны могут договориться, что наряду с валютными обязательствами они оценивают эти обязательства и в своих национальных валютах. Но эта оценка будет иметь не обязательственный, а информационный характер. Суд, например, этот столбик не будет принимать во внимание.
Однако есть нюанс. Стороны могут предусмотреть в договоре, что если курс валюты существенно меняется, то одна из сторон обязана доплатить или снизить цену товара. В этом случае акт сверки взаиморасчётов придется составить исходя из курса валюты: допустим, сторона заплатила такую-то сумму в евро, курс ЦБ РФ на тот момент был таким-то.
Кто составляет акт сверки с разногласиями
Как правило, обязанность по формированию акта сверки с разногласиями возлагается на работника бухгалтерского отдела, который ответственен за контроль платежей по договорам или налоговые расчеты. Он и ставит свою подпись под документом, а директор удостоверяет акт только тогда, когда все разногласия окончательно утрясутся.
Являясь материально-ответственным лицом, бухгалтер при формировании акта сверки должен досконально проверять все строки, имеющие ключевое значение:
- дату составления акта;
- период, который рассматривается;
- дебет и кредит;
- сальдо;
- ссылки на договоры и иные документы, если они играют роль в этом конкретном случае.
Как определяется конечного сальдо
Конечно сальдо является разницей между дебетом и кредитом. В акте сверки этот показатель рассчитывается за конкретный промежуток времени. Выделяют входящее сальдо, сальдо за рассматриваемый период, а также сальдо конечное. Формула для расчета будет следующей:
Конечное сальдо = Д – К +(-) Начальное сальдо
Какой знак будет стоять в формуле («плюс» или «минус») будет зависеть от того, где в таблице указано начальное сальдо. Если оно указано по дебету, то сальдо будет иметь положительное значение, а если по кредиту – отрицательное.
Образец акта сверки с разногласиями
На сегодня нет единого унифицированного бланка акта сверки с разногласиями, так что работники предприятий могут формировать его в произвольном виде или, если в организации есть разработанный и утвержденный шаблон документа – по его образцу. Важно только, чтобы по своему составу документ отвечал определенным нормам составления подобного рода документации, а по содержанию – включал в себя ряд определенных сведений.
В начало документа вписываются:
- его номер, дата составления;
- ссылка на акт сверки, по которому фиксируются разногласия.
Затем в основную часть вносятся:
- дата получения предыдущего акта сверки;
- наименования организаций, между которыми составлялся документ;
- при необходимости – номер и дата договора, по которому идет сверка.
Информацию о конкретных пунктах, с которыми одна из сторон выражает свое несогласие, удобнее оформить в виде таблицы. В неё вносятся номер пункта по акту сверки, предмет разногласия и своя версия. Затем подводится итог и документ подписывается.
Если к акту прикладываются какие-то дополнительные бумаги (копии договоров, протоколы, выписки и т.п.) их наличие нужно отразить в самом акте в виде отдельного пункта.

Расхождения
Обязательно ли проводить сверку для инвентаризации задолженности?
Бухгалтерии, как правило, проводят инвентаризацию обязательств раз в год, чтобы составить бухгалтерскую отчетность. Бухотчетность достоверна, когда в ее основе лежат документы, которые подтверждают взаимные обязательства с каждым контрагентом.
Подтвердить взаимные обязательства можно путём сверки расчётов. Но если договором сверка не предусмотрена и контрагент отказывается подписывать акт, придётся проводить инвентаризацию на основании тех документов, которые есть в вашем распоряжении.
Есть ли смысл сверять расчеты после истечения срока исковой давности?
Смысл есть, и это одна из причин, для чего вообще нужен акт сверки взаиморасчётов. Если долг возник после 1 июня 2015 года и акт сверки подписан сторонами уже после того, как истек срок исковой давности, то после подписания акта сверки (то есть признания должником своей задолженности) исковая давность обнуляется и отсчитывается заново (п. 2 ст. 206 ГК РФ, Федеральный закон от 08.03.2015 № 42-ФЗ ).
А это значит, что у вас есть ещё три года, чтобы взыскать этот долг — без возможности его списать.
Если расхождения тянутся уже много лет и перспектива урегулировать их или взыскать задолженность призрачна, можно «закрыть» спорный период, подписав акт с протоколом разногласий.
В этом случае, когда исковая давность истечёт, вы можете признать задолженность вашего контрагента безнадежной. Ваше сальдо приравнивается к сальдо контрагента, и последующая сверка проводится с одинаковым входящим сальдо сторон.

Может ли акт сверки подтвердить отсутствие задолженности?
Как ни странно, нет. Акт сверки, если обе стороны его подписали, может подтвердить задолженность. Но нельзя исключить, что в закрытом периоде обнаружится первичный документ, который в акт не был включён, но накладывает обязательства на одну из сторон. В этом случае первичный документ имеет приоритет перед актом сверки. Нужно составить новый акт сверки, включив в него спорный период.
Можно ли составлять акт сверки за тот же период повторно, если расхождения обнаружились после?
Все зависит от условий договора и от того, о чем вы условитесь с контрагентом.
Либо вы работаете с входящем сальдо, не равным нулю, либо возвращаетесь к моменту, когда это расхождение у вас возникло, и урегулируете этот вопрос.
При этом вам никто не запрещает составлять акт сверки за произвольный период. Например, если в III квартале вы обнаружите расхождения за I квартал, вы можете подписать акт сверки от начала года до текущей даты или до завершения III квартала. В нем вы отразите новые обстоятельства, и приоритет у него будет выше, чем у исходного.
Кстати, условие, что более поздний акт сверки приоритетнее раннего, тоже важно включить в договор, чтобы избежать разногласий.
Разобрались? Проверьте себя — пройдите тест.
Удобная сверка — в Контур.Взаиморасчётах.
Сравнивайте номера документов, даты и суммы, подписывайте акты сверки и протоколы разногласий КЭП. 3 недели бесплатно.
Тонкости, на которые надо обратить внимание при оформлении акта
Как и текст акта, так и его оформление, полностью отдаются на откуп представителям предприятий и организации. Иными словами, акт можно печатать на компьютере или писать от руки, делать на фирменном бланка компании или на обыкновенном листе А4 формата.
Важно, чтобы акт был заверен подписями представителей обеих сторон (при этом нужно, чтобы подписи были оригинальными – использование факсимильных автографов недопустимо).
Если в нормативно-правовых актах фирмы закреплено требование использовать для удостоверения документации штемпельные изделия (штампы или печати), значит, бланк акта нужно ими завизировать.
Акт составляется в двух экземплярах, но при необходимости можно сделать его заверенные копии. Сведения об акте надо внести в журнал учета документации.
Порядок заполнения значений по дебету и кредиту
Поле по кредиту таблицы акта сверки должно содержать сведения по оплате товаров (услуг). Если у компании, составляющей акт, отражено дебетовое сальдо со знаком «+», то значит какая то часть товара (услуг или работ) контрагентом еще не оплачена. Если же сальдо отражено по кредиту, то это говорит о задолженности перед контрагентом. То есть услуг (отгрузка товаров) было выполнено меньше, чем покупатель заплатил за них.
Поле по дебету таблицы акта сверки должно содержать сведения о предоставлении услуг или товаров, а поле кредит – информацию по оплате за них. Дебетовое сальдо свидетельствует о дебиторской задолженности.
О важности сверки
И крупной компании, и микробизнесу важно следить за тем, чтобы все налоги и прочие необходимые платежи были осуществлены в срок. Пренебрежение этим грозит ответственностью вплоть до уголовной. Правда, столь суровая мера может быть применена при весьма существенных размерах задолженности. Но и при прочих долгах грозят санкции — штрафы и пени за несвоевременную уплату.
Чтобы не пускать этот вопрос на самотек, рекомендуется проводить сверку расчетов с бюджетом. Делать ее нужно даже если вы исправно платите все полагающиеся платежи. Нередко бывает, что в реквизитах допускаются ошибки, и в итоге платеж не зачисляется или уходит «не туда».
Обратите внимание! Весьма распространенной является ошибка в КБК. Если указать неверный код, платеж не дойдет или будет зачислен на другой счет бюджета. При этом у субъекта возникнет задолженность, на которую со временем набегут пени.
Что будет, если у налогоплательщика возникнет долг по налогам? Последствия могут быть весьма печальными:
- списание суммы долга с расчетного счета компании или предпринимателя;
- блокировка действующих расчетных счетов, невозможность открыть новые;
- приостановка деятельности;
- обращение налогового органа в суд.
Избежать этого поможет своевременная сверка с ИФНС.
Протокол разногласий к акту сверки — образец

Составляя акт сверки, организации должны учитывать обязательства по договору и правильность сумм, содержащихся в бухучете. Для того, чтобы подготовить сверку потребуются такие первичные документы, как договора, накладные и счета-фактуры. В документе должна указываться следующая информация:
- период, а который проводится сверка расчетов;
- реквизиты сторон;
- реквизиты договора с контрагентом;
- ФИО ответственных лиц, их подписи;
- Расчетные сведения одной и второй стороны по определенным операциям.
Основная часть акта представляет собой таблицу, в которой указываются расчетные сведения. В левой части документа отражаются данные компании, составляющей документ, а в правой – контрагента.
При заполнении документа каждая сторона указывает номер и наименование операции, а также дебет и кредит по этой операции. Последняя строка таблицы содержит обороты за рассматриваемый период времени, а также конечное сальдо. Сальдо указывается на момент оставления документа.
При отсутствии разногласий по акту сверки, а также при соответствии сумм в правой и левой части таблицы, акт подлежит подписанию второй стороной и передаче первой. Если же по акту возникают какие либо разногласия и споры, то составляется акт разногласий, в котором и указываются спорные моменты.
Сроки хранения АС
Для определения продолжительности хранения инвентаризационных документов обращаются к норме Закона 129 от 2001 года. Согласно пункта 163 специального перечня, для актов сверок устанавливается период нахождения в архиве организации не свыше 5 лет. При этом не значит, что этот срок отсчитывается с момента издания документа. Начало периода следует определять как крайнюю дату его действия (например, по сентябрь 2016) или дату обревизования. Срок исковой давности
При невыполнении какой-либо стороной хозяйственного договора своих обязательств, акт сверки направляется в суд в составе пакет документов к иску. При этом считается, что сам акт служить основанием для истребования долга не может, поскольку отсутствие утвержденной формы делает его лишь косвенным основанием для взыскания. В практике хозяйствующих субъектов нередко акт сверки используется как средство пролонгации срока исковой давности. Правда, для этого надо будет добиться от своего контрагента подписания документа. С этого момента будет считаться, что оппонент признает свой долг, срок исковой давности в 3 года прервется и начнет исчисляться заново.
Кто может подписывать акт сверки взаиморасчетов
Как правило, подготовкой и заполнением акта сверки занимаются работники бухгалтерии. Но подписывать документ должен исполнительный орган организации. Именно учредительные документы наделяют такими полномочиями руководителя компании. Естественно, это делается после того, как директор определен уставом организации.
В некоторых ситуациях представлять интересы организации может и бухгалтер. Однако нужно понимать, его должностные обязанности не позволяют подписывать данные документы. Таким образом, если бухгалтер наделяется этими полномочиями, должна быть оформлена соответствующая доверенность или приказ.
Конечно, принято, чтобы акт сверки подписывался обеими сторонами. Хотя порядок подписания и составления оговаривается между сторонами.
Мнение эксперта
Гусев Владислав Семенович
Адвокат с 10-летним опытом. Специализируется в области уголовного права. Член коллегии адвокатов.Имеются ситуации, при которых имеется возможность одностороннего подписания документа. Здесь делается пометка о том, что в течение какого-то количества дней контрагент должен внести коррективы или подписать акт.
После этого один экземпляр он должен вернуть обратно. Если документ не будет подписан в указанный срок, даже с одной подписью он будет считаться действительным, а расчеты правильными.
Однако юридической силой данный документ будет обладать в том случае, если такая возможность подписания была оговорена между сторонами заранее.
Как правильно составить акт сверки взаиморасчетов
Сначала руководитель компании должен определить и утвердить бланк, на котором будет составляться данный документ. Затем определяется порядок составления документа и частота выполнения таких сверок.
В акте указывается информация не только по расчетам. Здесь необходимо присутствие данных, с помощью которых можно без проблем идентифицировать участников сделки.
Отмечается следующая информация:
- Дата составления документа и его порядковый номер;
- Название организаций, в том числе и коды ОГРН и ИНН;
- Период, за который выполняется сверка;
- Остаток, имеющийся в начале данного периода;
- Суммы поставок и оплаты;
- Реквизиты накладных, платежных поручений, актов о предоставлении услуг;
- Остаток в конце отмеченного периода.
Остаток пишется не только цифрами, но и словами. Документ состоит из двух таблиц – по одной для каждой стороны.
Однако сторона, которая занимается составлением документа, заполняет только одну таблицу. Вторая заполняется контрагентом, который вносит данные своего учета.
Каждая сторона должна прописать долг под своей таблицей. Если стороны вели правильный учет, сумма долга будет одинаковой.
Также бывают ситуации, когда долг вообще отсутствует. Об этом нужно сделать соответствующую отметку.
Чтобы акт получил юридическую силу, он должен быть подписан руководителями организаций или сотрудниками, которые имеют соответствующие полномочия. Здесь нужно указать должность ответственного лица и расшифровку его подписи.
Кто составляет акт сварки с разногласиями
Как правило, обязанность по формированию акта сверки с разногласиями возлагается на работника бухгалтерского отдела, который ответственен за контроль платежей по договорам или налоговые расчеты. Он и ставит свою подпись под документом, а директор удостоверяет акт только тогда, когда все разногласия окончательно утрясутся.
Являясь материально-ответственным лицом, бухгалтер при формировании акта сверки должен досконально проверять все строки, имеющие ключевое значение:
- дату составления акта;
- период, который рассматривается;
- дебет и кредит;
- сальдо;
- ссылки на договоры и иные документы, если они играют роль в этом конкретном случае.
Кто составляет акт сверки с разногласиями
Обязательство по оформлению документа традиционно возлагается на представителя отдела бухгалтерии, в компетенции которого – контроль платежей и проведение налоговых расчетных операций. Он подписывает документ, а впоследствии бумага удостоверяется директором (только после того, как все разногласия будут устранены).
Бухгалтер, выступая в качестве материально-ответственного лица, в процессе заполнения документа должен осуществлять доскональную проверку всех строчек
Особенно важно проверить такие графы:
- дата оформления документа;
- рассматриваемый отрезок времени;
- сальдо;
- дебет/кредит;
- ссылки на соглашения и прочие документы, имеющие значение в процессе решения этого вопроса.
Акт сверки с разногласиями: образец заполнения
Акт сверки с разногласиями оформляется в том случае, есливторая сторона не согласна с информацией по акту сверки. Пример этому – наличиеошибок (умышленных или нет).


Акт с разногласиями (или протокол разногласий)оформляется в свободной форме или по ранее установленному в организацииобразцу
При этом оформить бумагу можно и в печатном, и в бумажном варианте.Важно отразить ключевые моменты документа и подписать его
Как оформить акт с разногласиями:
- Написать в шапке название и номер документа, указать дату составления, дать сведения о первоначальном акте сверок, по которому есть возражение.
- Указать сведения о сторонах (название компаний, уполномоченные лица).
- Указать пункты, с которыми не согласна компания. Можно оформить основную часть в виде таблицы.
К акту разрешается прикладывать договоры, счета и прочиедокументы, доказывающие факт разногласий.
Акт разногласий к акту сверки – это тот же протоколразногласий. Составляется такой документ аналогично. Если в компании установленшаблон бумаги – документ о разногласиях по акту сверки оформляется вустановленном порядке. В остальных случаях, документация составляется всвободной форме с указанием:
- информации о первоначальном акте сверки;
- сведениях о контрагентах;
- ключевой информации о найденных расхождениях всуммах и прочих сведениях;
- подписей руководителя и бухгалтера.
Если в полученном акте сверки расчетов обнаруженынекоторые расхождения, можно поступить таким образом:
- заполнить правую часть по данным своегобухгалтерского учета;
- ниже указать разногласия или сразу же составитьпротокол разногласий;
- указать конечное и начальное сальдо врассматриваемом периоде, итоги расчетов, в пользу кого существуетзадолженность;
- подписать такой акт.
Можно также по тексту указать расхождения (не хватаеткаких-либо документов, охвачен не тот период времени, или не учтены вседоговоры).
- может поставить подпись, если расхождениянезначительны;
- или наоборот – не подписывать вообще, а сразусоставить протокол разногласий.
В любом случае, необходимо связываться с бухгалтеромвторой фирмы, выявить неточности и ошибки, при необходимости – обменятьсянедостающими документами
Далее, когда все будет решено, составляется верныйакт сверки (неважно, какой из сторон) и передается на подпись
Заполнение акта требует постановки печатей от каждойстороны, но из-за того, что с 2016 такой атрибут не обязателен в деятельностикомпаний, на акте печатей может не быть.
Однако прирассмотрении дел в суде, юридически значимой будет документация с подписями ипечатями. Поэтому при ее наличии в организации, лучше ставить печать наподписанных актах.
Более 1 000 000 компаний уже печатают счета, накладные и другие документы в сервисе МойСклад Начать использовать
Как списать невостребованную кредиторскую задолженность?
Кредиторская задолженность в сумме не предъявленных кредитором требований в течение срока исковой давности, в том числе задолженность, не подтвержденная по результатам инвентаризации кредитором, переходит в разряд задолженности, не востребованной кредитором или нереальной к взысканию, в отношении которой комиссия учреждения может принять решение об отражении задолженности вне баланса. Данная задолженность списывается в установленном законодательством порядке (Письмо Минфина РФ от 10.09.2013 № 02-07-10/37335), например, по причине ликвидации юридического лица, прекращения деятельности физического лица в качестве индивидуального предпринимателя, о чем сделана запись в Едином государственном реестре юридических лиц либо Едином государственном реестре индивидуальных предпринимателей соответственно.
Названная задолженность подлежит списанию со счетов бухгалтерского учета на основании бухгалтерской справки (ф. 0504833) с использованием счета 0 401 10 173 в порядке, установленном п. 150 Инструкции № 174н, п. 178 Инструкции № 183н и п. 167 приложения 1 к Инструкции № 162н (с одновременным отражением списанной суммы на забалансовом счете 20).
Списание задолженности учреждения, не востребованной кредиторами, с забалансового учета осуществляется на основании решения комиссии (инвентаризационной комиссии) учреждения, в порядке, установленном (п. 371 Инструкции № 157н):
- для казенных учреждений – главным распорядителем бюджетных средств (главным администратором источников финансирования дефицита бюджета);
- для бюджетных учреждений, автономных учреждений – если иное не установлено бюджетным законодательством, актом учреждения в рамках формирования учетной политики.
В результате проведенной в бюджетном учреждении инвентаризации выявлена невостребованная кредиторская задолженность на счете 2 302 25 000 «Расчеты по работам, услугам по содержанию имущества» в сумме 8 600 руб.
Направленный кредитору акт сверки был возвращен в связи с отсутствием адресата по заявленному адресу, поэтому задолженность не была подтверждена. На основании решения комиссии данная задолженность списана с балансового учета и отнесена на забалансовый учет.
В течение трех лет с момента постановки задолженности на забалансовый учет кредитор не предъявил учреждению требований об оплате обязательства. В связи с этим задолженность, не востребованная кредитором, была списана с забалансового учета.
В учете операции отразятся следующим образом:
Списаны суммы кредиторской задолженности с истекшим сроком исковой давности
Источник: businessxxl.ru
