
Если вы продаете участок, необходимо задекларировать доход и уплатить налог. Сумма отчисления в налоговую зависит от того, как долго участок был в пользовании и его кадастровой стоимости. Рассказываем, как задекларировать доход, рассчитать налог и не получить от ФНС штраф.
Оглавление
- Нужно ли платить налог с продажи
- Когда можно не платить
- Какие ставки налога
- Как рассчитать
- Как сэкономить
- Порядок и сроки уплаты налога
- Как считается налог, если в собственности несколько участков
- Надо ли платить налог, если сразу купить новый участок
- Кого и как оповещать о продаже
- Как налоговая может узнать о продаже
- Что будет, если не платить
- Как получать уведомления о налогах вовремя
Проверка налогов по
ПО ПАСПОРТУ
Нажимая « Проверить налоги », вы соглашаетесь с политикой конфиденциальности и принимаете пользовательское соглашение.
Нужно ли платить налог с продажи земельного участка
Когда можно не платить налоги при продаже земли
Если срок владения землей больше пяти лет. Это правило работает для недвижимости, которую приобрели после 2016 года. Если до 2016-го — не платить налог можно уже при продаже через три года.
Как рассчитывается земельный налог?
Если срок владения больше трех лет, но собственник его не покупал. Вот условия, при которых работает правило:
- плательщик налога получил участок в наследство или по договору дарения от родственника. Родственником по Семейному кодексу считается близкий человек по прямой линии — бабушка, дедушка, мать, отец, сестра, брат;
- плательщик приватизировал участок;
- плательщик был арендатором и получил участок по договору пожизненного содержания с иждивением. Например, гражданин сможет оформить землю на себя в обмен на уход за пожилым человеком.
Какие ставки налога для физлиц
Для резидентов. Для тех, кто фактически живет в России без выезда более 183 дней, или полугода, ставка налога стандартная — 13%.
Для нерезидентов. Если срок нахождения в России меньше 183 дней, плательщик обязан отчислять налог с повышенной ставкой — 30% от суммы продажи.
Как рассчитать налог при продаже
Узнать кадастровую стоимость участка. Эта стоимость обновляется каждые два года в Москве, Петербурге и Севастополе, в остальных регионах — раз в три года. Чтобы узнать стоимость конкретного участка, у граждан есть три способа:
- лично заказать выписку из Единого государственного реестра недвижимости в отделении Росреестра вашего города. Выписка для физлиц в электронном виде стоит 150 рублей, в бумажном — 400 рублей;
- найти участок на публичной кадастровой карте. Для этого выберите в выпадающем списке — «Участки», а в боковом меню пункт «Объекты в точке». Затем увеличьте карту до нужного масштаба и нажмите на нужный участок;
- на сайте Росреестра. Введите номер вашего участка в окне поиска. Номер присваивается каждому объекту недвижимости при его создании и записан в кадастровом паспорте. Паспорт выдает Росреестр.
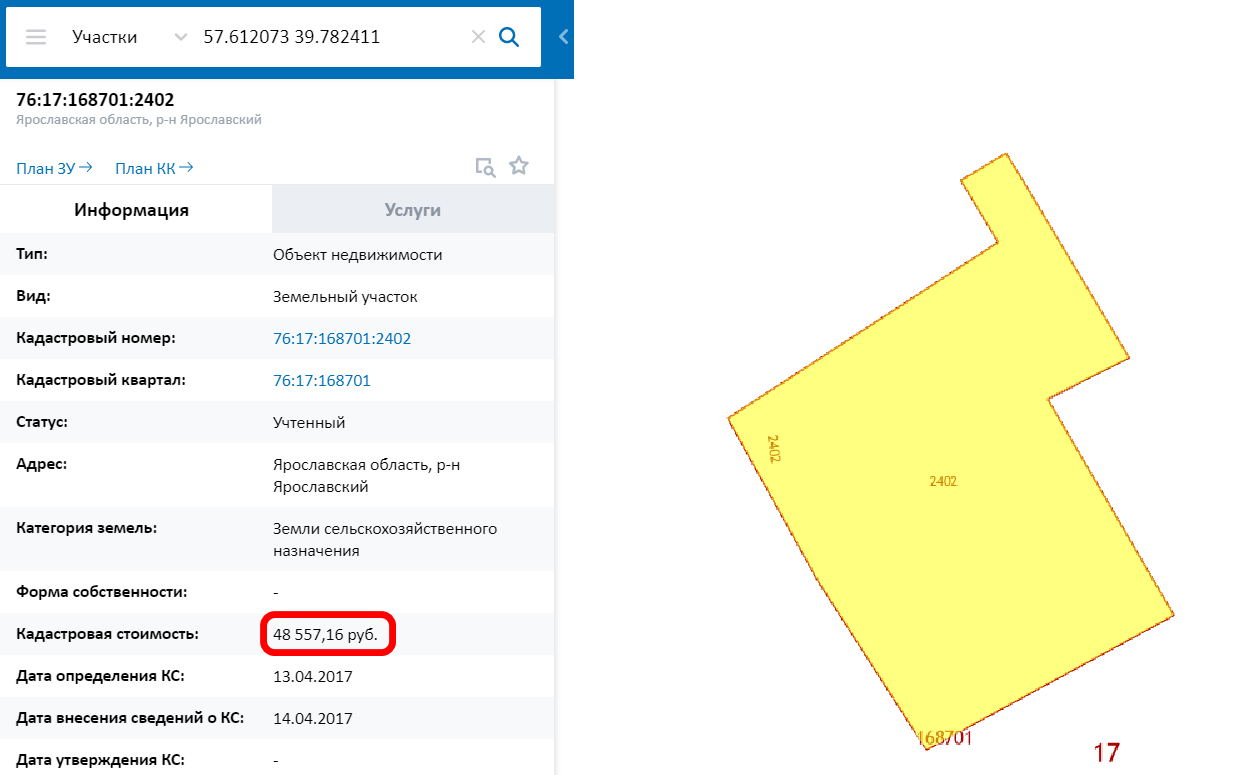
Если не согласны со стоимостью, указанной на сайте или в выписке, вы вправе ее оспорить. Как это сделать, читайте на сайте Росреестра
Рассчитать налоговую базу. ФНС рекомендует рассчитывать базу по формуле:
кадастровая цена участка × 0,7
Если окажется, что в договоре купли-продажи сумма больше, ФНС будет считать процент налога от нее.
Например, сумма сделки — 1 450 780 рублей. Умножаем на 0,7 — получаем 1 015 546 рублей. К этой сумме ФНС применит налоговую ставку.
Выбрать ставку. Например, стоимость участка по договору 1 500 000 рублей и продавец — гражданин РФ. 13% от суммы — 195 000 рублей. Этот налог должен задекларировать и уплатить продавец участка.
Если продавец территории пробыл в России менее полугода, он уплатит налог по повышенной ставке. 30% от 1 500 000 рублей — 450 000 рублей.
Как сэкономить на налоге при продаже земли
Налоговые законы позволяют продавцу надела сэкономить на налоговом вычете, если на территории построен объект недвижимости, например, дачный домик. Для этого в налоговом законе существует два способа.
Фиксированный вычет. Например, вы продаете участок за 2 300 000 рублей. Величина неизменного вычета — 1 000 000 рублей. 2 300 000 − 1 000 000 = 1 300 000 рублей. Именно с этой суммы необходимо будет заплатить налог.
Доход минус расход. Вы купили участок за 2 100 000 рублей, а продаете за 2 450 000 рублей. Разницу в 350 000 рублей вы вправе принять за базу. Этот способ выгоднее.
Порядок и сроки уплаты налога
Направить декларацию в налоговую. Сроки подачи документа за выгоду, полученную в 2022 году, — 30 апреля 2023 года. Сделать это можно тремя способами:
- заполнить декларацию от руки по образцу и подать в фискальную службу. ФНС рекомендует заполнять документ печатными заглавными буквами. Точный порядок заполнения налоговая описала в отдельном документе, также есть пример заполненной декларации. Узнать адрес ближайшего отдела инспекции можно на сайте службы;
- в личном кабинете на сайте ФНС. Действуйте по шагам, которые предлагает система;
- через программу «Декларация». Скачайте программу, установите ее на компьютер и заполните декларацию. Итоговый файл можно также прикрепить через личный кабинет на сайте налоговой.
Уплатить налог. Это можно сделать на сайте «Автоналоги». Находить и уплачивать на этом сайте можно все налоги для физлиц: имущественный, транспортный, земельный и даже пени за просрочку платежа. Другой вариант — сайт ФНС.
Крайний срок, когда можно заплатить — до 15 июля того же года, когда подавали декларацию.
Как считается налог, если в собственности несколько участков, но продается один
Бывает, что собственник делит один большой участок на несколько маленьких для продажи. По закону первоначальный участок теряет свой кадастровый номер, а новым участкам присваиваются новые номера. Если владелец продает один из этих участков, налог необходимо будет заплатить только с него.
Надо ли платить налог, если сразу после продажи купить новый участок
Это две разные сделки — налог с полученной денежной суммы придется уплатить.
Кого и как оповещать о продаже участка и получении прибыли
Как налоговая может узнать, что земельный участок продан
Сделку покупатель обязан регистрировать в Росреестре. Ведомство передает данные в налоговую самостоятельно.
Что будет, если не платить
Если до 15 июля не уплатить налог на прибыль, которую гражданин получил в прошлом году, налоговая насчитает штраф — 20% от неуплаченной суммы. А еще будут считать пеню — 1/300 ставки рефинансирования ЦБ за каждый день просрочки.
Если опоздать с подачей декларации, оштрафуют на 5% от суммы за каждый просроченный месяц, но не более 30%.
Как получать уведомления о начислении налога вовремя
Чтобы отслеживать сообщения о налоге и иные уведомления ФНС, оформите подписку. Сделать это можно на «Автоналогах». Введите свой ИНН и адрес электронной почты — уведомления будут приходить вовремя.
Запомнить
- Налог с продажи участка можно не платить, если срок владения больше 5 лет.
- Налоговая ставка для резидентов — 13%, для нерезидентов — 30%.
- Чтобы рассчитать налог, уточните кадастровую стоимость на сайте Росреестра и посчитайте налоговую базу по формуле.
- Если на участке есть дом или иная постройка, и срок владения менее 5 лет, продавец имеет право на вычет.
- Срок подачи декларации — до 30 апреля, срок оплаты — до 15 июля.
- Заполнить декларацию можно от руки, на сайте ФНС или с помощью программы — ее необходимо скачать и установить на компьютер.
- Если не уплатить налог в срок, налоговая начислит штраф — 20% от суммы налога. А еще нарушителю насчитают пеню — 1/300 от ставки рефинансирования.
- Чтобы не пропустить уведомления от налоговой и не получить штраф, подпишитесь на уведомления на сайте «Автоналогов».
Источник: avtonalogi.ru
Налог с продажи земельного участка в 2023 году: как учитывать НДФЛ, определять базу, использовать вычеты, рассчитывать сумму и представлять отчетность. Изменения в законодательстве с 2020 года

Владение землей — это одно из самых ценных имущественных прав, которым обладают многие граждане России. Однако, после продажи земельного участка возникает налоговый платеж, который нужно учитывать и уплатить в срок.
Начиная с 2020 года, изменения в законодательстве привели к тому, что обязанности по начислению и уплате налогов возрастают. Теперь это касается не только юридических, но и физических лиц.
Один из налоговых платежей, который нужно уплатить после продажи земельного участка — это налог на доходы физических лиц (НДФЛ). Он может быть снижен, если учитывать различные вычеты и особенности расчета налоговой базы.
В данной статье будет рассмотрено, как определить налоговую базу, какие вычеты можно использовать, как рассчитать сумму налога, как представить отчетность и кто обязан платить налог с продажи земельного участка.
Если вы продали земельный участок или планируете это сделать, то вам необходимо знать, как учитывать налоговые обязательства и правильно уплатить налог в срок.
«Платим налоги не для дома, а для Родины» — В.П.Горбулкин
Налог с продажи земельного участка в 2023 году: особенности и обязанности
Продажа земельного участка всегда связана с налоговыми обязанностями. Когда вы возникает желание продать земельный участок с домом или без, вы обязаны уплатить соответствующий налоговый платеж. Такой налог называется НДФЛ (налог на доходы физических лиц).
Чтобы определить сумму налога, необходимо знать базу налога. Для этого можно использовать налоговую базу, которую можно снизить, воспользовавшись налоговыми вычетами. Кроме того, существуют определенные сроки и обязательства по представлению отчетности.
Как определить размер налога с продажи земельного участка? При продаже участка без дома налог рассчитывается по следующей формуле: стоимость продажи минус стоимость приобретения (называемая налоговой базой) умноженное на ставку налога.
Если у вас есть земельный участок с домом, то начисление налога будет осуществляться отдельно по земле и отдельно по дому. Стоимость дома должна быть вычтена из общей стоимости продажи, для определения налоговой базы.
Советуем: Как сделать перепланировку квартиры безопасно и правильно: советы от профессионалов
Если вы являетесь продавцом земельного участка, вы обязаны уплатить налог в течение 30 дней с момента сделки. Если у вас возникают вопросы на этот счет, вы всегда можете обратиться к налоговым консультантам и получить все необходимые сведения.
Важно помнить, что продажа земельного участка возможна только при наличии права собственности или иного вида права на владение землей. Чтобы избежать проблем с налогообложением, необходимо приобретать землю только у проверенных продавцов и соблюдать все требования законодательства.
Изменения в законодательстве с 2020 года
С 1 января 2020 года налог на возможный доход при продаже земельного участка увеличен до 20%. Этот налог является дополнительным к уже существующим налогам, которые приходится платить при сделках с недвижимостью.
С выходом нового законодательства появилась обязанность платить налог на доходы физических лиц (НДФЛ) при продаже земли, при наличии права собственности на землю менее трех лет и если вы продаете землю не с целью ведения коммерческой деятельности. Перед продажей земли необходимо уточнить, на кого возникает обязанность по уплате данного налога.
Для начисления налоговой базы, которая служит основой для определения суммы налогового платежа, следует вычесть стоимость земли на момент ее приобретения из стоимости на момент продажи. Общая сумма налогов может быть снижена путем использования различных вычетов и льготных положений закона, которые были внесены в 2020 году.
Налог с продажи земельного участка необходимо платить в течение 30 дней со дня договора купли-продажи. Если земельный участок был в вашей собственности менее трех лет, сумма налога будет начислена сразу, а вы уплатите ее в течение 10 дней после заключения договора. В случае наличия здания или жилья на земельном участке, учтите, что также могут возникнуть дополнительные налоговые обязательства и сроки их уплаты.
Вся отчетность по уплате налогов должна быть представлена в установленный законом срок. Если вы не оплатите налог с продажи земли, то может возникнуть обязанность уплатить не только основную сумму, но и пеню. Поэтому следует учесть все особенности и сроки, соблюдая законодательство, чтобы избежать дополнительных проблем.
Советуем: Иммиграция в Словению из России 2023: программы, отзывы и советы адвокатов
Учет НДФЛ и определение базы для налога с продажи земельного участка
Если вы собираетесь продать земельный участок, то обязаны заплатить налог с продажи. Одним из важных аспектов этого налогового платежа является учет НДФЛ.
НДФЛ – это налог на доходы физических лиц. Если вы продаете земельный участок, то получаете доход, который облагается этим налогом. Однако, есть некоторые особенности начисления этого налога для сделок с землей. Например, при продаже земельных участков, не прилегающих к жилым домам, налоговый платеж можно снизить.
Важно правильно определить базу для расчета налога с продажи земельного участка. Она зависит от стоимости владения участком, которую можно узнать через оценку земли. Также есть вычеты, которые можно использовать для снижения общей суммы налога. Но для использования этих вычетов нужно предоставить соответствующие документы и соблюсти сроки.
Стоит отметить, что уплата налога с продажи земельного участка – это обязанность продавца. Когда и как платим этот налог? Это нужно сделать в течение 30 дней со дня регистрации сделки в Росреестре. Обязательно представляйте все необходимые документы и отчетность вовремя.
Использование вычетов при рассчете налога с продажи земельного участка
При продаже земельного участка возникает обязанность уплатить налог с продажи. Однако, существуют возможности снизить начисление этого налога, используя различные вычеты. Особенности использования вычетов зависят от типа сделок с землей и возможных налоговых обязанностей.
Для того, чтобы использовать вычеты, необходимо знать, как определяется база налогообложения и как рассчитывается сумма налога. Это важно для того, чтобы правильно рассчитать сумму налога с вычетом.
Как правило, при продаже земельного участка начисляются также и налоги на имущество, владения и соответствующий налог на доходы физических лиц (НДФЛ). Кроме того, существуют сроки для уплаты налога и представления отчетности. Поэтому, чтобы избежать проблем с платежами и штрафами, важно знать, кого, когда и какой налог нужно платить.
Советуем: 26 стран Шенгена: список на 2023 год и требования к визам
Многие вычеты позволяют снизить размер налога, например, вычет на детей, на первый дом и т.д. Однако, использовать их нужно в соответствии с требованиями законодательства.
Если не знать, как использовать вычеты при рассчете налогов, можно упустить возможность сэкономить деньги. Поэтому, важно обратить внимание на возможные вычеты и их особенности при продаже земельного участка.
Рассчет суммы налога с продажи земельного участка и представление отчетности
При продаже земельного участка возникает обязанность уплатить налоговый платеж. Особенности начисления этого налога и его суммы зависят от многих факторов: для кого предназначен земельный участок, как его использовали, соотношение площади земли и здания на ней, срок владения и другие.
Важной составляющей налога с продажи земельного участка является налог на доходы физических лиц (НДФЛ), который начисляется на разницу между покупной и продажной ценами. Но есть возможность снизить его размер, используя доступные законодательные вычеты.
Неуплатить налог с продажи землей нельзя, это приведет к штрафным санкциям. Сроки для уплаты и представления отчетности зависят от видов сделок и поставленных перед вами задач.
Для рассчета суммы налога с продажи земельного участка необходимо учитывать множество моментов, используя разные методы оценки и формулы расчета. Важно помнить, что налоговые обязанности при продаже земельных участков также меняются со временем. Необходимо следить за изменениями в законодательстве и быть готовым предъявить свои отчеты о доходах вовремя.
Похожие записи:
- Сроки подачи заявлений в ЗАГС: регистрация брака через полгода и срочно, какое время нужно искать
- Как закрыть кредит в Тинькофф банке: пошаговая инструкция на 4 этапа
- Статья 169 УК РФ: комментарии и последние изменения на 2022-2023 годы
- ОГРНИП и ИНН: что это такое, для чего нужны и как расшифровать коды
- Налог на роскошь на недвижимость для физических лиц в 2023 году: как начисляется и кто подлежит уплате
- Как открыть валютный расчетный счет: условия и требования
Источник: xn—-ftbfbbczrvu2c9e.xn--p1ai
Как производиться уплата земельного налога?

Содержание
- Общие сведения
- Порядок уплаты
- Авансовые платежи
- Часто задаваемые вопросы
Общие сведения ↑
Физические и юридические лица уплачивают земельный налог в бюджеты субъектов нашей страны, так как земельный налог – это местный налог.
Уплачивается налог, если участок земли находится:
- в собственности;
- на праве постоянного пользования;
- пожизненного владения.
Если участок сдан в аренду, то налог за него уплачивает собственник.
За что платить?
Как видно из названия, платить нужно за землю. Но участок земли должен попадать под категорию «объект налогообложения», согласно ст. 389 НК РФ.
В этой статье указано, что земельный участок должен находиться в пределах муниципальных образований, в том числе и на территории городов федерального значения:
- Москва;
- Санкт-Петербург.
Сумма налога к уплате зависит от категории, к которой принадлежит участок. От категории зависит налоговая ставка.
Кроме того, каждое муниципальное образование может корректировать процентные ставки.
За каждый год сумма платы за землю будет отличаться от прошлогодней. Это зависит от того, насколько изменится кадастровая стоимость земли за текущий год.
Кто осуществляет оплату?
Оплату земельного налога производят физические и юридические лица, которые являются собственниками участков земли или же имеют право постоянно им пользоваться.
Если участок земли входит в имущество паевого инвестиционного фонда, то плательщиком налога будет признана управляющая компания этого ПИФа.
Налог уплачивается за счёт личных средств налогоплательщика. ПИФы же уплачивают налог за счёт того имущества, которое и составляет сам ПИФ.
Сроки
Физические лица уплачивают налог 1 раз в год. До 01 марта следующего года, налоговики должны разослать всем собственникам земли налоговые уведомления, где указаны все необходимые для оплаты реквизиты и сумма налога.
Эти уведомления являются уже и квитанциями на оплату налога. Физическому лицу остаётся только поставить свою подпись и заплатить указанную сумму до 01 ноября следующего года.
Не редкостью являются уведомления ФНС, которые рассылаются гражданам для уточнения данных по налогам и информирования по расчетам.
К уведомлению также прикреплен образец заявления на случай не достоверности информации, которая указана в уведомлении.

Фото: Заявление к уведомлению ФНС
У юридических лиц всё несколько сложнее. Они самостоятельно рассчитывают сумму налога и самостоятельно заполняют платёжные документы.
При заполнении платёжных документов нужно быть очень внимательными, особенно если в собственности несколько участков, и они находятся в разных муниципальных образованиях.
У каждого муниципалитета есть свои банковские и налоговые реквизиты. Также стоит обратить внимание на правильность заполнения КБК – от этого зависит куда «полетят» денежки налогоплательщиков.
Организации и ИП должны уплачивать налог 4 раза в год – авансовые платежи за 1-ый квартал, полугодие и 9 месяцев, а затем годовой налог.

Как рассчитывать налог на землю физлицам? Читайте в статье: земельный налог для физических лиц.
Как юридические лица платят земельный налог? смотрите здесь.
Уплачивать авансовые платежи необходимо в течение месяца после истечения квартала.
То есть, за 1-ый квартал – до 30 апреля, за полугодие – до 30 июля, за 9 месяцев – до 30 октября. Годовой же налог необходимо оплатить до 01 февраля следующего года.
Местные власти могут несколько изменить сроки уплаты налога для физических и юридических лиц, но превышать сроки, указанные в НК РФ, они не имеют права.
Куда платить
Земельный налог – это местный налог, и уплачивает он в бюджеты субъектов федерации.
Сделать это можно в любом банке, где у юридического лица открыт расчётный счёт для осуществления операций по безналичному расчёту.
Физические же лица могут оплатить налог по безналичной форме, воспользовавшись услугами интернет-банка держателя карты.
В наличной форме налог уплачивается в отделениях банков или через терминалы оплаты.
Порядок уплаты ↑
Общий порядок уплаты налога приведён в ст. 397 НК РФ. Местные власти субъектов федерации могут устанавливать свой порядок и корректировать сроки в законодательном порядке, но их нормативные акты не должны идти «в разрез» с НК РФ.
Это будет нарушением налогового законодательства. То же самое касается и льготников по налогу.
В НК РФ установлены категории организаций и физических лиц, которые полностью освобождены от уплаты налога. Некоторые граждане имеют право на получение налоговых вычетов.
Но местные власти могут расширить список льготников. Например, снизить сумму оплаты земельного налога пенсионерам на необлагаемую сумму.
Физическими лицами
Физические лица платят налог согласно уведомлениям, которые рассылают налоговые органы. Если участок земли находится в общей долевой собственности, как например в СНТ или многоквартирном доме, то каждый собственник уплачивает свою долю самостоятельно.
Сумма налога к уплате определяется пропорционально доле каждого собственника в общем имуществе. То есть, чем больше земельный надел, тем выше налог к уплате.
Земельный налог рассчитывается исходя из кадастровой стоимости земли. Она определяется на начало каждого расчётного года кадастровой службой.
Физическим лицам намного проще уплачивать налог – весь расчёт за них производят налоговые органы.
Граждане уплачивают налог на землю 1 раз в год – до 01 ноября следующего года.
Юридическими лицами (организациями)
Юридическим лицам «повезло» меньше, чем физическим. Они самостоятельно рассчитывают налог.
Поэтому им приходиться «отслеживать» изменения кадастровой стоимости участков земли на начало каждого налогового периода.
Если участок создан в середине налогового периода, то кадастровая стоимость для расчёта налога берётся на дату государственной регистрации участка.
Если право собственности на участок было зарегистрировано в середине налогового периода, то рассчитывать налог нужно исходя из количества фактических месяцев владения.
Юридически лица уплачивают налог на землю 4 раза – каждый квартал и в конце года.
ИП
Физические лица – индивидуальные предприниматели рассчитывают и уплачивают налог на землю на тех же правилах, что и юридические лица.
То есть, ИП самостоятельно рассчитывает сумму налога и уплачивает авансовые платежи после каждого квартала.
Но, ИП уплачивают налог в качестве юридических лиц только на те участки, которые используются ими для предпринимательской деятельности.
Если ИП владеет земельным наделом в качестве физического лица, и использует его в личных целях, то за этот участок он уплачивает налога в том порядке, которые заведён для физических лиц.
Вне зависимости от той системы налогообложения, которую использует ИП, он обязан уплачивать земельный налог.
Авансовые платежи ↑
Организации и ИП должны уплачивать авансовые платежи по налогу на землю. Делать это нужно каждый квартал.
Представить в налоговые органы расчёт по авансовым платежам и уплатить их нужно в течение следующего месяца, который идёт за отчётным кварталом.
В расчётах авансовые платежи указываются нарастающим итогом. То есть, сначала за 1-ый квартал, затем за полугодие, потом за 9 месяцев. Уплачиваются же авансовые платежи равными частями.
Сумма одного авансового платежа по земельному налогу равна ¼ годовой суммы налога.
Но, в НК РФ уплата авансовых платежей не является обязанностью каждого налогоплательщика. Если на местном законодательном уровне установлена такая обязанность для юридических лиц, то уплачивать такие платежи необходимо.
Если соответствующего нормативного акта не существует на местном уровне, то налогоплательщики этого муниципалитета авансовые платежи не уплачивают.
Если юридическое лицо приобретает участок земли для жилищного строительства, то после регистрации права собственности первые 3 года налога на землю будет в 2 раза больше, чем последующие года.
Следовательно, и сумма авансовых платежей (если их необходимо уплачивать) также будет двойной.
Часто задаваемые вопросы ↑
При самостоятельном расчёте и уплате налога всегда возникают вопросы. Не только юридическим лицам нужно знать некоторые нюансы, но и физическим.
Уплата земельного налога при аренде федерального или муниципального имущества
Не все юридические лица, а тем более ИП, могут сразу же купить участок земли для своей деятельности. Можно взять в аренду землю, находящуюся в муниципальной или федеральной собственности.
Аренда земли не означает перехода права собственности на неё. К тому же, у арендаторов нет документов, обязывающих их платить в бюджет налог.
В п. 2 ст. 388 НК РФ сказано, что платить налог за землю обязаны собственники, а не арендаторы. Но налоговые органы требуют уплаты налога именно от арендаторов муниципальной и федеральной земли.
При аренде муниципального имущества, право пользования землёй переходит вместе с правом пользования здания или сооружения, которое на этой земле находится.
То есть, если организация заключила договор на аренду муниципального или федерального имущества, то она будет являться фактическим пользователем земельного участка, на котором располагается это имущество.
Следовательно, и налог на землю должен будет выплачивать именно арендатор имущества. Сумма налога будет пропорциональна площади здания, которое занимает участок земли.
Всю необходимую информацию для расчёта и уплаты налога, арендатор должен получить у собственника земельного участка.
Уплата земельного налога при реорганизации
Плательщиками налога являются землевладельцы, у которых есть вещное право на землю. Уплачивать налог нужно с момента возникновения этих прав.
При реорганизации юридического лица возникновение вещных прав на землю происходит особым образом.
Реорганизация может быть добровольной – по решению собственников и учредителей, а может быть и принудительной – по решению государственных органов.
В любом случае, есть один или несколько правопреемников, которые берут на себя права и обязанности реорганизуемой компании.
В своем Письме Минфин от 23.03.2012 года № 03-05-05-02/66 высказался однозначно – обязанность уплачивать налог на землю переходит к правопреемникам реорганизуемой компании.
Куда обращаться, если налог покажется неоправданно большим?
Если физическому лицу пришло извещение с большой суммой налога, то обращаться нужно в Налоговую службу по месту регистрации участка.
Там предоставят сведения о кадастровой стоимости участка и налоговых ставках.
Можно узнать земельный налог по ИНН на сайте ФНС по своему региону. Там же можно узнать и кадастровую стоимость участка, и налоговую ставку. И потребовать пересчёта налога, если он действительно завышен.
Можно ли не платить налог, если не пользуешься участком?
Имея в собственности земельный надел, собственник обязан уплачивать земельный налог. Право собственности прекращается при отчуждении участка.
Но, если собственник тот же, но он не пользуется участком, это не освобождает его от уплаты налога на землю.
Если не получается продать или подарить участок, тогда можно написать отказ от своей собственности в пользу того муниципального образования, к которому относится участок.

Какие сейчас действуют ставки по налогу на землю? Узнать можно в статье: ставка земельного налога.
Все о налоге на имущество при УСН читайте здесь.
Как правильно заполняется декларация при налоге на имущество смотрите здесь.
Юридическим лицам стоит очень внимательно рассчитывать налог на землю. Мало отслеживать ежегодные изменения кадастровой стоимости, нужно ещё и правильно определить категорию земель.
В случае неполной уплаты налога, налоговые органы произведёт доначисление налога, а не неуплаченную сумму насчитают пени.
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
- Задайте вопрос через форму (внизу), либо через онлайн-чат
- Позвоните на горячую линию:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: buhonline24.ru