
Как мы писали ранее, налог на недвижимость состоит из двух однотипных налогов:
— налога на имущество организаций (Глава 30 НК РФ);
— налога на имущество физических лиц (Глава 31 НК РФ).
Под однотипностью имеется в виду налогообложение экономически однотипного недвижимого имущества юридических или физических лиц. Но следует помнить, что налог на имущество организаций региональный, то есть регулируется на федеральном и региональном уровнях, а налог на имущество физических лиц местный, то есть регулируется на федеральном и местном (муниципальном) уровне. Для полного понимания налога на недвижимость рассмотрим детальнее его основные элементы.
Налогоплательщики
Кто же должен платить налог на недвижимость? Плательщиками налога являются юридические и физические лица, обладающие соответствующим недвижимым имуществом.
Так, согласно определению организации (ст. 11 НК РФ) и субъектов налога на имущество организаций (ст. 373 НК РФ) обязанность по уплате налога вменена:
Нужно ли платить налоги со сдачи квартиры???
— российским юридическим лицам;
— иностранным организациям с постоянным представительством в Российской Федерации;
— иностранным организациям с недвижимым имуществом на территории Российской Федерации (в случае отсутствия постоянного представительства).
Если у организации нет надлежащего объекта налогообложения согласно статье 374 НК РФ, например, если на балансе числятся только движимые вещи, то она не обязана платить налог на имущество организаций.
Например, до 31 декабря 2020 года налог не распространяется на организации, чья недвижимость используется в рамках проведения Чемпионата Европы по футболу UEFA 2020 года в России. Однако здесь стоит учитывать, что пандемия коронавируса внесла свои изменения, и Чемпионат перенесен на лето 2021 года. В связи с этим срок подобного «временного освобождения» может быть продлен. О других «законных неплательщиках» расскажем чуть позже в этой статье.
С налогом на имущество физических лиц, соответственно, все проще. Этот налог платят все физические лица независимо от гражданства, если они имеют в собственности недвижимое имущество, признаваемое объектом налогообложения согласно статье 401 НК РФ.
Объект налогообложения
Казалось бы, все очевидно: само словосочетание «налог на недвижимость» говорит о том, что данным налогом облагается только недвижимое имущество. Однако такая ситуация была не всегда.
Продолжительное время налог на имущество организаций распространялся как на недвижимое, так и на движимое имущество, в то время как налог на имущество физических лиц — только на недвижимость. Подобный разрыв в двух типовых налогах не один раз критиковали специалисты.
В результате налог на имущество организаций в части движимого имущества был отменен с 1 января 2019 года Федеральным законом от 03.08.2018 № 302-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации», что привело к сокращению поступлений в региональные бюджеты. Фактически он стал налогом на недвижимость организаций, так как объектом налогообложения осталось только недвижимое имущество, а именно:
Как платить налоги, если сдаёшь квартиру в аренду? Два варианта. Самозанятые!
— недвижимое имущество, которое числится на балансе организации, как основные средства, и облагается налогом по балансовой (среднегодовой) стоимости;
— недвижимое имущество, которое находится в собственности, хозяйственном ведении организации или получено по концессионному соглашению и облагается налогом по кадастровой стоимости.
Объекты по налогу на имущество физических лиц в законе определены более конкретно, и к ним относятся:
— жилой дом, в том числе на земельном участке ЛПХ и ИЖС;
— квартира, комната;
— гараж, машино-место;
— единый недвижимый комплекс;
— объект незавершенного строительства;
— иные здания, строения, сооружения и помещения.
Как бы ни было очевидно, что налогом на недвижимость облагается только недвижимое имущество, на практике часто возникают вопросы, является ли тот или иной объект недвижимостью, какими нормами руководствоваться при разграничении движимого и недвижимого имущества для целей налогообложения. Без бутылки… глубокого погружения в законодательство и судебную практику не разобраться, поэтому подробнее этот аспект будет рассмотрен позже в отдельной статье.
Исключенное из налогообложения имущество.
Налогом на имущество организаций не облагаются:
- земельные участки, водные объекты и другие природные ресурсы – потому как у земельных участков есть свой налог, а водные и природные ресурсы, как правило, являются ограниченными в обороте и находятся в федеральной собственности;
- памятники истории и культуры федерального значения – государство само себе налог платить не будет;
- космические объекты – сложно представить возможную выездную налоговую проверку;
- имущество госоргана с военной или приравненной к ней службой – сами попробуйте с военных налоги получить;
- ядерные установки, пункты хранения ядерных материалов, хранилища радиоактивных отходов;
- ледоколы, суда с ядерными энергетическими установками (ЯУЭ) и суда атомно-технологического обслуживания (АТО);
- суда, зарегистрированные в Российском международном реестре судов;
- суда участников специальных административных районов, в том числе воздушные.
Налогом на имущество физических лиц, в свою очередь, не облагается общее имущество многоквартирного дома. Тому также есть объяснение: администрировать налогообложение такого имущества очень сложно. Площадь, количество комнат и собственников конкретной квартиры рассчитать не представляет труда – все данные есть в Едином государственном реестре недвижимости. Но вот тех же данных об общем имуществе в многоквартирном доме нет, поэтому было просто решено исключить это имущество из налогооблагаемого.
Налогооблагаемая база
Налогооблагаемая база, то есть стоимостная оценка объекта налогообложения, определяется двумя способами: по среднегодовой (балансовой) стоимости или кадастровой стоимости.
Среднегодовая (балансовая) стоимость – стоимость имущества, отраженная в бухгалтерском учете, которая берет в расчет первоначальную стоимость объекта (на основании индивидуальных затрат) и ежегодный износ.
Кадастровая стоимость — стоимость недвижимости по результатам государственной кадастровой оценки, которая наиболее близка к рыночной.
Статья 375 НК РФ закрепляет, что налоговой базой по налогу на имущество организаций является среднегодовая стоимость объекта. Но во-первых, далеко не всегда, а во-вторых, через несколько лет этот способ определения налоговой базы станет историей.
В некоторых случаях сейчас, а вскоре – в любом случае, используется кадастровая стоимость в соответствии со статьей 378.2 НК РФ. Так, организации должны платить налог на имущество по кадастровой стоимости:
- с жилых помещений, гаражей, машино-мест, объектов незавершенного строительства, а также садовых домов и строений на земельных участках ЛПХ и ИЖС.
Кроме того, когда иностранная организация не осуществляет свою деятельность через постоянное представительство или просто не использует объекты недвижимости, она также уплачивает налог по кадастровой стоимости.
В отношении налога на имущество физических лиц налогооблагаемая база всегда определяется как кадастровая стоимость объекта.
Ранее использовалась инвентаризационная стоимость, которую определяло Бюро технической инвентаризации (БТИ) с учетом первоначальной стоимости (на основании общих затрат) и износа объекта недвижимости.
В соответствии с Федеральным законом «О внесении изменений в статьи 12 и 85 части первой и часть вторую Налогового кодекса Российской Федерации и признании утратившим силу Закона Российской Федерации «О налогах на имущество физических лиц» от 04.10.2014 № 284-ФЗ инвентаризационная стоимость не применяется с 1 января 2020 года. Если до этого срока регион не перешел на порядок определения налогооблагаемой базы по кадастровой стоимости, то используется инвентаризационная стоимость объекта по данным на 1 марта 2013 года.
Отметим, что налогообложение недвижимости по кадастровой стоимости имеет свои нюансы (особенности), о которых подробнее мы расскажем в отдельной статье.
Налоговые ставки
Согласно статье 380 НК РФ региональные ставки налога на имущество организаций не могут превышать 2,2 %, а для объектов недвижимости, облагаемых налогом по кадастровой стоимости – 2 %.
Ставки налога могут дифференцироваться в зависимости от категории налогоплательщика и объекта налогообложения. Например, в Пермском крае действуют дифференцированные ставки 0,6-1,1 % на объекты, используемые в строительстве, рыболовстве, сельском хозяйстве[1]. На федеральном уровне для объектов газодобычи, добычи полезных ископаемых и некоторых других объектов, перечень которых установлен Распоряжением Правительства РФ от 22.11.2017 № 2595-р, ставка налога определена на уровне 0 %. Это некое скрытое исключение объектов из перечня налогооблагаемых: они как бы налогом облагаются, но по ставке «0%».
Ставки налога на имущество физических лиц зависят от вида и стоимости объекта. Так, в отношении жилого дома, квартиры, комнаты, гаража, машино-места ставка не может превышать 0,1 %, в отношении иного имущества – 0,5 %, но, если оно дороже 300 млн – 2 %.
При этом нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения Москвы, Санкт-Петербурга и Севастополя), базовые ставки могут быть уменьшены до нуля либо увеличены, но не более чем в три раза.
Для более удобного способа получения информации о ставках по субъектам Российской Федерации мы подготовили для Вас специальный реестр или можете получить справочную информацию о ставках налога на сайте ФНС России.
Налоговые льготы
Налоговые льготы в виде освобождения от уплаты налога или уменьшения размера бывают федеральные и региональные.
На федеральном уровне закреплен довольно большой перечень лиц, которые освобождаются от уплаты налога на имущество организаций. Согласно статье 381 НК РФ он включает в себя:
- общественные организации инвалидов[2]
- коллегии адвокатов, адвокатские бюро и юридические консультации;
- инновационные научно-технические центры;
- управляющие компании, участники экономических зон;
- некоторые фармацевтические компании и другие организации.
В данном случае налоговая льгота распространяется преимущественно только на то недвижимое имущество, что используется организацией по целевому назначению.
На региональном уровне устанавливаются дополнительные налоговые льготы, которые действует только на территории конкретного субъекта Российской Федерации. Например, благодаря подобной налоговой льготе в Москве налог на имущество не платят жилищно-строительные кооперативы, религиозные организации[3], в Красноярском крае – спортивные и медицинские организации по территориальным программам[4], а в Челябинской области для организаций, которые осуществляют благотворительную деятельность, возможно уменьшить сумму налога до 50 %[5].
Льготы по налогу на имущество физических лиц подразделяются на федеральные и местные.
Перечень лиц, которые освобождены от уплаты налога на имущество физических лиц, содержится в статье 407 НК РФ (федеральная льгота) и включает в себя такие категории граждан как:
- Герои СССР и Герои Российской Федерации;
- пенсионеры;
- инвалиды I и II групп инвалидности;
- дети-инвалиды, инвалиды с детства;
- участники гражданской войны, Великой Отечественной войны;
- уволенные военнослужащие с выслугой более 20 лет и другие.
Граждане могут не платить налог на имущество в отношении жилых домов, квартир, их части, комнат, гаражей или машино-мест. Важно отметить, что возможно только по одному объекту каждого вида, то есть, при наличии дома и квартиры гражданин освобождается от уплаты налога в полной мере, а при наличии двух домов и квартиры за один дом необходимо будет заплатить налог.
На местном уровне устанавливаются дополнительные льготы, тем самым расширяется список «освобожденного имущества» и граждан-льготников. Так, в городе Мурманск действует льгота в размере 100 % для детей-сирот и собственников помещений в аварийных многоквартирных домах[6].
Следите за нашими публикациями в этом блоге или на сайте нашей компании «Митсан Консалтинг».
[1] Закон Пермского края от 13.11.2017 № 141-ПК «О налоге на имущество организаций на территории Пермского края и о внесении изменений в Закон Пермской области «О налогообложении в Пермском крае»
[2] Информационное письмо Президиума ВАС РФ от 17.11.2011 № 148
[3] Закон г. Москвы «О налоге на имущество организаций» от 05.11.2003 № 64
[4] Закон Красноярского края от 08.11.2007 № 3-674 «О налоге на имущество организаций»
[5] Закон Челябинской области от 25.11.2016 г. № 449-ЗО «О налоге на имущество организаций»
[6] Закон Мурманской области «Об установлении единой даты начала применения на территории Мурманской области порядка определения налоговой базы по налогу на имущество физических лиц исходя из кадастровой стоимости объектов налогообложения» № 2057-01-ЗМО от 18.11.2016.
Источник: zakon.ru
Налоговое уведомление 2022: платежи стали больше, но некоторые можно оспорить
Владельцы недвижимости и транспорта начали получать уведомления с начисленными налогами за 2021 год. Почему для многих суммы, подлежащие уплате, стали выше и в каких случаях их можно оспорить.
27 сентября 2022, 21:40
Федеральная налоговая служба (ФНС) сообщила, что в нынешнем году транспортный, земельный и имущественный налоги за прошлый год следует уплатить в срок до 1 декабря. В связи с этим до конца октября всем гражданам будут направлены соответствующие налоговые уведомления, которые надлежит принять и исполнить.
По закону уведомление об уплате налога направляется налогоплательщику, когда обязанность по его расчёту возложена на ФНС (пункт 2 статьи 52 Налогового кодекса РФ), однако стоит учесть: это не значит, что все уведомления посылаются исключительно с доставлением в почтовый ящик. Если у гражданина есть личный кабинет налогоплательщика (ЛКН), то уведомление, скорее всего, отразится там. А тем, у кого никакого ЛКН нет, документ отправляют заказным письмом по почте. При этом надо иметь в виду, что налоговое уведомление считается полученным по истечении шести дней с момента отправки письма, и неважно, будет ли это письмо бумажным или электронным.
Четыре причины, почему налог стал выше
— В этом году во всех субъектах РФ произошла массовая кадастровая переоценка. И это мероприятие сказалось на налоговом бремени россиян не в меньшую сторону. Ведь налог на имущество каждого гражданина взимается с учётом имеющихся в его собственности объектов недвижимости и рассчитывается исходя из кадастровой стоимости этой самой недвижимости, — пояснил заведующий Западной коллегией адвокатов города Москвы Александр Инютин (такое правило определено статьёй 403 Налогового кодекса РФ. — Прим. Лайфа).
То есть первой причиной увеличения налога может стать возросшая, по мнению Росреестра, стоимость недвижимости, за которую ФНС начисляет налог. Узнать точную кадастровую стоимость своей квартиры или земельного участка и сравнить её с той, что была раньше, можно на специализированном сайте, для этого достаточно перейти по ссылке на специализированный ресурс Росреестра.
Второй причиной, которая влияет на итоговую сумму в налоговом уведомлении, может стать новый порядок, согласно которому теперь в данный документ включается и налог на доходы физических лиц, не удержанный налоговым агентом — источником выплаты дохода. Это значит, что если налогоплательщик самостоятельно не подал декларацию о своих доходах, полученных помимо тех, за которые отчитывается работодатель, то их вполне могла обнаружить и учесть ФНС. Такое может произойти, если была прибыль от инвестиций, сдачи в аренду недвижимости либо, например, при выигрыше в лотерею.
Третьей причиной, влияющей на увеличение суммы, может являться решение субъектов Федерации и муниципалитетов, которые имеют право самостоятельно изменять некоторые налоговые ставки, добавлять или отменять льготы. Для того чтобы проверить действие своих льгот, имеет смысл зайти на сервис «Справочная информация» ФНС и заполнить нормативный документ через соответствующую форму.
Четвёртая причина актуальна для плательщиков транспортного налога. Минпромторг обновил перечень автомобилей, подлежащих налогообложению с повышенным коэффициентом 1,5. При этом ФНС напоминает, что такие условия будут применимы для налогов за 2021-й, которые и платятся в этом году. А пониженные коэффициенты 1,1 — для автомобилей стоимостью от 3 000 000 рублей до 5 000 000 рублей и 2 — для тех, которые стоят от 5 000 000 рублей до 10 000 000, отменяются только с налога за 2022 год.
Что делать, если в уведомлении не учтена льгота.
Известны случаи, когда в полученном налоговом уведомлении имеются ошибки, например указана некорректная информация либо не учтены какие-то положенные льготы и вследствие этого итоговая сумма больше, чем она должна была бы быть. В этом случае налоговое уведомление можно оспорить, но для этого придётся общаться с ФНС. Теоретически сделать это можно, подав письменное обращение в любую инспекцию или через МФЦ. Но тем, у кого есть ЛКН, проще всё сделать онлайн прямо со страницы своей учётной записи. Есть ещё вариант: создать обращение через интернет-сервис «Обратиться в ФНС России» либо обычным почтовым отправлением в свою инспекцию.
Перед тем как подавать обращение, имеет смысл проверить в полученном налоговом уведомлении адрес и кадастровый номер той недвижимости, за которую начислен налог, а также блоки, где указаны размеры льгот и сведения о налоговых вычетах. Если ошибка очевидна, то, как правило, её исправляют в течение пары недель.
В единичных случаях возможен вариант, когда налоговое уведомление ФНС может вообще не присылать. Так происходит, если сумма налога составила менее 100 рублей либо при наличии льгот, которые перекрывают сумму начисленного налога. В иных случаях, если уведомление до 1 ноября не пришло, имеет смысл самостоятельно обратиться к налоговикам, известны случаи, когда сформированное уведомление было направлено по чужому адресу.
Источник: life.ru
Время платить имущественные налоги
2 декабря 2019 года – последний день уплаты имущественных налогов. Что такое имущественные налоги, их виды, сколько платить как заплатить налоги не выходя из дома, как не переплатить, чем грозит неуплата имущественных налогов — обо всем этом вы узнаете из статьи на Бробанке.
14.07.20 6517 0 Поделиться
Автор Бробанк.ру Наталья Колбасина
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
За что платим?
Имущественные налоги – налоги, которые платят физические лица, если у них есть имущество.
Налог на имущество — налог, который платят собственники за владение недвижимыми объектами.
Такими объектами являются:
- жилой дом;
- квартира, комната;
- гараж, машино-место;
- единый недвижимый комплекс;
- объект незавершенного строительства;
- иные здания, строения, помещения.
Не имеет значения, сколько человек зарегистрировано в квартире или доме: налогоплательщиком является владелец квартиры, у которого есть право собственности по документам.
Земельный налог платят собственники земельных участков. Транспортный налог оплачивают владельцы транспортных средств: машин, мотоциклов, катеров и яхт, снегоходов, гидроциклов, самолетов и вертолетов и т.п.
Сроки уплаты
Раз в году до 1 декабря. В 2019 г. – это воскресенье, поэтому срок оплаты перенесли на понедельник – до 2 декабря включительно. В 2019 г. оплачивают налоги за 2018 год.
Сколько платить
Каждый налог считается по своим правилам и формулам. Собственникам имущества считать самостоятельно ничего не нужно.
Суммы налогов к оплате по каждому объекту имущества считает ФНС, указывает их в налоговом уведомлении, которое высылает вам до 1 ноября.
- через личный кабинет налогоплательщика на сайте nalog.ru
- по почте — при отсутствии личного кабинета или если была просьба присылать уведомления на бумаге.
В уведомлении учтены все имущественные налоги. С 2019 г. вместе с уведомлением заполненные квитанции не присылают, а только указывают реквизиты для перечисления.
Если имущество у вас есть, а налоговое уведомление до 1 ноября не пришло – надо разбираться, чтобы не пропустить срок оплаты.
Не получение уведомления не освобождает от уплаты налогов!
- Имущество не учтено в личном кабинете. Возможно, ФНС о нем не знает (что, конечно, редкость). Проверьте в личном кабинете, все ли ваше имущество учтено. Если нет, до 31 декабря 2019 г. подайте в ФНС уведомление. Для налоговой все тайное имущество рано или поздно становится явным! Зачем вам потом оплачивать пени, штрафы и трепать себе нервы?
- Сумма начисленного налога меньше 100 руб. ФНС включит налог в уведомление в следующем году без пеней и штрафов.
- У вас есть льготы по имущественным налогам. О наличии льгот надо самостоятельно уведомить ФНС. Посмотреть льготы по налогам можно здесь.
- У вас нет имущества для налогообложения.
Что проверить в уведомлении
Как не заплатить лишнего? Перед оплатой уведомления необходимо проверить:
Правильность учета имущества
Все ли имущество учтено, верно ли указаны срок владения, доли, нет ли лишнего имущества. У меня однажды «забыли» исключить из перечня имущества проданную машину и начислили по ней транспортный налог.
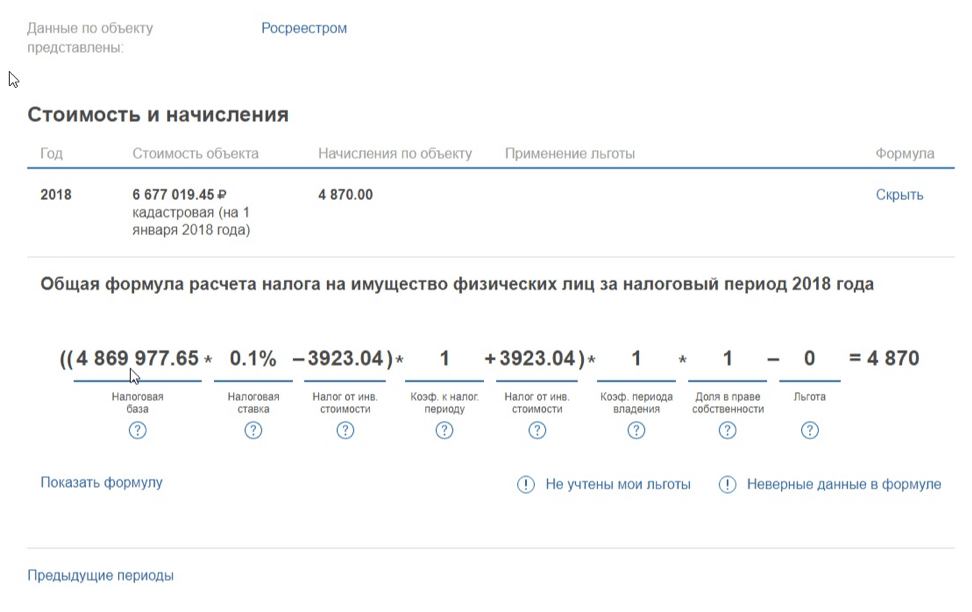
Учтены ли вычеты по налогу на имущество
- Площадь квартиры или части дома уменьшают на 20 м²
- Жилой дом – на 50 м²
- Комната или часть квартиры – на 10 м²
Заявление на вычет подавать не нужно, ФНС применяет его автоматически.
Проверить, предоставлен ли вычет можно в разделе «Мое имущество» в личном кабинете налогоплательщика на сайте ФНС. При наличии вычета налоговая база будет меньше кадастровой стоимости.
Учтены ли льготы по освобождению от уплаты налога на имущество
Не платят налог на имущество:
- квартира, часть квартиры или комната;
- жилой дом или часть жилого дома;
- творческая мастерская, ателье или студия;
- хозяйственное строение или сооружение;
- гараж или машино-место.
Например, у пенсионера есть жилой дом, квартира, гараж. За них платить налог на имущество он не будет. А вот если у него 2 квартиры, то за одну из квартир налог на имущество нужно заплатить.
За какой объект платить налог – налогоплательщик выбирает сам и до 31 декабря текущего года подает в ФНС заявление установленного образца. То есть льготный объект для начислений за 2019 г. надо выбрать строго до конца 2019 г., а не в 2020 г.!
Заявление подается в районную налоговую инспекцию удобным вам способом: лично, по почте или через личный кабинет налогоплательщика на сайте nalog.ru. При отсутствии заявления, ФНС по умолчанию предоставит льготу на самый дорогой объект каждого вида.
Также на льготы могут рассчитывать герои ССРР и РФ и инвалиды 1 и 2 групп и др. Полный список льготников по налогу на имущество указан в статье 407 Налогового Кодекса.
Учтены ли льготы по уменьшению суммы налога на имущество
- Квартира, часть квартиры или комната – общая площадь для налогообложения уменьшается из расчета по 5 м2 на каждого ребенка.
- Жилой дом или его часть – по 7 м2 на каждого ребенка.
Предоставляется вычет в виде льготы, дополнительно к общему вычету для всех, на основании заявления и только на один объект. Вычет действует и для начислений налога за 2018 год.
Учтены ли льготы по земельному налогу
- Пенсионеры и предпенсионеры.
- Герои ССРР и РФ.
- Инвалиды 1 и 2 групп.
- Ликвидаторы последствий на Чернобыльской АЭС.
- Многодетные семьи и др.
Например, в семье 3-е детей и есть земельный участок 6 соток. Платить земельный налог не нужно.тА если площадь участка 10 соток, то земельный налог нужно заплатить с 4 соток (10-6).
Если вам положена льгота по земельному налогу и у вас 2 участка, льготу дадут только на один: по выбору владельца, или по умолчанию — на участок с максимальными начислениями.
Учтены ли льготы по транспортному налогу
Владельцам легковых автомобилей предоставляются налоговые льготы на региональном уровне. Проверить, какие льготы по транспортному налогу действуют в вашем регионе и кому они положены можно на сайте ФНС.
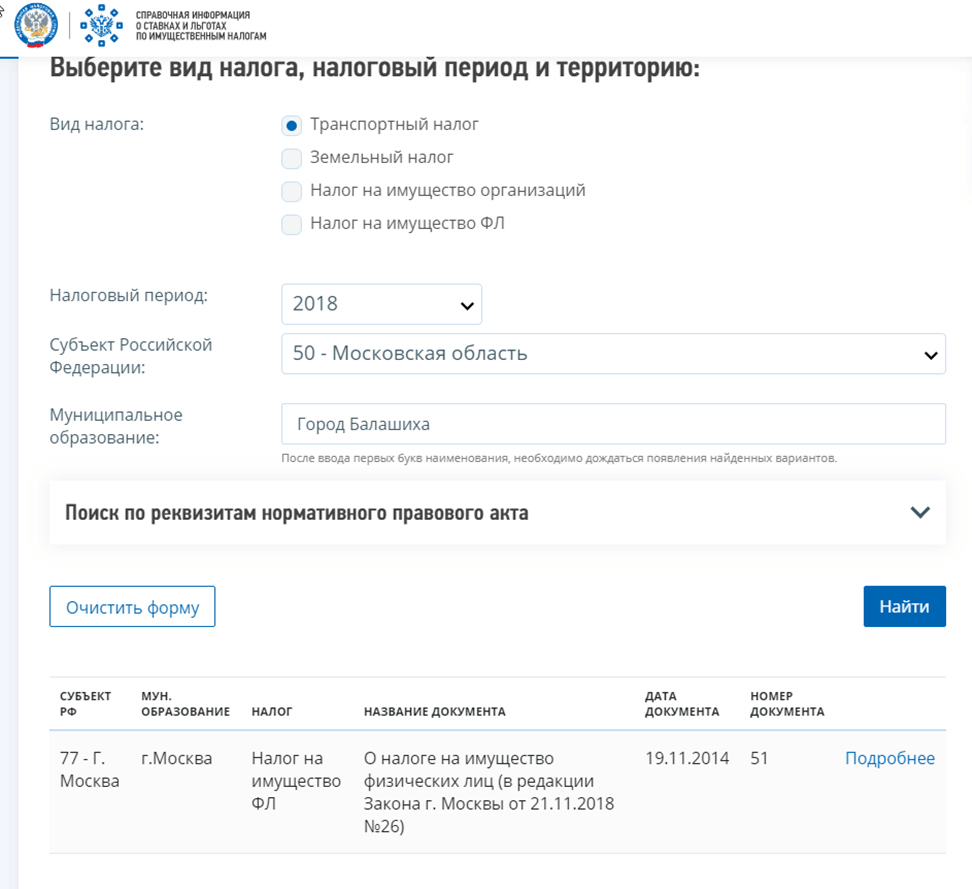
Если вам положена льгота по транспортному налогу, а ФНС ее не учла, подайте заявление.
Всегда проверяйте налоговые уведомления! Чтобы не заплатить лишнего, действуйте по принципу «доверяй, но проверяй».
Что делать, если налог начислен неправильно или не начислен?
ФНС позаботилась о нашем удобстве – на ее сайте есть специальный сервис для обращений граждан без регистрации «Обращение физического лица по жизненной ситуации».
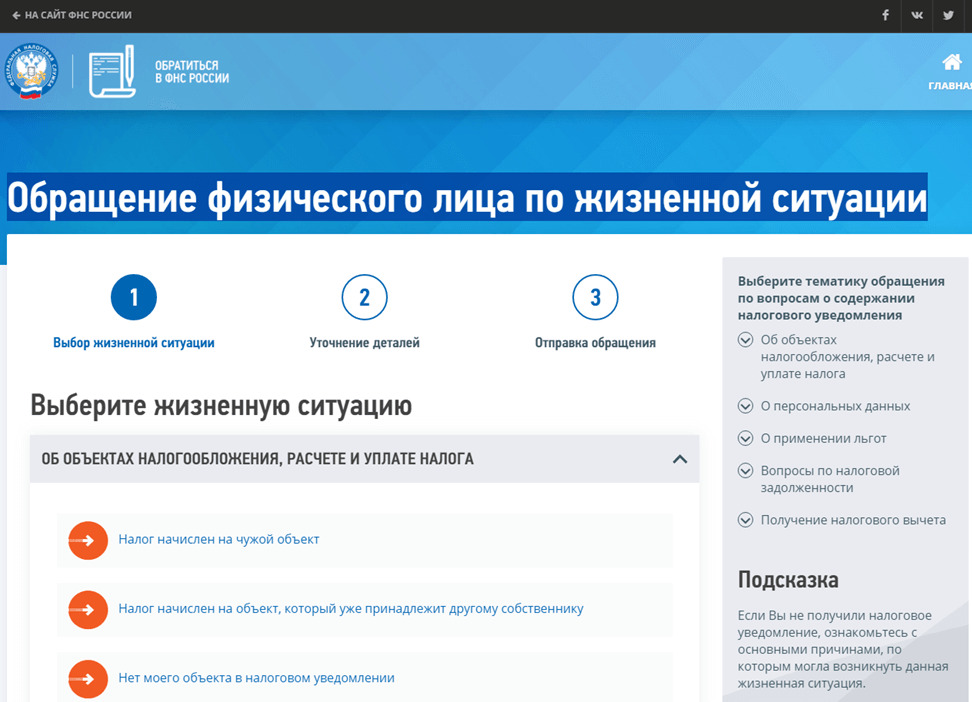
В сервисе приведен список часто встречающихся проблем при начислении налогов. Например, вы обнаружили, что вам начислили земельный налог за проданный земельный участок. Вы можете подать обращение в налоговую с помощью сервиса, не выходя из дома.
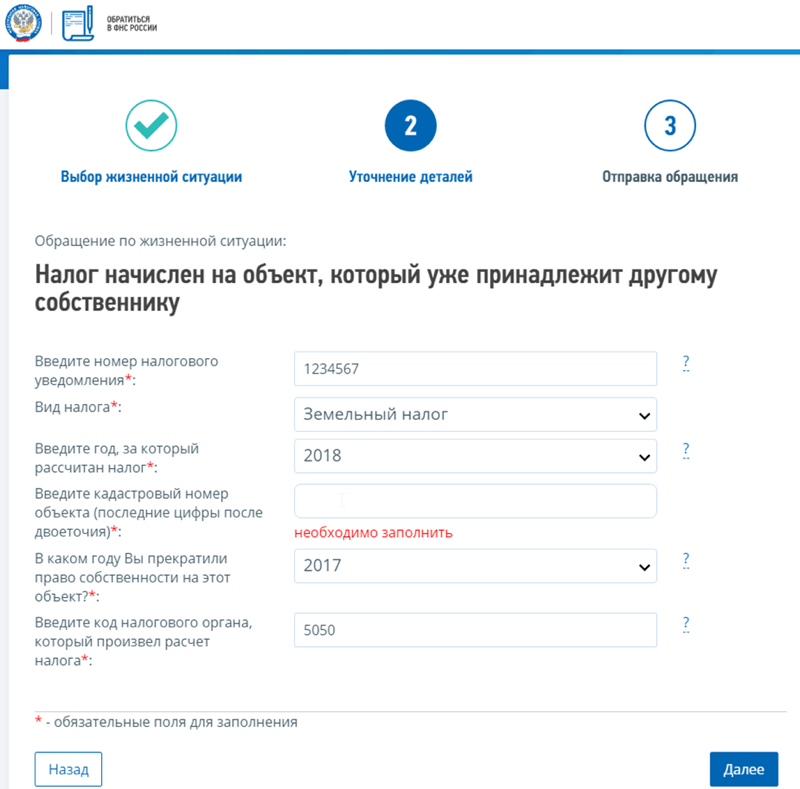
Выбираете подходящую жизненную ситуацию из списка, заполняете поля без входа в личный кабинет, отправляете. Ответ получите на указанную вами электронную почту. Вот так просто и удобно.
Как оплатить
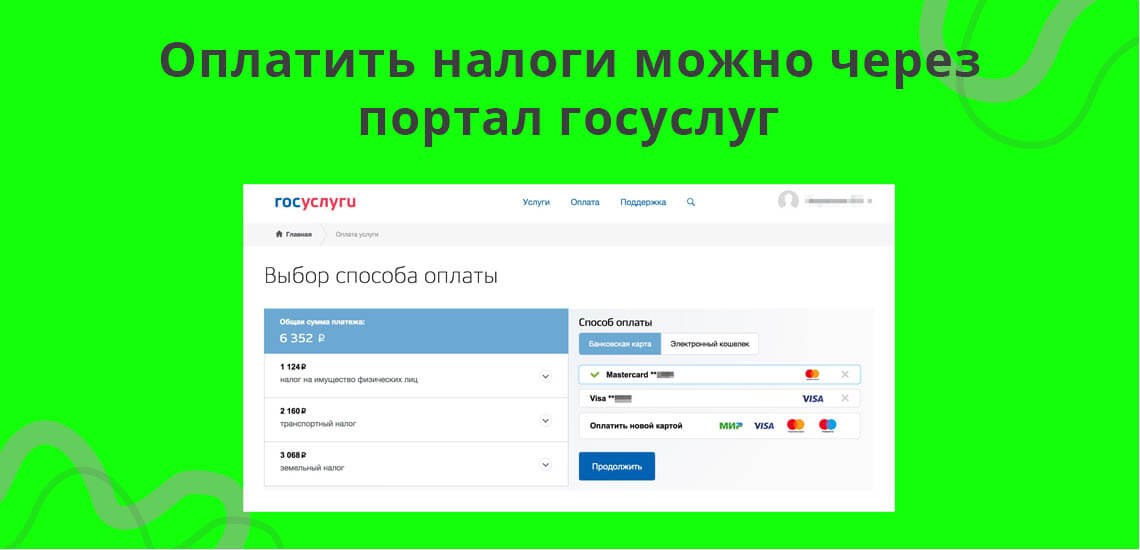
- через личный кабинет налогоплательщика для физических лиц;
- при помощи интернет-сервиса «Уплата налогов и пошлин»;
- через личный кабинет на портале госуслуг с помощью разделов:
- «Оплата по квитанции»
- «Налоговая задолженность» — после 2 декабря там появится сумма долга в случае просрочки оплаты имущественных налогов;
- через кассы или терминалы кредитных организаций (при наличии платежного документа).
Что будет, если не платить
Не тяните с оплатой. Не заплатите вовремя – начислят пени и штраф. Пеня — денежная сумма, которая начисляется вам на сумму задолженности по налогу, если налог оплачен с опозданием.
Не оплатили до 2 декабря? С 3 декабря автоматически начисляется пеня — 1/300 от ставки рефинансирования Банка России, которая действует на момент начисления. С 01.01.2016 значение ставки рефинансирования приравнивается к значению ключевой ставки Банка России. С 28.10.2019 г. ключевая ставка Банка России – 6,5% годовых.
- 20% от неуплаченной суммы налога.
- 40% от суммы задолженности, если имеются доказательства умышленности допущенного нарушения.
ФНС в течение 3-х месяцев с момента выявления нарушения направляет должнику требование об уплате налога, пеней, штрафа. Если ФНС не указала в требовании срок для добровольной уплаты задолженности, то должник обязан погасить долг в течение 8 дней с момента получения требования. В случае неисполнения требования, ФНС подает заявление в суд о взыскании задолженности.
Платите налоги вовремя! Хуже налогов может быть только одно: когда не с чего платить налоги. Согласны?
Источник: brobank.ru