
У упрощёнки много преимуществ: низкая налоговая нагрузка, маленький объём отчётности, возможность выбора налоговой базы. Но иногда бизнесменам приходится отказываться от неё в пользу общей системы налогообложения (ОСНО). Расскажем, как перейти с УСН на ОСНО и в каких случаях это необходимо.
Скидка 10% на услуги при заказе через сайт *
Купить 500 руб.
Количество
Подписаться
- Описание
- Отзывы
Описание
На сегодняшний день многие предприниматели озадачены сменой режима налогообложения. Связано это с некоторыми изменениями, которые вступят в силу с 1 января 2021 года.
Порядок перехода с УСН на ОСНО в 2020 году
УСН и ОСНО — два самостоятельных налоговых режима. Налоговое законодательство не предусматривает их совмещение, поэтому одновременно платить меньше налогов и комфортно работать с плательщиками НДС не получится. Если вы расширяете бизнес или хотите увеличить количество возможных контрагентов, то придется переходить на ОСНО или регистрировать новое предприятие .
Бухгалтер, переход с усн на ндс, осно в середине года
Переход на общую систему налогообложения с УСН бывает добровольным и обязательным. От основания перехода зависит порядок действий и период, в который можно перейти с УСН на ОСНО.
Добровольный переход с УСН на ОСНО
Смена налогового режима может понадобиться, если вы планируете расширение, или у вас появился крупный покупатель, которому нужно возмещение НДС.
Сменить систему налогообложения добровольно можно только со следующего года. Чтобы начать применять УСН в 2021 году, подайте в ИФНС уведомление о переходе с УСН на ОСНО по форме 26.2-3 до 15 января (п. 6 ст. 346.13 НК РФ).
Сдать декларацию по упрощёнке за прошедший год и заплатить налог нужно в обычные сроки:
- юридическому лицу — до 30 марта;
- ИП — до 30 апреля.
Вынужденный переход с УСН на ОСНО
Обязательный переход с УСН на ОСНО в 2020 году предусмотрен для тех, кто не соблюдал установленные законом ограничения:
- По доходу — 150 млн рублей;
- По численности — 100 сотрудников;
- По стоимости основных средств — 150 млн рублей;
- По доле юридических лиц в уставном капитале — 25 %;
- По наличию филиалов;
- По допустимым видам деятельности. Для УСН запрещены: работа в сфере финансов (банки, страховщики, фонды), производство подакцизных товаров, проведение азартных игр и т.п. (ст. 346.12 НК РФ).
Налогоплательщик обязан перейти на ОСНО, если по итогам года или отчетного периода нарушит одно из ограничений, перечисленных выше. Отчетные периоды по УСН — это 3, 6 или 9 месяцев.
Налогоплательщикам на УСН лучше контролировать показатели не раз в квартал, а ежемесячно, хотя НК РФ этого не требует. В этом случае бизнесмен сможет вовремя заметить приближение к опасной черте и подготовиться.
В течение 15 дней по окончании квартала, в котором допущено нарушение, нужно направить в налоговую уведомление по форме 26.2-2. При этом право на использование УСН пропадает «задним числом» — уже с начала истекшего квартала. Поэтому придётся рассчитать и доплатить за весь прошедший квартал налоги по ОСНО: НДС, налог на прибыль и налог на имущество.
Отчитаться и заплатить налог нужно в течение 25 дней по окончании переходного квартала. Это правило одинаково для юридических лиц и предпринимателей.
Пример. ООО «Альфа» работает на УСН. За 6 месяцев 2020 года выручка компании составила 160 млн руб. Превышение произошло по итогам июня. Организация считается работающей на ОСНО с начала второго квартала — 1 апреля 2020 года.
Ей нужно подать уведомление по форме 26.2-2 до 15 июля 2020 года. Сдать декларацию и рассчитаться с бюджетом по упрощёнке компания должна до 25 июля 2020 года.
Если бизнес нарушил ограничения, но не подал уведомление о переходе на ОСНО или перешел с опозданием, то налоговая начислит пени и штрафы по платежам, которые не были совершены или своевременно уплачены в переходном квартале.
Перейти на ОСНО с упрощенки можно добровольно или в силу требований закона. Добровольный переход возможен только с начала года, вынужденный оформляется с начала того квартала, в котором утрачено право на УСН.
При переходе обратите особое внимание на правильное отражение доходов и расходов, учет стоимости ОС, а также начисление и вычет НДС.
Учёт доходов и расходов
Юридические лица после перехода на ОСНО учитывают доходы и расходы по методу начисления. Это значит, что выручка и затраты признаются в периоде, в котором были отгружены товары, оказаны услуги, списаны на производство материалы и т. п. Независимо от факта оплаты.
На УСН учёт ведут кассовым методом — доходы и расходы признают в том периоде, когда поступили или были уплачены деньги.
При переходе на ОСНО организации должны применять специальные правила:
1. Неоплаченная задолженность покупателей по отгрузкам, произведенным до перехода на ОСНО, признается выручкой.
2. Неоплаченные расходы на товары или услуги признаются затратами
Указанные выручку и затраты нужно учесть для налога на прибыль в первый месяц применения ОСНО.
Индивидуальные предприниматели при переходе с УСН на ОСНО продолжают вести учёт доходов и расходов кассовым методом, поэтому для них существенных изменений не произойдёт.
Пример. ООО «Альфа» переходит с УСН на ОСНО с 1 июля 2019 года. На эту дату дебиторская задолженность покупателей по ранее произведенным отгрузкам составляет 500 тыс. рублей. В то же время компания должна своим поставщикам 300 тыс. рублей. Поэтому для расчета налога на прибыль за июль необходимо добавить к текущей выручке 500 тысяч рублей, а к текущим затратам — 300 тысяч рублей.
В данном случае неважно, какой из вариантов упрощёнки применял бизнесмен. Переход с УСН «Доходы» на ОСНО тоже дает налогоплательщику возможность списать неоплаченные расходы.
Учёт основных средств и нематериальных активов
Порядок учёта основных средств (ОС) и нематериальных активов (НМА) зависит от времени перехода на ОСНО. При УСН основные средства ставят на учёт в том квартале, в котором они оплачены. Их стоимость равномерно списывают на последнее число каждого квартала в году приобретения. Так, на 31 декабря вся стоимость ОС переходит в расходы и уменьшает налоговую базу.
- При переходе на общую систему с начала года затраты на покупку объекта уже полностью учтены при УСН. Поэтому вопросов по остаточной стоимости не будет.
- При переходе на общую систему в середине года, часть стоимости купленных с начала года ОС и НМА останется несписанной. Эту сумму необходимо учесть при использовании ОСНО, как остаточную стоимость.
Пример. Организация, которая работает на УСН, в январе 2019 года приобрела автомобиль стоимостью 300 тыс. рублей. С 1 октября 2019 года компания утратила право на упрощёнку. За 9 месяцев на затраты для УСН было списано 75 % стоимости автомобиля, то есть 225 тыс. рублей. Оставшуюся сумму (75 тыс. рублей) можно перенести на ОСНО, как остаточную стоимость автомобиля и начислять на нее амортизацию при расчете налога на прибыль.
Такой же подход применяется в ситуациях, когда компания до использования упрощёнки уже работала на ОСНО, и у нее на момент обратного перехода остались несписанные ОС и НМА, приобретенные на общем режиме.
В подобных ситуациях неважно, какой из вариантов упрощёнки использовал бизнесмен. Право на перенос остаточной стоимости ОС он сохраняет и при использовании объекта «Доходы».
Начисление НДС
Порядок учета НДС по реализации зависит от даты оплаты и отгрузки товара (оказания услуги): до перехода на ОСНО или после.
Источник: kkm.center
Как перейти с УСН на ОСНО в середине года
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Как перейти с УСН на ОСНО в середине года». Если у Вас нет времени на чтение или статья не полностью решает Вашу проблему, можете получить онлайн консультацию квалифицированного юриста в форме ниже.
Это значит потерять право применять этот спецрежим и автоматически перейти на ОСНО. С первого дня квартала, в котором право утеряно, нужно пересчитать и уплатить налоги, а также сдать отчеты, предусмотренные для общего режима.
Что означает «слететь с упрощенки»?
Так, в соответсвии с п.4 ст. 346.13 НК РФ право на применение спецрежима будет утеряно, если:
- превысить допустимую п.4 ст. 346.13 НК РФ сумму доходов – в 2020 году это 150 млн руб.;
- открыть филиал;
- увеличить доли участия других организаций в уставном капитале. Для УСН они должны быть не более 25%;
- принять на работу новых сотрудников, в результате чего средняя численность превысит 100 человек;
- допустить, чтобы остаточная стоимость основных средств стала более 150 млн. руб.;
- начать другой вид деятельности, для которого не предусмотрено применение упрощенной системы (например, заняться производством алкогольной продукции или электронных сигарет).
Как уменьшить стоимость патента на страховые взносы в 2023 году
В 2023 году ИП, применяющие ПСН, вправе уменьшить стоимость патента на сумму обязательных страховых взносов, уплаченных исключительно за календарный год в период действия патента (пп. 1 п. 1.2 ст. 346.51 НК РФ). Напомним, ранее ст. 346.51 НК РФ данного уточнения не содержала, и стоимость патента можно было уменьшить на сумму обязательных страховых взносов, уплаченных в пределах исчисленных сумм в налоговом периоде.
В 2023 году страховые взносы уменьшают сумму патента только в случае их уплаты в пользу работников, занятых в тех сферах деятельности, по которым применяется ПСН.
При этом налогоплательщики, за исключением ИП без наемных работников, вправе уменьшить сумму налога на сумму взносов не более чем на 50%. Если ИП получил в календарном году несколько патентов и при исчислении налога по одному из них сумма взносов превысила сумму патента, то он вправе уменьшить сумму налога, исчисленную по другому патенту, действующему в этом же году, на сумму указанного превышения.
В уведомлении следует указать первоначальную стоимость патента, а также величину уплаченных страховых взносов и размер взносов, уменьшающих налог, уплачиваемый в связи с применением ПСН. После направления указанного уведомления ИП вправе уплачивать стоимость патента уже в уменьшенном размере.
Если патент получен на срок до 6 месяцев, налогоплательщики производят уплату налога по ПСН, уменьшенного на сумму страховых взносов, не позднее срока окончания действия патента. Если же патент получен на срок от 6 месяцев до календарного года, налог, уменьшенный на величину страховых взносов, уплачивают в следующие сроки (п. 2 ст. 346.51 НК РФ):
- в размере 1/3 суммы налога в срок не позднее 90 календарных дней после начала действия патента;
- в размере 2/3 суммы налога в срок не позднее срока окончания действия патента.
Способ N 3. Вместо договора купли-продажи заключите договор займа
Еще один способ уменьшить доходы при УСН заключается в том, что часть денег от покупателей «упрощенец» получит не в качестве выручки за реализованные товары, а, например, взаймы. Ведь суммы, полученные по договору займа, в доходах не учитывают (п. 1.1 ст. 346.15 и пп. 10 п. 1 ст.
251 НК РФ).
Идея состоит в том, чтобы деньги на ваш расчетный счет поступили не за реализацию, а в качестве заемных средств. Для этого договоритесь со своим партнером о заключении двух договоров: купли-продажи и займа. По договору купли-продажи вы отгрузите партнеру товар. Однако оплачивать его в текущем году покупатель не будет.
Вместо этого он перечислит вам ту же сумму, но в платежке укажет, что выдает вам заем. Таким образом, на конец года у вас и вашего партнера возникнут встречные обязательства на одинаковую сумму. А в следующем году вы можете провести взаимозачет встречных требований (ст. 410 ГК РФ).
Обратите внимание: если налоговые инспекторы установят взаимосвязь между договором купли-продажи и займа, они могут посчитать вторую сделку притворной (Постановление ФАС Уральского округа от 29.04.2013 N Ф09-2515/13 по делу N А47-8072/2012).
Чтобы этого не произошло, оформите договор займа более ранним числом, чем договор о продаже товара. Тогда вы сможете доказать, что о получении денег в долг договорились с контрагентом до того, как продали ему товар. Подтверждением этого является Постановление ФАС Центрального округа от 29.07.2009 по делу N А62-5530/2008.
Что такое единый налоговый платёж
Единый налоговый платёж (ЕНП) — это особый порядок перечисления платежей. Единым он называется потому, что все деньги следует перечислять по одним реквизитам. Теперь не нужно заполнять несколько платёжных поручений на разные налоги и взносы: большую их часть можно перевести общей суммой, заполнив всего одну платёжку.
Предполагается, что единый платёж должен упростить бизнесу расчёты с бюджетом. Пока же компании не вполне разобрались с новым порядком, возникает много вопросов и сложностей. Со временем всё станет понятно и бизнес сможет адаптироваться к изменениям.
Единый платёж распространяется на:
- почти все налоги и сборы, за исключением отдельных;
- авансовые платежи по ним;
- страховые взносы, кроме взносов за работников на травматизм;
- пени, проценты и штрафы.
Единый налоговый платёж с 1 января 2023 года ввели для всех и повсеместно. У организаций и ИП нет права выбора. Если платёж входит в ЕНП, то есть должен перечисляться с единого налогового счёта, то плательщик обязан придерживаться такого порядка.
Но в ЕНП входят не все налоги.
Эксперимент проводится для компаний и ИП, зарегистрированных в Москве, Московской и Калужской областях, а также в Республике Татарстан. Кроме того, есть достаточно много ограничений относительно предпринимательской деятельности. Что касается видов деятельности, не вправе применять новый режим налогообложения АУСН:
- организации с филиалами и обособленными подразделениями;
- банки и небанковские кредитные организации;
- страховые компании;
- негосударственные пенсионные фонды;
- инвестиционные фонды;
- профессиональные участники рынка ценных бумаг;
- ломбарды;
- организации, занимающиеся производством подакцизных товаров, добычей и реализацией полезных ископаемых;
- операторы азартных игр;
- нотариусы, адвокаты, медиаторы и другие специалисты, законно ведущие частную практику;
- казённые и бюджетные учреждения;
- микрофинансовые организации;
- частные агентства занятости;
- некоммерческие организации;
- крестьянские фермерские хозяйства.
Организации и индивидуальные предприниматели, являющиеся участниками договора простого или инвестиционного товарищества, договора доверительного управления имуществом или концессионного соглашения на территории Российской Федерации, ведущие деятельность на основе договоров поручения, договоров комиссии либо агентских договоров, не могут использовать АСН для упрощенцев.
Также перейти на АУСН нельзя, если у организации:
- доля участия иных организаций — более 25 %;
- остаточная стоимость основных средств — более 150 млн рублей;
- доходы в текущем календарном году — более 60 млн рублей;
- действуют другие режимы налогообложения;
- есть работники, не являющиеся налоговыми резидентами РФ;
- есть работники, которым положена досрочная пенсия;
- средняя численность работников за налоговый период — более 5 человек;
- выплаты сотрудникам производятся наличными.
Кто не вправе применять УСН в 2023 году
Применение УСН запрещено для:
- организаций, у которых есть филиалы;
- банков и страховых компаний;
- ломбардов;
- негосударственных пенсионных и инвестиционных фондов;
- участников рынка ценных бумаг (на профуровне);
- занятый производством подакцизных товаров и добычей/реализацией полезных ископаемых (исключением являются общераспространенные полезные ископаемые);
- организации, осуществляющие организацию и проведение азартных игр;
- нотариусов (занятых частной практикой), адвокатов;
- организаций – участников соглашений о разделе продукции;
- применяющих предпринимателей, применяющих ЕСХН;
- организаций, в которых доля участия иных компании равна более 25%;
- бюджетных и казенных учреждений;
- иностранных компаний;
- компаний и ИП, которые не поставили в известность о переходе на УСН в положенные сроки;
- микрофинансовых компаний;
- частных служб найма, занятых деятельностью по предоставлению работы.
Что там с самозанятыми и налогом 10%
Применение упрощёнки для ИП, оказывающих услуги, запретили ещё с 2022 года, однако деятельность в области компьютерного программирования (подкласс 62010 ОКЭД) тогда на год внесли в список исключений. И вот пролонгированная для айтишников возможность платить налог по ставке 6% доживает последние недели. Что же дальше?На самом деле — непонятно.
Год назад Минфин продвигал новую форму работы для самозанятых — с уплатой налога на профессиональный доход. В Налоговый кодекс была добавлена новая, 40-я, глава — «Налог на профессиональный доход» — которая вступает в силу с 1 января 2023 года.
Согласно ей, профессиональный доход облагается ставкой 10%; доход свыше 60 000 BYN в год, полученный от белорусских организаций и (или) белорусских ИП, облагается по ставке 20%. Если же доход получен от физлиц и иностранных юрлиц, вне зависимости от его размера применяется ставка 10%. Сбор ФСЗН уже включён в эту ставку.
Последняя, 10-процентная, опция в теории идеально подходила для айтишников-ИП, работающих на иностранных заказчиков.
Но какие виды деятельности подпадают под налог на профессиональный доход? Перечень должен определить Совмин. Пока такого перечня нет.
Поэтому и уверенности, что разработчики ПО смогут воспользоваться режимом самозанятости с уплатой налога на профдоход, нет.
Более того, в среде юристов и налоговых консультантов поговаривают, что налог на профессиональный доход могут разрешить только для тех, кто работает с физлицами. Представить айтишников, разрабатывающих ПО для физлиц, довольно сложно.
Когда произошла отмена УСН
Внесение корректировок в налоговое законодательство в 2017 году произвело отмену действующих прежде лимита доходов для перехода (с 45 на 90 млн. руб.) и дальнейшей работы (с 60 на 120 млн. руб.) на УСН. При этом изменение ставок и объектов налогообложения на спецрежиме не произошло. Тем не менее, изменение показателей помогло наибольшему количеству желающих субъектов малого предпринимательства вернуться к вопросу о переходе и применении упрощенки.
Для бизнесменов решивших работать на УСН отмены прежних ограничений позволят принять положительное решение в пользу спецрежима. Следует также упомянуть и о ставках. Тем предприятиям, у которых расходная часть незначительна, наиболее оптимальна 6% ставка налога со всех доходов компании. Применяя данную ставку, налогоплательщики вправе уменьшить общую сумму налога на суммы:
- Страховых взносов, которые были начислены и уплачены в отчетном периоде;
- Начисленных за первые 3 дня пособий по больничным листам;
- Платежей по страхованию работников на добровольной основе, по договорам личного страхования.
Но уменьшить сумму налога можно лишь на 50%. Такое правило действует для компаний и ИП, которые выступают как работодатели. Если наемных работников у ИП нет, то к вычету можно принять всю сумму уплаченных фиксированных страховых взносов ИП.
Распространенные вопросы
Вопрос 1: Фирма платит налог по упрощенной системе. В ФНС уведомление о том, что организация стала плательщиком УСН, не поступило. Какие санкции применят к бизнесмену?
По нормативно-правовым требованиям видно, что для предпринимателей и фирм установлен четкий порядок начала использования упрощенки. Уведомить ФНС письменно нужно не позже 31 декабря года, который предшествует году предполагаемого применения УСН. Это правило соблюдается для действующих ИП или фирм. А при первичной регистрации бизнеса есть 30 календарных дней уведомить фискальные структуры о том, что будет применяться упрощенная налоговая система.
На лицо грубое нарушение законодательства, значит, последуют не только штрафные санкции. Вероятнее, что бизнесмена обяжут оплатить налоги по общей системе (Прибыль, НДС, НДФЛ для ИП) с последующей оплатой пеней и штрафов.
Вопрос 2: Какие декларации не нужно сдавать предпринимателям, если они находятся на упрощенке?
Для тех предпринимателей, которые используют УСН, не требуется платить и отчитываться по следующим налогам:
- НДФЛ по основному доходу;
- НДС (сохраняется только для налоговых агентов);
- На имущество физических лиц (только в отношении того, которое используется в получении доходов);
- Земельному, водному, транспортному.
Такая льгота действует, пока не возник объект соответствующего налогообложения.
УСН с 1 января 2023 года
Все индивидуальные предприниматели не смогут применять УСН вне зависимости от вида деятельности.
Кроме того, некоторые организации также не вправе применять УСН:
- организации, имеющие один или несколько филиалов, состоящих на учете в налоговых органах;
- организации, осуществляющие обмен цифровых знаков (токенов) на иные цифровые знаки (токены), отчуждение цифровых знаков (токенов) за электронные деньги, а также получающие имущество (кроме денежных средств в белорусских рублях и иностранной валюте), если такое получение обусловлено осуществлением операций с цифровыми знаками (токенами) либо их наличием у организации;
- доверительные управляющие при доверительном управлении имуществом, вверители при доверительном управлении имуществом;
- для субъектов, получающих от других лиц наличные и (или) безналичные денежные средства, не составляющие их валовую выручку и не являющиеся суммами (выручкой, доходами), не включаемыми ими в валовую выручку, будет установлено право выбора — прекратить применение УСН либо уплачивать налог при УСН исходя из всех сумм поступлений на счет и в кассу, а не только из вознаграждения и дополнительной выгоды. Это важно для организаций, получающих денежные средства:
- на основании договоров комиссии, поручения или иных аналогичных гражданско-правовых договоров, договоров транспортной экспедиции либо по договорам, заключенным ими во исполнение таких договоров;
Примечание
Это изменение коснется в первую очередь туристических агентств, т. к. они работают по договору комиссии и деньги, полученные за туры не являются их выручкой, а перечисляются туроператору.
- как возмещение (оплату) расходов независимо от даты их осуществления и того, в чьих интересах они осуществлены, расходов, указанных в части второй подп. 5.3 п. 5 ст. 328 НК-2023;
Примечание
В том числе возмещение арендодателю (лизингодателю, наймодателю).
- в связи с участием в расчетах между иными лицами путем получения указанными организациями денежных средств от одного лица и их передачи (перечисления) другому лицу.
Виды деятельности, при которых нельзя применять упрощенку
Такие виды деятельности мы назовем «запрещенные». Вот список:
- производство подакцизных товаров (этиловый спирт, табак, бензин, легковые автомобили и т.д.);
- добыча и реализация полезных ископаемых;
- нотариусы;
- адвокаты;
- банки;
- страховщики;
- негосударственные пенсионные фонды;
- инвестиционные фонды;
- профессиональные участники рынка ценных бумаг;
- ломбарды;
- организация и проведение азартных игр (букмекерские конторы, казино, игровые автоматы и т.д.);
- участники соглашений о разделе продукции (пользование участком недр);
- казенные и бюджетные учреждения;
- иностранные организации;
- микрофинансовые фирмы (выдача микрозаймов);
- агентства по предоставлению персонала (аутстаффинг).
Применяете один из этих видов деятельности — упрощенка запрещена. Если же начать вести любой из запрещенных видов деятельности в момент нахождения на УСН, придется перейти на общую систему налогообложения (она же ОСНО, «традиционка») с 1 числа квартала, в котором допущено нарушение. Подробнее о «слете» с упрощенки читайте в конце руководства.
Плановый переход с одной системы налогообложения на другую
По нормам НК РФ патент приобретается на любой удобный срок от одного месяца до двенадцати, поэтому его действие заканчивается не всегда в конце календарного периода. По истечении срока предприниматель автоматически переводится на ОСНО, если не возобновит ПСН.
Выбор льготной системы налогообложения недоступен в течение календарного года, но ее можно выбрать с начала следующего налогового периода. Поэтому ответ на вопрос, можно ли после патента перейти на УСН, такой: только с 1 января следующего периода. Например, если патент закончился 01.11.2020, применять упрощенку ИП сможет только с 01.01.2021. Если, конечно, он позаботился об этом заранее и подал заявление в ИФНС. Это указано в статье 346.13 НК РФ, и такие разъяснения дал Минфин в письме №03-11-12/11 от 24.01.2013. Исключений из этого правила два:
- совмещение упрощенки и ПСН;
- нарушение ограничений по ПСН.
Как документально оформить переход с УСН на ОСНО
При нарушении лимитов или других ограничений, установленных для УСН, бизнесмен должен направить в свою ИФНС уведомление по форме 26.2-2 (приказ ФНС от 02.11.2012 № ММВ-7-3/829). Срок для уведомления – 15 календарных дней по окончании того квартала, в котором налогоплательщик потерял право на использование УСН (п. 5 ст. 346.13 НК РФ).
Например, бизнесмен превысил лимит по выручке в августе. В этом случае он считается плательщиком УСН с начала 3 квартала, т.е. с 1 июля. А подать уведомление по форме 26.2-2 нужно до 15 октября.
При вынужденном переходе на ОСНО бизнесмен должен будет сдать «завершающую» декларацию по УСН до 25 числа следующего квартала. В нашем примере – до 25 октября. За весь «переходный» квартал нужно рассчитать и уплатить налоги, которые относятся к ОСНО: налог на прибыль, НДС, налог на имущество. Пени и штрафы за просрочку уплаты налогов по ОСНО в течение переходного периода не начисляются.
В общем случае добровольно перейти с УСН на ОСНО можно только с начала года. Для этого нужно подать до 15 января заявление по форме 26.2-3. Декларацию по УСН за прошедший год в этом случае следует сдать на общих основаниях: юридическим лицам – до 31 марта, а ИП – до 30 апреля следующего года.
Если бизнесмен нарушит сроки подачи заявления при вынужденном переходе на УСН, то ему грозит штраф: 200 рублей на организацию (п. 1 ст. 126 НК РФ) и от 300 до 500 рублей – на виновное должностное лицо (ст. 15.6 КоАП). Но налогоплательщик в любом случае перестанет применять «упрощенку» с начала прошедшего квартала.
Если же не подать заявление о добровольном переходе или направить его после 15 января, то применять ОСНО с начала года будет нельзя. Бизнесмену придется остаться на «упрощенке» еще на год. Так считает Минфин и Верховный Суд согласен с этим (письмо Минфина от 03.07.2015 № 03-11-11/38553, определение ВС РФ от 12.09.2019 № 309-ЭС19-15404).
Существует способ, который позволяет добровольно перейти с УСН на ОСНО в середине года. Но в этом случае бизнесмен должен полностью отказаться от того вида деятельности, который он сейчас ведет на «упрощенке». Поэтому такой вариант смены налогового режима подходит далеко не всем.
При прекращении деятельности, облагаемой на «упрощенке», налогоплательщик должен в течение 15 рабочих дней направить в ИФНС уведомление по форме 26.2-8. Декларацию в этом случае нужно сдать до 25 числа по окончании месяца, в котором была прекращена деятельность.
Если же бизнесмен все-таки хочет перейти на ОСНО в течение года, не меняя вида деятельности, то он может сознательно нарушить одно из ограничений для УСН. Это будет нужно, например, если в середине года появится выгодный заказчик, которому требуются документы с НДС. Тогда компания может открыть филиал или (при возможности) ввести в состав учредителей юридическое лицо с долей более 25%.
По НДФЛ не будет иметь значение, с какой выплаты удержан налог: больничный, отпускные и т.д. Важно — в каком периоде он удержан.
За период с 23-го числа предыдущего месяца по 22-е число текущего месяца не позднее 28-го числа текущего месяца.
Перечисление налоговыми агентами сумм исчисленного и удержанного налога за период с 1 по 22 января, осуществляется не позднее 28 января; за период с 23 по 31 декабря -не позднее последнего рабочего дня календарного года.
Уведомление сдается 25 числа, налог уплачивается 28 числа.
Фактически получается 13 периодов в году: 28 числа каждого месяца, затем в декабре за период с 23 по 31 декабря, не позднее последнего рабочего дня календарного года.
За период с 01 по 22 января — 28 января.
Если у организации несколько обособленных подразделений, можно подать уведомление по каждому подразделению отдельно. Также можно подать единое уведомление и по головной, и по обособленным подразделениям с указаниями КПП и ОКТМО каждого подразделения. Уплата будет единым платежом за все подразделения.
Похожие записи:
- Нейросеть не смогла написать сочинение из ЕГЭ по русскому языку
- Уплата налога на прибыль в инвестиционном товариществе
- Уничтожение имущества по неосторожности
Источник: hccleaning.ru
Переход с усн на осно в 2023 году особенности середине года
Где и как получить бесплатную юридическую консультацию?
предоставляется на всей территории Российской Федерации. Воспользоваться поддержкой могут граждане, резиденты государства, а также нерезиденты страны, которые временно проживают в РФ. Более того, консультировать заинтересованных лиц юристы могут и за пределами России, но только в рамках отечественного законодательства.
Предоставляется юридическая консультация бесплатно онлайн круглосуточно, независимо от выходных и праздничных дней.
Оперативность ответа специалистов на сайте составляет до 15 минут. Регистрироваться на интернет-портале не нужно и можно направить личное обращение анонимно. Внимание! Юрист онлайн дает ответы на вопросы и продолжает поддерживать клиента при наличии дальнейших трудностей.
Консультации юристов можно получить следующими способами:
- воспользоваться службой онлайн-чата;
- составить форму обращения в службе обратной связи;
- выполнить звонок на горячую линию.
Консультация юриста онлайн также может быть осуществлена путем общения по электронной почте. Преимущества услуг нашей юридической компании обусловлены профессиональным отношением специалистов к работе, получением регулярных курсов повышения квалификации, а также участием в официальных форумах. Это гарантирует, что физические и юридические лица смогут получать советы, соответствующие актуальным нормам закона.
Справки предоставляются гражданам по следующим направлениям:
- Решение конфликтов в рамках семейного законодательства. Прекращение брачных отношений и оформление таковых с составлением брачного договора, назначение алиментов, распределение опеки над детьми, а также деление недвижимости.
- Споры по ЖК. Чаще всего такие конфликты связаны с отстаиванием интересов в рамках договоров долевого участия, частному строительству и сдаче в эксплуатацию домов. Аренда жилья, продажа объектов, покупка квартиры в кредит. В эту категорию вопросов можно отнести получение налогового вычета и других квартирных льгот.
- Предоставление консультаций по Трудовому кодексу. Юрисконсульт поможет восстановиться на работе после незаконного увольнения и защитит при отказе от трудоустройства. Улаживание конфликтов по трудовым договорам, а также гарантия дополнительных льгот трудящимся.
- Земельное право связано со спорами между владельцами межевых участков собственности. Жилищное строительство и приватизация земли.
- Уголовное законодательство. Защита прав потерпевших граждан, предотвращение незаконного ограничения свобод людей. Дополнительно осуществляется представительство людей в судебных заседаниях.
- Оформление наследственных правоотношений связано с частыми конфликтами между претендентами на материальные ценности. Бесплатный консультант круглосуточно сможет поддержать заинтересованного гражданина.
Консультация юриста предоставляется бесплатно также по вопросам, связанным с автомобильным правом. Это касается вопросов страхования, приобретения, и регистрации транспортных средств.
Защита от неправомерного изъятия водительских прав, представление интересов в ДТП. Кто может получить юридическую консультацию online? Онлайн-консультации юристов предоставляются всем желающим, независимо от гражданства и знания русского языка.
Справочные данные предоставляются пользователям на русском языке. Почему стоит обратиться к юристам «JurGuru.ru»? Рекомендации наших юристов и результаты рассмотрения спорных дел всегда находятся на высшем уровне.
Об этом свидетельствуют положительные отзывы благодарных клиентов. Преимущества юридической консультации у наших специалистов (онлайн):
- скорость предоставления ответов;
- профессиональность специалистов;
- простота подготовки запроса;
- бесперебойная работа системы;
- возможность оформления анонимных обращений.
Кроме того, у пользователей есть возможность воспользоваться не только удаленными вариантами доступа, но также личными консультациями специалистов.
Есть право заказа персональных встреч с юрисконсультами и привлечение их к судебным спорам.
Алгоритм действий при переходе организации с УСН на общий режим налогообложения
Впервые после утраты права на УСН декларацию (расчет авансового платежа) по налогу на имущество надо подать:
- если право на УСН утрачено в IV квартале или законом вашего субъекта РФ не установлены отчетные периоды по налогу на имущество — не позднее 30 марта следующего года — декларацию по налогу на имущество (п. п. 1, 3 ст. 379, п. 3 ст. 386 НК РФ).
- если право на УСН утрачено в I, II или III квартале и законом вашего субъекта РФ установлены отчетные периоды по налогу на имущество — не позднее 30-го числа месяца, следующего за кварталом, в котором утрачено право на УСН, — расчет авансового платежа по налогу на имущество за этот квартал (п. п. 2, 3 ст. 379, п. 2 ст. 386 НК РФ);
Если аванс получен на УСН, а товар отгружен на ОСН, то сумма аванса учитывается в доходах при исчислении налога по УСН.
Выручка от продажи товаров (работ, услуг), в счет оплаты которых на УСН был получен аванс, для целей налогообложения прибыли не учитывается. Если товары (работы, услуги) были отгружены на УСН, а оплата за них до перехода на ОСН не поступила, то выручку от их продажи надо учесть для целей налогообложения прибыли (пп.
1 п. 2 ст. 346.25 НК РФ):
- если организация перешла на ОСН добровольно — на 1 января года, с которого вы применяете ОСН;
- если организация перешла на ОСН в связи с утратой права на УСН — на 1-е число первого месяца квартала, с которого организация утратила право на УСН.
Оплата, поступившая за отгруженные на УСН товары (работы, услуги), для целей налогообложения отдельно не учитывается.
Если оплата за отгруженные на УСН товары (работы, услуги) так и не будет получена, эту дебиторскую задолженность при ОСН можно учесть во внереализационных расходах.Пример Организация, применявшая в 2016 г. УСНО, с 1 января 2017 г. переходит на общий режим налогообложения с использованием метода начисления.
В декабре 2016 г. она отгрузила покупателю продукцию на сумму 500 000 руб. Оплата продукции, согласно договору, должна состояться в апреле 2017 г. В ноябре 2016 г. ей оказаны услуги производственного характера на сумму 200 000 руб.
Согласно договору оплата услуг произведена в феврале 2017 г.
При исчислении налоговой базы по налогу на прибыль выручка в размере 500 000 руб. будет признана доходом января 2017 г. Расходы в виде оплаты услуг в сумме 200 000 руб.
будут признаны расходами января 2017 г. Рассмотрим особенности в учете расходов в переходный период.Расходы на приобретение товаров Находясь на «упрощенке», налогоплательщик для учета расходов в уменьшение облагаемой базы пользовался правилами, прописанными в п. 2 ст. 346.17 НК РФ, в которых говорится, что расходами признаются затраты после их фактической оплаты.
В пп. 2 данной нормы также уточнено: расходы по оплате стоимости товаров, приобретенных для дальнейшей реализации, учитываются по мере реализации указанных товаров. Таким образом, затраты на приобретение товаров при УСНО отражаются в составе расходов при соблюдении двух условий: они должны быть реализованы и оплачены поставщику.
Переход с УСН на ОСНО в 2023 году — особенности
Форма для перехода утверждена приказом № ММВ-7-3/829. В ответ налоговая не должна высылать подтверждения.
Скачать уведомление в налоговую по форме 26.2-2 об утрате права ООО или ИП Скачать уведомление в налоговую о добровольном отказе по форме 26.2-3, для ООО или ИП
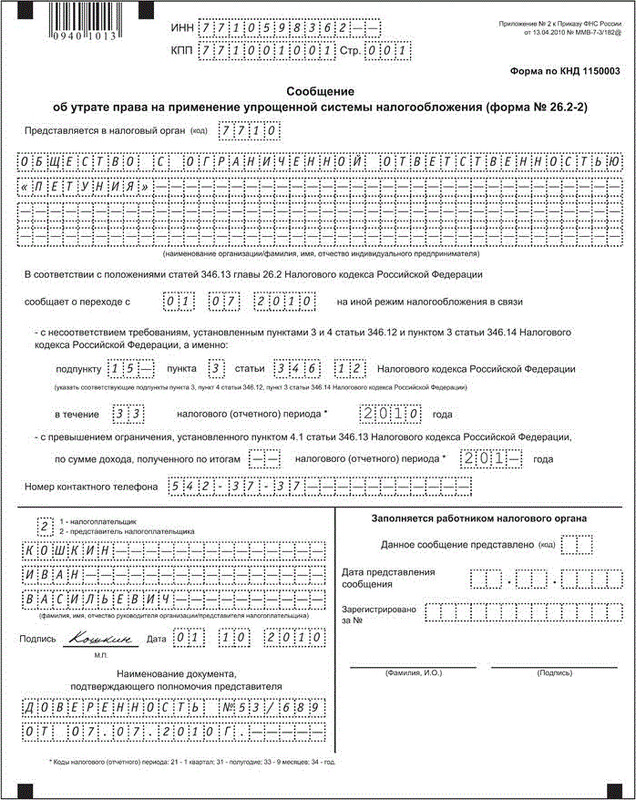
Образец по форме 26.2-2, для ООО, переход по причине утраты права
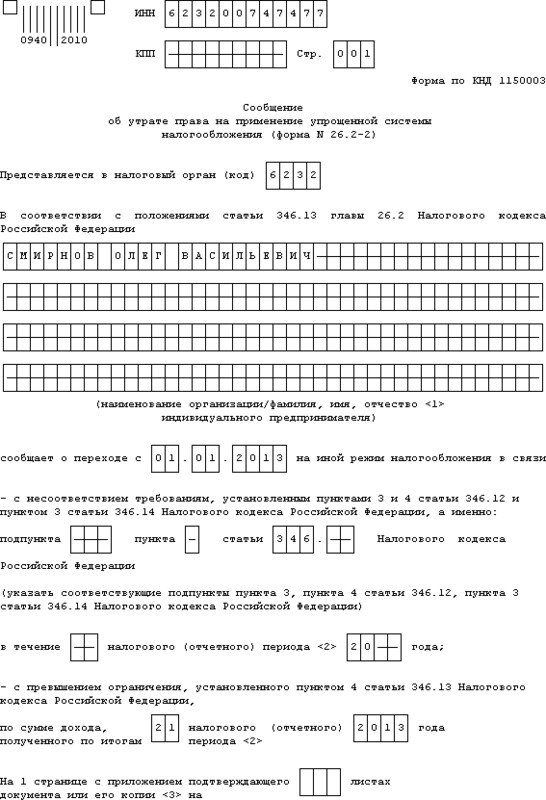
Образец по форме 26.2-2, для ИП, переход по причине утраты права Скачать образец заполнения уведомления о переходе на ОСНО с УСН для ООО (добровольный отказ) по форме 26.2-3.

Скачать образец заполненного заявления о добровольном отказе от упрощенки для ИП, по форме 26.2-3. Если компания применяет кассовый метод расчета налога на прибыль, доход учитывают, когда он поступил в кассу и вопросов при смене режима не возникает. Вот только большинство компаний применяет метод начисления.
В этом случае переход на ОСНО становится рубежом, разделяющим доходы.
Авансы, полученные до него, облагаются единым налогом.
Доходы, полученные после него — налогом на прибыль. Например, компании причиталась выручка или частичная оплата по договорам, заключенным в период применения УСН.
Если выручка поступила в переходный период — первый месяц на ОСНО, она уже учитывается, как доход и облагается налогом на прибыль.
При расчете налога на прибыль по методу начисления нужно включить в налоговую базу все доходы и расходы, подтвержденные документами, а не только фактически полученные и произведенные. Было у фирмы налогообложение по УСН 6% или УСН 15% — не играет роли.
Расходы, связанные с производством продукции (заработная плата, материалы, приобретение сторонних услуг), списывают после оплаты. Поэтому можно перевести компанию на ОСНО и уменьшить налог на прибыль за счет тех расходов, которые компания не успела списать до переходного периода.
Так можно поступить и с товаром, приобретенным для продажи. Закупленный на УСН, оплаченный, но еще не проданный товар можно учитывать как расход по прибыли.
Даже если аванс за него был получен еще на УСН. Кроме того, в первый месяц после перехода еще не оплаченные услуги и имущественные права, невыплаченная заработная плата и взносы в фонды страхования, учитываются как расходы.
Убытки от списания дебиторской задолженности, которую невозможно вернуть, не уменьшают налоговую базу на ОСНО или УСН. Исключение составляет дебиторская задолженность, которая еще не была безнадежной на упрощенке.
Безнадежной она стала, когда произошла смена системы налогообложения. Такую задолженность, уже на ОСНО, можно включить в расходы при расчете налоговой базы и уменьшить сумму к уплате.
Компании, которые платили единый налог с разницы между доходами и расходами по УСН 15%, должны определить остаточную стоимость внеоборотных активов. Налогоплательщикам с УСН 6% этого делать не нужно.
Порядок перехода с УСН на ОСНО в 2023 — 2023 годах
При утрате права на применение УСН нужно рассчитать и уплатить налоги, используемые при ОСНО.
Это делают по правилам, которые прописаны в НК РФ для вновь созданных организаций или вновь зарегистрированных ИП.
Штрафы и пени за несвоевременную уплату ежемесячных платежей в течение того квартала, в котором перешли на ОСНО, платить не придется. В переходный период от УСН к ОСН придется определить:
-
Величину дебиторской задолженности, т. к. при кассовом методе и при методе начисления доход будет отличаться. Кредиторскую задолженность по налогам, зарплате работников, перед поставщиками. Непогашенную кредиторскую задолженность. Остаточную стоимость имущества.
Все эти показатели помогут при подсчете налогооблагаемых баз и самих налогов.
Что делать, если налоговая сообщила о несоответствии условиям УСН, читайте . Переход с УСН может быть не только на ОСН, но и на другие налоговые режимы, например, ЕНВД, если это соответствует осуществляемому виду деятельности (п. 2 ст. 346.26 НК РФ). Однако осуществить такой переход можно только с начала очередного года, поскольку добровольный отказ от УСН в течение налогового периода не допускается (п.
3 ст. 346.13 НК РФ). При этом о намерении применять ЕНВД в течение 5 первых рабочих дней года придется уведомить ИФНС (п. 3 ст. 346.28 НК РФ). Перечень видов деятельности, к которым можно применять ЕНВД, устанавливает местная городская или районная власть.
Она же принимает решение относительно величины ставки единого налога, которая зависит не от результатов ведения хоздеятельности, а от ее видов.
Перешедшие на вмененку организации так же, как и при УСН, обязаны представлять бухгалтерскую отчетность в налоговую инспекцию. Набор обязательных к уплате налогов для фирм и ИП при этом остается таким же, как и при УСН (платежи во внебюджетные фонды, НДФЛ), но налог УСН заменяется на налог ЕНВД. Так же, как и при УСН, на ЕНВД не подлежат уплате налог на прибыль, налог на имущество (при отсутствии имущества, оцениваемого по кадастровой стоимости), НДС, но при наличии базы уплачиваются земельный, транспортный и водный налоги.
Налоговая база для ЕНВД расшифрована в ст.
346.29 НК РФ. К ней применяют корректировочные коэффициенты.
Сумма налога за месяц образуется умножением налогооблагаемой базы на 15%. Единый налог уменьшают на суммы уплаченных страховых взносов — на 100% (ИП, работающие в одиночестве) или 50% (фирмы и ИП, нанимающие работников).
ОБРАТИТЕ ВНИМАНИЕ! Режим ЕНВД перестанет существовать в РФ . Неоплаченную при УСН выручку нужно включить в состав доходов в 1-м месяце применения ОСН (подп. 1 п. 2 ст. 346.25 НК РФ, письмо ФНС РФ от 09.01.2018 № СД-4-3/6).
Все авансы, которые «упрощенец» получил до перехода с УСН на ОСНО, включают в налогооблагаемую базу по единому налогу.
Это делают даже в том случае, если товары по авансам будут отгружены после перехода с УСН на общую систему налогообложения (подп.
1 п. 1 ст. 251 НК РФ). Расходы по такой отгрузке уменьшат базу по налогу на прибыль (письмо Минфина от 28.01.2009 № 03-11-06/2/8).
Источник: inviska.ru