
В предпринимательской среде часто случается путаница между понятиями и их определениями. Рассмотрим один из таких случаев и разберем разницу между маржой (валовой прибылью) и наценкой. В нашем расчете будут рассмотрены понятия, применяемые на весь объем продукции (товаров, работ, услуг).
Маржа (валовая прибыль) – это показатель отображающий отношение наценки к выручке и используется для прогноза в финансах. Маржа НЕ равна маржинальному доходу.
В натуральном выражении маржа равна наценке и рассчитывается по формуле:
Маржа = Наценка = Выручка — Себестоимость
В относительном выражении Маржа определяется по следующей формуле:
Маржа, % = (1 — (Себестоимость / Выручка)) * 100%
Наценка (торговая наценка) – это разница между себестоимостью и ценой реализации. Наценка прямо влияет на расчет цены реализации:
Себестоимость за единицу * (1 + Наценка, %) = Цена за единицу
Расчет же наценки принимает следующий вид в относительном выражении:
Наценка, % = ((Выручка / Себестоимость) — 1) * 100%
Маржа: что это такое и что такое маржинальность простыми словами + как посчитать маржу и наценку
Пример: если мы купили товар на $100, а хотим продать его за $150, то расчет примет следующий вид:
Маржа = Наценка = $150 — $100 = $50
Маржа = ($150-$100)/$150 = $50/$150 = 33%
Наценка = ($150-$100)/$100 = $50/$100 = 50%
Источник: stosec.com
Что такое маржа и наценка – разница между понятиями и примеры расчетов

Начало бизнеса
На чтение 14 мин Просмотров 579 Опубликовано 22.08.2021 Обновлено 22.08.2021
При определении рентабельности предприятия оперируют терминами «маржа», «наценка», «маржинальность». Вы тоже полагаете, что «маржа» и «наценка» – одно и то же, только разными словами? Это заблуждение. Между терминами существенная разница, хотя оба они относятся к стоимости и, могут влиять друг на друга. Что такое маржа и наценка?
В чём разница?
В чём разница в определении маржи и маржинальности. Формула расчёта
С английского языка «маржа», margin переводится, как «прибыль». То есть это разница отпускной (продажной) цены и себестоимости, розничной и оптовой ценами, которая покроет затраты, даст прибыльность. Маржинальность показывает рентабельность предприятия. Цифровое выражение параметра – маржа. Другое название – доходность.
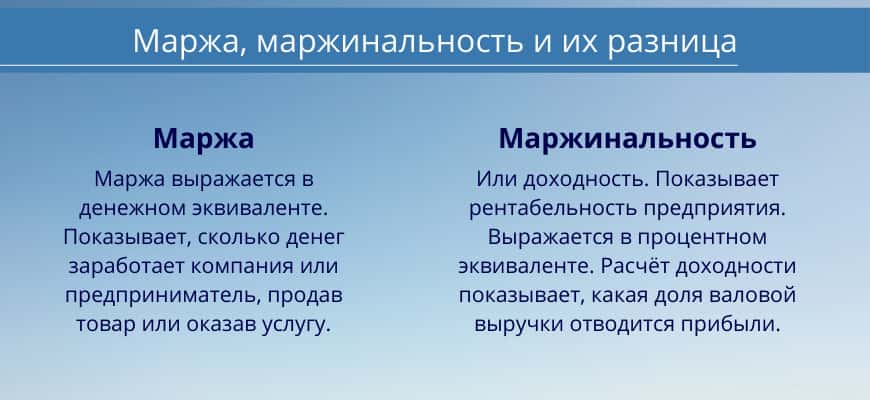
Маржа выражается в денежном эквиваленте. Маржинальность – в процентном. Расчёт доходности показывает, какая доля валовой выручки отводится прибыли. А маржа – сколько денег заработает компания, предприниматель, продав товар, оказав услугу.
МАРЖА и НАЦЕНКА разница и отличия. Как посчитать?
Для разового подсчёта можно использовать маржу. А чтобы проследить кумулятивную динамику рентабельности, удобней пользоваться маржой, выраженной в процентах.
Формула расчёта маржи:
М = Ц-С,
где Ц – цена, С – себестоимость.
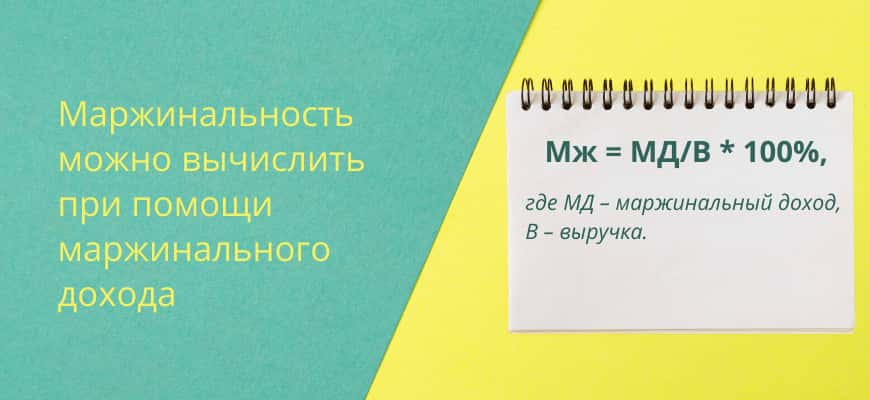
Формула расчёта маржинальности:
Мж = М / Ц * 100%,
где М — маржа, Ц – объем продажи.
Еще один параметр – маржинальный доход. Он учитывает переменные затраты.
- Переменные: от них зависит объём произведённой продукции. Например, материалы, доставка, упаковка.
- Постоянные: аренда, зарплата, покупка канцелярии, пр.
Зарплата, как оклад, относится к постоянным затратам, процент с выручки – к непостоянным.
Формула для расчёта маржинального дохода:
МД = В-ПЗ,
где В — выручка, ПЗ – переменные затраты.
Важно! При расчёте маржинального дохода учитывают только непостоянные издержки.
У компаний, которые оказывают услуги (стилисты, консультанты, массажисты), маржинальный доход будет равен стоимости услуги. У тех, кто продаёт изделия собственного производства (мыловары, сыровары, пекари, художники, ателье) — разница между объемом продаж и непостоянными тратами (материалами для мыла, сыра, продуктами для выпечки, красками, холстом, тканями).
Чем выше МД, тем больше профит. Это означает, что компании удалось сократить переменные издержки.
Пример расчёта маржи
Магазин продаёт ноутбуки по 600$, телефоны – по 200$. Покупает ноутбуки по 500$, телефоны по 150$. За месяц продано 2 ноутбука по 600$, 12 телефонов по 200$. Объем продаж – 3600$, закупки – 2800$. Маржа – разница продажной и закупочной ценами:
М = 3600$ — 2800$ = 800$.
Мж = 800$ / 3600$ * 100% = 22,22%.
Переменные издержки составили 200$. Маржинальный доход – разница продажной цены и непостоянных затрат:
МД = 3600$ — 200$ = 3400$.
Маржинальность также можно рассчитать, зная маржинальный доход:
Мж = 3400$ / 3600$ * 100% = 94,44%.
Результат показал, что доля прибыли по отношению ко всей выручке – 94,44%. А 100% — 94,44% = 5,56% – это доля переменных издержек. Из нее ещё нужно оплатить постоянные издержки, чтобы получить чистый профит.
Чем ниже маржинальность, тем выше непостоянные затраты, ниже прибыльность. Необходимо либо снижать непостоянные издержки, либо повышать прайс на реализацию.
Пример. Сравним объемы продаж, доходность в течение двух месяцев. Велика ли разница? Данные возьмём из примера выше.
Поставщик отдаёт товар: ноутбуки – по 500$, телефоны – по 150$. Магазин продаёт по 600$ и 200$ соответственно. 1-й месяц: продали 2 ноутбука, 12 телефонов. Общая выручка 3600$. Переменные издержки – 200$. 2-й месяц: продали 4 ноутбука, 15 телефонов. Общая выручка 5400$.
Переменные издержки – 250$.
Важно! Если оперировать только понятием «маржа», можно получить ложный вывод о деятельности предприятия и ее эффективности.
Данные расчётов для наглядности отобразим в таблице. И посмотрим разницу результатов.
| Параметры | 1-й месяц | 2-й месяц |
| Продано | 2 ноутбука, 12 телефонов | 4 ноутбука, 15 телефонов |
| Общая выручка | 3600$ | 5400$ |
| Стоимость закупки | 2800$ | 4250$ |
| Маржа | 800$ | 1150$ |
| Маржинальность | 22,22% | 21,30% |
| Переменные издержки | 200$ | 250$ |
| Маржинальный доход | 3400$ | 5150$ |
| Маржинальность (доля прибыли в выручке с учётом переменных расходов) | 94,44% | 95,37% |
| Доля переменных издержек | 5,56% | 4,23% |
Кажется, что во 2-й месяц магазин заработал больше – маржа составила 1150$. Но заметна разница показателей маржи в абсолютном и процентном выражении. Маржа в процентном выражении показала, что прибыльность снизилась, поскольку при высоких объёмах продаж выручить получилось меньше. Однако непостоянные затраты сократились, доля прибыли в выручке сразу выросла почти на 1%. Если бы доходность за 2-й месяц была на уровне 1-го месяца, то маржа магазина составила бы 1200$.
Чтобы значения маржинальности указывали на рентабельность, нужно придерживаться того же уровня переменных затрат, договариваться с поставщиком о пересмотре прайса на поставку, искать другого поставщика, увеличивать наценку, менять перевозчика, пр.
Что такое торговая наценка простыми словами
Простыми словами наценка – это надбавка к стоимости закупки. Более полное определение термина: наценка – разница реализуемой и закупочной цен, себестоимости.
Н = Р-З,
где, Р – объем реализации, З – закупочная цена.
Если посмотреть на определение маржи, то кажется, что между ней и наценкой нет разницы, так как эти параметры рассчитываются по одинаковой формуле. Это не так. Разница видна в параметре, который исчисляется в процентах.
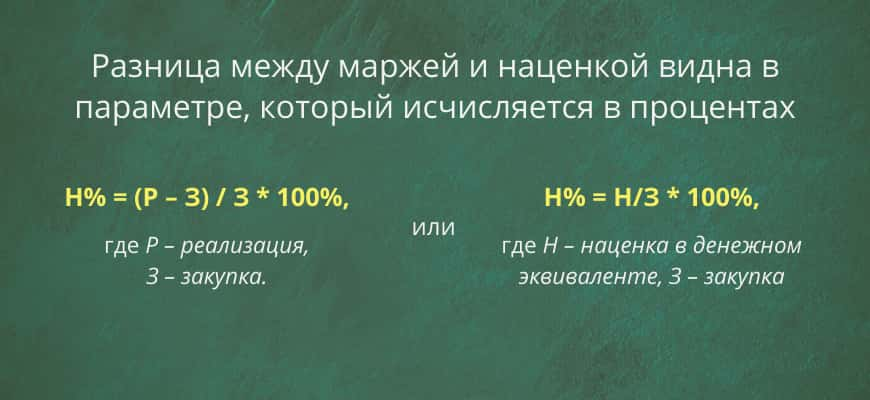
Формула маржи в процентном выражении иная. Но на разнице понятий остановимся чуть позже. В некоторых случаях удобно высчитывать надбавку на основании маржинального дохода.
Н% = (МД / ПЗ) * 100%,
где Н% — наценка в процентах, МД – маржинальный доход, ПЗ – переменные затраты.
Формулу используют, когда на предприятии много статей кредита, узкопрофильных цехов либо в магазине товары от нескольких поставщиков в широком ценовом диапазоне. Наценка в абсолютной либо относительной величине может быть любой. Зависит она от желаемой прибыли, от здравого смысла. В нее включаются все издержки компании: временные, постоянные, чистый профит.
Предприятие делает надбавку, чтобы покрыть планируемые издержки: налоги, зарплату, риски, аренду, переменные затраты, пр. В неё же закладывается чистая прибыль.
Пример расчёта наценки на товар
Рассчитаем параметр на примере магазина климатического оборудования.
Магазин нашёл поставщика, который продаёт кондиционеры по 9 500 р. Готов продавать их по 16 500 р.
Разница в ценовых предложениях конкурентов и магазина, взятого для примера, должна быть небольшой, иначе товар зависнет.
Размер наценки: 16 500 – 9 500 = 7 000 р. В процентном соотношении: 7 000 / 9 500 * 100% = 73,68%. От наценки в денежном эквиваленте отнимаем все издержки: 7 000 – 5 800 = 1 200 р. 1200 р. – это чистый профит. С каждой проданной единицы 5800 р. – возмещение расходных статей, 1200 р. – чистый профит.
Разница в определении маржи и наценки
Остановимся подробней на разнице в определении маржинальности, маржи и наценки. Понятия маржи, наценки используют для определения потенциальной либо реальной прибыли. В денежном эквиваленте формулы одинаковые:
Наценка = валовая прибыль – себестоимость
Маржа = валовая прибыль – себестоимость
Разница заметна, если считать в процентах. Маржинальность – соотношение маржи и стоимости товара в магазине. Наценка в % – соотношение наценки и себестоимости.
Разница в определении маржи и наценки более существенная, чем приведённое выше отличие в формулах вычисления абсолютного показателя.
| Маржа, маржинальность | Наценка |
| Маржа – деньги, которые остались от выручки. Маржинальность – доходность каждого рубля | Наценка – доходность каждого рубля, который вложен в закупку |
| Маржинальность не превышает 100%, но может быть со знаком минус | Наценка бывает отрицательной, но верхняя планка не ограничена |
| В формуле расчёта маржи во внимание принимается сумма реализации | При расчёте наценки во внимание принимается себестоимость |
| С помощью маржинальности можно судить об экономической эффективности бизнеса | Наценка показывает разницу валовой прибыли и себестоимости |
| Маржу можно просчитать до начала бизнеса | Предварительную накрутку можно просчитать до запуска нового бизнес-проекта, реальную – после того, как осуществилась первая сделка |
Маржинальность и наценка влияют друг на друга. Так, маржа меняется в зависимости от наценки. Наценка влияет на маржу. Их также можно выразить друг через друга.
Н = М / (100% — М)
М = Н / (100% + Н)
Разница в понятиях маржинальности, маржи и наценки в том, что маржинальность – более глубокий термин. Маржа в процентном исчислении показывает прибыльность или убыточность предприятия в динамике.
- Увеличивается – рентабельность растёт.
- Разница в цифрах отчетных периодов небольшая – предприятие работает стабильно.
- Уменьшается – компания в кризисе, необходимо принять меры, пересмотреть расходные статьи, производство, поставщиков, найти другое помещение, пр.
Наценка же просто демонстрирует, сколько валовой прибыли хочет получить компания.
Если при той же самой наценке доходность падает, нужно что-то изменить. Учитывая, что валовая прибыль включает переменные, постоянные расходы, необходимо найти уязвимое место, из-за которого фирма терпит убытки.
Можно заложить другую наценку. Посмотреть, как изменится маржинальность. Если разница небольшая, но она растет, нужно ограничить расходные статьи. Но повышение надбавки не всегда эффективно – отпускная цена может значительно превысить предложения конкурентов, а это снизит спрос и, соответственно, прибыльность.
Пример. Для доставки партии из 20 кондиционеров требуется 1 автомобиль. Но этот же автомобиль может привезти 30 кондиционеров, вентиляторы, запасные части. Точно так же закупка красок, холстов, ткани, муки оптом выгодней, чем покупка в розницу, мелким оптом. Снижается стоимость штуки, метра, килограмма, доставка оплачивается один раз.
Иногда поставщик предлагает бесплатную доставку в зависимости от заказа. В обоих случаях непостоянные расходы снижаются.
Маржинальность позволяет заранее просчитать доходность предстоящего дела. На основании полученного показателя решить, стоит ли им заниматься. Как повысить маржинальный доход – за счёт увеличения надбавки, сокращения непостоянных расходов, чистой прибыли?
Что нужно учесть при планировании прибыли
Наценку, маржинальность можно рассчитывать до начала сделок. Разница в том, что первый показатель помогает определить, будет ли выгодна надбавка компании, повысит ли она её доходность. Он же в динамике покажет, был ли этот шаг успешным. По итогам сравнения отчётных периодов экономист понимает, стоит ли варьировать надбавку, можно ли поднять доходность бизнеса за счёт снижения других статей расходов.
Что нужно для корректных расчётов?
- Выручка – сумма, на которую был продан и отправлен товар, оказана услуга.
- Себестоимость, включающая иногда транспортные затраты.
- Переменные расходы – затраты, которые имеют тенденцию меняться: транспортные расходы, процент от продаж, материалы, упаковка.
- Постоянные расходы – зарплата, налоги, аренда склада, магазина, офиса, сопутствующие траты.
- Валовая прибыль – разница объёма продаж и себестоимости.
- Валовая маржа – соотношение этих двух показателей.
- Надбавка – разница цены реализации и себестоимости.
- Маржинальный доход – разница общей выручки и непостоянных затрат.
- Чистый профит – разница валовой прибыли и всех издержек, налогов, пр.
- Рентабельность – соотношение чистой прибыли и суммарной выручки.
Экономисты ведут расчёт по всем показателям на протяжении определенного времени: квартала, полугодия. Учитывают перечисленные показатели, сопутствующие условия: изменения тарифов банка, процентов по ссуде, курсы валют, сезонные колебания в деятельности компании, изменение штата. Они также влияют на корректный расчёт эффективности деятельности предприятия.
Расчёт показателей на примере предприятия торговли, общественного питания
Пример 1. Магазин
Магазин решил ввести новую продукцию – климатические комплексы. Нашёл поставщика, который готов отгружать товар по 7 500 р. Поставщик отгрузил 50 кондиционеров на 7 500 * 50 = 375 000 р. Сопутствующие расходы: реклама, оплата труда торговых агентов, рекламщиков. Тотальные расходы – 115 000 р. Расчётная прибыль с каждого товара: 1 200 р. С 50 штук – 1 200 * 50 = 60 000 р. Расчётная наценка на всю партию: 115 000 + 60 000 = 175 000 р. В среднем на каждый товар: 175 000 / 50 = 3 500 р. Стоимость реализации одного товара: 7 500 + 3 500 = 11 000 р. Суммарно 11 000 * 50 = 550 000 р. после продажи 50 кондиционеров.
1-й месяц продаж должен покрыть, как минимум, первоначальные затраты, желательно принести дивиденды. В остальные месяцы вместо оплаты рекламы будут другие расходы. За месяц было распродано всё. Рассчитаем другие показатели.
Маржа: 550 000 – 375 000 = 175 000 р. Маржинальность: 175 000 / 550 000 * 100% = 31,82%.
Показатель вписывается в норму для торговых предприятий – то есть в диапазон 20-40%.
Маржинальный доход: 550 000 – 115 000 = 435 000 р. Рентабельность: 1 200 * 50 / 550 000 * 100% = 10,9%.
Во 2-й месяц можно сократить расходы на рекламу, рекламщиков со 115 000 р. до 25 000 р. Но включить другие постоянные затраты на 52 000 р. Прогнозируемый маржинальный доход на 2-й месяц при тех же объёмах продаж: 550 000 – 115 000 + 25 000 = 460 000 р. Чистый профит: 550 000 – 375 000 – 52 000 – 115 000 + 25 000 = 33 000 р. Рентабельность: 33 000 / 550 000 * 100% = 6%.
Есть разница рентабельности между 1-м и 2-м месяцем. Необходимо менять стратегию. За счёт наценки прибыль нельзя увеличить, иначе ценовые предложения будут неконкурентными. Способы повышения доходности:
- Снижение арендной платы за магазин, склад;
- Поиск новой транспортной службы, приобретение собственных автомобилей;
- Отключение рекламных показов, прокруток;
- Увеличение объёмов продаж.
При увеличении объёмов продаж до 100 товаров в месяц все три показателя сразу возрастают. Постоянные расходы также вырастут с 52 000 р. до 65 000 р.
Маржинальный доход: 11 000 * 100 – 115 000 + 25 000 = 1 240 000 р.
Чистый профит: (11 000 * 100 – 7 500 * 100) – 65 000 – 115 000 + 25 000 = 195 000 р.
Рентабельность: 195 000 / (11 000 * 100) * 100% = 17,72%.
Видно, что разница в объемах продаж увеличивает процент прибыльности почти втрое.
Пример 2. Изолированная или домашняя пекарня
Домашняя пекарня по выпечке хлеба. Из переменных расходов – мука, дрожжи, сахар, вода, электроэнергия. Один кг муки стоит 48 руб. Но мешок муки в 50 кг стоит 1725 руб. или 34,50 руб. за 1 кг. Дрожжи также выгодно покупать большими пакетами, брикетами. Чтобы снизить расходы на электроэнергию, лучше одновременно выпекать 6 буханок хлеба или 8 батонов.
Электродуховка потребляет 1 кВт в час. Стоимость 1кВт – 4,50 р.
Учитывая предварительную подготовку теста для хлеба, за день можно сделать 5 закладок в духовку, чтобы получить 6*5 = 30 буханок хлеба. При этом израсходуется 6 кВт электроэнергии, будет использовано 15 кг муки по 34,50 руб., 300 грамм дрожжей на 30 руб. Остальные расходы – ещё 20,00 руб.
Расходы: 15*34,50 + 30,00 + 6*4,50 + 20,00 = 594,50 руб. Ориентировочная стоимость продажи – 45 руб. за буханку хлеба. 30 буханок – 45,00*30 = 1 350 руб. Расчётная прибыль: 100% от себестоимости – 594,50 руб.
Указанные расходы – непостоянные, они участвуют в формировании маржинального дохода.
Подытожим показатели доходности за один день:
- маржа: 1 350 – 594,50 = 755,50 р.;
- маржинальность: 755,50 / 1 350 * 100% = 55,96%;
- маржинальный доход: 1 350 – 594,50 = 755,50 р.;
- рентабельность: 594,50 / 1 350 *100% = 44%.
Показатели маржинального дохода, чистой маржи могут вырасти либо снизиться из-за различных обстоятельств: компонентов, транспортных расходов, налоговой нагрузки, коммунальных тарифов, рисков при выпечке хлеба. Но расчётные показатели очень высокие. В первом примере в расчёте были учтены постоянные и непостоянные издержки.
Во втором примере производитель несёт только непостоянные расходы, то есть затраты, которые необходимы для покупки компонентов производства и его запуска. В этом случае можно снизить разницу между стоимостью или себестоимостью. Но устроит ли это пекаря? Хотя именно эта разница привлечет больше клиентов.
Понятия маржи, наценки, понимание разницы между ними, их использование в любом бизнесе очень важны. Оперируя показателями, формулами для расчёта, можно повысить эффективность производства, продаж, оптимизировать затраты. Сделать это можно на калькуляторе, если торговая точка небольшая, в офисной, бухгалтерской программе. Разница только в скорости подсчётов.
Источник: proaktivy.ru
Как перевести маржу в наценку
Маржа и наценка.
В чем разница?
Вы знаете, в чем разница между маржой и наценкой? Наверняка многие путают эти понятия. Я тоже раньше четко не понимала разницу, хотя работаю с финансами уже давно, но 8 лет в ретейле подкорректировали мои знания, и я хочу ими поделиться.
Предположим, вы предприниматель и что-то покупаете и продаете. Не обязательно товары, это могут быть работы и услуги. Понятно, чтобы заработать прибыль, надо что-то купить подешевле и подать подороже. Вот я сказала слово «прибыль», а мы вроде про маржу и наценку? Наверняка эти понятия связаны — давайте разбираться!
Предположим вы купили 1 кг картошки за 10 рублей, а продали за 18 рублей. Разница в 8 рублей это что: маржа или наценка?
Если бы у нас был вебинар, то я бы попросила вас в комментариях написать: 1 — тех, кто думает, что получилась маржа, а 2 — тех, кто думает, что получилась наценка.
Уверена, что ответов было бы 50/50. И все оказались бы правы!
Действительно, разница между ценой покупки и ценой продажи, в нашем случае 8 рублей (18−10) это и НАЦЕНКА, и МАРЖА.
Так значит нет разницы? И значит, что можно говорить любое слово? Нет, нельзя! Маржа и наценка — это разные понятия и применять их нужно грамотно, в соответствии с тем контекстом, о котором идет речь. В данном случае мы говорим о 8 рублях и это абсолютный показатель, но в финансах чаще используются относительные показатели — в процентах.
Так вот за счет относительных показателей эти понятия и отличаются по значению и по сути. Хотите узнать подробнее? Тогда читаем дальше!
Предположим вы попали в критическую ситуацию: вы отдыхаете на курорте и у вас украли сумку с кошельком и телефоном. В сейфе гостиницы у вас сохранилась 1000 руб., а вам срочно надо заработать на билет в Москву, который стоит 4000 руб. Вы соображаете, что делать и решаете, что самое простое это продавать на пляже апельсиновый сок. Все-таки жара и сок будет всегда кстати, плюс курортная наценка в самое пекло не остановит от покупки.
Вы купили на оптовом рынке 100 пакетиков сока по 10 рублей и решили, что вполне можно продать пакетик сока за 40 рублей. Таким образом, желанные 4 тыс. руб. будут заработаны очень быстро.
Давайте разберемся с арифметикой: закупочная цена 1 пакетика 10 рублей, а продажная цена 40 рублей. Разница между ценой покупки и ценой продажи 30 рублей. Запомним эту цифру. Давайте взглянем на нее со стороны закупочной цены и продажной цены.
1. Отправная точка — закупочная цена 10 рублей.
Мы как бы поднимаемся вверх от закупочной цены к цене продажи. Если мы прибавим к цене закупки 30 рублей, то получим цену продажи 40 рублей. По отношению к цене закупки — 30 рублей это ДОБАВЛЕННАЯ СТОИМОСТЬ или НАЦЕНКА, т. е. мы продаем сок с НАЦЕНКОЙ 30 рублей.
Но при анализе финансового результата редко используют абсолютные значения. Если мы хотим что-то проанализировать или сравнить друг с другом, то используем относительные значения в процентах. Поэтому по отношению к закупочной цене НАЦЕНКА получается 300%. Надеюсь вы поняли, что НАЦЕНКА в % это отношение:
НАЦЕНКА% = (НАЦЕНКА / ЦЕНА закупки) * 100% = (30 руб./ 10 руб.) * 100% = 300%
Вывод простой — НАЦЕНКА всегда соотносится с закупочной ценой и показывает насколько надо ее увеличить, чтобы получить желаемую цену продажи.
2. Отправная точка — цена продажи 40 рублей.
Теперь мы как бы спускаемся вниз от цены продажи к закупочной цене. Цена продажи состоит из двух частей: цены закупки (10 рублей) и МАРЖИ (30 рублей).
МАРЖА — это один из видов прибыли, самый первый вид прибыли, который получает компания. Это еще далеко не чистая прибыль, с которой можно платить дивиденды, но тоже очень важный показатель эффективности компании.
По отношению к цене продажи — 30 рублей это МАРЖА, т. е. прибыль которую приносит каждый проданный пакетик сока. Повторюсь, что в анализе используются относительные значения в процентах. Поэтому по отношению к цене продажи МАРЖА будет равна 75%. Это значит, что в цене продажи пакетика сока 25% составляет себестоимость и 75% составляет МАРЖА. Таким образом, получая каждый рубль с продажи, мы зарабатываем 75 копеек МАРЖИ. Надеюсь, что расчет МАРЖИ в % тоже понятен:
МАРЖА% = (МАРЖА / ЦЕНА продажи) * 100% = (30 руб./ 40 руб.) * 100% = 75%
Вывод тоже простой — МАРЖА всегда соотносится с ценой продажи и показывает сколько зарабатывает компания, получая каждый рубль с выручки. Маржа — это один из показателей эффективности работы компании.
ПОЗДРАВЛЯЮ, если вы дочитали до этого места.
В целом мы все самое важное разобрали, надеюсь, что ситуацию я прояснила. Теперь осталось сформулировать выводы. Ну, а тех, кто хочет разобраться глубже или остались вопросы — приглашаю на мой курс по финансовой грамотности для предпринимателей, руководителей и всех тех, кто хочет разобраться в финансах «Финансовая система для увеличения прибыли» или на индивидуальную консультацию.
ВЫВОДЫ:
1. Понятие НАЦЕНКА употребляется в контексте закупочной цены (себестоимости).
2. Понятие МАРЖА употребляется в контексте цены продажи (выручки).
3. МАРЖА — это показатель эффективности работы компании, а НАЦЕНКА нет, поэтому с точки зрения анализа деятельности компании, МАРЖА более важный показатель, чем НАЦЕНКА. МАРЖА показывает, сколько копеек прибыли в каждом рубле выручки.
4. В абсолютном выражении МАРЖА и НАЦЕНКА совпадают, а в относительном выражении МАРЖА всегда меньше чем НАЦЕНКА.
5. НАЦЕНКА может быть больше 100%, а МАРЖА всегда меньше 100%.
Благодарю, что вы дочитали до конца.
Остались вопросы — приходите на индивидуальную консультацию или на мой курс.
УПРАВЛЯЙТЕ ДЕНЬГАМИ И ПРОЦЕССАМИ, А НЕ ТУШИТЕ ПОЖАРЫ!
Подробнее узнать о программах обучения и ближайших открытых мероприятиях можно в разделе «Обучение» .
P. S. Какие способы повышения прибыли вы используете? Скачайте чек-лист и проверьте себя.
Источник: www.finanswers.ru