
Кредитование – это один из самых популярных видов банковских продуктов, и население страны активно пользуется такой возможностью для того чтобы сделать свою жизнь комфортной. Потребительские кредиты, кредитные карты с льготным периодом для возврата потраченных средств, автокредит для приобретения машины, ипотека квартиры, дачи – всё это делает людей более обеспеченными. Однако нередко случается так, что взятый ранее заем становится не выгодным и сложным в части возврата денег. Что делать? Самый простой выход из сложившейся ситуации может оказаться в рефинансировании кредита в Сбербанке.
Внимание! Рекомендуем рассмотреть предложение от Альфа Банка. Сумма рефинансирования до 5 000 000 рублей. Ставка от 11,99% годовых. Решение за 2 минуты! Заполните заявку на официальном сайте банка https://alfabank.ru/
Рефинансирование: что это, и в каких случаях оно необходимо
Для начала давайте остановимся на том, что это такое. Говоря о рефинансировании, понимают услугу перекредитования, т.е. получение нового займа на более выгодных клиенту условиях с целью погашения предыдущих кредитных обязательств.
Как сделать рефинансирование кредита в Сбербанк Онлайн
Это может быть актуально в ряде случаев, к примеру:
- если произошло снижение процентных ставок и на рынке банковских услуг появились более выгодные предложения, тогда, сделав перекредитование, заёмщик сможет сэкономить на итоговой переплате;
- в случае, когда условия, на которых изначально был оформлен заем стали для потребителя «неподъёмными»;
- если у человека несколько займов в нескольких других банках, тогда рефинансирование кредитов от Сбербанка позволит объединить их в одно целое и выплачивать одному кредитному учреждению одним взносом, не путаясь в суммах и датах внесения оплат.
На какие займы можно оформить перекредитование в Сбербанке
Итак, рефинансирование кредита в Сбербанке для физических лиц — это способ платить меньше, а значит, получить выгоду. В учреждении можно оформить перекредитование:
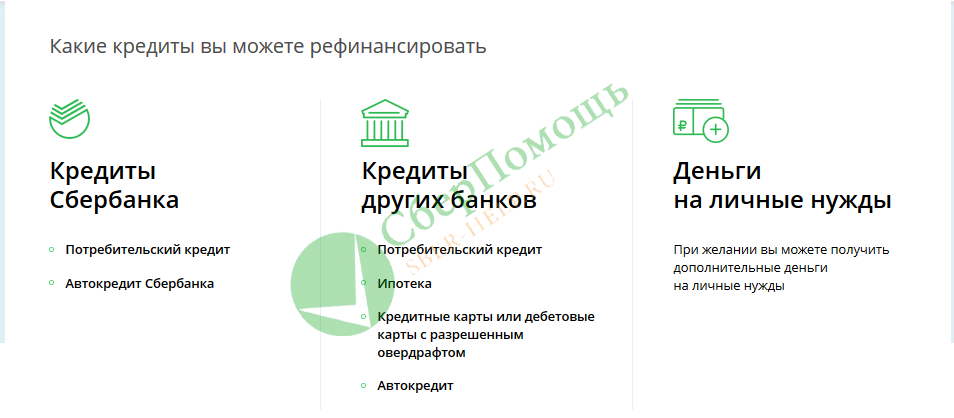
- по кредитным договорам самого Сбербанка (по потребительскому и автокредиту);
- по кредитованию в других банках (ипотечном, потребительском, а также по кредитным картам и автокредитам);
- с целью получения дополнительных денег на личные нужды.
Как работает система перекредитования, требования и условия
В Сбербанке процедура рефинансирования кредита для физических лиц предельно проста, рассмотрим её вкратце.
Для начала вам нужно ознакомиться с условиями получения и процентной ставкой, после чего заполнить заявку на перекредитование. Для того чтобы не тратить своё время, можете заполнить специальную форму на официальном сайте в режиме онлайн.
Дождаться рассмотрения вашего заявления, и если по нему принято положительное решение, то подойти в ближайшее банковское отделение с пакетом документации, предусмотренной по условиям получения нового займа. С условиями, процентной ставкой, документами можно ознакомиться на https://www.sberbank.ru/ru/person/credits/money/consumer_refinance.
После получения всей документации кредитное учреждение перечислит денежные средства на указанные заемщиком счета, причем, как в своей системе, так и в адрес иных кредитных организаций. В обязательном порядке для рефинансирования в Сбербанке кредитов других банков, физическим лицам-заемщикам необходимо предоставить их счета и реквизиты, а также точную сумму задолженности (всё это будет отражено в банковской выписке по задолженности, предоставляемой предыдущим кредитором).

Перед тем как сделать шаг в сторону рефинансирования кредита, на сайте Сбербанка можно воспользоваться специальным калькулятором и рассчитать сумму ежемесячных выплат, а также вычислить общую по переплате. Данные, конечно, предварительные, точную информацию можно будет получить при подписании договора, но даже примерной информации достаточно, чтобы убедиться в выгодности принятого решения
Источник: sber-help.ru
Особенности перекредитования в Сбербанке

Сегодня банки объявили настоящую охоту на благонадежных заемщиков, переманивая их друг у друга низкими процентными ставками и другими «плюшками». На профессиональном языке такое отбивание клиентов у конкурентов называется «рефинансирование».
В этой статье мы расскажем о том, что представляет собой перекредитование в Сбербанке, и чем его условия отличаются от предложений основных конкурентов.
Какие займы рефинансируются?
В Сбербанке возможно перекредитование ипотеки либо потребительских кредитов.
Рассмотрим рефинансирование «потребов».
«Изюминка» Сбербанка в том, что заемщик может рефинансировать до пяти кредитов сразу. Другими словами, свести в один продукт несколько займов других банков (автокредит, овердрафт, задолженность по кредитке и потребкредит).
Рефинансируемый кредит должен быть оформлен, как минимум, полгода назад. И до окончания срока его действия должно оставаться не менее трех месяцев.
Кроме того, Сбербанк «согласен» перекредитовывать лишь те кредиты, которые аккуратно погашались на протяжении 12 последних месяцев (либо фактическое число месяцев, если кредит брался меньше года назад).
Требования к заемщику
В упрощенной форме требования Сбербанка к заемщику можно сформулировать следующим образом. «Претендент» должен быть совершеннолетним, но не очень старым (от 21 до 65 лет) и иметь более-менее постоянную работу с подтвержденным источником дохода.
На последнем месте работы заемщик должен проработать, как минимум, полгода плюс год общего стажа за последние пять лет.
Для оформления нового кредита нужно будет собрать такой пакет документов:
— паспорт с отметкой о регистрации на территории России (можно, временной);
— справка или выписка о рефинансируемом кредите. Документ выдает «старый» банк с указанием всей необходимой информации (сумма кредита, процентная ставка, размер ежемесячного платежа, остаток задолженности и прочее);
— справка с реквизитами счета заемщика (именно туда будут перечислены деньги от Сбербанка для полного погашения «старого» кредита);
— документы, подтверждающие трудовую занятость и финансовое состояние заемщика.
Обратите внимание! Если «новый» кредит равен остатку задолженности по «старому», то справка о доходах и копия трудовой книжки заемщику могут не понадобится вовсе.
Цена рефинансирования
В Сбербанке размер процентной ставки зависит от срока кредитования и от категории заемщика. За «повторный» кредит заемщик должен будет заплатить от 12,5% до 13,5% годовых.
Минимальный процент предусмотрен для участников зарплатных проектов Сбербанка, оформляющих кредит на срок до одного года.
А как у других?
В банке ВТБ 24 рефинансирование возможно на ту же сумму, что и в Сбербанке – до 3 000 000 рублей.
В банке можно перекредитовать задолженность по кредитной карте, потребу или автокредиту. В отличие, от Сбербанка, ВТБ24 не рефинансирует овердрафт.
Предварительную заявку можно отправить с официального сайта ВТБ 24, если требуемая сумма меньше полумиллиона рублей.
Как и в Сбербанке, до конца срока действия «старого» кредита (или кредитной карты) должно оставаться не менее трех месяцев, при условии, что заемные средства выдавались заемщику хотя бы полгода назад.
Требования к заемщику
Теперь пару слов о заемщике ВТБ24. Он должен быть старше 21 года и младше 70 лет (в Сбербанке – не старше 65 лет), иметь постоянную регистрацию в любом регионе присутствия банка, подтвержденный источник дохода и общий трудовой стаж от одного года.
Практически те же требования к заемщику предъявляет и Сбербанк. Единственное отличие – на последнем месте работы новый клиент банка должен отработать не менее шести месяцев.
До мелочей в Сбербанке и ВТБ24 совпадает и список необходимых документов: паспорт, документы по «старому» кредиту и справка о доходах за полгода (2-НДФЛ или по форме банка).
Цена рефинансирования
В ВТБ 24 размер процентной ставки зависит от одобренной суммы кредита и категории банка-партнера банка. Минимальный процент начинается с 13,5% (для участников зарплатных проектов).
В общем-то, практически то же самое, что и в Сбербанке…
Россельхозбанк
Максимальный размер «нового кредита» в этом банке не может быть больше 1 000 000 рублей.
Стоит отметить, что в Россельхозбанке заемщик не может получить «новый» кредит на сумму, превышающую остаток задолженности по «старым». В Сбербанке же это вполне возможно, да и потолок там не 1, а 3 миллиона рублей.
И еще одно существенное различие между кредитными программами двух «гигантов». В Россельхозбанке можно перекредитовать только задолженность по «потребам». В Сбербанке же в рефинансируемый «пакет» попадает также овердрафт, кредитки и автокредиты.
Требования к заемщику
В Россельхозбанке минимальный возраст заемщика для перекредитования начинается с 18 лет (с 21 года в Сбербанке).
Заемщик должен быть зарегистрирован в одном из муниципальных образований, которое обслуживается Россельхозбанком (Сбербанк к регистрации своих новых заемщиков так серьезно «не придирается»).
И, наконец, самое главное. Для получения рефинансирования в Россельхозбанке заемщику понадобится дополнительное обеспечение: поручительство физического или юридического лица либо залог имущества (в зависимости от суммы кредита). В Сбербанке же дополнительное обеспечение от заемщика не требуется вовсе.
Теперь пару слов о документах.
В Россельхозбанке «нужных бумажек» нужно собрать чуть больше, чем в Сбербанке.
Заемщику «сельхозбанка» понадобится паспорт, «платежеспособные» документы (справка о доходах, пенсиях, стипендиях), выписка с ссудного счета, справка об отсутствии просроченной задолженности, согласие «старого» банка на досрочное погашение кредита и банковские реквизиты. Кроме того, нужны будут дополнительные пакеты документов: по обеспечению и по поручителям.
В общем, можно смело констатировать, что в плане бюрократических «заморочек» Россельхозбанк обогнал даже государственный Сбербанк.
Цена рефинансирования
В Россельхозбанке за пользование заемными средствами придется заплатить от 11,5% до 24% годовых. В Сбербанке этот же диапазон выглядит как 12,5%-13,5%.
Однако Россельхозбанк предусматривает еще и дополнительную систему «скидок и штрафов» для своих новых заемщиков.
Например, в случае отказа заемщика от страхования своей жизни и здоровья или нецелевом использовании заемных средств базовая процентная ставка увеличивается на 6%. А вот участники зарплатных проектов Россельхозбанка, наоборот, могут перекредитоваться со скидкой в 3%.
К слову, «зарплатные» клиенты банка могут получить такой кредит под 12,5% годовых при условии, что договор составляется на срок менее 12 месяцев.
Банк «Открытие»
Максимальный размер рефинансирования в банке «Открытие» составляет 2 500 000 рублей (до 3 000 000 рублей в Сбербанке).
Требования к заемщику
И в том, и в другом банке от заемщика потребуется подтвержденный трудовой стаж на последнем месте работы: три месяца в «Открытии» и полгода в Сбербанке.
Для оформления кредита в обоих банках заемщику нужно предоставить паспорт, кредитную документацию и справку о доходах (2-НДФЛ или по форме банка).
Цена рефинансирования
Минимальная процентная ставка в банке «Открытие» составляет 11,9% годовых (12,5% в Сбербанке).
Источник: www.zanimaem.ru