
Слово «этика» произошло от греческого «ethos», что в переводе означает обычай, нрав. Нравы и обычаи наших предков и составляли их нравственность, общепринятые нормы поведения.
К.Д. Шертаева, Г.Ж. Умурзахова, М.М. Сапакбай, К.Б. Мендибаев Южно-Казахстанская государственная фармацевтическая академия, г.Шымкент Департамент Комитета контроля медицинской и фармацевтической деятельности М3 РК по ЮКО 2010
Оценка эффективности нолипрела форте при комбинированной терапии больных артериальной гипертензией
Артериальная гипертензия (АГ) является важнейшей медико-социальной проблемой. У 30% взрослого населения развитых стран мира определяется повышенный уровень артериального давления (АД) и у 12-15 % — наблюдается стойкая артериальная гипертензия
Б.М. Байдуллаев, АА. Сейдахметова, Х.Т. Қорганбаева, Р.Б. Ибрагимова, Ж.М. Абдукаримова, ГА.
Умиралиева, Л.Б. Байтемирова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент Областной консультативно-диагностический медицинский центр, г.Шымкент 2010
Управление рисками — ч.1. Кредитные, операционные и финансовые риски.
Опыт применения «гинолакта» в лечении вагинального дисбиоза
Целью нашего исследования явилось определение эффективности применения препарата «Гинолакт» для лечения ВД у беременных.
Р. Т. Тлеужан, А.А. Белесова, Н.А. Жусипов, Н.И. Калдыбекова, А. У. Байкубекова Южно-Казахстанская государственная фармацевтическая академия, г.Шымкент Областной перинатальный центр 11, г.Шымкент Медицинский колледж «Авиценна», г.Шымкент Клиника МКТУ имени ХА.Яссави, г.Шымкент 2010
Эффективность лазолвана 30 мг у больных c хобл
Целью нашего исследования явилось изучение эффективности и безопасности препарата лазолван 30мг у амбулаторных больных с ХОБЛ.
Байдуллаев Б.М.,ҚорганбаеваХ.Т.,Ибрагимова Р.Б.Дбдукаримова Ж.М.,Умиралиева БА.,Сеидахметова А А. Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Эффективность аппарата btl — 4000 при лечении деформирующего остеоартроза
Деформирующий остеоартроз (ДОА) в настоящее время является наиболее распространенным дегенеративно-дистрофическим заболеванием суставов, которым страдают не менее 20% населения земного шара.
Бекмурзаева Э.К.,Байдуллаев Б.М.,ҚорзанбаеваХ.Т.,Ибрагимова Р.Б., Қонырбасов А.К.,Сарыпбекова Л.Л. Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Использования нестероидного противовоспалительного препарата для послеоперационной анальгезии
Целью работы явилась оценка анальгетической эффективности препарата Кетанов (кеторолак трометамин), у хирургических больных в послеоперационном периоде и возможности уменьшения использования наркотических анальгетиков.
Б. Т. Токкулиев Областная клиническая больница, г.Шымкент 2010
Состояние резистентности мембран эритроцитов и окисляемость липидов у больных с эпилепсией после фармакотерапии ламикталом и карбамезапином
Для более объективного подтверждения мембранно-стабилизирующего влияния карбамезапина и ламиктала нами оценивались перекисная и механическая стойкости эритроцитов у больных эпилепсией
Н.А. Жаркинбекова Южно-Казахстанкая государственная фармацевтическая академия, г.Шымкент 2010
Высшие психические функции при хронической интоксикации соединениями фосфора
Нами было проведено клинико-нейропсихологическое обследование 250 больных с ХИСФ (работающих в фосфорном производстве Каратау-Жамбылской биогеохимической провинции)
МА. Тубанова , ГА. Дущанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Распространение экологически зависимых болезней
Специфические особенности биогеохимической провинции связаны с производством фосфорных минеральных удобрений
МА. Тубанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Рационализация управления медицинской помощью населению биогеохимической провинции
C использованием разработанных алгоритмов и моделей был произведен анализ ситуации в системе здравоохранения биогеохимической провинции. Рассчитаны интегрированные показатели здоровья
МА.Тубанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Взаимосвязь здоровья населения c состоянием окружающей среды
Специфические особенности Каратау-Жамбылской биогеохимической провинции связаны с производством фосфорных минеральных удобрений.
МА. Тубанова Южно-Казахстанская государственная фармацевтическая академия, г. Шымкент 2010
Риски предприятия: методы оценки, анализ и управление
Цель исследования − выявить риски в деятельности пусконаладочного предприятия, провести их анализ, количественно оценить. На основе качественного анализа и количественной оценки информационной базы рассмотреть возможности снижения, определить комплекс мероприятий по управлению рисками на предприятии.
Методология –методологическую основу исследования составили теоретические положения и выводы, изложенные в научных и научно-методических трудах отечественных и зарубежных ученых по проблемам анализа и управления рисками компаний, количественных методов их оценки. В ходе реализации поставленной цели были использованы диалектический и системный методы экономических исследований: расчетно-аналитический, математико-статистический и др.
Оригинальность/ценность –качественный анализ информационный базы позволил выделить производственные риски, непосредственно связанные со спецификой пусконаладочных работ, и финансовые риски. Количественная оценка рисков выполнена на основе комбинации различных методов: статистического, расчетно-аналитического и метода экспертных оценок. Основные результаты работы могут быть использованы для разработки программы по управлению рисками на исследуемом предприятии, а также заинтересованными внешними и внутренними пользователями.
Выводы –количественная оценка показала наличие умеренного риска потери ликвидности, снижения финансовой устойчивости. Незначительный уровень определен по риску неплатежеспособности. На основе анализа и оценки рисков, рекомендованы следующие методы управления: использование страховых инструментов для защиты интеллектуальной собственности, резервирование средств для покрытия непредвиденных расходов по видам затрат, лимитирование, хеджирование посредством заключения форвардных сделок.
Введение
Риск − вероятность частичной или полной потери ресурсов, а также неполучения ожидаемых доходов в процессе предпринимательской деятельности. Риски воздействуют на все направления функционирования предприятия, в конечном итоге ухудшая его финансовое положение, производственные и сервисные характеристики, возможность погашать срочные платежи и другие аспекты. Эффективный риск-менеджмент современной компании основывается на своевременной оценке уровня рисков.
Проблема рисков и методов их оценки для экономики казахстанских предприятий представляется относительно новой. Она является комплексной и многоплановой, предполагающей наличие исследований, в том числе солидарных, как научных работников, так и специалистов-практиков.
Несмотря на разнообразие методик оценки рисков и их отдельных видов, данная тема раскрыта недостаточно и нуждается в дальнейших исследованиях. Так, в научной и научно-методической литературе не получили достаточного отражения вопросы количественной оценки рисков производственных компаний и предприятий производственной инфраструктуры, которые по сравнению с финансовыми учреждениями в меньшей степени обеспечены формализованными алгоритмами принятия решений.
Основная часть исследования
Составлена схема и определены этапы анализа рисков предприятия (рисунок 1).
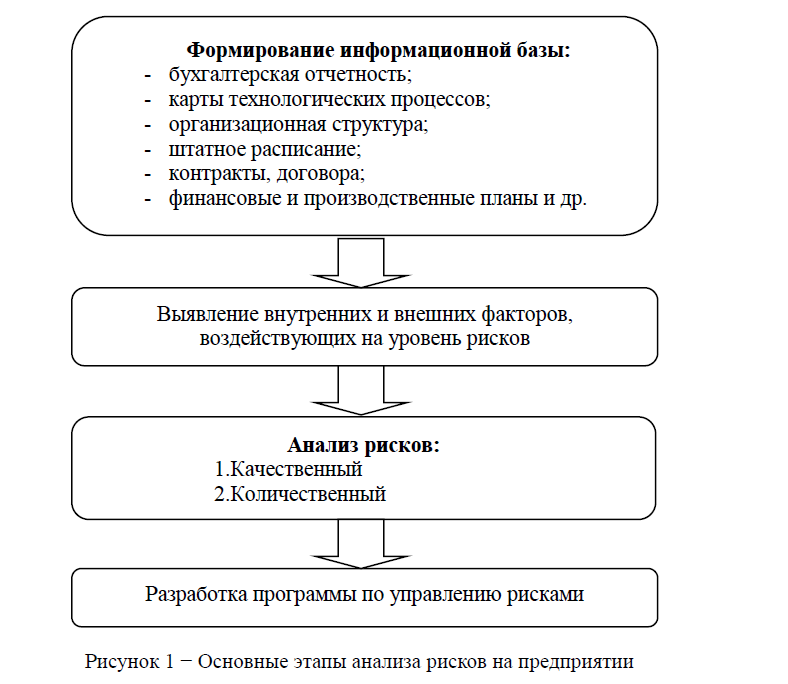
Рисунок 1 − Основные этапы анализа рисков на предприятии
В соответствии с рисунком 1 анализ рисков можно подразделить на два дополняющих друг друга вида: качественный и количественный.
Качественный анализ заключается в идентификации возможных зон рисков или определении конкретных их видов. Количественный анализ направлен на то, чтобы количественно выявить степень и величину рисков. Наиболее широкое распространение в мировой практике получили такие методы оценки рисков как статистический, анализ целесообразности затрат, экспертных оценок, расчетно-аналитический, аналогий [1-2].
Статистический метод оценки рисков заключается в определении вероятности наступления рискованной ситуации на основе статистического исследования информации о деятельности определенного объекта в предшествующих периодах [3]. Преимущества использования данного метода состоят в возможности анализа и оценки альтернативных вариантов развития и учете различных факторов рисков.
Основным недостатком является необходимость использования вероятностных характеристик и большого объема исходных данных. Уровень риска измеряется следующими показателями: дисперсией, средним квадратическим отклонением и коэффициентом вариации [4]. Коэффициенты вариации показывают колеблемость показателей. Высокая изменчивость, как правило, связана с нарастанием риска. Установлена следующая шкала оценки различных значений коэффициента вариации: до 10% − слабая колеблемость, 1025% − умеренная, свыше 25%-33% − высокая [4,с.27].
Оценка финансовых рисков статистическим методом подробно рассмотрена авторами научных трудов по риск-менеджменту [5-9]. В частности, Т.Г.Синявской, М.А.Кайда предлагается усовершенствовать методику оценки финансовых рисков на основе данных бухгалтерской отчетности, посредством исследования изменчивости финансовых показателей во времени [10]. Согласно данному подходу финансовые риски оцениваются на основе продольного и поперечного анализа. Так, поперечный анализ выполняется с помощью критериев качественной оценки рисков финансовых коэффициентов (каждый коэффициент оценивает конкретный финансовый риск), а продольный анализ – на основе исследования вариации изменения каждого финансового коэффициента в динамике.
Метод экспертных оценок позволяет в достаточно короткие сроки и без значительных материальных затрат получить информацию, необходимую для принятия соответствующих решений. При использовании данного метода отсутствует необходимость в точных исходных данных или программном обеспечении. Тем не менее, могут возникнуть затруднения в поиске независимых экспертов. На достоверность расчетов может повлиять также субъективность экспертных оценок.
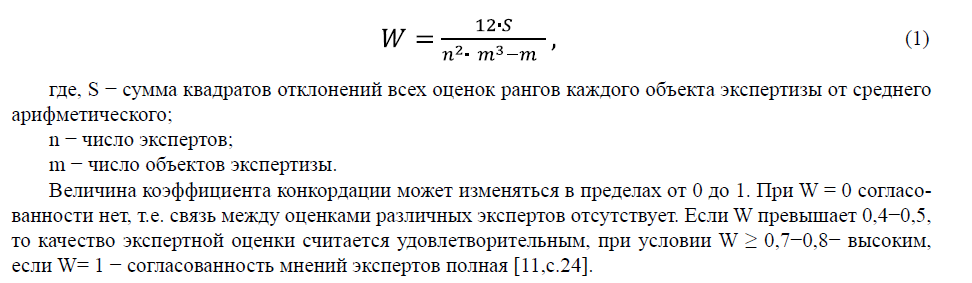
Качество экспертных процедур определяется на основе оценки согласованности действий экспертов. Для этих целей используют коэффициент конкордации Кендалла W [11, с.23]:
Расчетно-аналитический метод дает возможность количественно оценить уровень финансовых рисков в зависимости от рекомендуемых (пороговых) индикаторов, характеризующих финансовое положение предприятия. В частности, оценка рисков потери ликвидности и платежеспособности, финансовой устойчивости проводится по абсолютным и относительным показателям. Широко применяются зарубежные модели прогнозирования вероятности банкротства: Э.Альтмана [12], У.Бивера [13], Р.Таффлера [14] и др. Преимущества использования данного метода состоят в несложности и наглядности расчетов. К недостаткам можно отнести возможную неточность выводов вследствие статичности и малой информативности финансовых коэффициентов, рассчитываемых по данным бухгалтерской отчетности на определенную дату.
Рассмотрим процесс анализа и оценки уровня рисков на примере пусконаладочного предприятия. ТОО «Казцентрналадка» − субъект крупного предпринимательства, основным видом деятельности которого являются выполнение работ и оказание услуг по ревизии, наладке и обследованию горношахтного оборудования. Имея многолетний опыт на рынке пусконаладочных работ, предприятие в настоящее время осуществляет сервисное обслуживание градообразующей компании ТОО «Корпорация Казахмыс».
К наиболее важным внешним факторам макросреды предприятия, воздействующих на уровень рисков, следует отнести: колебания рыночной конъюнктуры, проявляющиеся в несбалансированном и непрогнозируемом росте цен на энергоносители, комплектующие изделия, сырье, материалы, топливо, транспортные услуги. Внутренние факторы являются субъективными и характеризуют непосредственно конкретное предприятие: основные направления стратегии фирмы, наличие финансовых средств, состав используемых активов, рациональность использования ресурсов, уровень квалификации менеджеров и др.
Анализ основных технико-экономических показателей ТОО «Казцентрналадка» за 2014-2016 гг. показал стабильность работы в производственно-хозяйственной, финансовой и коммерческой сферах.
Были определены следующие основные виды предпринимательских рисков: производственные, непосредственно связанные со спецификой пусконаладочных работ, и финансовые (таблица 1).
Таблица 1 – Качественный анализ рисков ТОО «Казцентрналадка»
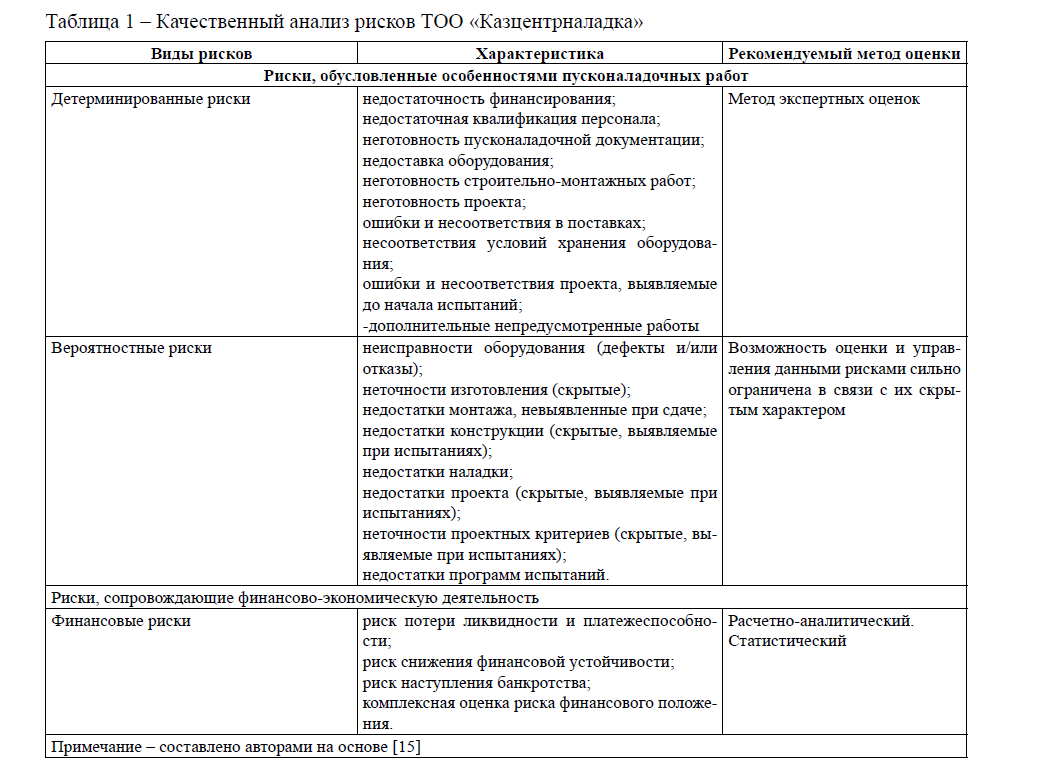
По каждому виду риска обозначены наиболее приемлемые методы оценки. Например, для оценки детерминированных рисков применялся метод экспертных оценок, финансовые риски оценивались расчетно-аналитическим и статистическим методом (таблица 2).
Таблица 2 – Оценка финансовых рисков ТОО «Казцентрналадка»
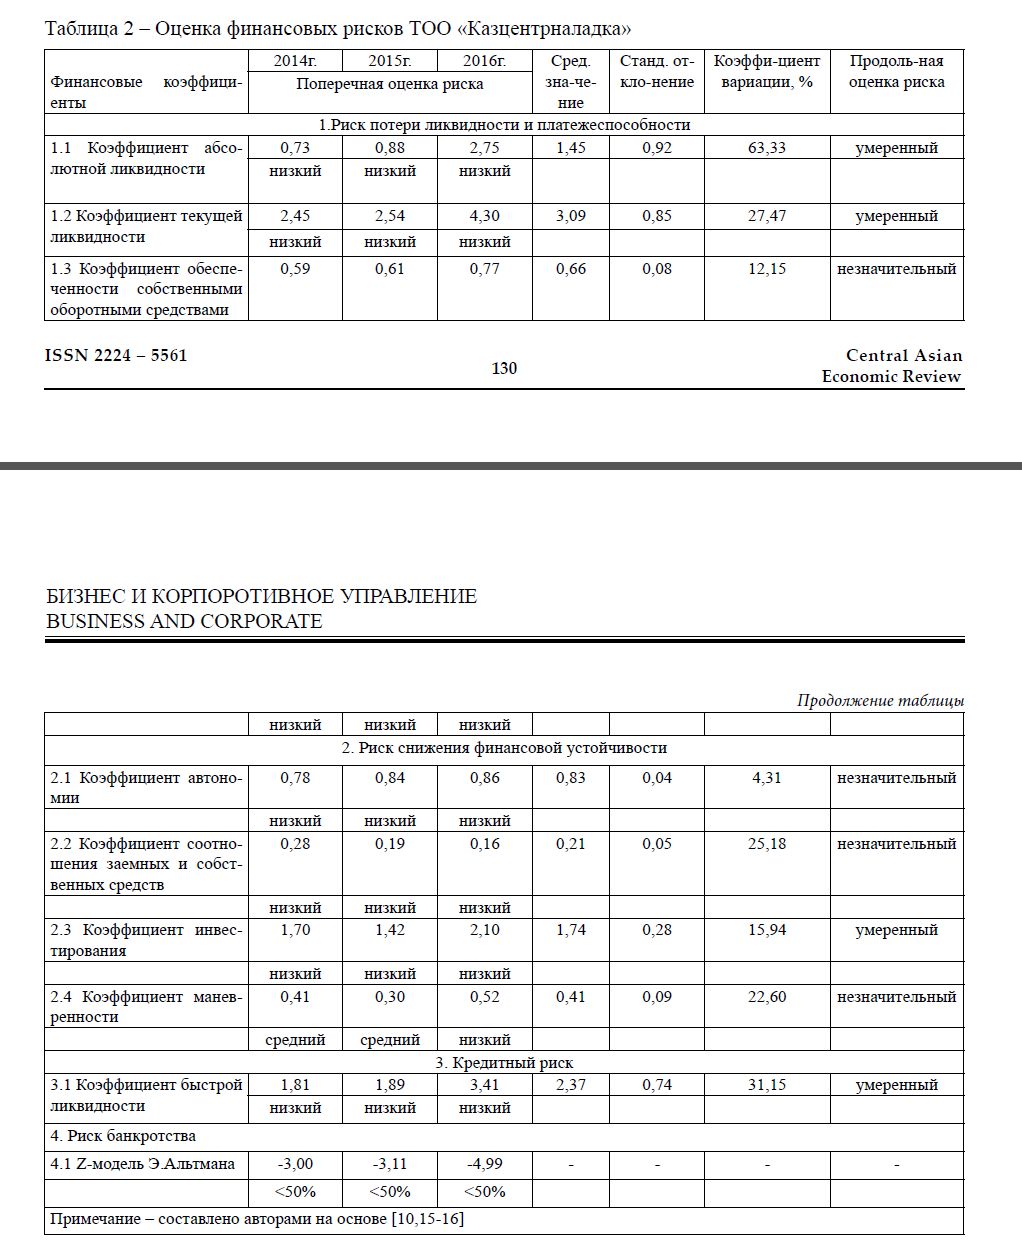
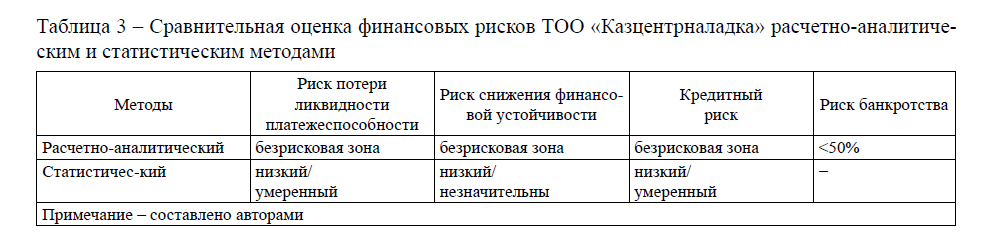
Из данных, приведенных в таблице 2 видно, что наиболее высокая вариация отмечается по коэффициентам абсолютной (63,33%) и быстрой ликвидности (31,15%). Высокое среднее значение при высокой вариации коэффициента показывает наличие умеренного риска. Наименьший риск возникает, если низкая вариация показателя наблюдается при высоком среднем значении коэффициента, что означает стабильность финансового положения предприятия [10, с.4]. Так, значительная изменчивость по коэффициенту текущей ликвидности (27,47%) при высоком среднем значении показывает умеренный уровень риска потери ликвидности и платежеспособности ТОО «Казцентрналадка».
Результаты оценки рисков расчетно-аналитическим методом свидетельствуют, что в 2014-2016 гг. по абсолютным и относительным показателям ликвидности и платежеспособности, финансовой устойчивости ТОО «Казцентрналадка» находилось в безрисковой зоне.
По данным таблицы 2 в 2014 г. на собственные средства приходилось 78% всех источников, в 20152016 гг. − 84% и 86% соответственно. Коэффициент абсолютной ликвидности показывает, что в 2014 г. денежными средствами предприятие могло оплатить 73% краткосрочных обязательств, 88% и 100% в 2015-2016 гг. соответственно.
Вероятность банкротства предприятия, определенная по двухфакторной модели Э. Альтмана менее 50%, и далее снижается по мере уменьшения Z− критерия.
В таблице 3 представлены результаты оценки финансовых рисков.
Таблица 3 – Сравнительная оценка финансовых рисков ТОО «Казцентрналадка» расчетно-аналитическим и статистическим методами
Существуют ситуации, когда по различным причинам, и в значительной мере из-за отсутствия исходной информации, использование приведенных выше методов не представляется возможным. В таких случаях недостаточность или неопределенность имеющейся информации можно скомпенсировать до некоторой степени за счет использования метода экспертных оценок.
На этапе качественного анализа нами были определены следующие детерминированные риски, каждому из которых присваивается порядковый номер:
- Неготовность строительно-монтажных работ
- Неготовность проекта
- Недоставка оборудования
- Несоответствия и/или ошибки в поставках
- Несоответствия условий хранения оборудования
- Несоответствия и/или ошибки проекта, выявляемые до начала испытаний
- Неготовность пусконаладочной документации
- Дополнительные непредусмотренные работы
- Недостаточная квалификация персонала 10.Недостаточность финансирования.
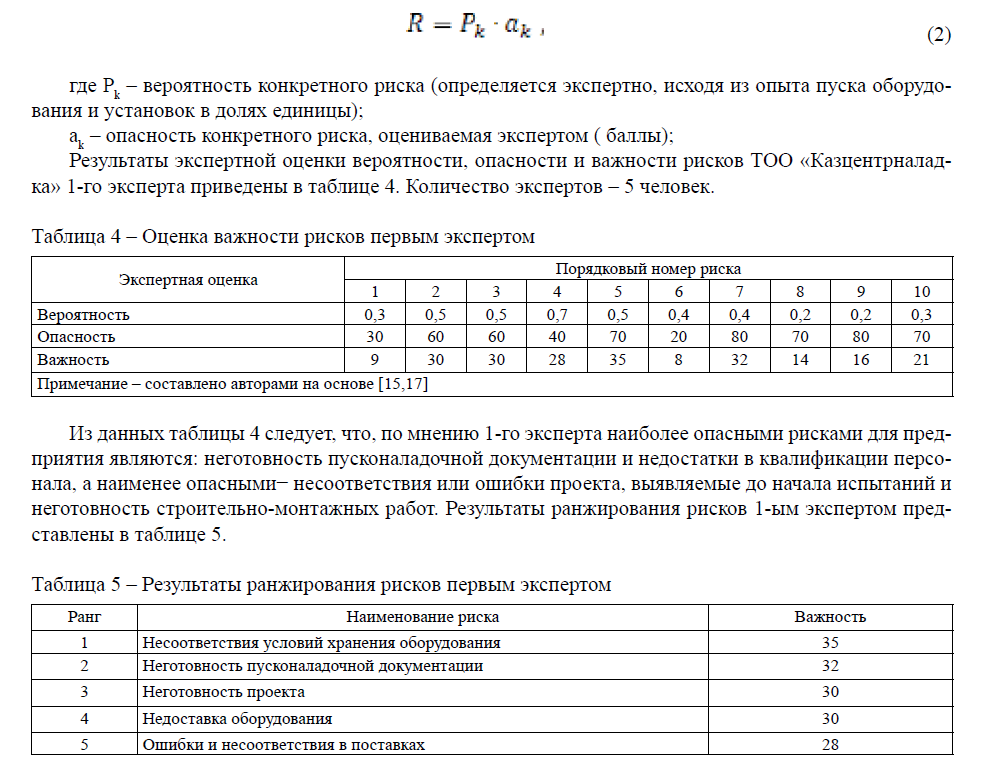
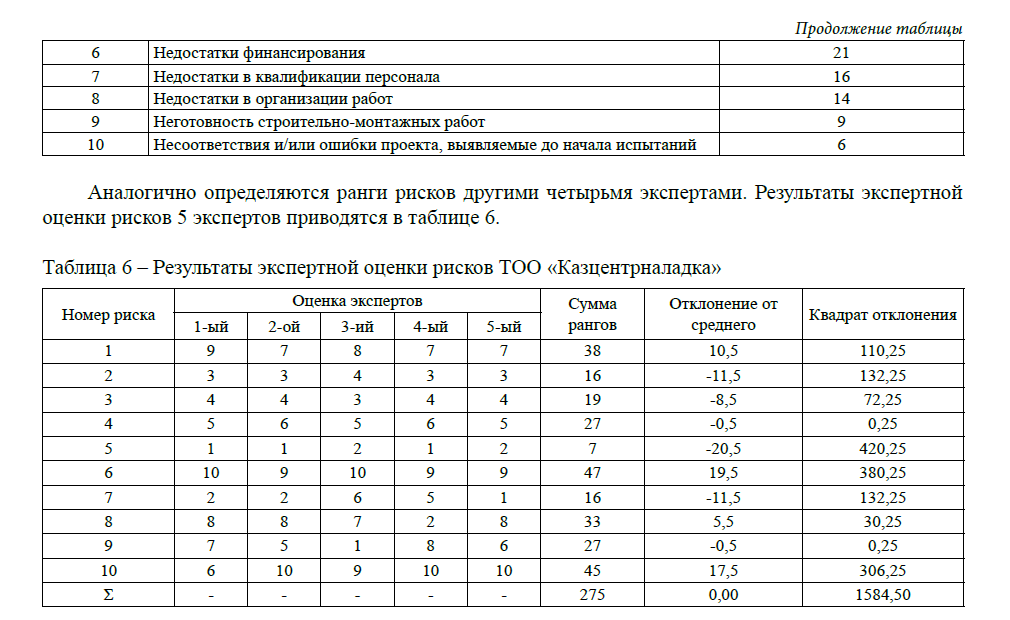
Таким образом, мнения экспертов согласованы в отношении следующих видов рисков: неготовность проекта; ошибки и несоответствия в поставках; недоставка оборудования; несоответствия условий хранения оборудования.
Степень согласованности работы экспертов определим по коэффициенту конкордации Кендалла (1):(1): W = 12 1584,50 / 25 990 ≈ 0,77.
В ТОО «Казцентрналадка» функции управления рисками распределены между генеральным директором, финансовым директором и производственно-технической службой. На данные субъекты управления возложены задачи определения наиболее выгодных и наименее рискованных объектов вложения капитала. Руководство компании, занятое решением неотложных производственных вопросов, не всегда располагает достаточным временем для оперативной оценки величины или вероятности наступления рискованной ситуации.
Предложения и рекомендации
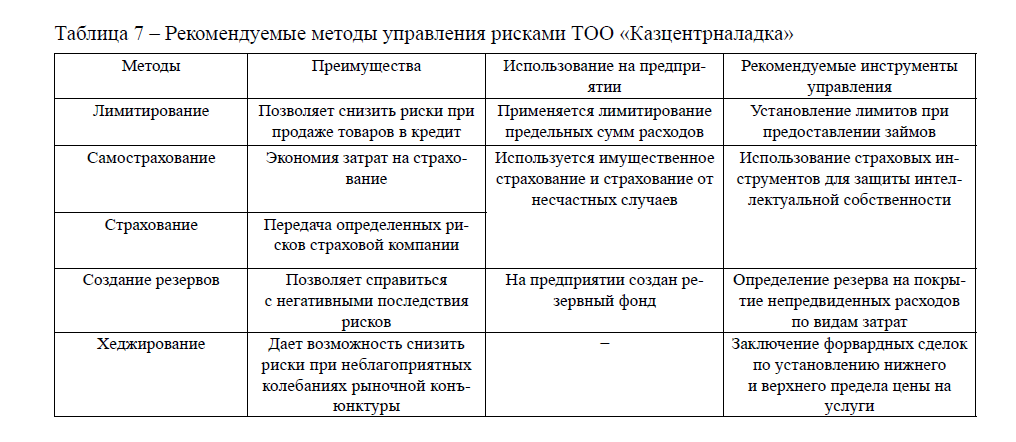
Рассматривая систему управления рисками, используемую в ТОО «Казцентрналадка», можно отметить, что менеджмент компании широко использует такие инструменты как, страхование, самострахование, создание резервов и диверсификацию. Например, диверсификация закупок сырья, материалов и комплектующих позволила застраховать предприятие от ненадежности отдельных поставщиков и снизить определенные риски. Тем не менее, система оценки и управления рисками на предприятии не вполне отвечает современным требованиям. В частности, оно не застраховано от таких видов рисков как, ценовые, изменения конъюнктуры рынка, возникновения непредвиденных потерь и др. Используя опыт финансовых организаций и крупных корпораций, которые, как правило, располагают полнофункциональной системой риск-менеджмента, ТОО «Казцентрналадка» может встроить отдельные её элементы в свою деятельность [18-20].
В таблице 7 показаны рекомендуемые методы управления и рекомендации по снижению рисков объекта исследования.
Таблица 7 – Рекомендуемые методы управления рисками ТОО «Казцентрналадка»
Список литературы
Источник: articlekz.com
Основные финансовые риски бизнес план

Риски — это непременный элемент бизнеса и важно знать их основные виды и уметь просчитывать. Бизнес. ру разобрался, как выявить и устранить опасные элементы, способные нанести удар вашему проекту.
Какие бывают риски в бизнесе
Бизнес-риски зависят от множества факторов, как внешних, так и внутренних. Риски, возникающие сфере предпринимательской деятельности, можно подразделить на:
- Производственные — связанные с выполнением предприятием своих задач и целей. Например, угроза снижения объемов производства, невыполнения планов поставок;
- Финансовые — говорят о невозможности выполнять предприятием свои денежные обязательства перед партнерами. Нередко финансовые риски связаны с ошибками в бухгалтерии и документообороте. 10 главных таких ошибок и способы их избежать смотрите здесь.
- Коммерческие — чаще возникают по внешним причинам и связаны с невозможностью реализации товаров и услуг или снижением ее объемов;
- Страховые — это риск наступления страховых случаев, то есть тех, которые невозможно спрогнозировать и просчитать, но можно измерить их денежный эквивалент. Например, страхование имущества от пожаров, наводнений, ограблений, сознательной порчи злоумышленниками.
Часто риски связаны с недобросовестными
Бизнес-риск организации
Первый бизнес-риск возникает перед предпринимателем на этапе создания фирмы. Несмотря на то, что большое значение имеет психологический фактор и личный настрой, необходимо:
- иметь четкий проект или схему будущей деятельности;
- оценивать уровень конкуренции в данной сфере;
- понимать достаточность инвестиционного портфеля;
- объективно определять собственные возможности;
- реально оценивать обстановку на экономическом рынке в данной сфере.
Личностный риск на этом этапе развития бизнеса также имеет большое значение. Будущий бизнесмен должен оценить достаточно ли у него внутренних резервов, к основным из которых относятся:
- Время, которого начинающему предпринимателю постоянно не хватает для реализации всех своих проектов.
- Возможность четко организовать бизнес напрямую связана с умением критически оценивать собственные действия и мыслить рационально.
- Подбор профессиональных кадров — важное условие дальнейшей благополучной работы предприятия. На начальном этапе именно бизнесмен должен определиться с основным звеном административных и ключевых работников. Эффективный управленец должен оценивать работу компании и видеть возможности для экономии или повышения производительности, которых можно добиться, передав часть функций на аутсорс.
О возможных рисках при открытии строительного бизнеса можно прочитать здесь.
Риски бизнес-проектов
Бизнес риск проекта — это стандартный коммерческий риск. Любой проект нуждается в оценке возможных угроз, которые могут помешать его осуществлению полностью или частично.
Факторы риска подразделяются на две большие категории:
- Систематические — это чаще всего внешние факторы, не зависящие от усилий самого предприятия: политические, экономические, экологические, природно-стихийные, правовые.
- Несистематические — хотя и реагирующие на внешние факторы, но поддающиеся влиянию и при определенных усилиях руководства предприятия устранимые в рамках проекта. Несистематические риски могут быть связаны с самим процессом производства, рыночной ситуацией в отрасли, с возможными финансовыми потерями.
Несистематические бизнес-риски проекта в свою очередь подразделяются на группы:
- Полное или частичное неполучение дохода от реализации. Это определяется неэффективностью самого проекта из-за отсутствия сбыта или высокого срока окупаемости.
Здесь большую роль играют маркетинговые риски. Из-за неправильной оценки рынка проект может быть провален.
Поэтому предельно важно изучить конъюнктуру рынка, выявить и классифицировать факторы, которые могут оказать влияние на проект (увеличение конкуренции, ограничение рынков сбыта, снижение спроса), определение способов устранения неблагоприятных моделей.
- Критическое превышение себестоимости проекта возникает, если на этапе планирования была произведена неправильная оценка ожидаемой прибыли. То есть, затраты на реализацию проекта в этом случае могут превысить возможный доход и проект грозит фирме разорением. Эти факторы могут возникнуть и на определенных стадиях реализации плана, например, при неожиданном повышении цен на сырье или росте стоимости транспортных услуг. Сюда относятся также технологические и административные риски.
Возможные бизнес-риски таких факторов должны быть заложены в проект на стадии его разработки.
- Недостаточная ликвидность проекта возникает обычно на этапе его завершения. Риск связан с малым объемом инвестирования, явно неспособного окупить затраты. Иногда он также возникает из-за временного расхождения вложений и финансирования.
- Риск невыполнения проекта из-за недостаточного инвестирования при запуске проекта. Эти риски могут быть как финансового, так и организационного характера.
Финансовый бизнес-риск
Этот вид неразрывно связан с любой сферой предпринимательской деятельности и по сути является риском бизнес-процессов.
Бизнес-процессы — взаимосвязанные мероприятия, работы, действия людей, направленные на получение конечного результата компании, прибыли, посредством произведения товаров или выполнения услуг.
Смотреть топ-10 финансовых ошибок
Денежных средств на любом временном этапе бизнеса должно быть достаточно для непрерывности и успешности процесса:
- На начальном этапе — в виде инвестиций и кредитов;
- В период становления и развития бизнеса — выгодность и необходимый уровень продаж товаров и реализации услуг.
- При реализации новых проектов — достаточность сформированных инвестиционных портфелей.
Это все внутренние риски предприятия, которые напрямую зависят от личностных и организационных качеств руководителя. Но финансовые бизнес-риски связаны и с внешними факторами, например, с политической нестабильностью в регионе и стране, нестабильностью цен на энергоносители, изменениями налогового законодательства.
Об анализе финансовых рисков при кредитовании можно узнать здесь.
Бизнес-риски, зависящие от внешних факторов
Внешних мировых факторов, влияющих на бизнес-риски, множество:
- Инфляционное давление и валютные скачки.
- инвестиционные — страховые, кредитные, риски ответственности (юридической, политической, социальной). Например, выбор инвестором нелицензионного брокера или ненастоящих активов.
- Финансовые — рост ликвидности, технологические и экологические факторы.
- Макроэкономические факторы.
- Политические и законодательные.
- Природно-климатические факторы.
Политические бизнес-риски связаны со сменой власти, введением в стране военного положения, гражданскими волнениями.
Социальные риски оказывают большое влияние на развитие бизнеса. Предприниматель должен учитывать настроение общества, его потребность в том или ином товаре, услуге. Неправильная оценка проекта, направленная на удовлетворение социальных нужд населения, может погубить компанию.
Экологические бизнес-риски связаны с воздействием внешних факторов — изменением природно-климатических условий, возникновением стихийных бедствий — землетрясений, наводнений, цунами, извержений вулкана и пр.
От климатических бизнес-рисков зависит сезонность продукции. При резких изменениях условий (излишне теплая зима, холодное лето) предсказуемость прибыли нарушается — какие-то товары не находят спроса, сельскохозяйственная продукция может погибнуть.
Информационные бизнес риски связаны с неточностью и ошибочностью данных, неполнотой представленных материалов, негативном освещении бизнеса в СМИ и прочими факторами.
Анализ бизнес-рисков 2019 года
По оценкам специалистам в 2019 году основные риски российского бизнеса будут связаны со следующими параметрами:
- Цифровой трансформацией экономических процессов. Это, с одной стороны, угрожает гибелью предприятиям, которые не сумеют пересмотреть методы работы, с другой — открывает перспективы для роста новым схемам. Бизнес все больше выходит на цифровые платформы, которые способны увести клиентов от компаний, работающие старыми методами. Социальные сети, цифровые ритейлеры, операторы связи и крупные банковские организации будут набирать обороты.
- Снижением потребительской способности населения.
- Моральным устареванием сложившихся бизнес-моделей и систем управления в компаниях.
- Повышением эффективности менеджмента — необходимо сокращать дистанцию между топ-менеджерами и рядовыми сотрудниками, повышать творческий потенциал всего коллектива.
- Ростом безработицы из-за высокого риска гибели фирм, которые не сумеют перестроится на новые организационные схемы.
- Нестабильностью цен на нефть.
- Резким снижением цен на активы.
- Внезапными изменениями законодательства.
- Нестабильной обстановкой в области мировой политики и международным терроризмом.
- Быстрым ростом конкуренции со стороны развивающихся стран.
- Изменением природно-климатических условий и ростом мирового загрязнения окружающей среды.
Учет рисков бизнеса — как избежать и способы защиты
Для того, чтобы предприниматель назвать свое дело бизнесом без риска, необходимо постоянно проводить определенные мероприятия по планированию и обнаружению угрожающих факторов.
На заметку. Рекомендуем скачать бесплатное приложение для проверки контрагентов с возможностью выгрузки отчета о благонадежности контрагента.
Все меры по учету и анализу бизнес-рисков, а также управлению ими обычно осуществляет специально созданный на предприятии отдел риск-менеджмента. Для оценки рисков информация сводится в специальные таблицы и формы:
Для оценки и выявления рисков на предприятии их обычно подразделяют по основным признакам, представленным в таблице.
Уровень угрозы бизнесу
По виду воздействия виды защиты могут быть физические и экономические.
Оборудование всех помещений системами пожаротушения и сигнализации
Установка сейфов с высокой степенью защиты
Внедрение на всех уровнях работы системы качества продукции (ISO)
Создание высокого уровня защиты данных и информации
Обеспечение охраны предприятия с использованием высокопрофессиональных агентств и прочие
Нейтрализация угрозы бизнесу путем избежания рисков
Лимитирование концентрации рисков
Организация фондов риска, например, резервных.
Страхование бизнес процессов.
Учет рисков бизнеса методом их избежания достигается отказом от бизнес-процессов, при которых угрозы потерь велики — кредитов и займов, использования неликвидных активов, временно свободных денежных средств.
Анализ бизнес-рисков путем лимитирования достигается установлением их минимального уровня на данном этапе. Например, предельных размеров займов и кредитов, ликвидных активов, депозитов в одном банке, в ценных бумагах, ограниченным периодом дебиторской задолженности.
Минимизация рисков бизнес-процессов путем хеджирования (хедж — контракт с максимальным учетом рисков, его стороны в данном случаи — хеджеры) достигается заключением специальных контрактов и совершением коротких сделок, в пределах которых возможно сохранить, например, единый валютный курс.
При диверсификации бизнес-процесс осуществляется таким образом, что стороны, между которым распределяется капитал, не связаны между собой. Этот метод используется при формировании кредитных, депозитных и валютных портфелей, различных видов инвестирования. Например, вложение средств не в 1-2 актива, а приобретение 10-15 различных видов ценных бумаг. Это наименее затратный и самых защищенный от бизнес рисков метод.
Создание фондов для учета бизнес-рисков предусматривает формирование специальных резервов, которые могут быть направлены на погашение потерь, в случае несостоятельности или убыточности проекта (резервный фонд, страховой фонд, ремонтный фонд, фонд риска).
Бизнес-риск организации можно существенно снизить, используя страхование, например, имущества, ответственности, кредитных рисков.
О практике применения метода страхования в хозяйственной деятельности можно узнать здесь.
Для новостей малого бизнеса мы запустили специальный канал в Telegram и группы во Вконтакте, Фейсбуке и Одноклассниках. Присоединяйтесь! Даже Твиттер есть.
На что обратить внимание?
Анализ рисков в бизнес-плане должен содержать в себе не только возможные риски, но и специальные методы и расчеты, которые помогут уменьшить или предотвратить их наступление, минимизировать последствия.
Риски в бизнес-плане должны описываться более подробно, если в проект планируется вложение больших сумм. Если проект не слишком больших масштабов, то уделять особое внимание анализу не стоит.
Прежде чем в бизнес-план включать риски, необходимо сделать следующее:
- Составить полноценный перечень рисков, имеющих отношение к функционированию бизнеса. Необходимо учитывать каждую деталь, каждую мелочь, которая может повлиять на развитие бизнеса. Например, если планируется заняться сельским хозяйством, то необходимо обратить внимание на статистику, выяснить, с какой регулярностью в регионе случаются засухи или, наоборот, сильные дожди с градом, каким спросом пользуется продукт выращивания у местных жителей.
- Определить возможные риски в процентных соотношениях. В данном случае необходимо использовать оценки и прогнозы специалистов. Из какой области будет эксперт, зависит от направленности бизнес-плана. Это может быть технолог, агроном, строитель и прочие.
- Оценить возможные убытки, которые могут быть нанесены в результате возникших рисков. Оцениваются в денежном и натуральном выражении.
- Риски лучше описать в той последовательности, в которой они могут наступить. К каждому риску указать потенциальный ущерб. Данные лучше расположить в таблице.
- Риски, которые имеют наименьшую вероятность возникновения, лучше сразу исключить из списка.
Категории рисков
Все риски бизнес-плана следует разделить на категории для более точного уяснения сути вопроса.
Коммерческие
Риски подобного плана возникают уже в процессе деятельности любого предприятия и зависят от различных внешних факторов:
- Уменьшение спроса на товар или услуги, вследствие чего сокращается размер выручки.
- Фирмы-конкуренты применяют недобросовестную политику в своей работе.
- Изменение стоимости материалов, которые необходимы для нормального функционирования предприятия. Вследствие этого приходится завышать цены на товары или услуги, чтобы окупить затраты. Повышение цен, в свою очередь, может привести к снижению спроса.
- Увеличение количества фирм-конкурентов.
- Повышение цен на необходимые для нормальной работы услуги: коммунальные, транспортные. Сюда же входит повышение цен за аренду помещения, оборудования.
Финансовые
В данную категорию можно отнести риски, связанные с возможной задержкой оплаты поставленных товаров со стороны контрагентов, неправильным выбором инвесторов, иных источников финансирования, например, кредитов или залогов.
Риски внутри предприятия
Главную роль здесь играют работники предприятия. Такая оценка риска в бизнес-плане играет немаловажную роль, так как любые недопонимания в работе между сотрудниками могут привести к не самым лучшим последствиям:
- Забастовки, саботажи, вследствие чего может встать производство. Возникнуть они могут из-за задержки заработной платы, неправильной политики предприятия.
- Коммерческая тайна нарушена, вся важная информация уходит к конкурентам.
- Подобраны не самые квалифицированные работники, в связи с чем могут возникнуть проверки, штрафы, судебные тяжбы.
Оценка потерь
По степени возможных потерь оценка риска бизнес-плана может делиться на следующие категории:
- Допустимые потери. В данном случае предприятие может потерять меньшую часть от возможной прибыли.
- Критические потери. Оценивается величина потерь, которая значительно превышает размер прибыли.
- Катастрофические потери. Предприятие не может выплатить величину потерь, в результате чего может наступить банкротств.
Любой вид риска, независимо от его степени, можно предотвратить, снизив тем самым возможный ущерб.
Минимизация потерь
В бизнес-плане важна не только оценка риска, но применение методов его минимизации, одним из которых может служить страхование.
Благодаря страхованию можно сократить практическое большинство имущественных потерь, а также различных кредитных, коммерческих, производственных рисков. Необходимо понимать, что если вероятность наступления рисков слишком велика, страховая компания может отказать страховать такой вид риска либо завысить тарифы на свои услуги.
Видео: Бизнес с нуля. Как составить бизнес-план?

Анализ рисков в бизнес-плане
Основные определения
Бизнес-план — это документ, в котором описывается стратегия развития фирмы, ее внутренние ресурсы, внешнее рыночное окружение. Задача бизнес-плана — дать экономическое обоснование деятельности фирмы, грамотно спрогнозировать ее денежные потоки, прибыль, рентабельность и ряд других показателей. Бизнес-план описывает этапы развития фирмы, анализирует ее конкурентов и перспективы развития.
| Фирма и ее бизнес-модель | Анализ актуальности и перспективности бизнес-модели, общее описание фирмы |
| Продукт | Детальное описание продукта фирмы и его преимуществ |
| Рынок | Анализ объема и динамики развития рынка, потребительского спроса, перспектив развития отрасли |
| Конкуренты | Анализ конкурентов, их стратегий развития |
| Финансы | Денежные потоки организации, выручка, прибыль, рентабельность, EBITDA и другие экономические показатели |
| Производство | Анализ производственных ресурсов и процессов организации |
| Маркетинг | Маркетинговая стратегия фирмы, реклама и продвижение |
| Организационная структура и персонал | Описание структуры фирмы, краткое резюме руководства и ключевых сотрудников |
| Риски | Оценка и профилактика негативных ситуаций, возникающих в процессе деятельности фирмы |
Предпринимательский риск — это опасность того, что фирма не достигнет запланированных результатов. Таким образом, вложенные средства, ресурсы, время и силы будут потеряны. Риск также понимается как опасность появления экономического урона в процессе ведения бизнеса. Анализ бизнес-рисков — необходимый элемент бизнес-плана, без него документ теряет смысл. Именно определение и профилактика рисков придают бизнес-плану вес в глазах предпринимателей и инвесторов.

Анализ рисков в бизнес-плане
Классификация бизнес-рисков
Общее описание предпринимательских рисков представлено в таблице.
Стихийные бедствия Землетрясения, ураганы, цунами и др.
Валютные риски Колебания валютных курсов, изменения принципов валютного регулирования.
Изменение налогообложения Увеличение налоговой нагрузки.
Изменения в законодательстве Законодательные инициативы, негативно влияющие на бизнес-среду.
Неконтролируемые риски не могут управляться самой фирмой, при этом на контролируемые риски предприятие может влиять. Бизнес-план должен предусматривать профилактику всех видов бизнес-рисков.

Бизнес-план должен предусматривать профилактику всех видов бизнес-рисков
Профилактика рисков в бизнес-плане
Раздел, посвященный рискам, как правило, идет после описания производственной, финансовой, кадровой и маркетинговой стратегий фирмы. Задача этого раздела — обобщенный критический анализ бизнес-плана, пересмотр ряда пунктов с точки зрения описания и профилактики рисков, выдача конкретных рекомендаций по предотвращению и минимизации бизнес-рисков.
В зависимости от типа предпринимательского риска в бизнес-плане используются следующие методы профилактики.
Неконтролируемые риски
Несмотря на то, что фирма не может повлиять на возникновение этих рисков, бизнес-план должен предусматривать способы минимизации их последствий. Существуют финансовые и организационные методы профилактики неконтролируемых рисков.
К финансовым относятся:
- страхование имущества;
- создание денежных резервов;
- смежное инвестирование.
Организационные меры включают:
- развитие ИТ-инфраструктуры и создание резервных копий всех критически важных данных, чтобы в случае стихийного бедствия не потерять коммерческую информацию;
- расширение географии присутствия фирмы и диверсификация регионов продаж;
- материально-техническая профилактика последствий стихийных бедствий.
Также к профилактике неконтролируемых рисков относят повышение ликвидности продукции и ее ценности в глазах потребителя, что позволяет сохранить спрос даже в условиях изменений макроэкономической конъюнктуры.
Контролируемые риски

Влияние этого типа рисков можно либо убрать вообще, либо снизить до незначительного уровня. Во многом именно грамотное управление контролируемыми рисками становится конкурентным преимущество ряда компаний. Рассмотрим способы профилактики и устранения этих рисков.
Производственные риски

- Контроль за материально-техническим оснащением, грамотное управление амортизацией и заменой устаревшего оборудования.
- Контроль за ключевыми точками технологического процесса, оптимизация производственных цепочек.
- Контроль качества продукции на всех этапах производства.
Финансовые риски

- Контроль за финансовой устойчивостью компании, управление долей заемных средств в общем объеме финансирования.
- Диверсификация источников финансирования.
- Грамотное управление дебиторской задолженностью.
- Анализ и прогнозирование денежных потоков компании.
- Привлечение финансового аудитора.
Кадровые риски

- Выстраивание корректной HR-политики фирмы, направленной на привлечение, удержание и развитие лучших специалистов.
- Мониторинг и соблюдение трудового законодательства.
- Своевременное ознакомление персонала с техниками безопасности и особенностями технологического процесса.
- Организация обучения и повышения квалификации персонала.
- Ротация кадров.
Рыночные риски

- Краткосрочный и долгосрочный анализ рынка, отрасли и конкурентов.
- Оперативное реагирование на появление новых технологий, изменение потребительских предпочтений и выход на рынок новых игроков.
- Мониторинг законодательства и государственного регулирования.
- Диверсификация компании по отраслевому и географическому признакам.
- Расширение ассортимента.
Операционные риски
- Комплексное выстраивание бизнес-процессов на всех стадиях.
- Максимально возможная автоматизация бизнес-процессов.
- Контроль за документацией, внутренними инструкциями и регламентами.
- Постоянное обучение и контроль за деятельностью ключевых специалистов.

Автоматизация бизнес процессов
При анализе конкретного бизнес-плана, следует поэтапно перебрать все известные риски и применить их к рассматриваемому бизнес-кейсу. Следует проанализировать влияние каждого риска на деятельность компании, ранжировать риски по уровню опасности и описать в бизнес-плане меры по устранению или минимизации влияния каждого риска.
Важно понимать, что бизнес-план это — не статический, а динамический документ. Анализ рисков — это не разовое мероприятие, ведь рыночное окружение постоянно меняется. Риски должны анализироваться и нивелироваться на каждом этапе деятельности компании.
Риски должны анализироваться и нивелироваться на каждом этапе деятельности компании
Источник: oroalbero.ru
Научная электронная библиотека

Наиболее важные решения, с принятием которых сталкивается предприниматель, определяются тем, какой уровень рисков приемлем для фирмы, и как снизить их действие и возможные потери, которые для фирмы недопустимы. Каждая предпринимательская фирма имеет свои собственные методы выявления рисков, которым она может быть подвержена, решает, какой уровень риска для нее приемлем, и ищет способы того, как избежать нежелательных рисков.
Такого рода действия в экономической науке названы системой управления рисками (риск-менеджмент). Под управлением риском понимают процессы, связанные с идентификацией, анализом рисков и принятием решений, которые включают максимизацию положительных и минимизацию отрицательных последствий наступления рисковых событий. Процесс управления рисками обычно складывается из следующих этапов (рис. 1.3):
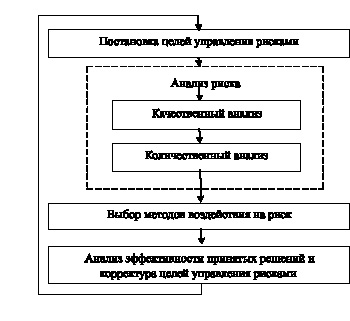
Рис. 1.3. Процесс управления рисками
Рассмотрим основные этапы управления риском. Прежде всего, определяются цели риска и цели рисковых вложений капитала. Любое действие, связанное с риском, целенаправленно, так как отсутствие цели делает решение, связанное с риском, бессмысленным.
Следовательно, цель риска заключается в необходимости получения результата, который может быть или выигрышем, или прибылью, или доходом. Целью рисковых вложений капитала является получение максимальной прибыли. На этом этапе управления рисками используются методы анализа и прогнозирования экономической конъюнктуры, выявления возможностей и потребностей предприятия в рамках стратегии и текущих планов его развития.
Второй этап, анализ риска, где используются методы качественного и количественного анализа. На этом этапе управления риском необходимо определить приемлемый уровень риска. Качественная оценка предполагает, установление к какой группе в качественном выражении относится риск: минимальный, умеренный, предельный или недопустимый риск.
На третьем этапе сопоставляются эффективности различных методов воздействия на риск: избежание риска, снижение риска, принятия риска на себя, передача части или всего риска третьим лицам, которое завершается выработкой решения о выборе их оптимального набора.
На следующем этапе управления рисками выбирается метод воздействия на риск. Результатом данного этапа должно стать новое знание о риске, позволяющее, при необходимости, откорректировать ранее поставленные цели управления риском, то есть формирование комплекса мероприятий по снижению рисков, с указанием планируемого эффекта от их реализации, сроков внедрения, источников финансирования и лиц, ответственных за выполнение данной программы.
На каждом из этапов используются свои методы исследования рисков, каждый из них по отдельности дает результаты, являющиеся исходными данным и для последующих этапов, что требует объединения этих этапов в систему. Это позволит максимально эффективно добиваться целей, поставленных перед организацией, поскольку информация, получаемая на каждом из этапов, позволяет корректировать не только методы воздействия на риск, но и переосмысливать цели, ставящиеся перед организацией.
Следует отметить так же, что результат каждого этапа должен стать исходным для последующих, образуя систему принятия решений с обратной связью, что позволяет максимально эффективно достичь поставленной цели, так как знания, получаемые на каждом из этапов, позволяет корректировать не только методы воздействия на риск, но и сами цели управления рисками.
Важным этапом управления рисками является их анализ. Анализ рисков начинается с их качественного описания и определения, какие риски свойственны конкретному предприятию в данном окружении при существующих экономических, политических, правовых условиях.
В рамках анализа рассматривается задача согласования двух противоположных направлений – максимизация прибыли и минимизация рисков, результатом анализа должен стать разработанный механизм, предусматривающий описание рисков, их взаимодействие, а так же мер по их снижению.
При проведении анализа финансовых рисков сначала определяют вероятные пределы изменения всех рисковых факторов или критических переменных, а затем проводятся последовательно проверочные расчеты при допущении, что переменные случайно изменяются в области своих допустимых значений.
Выявление и идентификация предполагаемых рисков представляет собой систематическое определение и классификацию событий, которые могут отрицательно повлиять на конечные результаты финансовой деятельности предприятия, т. е. по сути, классификацию рисков.
Оценка рисков – определение количественным или качественным способом степени риска, т.е. его величины.
Качественный анализ – определение возможных видов рисков, а также факторов, влияющих на уровень риска и мероприятий по их снижению. Следует иметь в виду, что любое из минимизирующих риск мероприятий увеличивает проектные затраты.
Количественный анализ рисков определяется через:
– вероятность того, что полученный результат окажется меньше требуемого значения;
– произведение ожидаемого ущерба на вероятность того, что этот ущерб произойдет.
Методы анализа и оценки рисков включают:
– определение точки безубыточности;
– формализованное описание неопределенности;
– метод построения дерева решений и прочие.
Анализ рисков начинается с их классификации и идентификации, то есть с их качественного описания и определения – какие риски свойственны конкретному предприятию в данном окружении при существующих экономических, политических, правовых условиях.
Анализ финансовых рисков подразделяется на качественный (описание всех предполагаемых рисков, а также стоимостная оценка их последствий и мер по снижению) и количественный (непосредственные расчеты изменений эффективности финансовой деятельности в связи с рисками). Алгоритм анализа рисков приведен на рис. 1.4.
Анализ финансовых рисков базируется на оценках рисков, которые заключаются в определении степени величины (степени) рисков. Методы определения критерия количественной оценки рисков включают:
– статистические методы оценки, базирующиеся на методах математической статистики, т.е. дисперсии, стандартном отклонении, коэффициенте вариации. Для применения этих методов необходим достаточно большой объем исходных данных;
– методы экспертных оценок, основанные на применении знаний экспертов в ходе анализа и учета влияния качественных факторов;
– методы аналогий основанные на анализе аналогичных событий для расчета вероятности потерь. Данные методы применяются в случае, когда есть достаточный объем информации для исследования и применение других методов затруднительно;
– методы построения сложных распределений вероятностей (дерева решений);
– аналитические и численные методы (анализ чувствительности, анализ точки безубыточности, анализ сценариев);
– комбинированные методы включают в себя использование сразу нескольких методов.
Качественный анализ финансовых рисков проводится на стадии разработки бизнес-плана или определении направлений финансовой деятельности.
Первым шагом идентификации финансовых рисков является конкретизация классификации финансовых рисков. В теории рисков различают понятия фактора (причины), вида рисков и вида потерь (ущерба) от наступления рисковых событий.
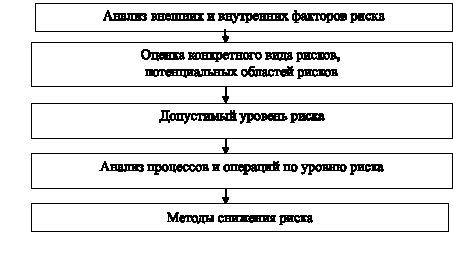
Рис. 1.4. Алгоритм анализа рисков
Под факторами (причинами) рисков понимают такие незапланированные события, которые могут потенциально осуществиться и оказать отклоняющее действие на результаты финансовой деятельности предприятия, или некоторые условия, вызывающие неопределенность исхода ситуации. При этом некоторые из событий можно было предвидеть, а некоторые не представлялось возможным предугадать.
Вид финансовых рисков – классификация рисковых событий по однотипным причинам их возникновения.
Вид потерь, ущерба – классификация результатов реализации рисковых событий. Таким образом, можно определить взаимосвязь основных характеристик рисков, которая представлена на рис. 1.5.
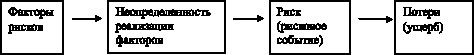
Рис. 1.5. Взаимосвязь основных характеристик рисков
Анализ рисков проводится с точки зрения:
– причин возникновения данного вида рисков;
– вероятных негативных последствий;
– конкретных прогнозируемых мероприятий, позволяющих минимизировать риск.
Взаимосвязь финансовых рисков с прогнозируемой прибылью можно сформулировать тезисом: чем выше риск, тем ниже объем ожидаемой прибыли.
Основными результатами качественного анализа являются:
– выявление конкретных рисков и порождающих их причин;
– анализ и стоимостный эквивалент гипотетических последствий возможной реализацией указанных рисков;
– предложение мероприятий по минимизации ущерба.
Математический аппарат анализа рисков включает методы теории вероятностей, что обусловлено вероятностным характером неопределенности и рисков. Задачи количественного анализа разделяют на три типа:
– прямые, в которых оценка уровня рисков происходит на основании заранее известной вероятностной информации;
– обратные, когда задается приемлемый уровень рисков и определяются значения или диапазон значений исходных параметров с учетом устанавливаемых ограничений;
– задачи исследования чувствительности, устойчивости результативных, критериальных показателей по отношению к варьируемым параметрам. Это необходимо в связи с неизбежной неточностью исходной информации и отражает степень достоверности полученных при анализе результатов.
Количественный анализ производится на основе математических моделей принятия решений, основными из которых являются:
– стохастические (вероятностные) модели;
– лингвистические (описательные) модели;
– нестохастические (игровые, поведенческие) модели.
Для выбора оптимальных способов воздействия на риск необходимо оценить финансовый риск и сформировать общую стратегию управления всем комплексом рисков организации. Оценка финансовых рисков начинается с создания информационной базы по основным вопросам, возникающим при работе с денежными средствами.
На основании статистических данных по фактам ошибок при работе с банком, покупателями и поставщиками определяются размеры убытков и затрат, позволяющие рассчитать вероятность наступления рисковых ситуаций в каждом конкретном случае. В основе оценки финансовых рисков лежит нахождение зависимости между определенными размерами потерь предприятия и вероятностью их возникновения. Эта зависимость иллюстрируется кривой вероятностей возникновения определенного уровня потерь (рис. 1.6).
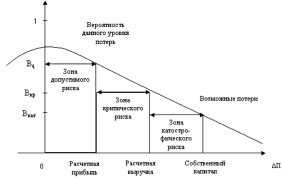
Рис. 1.6. Кривая риска
Для построения кривой вероятностей возникновения определенного уровня потерь (кривой риска) применяются различные способы: статистический, анализ целесообразности затрат, метод экспертных оценок, аналитический способ и метод аналогий.
Рассмотрим некоторые классификации методов оценки рисков. А.А. Кудрявцев выделяет прямые и косвенные методы измерения рисков. Прямые методы основаны на определенном показателе или мере риска.
При этом в риск-менеджменте распространена концепция т.н. когерентных мер риска, для которых выполняются такие свойства, как положительная однородность, субаддитивность, инвариантность к сдвигу и монотонность. Более подробно о когерентных мерах риска можно узнать в специализированной литературе. А.А.
Кудрявцев разделяет меры риска, основанные на функции качества (например, степенная функция качества, представляющая собой моменты распределения, в частности математическое ожидание, дисперсия), и меры риска на основе квантилей распределения (меры, основанные на вероятности и рисковом капитале). Косвенные методы измерения рисков предполагают упорядочение случайных величин по определенному правилу. В частности, на основе сравнения функций распределения.
Н.А. Рыхтикова выделяет количественные и качественные методы оценки рисков. В частности, количественными показателями риска являются дисперсия, VaR. К качественным методам оценки рисков относят имитационное моделирование, экспертные методы, дерево решений, мозговой штурм, метод Дельфи, сценарное планирование. Данное деление методов связано с наличием или отсутствием достаточного массива информации.
Н.Б. Ермасова выделяет три основных группы методов оценки риска для конкретных процессов:
– анализ статистических данных по неблагоприятным событиям;
– теоретический анализ структуры причинно-следственных связей процессов;
Г.С. Токаренко выделяет следующие методы оценки рисков:
– в условиях определенности (расчетно-аналитические);
– в условиях частичной неопределенности (вероятностные, статистические);
– в условиях полной неопределенности (экспертные).
Основные методы управления риском: избежание риска, снижение степени риска, принятие риска.
Избежание риска означает отказ от реализации проекта, связанного с риском (решение принимается в случае несоответствия указанным выше принципам). Избежание риска является наиболее простым и радикальным направлением в системе управления риском. Оно позволяет полностью избежать возможных потерь и неопределенности. Но вместе с тем это означает, как правило, и отказ от прибыли.
Поэтому при необоснованном отказе от проекта, связанного с риском, имеют место потери от неиспользованных возможностей. Кроме того, следует учитывать, что избежание одного вида риска может привести к возникновению других. Например, отказ от риска, связанного с авиаперевозкой грузов, ставит перед предпринимателем проблему перевозок водным, автомобильным или железнодорожным транспортом.
Снижение степени риска предполагает сокращение вероятности и объема потерь. Для снижения риска в финансовом управлении могут использоваться разнообразные методы, которые условно можно разделить на 4 типа:
– уклонение от риска;
В хозяйственной практике методы уклонения от риска наиболее распространены. Этими методами пользуются предприниматели, предпочитающие действовать не рискуя. Отказываясь от услуг ненадежных партнеров, они стремятся работать только надежными контрагентами – потребителями и поставщиками. Хозяйствующие субъекты, придерживающиеся тактики «уклонения от риска», отказываются от инновационных и иных проектов, уверенность в выполнимости или эффективности которых вызывает хотя бы малейшие сомнения.
Методы локализации риска используют сравнительно редко, только когда риск-менеджером идентифицированы и выявлены источники финансового риска. Это делает риск контролируемым и таким образом позволяет снизить общий уровень риска предприятия. Подобные методы применяют при внедрении инновационных проектов, освоении новых видов продукции.
Для реализации таких проектов они создают дочерние (венчурные) предприятия, в пределах которых локализуется рискованная часть проекта. В менее сложных случаях в структуре предприятия образуют структурное подразделение для реализации рискованных проектов. При этом в обоих случаях сохраняются условия для эффективного подключения научно-технического потенциала материнской компании.
Методы диссипации риска представляют собой более гибкие инструменты управления. Один из основных методов диссипации заключается в распределении риска путем объединения (с разной степенью интеграции) с другими участниками бизнеса. В этом случае предприятие чтобы уменьшить уровень собственного риска, привлекает к решению общих проблем в качестве партнеров другие предприятия.
Методы компенсации риска предполагают создание механизма предупреждения опасности. Однако они, как правило, более трудоемкие, требующие проведение большой предварительной аналитической работы. Другим, более эффективным методом этого типа является стратегическое планирование.
Одним из частных случаев снижения степени риска является передача риска, состоящая в передаче ответственности за риск (полностью или частично) кому-то другому, например, страховой компании.
Принятие риска означает оставление всего или части риска (в случае передачи части риска кому-то другому) за предпринимателем, т.е. на его ответственности. В этом случае предприниматель принимает решение о покрытии возможных потерь собственными средствами.
При анализе риска могут использоваться следующие условия или предположения:
– потери от риска не зависят друг от друга;
– потери по одному из предполагаемых рисков не обязательно увеличивают вероятность потерь по другим;
– максимально возможный ущерб не должен превышать финансовых возможностей участников проекта.
Кроме того, в управлении риском используются следующие методы: упразднение, предотвращение потерь и контроль, страхование, поглощение.
Упразднение заключается в отказе от совершения рискового мероприятия. Но для финансового предпринимательства упразднение риска обычно упраздняет и прибыль.
Предотвращение потерь и контроль как метод управления финансовым риском означает определенный набор превентивных и последующих действий, которые обусловлены необходимостью предотвратить негативные последствия, уберечься от случайностей, контролировать их размер, если потери уже имеют место или неизбежны.
Страхование, сущность которого заключается в том, что инвестор готов отказаться от части доходов, лишь бы избежать риска, то есть он готов заплатить за снижение риска до нуля.
Как метод управления риском страхование означает или перераспределение потерь среди группы предпринимателей, подвергшихся однотипному риску (самострахование), или обращение за помощью к страховой фирме. К самострахованию чаще всего прибегают крупные фирмы, подвергающиеся однотипному риску. Прибегая к услуге страховой компании финансовому менеджеру необходимо определить приемлемое для фирмы соотношение между страховой премией и страховой суммой. Страховая премия – это плата страхователя за риск, передаваемый страховщику. Страховая сумма – это денежная сумма, на которую застрахованы имущественные интересы страхователя.
Поглощение состоит в признании ущерба, причиненного реализованным риском и отказе от его страхования. К поглощению прибегают, когда сумма предполагаемого ущерба незначительно мала и ей можно пренебречь.
Итак, в основе управления риском лежит целенаправленный поиск и организация работы по снижению риска, получение и увеличение отдачи в неопределенной хозяйственной ситуации. Конечная цель управления риском предприятия соответствует главной функции предпринимательства, то есть получение наибольшей прибыли при оптимальном, приемлемом для предпринимателя соотношении прибыли и риска.
Источник: monographies.ru