
На современном этапе развития экономики вопрос анализа финансового состояния предприятия с целью дальнейшего совершенствования системы управления им является очень актуальным. Поэтому финансовому состоянию предприятия оказывается много внимания. Финансовое состояние предприятия — это совокупность показателей, отражающих его способность погасить свои долговые обязательства. Финансовая деятельность охватывает процессы формирования, движения и обеспечения сохранности имущества предприятия, контроля за его использованием.
Финансовое состояние является результатом взаимодействия всех элементов системы финансовых отношений предприятия и поэтому определяется совокупностью производственно-хозяйственных факторов.
Финансовое состояние может иметь абсолютную финансовую устойчивость, нормальную финансовую устойчивость, быть неустойчивым и кризисным.
Абсолютная финансовая устойчивость характеризуется тем, что все запасы предприятия покрываются собственными оборотными средствами, т.е. организация не зависит от внешних кредиторов, отсутствием неплатежей и причин их возникновения, отсутствием нарушений внутренней и внешней финансовой дисциплины. Такая ситуация встречается крайне редко. Более того, она вряд ли может рассматриваться как идеальная, поскольку означает, что руководство компании не умеет, не желает, или не имеет возможности использовать внешние источники средств для основной деятельности.
Лекция 16: Анализ финансового состояния предприятия
Нормальная финансовая устойчивость характеризуется тем, что предприятие использует для покрытия запасов помимо собственных оборотных средств также и долгосрочные привлеченные средства. Такой тип финансирования запасов является «нормальным» с точки зрения финансового менеджмента. Нормальная финансовая устойчивость является наиболее желательной для предприятия. Для покрытия запасов используются нормальные источники покрытия, т.е. собственные оборотные средства, долгосрочные привлеченные средства и расчеты с кредиторами за товар.
Неустойчивое финансовое положение характеризуется нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств, сокращения дебиторской задолженности, ускорения оборачиваемости запасов. Наличие нарушений финансовой дисциплины (задержки в оплате труда, использование временно свободных собственных средств резервного фонда и фондов экономического стимулирования и пр.), перебои в поступлении денег на расчетные счета и платежах, неустойчивая рентабельность, невыполнение финансового плана, в том числе по прибыли.
Кризисное финансовое состояние — это состояние, при котором предприятие находится на грани банкротства, т.к. денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности и просроченных ссуд.
Финансовое состояние предприятия, его устойчивость и стабильность зависят от результатов его производственной, коммерческой и финансовой деятельности. Если производственный и финансовый планы успешно выполняются, то это положительно влияет на финансовое положение предприятия. И наоборот, в результате недовыполнения плана по производству и реализации продукции происходит повышение её себестоимости, уменьшение выручки и суммы прибыли, как следствие ухудшения финансового состояния предприятия и его платежеспособности. Следовательно, устойчивое финансовое состояние не является счастливой случайностью, а итогом грамотного, умелого управления всем комплексом факторов, определяющих результаты хозяйственной деятельности предприятия.
Анализ финансового состояния предприятия
Устойчивое финансовое положение, в свою очередь, оказывает положительное влияние на выполнение производственных планов и обеспечение нужд производства необходимыми ресурсами. Поэтому финансовая деятельность, как составная часть хозяйственной деятельности, должна быть направлена на обеспечение планомерного поступления и расходования денежных ресурсов, выполнения расчетной дисциплины, достижения рациональных пропорций собственного и заёмного капитала и наиболее эффективное его использование.
В зависимости от субъекта проведения анализа и используемых методов выделяют несколько видов и форм анализа финансового состояния:
- 1. По форме организации:
- — внешний, который осуществляют внешние аналитики: характеризуется разнообразием целей и интересов субъектов анализа; ориентацией анализа на публичную, внешнюю финансовую отчетность, наличием типовых методик анализа, открытостью результатов анализа.
- — внутренний, проводят специалисты самого предприятия: характеризуется ориентацией информации для целей управления (менеджеров и собственников), использованием широкой учетной и другой оперативной информации.
- — полный, предполагает изучение всех аспектов финансово-экономической деятельности в комплексе;
- — тематический, ограничивается исследованием отдельных характеристик финансово-экономической деятельности (предметом такого анализа может быть эффективность использования отдельных активов или источников финансовых ресурсов, рентабельность определенного вида деятельности).
- — предварительный, предполагает оценку условий финансовой деятельности в целом или осуществления определенных операций;
- — текущий (оперативный) — проводится в процессе текущей деятельности с целью оперативного влияния на результаты хозяйствования;
- — последующий (ретроспективный) — анализ тенденций изменений между текущим и предыдущим периодом (причинный и диагностический);
- — прогнозный, осуществляется на основании прогнозных данных и направлен на оценку перспективного финансового состояния.
- — экспресс-анализ, аналитическая оценка финансово-экономической деятельности.
- — комплексный, интегрированная оценка финансового состояния предприятия. Анализ финансового состояния предусматривает использование комплекса методов, которые можно разграничить на две большие группы: неформализованные и формализованные.
Неформализованные методы основаны на описании аналитических процедур на логическом уровне, к которым относятся методы: психологические, морфологические, сравнения, экспертных оценок, сценариев, построения систем показателей и аналитических таблиц. Использование этих методов характеризуется определенным субъективизмом, поскольку большое значение имеет интуиция, опыт и знания аналитика.
Формализованные методы основаны на использовании строго формализованных аналитических зависимостей и объединяют: статистические (средних и относительных величин, группировки, графический, индексный), бухгалтерские (балансовый, метод двойной записи), экономико-математические методы (метод цепных подстановок, арифметических разниц, процентных чисел, интегральный, простых и сложных процентов, дисконтирования, а также корреляционный и факторный анализ).
В зависимости от применяемых методов традиционно выделяется ряд основных приемов анализа финансового состояния предприятия:
- 1. горизонтальный анализ — сравнение каждой позиции отчетности с соответствующим показателем за предыдущий период;
- 2. вертикальный анализ — определение структуры финансовых показателей с оценкой влияния разных факторов на конечный результат;
- 3. трендовый — сравнение каждой позиции отчетности с соответствующими показателями за несколько периодов и определение тренда — основной тенденции изменения показателей;
- 4. коэффициентный — расчет соотношений между отдельными показателями разных форм отчетности для определения взаимосвязи показателей;
- 5. сравнительный — внутрихозяйственный анализ разных показателей деятельности самого предприятия, сопоставление показателей предприятия со среднеотраслевыми и показателями деятельности конкурентов;
- 6. факторный — определение влияния отдельных факторов на результат деятельности предприятия. Во время анализа финансового состояния могут использоваться разнообразные приемы и методы, их количество и широта применения зависят от конкретных целей анализа и определяются его задачами в каждом конкретном случае.
Источник: www.studwood.net
Главные финансовые показатели компании
Финансовый учет, возможно, кажется сложным, и не всегда понятно, с чего начать его внедрение. Может быть, ежедневно нужно сводить баланс и рассчитывать 15 видов рентабельности? Или наоборот — ограничиться подсчетом денег в кассе? В этой статье мы расскажем про главные финансовые показатели бизнеса. Этот список не является обязательным, он может быть изменен или расширен, чтобы адаптировать под нужды конкретной компании.
Остаток денежных средств
Это самый простой показатель. Рассчитывается он так:
Остаток денежных средств = Остаток на начало периода + Поступления — Выплаты
Проверить его тоже просто: расчетный остаток на счету или в кассе должен совпадать с фактическим.
Приток денежных средств (поступления) и отток (выплаты) формируют денежный поток. Он делится на три части:
1. Операционный — поступления и выплаты, связанные с основной деятельностью. Например, в строительной компании это выплаты зарплаты рабочим и поступления от клиентов за сделанный ремонт.
2. Инвестиционный — покупка и продажа дорогостоящих активов. Например, транспорта или оборудования.
3. Финансовый — получение кредитов и выплаты по ним.
Подробнее об этих потоках и об организации учета движения денежных средств мы рассказывали в статье.
Где смотреть? В Отчете о движении денежных средств.
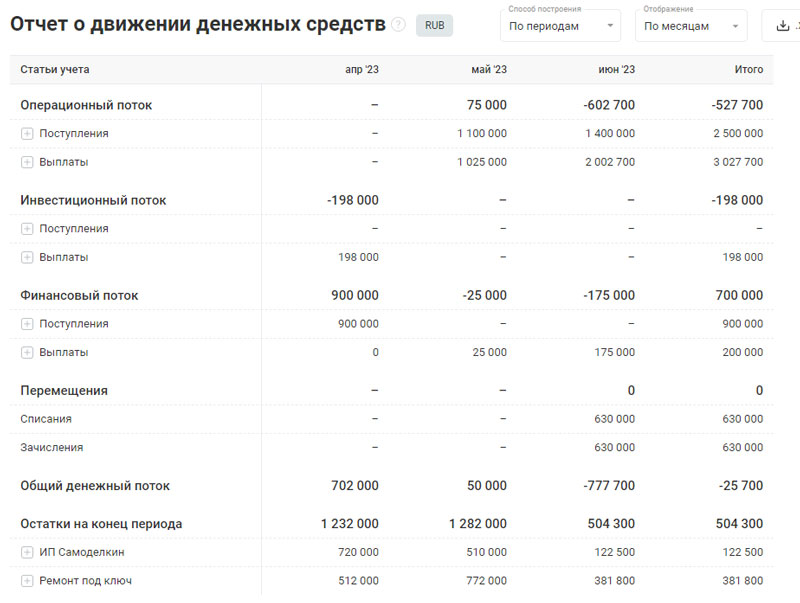
Важно: если дела у бизнеса идут хорошо, операционный денежный поток должен быть положительным.
Зачем считать: регулярная сверка расчетного остатка и фактического позволяет понять, не пропадают ли деньги из бизнеса.
Артем Шашков, предприниматель, основатель сети пиццерий «Amba пицца»:
- Отчет о движении денежных средств. Он ведется для понимания, сколько денег есть в компании на всех счетах и в кассе на текущий момент времени. Также он позволяет прогнозировать действия по финансовым потокам. Этот отчет обязателен, если деятельность ведется от нескольких хозяйствующих субъектов.
- Отчет о финансовых результатах за месяц. В нем сводится вся статистика за прошедшие календарные периоды в разрезе месяцев по доходам и всем расходам, включая налоги и выплаты по кредитам. В нем мы видим чистую прибыль бизнеса. Исходя из этих цифр можно принимать решение о том, сколько денег можно забрать себе как собственнику бизнеса, а также сколько можно потратить на крупные расходы для бизнеса: обновление оборудования, ремонт и прочее. Тут же видим рентабельность бизнеса и делаем выводы по динамике этого показателя: может, нужно повысить цены или принять меры по снижению переменных или постоянных затрат.
- Касса. Этот отчет ведется для отслеживания наличных денег в компании. С каждым годом становится все более актуальным.
- Средний чек. Позволяет прогнозировать выручки будущих периодов и при захвате новых территорий»
Бесплатный шаблон отчета ДДС
Бесплатный шаблон разработан экспертами ПланФакта. Поможет понять распределение доходов и расходов, найти точки роста и слабые места в бизнесе. Вы узнаете, куда приложить усилия, чтобы зарабатывать больше!
Выручка
Выручку можно рассматривать с точки зрения двух разных отчетов: Отчета о движении денежных средств (ОДДС) и Отчета о прибылях и убытках (ОПУ).
В ОДДС выручка представлена как поступления от основной деятельности или операционный денежный поток.
В ОПУ — доходы от оказанных услуг и отгруженных товаров.
Важный нюанс — поступления — это те деньги, которые получены от клиентов. А доходы — выполненные обязательства, причем неважно, оплачены они или нет. Получили предоплату за ремонт — поступления. Сдали проект, подписали акт выполненных работ — доход.
До приемки работы деньги лучше не тратить: клиент может отказаться от услуг, бригада снести стены вместо того, чтобы поклеить на них обои. Тогда собственнику придется возмещать ущерб.
Где смотреть? В Отчете о прибылях и убытках и в Отчете о движении денежных средств.
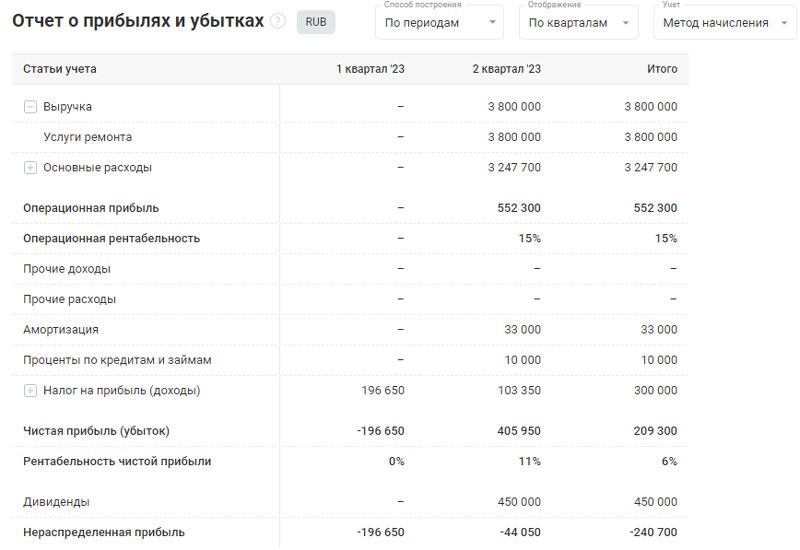
Важно: в идеале выручка должна постоянно расти. Если этого не происходит, нужно анализировать причины. Да, существует сезонность или сложности в бизнесе, но на длительном промежутке выручка в здоровом бизнесе растет.
Зачем считать: знать сумму продаж в бизнесе.
Александр Синеркин, владелец мебельной фабрики «Форт», бизнес-наставник:
«Для исключения злоупотреблений главные финансовые показатели надо отслеживать, как минимум, из трех независимых источников.
На моем предприятии отчетность сдают три не сообщающиеся друг с другом структуры – производство, бухгалтерия и снабжение. Допустим, оборот компании составляет 60 млн рублей в месяц.
Соответственно, по бухгалтерским документами должно проходить 60 млн рублей, по производственной программе – столько же, у снабженцев также должна фигурировать эта цифра. И аудит проводится уже вокруг разницы между этими цифрами.
В первые два года работы один из трех отчетов был не точным. Мы нашли брешь, гайки закрутили, привели все в норму.
Три независимые структуры, дающие одинаковые результаты, дают практически полную гарантию того, что данные по обороту и прибыли являются точными.
Считаю, что отслеживать важно все финансовые показатели. Мы анализируем себестоимость товара, остатки на складах, оборачиваемость товара, бюджет доходов и расходов, коэффициент общего обслуживания долга (TDS), чистую прибыль, накопления и прочее. Но самыми важными, на мой взгляд, показателями являются ROE (коэффициент рентабельности собственного капитала) и EVA (экономическая добавленная стоимость). Считаю, что собственник и гендиректор должны быть знакомы с этими понятиями и, соответственно, следить за тем, чтобы ROE уменьшалось, а EVA росла из года в год»
Расходы
Это стоимость ресурсов, использованных для получения доходов, за определенный период времени. Деньги, которые компания тратит на поддержание своей деятельности. Например, аренда офиса или покупка материалов.
Где смотреть? В Отчете о прибылях и убытках.
Важно: для многих пользователей будет интересна не только сумма расходов, но и их структура. В ПланФакте эта возможность предусмотрена:
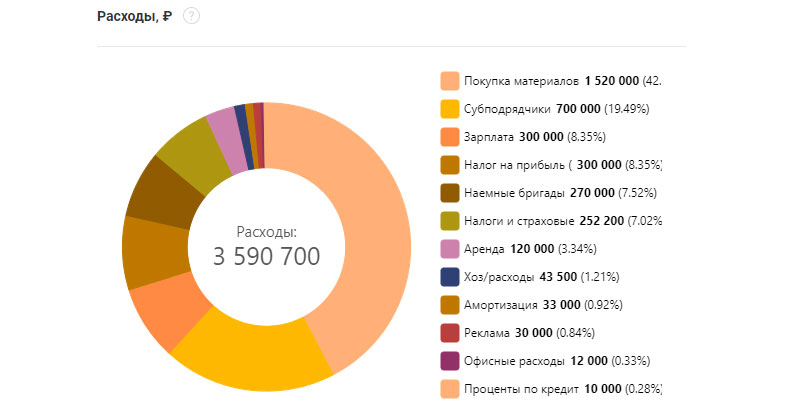
Расходы по операционной деятельности принято отделять от прочих расходов, амортизации, выплаты процентов по кредитам и налогам. Это позволяет понять, прибыльна или убыточна основная деятельность компании.
Зачем считать: группировка расходов помогает проанализировать работу компании в целом или отдельного направления.
Наталья Юрьева, руководитель финансовой службы Black Square Group:
- доходы;
- расходы;
- рентабельность продаж;
- движение и планирование денежных средств.
Чистая прибыль
Это главный финансовый показатель компании. Для ее расчета из выручки вычитаются расходы на основную деятельность (операционные), амортизация, проценты по кредитам и займам и налог на прибыль.
Чистая прибыль = Выручка компании – (Операционные расходы + Амортизация + Проценты по кредитам + Налог на прибыль (доходы))
Где смотреть? В Отчете о прибылях и убытках.
Важно: в динамике нужно отслеживать не только размер чистой прибыли, но ее долю в выручке (рентабельность). Если выручка выросла в десять раз, а чистая прибыль всего в два, что-то в бизнесе идет не так.
Зачем считать: чистая прибыль показывает, сколько денег остается у бизнеса на развитие и выплату дивидендов собственнику.
Максим Оганов, основатель «Oganov.Digital»:
«Расскажу о главных финансовых показателях, которые нужно отслеживать в бизнесе.
1. Выручка. Позволяет оценить эффективность маркетинговых кампаний, а также определить потенциал роста компании.
2. Себестоимость продажи. Этот показатель позволяет оценить затраты на производство и продажу товаров или услуг. Чем она ниже, тем выше маржинальность бизнеса.
3.
Прибыль помогает оценить эффективность управления компанией и принимать решения по улучшению финансовых показателей.
4. Количество клиентов: чем больше клиентов, тем выше потенциал для роста выручки.
5. Средний чек. Отслеживание этого показателя позволяет определить эффективность продаж и оптимизировать ценообразование.
6.
Коэффициент удержания клиентов. Показатель, который определяет, сколько клиентов остается с компанией на длительный период.
7. Оборотные средства. Показатель, который определяет, сколько денег имеет компания для покрытия текущих расходов.
8.
Рентабельность может быть использована для сравнения с конкурентами, она позволяет оценить, насколько компания успешна в своей деятельности.
9. Дебиторская задолженность — сколько денег должны компании ее клиенты за проданные товары или услуги. Отслеживание дебиторской задолженности помогает управлять денежными потоками и сократить риски невозврата долгов.
10.
Инвестиции. Показатель, который определяет, сколько денег компания инвестирует в развитие бизнеса. Инвестиции могут быть направлены на расширение производственных мощностей, увеличение оборота или разработку новых продуктов»
Рентабельность
Ее еще можно назвать доходностью. Этот показатель говорит о том, сколько прибыли приносит каждый рубль используемых ресурсов. С помощью рентабельности можно сравнить эффективность использования ресурса с другими способами зарабатывания прибыли, например, с депозитом. Рассчитывать рентабельность можно для разных активов.
Видов рентабельности очень много, но мы рассмотрим основные:
Рентабельность по чистой прибыли = Чистая прибыль / Выручка
Этот коэффициент позволяет сравнивать бизнес разного размера, но одной сферы.
Рентабельность активов = Чистая прибыль / Стоимость активов
Этот показатель характеризует эффективность использования активов. Чем он выше, тем лучше для компании. Если оборудование за миллион рублей в одной компании генерирует столько же прибыли, как и оборудование второй за полмиллиона, вторая компания работает эффективнее. Этот показатель можно сравнить со ставкой по кредиту и понять, стоит ли его брать. Подробнее о том, как рассчитать, будет ли полезен кредит для бизнеса, мы рассказывали в статье.
Рентабельность собственного капитала = Чистая прибыль / Собственный капитал
Собственный капитал — это разница между активами компании и суммой ее обязательств.
Рентабельность собственного капитала показывает эффективность бизнеса и использование капитала собственника. Именно этот показатель можно сравнивать с другими инструментами вложения средств, например, банковским вкладом.
Где смотреть? В Отчете о прибылях и убытках и Балансовом отчете.
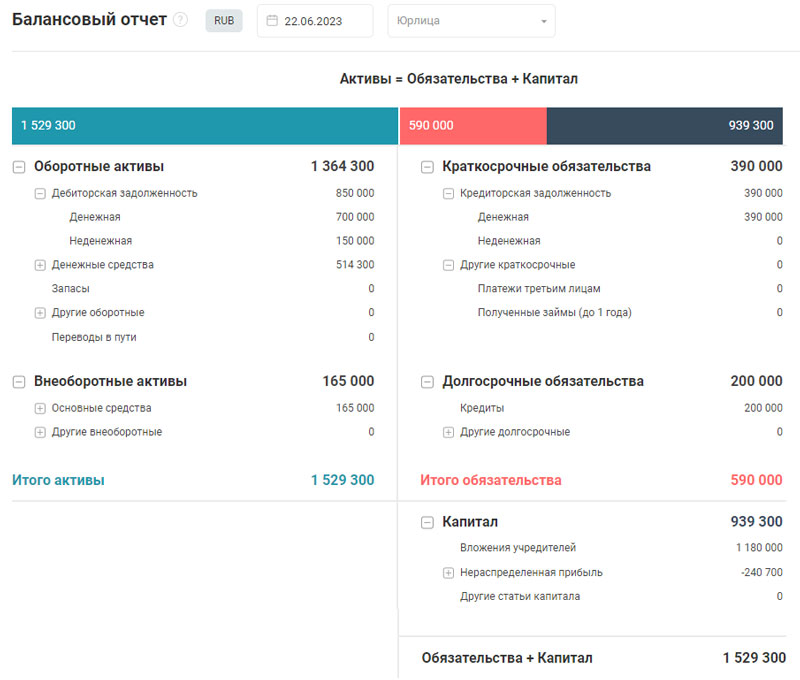
Важно: Так как расчет этого показателя включает сумму прибыли за какой-то период, стоимость активов или размер собственного капитала нужно усреднять. Для этого значения на начало и конец периода суммируются и делятся на два.
Компания из примера только начала свою деятельность, поэтому первое значение будет равно нулю.
Рентабельность по чистой прибыли = 209 300 : 3 800 000 = 5,5%
Рентабельность активов = 209 300 : ((0 + 1 529 300) : 2) = 27,4%
Рентабельность собственного капитала = 209 300 : ((0 + 939 300) : 2) = 44,6%
Эти показатели можно сравнить с данными о рентабельности отрасли на сайте ФНС.
Зачем считать: чтобы сравнить эффективность использования ресурсов.
Сергей Сундуков, CFO технологичного приложения Brickit:
- MAU — ежемесячные активные пользователи;
- MRR — ежемесячная рекурентная (по подписке) выручка;
- Churn — отток подписчиков;
- % конверсии — сколько клиентов конвертировалось в подписку от общего количества скачиваний нашего приложения»
Ликвидность компании
Это платежеспособность, возможность компании погасить имеющиеся обязательства текущими активами. Если коэффициент ликвидности близок к единице, значит, что после погашения всех долгов собственник останется ни с чем.
Как рассчитывается?
Существует три коэффициента ликвидности (текущая, быстрая и абсолютная), рассмотрим самый популярный:
Коэффициент быстрой ликвидности = (Краткосрочная дебиторская задолженность + Краткосрочные финансовые вложения + Денежные средства) / Краткосрочные обязательства
Норма для быстрой ликвидности — 0,8-1.
Нормативы могут отличаться для разных видов бизнеса. Подробнее о ликвидности мы рассказывали в статье.
Где смотреть? Показатели рассчитываются на основе баланса.
Важно: лучше, если ликвидность будет в нормальных значениях. Если значение ниже — компании не хватит денег рассчитаться со своими обязательствами. Если выше — использование денег неэффективно.
Зачем считать: чтобы понять, хватит ли у компании денег рассчитаться с обязательствами, если кредиторы потребуют срочного возврата долгов.
Рассчитаем ликвидность для компании из примера:
Коэффициент быстрой ликвидности = (700 000 + 514 300) / 390 000 = 3,11
У компании высокая ликвидность, но, возможно, использование денег неэффективно.
Сергей Самонин, CEO programmatic-платформы RTBSape:
«На мой взгляд, бизнесу сложно существовать без анализа доходов, разбитых по источникам и типам, гросс маржи, разделенных по категориям расходов (операционные, коммерческие и другие) и финального значения прибыли (как EBITDA до вычета налогов и амортизации, а также чистой прибыли).
Прочие данные опциональны, а на основе этих уже можно планировать месяц, квартал и год, а также свои действия для достижения нужных плановых показателей»
Структура капитала
Определяется соотношением собственного и заемного капитала. Она характеризует уровень риска и зависимость компании от внешних источников финансирования. Этот показатель говорит о возможности погашать долги в долгосрочной перспективе.
Как рассчитывается?
Коэффициент финансового рычага = Заемный капитал / Собственный капитал
Оптимальное значение для этого коэффициента: 0,5-0,7.
Чем меньше финансовый рычаг, тем устойчивее положение компании. И наоборот — чем он больше, тем выше риск.
Где смотреть? Показатель рассчитывается на основе Балансового отчета.
Важно: компания может полностью отказаться от заемных средств и обрести полную финансовую независимость. Но это может привести к замедлению развития.
Зачем считать: чтобы понимать зависимость компании от заемного капитала.
Рассчитаем коэффициент для компании из примера:
Коэффициент финансового рычага = 590 000 / 939 300 = 0,63
Риска для потери финансовой устойчивости нет.
Павел Макаренко, управляющий директор НДФЛка.ру:
«Без контроля главных финансовых показателей никакой бизнес приносить прибыль не может. Даже саму прибыль необходимо посчитать, чтобы понять, что она есть. Постоянного контроля, в первую очередь, требуют такие показатели как доходы и расходы, их отношение, изменения в динамике, выявление причин изменений.
Дальше в каждой сфере уже необходимо выделять свои показатели.
Важное место занимают показатели эффективности. Например, общие для всех показатели — это эффективность рекламы. Необходимо обязательно оценивать, сколько выручки вам принес каждый вложенный в рекламу рубль и, соответственно, выгодна ли эта рекламная кампания. После оценки можно принимать решение об изменении рекламной кампании или ее продолжении в том же виде, но параллельном запуске другой рекламной кампании, с другими параметрами или в другом канале. Проводя неэффективные рекламные кампании, вы просто сливаете свою прибыль»
Резюмируем
В этой статье мы рассказали о главных финансовых показателях компании.
Сведем их для удобства в одну таблицу:
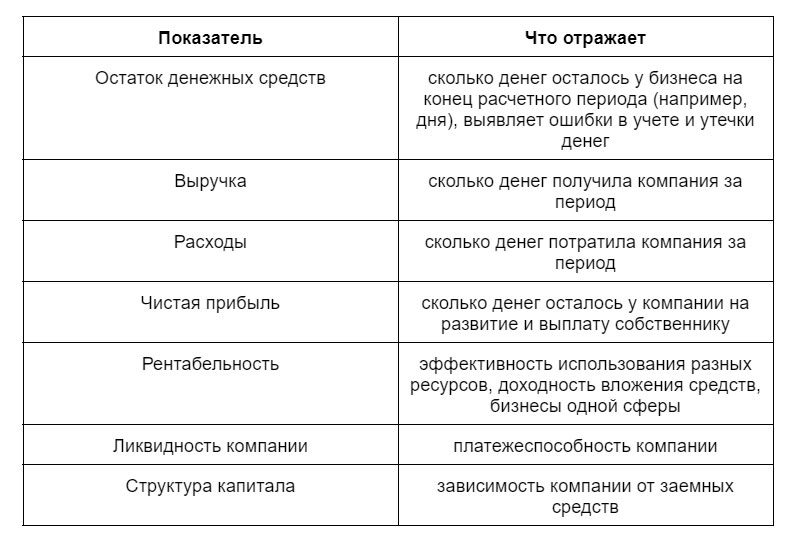
Эти показатели помогут бизнесмену понять, как идут дела в компании, не прибегая к сложным расчетам. А использование сервиса ПланФакт еще больше упростит задачу.
Источник: planfact.io
Экспресс анализ финансового состояния предприятия
Финансовый экспресс-анализ – это небольшое экономическое исследование, которое позволяет в короткое время получить общее представление о деятельности коммерческой организации,
определить проблемные места в ее работе, сформировать вопросы для более детального изучения.
Поскольку такой анализ в основном базируется на открытой информации, то он может быть как внутренним, так и внешним. Первый проводится сотрудниками самой компании, а второй – любыми внешними аналитиками.
Заказчиками экспресс-анализа могут выступать
- руководители, учредители, инвесторы,
- поставщики материальных и финансовых ресурсов,
- контролирующие службы,
- все те, для кого важна оценка финансового состояния предприятия для принятия каких-либо решений.
Оценка финансового состояния организации – ее методы
Сведения бухгалтерской отчетности характеризуются системностью и имеют комплексный характер, отражая разные аспекты одних и тех же операций.
Поэтому необходимыми документами для проведения экспресс-анализа являются:
- Бухгалтерский баланс предприятия (ф. №1),
- Отчет о прибылях и убытках (ф. №2),
- Пояснительная записка.
Экспресс-анализ проводится путем сопоставления и сравнения данных бухгалтерской отчетности
Методика анализа финансового состояния предприятия сопоставляет значение показателей на начальную и конечную даты изучаемого периода.
Среди практических методов оценки такого анализа преимущественно используются:
- Горизонтальный или временной анализ, позволяющий оценить динамику изменения средств и их источников за определенный отрезок времени. Его цель – сравнение текущих показателей баланса с данными предыдущих периодов и изучение их резких изменений. Цифры, указанные в каждой статье на конец исследуемого периода соотносятся в процентах с соответствующими цифрами на начало периода, значения которых принимают за 100%.
- Вертикальный или структурный анализ, заключающийся в определении удельного веса отдельных статей баланса в результирующем общем показателе и последующем сравнении этих величин с аналогичными данными предыдущего периода. Его цель – выявить имеющиеся изменения в структуре статей активов и пассивов и определить необходимость тщательного анализа вызвавших это причин.
- Метод финансовых коэффициентов. В этом случае рассчитываются отношения (коэффициенты) между отдельными значениями статей баланса и изучаются взаимозависимости различных показателей, а также их динамика.
Расчет коэффициента платежеспособности, ее восстановления.
Правила вычисления коэффициента абсолютной ликвидности предприятия.
Рекомендуемая методика проведения анализа включает в себя три этапа:
1. Проведение технической проверки отчетности по форме и существу:
- правильность ведения записей,
- наличие всех необходимых реквизитов, подписей ответственных лиц,
- комплектность приложений и форм,
- проверка итогов промежуточных вычислений и контрольных соотношений,
- валюты баланса и т.д.
Если баланс содержит ошибки, то он по определению не может служить источником правильного аналитического решения.
2. Знакомство с материалами пояснительной записки для оценки условий работы предприятия и учета изменений в его финансовом и имущественном состояниях (рентабельности, оборачиваемости активов, платежеспособности и т.п.).
Это обусловлено тем, что бухгалтерский баланс, отражая моментальные данные на определенную дату, не дает объяснения, что явилось причиной текущего положения дел.
Пояснительная записка содержит информацию о возможных искажающих факторах, например, таких как инфляция.
3. На данном этапе производится непосредственно экономический анализ бухгалтерской отчетности. Делаются необходимые расчеты, изучаются и сравниваются данные, которые используются в целях пространственно – временных сопоставлений.
В результате выводится оценка финансового положения и хоздеятельности компании за отчетный период
Степень детализации проводимого исследования определяется задачами заинтересованных пользователей.
Показатели и цель анализа финансового состояния предприятия
Суть проводимого анализа отслеживание динамики небольшого количества самых значимых показателей финансового состояния предприятия, а также сравнение их фактических значений с нормативами.
Несмотря на то, что сегодня для изучения и оценки экономической деятельности хозяйствующего субъекта используется более 300 показателей, экспресс-анализ позволяет сделать выводы о состоянии дел компании на основании рассмотрения в среднем 25-30 из них.
Ключевыми, интересующими заказчика в первую очередь, являются:
- коэффициенты абсолютной и общей ликвидности,
- прибыльности и рентабельности активов,
- финансовая устойчивость,
- структура капитала,
- леверидж (степень задолженности),
- платежеспособность.
Приступая к финансовому анализу работы коммерческого предприятия, нужно четко определить круг вопросов, на которые в результате должны быть получены ответы.
Работа аналитика, проводящего анализ финансового состояния предприятия
Аналитик, проводящий исследование,
отбирает данные для изучения
в соответствии с поставленной перед ним задачей и вычисляет необходимые коэффициенты.
Изучение бухгалтерских отчетных документов дает возможность
- ознакомиться с текущим положением дел,
- понять динамику развития компании,
- разработать дальнейшую стратегию управления по всем направлениям ее деятельности,
- наметить пути улучшения.
Чаще всего бывает достаточно проанализировать статьи, которые в отчетном бухгалтерском документе являются проблемными
Таким образом, с помощью экспресс-анализа:
- Оценивается имущественное положение и структура капитала предприятия;
- Рассчитываются и группируются основные финансовые показатели;
- Устанавливаются корреляции между основными показателями отчетности, подвергающимися исследованию;
- Анализируется финансовое положение на основе оценок ликвидности, платежеспособности, финансовой устойчивости, вероятности банкротства;
- Выявляются «узкие» места и определяются имеющиеся резервы;
- Делается заключение о финансово-экономическом состоянии коммерческой организации.
- Предыдущая запись
- Следующая запись
Источник: buhguru.com