
Практически всегда при получении кредита клиент одновременно оформляет и страховку, от которой в некоторых случаях возможно произвести отказ после подписания договора. Как правильно уклониться от этой услуги, при каких условиях это возможно – об эта и другая полезная информация представлена в статье.
Что говорит закон
Клиент сразу должен понимать, о каком именно страховании идет речь. В ряде случаев эта процедура является обязательной, согласно законодательству, а именно – должен быть застрахован объект, который банк берет в залог:
- Квартира, земельный участок, дача, загородный дом и другие объекты недвижимости, если речь идет об ипотеке
- Автомобиль, если речь идет об автокредите.
- Любой залоговый объект, если он является обеспечением по любому виду кредита.
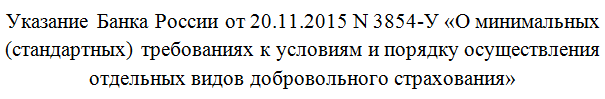
Таким образом, в обязательном порядке страхуется сам залог, но никак не здоровье человека, его жизнь, риски потери работы и т.п. Страхование является дополнительной услугой по отношению к основной – т.е. собственно выдаче кредита. Поэтому потребитель (клиент банка) вправе на определенных условиях отказаться от выдачи страховки. Соответствующее Указание Центрального Банка России вышло в конце 2015 года. Документ называется так:
Что будет если отказаться от страховки по кредиту? #страховка #кредиты
Вот видео комментарий к этой новости.
Документ представляет собой обязательную норму, которую необходимо исполнять всем страховым компаниям. В нем среди прочих положений указывается и порядок отказа от страховки, когда клиент уже получил кредит, т.е. после получения денежных средств:
- Отказаться возможно в течение 5 рабочих дней после этого события.
- Вместе с тем за этот период не должны наступить страховые случаи.
- Расходы компании, связанные с оказанием страхования на этот период (5 дней), оплатить все равно придется. Поэтому строго говоря речь не идет о возврате 100% суммы. Однако значительную ее часть страховщики возвратить обязаны, если клиент правильно задействовал процедуру возврата.
При этом недавно Центробанк издал и другое Указание за номером 4500-У, в котором прямо указано, что срок в 5 дней планируется увеличить до 2 недель, т.е. 14 календарных дней. Предполагается, что эти изменения станут действовать уже совсем скоро – с первого дня 2018 года.
ОБРАТИТЕ ВНИМАНИЕ. Срок в 5 рабочих дней, когда можно будет совершить отказ от страховки, называется периодом охлаждения: он наступает после получения кредита и соответственно вступления в силу договора страхования. Фактически в последнем документе может быть указан любой срок начала действия, который не всегда совпадает с датой оформления договора кредита. Поэтому клиент должен внимательно ознакомиться с условиями в этих документах.
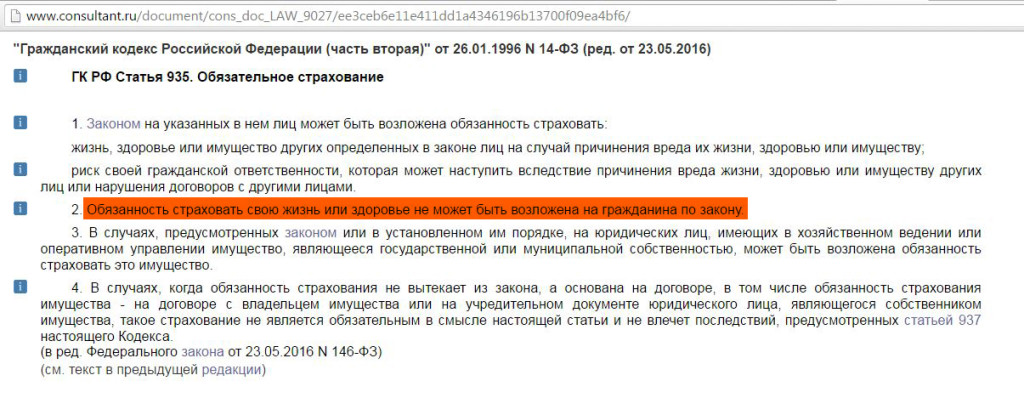
Гражданин может исходить из того, что обязанности страховать свое здоровье или жизнь у него нет, о чем прямо прописано в Гражданском кодексе (в статье 935).
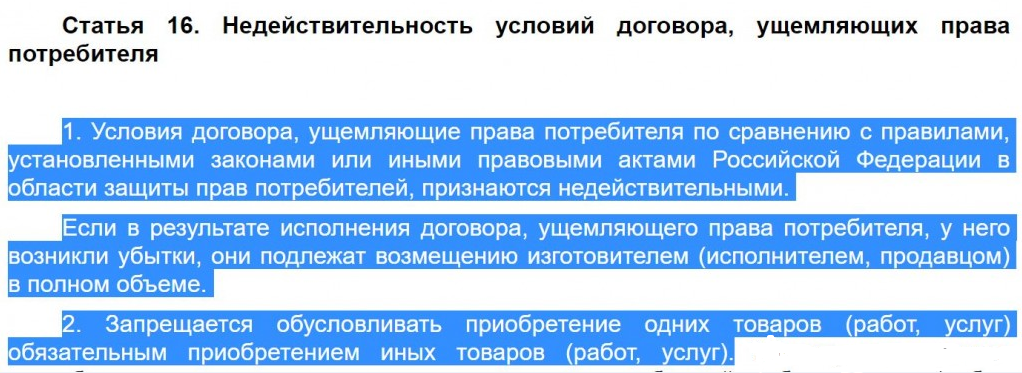
Наряду с этим положением сторону клиента занимает и известный закон «О защите прав потребителей». Если обратиться к документу, а конкретно – к статье 16, можно обратить внимание, что компания не может ущемлять права потребителя. Если такие сделки фактически совершаются, их можно признать недействительными с соответствующими последствиями.
В частности в статье содержится формулировка о том, что банк или другая компания не могут связывать одну сделку с другой, т.е. обуславливать подписание двух фактически разных договоров.
Таким образом, сам по себе отказ от услуги не возбраняется: важно правильно соблюсти процедуру прекращения страховки и сразу после получения кредита написать соответствующее заявление. О том, как это сделать, рассказывается далее.
Теоретически клиент может сразу отказаться от договора страхования. Однако в этом случае ставки по кредиту неизбежно увеличиваются: банк таким образом страхует свои риски. Поэтому перед обращением туда важно заранее рассчитать, как поступить выгоднее, чтобы заранее знать, в какой банк идти, и соглашаться ли со страхованием.
Отказ после получения кредита: пошаговая инструкция
Сама процедура достаточно проста – главное соблюсти срок периода охлаждения. Если заемщик намерен совершить отказ от страховки, он может сделать это после подписания договора и получения кредита. Для этого нужно:
- Обратиться в тот же самый банк.
- Предоставить необходимый пакет документов, написать заявление.
- Дождаться, когда страховка будет возвращена путем перечисления на соответствующий счет.
Пакет документов следующий:
- копия или оригинал договора кредита:
- паспорт;
- заявление, бланк которого выдается на месте.
Обычно это заявление содержит такую информацию:
- Название заявления – т.е. отказ от какой страховки совершает клиент. Наиболее распространенные случаи – страхование здоровья и жизни. Бывает также страхование от потери работы, титульное страхование недвижимости и др. Конкретную формулировку подскажет сотрудник банка (можно также уточнить ее в договоре).
- Текст заявления – ФИО, паспортные и контактные данные и фраза «уведомляю банк об отказе от участия в страховании___».
- Далее необходимо сослаться на номер кредитного договора, поставить дату, подпись и расшифровку подписи (фамилия, инициалы).
Бланк представлен ниже:
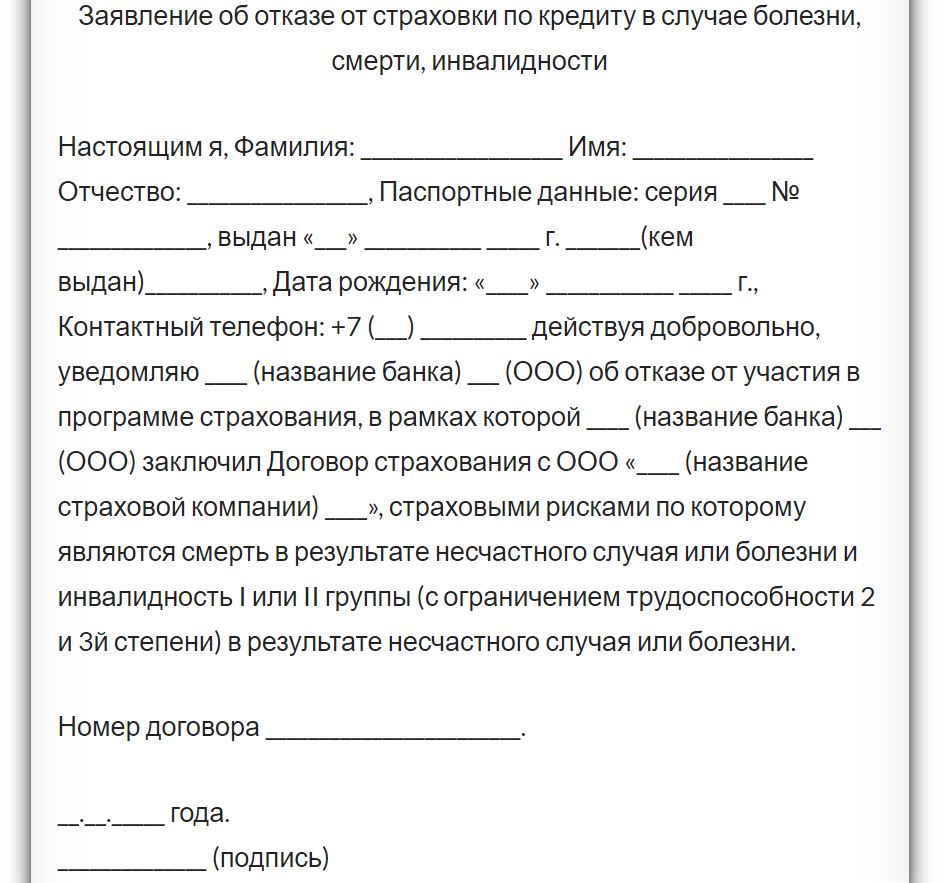
Это заявление передается сотруднику банка вместе с копией договора и копией паспорта (главная страница и страница с адресом регистрации). Компания должна принять решение и перечислить всю сумму страховки (за исключением прошедших дней) не позднее 10 рабочих дней.
Срок периода охлаждения, а также срок перечисления средств от страховой компании всегда начисляет исчисляться с рабочего дня, ближайшего ко дню обращения.
ПРИМЕР. Клиент обращается в ВТБ 24 за получением потребительского кредита на 3 года. Сумма – 1 миллион рублей. Банк указывает на необходимость добровольного страхования жизни, клиент соглашается. После подачи заявки гражданин дождался ее одобрения и фактически подписывает договор кредитования и страхования 28 декабря 2017 года.
Соответственно, отказ от страховки после того, как получение кредита уже состоится, возможен в период охлаждения – 5 рабочих дней. Отсчет срока начинается с 29 декабря 2017 года. Однако 30, 31 декабря – выходные дни, а далее начинаются новогодние каникулы. Поэтому первым рабочим днем 2018 года будет только 9 января. Для клиента это второй день из периода охлаждения.
Таким образом, он обязан подать заявление не позднее 12 января 2018 года включительно. А компания должна перечислить средства не позднее 10 рабочих дней после этого.
Видеокомментарий юриста по особенностям процедуры отказа от страховки, когда уже произошло получение кредита, после подписания договора, можно увидеть здесь.
Возможные риски для отказывающегося клиента
С точки зрения законодательства сам по себе отказ заемщика от страхования не является нарушением. По сути, клиент реализует свое законное право, которое предусмотрено выше упомянутым Указанием Центрального Банка. Поскольку кредитный договор уже был заключен, обязательство взял на себя и банк. Поэтому он не имеет права в одностороннем порядке:
- заявить отказ от выдачи кредита;
- затребовать досрочный возврат всей или большей суммы;
- увеличить процентную ставку;
- затребовать выплату каких-либо «комиссий», «штрафов» и т.п.
Поэтому основной риск клиента заключается не в том, что банк изменит условия кредитного договора. На деле кредитная организация едва ли пойдет на такой шаг, поскольку в этом случае вероятность проиграть соответствующее судебное разбирательство очень велика – ведь по сути, нарушены договорные обязательства.
Главная угроза для заемщика состоит в том, что страховая компания откажется выполнять заявление и не станет возвращать страховку. На практике такие случаи, к сожалению, наблюдаются довольно часто.
Страховая компания должна предоставить письменный отказ с обоснованием своих действий. Очень важно добиться документального подтверждения ее действий, чтобы потом приложить бумагу в качестве доказательства суду.
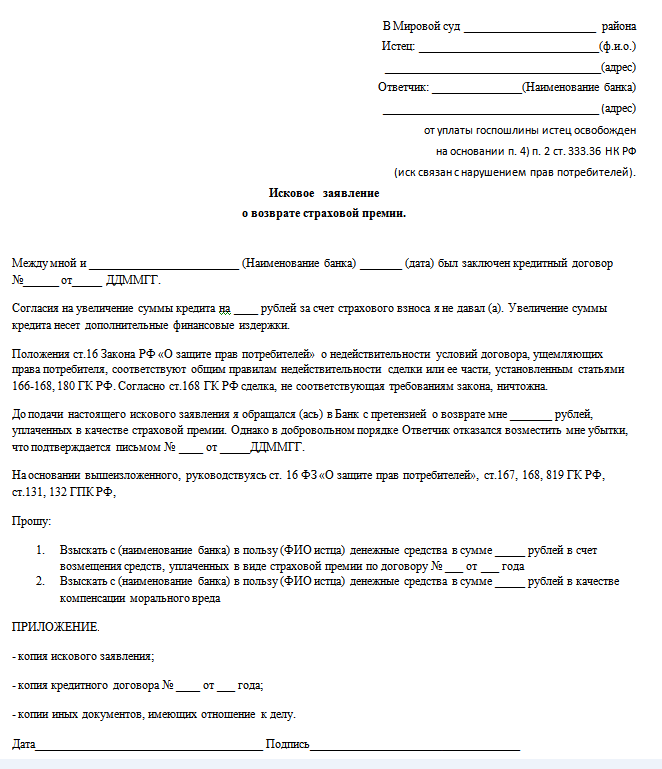
В подобных обстоятельствах остается только один вариант – обращение в суд. Как правило, следует предварительно проконсультироваться с профессиональным юристом, чтобы оценить шансы на победу в деле. Исковое заявление составляется в мировой суд в соответствии с официальным адресом ответчика – в данном случае это страховая компания. При составлении заявления можно использовать любой образец. Главное требование – отразить в нем такую информацию:
- Название суда.
- ФИО истца, название компании ответчика.
- Описание обстоятельств дела – когда произошло получение кредита, когда было подано заявление об отказе от страховки, после чего компания отказалась удовлетворять его. Важно ссылаться на конкретные документы, их названия, номера и даты составления.
- Ссылки на законодательные нормы (ГК, закон «О защите прав потребителей») желательны, но не обязательны.
- Просительная часть, в которой конкретно формулируются требования – с кого и какую сумму взыскать. Прописывается и основание (отказ от возврата страховки, компенсация судебных издержек или морального вреда).
- Приложения – оригиналы или копии документов, которые будут приложены к делу. Прежде всего, это кредитный договор, заявление в страховую, письменный отказ, полученный от нее.
- Дата подачи иска, подпись истца, расшифровка подписи (фамилия, инициалы).
В некоторых случаях, например, в Сбербанке, в договоре предусматривается даже больший период охлаждения – 14 календарных дней. Поэтому клиенту лучше заранее ознакомиться с типовыми кредитными договорами на сайте или в отделении банка, чтобы сделать наиболее оптимальный и выгодный выбор.
Возврат страховки после досрочного погашения
Это тоже достаточно распространенная ситуация: заемщик погашает кредит полностью раньше срока. Поэтому речь идет не об отказе от страховки после этого события или получения кредита, а именно о возврате части суммы за «неиспользованное» время. Здесь сразу необходимо обратиться к Гражданскому кодексу, статья 958. Там прямо указывается, что у страховой компании есть право не возвращать сумму, если клиент по своей инициативе решает расторгнуть договор (в частности, в связи с досрочным погашением).
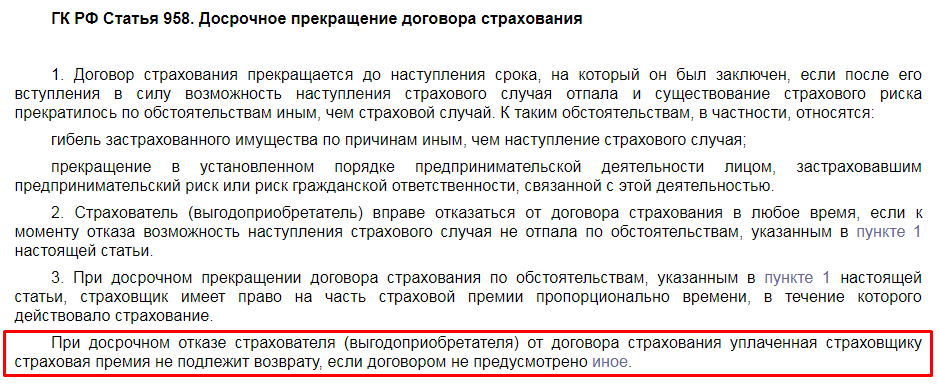
Таким образом, теоретически возможен только один вариант возврата суммы: когда об этом прямо указано в договоре. Разумеется, на практике подобное встретить практически невозможно. Поэтому если у клиента нет соответствующего юридического опыта, он может обратиться за помощью к квалифицированному юристу, который может благодаря некоторым уловкам выйти из этой ситуации и затребовать возврат части страховки. На практике распространены 2 подобных случая:
- Если исходить из кредитного договора, можно обратить внимание на то, что договор страхования действует ровно столько же, сколько и кредитный. Таким образом, после досрочного погашения должны прекратить действовать оба договора единовременно. А значит, речь идет о фактически неиспользованной (не полностью использованной) услуге, поэтому страховщики должны вернуть часть средств.
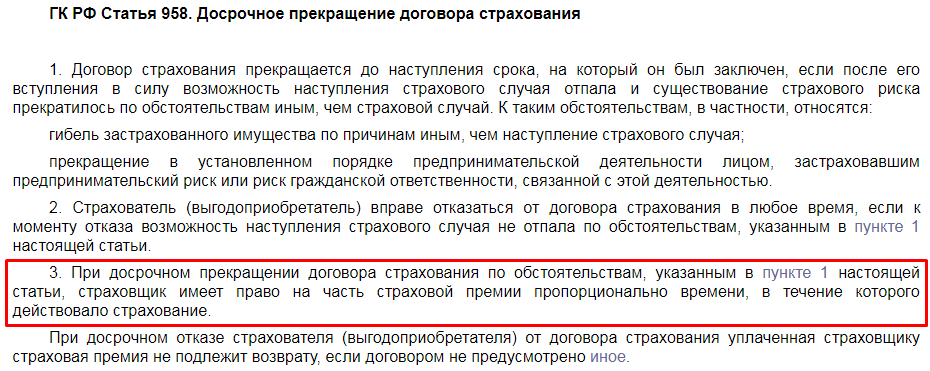
- По смыслу страхование происходит от ситуации, когда заемщик не сможет погашать кредит, если наступит тот или иной заранее определенный страховой случай. Поэтому когда кредит погашается досрочно, то договор страхования прекращается, но не в связи с наступлением страхового случая. Соответственно, риски исчезают, а на основании той же 958 статьи (первый абзац пункта 3) страховщик будет иметь право претендовать только на часть страховой премии.
ОБРАТИТЕ ВНИМАНИЕ. Рассмотренные варианты являются не более, чем лазейками. Конкретное решение в любом случае будет принято судьей. Однако в большинстве случаев суд исходит из статьи 958 Гражданского кодекса, поэтому и шансы на выигрыш дела истцом невелики.
Таким образом, отказ от страховки возможно совершить только сразу после получения кредита: клиент должен воспользоваться предоставленным ему периодом охлаждения. Если компания отказывается возвращать средства, необходимо обращаться в Мировой суд.
Источник: 2ann.ru
Образец заявления на отказ от страховки по кредиту в банк: правила оформления документа
Нередко получение банковского кредита сопровождает страхование. Когда гражданин пожелал отказаться от страховых услуг, ему следует оформить заявление об отказе от страховки по кредиту. При этом отказ от страховых услуг возможен не всегда.
Что представляет собой страховка по кредиту
Банки активно предлагают страховые программы для своих заемщиков, делая условия кредитования без страховки менее выгодными. Кредитные продукты, которые сегодня выдаются банками гражданам, могут сопровождать следующие страховые продукты:
- Программа страхования жизни и здоровья (страхует на случай смерти или утраты дееспособности).
- Страхование объекта залога (страхует от рисков случайной гибели недвижимости или автотранспорта).
- Финансовая защита (при утрате работы страхователем и невозможности продолжать погашение кредита страхования компания продолжит вносить за него платежи).
- Другие виды защиты (например, страхование кредитного счета от несанкционированного доступа или защита телефона от кражи и пр.).
Согласно действующему законодательству, обязательному страхованию подлежит только объект залога по кредиту на случай его гибели. Таким образом, если лицо оформило ипотеку, автокредит или кредит под залог недвижимости, то оно обязано застраховать залог и не вправе отказаться от участия в страховой программе.
Так, об обязательном страховании квартиры или иной недвижимости по ипотеке сказано в ст. 31 ФЗ-102 «Об ипотеке». Но если, например, при ипотеке, помимо страхования квартиры, заемщик оформил страховой полис на случай утраты им дееспособности, то последний договор он может расторгнуть на законных основаниях.
Есть еще одна причина, когда страховая компания может на законном основании отказать в расторжении договора: когда на момент обращения наступили события, имеющие признаки страхового случая, или наступил страховой случай.
Оказаться от страховки по кредиту и потребовать возврата части или полной суммы страховой премии заемщик может в следующих случаях:
- В период действия «периода охлаждения», установленный Центробанком. Смысл данного указания состоит в том, что заемщики могут отказаться от страховки в течение определенного времени в упрощенном порядке без уточнения причины такого отказа.
- При досрочном погашении кредита с пересчетом страховой премии.
- В любое время, если заемщик сможет доказать, что страховка была ему навязана, а также если банковский сотрудник указал на обязательность ее оформления, хотя это не предусмотрено по закону.
Для защиты своих интересов заемщики могут опираться на ст. 16 Закона «О защите прав потребителей». Здесь сказано о том, что организации не вправе предлагать одни услуги при условии покупки другой (иными словами – навязывать страховку).
«Период охлаждения» по страховым продуктам установлен указанием Банка России от 2017 года №4500-У «О минимальных (стандартных) требованиях к условиям и порядку осуществления отдельных видов добровольного страхования». Первоначально этот период составлял 7 дней, но последние указания Центробанка расширили его до 14 дней (речь идет о рабочих днях).
Надо отметить, что это минимальный срок для беспрепятственного возврата страховки, который гарантируется государством. Банки и страховые компании могут устанавливать расширенные страховые рамки.
Когда 14 дней с момента подписания договора истекли, заемщик имеет право вернуть страховку только при условии, что он сможет доказать тот факт, что она была ему навязана.
Данное указание Центробанка не распространяется на ряд специфичных страховых продуктов (например, на добровольное медицинское страхования иностранных граждан и лиц без гражданства), а также на страховку КАСКО в рамках автокредита и на программы имущественного страхования по ипотеке.
Обычно причина для расторжения страхового договора заключается в желании заемщика получить назад свои деньги. В этом случае будут действовать такие правила:
- Если страховой договор еще не начал действовать (заявление подано в «период охлаждения») или был признан ничтожным, то вернуть должны 100% страховой премии.
- При досрочном погашении кредита страховая компания удерживает часть страховых взносов пропорционально тому сроку, который прошел с даты начала до даты окончания действия договора страхования.
Действующие программы страхования можно разделить на индивидуальные и коллективные. Страховку можно вернуть в том и другом случае, но при коллективном страховании у заемщиков могут возникнуть объективные сложности с возвратом уплаченной страховой премии.
При коллективном страховании договор подписывается не между страховой и клиентом, а между банком и заемщиком. В этом и состоит основная проблема для клиента. Дело в том, что большая часть суммы, которая уплачивается по договорам коллективного страхования, представляет собой комиссию банку за подключение к страховой программе. Такая комиссия порой достигает 90% от страховой суммы, уплаченной заемщиком.
Процедура отказа от страховки
Когда заемщик хочет отказаться от страховки при досрочном погашении кредита, то ему первоначально необходимо погасить задолженность и получить справку о том что кредит закрыт, а затем приступать к оформлению отказа.
Процедура отказа от страховки в общем случае сводится к таким этапам:
- Ознакомиться со страховым или кредитным договором и уточнить действующий порядок расторжения договора страхования.
- Заемщик подает заявление на отказ от страховки по кредиту представителю банка или в страховую компанию.
- На обработку поступившего заявления у банка будет 10 дней, после чего он обязан предоставить заемщику официальный ответ по результатам его обращения.
- Еще 10 дней отводится банку на возврат страховой премии, уплаченной заемщиком, если такое требование поступало.
- В случае отказа банка удовлетворить требования заемщика тот имеет право обратиться с жалобой в Роспотребнадзор и исковым заявлением в суд.
Перед тем как решиться на отказ от страховки, стоит убедиться, что это не приведет к росту платежей по кредиту. Если банк пересмотрит кредитные условия после возврата страховой премии, то его нельзя будет обвинить в навязывании страховки. Ведь формально у клиента был выбор: оформить кредит со страховкой или без нее.
Как составить заявление
Во многих банках и страховых компаниях действует свой собственный бланк, который делает поступившие от граждан заявления на отказ от страховки унифицированными. Здесь же можно на специальном стенде можно найти образец заполнения заявления.
Несмотря на то что каждая компания предлагает свой собственный бланк заявления, в нем обычно прописываются одинаковые сведения. Заявление на отказ от страховки имеет следующую структуру:
- «Шапка» документа содержит ФИО страхователя, реквизиты его паспорта, почтовый адрес и контактный телефон (мобильный или домашний).
- Посередине указывается название документа «Заявление об отказе от договора страхования» (или о расторжении договора страхования).
- В описательной части приписываются реквизиты (номер) договора страхования и дата его заключения, название страховой компании, сумма страхового договора и уплаченной страховой премии (либо номер страхового полиса).
- В просительной части указывается просьба расторгнуть договор страхования, прекратить банк выплачивать страховые взносы за заемщиков и вернуть страховую премию или ее часть, рассчитанную пропорционально времени пользования заемными средствами и пр.
- Дата подписания заявления.
- Подпись заявителя.
В заявлении можно прописать причину расторжения договора: например, то, что заемщик не видит необходимости в дальнейшем участии в страховой программе или же считает ее условия некорректными.
В заявлении необходимо указать реквизиты для перечисления страховой премии, если оно содержит требование о ее возврате. Это может быть открытый в банке счет для погашения кредитной задолженности или же любой другой счет в банке. Реквизиты в обязательном порядке должны содержать: номер счета, наименование и БИК банка, корсчет, ФИО получателя. Счет для возврата обязательно должен принадлежать самому застрахованному лицу, также не допускается использование счета ИП, даже если он принадлежит заемщику.
В заявлении на отказ от страховки стоит дополнительно прописать сроки, в течение которых страхователь ожидает ответа на свое обращение (стандартно это 10 дней) и рекомендуемая форма для связи с ним — по телефону или электронной почте. Образец заявления на отказ от страховки по кредиту можно скачать здесь.
В подтверждение серьезности своих намерений заемщику стоит указать, что при отказе банка он вынужден будет обратиться с жалобой в Роспотребнадзор и с исковым заявлением в суд. Нужно акцентировать внимание банка и на том, что при его отказе удовлетворить требование о возврате уплаченной страховой премии в добровольном порядке, согласно ч. 6 ст. 13 «Закона о защите прав потребителей», заемщик имеет право потребовать взыскания штрафа в размере 50% от этой суммы.
Перечень документов для подачи заявления
К заявлению на расторжение страхового договора следует приложить определенный комплект документов:
- Копию паспорта заявителя (главная страница и страница с пропиской).
- Копию договора страхования или страхового полиса.
- Копии платежных документов, подтверждающих внесение взносов (чеки, квитанции, выписки и пр).
- Выписка из банка с реквизитами (необязательно).
- Справка из банка о досрочном погашении кредитного договора (если причиной расторжения является погашение кредита).
- Другие документы по запросу (например, письменное согласие на обработку персональных данных).
Банки и страховые компании наделены правом на запрос дополнительных сведений от заемщика, но они не вправе злоупотреблять своим правом. Ведь на практике это может привести к неправомерному затягиванию процедуры по возврату страховки.
Заемщикам следует помнить, что если отказ от страховки оформляется в «период охлаждения», то по «Указанию Банка России N 3854-У» к заявлению вовсе не нужно прикладывать никакие документы. То есть любые требования банка в этом случае будут неправомерными.
Как подать заявление на расторжение договора страхования
Заявление составляется в двух экземплярах. Один из них с отметкой о принятии, датой регистрации, ФИО ответственного сотрудника заемщику нужно сохранять у себя вплоть до получения официального ответа от банка.
Если ответ от банка не поступит в течение 10 дней, то это можно приравнять к получению от него отказа и является поводом для обращения в суд. Срок исковой давности по таким делам в суде составляет три года.
Нередко сотрудники банка или страховой препятствуют в приеме заявления. В этом случае его следует направить по почте заказанным письмом с уведомлением о вручении. Иногда за прием заявлений на расторжение договора отвечают только головные отделения страховых компаний, который расположены в другом городе. Для отправки своего заявления в данном случае заемщику также необходимо воспользоваться почтовыми услугами.

Письмо нужно отправлять с описью вложения. Это подтвердит полную комплектность направленных документов и их состав. Обычно документы направляются с объявленной ценностью (что служит страховкой на случай их утраты почтой). На почте выдадут один экземпляр описи со штампом, на котором будет указана дата отправки документов и трек-номер, по которому можно будет отследить движение письма.
В дальнейшем данные почтовые документы могут послужить доказательной базой в суде, подтверждающей попытки заемщика урегулировать спор в досудебном порядке.
Таким образом, заемщик по закону наделен правом для возврата страховки по кредиту. Расторгнуть договор страхования и потребовать возврата денежных средств заемщик может при досрочном погашении кредита, в период действия «периода охлаждения» по страховым продуктам, установленным ЦБ, или если он докажет, что договор страхования был ему навязан.
Не допускается отказ от страхования объектов залога по ипотеке, автокредиту или кредиту под залог недвижимости. Для этого заемщик подает в банк или страховую компанию заявление о расторжении договора страхования. В этом документе прописываются реквизиты заключенного страхового договора и размер страховой премии, который подлежит возврату. При отказе банка или страховой компании удовлетворить требования заемщика добровольно тот имеет право обратиться за защитой интересов в суд или обжаловать действия компании в суде.
Источник: zakonguru.com
Расторжение договора страхования жизни

Зачастую при оформлении кредита, в том числе — ипотеки, сотрудники банка вынуждают заемщиков заключать договор страхования жизни и здоровья и оплачивать такой полис кредитными средствами. Страхователем, как правило, выступает аффилированная с банком-займодателем дочерняя компания. По закону, заключение подобных договоров является добровольным.
Однако финансисты неофициально оставляют за собой право на увеличение базовой процентной ставки по кредиту в случае отказа клиента от оформления страхового полиса, равно как в случае расторжения договора со страховой компанией даже после получения кредита, о чем недвусмысленно намекают потребителю. Мол, увеличение базовой ставки не только не даст сэкономить за счет отказа от страховки, но и увеличит финансовые издержки заемщика. Обращаем внимание читателей, что подобные действия сотрудников банка являются незаконными.

С юридической точки зрения, расторжение ДСЖ после получения кредитных средств возможно — без изменения условий кредитования. Под вопрос ставится лишь целесообразность такого расторжения. Если речь идет о небольшом краткосрочном потребительском кредите — нет смысла переплачивать за дополнительную услугу страхования, как правило, такой полис считается навязанным, т.к. в очень редких случаях помогает заемщику минимизировать свои риски и затраты (если страховой случай действительно наступает).
При долгосрочном кредитовании (ипотека) наличие страхового полиса может быть оправданным. Никогда не стоит исключать, что за условные 20-30 лет заемщик не столкнется с болезнью или несчастным случаем, которые сделают его временно (или даже полностью) нетрудоспособным. Проще говоря, заемщик рискует вообще потерять недвижимость, если не сможет работать и гасить задолженность. В таком случае страхование действительно поможет — компенсационная выплата пойдет на лечение и погашение долга по ипотеке.
Алгоритм действий при расторжении ДСЖ
Регулятор обязал страховые компании включать в страховой договор возможность досрочного расторжения. Для этого необходимо в письменной форме подать заявление в страховую компанию (не в банк!), либо направить его по почте. Документ может быть составлен в свободной форме, однако должен содержать номер полиса, дату его открытия и причину отказа от дальнейшего сотрудничества, по возможности — ссылки на нормы права, позволяющие расторгнуть навязанный договор без удержания денежных средств. Обращение рассматривается в течение 10 дней с момента получения, о принятом решении страховщик обязан известить заявителя.
Стоит заметить, что расставаться с освоенным капиталом кредитополучателя страховые никогда не спешат, и стремятся воздействовать на заявителя путем уговоров и убеждений, а зачастую попросту вводят обратившегося потребителя в заблуждение, сообщая о том, что заявление о расторжение ему необходимо передать в банк, выдававший кредит. Все это делается с одной целью — протянуть время, чтобы так называемый «период охлаждения» исчерпал свой срок: в таком случае СК сможет удержать часть денег по расторгаемому договору.
Важно! Если заявление о расторжении было подано в 14 дневный срок с момента оформления страхового полиса непосредственно в страховую компанию, СК обязана расторгнуть договор и вернуть страхователю уплаченные денежные средства.
В случае, если заявление подается после окончания периода охлаждения, необходимо ссылаться 16 статью Закона «О защите прав потребителей», которая гласит о том, что нельзя обуславливать приобретение одного товара либо услуги — в нашем случае потребительского кредита либо ипотеки — обязательным приобретением других товаро либо услуг (страхованием жизни), а также на иные нормы права, позволяющие потребителю расторгать договорные отношения в любой момент по собственному волеизъявлению.
Оптимальным вариантом расторжения ДС является претензионное требование. В претензии необходимо описать условия заключения ДС, привести ссылки на законодательство и потребовать полного возврата денежных средств за навязанную услугу. Рекомендуется указать, что действия менеджеров банка, навязавших услугу страхования, имели ярко выраженные признаки административного правонарушения, предусмотренного статьей 14.7 Кодекса об Административных Правонарушения российской Федерации. В случае, если нормативно-правовая база досудебного претензионного требования будет подобрана надлежащим образом, а также потребитель доведет до сведения страховой компании, что в случае неудовлетворения его законных требований в 10-дневный срок он обратится в суд, расторжение договора и возврат денег не заставят себя долго ждать.
О том, как правильно составлять досудебную претензию, вы можете прочитать в этой статье.
Необходимо ли расторгать договор страхования жизни и здоровья?
Перечень страховых случаев отличается в зависимости от самой СК и тарифа. Как правило, речь идет о смерти, получении травмы, инвалидности, серьезном и длительном заболевании, которое привело к временной нетрудоспособности. Но всегда есть свои нюансы.
Например, получение травмы или гибель от экстремальных видов спорта может не считаться страховым случаем. Логика страховой компании проста: клиент намеренно подвергал себя риску.
Также не стоит ожидать выплат, если несчастный случай произошел с человеком в алкогольном или наркотическом опьянении. Невозможно получить страховку из-за суицида. Может быть, какие-то страховые компании и будут покрывать подобные риски, но тогда и полис обойдется в круглую сумму.
Иногда не удается получить страховку даже в том случае, если, казалось бы, придраться не к чему. Реальный случай: юристы страховой компании сумели доказать, что клиент скрыл от них факт злоупотребления курением при покупке полиса, а потом получил диагноз рака легких.
Не всегда, но стоит быть готовым к тому, что придется еще доказывать страховой компании, что случай на самом деле является страховым. Тем не менее, в большинстве случаев клиенты получают страховые выплаты. Поэтому отказ от страхования принесет пользу только в случае краткосрочного займа.
Решать, верным ли будет такой шаг, потребителю необходимо самому, тщательно взвесив все «за» и «против». В случае сомнений, либо трудностей, связанных с расторжением ДСЖ, мы рекомендуем бесплатно проконсультироваться с нашими специалистами в сфере защиты прав потребителей по телефону +7 (495) 414-37-01 Юрист проанализируют сложившуюся ситуацию, и, основываясь на судебной и практике и собственном опыте, подскажут оптимальный алгоритм действий.
Источник: potrebnadzor.online