

Ранее возможно было оформить в «Сбербанке» специальный целевой вклад на детей. Действовал он только до 18 лет. Сегодня же использование рассматриваемого типа услуги попросту невозможно. Но в то же время клиенты, которые в связи с разными обстоятельствами до сих пор не потребовали свои средства обратно, могут через суд взыскать их в полном объеме.
Наиболее существенным моментом является именно возраст:
- самого клиента;
- лица, на которого данный депозит рассчитывается.
Рассматриваемого типа банковский продукт имеет большое количество особенностей и является специализированным.
Он распространялся только лишь на детей. Именно по этой причине имеют место столь высокие процентные ставки. Главной особенностью и сложностью является то, что средства по таким депозитам были уменьшены в тысячу раз после деноминации.
Вклад на ребенка до 18 лет в Сбербанк
Сегодня многие задаются вопросом: можно ли открыть вклад на несовершеннолетнего ребенка? Большое количество различных банковских учреждений предлагают подобного рода услуги.
Но при этом условия являются стандартными и какой-либо особенной выгоды получить невозможно. В то время как продукты рассматриваемого типа, предоставляемые до 1999 года, позволяли получить высокие проценты.
Условия предоставления услуги
Максимально пристального внимания заслуживает именно формат получения рассматриваемого типа продукта.
Величина доходности напрямую зависит от года, в котором имеет место заключение соглашения. Компенсацию за 1994 год можно будет получить только при выполнении некоторых определенных моментов. Что это – целевой вклад – стоит разораться заранее.
Размер процентной ставки по этому целевому депозиту в зависимости от года размещения и иных моментов выглядит следующим образом:
| С 1 января 1993 г. по 31 марта 1993 г. | 80% |
| С 1 апреля 1993 г. по 30 сентября 1993 г. | 120% |
| С 1 октября 1993 г. по 30 июня 1994 г. | 190% |
| С 1 июля 1994 г. по 30 сентября 1994 г. | 170% |
| С 1 октября 1994 г. по 31 января 1995 г. | 120% |
| С 1 февраля 1995 г. по 31 мая 1995 г. | 160% |
| С 1 мая 1995 г. по 30 мая 1995 г. | 150% |
| С 1 июля 1995 г. по 28 февраля 1996 г. | 100% |
| С 1 марта 1996 г. по 31 октября 1996 г. | 85% |
| С 1 ноября 1996 г. по 28 февраля 1997 г. | 60% |
| С 1 марта 1997 г. по 24 августа 1997 г. | 28% |
| С 25 августа 1997 г. | 16% |
Открыть рассматриваемого типа депозит можно было на следующие периоды времени:
- возраст лица, на которого оформлен счет, не достиг совершеннолетия;
- не более, чем на 120 месяцев подряд.
После того, как обозначенные выше сроки вышли, начисление средств по данным продуктам будет прекращено. Автоматически состояние будет переоформлено «до востребования». Данный момент обозначается в соглашении. При этом следует помнить, что подобного рода действие является не совсем законным. Именно поэтому нередко имело место обращение в суд.
Сумма, которая могла быть размещена таким образом в виде целевого депозиты, могла быть любой. Потому в некоторых случаях отдельные лица получали достаточно существенное количество средств. В большинстве случаев, из-за достаточно высокой доходности, банк подавал встречный иск. Так как выплата подобного рода начислений представляла достаточно существенные потери для «Сбербанка».
В долларах оформлять подобные услуги было невозможно в «Сбербанке». Но на сегодняшний день существует большое количество различных банковских учреждений, предлагающих продукты в валюте различных стран.
Важно лишь внимательно и заблаговременно ознакомиться со всеми условиями. Так можно будет избежать большого количества различных спорных моментов, затруднений.
Видео: Расти большой
Целевой вклад на детей от «Сбербанк»: как получить сегодня?
Одним из наиболее важных для многих вопросов сегодня является: как получить деньги, которые достаточно давно были зачислены на счет?
Процедура данная может быть осуществлена двумя способами:
- обычным – достаточно просто посетить отделение и получить все необходимые средства;
- через суд – в таком случае потребуется оформить специальное исковое заявление.
Получение средств стандартным способом
Проще всего получить на руки наличными все деньги. Процесс данный является аналогичным стандартному, когда открывается самый обычный депозит до востребования или же на иных условиях.
Алгоритм действия физического лица выглядит следующим образом:
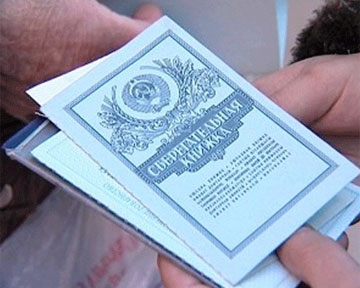
- находим специальную книжечку, на лицевой стороне которой присутствует принт с двумя детьми (мальчик и девочка);
- раскрываем её и находит печать, в которой отражается наименование отделения, через которое деньги передавались в рост (например: Луганское отделение «Сбербанка» №2457);
- если по какой-то причине номер соответствующего отделения не известен или оно попросту уже не существует, то стоит просто обратиться в ближайшее;
- необходимо взять с собой следующие документы:
- сберегательную книжку;
- паспорт гражданина РФ или же другой документ, который удостоверяет личность;
Важно помнить, что если сам депозит был открыт до наступления 1991 г., то полагается достаточно существенной величины компенсация. Если же после этого момента – то получить её не удастся.

Что такое вклад на один день? Читать в статье, депозит овернайт.
Банк Центркредит предлагает депозиты. Подробнее тут.
Через суд
На данный момент имеет место конфликт между законодательными нормами, позволяющими изменять ставки по ограниченным по срокам депозитам и Конституцией РФ. В соответствии с конституцией «Сбербанк» не имел права вообще изменять ранее установленные ставки. Так как это противоречит основополагающему государственному документу.
Именно поэтому если есть возможность разрешить данный вопрос через суд, необходимо будет действовать согласно алгоритму:
- подается заявление на основании невыполнения обязательств перед клиентом – банк подает встречное заявление, в котором обозначается:
- вклад бессрочный;
- по бессрочному продукту возможно изменение условия в одностороннем порядке;
Существуют прецеденты, когда судьи принимают сторону банка. Обычно подобное происходит по причине отсутствия знания аналогичных прецедентов. Районные суды нередко принимают сторону именно «Сбербанка». Если в конкретном случае подобное имеет место, необходимо будет обратиться в суд высшей инстанции.
Прежде, чем обращаться в судебные органы, необходимо будет проконсультироваться с квалифицированным специалистом. Так как существует достаточно большое количество нюансов.
В первую очередь стоит просто оценить величину прибыли, которому возможно будет получить в результате выигрыша дела. Так как составление заявления, а также иные действия требуют некоторых финансовых затрат.
В других банка
Сегодня на аналогичных условиях более подобного рода продукты не предоставляются. Но существует большое количество различного рода иных предложений от коммерческих кредитных компаний.
Наиболее выгодные продукты сегодня предлагают следующие учреждения:
- «Россельхозбанк»;
- «ВТБ 24»;
- «Газпробанк».
Сам процесс заключения договора является стандартным. Важно лишь помнить о необходимости внимательно изучить соглашения до момента подписания.
Пристальное внимание стоит уделить условия. Так как нередко в тексте документа обозначаются иные условия, не такие, как были обозначены ранее.
Особенности расторжения соглашения
Важно помнить, что для прекращения действия договора в одностороннем порядке по инициативе самого клиента необходимо будет осуществлять эту процедуру в следующем порядке:
- если возраст ребенка составляет менее 14, то потребуются следующие бумаги:
- паспорт гражданина РФ;
- паспорт несовершеннолетнего;
- сберегательную книжку;
- договор;
- паспорт;
- сберегательная книжка.
В случае, если возраст составляет менее 14 лет, то все операции по договору обязательно должны осуществлять законные представители.
Это могут быть родители, опекуны, усыновители или же попечители. Если возраст более 14, но менее 18 – необходимо будет письменное согласие законных представителей. В случае если возраст более 18 лет – все операции могут осуществляться самостоятельно.
В некоторых случаях возможно потребуется наличие соответствующего разрешения от специальных органов опеки. Так как очень часто кредитные компании попросту не желают брать на себя ответственность по выдачи денег не достигшим совершеннолетия или же их представителям.

Если вы хотите снимать деньги с депозита и не терять проценты. Читайте статью, вклады без потери процентов.
Где найти вклады с частичным снятием? Ответ по ссылке.
Что предлагает Внешпромбанк по вкладам для физических лиц в 2020 году? Узнайте далее.
Сегодня с получением денег по данным продуктам, которые были оформлены ещё в девяностые годы, имеет большое количество сложностей. Практически всегда требуется участие судебного органа. Потому стоит заранее подготовиться к данной процедуре теоретически и практически. Оформление искового заявления также требует некоторых затрат. Важно оценить их.
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
- Задайте вопрос через форму (внизу), либо через онлайн-чат
- Позвоните на горячую линию:
- Москва и Область —
- Санкт-Петербург и область —
- Регионы —
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Источник: biznes-delo.ru
Детские вклады в Сбербанке
В конце 1980-х годов было весьма популярно открывать в сберегательных кассах долгосрочные вклады на детей. Последовавшие реформы, распад СССР и несколько финансовых кризисов внесли свои коррективы: деньги обесценились, и об этих вкладах многие забыли. Как сейчас компенсирует Сбербанк целевые вклады на детей?
Как обесценились вклады на детей в Сбербанке
В 1988 году появился новый финансовый продукт – вклад детский целевой. Сбербанк открывал такие депозиты на долгий срок – до совершеннолетия ребенка, но не менее 10 лет. Первые годы процентная ставка, отвечая на общую инфляцию в стране, неизменно росла и достигла к концу 1993 г. рекордных 190%.
После 1993 г. темпы инфляции сократились, и Сбербанк был вынужден постепенно снижать процентную ставку до уровня 16% в 1997 году. Учитывая, что данный вклад открывался на условиях капитализации, доходность по вкладу была на высоком уровне.
В 1998 г. была проведена деноминация, все вклады, в том числе и детские, сократились в 1000 раз. Если в 1988 г. был открыт вклад на 7000 р. (аналог нового отечественного автомобиля), то в 1998 г. с учетом процентов и деноминации вкладчик получал всё те же 7000 р., но тот же автомобиль стоил уже 45 000 р. Таким образом, даже с большими процентами покупательная способность денег значительно снизилась.
Многие вкладчики были недовольны, потому что по другим видам вкладов компенсация стала начисляться еще в 1996 г. до деноминации. На детские вклады это не распространялось, ведь с их открытия должно было пройти не менее 10 лет.
Кому полагается компенсация детских вкладов Сбербанка
При принятии решения о начислении компенсации оценивается сумма депозита на 20 июня 1990 г. Если депозит был открыт позднее, то возмещение вкладчику не положено.
Ранее компенсации выплачивались в зависимости от года рождения вкладчика или его наследника. Поскольку степень родства по этому виду депозита не ограничивалась, поэтому вкладчики, а тем более наследники, могли быть любого возраста. Год рождения ребенка, на которого открыт депозит, значения не имел.
Первыми компенсацию получили вкладчики 1916 г. р. и старше, потом 1920 г. р. и т.д. В настоящее время компенсация выплачивается всем вкладчикам, но в разных суммах. Те, кто родился в 1945 г. и ранее, получают компенсацию в трехкратном размере; те, кто родился в 1946-1991 гг. – в двухкратном.
Также сумма компенсации зависит от времени закрытия вклада. Существуют понижающие коэффициенты:
- закрытие вклада после 1996 г. – 1;
- закрытие целевого вклада на детей в 1995 г. – 0,9;
- закрытие целевого вклада на детей в 1994 г. – 0,8;
- закрытие целевого вклада на детей в 1993 г. – 0,7;
- закрытие целевого вклада на детей в 1992 г. – 0,6.
Сбербанк целевые вклады на детей, действующие на 20 июня 1991 г., но закрытые до 31 декабря 1991 г., не компенсирует.
Таким образом, чтобы вычислить размер компенсации, надо сумму депозита на 20 июня 1991 г. умножить на коэффициент 2 или 3 (в зависимости от года рождения вкладчика) и умножить на понижающий коэффициент 0,6-1 (в зависимости от года закрытия депозита).
Как начисляется компенсация по детским вкладам, открытым после 1991 г.
Согласно федеральному закону №73-ФЗ вклады, открытые после 20 июня 1991 г. компенсации не подлежат. Тем не менее, вкладчики могут через суд увеличить причисленные проценты.
С момента открытия такого банковского продукта как «детский вклад» Сбербанк регулярно изменял процентную ставку даже по действующим депозитам: сначала в сторону увеличения, затем – уменьшения. В 1996 г. Верховный суд признал незаконным одностороннее изменение процентных ставок банками. Такие изменения до 1 марта 1996 г. признали законными, только если вкладчик о них был своевременно извещен.
В большинстве случаев проценты начислялись по регрессирующему принципу, и клиентов банка об этом не извещали. Таким образом, за 10 лет срока действия вклада, тем более с учетом деноминации, вкладчики получили значительно меньше, чем рассчитывали. Есть много прецедентов обращения в суд с исковыми заявлениями.
Сложность заключается в том, что при оформлении вклада в то время договор на руки не выдавался, только сберкнижка. В ней не зафиксирована процентная ставка и не оговорены условия ее изменения. С другой стороны, в таких процессах и Сбербанку сложно доказать, что он извещал клиента о снижении процентной ставки.
Зачастую суд оказывается на стороне истца и принуждает оплатить причисленные проценты по ставке, действующей на момент открытия вклада. В таких неоднозначных процессах важно иметь хорошего адвоката, желательно найти физическое подтверждение действующей ставки, например, реклама в газетах или плакаты.
Советы как получить компенсацию по детскому вкладу
- Для получения компенсации по действующему детскому вкладу в Сбербанке обязательно требуется сберкнижка. Если она утеряна, ее можно восстановить. Обращение в то отделение, где был оформлен депозит, ускорит процесс восстановления сберкнижки. Имея сберкнижку, за компенсацией можно обратиться в любое отделение.
- Для получения компенсации в Сбербанке необходимо написать заявление и предъявить паспорт и сберкнижку, если депозит еще действует.
- Если депозит закрыт, то заявление на получение компенсации надо писать в том отделении, где был открыт открыт вклад или где предполагается получить компенсацию.
- Наследник вкладчика также должен предъявить документ, подтверждающий право наследования, или свидетельство о смерти вкладчика, если тот оставил завещательное распоряжение в банке.
- По действующим депозитам компенсация начисляется самому вкладчику, по закрытым – лицу, закрывшему депозит.
Подробная информация о банке: Сбербанк России.
- «Надежность» не оправдал имя. Но вклады вернет
- «Европейский Трастовый Банк» предлагает открывать вклады по ставкам ниже уровня инфляции
- Банк «Тинькофф Кредитные Системы» начинает принимать вклады нерезидентов
- ТКС начинает принимать валютные вклады
- ТКС-Банк привлек 2 миллиарда рублей во вклады через интернет
Источник: cbkg.ru
Как открыть счет в Сбербанке на несовершеннолетнего ребенка

Финансовые советы от эксперта
Автор статьи
Евгений Беляев
Время на чтение: 5 минут
Все родители заботятся о будущем своих детей, стараются заранее обеспечить их финансовое положение, заложить основу уверенности во взрослой жизни. Их волнует, можно ли произвести открытие счета в Сбербанке на несовершеннолетнего ребенка. Одним из способов достижения этого является открытие счета на ребенка в Сбербанке, который предусматривает вероятность таких инвестиций, и условия открытия вклада являются вполне приемлемыми. Для удобства клиентов и вкладчиков там постоянно разрабатывают новые программы, подходящие разным категориям граждан. Для заботливых родителей и их детей также существует несколько видов услуг, позволяющих не только откладывать деньги, но и получать при этом регулярный доход.
Целевые детские вклады
Целевые депозиты в действительности оформляют не слишком часто, их доходность зависит от длительности срока вложения денег, что как раз подходит для детей. Родители имеют право периодически дополнять счет небольшими суммами, чтобы к совершеннолетию сына или дочери накопился достаточный актив. Часто подобные счета открывают в качестве подарка к восемнадцати годам ребенка.
Учитывая отечественные процентные ставки, доходность не будет высокой, зато гарантируется стабильность и способ уберечься от лишних расходов. Удобство состоит в возможности продления вклада и его дополнительного пополнения. Сейчас Сбербанк предоставляет право формирования любой депозитной программы на третье лицо, не достигшее совершеннолетия.
Способ, как открыть счет, прост. Для этого необходимо в офисе банка предоставить свое удостоверение и документальное подтверждение родственной связи с ребенком – его свидетельство о рождении либо паспорт, если ему уже минуло 14 лет. До этого возраста управлять вкладом могут родители с согласия органов опеки. После достижения 14-летнего возраста сын или дочь получает право самостоятельно распоряжаться своим счетом с позволения родственника, открывшего счет.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Важно. Полностью право контролировать свой счет он приобретает в 18 лет. Целевой вид вклада на детей Сбербанк рекомендует оформлять на срок больше 5 лет.
Разновидности финансовых программ для детей
Детские виды вкладов в Сбербанке достаточно разнообразны – в наши дни количество их видов перевалило за десяток. Родителям приходится внимательно изучать требования и процентные ставки с целью выбора оптимальных условий. Наиболее интересными предложениями являются:
- вклады «Сохраняй» и «Пополняй»;
- депозиты с пометкой «14+» для детей, достигших возраста получения паспорта;
- накопительный счет «Социальный»;
- дополнительная пластиковая карта.

Вклад с рождения ребенка
Оформление вкладов с пометкой «0+» возможно с самого рождения ребенка. Продукты, получившие условные названия, имеют довольно выгодные условия. При открытии вкладов «Сохраняй» и «Пополняй» следует внести первоначальный взнос 1000 рублей. В условиях обоих видов много общего, различаются они лишь тем, что в первом случае на счет нельзя вносить добавочные суммы.
Депозит на детей под названием «Пополняй» оформляют в рублевом и валютном эквиваленте. Средства на счете надежно защищены: их никто не имеет права снять без согласия органа попечительства. Дополнять их разрешается родителям и другим родственникам (бабушкам, дедушкам), имеющим российское гражданство. Минимальная длительность хранения денег в Сбербанке ограничена 3 месяцами, наибольшее время – 3 года, однако его обычно продлевают до прихода держателя счета в банковское отделение.
Доходность депозита обусловлена сроками хранения финансов в банке и размером внесенной суммы (до 7-8 % по крупным вкладам). Проценты можно рассчитать с помощью особой программы в Сбербанке. Менеджер в офисе проконсультирует по этому вопросу. Наименование вклада указывает на способ его пополнения, причем добавочные суммы не лимитированы.
Кроме того, особенностью вклада является капитализация счета – каждый месяц либо квартал он увеличивается в результате добавления процентов. По условиям банка существует способ капитализации вкладов. С получением паспорта ребенок получает право самостоятельно пополнять счет и пользоваться начисленными процентами, а с наступлением совершеннолетия может распоряжаться деньгами. Воспользоваться, размещенными деньгами, позволено и раньше – в безотлагательных случаях с санкции опекунского органа, к примеру, если требуется оплатить образование или покупку жилья.

Депозиты для молодежи
Вклады под названием «Накопи на цели» предназначены для молодежи от 14 до 18 лет, которая смогла самостоятельно подработать либо сэкономить карманные деньги и хочет отложить их на реализацию конкретной цели – крупную покупку либо путешествие. Первый взнос на вклад на ребенка равняется 1000 рублям.
На сервисе банковского сайта удобно отслеживать все операции по вкладу. Доходность счета составляет 3,6% годовых. Автоматический калькулятор на сайте Сбербанка помогает рассчитать размер ежемесячного взноса. К примеру, если в течение года необходимо собрать сумму 35 тысяч рублей, при первоначальном взносе 10 тысяч следует платить по 2202 рубля каждый месяц, вложения составят 34225 рублей, а 775 руб. добавит Сбербанк.
Пополнение депозита допускается любыми способами, в том числе с карты. В связи с тем, что депозит оформляется на имя несовершеннолетнего, существуют законодательные ограничения на получение денежных средств с вклада. Ребенок может пользоваться им частично, а снятие денег разрешается лишь в офисе банка. Специальное одобрение одного родителя, а также социальных органов опеки и попечительства требуется для получения:
- сумм, внесенных третьими лицами (родственниками);
- пенсий по инвалидности либо утере кормильца;
- социальных пособий;
- алиментов;
- страховок;
- средств, полученных по наследству.
Источник: baikalinvestbank-24.ru