
Как отказаться от страховки после получения кредита в банке?
Большинство банков навязывают своим заемщикам страховку. Это связано с тем, что при выдаче кредитных средств, они идут на риски. Чтобы их снизить и получить максимальную прибыль, они обязывают заемщиков оформлять страховку.
Свои положительные плюсы страховой полис имеет и для должника. В случае смерти, проблем со здоровьем или при иных страховых случаях (потеря работы, банкротство фирмы и так далее) компания частично или полностью берет на себя обязательства по погашению долга. Но для заемщика это значительное увеличение тела кредита, поэтому многих интересует, как отказаться от страховки в банке.
Отказ от страховки по кредиту: доступные пути
Многие люди считают, что страхования является обязательным при взятии кредита. Банки часто навязывают данные услуги, но клиент вправе от них отказаться.
Согласно российскому законодательству, страховой договор может быть подписан только на добровольной основе. Проблема в том, что в таком случае финансовая организация может отказать в выдаче займа. К тому же она не обязана указывать причину отказа.
Обычно клиентам предоставляет два варианта на выбор:
Что будет если отказаться от страховки по кредиту? #страховка #кредиты
- выгодная программа с низкими процентами и обязательное оформление страховки;
- отсутствие обязательного страхового полиса и процентные ставки на 3-5% выше.
Некоторые люди считают, что второй вариант для них очень невыгоден, а поэтому на добровольной основе соглашаются на дополнительные и необязательные услуги. Хотя бывает, что повышенные процентные ставки более выгодные, чем платежи по страховке, что могут составлять до 30% от общей суммы.
Если вы пошли по первому пути, то у вас имеется право отказаться от страховки после получения кредита на законных основаниях. После одобрения вашей заявки банком и подписания договора вы можете отказаться от оплаты дополнительных услуг, если посчитаете, что расходы не оправдывают риски.
Как можно отказаться от страховки
Большинство заемщиков соглашаются на страховку для того, чтобы увеличить свои шансы на получение кредитных средств. Это приводит к лишним затратам, поэтому вопрос о том, как избавиться от этих дополнительных платежей, для многих людей остается актуальным.
Вы имеет полное право отказаться от страхового полиса, а сделать это можно двумя способами:
- путем обращения в банк с письменной просьбой;
- через суд.
Обращение в банк
Если вы в течение 6 месяцев исправно выплачиваете платежи по кредиту, вы имеете право отказаться от полиса. Для этого вам необходимо выполнить такие действия:
- Обратиться в кредитный отдел банка.
- Написать письменное обращение о просьбе расторжения страхового договора.
- Дождаться ответа банка.
Часто банки идут навстречу при подобных просьбах клиентов, если не отмечено просрочек по платежам за весь прошедший период и нет страховых случаев. В таком случае банк проводит перерасчет процентных ставок и увеличивает их так, чтобы не выросли риски.
Сделать перерасчет процентов финансовое учреждение имеет право только в том случае, если это предусмотрено условиями договора. В ином случае последует отказ банка на просьбу клиента.
Через суд
Если банк не пошел вам навстречу и отверг ваш просьбу, отказаться от страховки по кредиту вы можете через суд. Для подачи искового заявления вам потребуется подготовить такие документы:
- кредитный договор;
- страховой полис;
- письменный отказ банка.
Необходимо будет представить доказательства навязывания данных услуг, поэтому желательно все разговоры с сотрудниками банка записывать на диктофон. Для увеличения своих шансов на победу заручитесь поддержкой профессионального адвоката, если вы не владеете достаточными юридическими знаниями.
У вас велики шансы выиграть суд, если вы сможете доказать, что банк обманным путем навязал вам страховой полис, например, включил в ежемесячные платежи, не предупредив вас. Если вы добровольно выбрали программу с низкими процентными ставками и страховкой, отказаться от нее будет значительно сложнее.
Отказ от страховки после получения кредита: новые правила
С июня 2016 года начал действовать новый закон, согласно которому россияне могут отказаться от навязанного страхования по кредиту в течение 5 дней после подписания договора. Так называемый период охлаждения может быть увеличен финансовой организацией по её усмотрению, но не может быть меньше 5 дней.
В течение периода охлаждения клиент может отказаться от навязанного страхования. Для этого в указанный в законодательстве временной промежуток заемщик обязан обратиться в банк с просьбой расторгнуть страховой договор. Сделать это он может только при условии отсутствия страхового случая, а вот дата внесения страховой премии не имеет к этому никакого отношения и никак не влияет на дальнейшее развитие событий.
Возврат внесенных средств по страховке: да или нет
Согласно новому законодательству, если клиент отказывается от страховки в период охлаждения, банк или страховая компания (в зависимости от особенностей подписанного договора) обязаны в течение 10 дней провести возврат денежных средств, потраченных на страховой полис.
Удовлетворение просьбы клиента возможно при отсутствии страхового случая в период охлаждения. Поскольку действие страхового полиса может наступать не сразу после подписания, то сумма возврата может быть полной или неполной:
Если страховой договор не вступил в действие, сумма страховой премии возвращается на счет заемщика в полном размере.
Если страховой полис уже действует, при возврате денежных средств из них вычитывается сумма за прошедшие дни. Поскольку услуга предоставлялась, компания имеет право получить на них деньги.
Взаимоотношения кредиторов и заемщиков по новым правилам
Новый закон позволяет отказаться заемщику от обременительного страхового полиса, который в большинстве случаев только сильно бьет по карману. В жизни редко наступают ситуации, когда страховая компания выплачивает долг вместо заемщика, поэтому возможность отказаться от страхового полиса многих порадовала.
На практике отказ от страховки по кредиту после оформления имеет немало нюансов. Согласно новым законам, клиенты банков могут легко отказываться от дополнительных услуг, которые им навязывают, но в таком случае вырастают риски финансового учреждения. В связи в этим некоторые банки повышают процентные ставки или оставляют за собой право изменять их при отказе. Этот пункт обязательно прописывается в кредитном договоре. Нередко это останавливает заемщиков от решительных действий.
При отказе клиента от страхования после оформления кредитного договора большинство банков не спешит возвращать им деньги, потраченные на страховые премии. В интернете можно легко найти отзывы заемщиков, которым удалось отказаться от навязанного страхования и вернуть свои средства, хотя данные действия и сопровождались длительными прениями с банком.
Что нужно знать заемщикам о страховании
Если вы решили взять кредит в банке, вам обязательно будут навязывать страховой полис в открытой или скрытой форме. Вам необходимо знать следующее:
- Страхование является добровольным и не может быть обязательным при потребительских и многих других видах кредитов.
- Вы можете отказаться от страхового полиса еще до подписания договора.
- Если вы согласились на страховку, чтобы получить кредит, вы имеете право отказаться от нее в период охлаждения (5 или более дней с момента подписания договора).
- Вы не можете отказаться от страхования при ипотечном кредитовании.
Чтобы избежать неприятностей и непредвиденных расходов, связанных со скрытой страховкой, детально изучайте все пункты кредитного договора. Некоторые банки берут на себя обязанность отчислять страховые премии. Лучше потратить больше времени на изучение договора, чем потом на протяжении всего его срока действия платить энные суммы.
Вы легко можете расторгнуть страховой договор, если долг погашен досрочно.
Если вы считаете, что страховой полис для вас несет только дополнительные растраты и никакой пользы, вы можете на законных основаниях от него отказаться. Будьте готовы к тому, что банк не пойдет вам легко навстречу, так как увеличивает свои риски остаться без прибыли или понести убытки. Помните, что от любых дополнительных услуг вы вправе отказаться. Перед подписанием кредитного договора внимательно изучите все его пункты, особенно те, что написаны мелким шрифтом.
Источник: credituy.ru
Период охлаждения в страховании
Отказ от страховки после получения кредита в течении 14 дней — это законная возможность граждан, воспользоваться своим правом и вернуть уплаченную страховую премию.
Навязывание дополнительных услуг, в особенности страховок при выдаче кредитов в последние годы стало распространенной практикой в большинстве банков. Обычно сумма страхового взноса прибавляется к сумме самого займа, делая погашение задолженности еще более обременительным. В связи с этим многие заемщики интересуются, можно ли отказаться от страховки по кредиту, и в какой срок это следует сделать. В этой статье мы расскажем о «периоде охлаждения» в страховании, в течение которого можно расторгнуть договор страхования с минимальными усилиями.
Зачем банки навязывают страховку?
Основной целью работы коммерческих банков является получение прибыли, поэтому активная продажа банковскими сотрудниками страховых полисов при выдаче займов направлена на выполнение этой же задачи. Во-первых, за каждую оформленную страховку банк получает от страховщика комиссионное вознаграждение, размер которого может составлять 50-80% от стоимости самого полиса. Во-вторых, наличие страховки снижает риски банка по возможному непогашению заемщиком долга в случае возникновения у него проблем с работой или со здоровьем. Таким образом, для банка очень выгодно, чтобы, оформляя кредит, заемщик согласился заключить договор страхования.
Обязательно ли оформлять страховку при получении кредита?
Правоотношения банков и их клиентов регулируются законодательством РФ. Так, согласно Закону «О защите прав потребителей» «Запрещается обусловливать приобретение одних товаров (работ, услуг) обязательным приобретением иных товаров (работ, услуг). Убытки, причиненные потребителю вследствие нарушения его права на свободный выбор товаров (работ, услуг), возмещаются продавцом (исполнителем) в полном объеме». Иными словами, кредитный договор и договор страхования являются различными продуктами, поэтому заемщик на законных основаниях вправе отказаться от заключения договора страхования при оформлении кредита.
Со своей стороны, банки тоже прекрасно понимают, что не имеют права принуждать заемщиков к покупке страховых полисов, поэтому нередко прибегают к различным хитростям, чтобы «впарить» клиенту страховку вопреки его желанию. Чаще всего для этого применяются следующие схемы:
- При оформлении кредитной документации сотрудник просто умалчивает о наличии страховки, передавая клиенту документы на подпись без соответствующих разъяснений. Проставляя свою подпись в поле «Согласие на заключение договора страхования», заемщик автоматически соглашается застраховаться в предложенной банком компании зачастую на невыгодных для себя условиях. Чтобы не попасть в эту ловушку, есть только один выход – не стесняться задавать вопросы и внимательно читать все документы до того, как их подписать.
- Условия предоставления займа без страховой защиты заведомо менее привлекательные, чем со страховкой. Чаще всего за отказ от страхования предусмотрено повышение процентной ставки по кредиту на несколько пунктов. Вместе с тем, если сравнить графики погашения задолженности по обоим вариантам кредитования, может оказаться, что переплата по займу, полученному под большую ставку, но без дополнительных трат в виде страховой премии, даже меньше, чем по ссуде, выданной по сниженной ставке, но со страховкой.
- Банки могут использовать непонятные для многих клиентов договоры коллективного страхования, в которых страховщиком выступает не страховая компания, а сам банк, а заемщику предлагается войти в число застрахованных лиц за дополнительную плату, которая обычно составляет 1,5-2% от суммы займа в год, умноженная на срок кредита.
Какой бы способ заставить вас оплатить страховку не выбрал кредитор, помните, что заключение договора страхования является добровольным, и отказ заемщика оформить страховой полис не может являться причиной отказа в выдаче кредита. Конечно, банки вправе отказать в предоставлении ссуды без объяснения причин принятого решения, но в этом случае задумайтесь, стоит ли связываться с организацией, изначально предлагающей непрозрачные условия кредитования.
Как отказаться от страховки в период охлаждения?
Если по какой-то причине вы все-таки оформили договор страхования, но затем решили его расторгнуть, постарайтесь успеть сделать это в «период охлаждения», в течение которого можно без фактических потерь аннулировать страховой полис и возвратить потраченные деньги. С января 2018 года период охлаждения в страховании – 14 дней. Закон в данном случае встает на сторону потребителя, поскольку зачастую бывает сложно отличить навязывание страховки от обычной продажи банком дополнительных продуктов.
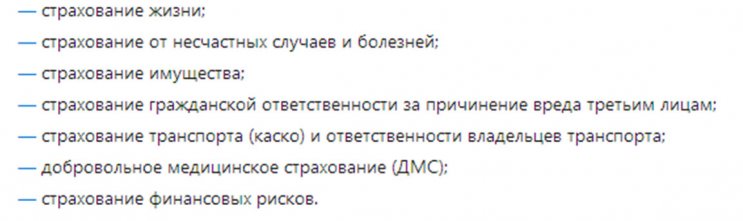
«Период охлаждения» действителен в отношении всех популярных видов добровольного страхования:
Важно! Расторгнуть договор страхования можно только в случае, если страховой риск не наступил, и страховые выплаты не производились.
Кроме того, не все договоры можно расторгнуть. Так, нельзя отказаться от страховки для выезда за рубеж, от медицинской страховки иностранным гражданам для разрешения на работу и от ряда других программ.
Кроме того, банки вправе настаивать на страховании жизни заемщика при выдаче ипотеки с господдержкой или на страховании имущества при получении кредита, по которому данное имущество выступает в качестве залога.
Чтобы отказаться от страховки в «период охлаждения», надо направить страховщику соответствующее заявление в письменном виде, после чего в течение 10 дней с момента получения данного заявления сумма страховой премии должна быть перечислена по указанным в нем реквизитам.
Если заявление на отказ от страховки было подано по истечении «периода охлаждения» и/или сроков установленных договором страхования, а договор уже вступил в силу, то также есть шанс на возврат уплаченной страховой премии, но из уплаченной суммы вычитается часть средств пропорционально количеству дней пользования страховкой. В данном случае, следует отметить, что большинство договоров страхования, оформляемых при выдаче кредита, не предусматривают возможности частичного возврата уплаченной страховой премии, если заявление на отказ от страховки было подано по истечении 14 календарных дней.
Как вернуть деньги по истечении «периода охлаждения»?
Если вы не воспользовались своим правом отказаться от страховки в «период охлаждения», по закону страховщик может отказать возвращать страховую премию. Конечно, в разных компаниях могут действовать собственные правила расторжения договоров, поэтому следует внимательно изучать документы.
Кроме того, можно пойти на хитрость и попробовать договориться с какой-либо почтовой службой зарегистрировать ваше письмо с заявлением об отказе от договора задним числом. Если дата принятия письма к отправке будет попадать в срок действия «периода охлаждения», страховая компания будет обязана принять его к исполнению даже по прошествии большего времени.
Как избежать повышения ставки при отказе от страховки?
В кредитной документации большинства банков зафиксировано право кредитора повысить процентную ставку по займу в случае неисполнения заемщиком обязанностей по ряду страховых рисков (утрата жизни или здоровья, потеря работы и т.п.). При этом банк по умолчанию предлагает оформить страховой полис в определенной компании-партнере, однако в документах обычно не содержится прямого запрета застраховать требуемые риски в иной компании. Таким образом, заемщик может сравнить тарифы на услуги других страховых компаний из числа аккредитованных банком и застраховаться в любой из них, сэкономив значительную сумму. После этого нужно будет лишь предоставить новый страховой полис в банк, в результате чего у кредитора не будет оснований для повышения ставки.
Дополнительная информация по данному вопросу представлена тут.
Судебная практика по возврату страховки
Если вы направили заявление на отказ от страховки в течение «периода охлаждения», проблем с возвратом средств быть не должно. Определенные трудности могут возникнуть только в случае, если вы оформили страховку не напрямую в страховой компании, а присоединились к действующей в банке программе коллективного страхования.
Обычно в рамках такой программы заемщик не просто уплачивает страховой взнос, но и платит комиссию банку за подключение к программе. Это комиссия может составлять половину от суммы всего взноса по страховке и по условиям договора не подлежать возврату.
Вместе с тем, современная судебная практика содержит немало примеров, когда иски заемщиков на расторжение договоров коллективного страхования были удовлетворены (например, решение Верховного Суда РФ по делу № 49-КГ17-24 от 31.10.2017 г.). После рассмотрения материалов дела суд признал, что условия соглашения, не позволяющие заемщику в предусмотренный законодательством срок вернуть деньги, уплаченные за участие в страховой программе, ущемляют его потребительские права и не соответствуют требованиям, обязательным для соблюдения сторонами при заключении публичных договоров.
Если вы решили выйти из программы коллективного страхования, в течение 14 дней с момента подписания документов направьте в банк и страховщику соответствующий запрос, упомянув в нем о положительных решениях по данному вопросу из судебной практики. Письмо лучше отправить по почте, зарегистрировав как ценную корреспонденцию с описью вложений. Если страховщик откажет вам в возврате средств, ему придется дать на ваш запрос письменный ответ, с которым вы сможете обратиться в суд.
Подробно вопрос о возврате страховой премии по договорам коллективного страхования рассмотрен тут.
Источник: tobanks.ru