
Между ____________ (Ф.И.О. заемщика) и ПАО «Банк Уралсиб»____________(число заключения) заключен кредитный договор №___________, по которому банк должен выдать кредит в размере _____________ Одновременно с этим, заемщиком подписан страховой полис по программе страхования («страхование от несчастных случаев и болезней», «коллективное страхование», другая программа).
Условие о страховании заемщика включено в кредитный договор и от него нельзя было отказаться.
В соответствии со ст. 168 Гражданского кодекса Российской Федерации за исключением случаев, предусмотренных пунктом 2 настоящей статьи или иным законом, сделка, нарушающая требования закона или иного правового акта, является оспоримой, если из закона не следует, что должны применяться другие последствия нарушения, не связанные с недействительностью сделки.
Согласно 16 Закона Российской Федерации от 07.02.1992 № 2300-1 «О защите прав потребителей» условия договора, ущемляющие права потребителя по сравнению с правилами, установленными законами или иными правовыми актами Российской Федерации в области защиты прав потребителей, признаются недействительными.
Что будет если отказаться от страховки по кредиту? #страховка #кредиты
Если в результате исполнения договора, ущемляющего права потребителя, у него возникли убытки, они подлежат возмещению изготовителем (исполнителем, продавцом) в полном объеме.
Запрещается обусловливать приобретение одних товаров (работ, услуг) обязательным приобретением иных товаров (работ, услуг). Убытки, причиненные потребителю вследствие нарушения его права на свободный выбор товаров (работ, услуг), возмещаются продавцом (исполнителем) в полном объеме.
Отказ от страховки по кредиту
Чем доступнее становится кредитование, тем больше банковские клиенты узнают о своих правах и возможностях. Например, раньше страховка по любой из ссуд (потребительский кредит, кредитная карта, ипотека и др.) считалась сопровождающей услугой, от которой нельзя было отказаться. Сегодня же заемщик против называния полисов, а отказ от страховки по кредиту — нередкое явление. Рассмотрим, что на этот счет говорит закон и банковская практика.
Что дает страховка по кредиту?
Страхование призвано материально защитить банк и заемщика от последствий непредвиденных ситуаций. Сегодня выделяют четыре основных вида данной услуги:
- Страхование жизни и здоровья — действует в случае болезни или смерти страхователя, когда закрытие долга берет на себя страховая компания;
- Страхование от потери работы — дает возможность не выплачивать банку остаток задолженности;
- Страхование залогового имущества — гарантирует банку компенсации, если предмет залога был поврежден или испорчен;
- Страхование титула — действует, если утрачивается право собственности (например, на жилье).

Страховка не нужна! Возврат страховки по кредиту – как отказаться от страховки после 14 дней.
Кредит на любые цели СберБанк, Лиц. № 1481
ставка в год
на срок до 5 лет
Подать заявку
Обязательными являются только две услуги: страховка авто и недвижимости. Остальные виды страхования — добровольные, и на этих полисах заемщики часто хотят сэкономить. Такой подход объясняется минусами страховки, которые в совокупности могут перевесить все плюсы:
При страховании жизни — материальная защищенность банка и заемщика
Сторонам сложно подтверждать страховые случаи (громоздкая процедура); недостаточный размер выплат
При страховании от потери работы — гарантия выплат финучреждению даже в кризис
Перечень страховых случаев ограничен ликвидацией или банкротством юрлица (увольнение не берется в расчет)
При страховании залога — защита от последний ЧП и разл. инцидентов
В выигрыше чаще остается банк, а заемщику трудно доказать, что в порче имущества нет его вины
Если клиент не видит для себя выгод, он вправе отказаться от полисов по страхованию жизни, титула и от потери дохода. Но насколько реально договориться с банком, кровно заинтересованном в страховке? Рассмотрим позицию закона на этот счет.
Быстрый кредит Банк Синара, Лиц. № 705
ставка в год
до 420 тыс
на срок до 5 лет
Подать заявку
Можно ли отказаться от страховки после получения кредита
Долгое время считалось, что страховка — обязательный «атрибут» любого кредита. Однако ГК РФ и Центробанком постановлено: заемщик вправе не только отказаться от полиса, он и вернуть за него деньги. Загвоздка в том, что такому клиенту кредитная организация может вовсе отказать в ссуде, не называя причины.
Но чаще заявителя поставят перед выбором:
- Оформить кредит со страховкой, но под более выгодный процент;
- Отказаться от страховки, но выплачивать большую ставку ежемесячно.
Клиенты опасаются, что кредит без полиса окажется дорогим, поэтому под давлением банка выбирают платить за ненужную услугу. На практике же, более высокий процент может оказаться выгоднее стоимости полиса. Так, в отдельных страховка составляет до 50% от размера всего кредита.
Если же заемщик решает взять ссуду без страховки, он должен соблюсти условия:
- Возможность вернуть деньги указывается в договоре. Если документального подтверждения нет, возврата средств сложно добиться через суд.
- С 01.01.2018 вернуть полную стоимость полиса можно в течение 14 календарных дней с момента заключения договора (т.н. период охлаждения), если не наступил страховой случай.
- Частично вернуть стоимость полиса можно, досрочно погасив задолженность перед банком.
- Вернуть страховку могут лишь заемщики, у которых нет просрочек по выплатам.
Кредит на любые цели под залог недвижимости Норвик Банк (Вятка Банк), Лиц. № 902
ставка в год
на срок до 20 лет
Подать заявку
Важный нюанс касается размера выплат — полного или частичного. Если на момент отказа от страховки полис еще не начал действовать, клиент возвращает себе полную стоимость. Если же договор о страховании вступил в силу, компания вычтет сумму за то время, что заемщик находился под ее материальной защитой.
Как отказаться от ненужной страховки Сбербанка?
Сбербанк, будучи крупным кредитором, ко всей продуктовой линейке прилагает полис. На примере банка рассмотрим, что делать клиенту, решившему отказаться от дополнительной услуги:
- Явиться в любое из отделений Сбербанка и попросить бланк заявления по отказу от страховки (допускается написать документ полностью от руки). В нем указывается: наименование страховой компании, адрес, персональные данные и реквизиты.
- Подготовить пакет бумаг, включающий: копию паспорта, копию кредитного договора, копию полиса, справку о том, что у заемщика не имеется открытых долгов перед банком. Приложить к документам заявление.
- Представить документы в отделении Сбербанка или отослать их по почте, заказав уведомление о вручении.
- Дождаться решения Сбербанка по заявлению и последующего зачисления средств.
- Если пакет бумаг отказываются принять, клиент вправе написать жалобу руководству финучреждения, а в крайнем случае — обратиться напрямую в Центробанк, Роспотребнадзор или Прокуратуру.
Кредит на любые цели под залог недвижимости за 2 часа МосИнвестФинанс, Лиц. № —
ставка в год
до 500 млн
на срок до 30 лет
Подать заявку
Опытным заемщикам известно, что от страховки можно отказаться и в момент заключения кредитного договора. Для этого необходимо:
- В момент оформления кредита сообщить, что вы не нуждаетесь в страховании.
- Написать заявление об отказе, настояв на проставлении на нем метки о приеме.
- Если сотрудник Сбербанка не принимает заявление, отправить его почтой (с подключением услуги «Вручение с описью вложения).
- Если заявление снова проигнорировали, смело обращаетесь в вышестоящие инстанции.
Важный нюанс: если в договоре, подписанном заемщиком, страхование значилось добровольным, вернуть деньги за полис будет трудно. А вот отсутствие всякого пункта о страховке — серьезный повод обратиться в суд (об этом ниже).
Как написать заявление на возврат страховки?
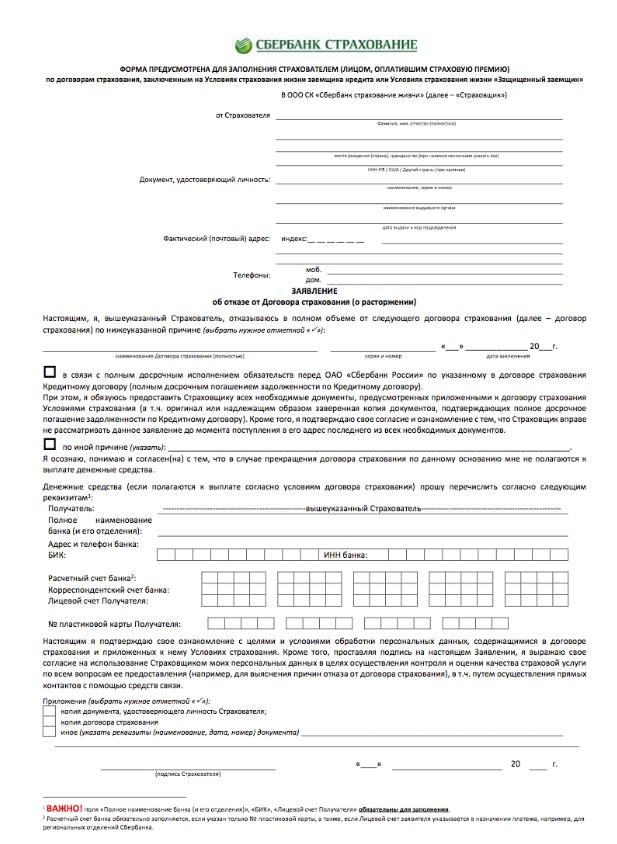
В каждом финучреждении принят типовой бланк для заявления — именно его заполняет и подписывает заемщик. В Сбербанке такой документ включает:
- ФИО, паспортные данные, адрес и телефон страхователя;
- Серия и номер страхового договора, дата его заключения;
- Причины, по которым лицо отказывается от страховки (нужно выбрать один из вариантов): нет нужды в договоре страхования; в условия страхования обнаружены неприемлемые пункты; иные причины;
- Реквизиты для перечисления средств от стоимости страховки;
- Подпись страхователя и дата подачи заявления в финучреждение.
Кредит наличными Банк «Открытие», Лиц. № 2209
ставка в год
на срок до 5 лет
Подать заявку
Образец отказа от страховки, принятого в Сбербанке, представлен ниже:
Как вернуть страховку, если ее навязали?
1 января 2018 года Центробанк выпустил новое указание, продлевающее «период охлаждения». Теперь в срок до 14 дней, наступивших с момента подписания договора, заемщик вправе вернуть полную стоимость страховки. Если претензия поступает позже, страховщик частично возмещает сумму полиса — за вычетом времени, что страховка реально действовала.
Требовать возврата можно двумя путями:
- Обратившись в банк с письменной просьбой;
- Через судебное разбирательство.
Начать всегда стоит во внесудебном порядке, причем с анализа имеющегося договора. Итак, если вы считаете, что страхование вам навязали, то:
- Внимательно перечитайте договор с финучреждением, включая сопутствующие документы.
- Если все условия четко прописаны, от идеи взыскать с банка стоимость полиса придется отказаться.
- Если об отказе от страхования не упомянуто, смело обращайтесь в банк с претензией и требованием освободить вас от выплат.
Кредит «Рефинансирование» Банк ВТБ, Лиц. № 1000
ставка в год
на срок до 7 лет
Подать заявку
Дальнейшие действия будут зависеть от реакции банка. Как показывает практика, на подобные жалобы клиентам отвечают отказом.
Если банк не возвращает деньги за страховку
Если обращение в банк не дало результатов, заемщик вправе обратиться с исковым заявлением в суд. Для этого нужные следующие документы:
- Кредитный договор;
- Страховой договор (полис);
- Отказ финучреждения в письменной форме.
Содержание иска может сводиться к одному из двух нарушений со стороны банка — в договор были изначально включены несправедливые условия или заемщику были навязаны дополнительные услуги. При этом факт нарушения нужно доказать: например, записать беседы с сотрудниками организации на диктофон.
Взыскать с банка стоимость полиса проще с помощью адвоката. Более компетентный в нюансах юриспруденции, такой специалист детально разберет условия страхования, подготовит иск и будет представлять интересы клиента в суде. Как показывает практика, выиграть дело реально. Так, российские заемщики неоднократно доказывали, что стоимость страховки без их ведома включалась в структуру минимального платежа.
Источник: mainfin.ru
Южноуральцы могут вернуть страховку по кредиту без увеличения процентной ставки

Все, кто оформлял кредит, знают: если банк обещает низкую процентную ставку — для заключения договора придется основательно раскошелиться. Например, застраховаться по всем фронтам. Казалось бы, всё логично: банки хотят убедиться, что заемщик будет жив, не утратит трудоспособность и не останется без работы.
Вот только страховка обычно влетает в копеечку: иные банки умудряются даже в кредит на 300 тысяч заложить до 80 тысяч страховой премии. А если речь о займе в миллион-полтора, то расходы запросто составят две-три сотни тысяч. Нередко к этому добавляются еще и всевозможные платные подписки, например, на медицинские или юридические услуги.
Самостоятельно выбрать страховую компанию с более выгодными условиями клиент иногда никто не дает. При этом полностью отказываться от навязанных услуг — себе дороже: можно лишиться привлекательной ставки или вовсе не получить кредит. Детально разобраться в проблеме предлагают юристы компании РАО «Эксперт».
Вернуть деньги за страховку — не проблема
Хорошая новость: деньги за навязанную страховку можно вернуть, и процедура эта относительно простая. Главное — уложиться в срок 14 дней. Это так называемый период охлаждения: клиент имеет право отказаться от навязанных услуг и вернуть полную стоимость уплаченной страховки. Для возврата необходимо не только подать заявление, оформленное надлежащим образом, но и приложить к заявлению необходимые документы. Если всё сделать правильно, максимум в течение месяца заветная сумма упадет на ваш счет.
Да, нередко на этом этапе бывают сложности: порой банк затягивает рассмотрение документов, сотрудник в офисе выдает не те формы заявлений, либо сам человек допускает какую-то ошибку. Сейчас многие компании предлагают помощь в возврате страховки. Если не жалко отдать 5–7 тысяч рублей за такую услугу — почему бы и нет. Но важно понимать, что за вас по большому счету отправляют письмо о расторжении — ровно то же при желании можно сделать самостоятельно. Больше ни за что подобные фирмы не отвечают — и в случае чего все проблемы с кредитным договором клиент будет решать самостоятельно.
Неприятный сюрприз: банк поднимает процент по кредиту
Следующий момент почему-то многие упускают из виду. Если клиент отказывается от страховки, то банк в свою очередь имеет право поднять процентную ставку (соответствующее положение обычно всегда есть в договоре). Не успеет человек порадоваться возвращенной страховке, как наступит время платить по кредиту, а там сюрприз: ежемесячный платеж подрос на несколько тысяч, а то и десятков тысяч рублей.
Неважно, подавал ли человек заявление о возврате страховки сам или заплатил несколько тысяч «специалистам» — с повышенной ставкой он остается один на один. Увы, переплата по процентам всегда ощутимо больше, чем сиюминутная выгода от возвращенной страховки: если удалось, к примеру, вернуть 300 тысяч страховки — придется в дальнейшем «подарить» банку лишних полмиллиона. При этом оспорить решение банка уже не получится.
Может, вообще не связываться и не пытаться вернуть страховку? В банках на это и расчет.

Альтернатива есть
К счастью, есть способ вернуть страховку по кредиту без увеличения процентной ставки. Но важно с самого начала сделать всё грамотно, в строгой последовательности и с учетом множества факторов. Если просто подать заявление на возврат, не подготовившись, то всё пойдет по описанному выше сценарию, без возможности что-то исправить и отыграть назад.
Самое рациональное — сразу обратиться к специалистам, которые точно знают все нюансы и подготовят документы так, чтобы банку не к чему было придраться.
В компании РАО «Эксперт» уже несколько лет работают с подобными случаями и помогли сотням южноуральцев. Здесь не просто вернут страховку — это большинство людей способны сделать и самостоятельно. Специалисты компании проделывают масштабную работу с документами, а главное — защищают интересы клиента и обязывают банк сохранить низкую ставку по кредиту.
Юристы РАО «Эксперт» знают, как правильно оформить новый страховой полис и корректно расторгнуть договор. Универсального рецепта тут нет, и в каждом новом случае приходится с нуля изучать кипу документов: договоров, положений, правил, графиков. Банки не стоят на месте: обновляют условия, используют разные формулировки, предлагают присоединиться к существующему коллективному договору страхования, точная сумма страховки бывает размыта по кредитным платежам — без профессиональной помощи подготовить полис, который полностью бы соответствовал требованиям банка, вряд ли удастся.
Если просто прийти в страховую компанию, мало шансов, что кто-то станет вникать в эти тонкости, скорее всего, клиенту предложат стандартный договор. Человек потратит деньги на новую страховку, пусть и более доступную, чем изначальная банковская — а потом всё равно будет гасить кредит по новым, невыгодным условиям, причем момент для обращения к юристам уже будет упущен.

Игра стоит свеч
Юристы РАО «Эксперт» напрямую работают со страховыми компаниями и андерайтерами: специалисты точечно обсчитывают все риски, «бьются» за каждую формулировку, добиваясь полного соответствия требованиям банка. И даже если банк все-таки попытается поднять процентную ставку — его обяжут отменить это решение через суд. В практике компании достаточно таких дел — и все заканчивались полным удовлетворением требований истца: банк делал перерасчет и компенсировал всё, включая моральный вред и штраф в пользу клиента. После судебного решения банки, как правило, предельно лояльны и готовы во многом идти навстречу клиенту: в итоге тот получает на руки сумму больше изначально одобренной — а ежемесячный платеж при этом остается на прежнем уровне.
В РАО «Эксперт» помогут вернуть страховку и в случае досрочного погашения кредита — вы сможете возместить деньги за все дополнительные услуги, что навязал вам банк. Тут важно опять-таки не «наломать дров» некорректными самостоятельными действиями, а сразу обратиться за профессиональной юридической помощью.
Специалисты компании внимательно разберутся в каждой ситуации, подскажут, какие есть перспективы, предложат варианты, сориентируют по расходам и итоговой выгоде. Юристы включаются в работу с первого дня, компания оформляет и оплачивает новый страховой полис для клиента — без предоплаты, все расчеты — по результату. Важно: если в дальнейшем банк все-таки поднимет процент по кредиту, юристы РАО «Эксперт» примут все меры для снижения ставки, взяв все дальнейшие судебные расходы на себя.
Если вы планируете брать кредит или недавно взяли и теперь хотите вернуть страховку, компания РАО «Эксперт» поможет получить деньги без увеличения процентной ставки. Важно обратиться к специалистам сразу после получения кредита, самое позднее — спустя 12 дней после заключения договора с банком. Если есть вопросы — звоните: .
ЗАО РАО «ЭКСПЕРТ»,
адрес: Челябинск, ул. Монакова, 31;
тел.: ;
Insurancehelp74.ru.
Источник: 74.ru