
Объясняем, как правильно совершить покупку мобильного гаджета и не переплатить.
Мой отец купил телефон в кредит, а ему в общую сумму покупки помимо процентов от банка включили ещё и страховку. Можно ли от неё отказаться? И если да, то как грамотно это сделать?
Мобильные телефоны являются низкомаржинальным товаром. Это значит, что наценка при их продаже минимальна, а основу прибыли составляют именно дополнительные услуги, которые консультанты порой довольно агрессивно навязывают покупателям.
Относительно новая услуга на рынке мобильных гаджетов — оформление страхового договора, не отходя от кассы. На первый взгляд, всё выглядит довольно заманчиво: вы платите сравнительно небольшую сумму, и если с телефоном произойдёт страховой случай, вы получите денежное возмещение за понесённые убытки.
Как отказаться от навязанной страховки

1533
Что относится к страховым случаям, зависит от конкретного договора страхования и компании-страховщика. Это могут быть противоправные действия третьих лиц (кража, грабёж, разбой), поломка от воздействия жидкости и посторонних предметов, повреждение в результате пожара, взрыва, ДТП, удара молнии, стихийного бедствия или воздействия электротока. Однако судя по многочисленным комментариям пользователей в сети, зачастую на практике бывает довольно сложно доказать, что с телефоном произошёл именно страховой случай. К примеру, если ваш сотовый украли, то для получения страховки вам придётся обратиться в полицию, настоять на возбуждении уголовного дела и получить на руки соответствующее постановление. И даже в этом случае страховщик может посчитать, что его клиент лишился своего мобильника вовсе не из-за кражи, а по собственной невнимательности.
Так что необходимость оформления подобной страховки вызывает сомнения. Однако некоторые продавцы утверждают, что эта услуга обязательная, а если вы откажетесь от неё, то лишитесь ещё и гарантии на покупаемый телефон. Насколько правомерны такие заявления и как быть в этой ситуации, Свойкировский разбирался вместе с юристом Алексеем Янченко.
Обязательно ли заключать договор страхования при покупке сотового телефона?
Нет, не обязательно. Страхование при потребительском кредите — услуга дополнительная, и навязывание или несообщение о такой услуге является прямым нарушением законодательства. Это чётко прописано в ст. 16 закона «О защите прав потребителей».
Как грамотно отказаться от страхового договора, например, если продавец продолжает настаивать или отказывается продавать телефон вообще?
Чтобы грамотно отказаться от дополнительных услуг, можно сослаться на всё ту же статью 16 закона «О защите прав потребителей». Если же продавец начинает «пугать» отсутствием гарантии и прочими «неприятностями», то следует помнить, что закон на вашей стороне. В статье 18 закона «О защите прав потребителей» закреплены права покупателя на замену или ремонт товара или возврат денег. Поэтому на подобные «угрозы» продавца не стоит обращать внимания, но следует насторожиться и ещё раз обдумать покупку в этом магазине.
Как отказаться от навязанной банком страховки
Можно ли отказаться от страховки после заключения договора? Что для этого нужно?
3331 1
Если вам оформили индивидуальный страховой полис, то можно и нужно воспользоваться «периодом охлаждения». Он предусматривает, что при отказе от договора в течении пяти дней с даты его заключения и до начала действия страховая премия должна быть возвращена вам в полном объёме. Главное здесь — успеть написать заявление на отказ от страхового договора в течение пяти дней. При этом абсолютно неважно, когда вы оплатили страховую премию. Всё это закреплено в указании Банка России от 20 ноября 2015 года №3854-У.
Кроме того, согласно статье 958 Гражданского Кодекса РФ, страхователь имеет право досрочного прекращения договора страхования по своей инициативе. Это значит, что покупатель может в любой момент расторгнуть договор страхования, для этого нужно направить заявление в свободной форме организации-страховщику. При этом, если вы расторгаете договор из-за того, что ваш гаджет «умер» не по страховому случаю, то вам должны вернуть часть страховой премии за оставшееся время действия страховки. А вот если вы решили расторгнуть договор по какой-либо другой причине, то деньги вам вернут только в том случае, если это прописано в договоре.
Что делать, если страховщик отказывается расторгать договор страхования?
Если вам отказывают в расторжении договора страхования, вам необходимо направить свою претензию в письменном виде. Если вы получили отрицательный ответ на ваше требование или же не получили его вовсе, вы можете обратиться в суд.
Если вы не знаете, как поступить в той или иной ситуации, задайте ваш вопрос здесь.
Источник: kirov-portal.ru
Как отказаться от навязанных услуг при оформлении кредита
Общество Основное
Вот уже полгода, как клиенты банков и МФО могут легко отказаться от дополнительных платных услуг при получении кредитов. Более того, никаких заранее проставленных в договоре галочек не допускается. Что делать, если услугу все-таки пытаются навязать или даже уже навязали? Делимся лайфхаком на этот счет.
Все началось со страховки
Вообще дополнительные услуги встречаются на каждом шагу. Такова уж задача продавца — продать вам побольше. Платная гарантия в магазинах электроники, дополнительный сыр в чизбургере, даже «на двести грамм больше получилось, возьмете?» на рынке — все это явления одного порядка. Но наибольший размах навязывание приобрело в финансовой сфере. И этому есть причины.

В целом страховка в дополнение к кредиту — вещь вполне полезная и логичная. Например, взятая в ипотеку (и, следовательно, оставленная в залог) квартира всегда должна быть застрахована — так банк снижает свои риски. Обычно, оформляя страховку при кредите, банк готов за это сделать ставку чуть ниже. Все довольны. Банк — так вдвойне, ведь он еще и получил свою долю от партнера — страховой компании.
Но эта доля и привела к злоупотреблениям. Клиентам начали оформлять совершенно невыгодные им страховые продукты.
Один из характерных примеров: жительница Астрахани оформила кредит на семь лет общей суммой в 1,778 млн рублей. При этом банк навязал ей страховку, сумма которой за весь срок выплаты кредита составила бы 268 тыс. рублей. И еще и включил страховку в тело кредита (то есть на нее тоже набегали проценты). Страховка от точно тех же рисков в другой компании, не зависящей от банка, обошлась бы в 40 тыс. рублей.
В 2018 году для борьбы с этим явлением был придуман 14-дневный «период охлаждения». Клиенты получили возможность в течение двух недель после получения кредита написать заявление и спокойно отказаться от страховки. В этот момент навязывание страховок сразу потеряло всякий смысл…
Непрошенные услуги
…и банки взялись за навязывание других дополнительных услуг! Некоторые услуги хотя бы имели отношение к кредитам (различные виды СМС-информирования, улучшение кредитной истории, выделение персонального менеджера) или к объекту кредитования (помощь на дорогах для получателей автокредита).
Такой схемой активно пользуются автосалоны в Астрахани. Например, клиенту, который пришел купить машину в кредит, в конце прошлого года навязали дополнительных услуг на почти 250 000 рублей. В их число, помимо полиса КАСКО, который при кредите действительно нужен, вошли полис защиты от потери стоимости GAP и пакет помощи на дорогах, который клиент не просил. По подсчетам юриста, к которому мы обратились за комментарием, отдельное оформление этих услуг за пределами автосалона снизило бы сумму с 250 000 до примерно 80 000 рублей.
В других регионах доходит и до большего абсурда. Порой клиент приходил в МФО занять тысячу «до зарплаты», и при этом ему выдавали еще и подписку на онлайн-кинотеатр. Понятно, что на самом деле без этой подписки ему просто не хотели давать деньги. Но формально все выглядело так, как будто клиент сам принял это решение и ему просто очень нужна эта подписка прямо сейчас.
В итоге 14-дневный «период охлаждения» решили распространить на любые дополнительные услуги, связанные с кредитом. Соответствующие поправки в закон «О потребительском кредите (займе)» были приняты 2 июля 2021 года и 30 декабря того же года вступили в силу.
С тех пор все просто. Если клиент действительно согласен на эту услугу — он будет ей пользоваться. Если же услугу ему навязали — у него есть время отказаться. И банк за это ничего не сделает — даже ставку не повысит.
«Не нужно никому ничего доказывать, можно просто без объяснения причин сдать всю эту навязанную «корзинку» обратно и вернуть деньги. Однако это можно сделать только в течение первых двух недель, то есть еще до первого платежа. И если при оформлении кредита или займа вы не смогли или не успели внимательно прочитать документы либо не обратили внимание на текст мелким шрифтом на 30-й странице, сделайте это как можно скорее», — говорит руководитель Службы по защите прав потребителей Банка России Михаил Мамута.
Еще одна поправка к закону о кредите, вступившая в силу в тот же день, запрещает банкам и МФО заранее проставлять галочки за своих клиентов. То есть, если в договоре предусмотрены какие-то дополнительные услуги, клиент должен подтвердить, что на них согласен.

Касается это как оформления бумажных договоров, так и электронных форм. Если человек хочет получить услугу — он должен поставить галочку собственноручно. Если видите, что галочка уже установлена сама — фотографируйте это и сразу же жалуйтесь в Центробанк. Поверьте, там меры примут и серьезные.
Как отказаться от навязанных услуг при получении кредита
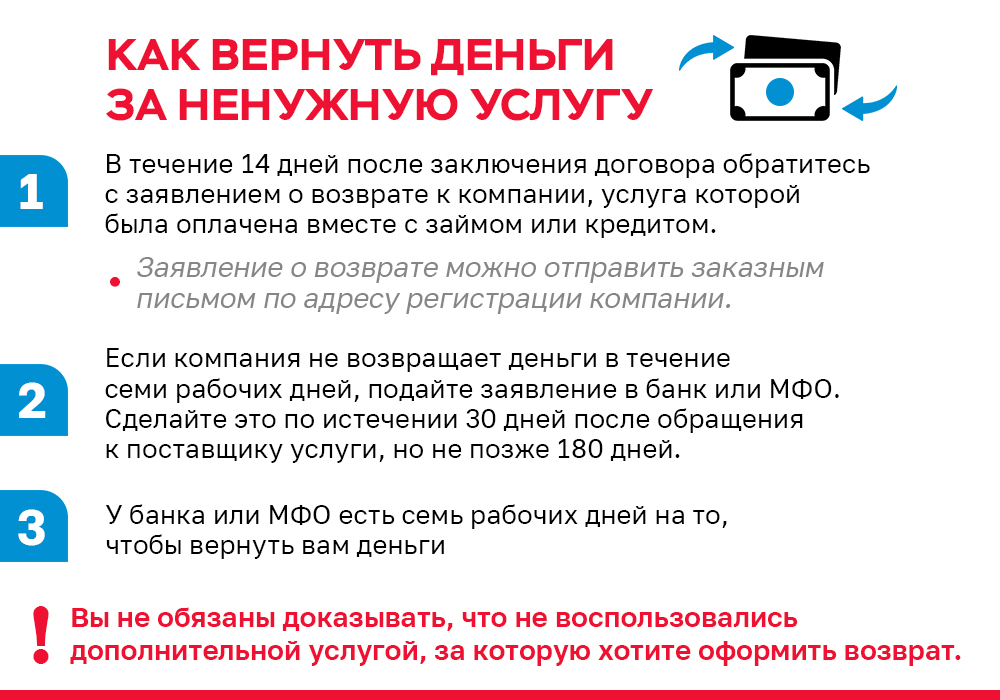
1. Найдите контакты компании-партнера банка, которой вы заплатили за дополнительную услугу. Они должны быть указаны прямо в кредитном договоре.
2. Направляйте по этим контактам заявление об отказе от услуги и возврате средств. Объяснять ничего не нужно. Вы просто не хотите ей пользоваться — и этого достаточно. Если контактов нет — отправляйте заявление заказным письмом по месту регистрации.
3. Ждите семь дней — именно за это время вам должны вернуть средства (за вычетом суммы за период пользования услугой). Если денег все еще нет — идем дальше.
4. Раз компания не идет на контакт — пишем заявление уже непосредственно в банк или МФО, выдававшие кредит. Это надо делать, если фирма уже месяц не отвечает. И не нужно откладывать — у вас есть ограничение в 180 дней с момента обращения.
5. Теперь деньги в течение семи дней должны вернуть банк или МФО. Да, они тоже отвечают за молчание своих партнеров — так прописано в законе, чтобы не навязывали услуги кого попало.
6. Если и в этом случае деньги не вернули — еще раз напоминаем адрес интернет-приемной Центробанка. Там с ними со всеми разберутся. К жалобе прилагайте договор и переписку с кредитором.
Когда могут отказать в возврате денег за навязанные услуги
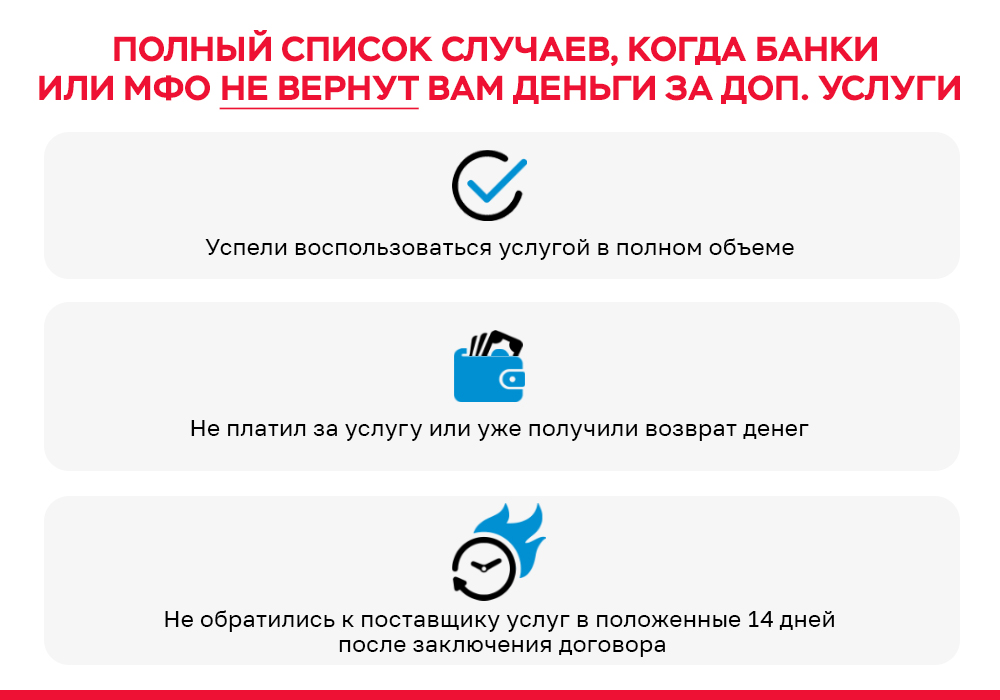
Список причин для отказа в возврате средств ограничен и выглядит вот так. Банк или МФО имеют право не возвращать деньги за дополнительные услуги только если:
1. Заемщик не успел обратиться к оказывающей услугу компании в течение 14 дней с момента получения кредита (так что сохраняйте доказательства того, что вы все же обратились туда вовремя)
2. Заемщик успел воспользоваться услугой в полном объеме (например, если вы заплатили за помощь на дорогах и действительно ее получили на всю сумму — денег не вернут)
3. Заемщик не платил за услугу и возвращать нечего
4. Поставщик услуги уже вернул деньги — и банку уже нечего добавить.
Во всех остальных случаях настаивайте на своем и требуйте соблюдения своих законных прав.
Это еще не все
Кстати, на этом изменения в законодательстве не заканчиваются. Теперь Центробанк выступил с предложением учитывать стоимость дополнительных услуг при расчете полной стоимости кредита. Соответствующий законопроект был внесен в Госдуму РФ, но пока находится на стадии рассмотрения.
В чем тут суть. Сейчас в правом верхнем углу кредитного договора обязательно указывается полная стоимость кредита (ПСК). Это общая сумма, которую предстоит выплатить заемщику. Там же указана и реальная процентная ставка по кредиту.
Но есть лазейка. В ПСК не входит стоимость дополнительных услуг. А ведь с учетом их и конечная стоимость кредита может оказаться выше, и ставка — не такой привлекательной. С этой несправедливостью и решили бороться. Если законопроект примут, на первой странице договора появится информация о полной стоимости кредита с учетом всех услуг, а также альтернативная стоимость — сколько кредит мог бы стоить, если бы этих услуг не было.
Источник: arbuztoday.ru