
Основной источник права, в соответствии с которым в бюджетных платежках, формируемых налогоплательщиками, фиксируется тот или иной статус, — приказ Минфина России от 12.11.2013 № 107н. Периодически появляются разъяснения по отдельным нюансам применения положений этого документа. В числе ключевых разъясняющих документов последних лет — письма:
- Минфина России от 16.01.2015 № 02-08-10/800, уточнившее применение показателей статуса плательщика в корреляции с КБК, используемым в качестве идентификаторов бюджетных обязательств;
- Минфина России от 20.05.2016 № 02-08-12/29143, определившее зависимость между тем, кто и куда платит, для некоторых кодов, в частности, указавшее номер кода, проставляемый при уплате налога одним физлицом за другое;
- ФНС России от 10.10.2016 № СА-4-7/19125, отметившее, что ошибка в указании статуса плательщика не делает налоговый платеж неуплаченным и может быть исправлена путем уточнения через заявление, направленное в налоговый орган.
В связи с передачей страховых взносов под контроль налоговых органов разъяснения о статусе в платежках таковы:
Как заполнить платежное поручение
О позиции Банка России в отношении кода 14 читайте в материале «Банк России высказался по заполнению поля «101» при уплате страховых взносов».
Приказом Минфина России от 05.04.2017 № 58н со 02.10.2017 обновлены 2 статуса плательщика:
- 03 — его в платежном поручении проставляет организация федеральной почтовой связи при составлении распоряжения о переводе денег по каждому платежу физлица (кроме уплаты таможенных платежей);
- 06 — данный код предусмотрен для участников внешнеэкономической деятельности — юрлиц (кроме получателя международного почтового отправления).
О нюансах заполнения полей платежного поручения расскажут статьи:
- «Верно указываем назначение платежа в платежном поручении»;
- «Указываем очередность платежа в платежном поручении – 2018».
Статус в платежках по земельному налогу: нюансы
То, каким образом следует указывать статус в платежках по земельному налогу, поясняет письмо Минфина России от 16.01.2015 № 02-08-10/800. Это зависит от того, кто осуществляет перечисление:
Физлицам рекомендуется фиксировать статус:
- 03 — для юрлиц, классифицируемых как организация федеральной почтовой связи (или ФПС) и формирующих распоряжения о переводе финансовых средств по платежам физлиц;
- 09 — для ИП;
- 10 — для нотариусов, которые занимаются частной практикой;
- 11 — для адвокатов, имеющих собственный кабинет;
- 13 — для физлиц, являющихся клиентами кредитно-финансовой организации, владельцами счета;
- 15 — для банков, их филиалов, платежных агентов, организаций ФПС, формирующих платежные поручения на некую общую сумму с реестром на транзакцию денежных средств, которые приняты от плательщиков в статусе физлиц;
- 16 — для участников внешнеэкономических действий в статусе физлица;
- 17 — для участников внешнеэкономических действий в статусе ИП;
- 19 — для юрлиц и их филиалов, сформировавших распоряжение о транзакции денежных средств, которые удержаны из зарплаты должника в статусе физлица в счет долгов по обязательствам перед бюджетной системой РФ на основании полученного исполнительного документа;
- 20 — для кредитных структур и их филиалов, платежных агентов, которые формируют распоряжения о транзакциях денежных средств по отдельным платежам физлица.
У юрлиц статус может быть таким:
8.5. Расчеты платежными поручениями и по инкассо
- 01 — для налогоплательщиков в статусе юрлица;
- 02 — для налоговых агентов;
- 04 — для налоговых органов;
- 05 — для территориальных структур Федеральной службы судебных приставов;
- 06 — для участников внешнеэкономических действий в статусе юрлиц;
- 07 — для таможенных структур;
- 26 — для учредителей фирмы-должника, собственников имущества фирмы в статусе унитарного предприятия либо третьих лиц, которые сформировали распоряжение о проведении транзакции финансовых средств, направленной на погашение требований кредиторов в процессе банкротства.
Об оформлении платежки по земельному налогу читайте в статье «Платежное поручение на уплату земельного налога (образец)».
Заполняем платежку по налогам, сборам и страховым взносам: текущие нормы
Основной источник права, в котором фиксируются правила указания статуса в платежных поручениях, направляемых в банк с целью выполнения бюджетных обязательств, — приложение 5 к приказу № 107. В соответствии с данными правилами статус плательщика следует рассматривать как ключевой идентификатор лица, формирующего распоряжение о переводе финансовых средств в бюджетную систему РФ.
Соответствующие сведения должны указываться в реквизите 101 платежного поручения. В нем могут фиксироваться такие статусы, как:
- 01 — указывается налогоплательщиком в статусе юрлица (таковым может быть, например, ООО, АО, ПАО);
- 02 — указывается налоговым агентом (таковым может быть юрлицо либо ИП, которые, к примеру, обязаны исчислять НДФЛ с зарплаты наемных сотрудников и перечислять его в бюджет);
- 03 — указывается организацией ФПС (собственно, это ФГУП «Почта России»);
- 04 — указывается налоговым органом (это ФНС России и ее территориальные подразделения);
- 05 — указывается территориальной структурой Федеральной службы судебных приставов;
- 06 — указывается юрлицом, осуществляющим внешнеэкономические действия;
- 07 — указывается таможенным органом (то есть Федеральной таможенной службой);
- 08 — указывается юрлицом, ИП, нотариусом, адвокатом, главой фермерского хозяйства, которые переводят денежные средства в уплату страховых взносов и иных платежей в российскую бюджетную систему;
- 09 — указывается ИП (при уплате различных налогов, например, при ОСН, УСН, ЕНВД);
- 10, 11, 12 — указывается соответственно нотариусами, адвокатами, фермерами (также при уплате налогов);
- 13 — указывается плательщиком в статусе физлица, который владеет банковским счетом;
- 14 — указывается плательщиком, который осуществляет транзакции в пользу физлиц;
- 15 — указывается кредитной структурой либо ее филиалом, платежным агентом, ФПС при составлении поручений с реестром на перевод, принятый от физлица;
- 16, 17 — указывается соответственно физлицами и ИП, осуществляющими внешнеэкономические действия;
- 18 — указывается плательщиком таможенных сборов, обязанным уплачивать их в силу закона, но не являющимся декларантом;
- 19 — указывается юрлицами, которые взимают с зарплаты наемных сотрудников долги перед бюджетом на основании полученного исполнительного документа;
- 20 — указывается кредитными организациями, а также их филиалами, формирующими распоряжения на перевод средств по отдельным платежам физлиц;
- 21, 22 — указывается ответственными участниками, входящими в состав консолидированных групп плательщиков и обычными участниками соответственно;
- 23 — указывается органом контроля за уплатой взносов во внебюджетные фонды;
- 24 — указывается физлицом, которое уплачивает страховые взносы, налоги, сборы и иные платежи в бюджет РФ;
- 25 — указывается банками-гарантами при формировании распоряжений в процессе возврата НДС, при уплате акцизов;
- 26 — указывается учредителями фирмы-должника, собственниками имущества унитарного предприятия, а также третьими лицами, намеревающимися взыскать долг с соответствующей фирмы в процессе банкротства.
Какой статус плательщика указывать в 2019 году
Всего предусмотрено 27 статусов составителя платежа. Полный перечень статусов налогоплательщика в платежке в 2019 году мы привели в таблице в конце статьи. А сейчас остановимся на самых популярных кодах, которые бухгалтеры постоянно используют в работе.
Итак, посмотрите в этой таблице, какие показатели статусы плательщика указывать в платежном поручении при перечислении денег в бюджет.
Используется при уплате всех налогов, сборов, пошлин и страховых взносов (кроме взносов на травматизм), которые уплачивает компании
Налоговики пояснили еще в прошлом году, что при перечислении страховых взносов необходимо использовать код 01, т.к. их администрирует налоговая инспекция (см. письмо ФНС России от 3 февраля 2017 г. № ЗН-4-1/1931)
Используется при перечислении НДФЛ, НДС или налога на прибыль в качестве налогового агента
Этот код использует и компании и ИП
Используется при уплате взносов на травматизм, которые уплачивает компания за своих работников
Используется только фирмами, а ИП использует код 09
ИП при уплате налогов, сборов и страховых взносов (как за себя, так и за работников).
При уплате страховых взносов как за себя, так и за работников ИП должен указать в поле 101 код 09 об этом ФНС России указала в письме от 15 февраля 2017 г. № ЗН-3-1/978
Важно! При уплате страховых взносов фирма больше не указывает код 08. При перечислении всех страховых взносов в налоговую необходимо указывать код 01. Код 08 используется только для взносов на травматизм, уплачиваемых по-прежнему в ФСС.
Итак, подведем итоги.
- Статус составителя в платежном поручении 2019 при уплате стаховых взносов для компаний – 01. Часто спрашивают: какой статус в платежке на страховые взносы указывать для ИП – 09 или 08? Предринимателю в этом случае нужно ставить в поле 101 платежки статус 09. Это правило надо использовать, когда ИП платит в ПФР взносы за себя и когда за работников.
- Статус плательщика 08 в платежном поручении в 2019 году используют только компании при уплате взносов на травматизм. ИП в этом случае указывают статус 09.
- При уплате НДФЛ в 2019 году в платежном поручении нужно ставить статус плательщика 02. Это касается как компаний, так и ИП.
Если в статусе плательщика допущена ошибка, как исправить
Если в поле 101 со статусом плательщика будет допущена ошибка, платеж уйдет, и налоговики деньги получат. Но он может попасть в невыясненные платежи или будут отражен не по тому налогу. Это значит, что вам придется дополнительно разбираться с налоговой, уточняя платеж.
В 2019 году возможно 2 варианта развития событий:
- Компания самостоятельно обнаружила ошибку.
- Ошибку в статусе плательщика в платежном поручении обнаружила налоговая инспекция.
Если ошибку обнаружила сама компания, то необходимо подать заявление в налоговую об уточнении платежа. Унифицированной формы такого заявления нет, поэтому компания составляет ее в произвольной форме. Рекомендуем указать всю необходимую информацию, чтобы налоговая смогла идентифицировать вашу фирму – название, адрес, ИНН/КПП, ОГРН. А далее подробно изложить суть заявления и приложить копию платежного поручения, в котором допущена ошибка.
Образец заявления посмотрите ниже.
Теперь порядок работы с невыясненными платежами (которые является следствием ошибок в платежных поручениях) следующий:
- Налоговая, обнаружив ошибку, должна направить налогоплательщику информационное сообщение, указав соответствующий код ошибки. Для ошибки в статусе плательщика в платежном поручении в 2019 году это код – 15;
- Чтобы исправить ошибку, компания в течение 10 рабочих дней должна отправить заявление об уточнении платежа. Пример такого заявления посмотрите выше.
Важно! Налогоплательщик не должен ничего предоставлять, если ошибка допущена по вине банка. В этом случае, после того как налоговая проведет сверку с компанией, она обращается в банк за копией платежки, полученной от фирмы.
Статус плательщика в платежном поручении в 2019 году: таблица
В этой таблице приводим все возможные статусы для платежек, которые применяются в 2019 году.
налогоплательщик (плательщик сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) — юридическое лицо
организация федеральной почтовой связи, составившая распоряжение о переводе денежных средств по каждому платежу физического лица, за исключением уплаты таможенных платежей
Федеральная служба судебных приставов и ее территориальные органы
участник внешнеэкономической деятельности — юридическое лицо, за исключением получателя международного почтового отправления
плательщик — юридическое лицо, индивидуальный предприниматель, нотариус, занимающийся частной практикой, адвокат, учредивший адвокатский кабинет, глава крестьянского (фермерского) хозяйства, осуществляющие перевод денежных средств в уплату платежей в бюджетную систему Российской Федерации (за исключением налогов, сборов, страховых взносов и иных платежей, администрируемых налоговыми органами)
налогоплательщик (плательщик сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) — индивидуальный предприниматель
налогоплательщик (плательщик сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) — нотариус, занимающийся частной практикой
налогоплательщик (плательщик сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) — адвокат, учредивший адвокатский кабинет
налогоплательщик (плательщик сборов, страховых взносов и иных платежей, администрируемых налоговыми органами) — глава крестьянского (фермерского) хозяйства
налогоплательщик (плательщик сборов, за совершение налоговыми органами юридически значимых действий, страховых взносов и иных платежей, администрируемых налоговыми органами) — физическое лицо
кредитная организация (филиал кредитной организации), платежный агент, организация федеральной почтовой связи, составившие платежное поручение на общую сумму с реестром на перевод денежных средств, принятых от плательщиков — физических лиц
участник внешнеэкономической деятельности — физическое лицо
участник внешнеэкономической деятельности — индивидуальный предприниматель
плательщик таможенных платежей, не являющийся декларантом, на которого законодательством Российской Федерации возложена обязанность по уплате таможенных платежей
организации и их филиалы (далее — организации), составившие распоряжение о переводе денежных средств, удержанных из заработной платы (дохода) должника — физического лица в счет погашения задолженности по платежам в бюджетную систему Российской Федерации на основании исполнительного документа, направленного в организацию в установленном порядке
кредитная организация (филиал кредитной организации), платежный агент, составившие распоряжение о переводе денежных средств по каждому платежу физического лица
ответственный участник консолидированной группы налогоплательщиков
участник консолидированной группы налогоплательщиков
Фонд социального страхования Российской Федерации
плательщик — физическое лицо, осуществляющее перевод денежных средств в уплату сборов, страховых взносов, администрируемых Фондом социального страхования Российской Федерации, и иных платежей в бюджетную систему Российской Федерации (за исключением сборов за совершение налоговыми органами юридически значимых действий и иных платежей, администрируемых налоговыми и таможенными органами)
банки-гаранты, составившие распоряжение о переводе денежных средств в бюджетную систему Российской Федерации при возврате налога на добавленную стоимость, излишне полученной налогоплательщиком (зачтенной ему) в заявительном порядке, а также при уплате акцизов, исчисленных по операциям реализации подакцизных товаров за пределы территории Российской Федерации, и акцизов по алкогольной и (или) подакцизной спиртосодержащей продукции
учредители (участники) должника, собственники имущества должника — унитарного предприятия или третьи лица, составившие распоряжение о переводе денежных средств на погашение требований к должнику по уплате обязательных платежей, включенных в реестр требований кредиторов, в ходе процедур, применяемых в деле о банкротстве
кредитные организации (филиалы кредитных организаций), составившие распоряжение о переводе денежных средств, перечисленных из бюджетной системы Российской Федерации, не зачисленных получателю и подлежащих возврату в бюджетную систему Российской Федерации
участник внешнеэкономической деятельности — получатель международного почтового отправления
Поле 101 «Статус плательщика» в платежках по взносам в 2017 году
Материал не актуален. В Приложение № 5 к Приказу от 12.11.2013 № 107н были внесены изменения Приказом Минфина России от 05.04.2017 № 58н. Действующий порядок заполнения платежных поручений смотрите по .
В порядке, который установлен Минфином России (Приложение № 5 к Приказу от 12.11.2013 № 107н), нет однозначного ответа на вопрос, какой код указывать в поле 101. В СМИ встречалось три варианта заполнения:
- «01» — «налогоплательщик (плательщик сборов) — юридическое лицо» по аналогии с уплатой налогов и сборов»;
- «08» — «плательщик — юридическое лицо (ИП, нотариус, занимающийся частной практикой, адвокат, учредивший адвокатский кабинет, глава крестьянского (фермерского) хозяйства), осуществляющее перевод денежных средств в уплату страховых взносов и иных платежей в бюджетную систему РФ»;
- «14» — «налогоплательщик, производящий выплаты физлицам».
- по юрлицам, производящим выплаты физлицам, — «01»;
- по ИП — «09», «10», «11» и «12»;
- по физлицам — «13».
Налоговые органы оперативно проводят работу по выявлению невыясненных поступлений по платежным поручениям, которые были отправлены ранее с неверным статусом. Уточнение других значений реквизитов платежек нужно производить в порядке, определенном ст. 45 НК РФ и Приказом Минфина России от 18.12.2013 № 125н.
Образец платежного поручения, опубликованный ниже, не актуален. В Приложение № 5 к Приказу от 12.11.2013 № 107н были внесены изменения Приказом Минфина России от 05.04.2017 № 58н. Актуальный образец заполнения платежного поручения смотрите по .

Просто и быстро формируйте в системе интернет-отчетности Контур.Экстерн платежные поручения по требованиям об уплате налогов, сборов и взносов:
- После получения требования уведомьте об этом ФНС, нажав на кнопку «Отправить в ФНС квитанцию о приеме».
- Перейдите по ссылке «Создать платежку» и введите наименование своего банка и расчетный счет, остальные данные из требования система подставит сама.
- Выберите, по какому типу задолженности делать платежку, и при необходимости измените сумму платежа.
- Создайте платежку в формате Word и распечатайте либо скачайте специальный текстовый файл, чтобы потом загрузить его в интернет-банк.
Кроме порядка заполнения платежного поручения, в письме ФНС, ПФР и ФСС рассмотрены и другие вопросы. Среди них:
- сроки уплаты страховых взносов;
- формы для представления отчетности (первичной и уточненной);
- передача сальдо расчетов и предоставление справок о состоянии расчетов по страховым взносам;
- передача решений от ПФР и ФСС в ФНС.
Если вы уже оплатили взносы в ФНС и указали код «01» или «08», это не означает, что платеж непременно «затеряется», а у страхователя возникнет недоимка. На практике инспекторы засчитывают платежи с верно указанным кодом бюджетной классификации, даже если в них стоит «неправильный» статус плательщика. Чтобы предотвратить все возможные вопросы со стороны налоговиков, уточните свой платеж в соответствии с п. 7 ст. 45 НК РФ.
Посмотреть еще:
Получены материалы от поставщика проводка Материалы Проводки по Приходу ГЛАВНАЯ СТРАНИЦА НАЛОГОВЫЕ НОВОСТИ БУХГАЛТЕРСКИЕ НОВОСТИ БУХГАЛТЕРСКИЙ УЧЕТ ГОДОВОЙ ОТЧЕТ И…
Ст 126 НК РФ Часто ли наказывают по п. 1 ст. 126 НК РФ?П. 1 ст. 126 НК РФ…
ОКВЭД аренда помещений Операции с недвижимым имуществом за вознаграждение или на договорной основеПодкласс 68.3 содержит две группы кодов:…
Статус плательщика 08 СТАТУС налогоплательщика в поле 101 в новой платежке при уплате налогов и страховых взносовВ поле…
Двойное налогообложение в России Двойное налогообложениеДвойное налогообложение — одновременное обложение в разных странах одинаковыми налогами доходов. Двойное налогообложение вызвано…
Источник: zullus.ru
Коды статуса плательщика в платежном поручении в 2023 году
В связи с введением единого налогового платежа в 2023 году в статусе плательщика нужно будет указывать новые коды.
Что изменится в заполнении платежного поручения в 2023 году
Минфин меняет порядок заполнения платежных поручений при уплате налогов. В связи с введением единого налогового платежа и зачислением всех налогов и взносов на единый налоговый счет с 2023 года в семи полях платежки нужно будет указывать «0»:
- 101 «Статус плательщика»;
- 105 «ОКТМО»;
- 106 «Код основания платежа»;
- 107 «Код налогового периода»;
- 108 «Номер документа – основания платежа»;
- 109 «Дата документа – основания платежа»;
- 24 «Назначение платежа».
При исполнении совокупной обязанности по уплате налогов, авансовых платежей, сборов, страховых взносов, пеней и штрафов нули также будут указывать в поле 102 «КПП» (плательщика), поле 16 «Получатель», поле 61 «ИНН» и поле 103 «КПП» (по получателю). Поле 8 «Плательщик» в этом случае заполнять не нужно, а в поле 101 «Статус плательщика» надо указывать не «0», а «04».
Как заполнять статус плательщика в платежном поручении до конца года
Строка 101 в платежном поручении предназначена для статуса плательщика. Ее заполняют все, кто ведет расчеты с бюджетом. А если получатель средств – контрагент, поле оставляйте пустым. Заполнение платежных поручений по налогам и страховым взносам помимо поля 101 имеет ряд особенностей. Ошибаться нельзя, иначе платеж вовремя не поступит в бюджет и организации придется платить пени.
Код статуса состоит из двух цифр. Всего кодов 28, найти их можно в приложении 5 к приказу Минфина от 12.11.2013 № 107н. Например, статус плательщика для уплаты налога на доходы физлиц в 2021 году – 02 «Налоговый агент». Бухгалтер организации, который перечисляет взносы за сотрудников, должен ставить в поле 101 платежки код 01. А предприниматели, которые перечисляют взносы за сотрудников, указывают в этом реквизите код 09.
Коды статуса плательщика в платежном поручении: таблица с расшифровкой
Код статуса
Расшифровка кода плательщика
Какие коды статуса плательщика указывать в платежках от ИП до конца года
Статус ИП в платежках зависит от того, что он перечисляет в бюджет: налог за себя или за работников, взносы за себя или за сотрудников.
В платежных поручениях на уплату налогов с доходов от предпринимательской деятельности и личных взносов ИП указывают статус 09. Этот же код используйте и для статуса плательщика в документах у ИП на отчисления за работников (письмо ФНС от 15.02.2017 № ЗН-3-1/978). Исключение – взносы на травматизм. Для них код плательщика – 08.
Как исправить ошибку в статусе плательщика в поле 101
Неточности в поле 101 не критичные – деньги все равно дойдут до налоговиков. Но есть риск, что их разнесут не на ту карточку или они попадут в невыясненные (п. 4 ст. 45 НК). А значит, у компании или предпринимателя появится недоимка, на которую будут начислять пени и штрафы.
На практике такие ситуации наиболее характерны для организаций, которые одновременно являются налогоплательщиками и налоговыми агентами по НДС. Если в поле 101 платежного поручения такая организация вместо кода 02 укажет код 01, то как у налогоплательщика у нее возникнет переплата. Одновременно с этим у организации как у налогового агента образуется недоимка.
Исправить ошибку в поле 101 можно. Для этого подайте заявление на уточнение платежа. Налоговики рассмотрят его и если примут положительное решение, то пересчитают пени и штрафы. Если налоги или взносы вы отправили в срок, то их обнулят.
Источник: buhuslugispb.com
Правила заполнения платёжного поручения на ЕНП в 2023 году

Переход на единый налоговый платёж (ЕНП) с 1 января 2023 года изменил правила заполнения платёжного поручения (ПП) в бюджет. Теперь ИП и компании обязаны оформлять документы по-новому. Узнаем, как оформить бюджетный платёж в платёжном поручении, и в какие поля нужно вносить ту или иную информацию.
Что входит в ЕНП?
- налог на имущество;
- НДС;
- акцизы;
- налог на прибыль;
- НДФЛ;
- страховые взносы;
- ЕСХН;
- налоги на патенте и «упрощёнке».
Налоги перечисляются на единый налоговый счёт (ЕНС). Реквизиты для всех платежей будут одинаковыми.
Обратите внимание! Не все перечисления в бюджет входят в ЕНП. Например, на конкретный КБК нужно перечислять НДФЛ с выплат иностранному гражданину, работающему на патенте, или административные штрафы.
Порядок заполнения платёжного поручения на ЕНП
Ниже представлена инструкция по заполнения платёжного поручения на ЕНП. Порядок оформления ПП закреплён в приказе Минфина РФ № 199н от 30 декабря 2022 года.
Поле 101
Для начала разберёмся, где поле 101 в платёжном поручении. Оно находится в шапке документа с правой стороны и выглядит как квадрат или прямоугольник. В нём прописывается статус плательщика.
На представленном образце поле 101 — это то, где указана фраза «Статус 01»
Как определить статус плательщика в платёжном поручении? При перечислении ЕНП он будет одинаков и для предпринимателей, и для организаций. В поле 101 нужно указать код «01».
Поле 60
В поле 60 указывается ИНН налогоплательщика. У ИП он состоит из 12 цифр, а у фирм — из 10.
Поле 102
В нём прописывается КПП налогоплательщика. Предприятия прописывают номер из 9 цифр. Если у компании есть филиалы и представительства, указывается КПП головной организации. Если ПП заполняет ИП, то он ставит в поле код «0».
Поле 8
В поле 8 прописываются данные о самом налогоплательщике. Если ПП заполняется предпринимателем, он указывает свои полные Ф.И.О. Если плательщик — компания, то прописывается её название.
Поле 13
Здесь указывается информация о банке получателя. ЕНП, вне зависимости от того, где зарегистрирован бизнес — в Московской или Новосибирской области — направляется в Отделение Банка России в г. Тула.
Поле 14
Не забываем прописать БИК банка получателя. В поле 14 прописываем код 017003983.
Поле 15
В поле 15 указываются реквизиты счёта банка получателя — 40102810445370000059. Поле 15 расположено прямо под полем 14.
Поле 16
Корректно указываем наименование получателя ЕНП.
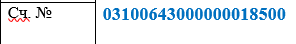
Поле 17
Проверьте, правильно ли указан номер казначейского счёта — 03100643000000018500. Поле 17 находится под полем 15.
Поля 18, 21 и 22
- В поле 18 указывается вид операции, проставляется код «01».
- Очерёдность платежа фиксируется в поле 21 с кодом «5».
- В поле 22 «Код» указывается значение «0».
Поле 104
В поле 104 прописывается КБК. В 2023 году реквизиты КБК для ЕНП — 18201061201010000510.
Поле 105
В поле 105 указывается ОКТМО. По новым правилам в нём можно оставить код «0». Но при желании налогоплательщик может указать номер муниципального образования, к которому он относится, из 8 цифр.
Поля 106-109
Поля 106-109 платёжного поручения отвечают за предоставление информации об основании платежа, налоговом периоде, номере и дате документа. По новым правилам во всех четырёх полях можно проставить коды «0».
Поле 24
Здесь составитель документа прописывает назначение платежа. Поле нельзя оставлять пустым. Можно указать фразу «Единый налоговый платёж» за определённый период.
На какую сумму оформлять платёжку?
Бюджетный платёж ЕНП представляет собой сумму налоговых и страховых начислений бизнесу.
Пример:
ООО «Серебро» обязано уплатить налог на прибыль в размере 200 000 руб., налог на имущество в размере 50 000 руб., НДС в размере 150 000 руб. и НДФЛ за своих сотрудников в размере 70 000 руб. Все эти платежи можно объединить в ЕНП. Тогда платёжное поручение составляется на сумму:
200 000 + 50 000 + 150 000 + 70 000 = 470 000 руб.
Помимо правильного оформления ПП, бизнес обязан также своевременно направить в ФНС и СФР отчётность. В 2023 году многие формы отчётных документов изменились, и потому важно передать информацию в государственные ведомства на актуальных бланках. Например, в сервисе СФЕРА Отчётность от СберКорус бланки документов автоматически обновляются, и при их заполнении подсвечиваются ошибки. Также система позволяет в режиме онлайн отвечать на запросы ФНС, СФР и поддерживает неформализованный обмен сообщениями между налогоплательщиком и госорганами.
Источник: www.esphere.ru