
Е.Г. Непомнящий
Инвестиционное проектирование
Учебное пособие. Таганрог: Изд-во ТРТУ, 2003.
5. ОЦЕНКА ЭФФЕКТИВНОСТИ ИНВЕСТИЦИОННЫХ ПРОЕКТОВ (ИП)
5.3. Основные показатели эффективности инвестиционных проектов и методы их оценки
5.3.1. Классификация показателей эффективности ИП
Международная практика обоснования инвестиционных проектов использует несколько показателей, позволяющих подготовить решение о целесообразности (нецелесообразности) вложения средств.
Эти показатели можно объединить в две группы:
1. Показатели, определяемые на основании использования концепции дисконтирования:
— чистая текущая стоимость;
— индекс доходности дисконтированных инвестиций;
— внутренняя норма доходности;
— срок окупаемости инвестиций с учетом дисконтирования;
— максимальный денежный отток с учетом дисконтирования.
2. Показатели, не предполагающие использования концепции дисконтирования:
— простой срок окупаемости инвестиций;
Как рассчитать окупаемость инвестиций в бизнес-плане, бизнес-проекте? Простыми словами о сложном!
— показатели простой рентабельности инвестиций;
— чистые денежные поступления;
— индекс доходности инвестиций;
— максимальный денежный отток.
Классификация основных показателей эффективности инвестиционных проектов приведена в табл. 5.5.
Основные показатели эффективности инвестиционных проектов
Метод приведенной стоимости
Способы, основанные на применении концепции дисконтирования
Интегральный экономический эффект (чистая текущая стоимость, NPV)
Дисконтированный годовой экономический эффект (AN PV)
Внутренняя норма доходности (JRR). Индекс доходности инвестиций
Срок окупаемости инвестиций с учетом дисконтирования
Упрощенные (рутинные) способы
Показатели простой рентабельности. Индекс доходности инвестиций
Приблизительный (простой) срок окупаемости инвестиций
5.3.2. Показатели, не предполагающие использования концепции дисконтирования
5.3.2.1. Простые методы оценки инвестиций
Простые (рутинные) методы оценки инвестиций относятся к числу наиболее старых и широко использовались еще до того, как концепция дисконтирования денежных потоков приобрела всеобщее признание в качестве способа получения самой точной оценки приемлемости инвестиций. Однако и по сей день эти методы остаются в арсенале разработчиков и аналитиков инвестиционных проектов. Причиной тому — возможность получения с помощью такого рода методов некоторой дополнительной информации. А это никогда не вредно при оценке инвестиционных проектов, так как позволяет снижать риск неудачного вложения денежных средств.
5.3.2.1.1. Простой срок окупаемости инвестиций
Простым сроком окупаемости инвестиций (payback period) называется продолжительность периода от начального момента до момента окупаемости. Начальным моментом обычно является начало первого шага или начало операционной деятельности. Моментом окупаемости называется тот наиболее ранний момент времени в расчетном периоде, после которого кумулятивные текущие чистые денежные поступления NV (k) становятся и в дальнейшем остаются неотрицательными.
Метод расчета срока окупаемости РР инвестиций состоит в определении того срока, который понадобится для возмещения суммы первоначальных инвестиций. Если сформулировать суть этого метода более точно, то он предполагает вычисление того периода, за который кумулятивная сумма (сумма нарастающим итогом) денежных поступлений сравнивается с суммой первоначальных инвестиций.
Формула расчета срока окупаемости имеет вид
где РР — срок окупаемости инвестиций (лет);
Ко — первоначальные инвестиции;
CFcг — среднегодовая стоимость денежных поступлений от реализации инвестиционного проекта.
Простой срок окупаемости является широко используемым показателем для оценки того, возместятся ли первоначальные инвестиции в течение срока их экономического жизненного цикла инвестиционного проекта.
Пример 5.3 (продолжение). В нашем простом примере видно, что окупаемость произойдет предположительно за 4 года при оцениваемом сроке экономического жизненного цикла инвестиций 6 лет
Хотя простой срок окупаемости инвестиций рассчитать достаточно просто, что, вероятно, и является причиной популярности этого показателя, при его применении возникает ряд проблем. Показатель предусматривает возмещение первоначальных инвестиций на так называемой «взносовой» основе, т.е. в данном случае подразумевается вопрос: «Сколько времени пройдет, пока мы не получим свои деньги обратно?».
Просто возместить капитал будет недостаточно, потому что с экономической точки зрения инвестор дополнительно надеется получить прибыль на вложенный в дело капитал.
Проведем аналогию со сберегательным счетом, на который положено 100 тыс. руб., из которых 25 тыс. руб. изымаются в конце каждого года. После 4 лет основная сумма будет выплачена со счета. Однако вкладчик будет разочарован, если узнает, что в данном случае его счет полностью исчерпан. Ожидаемая норма прибыли на вложенные инвестиции составляет 6 или 8 процентов в год по уменьшающемуся остатку средств на счете. Инвестор будет, например, дополнительно требовать выплаты накопленного процента.
Пример 5.3 (продолжение). В нашем примере с инвестициями в новое оборудование срок окупаемости рассчитан исходя из первоначального предположения о том, что не намечается получение какой-либо прибыли на вложенные денежные средства. Четыре года как раз достаточно для того, чтобы предусмотреть получение прибыли. В самом деле, если срок экономического жизненного цикла и срок окупаемости точно совпадают, то это означает, что инвестор понесет потенциальный убыток, поскольку те же самые денежные средства, инвестированные каким-либо иным образом, вероятно, приносили бы определенную прибыль каждый год — по крайней мере на уровне не ниже банковского процента по депозитам.
Это показано в табл. (5.6). Здесь опять предполагается, что инвестиции капитала в сумме 100 тыс. руб. обеспечивают ежегодные поступления денежных средств в сумме 25 тыс. руб. Если предприятие обычно зарабатывает от своих инвестиций 10% годовых после уплаты налогов, то часть ежегодных денежных поступлений должна рассматриваться в качестве этой нормальной нормы прибыли, в то время как остаток (по графе 5 табл. 5.6) будет показывать сокращение остатка задолжности.
Возмещение инвестиций в сумме 100 тыс. руб. при 10% годовых
Денежные поступления
от текущей хозяйственной
деятельности
Заключительный остаток,
подлежащий возмещению
30 385 (окупаемость)
Вторая колонка показывает входящий баланс (остаток) инвестиций для каждого года. Нормативная прибыль при норме 10% рассчитана на основе этих остатков в третьей колонке. Денежные поступления от текущей хозяйственной деятельности показаны в четвертой колонке. Сумма входящего остатка инвестиций и нормативной прибыли, уменьшенная на сумму поступлений денежных средств от текущей хозяйственной деятельности, позволяет получить остаток на конец каждого года. В результате график возмещения инвестиций превысит 5 лет, что больше, чем предполагавшийся нами срок окупаемости капитальных вложений.
Из данных табл. 5.6 видно, что окупаемость сроком в 4 года означает возможность получения убытка в сумме примерно 30 тыс. руб., если проект завершится в этот срок. При сроке экономической жизни в 5 лет возможные потери, при нормативной прибыли исходя из 10% годовых сократится до 8 400 руб., в то время как при 6 годах будет получена прибыль в сумме 15 700 руб.
Этот простой пример показывает наиболее существенные недостатки показателя простой окупаемости:
— он не связан с экономическим сроком жизни инвестиций и поэтому не может быть реальным критерием прибыльности. Из нашего примера следует вывод, что проект окупится за 4 года плюс два дополнительных года для получения прибыли. Более того, показатель окупаемости даст тот же результат «четыре года плюс что-то сверх» по другим проектам с такой же годовой суммой поступлений денежных средств, но с 8- или 10-летним сроком экономической жизни инвестиций;
— другой недостаток показателя простой окупаемости заключается в том, что он внутренне подразумевает одинаковый уровень ежегодных денежных поступлений от текущей хозяйственной деятельности. Проекты с растущими или снижающимися поступлениями денежных средств не могут должным образом быть оценены с помощью этого показателя. Инвестиции в новый продукт, например, могут приносить денежные поступления, которые будут медленно расти на ранних стадиях, но которые далее на последующих стадиях экономического жизненного цикла продукта растут более стремительно. Замена машин, наоборот, обычно будет порождать постоянно прирост операционных издержек, по мере того, как существующая машина будет изнашиваться. Болеет того, любые дополнительные последующие инвестиции в течение периода или возмещения капитала в конце экономического жизненного цикла будут вызывать несоответствия в этом показателе.
Табл. 5.7 иллюстрирует неэластичность показателя простой окупаемости к различным вариациям денежных поступлений.
Показатели простой окупаемости при различных условиях осуществления проектов (показатели в руб.)
Среднегодовые денежные поступления
Экономический срок жизни инвестиций
Простой срок окупаемости инвестиций
Ежегодные денежные поступления:
Итог за первые четыре года
В среднем за первые четыре года
Если предполагать одинаковую степень риска для каждого из трех проектов, показанных в табл. 5.7, то проект 2 является более предпочтительным по сравнению с проектом 1 из-за более продолжительного экономического срока жизни инвестиций.
Это позволяет получить прибыль на 50 тыс. руб. больше, чем по проекту 1. Проект 3, с другой стороны, может показаться наиболее предпочтительным, если судить только по показателю окупаемости. Хотя видно, что проект 3 допускает возможность потерь, потому что денежные поступления от хозяйственной деятельности в течение 3-летнего периода осуществления проекта являются достаточными лишь для того, чтобы возместить первоначальные затраты капитала, не обеспечивая получение прибыли. Различия в поведении денежных поступлений в проектах 1 и 2 также затушевываются при использовании критерия окупаемости вложений. Хотя оба проекта предусматривают окупаемость первоначальных инвестиций за 4 года, тем не менее, общая (накопленная) сумма денежных поступлений от текущей хозяйственной деятельности по проекту 2 выше, чем по проекту 1. Среднегодовые денежные поступления составляют 35 000 руб. против 25 000 руб. в течение первых 4 лет. Следовательно, проект 2 обеспечивает более высокую сумму денежных поступлений от хозяйственной деятельности и потому более привлекателен для инвестора.
Модификацией показателя простой окупаемости является показатель, использующий в знаменателе величину средней чистой прибыли (т.е. после уплаты налогов) вместо общей суммы поступлений денежных средств после уплаты налогов
где Пчс.г. — среднегодовая чистая прибыль.
Преимущество этого показателя заключается в том, что приращение прибыли на вложенные инвестиции не учитывает ежегодных амортизационных отчислений.
Пример 5.3. (продолжение). В нашем примере среднегодовые денежные поступления после уплаты налогов составили 25 000 руб., включая среднегодовую чистую прибыль в сумме 8 333 руб. и ежегодную амортизацию в сумме 16 667 руб. (амортизация 100 000 руб. по линейному способу при сроке полезного использования 6 лет). Использование этого значения среднегодовой чистой прибыли в рассматриваемой формуле (5.17) показывает, что простая окупаемость увеличится до 12 лет, отражая ожидаемую экономическую выгоду:
Этот показатель показывает, за сколько лет будет получена чистая прибыль, которая по сумме будет равна величине первоначально авансированного капитала.
Показатель простой окупаемости инвестиций завоевал широкое признание благодаря своей простоте и легкости расчета даже теми специалистами, которые не обладают финансовой подготовкой.
Пользуясь показателем простой окупаемости, надо всегда помнить, что он хорошо работает только при справедливости следующих допущений:
1) все сопоставляемые с его помощью инвестиционные проекты имеют одинаковый экономический срок жизни;
2) все проекты предполагают разовое вложение первоначальных инвестиций;
3) после завершения вложения средств инвестор начинает получать примерно одинаковые ежегодные денежные поступления на протяжении всего периода экономической жизни инвестиционных проектов.
Использование в России показателя простой окупаемости как одного из критериев оценки инвестиций имеет еще одно серьезное основание наряду с простотой расчета и ясностью для понимания. Этот показатель довольно точно сигнализирует о степени рискованности проекта.
Резон здесь прост: управляющие полагают, что чем больший срок нужен хотя бы для возврата инвестированных сумм, тем больше шансов на неблагоприятное развитие ситуации, способное опрокинуть все предварительные аналитические расчеты. Кроме того, чем короче срок окупаемости, тем больше денежные поступления в первые годы реализации инвестиционного проекта, а значит, и лучше условия для поддерживания ликвидности фирмы.
Таким образом, наряду с указанными достоинствами метод расчета простого срока окупаемости обладает очень серьезными недостатками, так как игнорирует три важных обстоятельства:
1) различие ценности денег во времени;
2) существование денежных поступлений и после окончания срока окупаемости;
3) разные по величине денежные поступления от хозяйственной деятельности по годам реализации инвестиционного проекта.
Именно поэтому расчет срока окупаемости не рекомендуется использовать как основной метод оценки приемлемости инвестиций. К нему целесообразно обращаться только ради получения дополнительной информации, расширяющей представление о различных аспектах оцениваемого инвестиционного проекта.
5.3.2.1.2. Показатели простой рентабельности инвестиций
Показатель расчетной нормы прибыли (Accounting Rate of Return) является обратным по содержанию сроку окупаемости капитальных вложений.
Расчетная норма прибыли отражает эффективность инвестиций в виде процентного отношения денежных поступлений к сумме первоначальных инвестиций
где ARR — расчетная норма прибыли инвестиций,
CFс.г. — среднегодовые денежные поступления от хозяйственной деятельности,
Ко — стоимость первоначальных инвестиций.
Этому показателю присущи все недостатки, свойственные показателю срока окупаемости. Он принимает в расчет только два критических аспекта, инвестиции и денежные поступления от текущей хозяйственной деятельности и игнорирует продолжительность экономического срока жизни инвестиций.
Пример 5.3 (продолжение).
Расчетная
рентабельность
инвестиций
Среднегодовые денежные
поступления от хозяйственной деятельности
Этот показатель говорит о том, что для получения ежегодных денежных поступлений норма доходности на инвестиции в сумме 100 000 руб. должна составлять 25%. Это единственное, что можно сказать о проекте, потому что здесь отсутствует информация о продолжительности экономического срока жизни инвестиций и не предполагается начисление процентов на остающуюся не возмещенную сумму инвестиций. Заметим, что, используя расчет нормы прибыли, будет получено одинаковое решение в различных ситуациях, т. е., когда период экономического срока жизни инвестиций составит 1, 10 или 100 лет. В действительности прибыльность, отраженная в формуле (5.18), будет иметь экономический смысл только если инвестиции, обеспечивающие получение 25 000 руб., будут беспрерывными. Только тогда мы сможем сказать, что доходность действительно составляет 25%.
Разновидностью показателя расчетной рентабельности инвестиций является показатель, где в качестве числителя (в формуле (5.18) стоит среднегодовая чистая прибыль (после уплаты налогов, но до процентных платежей))
где Пчс.г. — среднегодовая чистая прибыль. [1]
Расчетная рентабельность инвестиций может быть определена также на основе среднегодовой валовой прибыли (Пвсг) до уплаты процентных и налоговых платежей:
Что касается стоимости первоначальных инвестиций, по отношению к которой определяется рентабельность, то она может в формулах (5.19) и (5.20) иметь два значения:
— первоначальная стоимость;
— средняя стоимость между стоимостью на начало и конец расчета периода.
Отсюда формула для расчета рентабельности инвестиций будет иметь вид
ARR, рассчитанная по формулам (5.19) — (5.21а), будет иметь различные значения, поэтому при подготовке или анализе инвестиционного проекта необходимо оговаривать, по какой методике этот показатель рассчитывается.
Применение показателей расчетной рентабельности основано на сопоставлении его расчетного уровня со стандартными для фирмы уровнями рентабельности.
Использование ARR по сей день во многих фирмах и странах мира объясняется рядом достоинств этого показателя.
Во-первых, он прост и очевиден при расчете, а также не требует использования таких изощренных приемов, как дисконтирование денежных потоков.
Во-вторых, показатель ARR удобен для встраивания его в систему стимулирования руководящего персонала фирм. Именно поэтому те фирмы, которые увязывают системы поощрения управляющих своих филиалов и подразделений с результативностью их инвестиций, обращаются к ARR. Это позволяет задать руководителям среднего звена легкопонимаемую ими систему ориентиров инвестиционной деятельности.
Слабости же показателя расчетной рентабельности инвестиций являются оборотной стороной его достоинств.
Во-первых, так же, как показатель периода окупаемости, ARR не учитывает разноценности денежных средств во времени, поскольку средства, поступающие, скажем на 10-й год после вложения средств, оцениваются по тому же уровню рентабельности, что и поступления в первом году.
Во-вторых, этот метод игнорирует различия в продолжительности эксплуатации активов, созданных благодаря инвестированию.
В-третьих, расчеты на основе ARR носят более «витринный» характер, чем расчеты на основе показателей, использующих данные о денежных потоках. Последние показывают реальное изменение ценности фирмы в результате инвестиций, тогда как ARR ориентирована преимущественно на получение оценки проектов, адекватной ожиданиям и требованиям акционеров и других лиц и фирм «со стороны».
5.3.2.2. Чистые денежные поступления
Чистыми денежными поступлениями (Net Value, NV) (другие названия — ЧДП, чистый доход, чистый денежный поток) называется накопленный эффект (сальдо денежного потока) за расчетный период:
где Пm — приток денежных средств на m-м шаге;
Оm — отток денежных средств на m-м шаге.
Суммирование распространяется на все шаги расчетного периода.
Для оценки эффективности инвестиционного проекта за первые К шагов расчетного периода рекомендуется использовать показатель текущих чистых денежных поступлений (накопленного сальдо)
5.3.2.3. Индекс доходности инвестиций
Индекс доходности инвестиций (ИД) — отношение суммы элементов денежного потока от операционной деятельности к абсолютной величине суммы элементов денежного потока от инвестиционной деятельности. Он равен увеличенному на единицу отношению ЧДП к накопленному объему инвестиций.
Формулу для расчета ИД можно определить, используя формулу (5.22), предварительно преобразовав ее в следующий вид
где — величина оттока денежных средств на m-м шаге без капиталовложений (К) (инвестиций) на том же шаге.
Тогда формулу для определения индекса доходности можно представить в виде
Если принять ряд допущений, то можно показать графическую интерпретацию индекса доходности (рис. 5.4).
Эти допущения состоят в следующем:
— инвестиции в проект для создания активов производятся только в начальный период (tu);
— предприятие не имеет убытков в период освоения производства или освоения рынка сбыта производимой продукции;
— мы пренебрегаем ликвидационной стоимостью активов.
Рис. 5.4. Графическая интерпретация индекса доходности инвестиций (ИД)
Используя формулу (5.25) и рис. 5.4, можно представить формулу для определения индекса доходности в виде
Таким образом, индекс доходности (ИД) есть не что иное, как показатель рентабельности инвестиций, определенный относительно суммарных показателей ЧДП и инвестиций за экономический срок их жизни.
При расчете индекса доходности могут учитываться либо все капиталовложения за расчетный период, включая вложения в замещение выбывающих основных фондов, либо только первоначальные капиталовложения, осуществляемые до ввода предприятия в эксплуатацию (соответствующие показатели будут, конечно, иметь различные значения).
Индекс доходности инвестиций превышает 1, если, и только если, для этого потока чистые денежные поступления имеют положительные значения.
5.3.2.4. Максимальный денежный отток (Cash Outflow)
Максимальный денежный отток (Cash Outflow), называемый в отечественных источниках потребностью финансирования (ПФ) — это максимальное значение абсолютной величины отрицательного накопленного сальдо от инвестиционной и операционной деятельности. Величина ПФ показывает минимальный объем внешнего финансирования проекта, необходимый для обеспечения его финансовой реализуемости. Поэтому ПФ называют еще капиталом риска.
Термин внешнее финансирование в отличие от внутреннего предполагает любые источники финансирования (собственные и привлеченные), внешние по отношению к проекту, тогда как внутреннее финансирование осуществляется в процессе реализации проекта за счет получения чистой прибыли и амортизационных отчислений.
На рис. 5.5 показана графическая интерпретация максимального денежного оттока.
Рис. 5.5. Графическая интерпретация максимального денежного оттока (потребность в финансировании)
5.3.3. Показатели эффективности инвестиционных проектов, определяемые на основании использования концепции дисконтирования
5.3.3.1. Чистая текущая стоимость
Важнейшим показателем эффективности инвестиционного проекта является чистая текущая стоимость (другие названия ЧТС – интегральный экономический эффект, чистая текущая приведенная стоимость, чистый дисконтированный доход, Net Present Value, NPV) — накопленный дисконтированный эффект за расчетный период. ЧТС рассчитывается по следующей формуле:
где Пm — приток денежных средств на m-м шаге;
Om — отток денежных средств на m-м шаге;
— коэффициент дисконтирования на m-м шаге.
На практике часто пользуются модифицированной формулой:
где — величина оттока денежных средств на m-м шаге без капиталовложений (инвестиций) Кm на том же шаге.
Для оценки эффективности инвестиционного проекта за первые К шагов расчетного периода рекомендуется использовать показатель текущей ЧТС (накопленное дисконтированное сальдо):
Чистая текущая стоимость используется для сопоставления инвестиционных затрат и будущих поступлений денежных средств, приведенных в эквивалентные условия.
Для определения чистой текущей стоимости прежде всего необходимо подобрать норму дисконтирования и, исходя из ее значения, найти соответствующие коэффициенты дисконтирования за анализируемый расчетный период.
После определения дисконтированной стоимости притоков и оттоков денежных средств чистая текущая стоимость определяется как разность между указанными двумя величинами. Полученный результат может быть как положительным, так и отрицательным.
Таким образом, чистая текущая стоимость показывает, достигнут ли инвестиции за экономический срок их жизни желаемого уровня отдачи:
— положительное значение чистой текущей стоимости показывает, что за расчетный период дисконтированные денежные поступления превысят дисконтированную сумму капитальных вложений и тем самым обеспечат увеличение ценности фирмы;
— наоборот, отрицательное значение чистой текущей стоимости показывает, что проект не обеспечит получения нормативной (стандартной) нормы прибыли и, следовательно, приведет к потенциальным убыткам.
Пример 5.3. (продолжение). Инвестиции в сумме 100 000 руб. при ежегодных в течение 6 лет денежных поступлениях (аннуитете) в сумме 25 000 руб. позволяют получить чистую текущую стоимость в сумме почти 16 000 руб. исходя из предположения о том, что фирма предусматривает применения нормы дисконта (т.е. стандартной нормы прибыли) на уровне 8% после уплаты налога. Все первоначальные инвестиции будут возмещены в течение ~ 5-летнего периода. Чистая текущая стоимость проекта 15 575 руб. увеличила капитал фирмы на эту сумму в современном исчислении, что может защитить инвестора от возможного риска, в случае, если денежные поступления оценены неточно, а проект не завершит свою экономическую жизнь ранее намеченного срока (табл. 5.8).
Чистая текущая стоимость при норме дисконта Е=8%, руб.
Коэффициент
дисконтирования
при ставке 8%
Чистая
текущая
стоимость
разных лет
Источник: www.konsalter.ru
Что такое дисконтированный срок окупаемости?
Для того чтобы понять, насколько выгодна та или иная инвестиция, нужно знать, как быстро начнут поступать первые дивиденды. Но как произвести этот расчет? Для этого в экономике предусмотрена специальная система, включающая в себя два пункта:
— Окупаемость инвестиций
. Особый порядок действий, включающий в себя определенные формулы. Он позволяет узнать. Как быстро начнут появляться доходы от инвестированных средств.
— Дисконтированная окупаемость инвестиций
. Более сложный вариант, включающий в свой расчет, помимо данных, из первого варианта еще и нестабильность валюты.
Теперь о каждом из расчетов подробнее.
Расчетный порядок
Расчет величины дисконтированного срока (периода) окупаемости проекта производится по формуле DPP:
- DP — дисконт-прибыль за общее время инвестирования;
- i — номерное значение поступления дохода в месяцах и годах;
- N — временной промежуток до момента возврата затрат;
- IF — размер потока средств (чистый прирост плюс амортизация);
- R — барьерная ставка (коэффициент дисконтирования).
Чтобы результаты вычислений оказались максимально точными, экономические условия в процессе внедрения бизнес-проекта должны быть предельно стабильными. То есть, в учетный отрезок времени инфляция, как и другие факторы, оказывающие непосредственное влияние на покупательную способность, обязаны оставаться неизменными.
Предполагается, что DP-величина будет в обязательном порядке превышать объем изначальных инвестиций. Что даст возможность вернуть средства, вложенные в проект. Разумеется, для этого потребуется более продолжительный временной промежуток, чем в отношении возврата, не учитывающего инфляционный рост и недополучение дохода.
С целью определения дисконтированного периода окупаемости DPB можно применять как графические, так и основанные на умозрении методики. Особенно актуально для специалистов в области экономики, недостаточно хорошо владеющих алгеброй.
Представленная выше формула подразумевает, что вычислительные манипуляции будут производиться по каждому анализируемому отрезку времени отдельно. После чего полученные итоги подлежат суммированию. Данное мероприятие требует значительных трудозатрат, особенно, если речь идет о большом количестве элементов финансирования.
Наиболее рациональным выходом в такой ситуации будет автоматизация, осуществляемая с помощью доступных инструментов. Чтобы достичь необходимого результата, следует воспользоваться специальным калькулятором в режиме онлайн.
Что — это такое DPP дисконтируемый срок (период) окупаемости и как рассчитать его по формуле
Разобраться с порядком расчета проще всего на наглядном примере. Допустим, в бизнес-проект инвестировано 2,2 млн рублей. Предположительно, в год объем доходных средств тремя траншами составит: 1, 2,5 и 4 миллиона. А дисконт-коэффициент (R) равен 11%.
Прибыль вычисляем по таблице:
| Номерное значение i | Доход (млн руб.) | Дисконт-прибыль | Суммарный показатель (млн руб.) |
| 1 | 1 | =1/ | 0,90 |
| 2 | 2,5 | =2,5/ | 1,62 |
| 3 | 4 | =4/ | 2,19 |
| Всего: 4,71 | |||
DPP-показатель рассчитываем, опираясь на среднегодовую объемную величину финансового потока:
DP сг=i-1NDPiN=4,713=1,57(млн руб.)
- DP сг — совокупность ежегодных денежных поступлений (средний показатель);
- i — номер временного отрезка, в который производится финансирование;
- DPi — размер поступающих средств;
- N — число траншей.
Выясняя, как посчитать и найти дисконтированный срок окупаемости DPP, сколько лет составляет продолжительность периода, следует обратиться к формуле, приведенной в предыдущем пункте:
Что в итоге ориентировочно равняется 17 месяцам. За это время предприниматель сможет вернуть вложенные деньги с учетом дисконта.
Данная методика вычислений получила широкое распространение, так как отличается простотой в применении. При этом важно отметить, что точность ее не слишком высока.
Дисконтированный расчет периода окупаемости DBPP
Как уже было сказано, основное отличием дисконтированного расчета, от обычного является то, что при расчете учитывается непостоянная стоимость денег. Этот способ лучше всего использовать по следующим причинам:
- Ненадежность национальной валюты. В условиях современной экономики этот фактор практически постоянен, а значит, пользоваться обычным расчетом – подвергать свои накопления риску.
- Повсеместное использование. В большинстве случаев инвесторы пользуются именно этим способом. Плюс от такой массовости в том, что будет возможность сравнить свои результаты с результатами коллег или конкурентов.
- Более точный результат. При дисконтном расчете показания намного надежнее. Это делает риск для инвестора минимальным. Обычный порядок таким пунктом похвастаться не может. Ведь валюта может подешеветь в несколько раз. Это значит что инвестор не только ничего не получит, но и окажется в долгах.
- Наглядность. Делая расчеты этим способом, удается сделать определенные прогнозы, и понять, какова будет покупательная способность денег, на момент их получения.
Единственным минусом, присущим дисконтированному варианту, является то, что произвести такой расчет сложнее. Но результат окупает работу.
Говоря о дисконтированном расчетном периоде окупаемости инвестиций, нельзя не затронуть такой важный термин как, коэффициент дисконтирования.
Если говорить простыми словами, коэффициент дисконтирования – это такая ставка, которая позволяет перевести будущий доход в единую, независимую величину.
Для того, чтобы рассчитать, этот показатель, необходимо воспользоваться следующей формулой:
- E — норма дисконтирования. Этот показатель может быть как одинаковым, так и различным, на каждом этапе инвестирования.
Теперь можно переходить к изучению формулы дисконтированного расчета.
Барьерная ставка
Или по-другому коэффициент дисконтирования — параметр, применяемый с целью определения объема финансового потока в n-периоде для анализа результативности будущего бизнес-проекта. По сути — это ставка, выраженная в процентах, которая используется для приведения разрозненных поступлений к общему значению текущей стоимости. Рассчитывается дисконт-коэффициент следующим образом:
- E — дисконтный норматив (может быть общим или переменным);
- (n-1) — временной отрезок в годах.
Таким образом, барьерная ставка представляет собой наименьшую сумму дохода, приходящуюся на 1 инвестированный рубль. Вкладываясь в проект, инвестор должен понимать, что реализация идеи способна не только принести прибыль, но и заставить рисковать.
Расчет-формула с учетом рисков
До начала выполнения расчетных манипуляций детально рассматриваются и оцениваются все возможные факторы (финансовые, производственные, коммерческие, валютные и т.п.), которые способны негативно отразиться на эффективности. Только после этого приступают к расчетам по соответствующей формуле:
- r — дисконт-ставка;
- r б — безрисковая величина;
- Ri — премиальное значение за i-тип;
- n — число премий за риск.
В условиях развития рынка, имеющего тенденции к росту, данная методика определения срока (периода) окупаемости проекта с учетом дисконтирования — это хорошая возможность добиться высокой точности в вычислениях.
Система расчета и представления
Для того чтобы определить актуальный спектр параметров для расчета шагового увеличения окупаемости и обозначить сроки реального возврата денежных средств, необходимо опираться на две ключевые позиции выбора:
- Желание подготовить и проанализировать математически точный, скрупулезный план проекта;
- Поверхностное или рентабельное обоснование главных, наиболее интересных с инвестиционной позиции критериев.
Как только выбор станет очевиден – бухгалтерия, фокус-группа экономистов или менеджер по управлению приступают к физическому исполнению профессиональных обязанностей. Конечный продукт умозаключений подается в виде текстового «ручного» подсчета с применением формул или в форме компьютеризированного готового графика (составляется в Excel).
Первоначальные инвестиции
Представляют собой вкладываемые в будущий бизнес средства. Ведь чтобы получить материальную выгоду, предстоит сделать денежное вложение. Тем, кто только начинает осваивать предпринимательскую деятельность, стоит ограничиться малобюджетными идеями. Не требующими внушительных сумм для реализации.
Необходимо изучить бизнес-сферы, в которых удастся работать первое время, не имея крупных финансовых накоплений. Только так получится научиться управлять бизнес-процессами и свести к минимуму вероятность возможность убытков.
Расчет первоначальных инвестиций производится по формуле:
- I0— объем начального инвестирования;
- n — число временных отрезков;
- t — номерное значение периодов;
- r — дисконт-коэффициент;
- It — финансовый поток.
Как произвести расчет
Для того, чтобы рассчитать простую окупаемость нужно прибегнуть к этой формуле:
В этой формуле:
- PP — искомая величина, т. е. простой расчет окупаемости.
- KO – общий поток денег. Это сумма всех вложений в инвестицию. За весь период инвестирования
- CFcr – величина, отражающая стабильные дивиденды. Она возможна только после того, как процесс, предприятие или же производство, начнет работать стабильно, по намеченному плану.
Дисконтный срок окупаемости
Это ведущий инвестиционный параметр, представляющий время, требуемое для возврата затраченных денежных средств, а также дающий характеристику существующим рискам. Другими словами — это промежуток (неделя, месяц, год), который, согласно вычислениям, необходим для полного оборота.
Основным отличием от простой формулы PP выступает обязательное приведение прибыли к текущему моменту.
Расчет-формула
DPP=min n, при котором t=1nCFt(1+r)t>IC
- IC — первоначальные инвестиции;
- CF — финансовый поток;
- r — дисконт-ставка;
- n — реализационный период.
Пример проведения расчетной операции
Допустим, предприниматель собирается открыть пиццерию и инвестировать в свой бизнес-проект 9 млн рублей. Возможность убытков в течение 3-х первых месяцев тоже учел. В процессе работы он планирует выйти на ежемесячную прибыль в размере 250 тыс. руб. В итоге за 12 месяцев получается 3000000.
Простой СО в данном случае составит 3 года (9 млн/3 млн).
Взяв за образец эти условия, можно вычислить дисконт потока (ставку взять 10%). Для наглядности следует продемонстрировать сведения в таблице:
| Временное значение | Вычисления | Итоговый результат (руб.) |
| 1 | 3 000 000 / (1+0,1) | 2 727 272 |
| 2 | 3 000 000 / (1+0,1)2 | 2 479 389 |
| 3 | 3 000 000 / (1+0,1)3 | 2 253 944 |
| Итого: 7 460 605 | ||
Как можно убедиться, общего объема денежных поступлений будет недостаточно для полной окупаемости работы пиццерии.
Если предположить, что компания проработает в равном режиме еще год и получит доход в 2 049 040, удастся определить DPP-показатель. Для этого сначала разделим непокрытую долю вложений (1 539 395) на прибыль, поступившую в последний отрезок времени. Затем прибавим учтенные периоды.
1 539 395/2 049 040+3= 3,75
Таким образом, чтобы предприятие полностью отработало вложенные в него деньги, потребуется 3,75 лет.
Отличие ROI от ДРР
ДРР — доля рекламных расходов или CRR (Cost Revenue Ratio). ДРР схожа с ROAS и показывает отношение затрат на рекламу к прибыли с неё.
Расчет формулы помогает определить, сколько процентов от полученного дохода составляют расходы траты на рекламную кампанию.
Показатель ДРР, в отличие от ROI, позволяет определить долю рекламных расходов от выручки с них. С помощью этого показателя мы также можем сделать выводы о рентабельности проекта или рекламной кампании. ДРР не должен быть выше 100%, иначе рекламная компания будет считаться убыточной.
Чем отличаются дисконтированный и простой сроки
В первую очередь следует указать одно общее сходство ДСО и ПСО. Оба они отличаются довольно приблизительными результатами расчета. Разница же заключается в характерных особенностях учета инфляции и других немаловажных факторов в момент вычисления.
Долгосрочные инвестиции подвергаются большему риску. От убытков ввиду непредвиденных обстоятельств обезопасить себя на сто процентов невозможно. Поэтому в плане инвестирования более предпочтительным является кратковременный вариант бизнес-проектов. Но при этом, именно дело с отдаленной перспективой в итоге может принести наибольшую выгоду. Кстати, в их отношении по данным мировой экономической статистики удается получить максимально точные сведения.
Какой показатель ROI хороший?
Как уже отмечалось выше, ROI может быть разным и при этом даже высокий показатель в определенной ситуации не указывает на рациональность инвестиций.
Поэтому давайте выясним, какой ROI считается хорошим
При существовании дефицита конкретного продукта на рынке, РОИ можно и не рассчитывать, так как рост цен обеспечит повышенные прибыли, покроет все вложения, а затраты на маркетинговые мероприятия могут быть минимальными. При этом можно спокойно наращивать объемы производства. Но когда рынок уже насыщен и на складах компании скопилось много товаров, повысить объемы продаж можно только путем инвестирования в маркетинговые мероприятия.
При этом даже сравнительно не высокий ROI тоже приемлем. После того, как реализация будет соответствовать производству, пора задуматься об оптимизации расходов и повышении этого показателя. Хороший или плохой показатель, все зависит от ситуации, в одном случае даже минимальный ROI благо, в другой — низкий уровень окупаемости недопустим.
Плюсы и минусы DPP-показателя
В числе выраженных преимуществ необходимо указать следующие пункты:
- Высокую эффективность параметра при определении проектов повышенного риска. Именно ДПО дает возможность спрогнозировать вероятное обесценивание денег в перспективе, что особенно актуально для динамичных рынков развивающихся государств. По сравнению со сроком окупаемости без учета дисконтирования, он выявляет изменения состояния валюты, что позволяет просчитать вероятные убытки заранее.
- С его помощью можно вычислять различные дисконт-ставки для соответствующих временных промежутков.
Теперь следует перечислить имеющиеся недостатки, которых по факту больше чем преимуществ:
- Основным минусом является то, что дисконтная методика делает невозможным фиксирование прибыли и затрат по истечении СО.
- Кроме того, она сильно подвержена влиянию фактической продолжительности периода между начальным инвестированием и моментом активной реализации (получения дохода).
- Вычислить нужный параметр при наличии разнонаправленных финансовых потоков нереально.
- Присутствие субъективности.
Хотите внедрить «Склад 15»? Получите всю необходимую информацию у специалиста.
Спасибо, ваша заявка принята!
Когда считать ROI?
Определяясь когда это нужно делать необходимо, учитывать что это обобщенный показатель, он указывает на состояние, но не показывает то, что стало причиной такой ситуации.
Поэтому для наглядности и обеспечения объективности суждения, действенности принятых решений расчет его производится в периоды стабильности, когда не происходило глобальных изменений.
При этом расчет ROI производится не постоянно, а только в случае необходимости принятия управленческого решения и именно этот показатель может повлиять на то, какие глобальные изменения могут произойти в будущем, приоритеты в маркетинговой и рекламной деятельности будут определены.
Посчитать его также будет правильным и после проведения рекламной кампании, выполнения ряда маркетинговых мероприятий.
Как рассчитать дисконтированный срок окупаемости проекта DPP: особенности метода
Многие предприниматели при планировании бизнес-идей применяют упрощенный способ определения временного промежутка, за который удается вернуть вложенные средства. Их выбор объясняется достаточно просто:
- PP-параметры более наглядно отражают ситуацию. Специалист по финансам сразу видит, какая сумма требуется для реализации, строит прогнозы по возврату вложений.
- Простая методика дает актуальный для кратковременных предприятий результат. Дисконт, в свою очередь, подразумевает анализ долгосрочных схем.
При проведении исследования «длинных» инвестиций учитываются все значимые факторы: стоимость сырья, энерго- и трудовых ресурсов, нюансы налогообложения, экономическую и политическую обстановку в стране и т.п. Среди главных критериев, оказывающих влияние на предпочтения инвесторов относительно денежных вливаний, ДСО, безусловно, играет значимую роль, но не самую основную.
Поэтому, рассмотрев все имеющиеся преимущества и недостатки способа, следует рекомендовать определение дисконтного СО:
- Тем, кто по роду деятельности связан с высокорисковыми вложениями.
- Организациям, активно осваивающим новые рынки (особенно актуально для государств с нестабильной экономикой).
- Специалистам, осуществляющим анализ в планировании коммерческих работ. Ведь в бизнес-плане данный параметр определяет именно тот промежуток времени, когда с большой тщательностью должны быть подсчитаны затраты и прибыль.
Источник: izomgou.ru
Блог
где CFt- чистый денежный поток в период t; Io — инвестиции в момент времени 0; It — инвестиции, вложенные в проект за период времени t.
Отметим, что в понятие It в данном аспекте вкладываем не только первоначальные инвестиции для запуска проекта, но последующие инвестиции, которые необходимы для обновления спецтехники, капитальных ремонтов оборудования, зданий и сооружений и т.д. Но первоначальные и долгосрочные инвестиции можно использовать в одном контексте только при оценке эффективности всего проекта. Если же нужно оценить срок окупаемости для каждого участника сделки, то во внимание будет браться только те инвестиции, которые вложил конкурентный участник (например, банк).
Экономический смысл PP показателя заключается в определении срока, за который инвестор может вернуть вложенный капитал.
При получении дробного числа PP оно округляется в сторону увеличения до ближайшего целого.
Недостатки PP: не учитывает стоимость денег, риски проекта; не учитывает влияние прибыли, которая получается после момента срока окупаемости.
Период окупаемости инвестиционного проекта имеет прямо пропорциональную зависимость с рисками проекта: чем ниже PP, тем ниже риски по проекту, и наоборот. При увеличении срока окупаемости вложений повышается и риск, потому что вложения могут перейти в статус невозвратных.
Для проектов, имеющих постоянный доход через равные промежутки времени (например, годовой доход постоянной величины — аннуитет), можно использовать формулу (2):
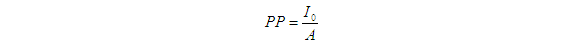
где I0 — суммы первоначальных инвестиций; А — размер аннуитета.
Следует иметь в виду, что элементы платежного ряда в этом случае должны быть упорядочены по знаку, т. е. сначала подразумевается отток средств (инвестиции), а потом приток. В противном случае срок окупаемости может быть рассчитан неверно, так как при смене знака платежного ряда на противоположный может меняться и знак суммы его элементов.
Дисконтированный срок окупаемости инвестиции (Discounted Payback Period, DPP) устраняет недостаток статического метода срока окупаемости инвестиций и учитывает стоимость денег во времени (формула 3):
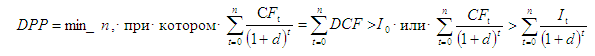
Очевидно, что в случае дисконтирования срок окупаемости увеличивается, т. е. всегда DPP > PP. Проект, приемлемый по критерию РР, может оказаться неприемлемым по критерию DPP за счет высокой ставки дисконтирования.
На рисунке ниже представлена графическая интерпретация сроков окупаемости с учетом и без учета дисконтирования
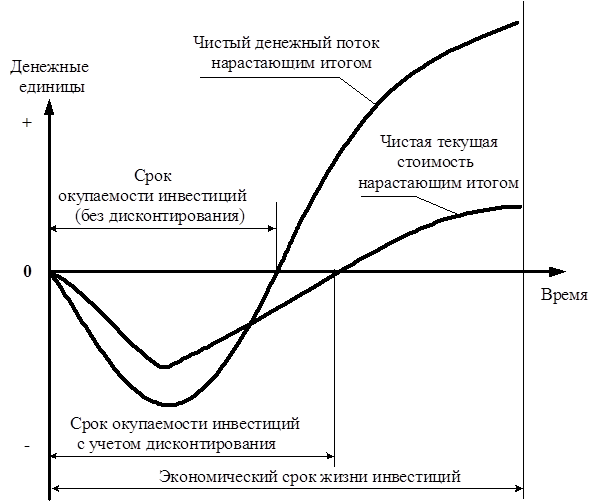
Критерии принятия решение по PP и DPP:
а) проект принимается, если окупаемость имеет место;
б) проект принимается только в том случае, если срок окупаемости не превышает установленного для конкретной компании предельного срока (например, кредит выдан на 15 лет, поэтому DPP не может быть больше 15 лет).
Срок окупаемости является важнейшим показателем инвестиционного анализа проектов и бизнеса. Он позволяет определить целесообразность вложения в тот или иной проект. Использование дисконтирования денежных потоков позволяет инвестору более точно оценить период возврата капитала. Помимо данного коэффициента необходим анализ через другие показатели эффективности: чистой приведенной стоимости (NPV), внутренней нормы доходности (IRR) индекса прибыльности (PI).
Пример. Продолжим рассматривать пример, используемый для расчета IRR: Вы покупаете площадку для строительства завода стоимостью 1 000 000 рублей, а стоимость строительства всего завода составит 10 000 000 млн. руб. Вы можете предложить подрядчику оплатить расходы по строительству поэтапно по 50% — первый год строительства, остальные 50% — второй год.
Либо отдать все расходы после завершения строительства. Срок строительства завода — 2 года. С момента запуска завода получение чистого денежного потока составит 3 000 000 рублей в год.
Предельный срок окупаемости проекта DCFmax для инвестора 10 лет.
Необходимо рассчитать PP и DPP.
Решение. На рисунке ниже представлены результаты расчета накопленного CF и DCF.
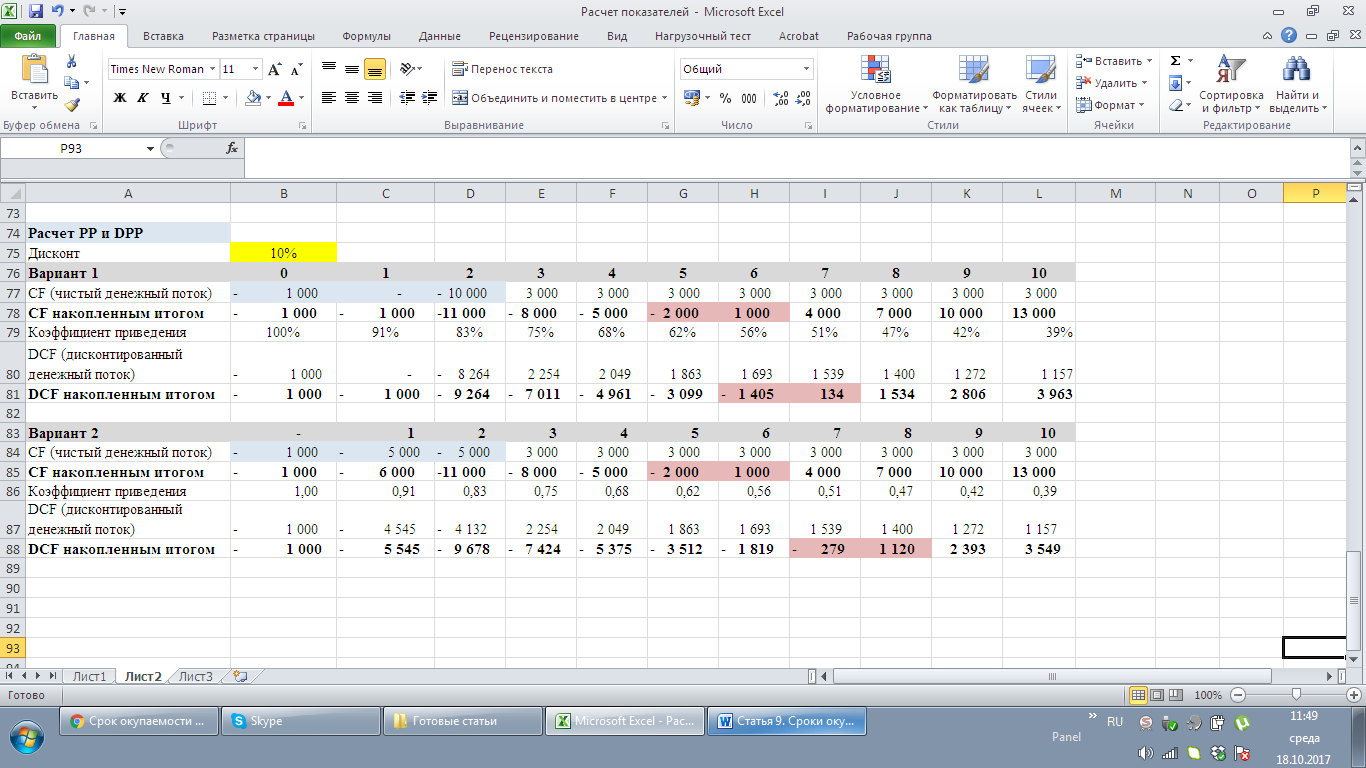
Вариант 1: По рисунку видно, что CF(1) накопленный становится положительным на 6 прогнозный период с момента вложения инвестиций или на 4 прогнозный период с момента эксплуатации предприятия. С учетом ставки дисконта в 10% получаем, что дисконтированный денежный вариант DCF(1) становится положительным на 7 прогнозный год с момента вложения инвестиций или на 5 год с момента эксплуатации.
Итого по Варианту 1: PP(1)=6 лет; DCF(1)=7 лет.
Вариант 2: По рисунку видно, что CF(2) накопленный становится положительным на 6 прогнозный период с момента вложения инвестиций или на 4 прогнозный период с момента эксплуатации предприятия. С учетом ставки дисконта в 10% получаем, что дисконтированный денежный вариант DCF(2) становится положительным на 8 прогнозный год с момента вложения инвестиций или на 6 год с момента эксплуатации.
Источник: grand-grade.ru