
Руководству компаний, которые занимаются оказанием услуг, важно видеть себестоимость услуг в аналитике по отдельным клиентам. Это нужно для контроля и управления как общей рентабельностью бизнеса компании, так и экономической эффективностью работы с каждым клиентом.
На практике достаточно часто компании, не вдаваясь в детальный анализ причин снижения общей рентабельности, пытаются повысить ее за счет роста цен на услуги и в итоге теряют в объемах реализации и прибыли.
Предлагаем:
1. Проанализировать текущую ситуацию и выявить негативные факторы себестоимости услуг в разрезе клиентов компании;
2. Разработать методику расчета прямых расходов и распределения накладных расходов по клиентам компании;
3. На основе мониторинга динамики себестоимости услуг разработать предложения по снижению себестоимости работы с отдельными клиентами.
Анализируем текущую ситуацию
Всем, наверняка, знакомо: себестоимость услуг растет, рентабельность бизнеса снижается, а руководство требует срочно исправить ситуацию. Менеджмент оперативно составляет разнообразные планы по улучшению деятельности подразделений, но их реализация не приносит прогнозируемого улучшения показателей.
Вопрос-ответ #26 Как рассчитать стоимость услуги?
Естественно, возникает вопрос: почему не сработали предложенные мероприятия? Чаще всего потому, что не анализировали динамику себестоимости услуг в разрезе клиентов компании (или хотя бы их основных групп) — это позволило бы понять причины ее роста и адекватность ценовой политики по отдельным клиентам. Без такого анализа практически невозможно достоверно выявить негативные факторы и разработать действительно эффективные мероприятия по повышению рентабельности работы с клиентами.
Для анализа текущей ситуации необходимы аналитические данные о составляющих себестоимости услуг в группировке по прямым и накладным расходам.
Прямые расходы непосредственно связаны с оказанием услуги и отражаются в учете на счете 20, а в состав накладных включаются как общепроизводственные (счет 25), так и общехозяйственные (счет 26) расходы.
Прямые расходы относят сразу на себестоимость услуги, а накладные сначала аккумулируются в течение отчетного периода, а затем распределяются на себестоимость услуг по утвержденным в компании алгоритмам.
Изменения величины и состава себестоимости услуг надо анализировать в динамике за выбранный период.
Чтобы исключить влияние разовых или непредвиденных колебаний затрат, период анализа должен быть не менее шести месяцев.
Порядок анализа: формируется аналитическая таблица по формированию себестоимости в разрезе клиентов компании и на ее основе выявляются факторы, повлиявшие на увеличение себестоимости.
Как это сделать, рассмотрим на примере ООО «Альфа» (оказывает информационно-консультационные услуги). Результаты хозяйственной деятельности компании за шесть месяцев 2017 г. представлены в табл. 1.
Таблица 1. Отчет о прибылях и убытках компании «Альфа» за 6 месяцев 2017 г.
Как рассчитать стоимость услуги, чтобы была прибыль? Пошаговый расчет в Excel
Вывод
Как видим, при устойчивом объеме реализации услуг рентабельность бизнеса снижается, а доля прямых расходов к объему реализации, наоборот, растет. Кроме того, на протяжении всего периода увеличиваются общехозяйственные расходы.
Отметим также непропорциональный динамике объемов оказанных услуг рост фонда оплаты труда, что сказывается и на увеличении зависимой от него статьи «Отчисления с ФОТ».
На снижение рентабельности повлияло и привлечение к выполнению работ внешних специалистов (статья «Субподряд»), а также постоянное увеличение расходов на командировки.
Таким образом, главные факторы снижения рентабельности бизнеса и роста себестоимости услуг в анализируемом периоде:
- непропорционально высокий рост прямых расходов по отдельным статьям затрат;
- постоянное увеличение общехозяйственных расходов.
Однако этой информации явно недостаточно для того, чтобы понять причины роста себестоимости и разработать эффективные мероприятия по ее оптимизации. Необходим более детальный расчет себестоимости услуг по клиентам компании.
Методика расчета прямых расходов и распределения накладных расходов по клиентам компании
Алгоритм расчета себестоимости услуг по клиентам компании:
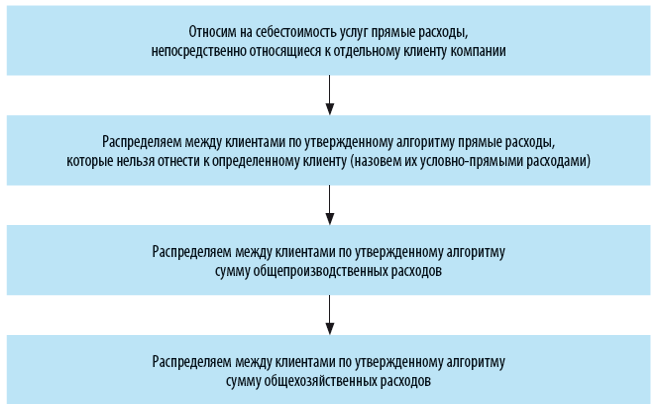
Сумма первых трех расчетов — это производственная себестоимость услуг для каждого из клиентов.
Добавив к ней результаты четвертого расчета, получим полную себестоимость услуг по клиентам компании, а значит, увидим, насколько рентабельна работа с каждым из клиентов и выявим причины более высокой себестоимости у одних клиентов по сравнению с другими.
Сформируем для наглядности полную себестоимость услуг для каждого из клиентов компании «Альфа» за июнь 2017 г. Для этого в соответствии с предлагаемой методикой сначала распределим прямые затраты, которые можно явно отнести на конкретного клиента компании.
Статья затрат «Фонд оплаты труда» за июнь — 260 000 руб. За этот же месяц сотрудники компании произвели работы у клиентов в количестве 420 часов.
В аналитике по сотрудникам и клиентам выработка часов за июнь представлена в табл. 2.
Таблица 2. Выработка часов по клиентам за июнь 2017 г.
Так как размер заработной платы у сотрудников отличается, чтобы определить себестоимость услуг в части статьи «Фонд заработной платы» по клиентам, распределим заработную плату сотрудников пропорционально отработанному у клиентов времени.
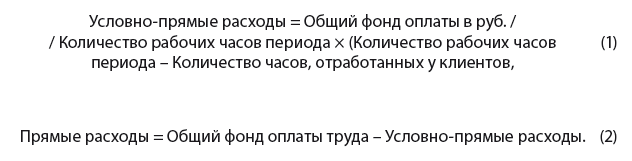
Общее количество рабочих часов в месяце больше, чем потрачено на выполнение услуг, следовательно, напрямую разносится не весь фонд оплаты, а только та его часть, которая выплачивается за часы работы у клиентов.
Оставшаяся часть фонда оплаты труда сотрудников относится к условно-прямым расходам, поскольку выплачена за часы, потраченные на процессы внутри компании (совещания, планирование и отчетность по работе, обучение, работа на внутренние проекты компании и т. д.).
Распределяем общий фонд оплаты сотрудников на условно-прямые и прямые расходы по формулам:
Зная размер части фонда оплаты труда, которая относится на прямые расходы, и количество часов работы у клиентов по каждому из сотрудников, распределяем эту часть на себестоимость услуг для клиентов по формуле:
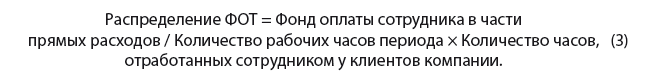
Итоги этих расчетов — в табл. 3.
Таблица 3. Распределение ФОТ на прямые и условно-прямые расходы
Распределение ФОТ на прямые и условно-прямые расходы
ФОТ — условно-прямые расходы
ФОТ — прямые расходы
Распределение ФОТ по клиентам за июнь 2017 г.
Как видим, по итогам работы в июне 2017 г. в составе фонда оплаты труда сотрудников отдела в общей сумме 260 000 руб. прямые расходы — 156 845 руб. и условно-прямые расходы — 103 115 руб.
Далее прямые расходы распределены на себестоимость услуг по каждому из четырех клиентов пропорционально времени, отработанному у них каждым сотрудником компании.
Прямые расходы по статье затрат «Отчисления с ФОТ» относятся на клиентов в размере 30 % от прямых расходов на ФОТ (общая сумма отчислений во все фонды согласно действующему законодательству).
Расходы по статье затрат «ЕНВД» на клиентов разносим в сумме 6 % от объема оказанных услуг (в соответствии с выбранным компанией режимом налогообложения).
В случае когда обучение сотрудника служит для общего профессионального развития, такие расходы следует признать условно-прямыми и не относить непосредственно на клиентов.
По статье расходов «Субподряд» отражаются затраты на привлечение внешних подрядчиков (экспертов, разработчиков и т. п.) для выполнения части договорных работ у конкретных клиентов, поэтому такие затраты мы можем сразу отнести на себестоимость услуг для конкретного клиента.
В нашем случае общие расходы на субподряд за июнь 2017 г. — 10 тыс. руб. Из них 4 тыс. руб. относим на Заказчика 2, 6 тыс. руб. — на Заказчика 4.
Расходы по статье «Командировки» распределяем аналогично статье «Обучение», т. е. если цель командировки — выполнение работ у конкретного клиента, эти расходы относим на этого клиента, а если командировка носит общий характер — к условно-постоянным расходам.
За июнь сотрудники отдела совершили три командировки на общую сумму 30 тыс. руб. При этом две командировки были к Заказчикам 1 (5 тыс. руб.) и 4 (15 тыс. руб.), а одна носила общий характер (посещение семинара) и обошлась компании в 10 тыс. руб.
Расходы по статье «Амортизация ОС» по своей сути не могут быть отнесены к конкретному клиенту и в полном размере являются условно-прямыми расходами, подлежащими распределению.
Результат распределения прямых расходов — в табл. 4.
Таблица 4. Распределение прямых расходов на клиентов компании за июнь 2017 г.
Теперь распределим общую сумму условно-прямых расходов отдела, работающего с клиентами, — 162 101 руб., из них:
- ФОТ — 103 155 руб.;
- отчисления с ФОТ (30 %) — 30 946 руб.;
- командировки — 10 000 руб.;
- амортизация ОС — 18 000 руб.
Обратите внимание!
Чтобы расчет себестоимости услуг по клиентам был максимально достоверным, важно правильно выбрать алгоритм распределения общих расходов.
На практике такие расходы часто распределяют пропорционально суммовому объему услуг. Однако у разных клиентов может быть различная договорная стоимость услуги, и такой выбор исказит себестоимость услуги для клиента. Неоправданно большая часть общих расходов будет отнесена на клиента с большей договорной стоимостью, а у клиента с меньшей стоимостью себестоимость услуги, наоборот, будет занижена.
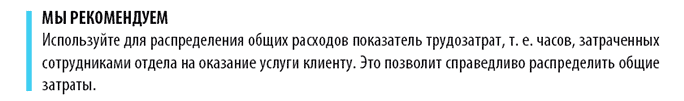
С учетом выбранного алгоритма формула для распределения условно-прямых расходов на клиентов компании «Альфа» будет выглядеть так:
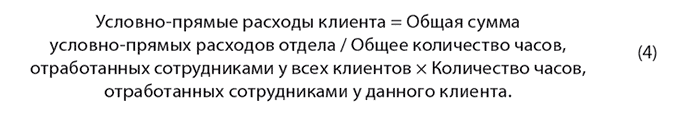
В результате расчета по этой формуле условно-прямые расходы компании «Альфа» распределились по клиентам следующим образом (табл. 5).
Таблица 5. Распределение условно-прямых расходов по клиентам за июнь 2017 г.
Следующим этап расчета себестоимости услуг для клиентов компании — распределение общепроизводственных расходов.
К общепроизводственным расходам относят затраты, которые непосредственно не связаны с процессом оказания услуг у клиентов, но обеспечивают сам процесс оказания услуг, например:
Алгоритм распределения общепроизводственных расходов на услуги для клиентов компании целесообразно использовать тот же, что и для условно-прямых расходов:
- во-первых, это позволит сохранить единый принцип формирования производственной себестоимости услуг компании;
- во-вторых — обеспечить необходимую производственную рентабельность при формировании ценовой политики компании на свои услуги.
Общепроизводственные расходы отдела компании «Альфа» за июнь — 90 000 руб. Распределим их пропорционально отработанному у клиентов времени:
- Заказчик 1 — 12 857 руб.;
- Заказчик 2 — 18 214 руб.;
- Заказчик 3 — 27 857 руб.;
- Заказчик 4 — 31 071 руб.
Общехозяйственные расходы относятся к процессам управления всей компанией и поэтому могут распределяться на себестоимость услуг по алгоритмам, отличным от процесса производства услуг. Например, не только по общей сумме затрат одним алгоритмом, но и по каждой статье по своему алгоритму.
Если отдельные затраты можно учитывать по конкретным подразделениям компании, сначала такие затраты относят на общехозяйственные расходы подразделения, а потом к ним распределяются общие расходы компании. Например, если у каждого подразделения компании есть отдельный прибор учета электроэнергии, то сначала на общехозяйственные расходы подразделения по статье «Электроэнергия» относится сумма затрат согласно показаниям, а затем к этой сумме добавляется часть общих затрат на электроэнергию, которые превышают сумму по приборам учета всех подразделений (то есть те затраты, которые не относятся к конкретным подразделениям).
Сложные составные алгоритмы распределения общехозяйственных расходов оправданы только в том случае, когда у компании имеются целевые показатели по ним и назначены сотрудники, ответственные за их достижение. В противном случае это напрасная трата времени и сил.
В большинстве случаев для распределения общехозяйственных расходов достаточно одного общего алгоритма, так как производственные службы не могут повлиять на размер общехозяйственных расходов, а значит, и отвечать за их долю в составе полной себестоимости услуг. Поэтому распределим общехозяйственные расходы компании «Альфа» на себестоимость услуг также пропорционально отработанному сотрудникам времени.
Общая сумма в 60 000 руб. распределена по клиентам в следующих пропорциях:
- Заказчик 1 — 8571 руб.;
- Заказчик 2 — 12 143 руб.;
- Заказчик 3 — 18 571 руб.;
- Заказчик 4 — 20 714 руб.
Данные о полной себестоимости услуг для каждого клиента отдела за июнь — в табл. 6.
Таблица 6. Полная себестоимость услуг за июнь 2017 г.
Источник: www.fiokan.ru
Себестоимость услуги: определение, расчет и важность
Себестоимость услуги – это сумма затрат, которая уходит на ее оказание. Это один из ключевых показателей для определения прибыльности и эффективности предоставляемых услуг. Расчет себестоимости позволяет более точно определить стоимость услуги для клиента и принять решения по улучшению процесса ее предоставления.
Примеры себестоимости услуг:
1. Врачебная консультация в частной клинике. Здесь себестоимость будет включать затраты на аренду помещения, зарплаты врачей и медсестер, амортизацию оборудования, расходы на медикаменты и т.д.
2. Предоставление юридических услуг. Здесь себестоимость будет включать затраты на аренду офиса, зарплаты юристов и помощников, расходы на литературу и юридические базы данных, оплату услуг экспертов и т.д.
Очень важно правильно рассчитывать себестоимость услуги, чтобы установить адекватную цену и при этом получать прибыль. Для этого нужно учесть все затраты, связанные с оказанием услуги, а также прогнозируемый объем услуг и возможную прибыль от их оказания.
Что такое себестоимость услуги?
Себестоимость услуги является одним из важнейших показателей в бизнесе. Она позволяет определить, сколько стоит предоставление определенной услуги клиенту. Себестоимость услуги включает все затраты, которые необходимы для ее оказания.
Определение себестоимости услуги включает в себя такие составляющие, как:
- Затраты на материалы и расходные материалы, необходимые для оказания услуги;
- Затраты на оплату труда сотрудников, занятых в процессе предоставления услуги;
- Затраты на аренду и обслуживание помещений, используемых для оказания услуги;
- Затраты на расходы общего характера, такие как налоги, страхование, административные расходы и другие;
- Прочие затраты, связанные с деятельностью предприятия.
Для определения себестоимости услуги необходимо провести анализ всех затрат и учесть как прямые затраты, так и косвенные. Прямые затраты относятся непосредственно к выполнению услуги, например, оплата труда исполнителей. Косвенные затраты необходимо распределить между различными видами услуг и учесть их при расчете себестоимости.
Расчет себестоимости услуги позволяет определить прибыльность бизнеса и принять обоснованные решения. На основе себестоимости можно выявить то, какие услуги приносят наибольшую прибыль, и скорректировать стратегию развития компании. Также себестоимость услуги помогает определить цену, по которой будет продаваться услуга, и конкурентоспособность на рынке.
Важно отметить, что себестоимость услуги может изменяться в зависимости от различных факторов, таких как инфляция, повышение затрат на материалы и труд, изменение налоговых ставок и другие. Поэтому регулярный анализ и контроль себестоимости услуги являются важным элементом успешного бизнеса.
Определение себестоимости услуги
Себестоимость услуги — это совокупная стоимость всех ресурсов и затрат, которые необходимы для оказания определенной услуги.
Себестоимость услуги может включать следующие элементы:
Расчет себестоимости услуги позволяет определить минимальную стоимость, по которой предприятие может предоставлять услуги, чтобы остаться прибыльным. Также этот показатель помогает определить ценообразование и контролировать затраты при оказании услуги.
Понимание себестоимости услуги важно для бизнеса, так как позволяет оценить рентабельность предоставляемых сервисов и выявить потенциал для оптимизации затрат.
Примеры себестоимости услуг
1. Услуги ремонта автомобиля
При оказании услуг по ремонту автомобиля себестоимость может включать следующие компоненты:
- Затраты на запчасти и материалы для ремонта;
- Затраты на инструменты и оборудование;
- Оплата труда механиков и другого персонала;
- Аренда помещения для автосервиса;
- Налоги и сборы;
- Прочие накладные расходы.
2. Услуги фотографа
Себестоимость услуг фотографа может включать следующие компоненты:
- Затраты на профессиональную фототехнику;
- Затраты на рекламу и продвижение услуг;
- Оплата ассистента фотографа;
- Затраты на обработку и ретушь фотографий;
- Налоги и сборы;
- Прочие накладные расходы.
3. Услуги консультанта по управлению бизнесом
Себестоимость услуг консультанта по управлению бизнесом может включать следующие компоненты:
- Затраты на профессиональное образование и сертификацию;
- Расходы на приобретение литературы и программного обеспечения;
- Оплата аренды офиса или рабочего места;
- Затраты на проезд и командировки;
- Налоги и сборы;
- Прочие накладные расходы.
4. Услуги маникюра и педикюра
Себестоимость услуг мастера маникюра и педикюра может включать следующие компоненты:
- Затраты на материалы для маникюра и педикюра;
- Затраты на инструменты и оборудование;
- Аренда рабочего места в салоне красоты;
- Оплата труда мастера;
- Налоги и сборы;
- Прочие накладные расходы.
В каждой отрасли и виде услуг себестоимость может отличаться в зависимости от специфики бизнеса и региональных особенностей. Для определения себестоимости услуги необходимо учесть все затраты, связанные с её оказанием, и добавить прибыльную наценку. Такой подход поможет бизнесу определить оптимальную цену для клиентов и обеспечить свою рентабельность.
Расчеты себестоимости услуг
Расчеты себестоимости услуг позволяют определить фактические затраты компании на предоставление конкретной услуги. Это важный этап в планировании бизнеса и помогает определить цену, которую нужно установить для обеспечения прибыли.
Для расчета себестоимости услуг необходимо учесть следующие элементы:
- Затраты на персонал: зарплата сотрудников, премии, налоги.
- Затраты на материалы и оборудование: закупка и обслуживание необходимых материалов и оборудования.
- Затраты на аренду и коммунальные услуги: аренда помещения для предоставления услуги, оплата коммунальных услуг.
- Затраты на маркетинг и рекламу: реклама услуги, создание и поддержка сайта, контекстная реклама.
- Затраты на административные расходы: офисная аренда, расходы на регистрацию и лицензирование.
- Затраты на обучение персонала: тренинги, курсы повышения квалификации.
При расчете себестоимости услуги необходимо учесть все затраты, связанные с ее предоставлением, и разделить их на количество оказанных услуг. Таким образом, получается себестоимость одной услуги.
Расчеты себестоимости услуг позволяют более точно определить цену для клиента, а также выявить возможности для сокращения затрат и увеличения прибыли. Хорошее понимание себестоимости помогает компании более эффективно управлять своими ресурсами и развиваться на рынке.
Факторы, влияющие на себестоимость услуги
Себестоимость услуги – это сумма всех затрат, связанных с оказанием данной услуги. Она включает в себя как прямые затраты, так и косвенные расходы. Факторы, влияющие на себестоимость услуги, могут быть различными и зависят от конкретного вида услуги и особенностей ее оказания.
Ниже представлены основные факторы, которые могут влиять на себестоимость услуги:
- Трудозатраты: количество и оплата работников, необходимых для оказания услуги. Чем больше требуется специалистов и чем выше их квалификация, тем выше будут трудозатраты и, соответственно, себестоимость услуги.
- Материальные затраты: затраты на материалы и ресурсы, необходимые для оказания услуги. Например, в случае ремонтных работ это могут быть строительные материалы, инструменты, расходные материалы и др. Чем больше материалов требуется для работы, тем выше будет себестоимость услуги.
- Аренда и коммунальные услуги: стоимость аренды помещения, в котором оказывается услуга, а также платежи за коммунальные услуги (электричество, вода, отопление и др.).
- Оборудование: затраты на приобретение или аренду необходимого оборудования для оказания услуги. Например, в случае медицинской услуги это может быть медицинское оборудование, в случае автосервиса – специализированные инструменты и диагностическое оборудование и т.д.
- Затраты на рекламу и маркетинг: затраты на рекламу услуги, разработку маркетинговой стратегии и привлечение клиентов.
- Административные расходы: затраты на оплату аренды офиса, зарплаты сотрудников административного персонала, расходы связанные с бухгалтерией, юридическими услугами и т.д.
Эти факторы могут варьироваться в зависимости от особенностей конкретной услуги и специфики ее оказания. Определение себестоимости услуги позволяет более точно рассчитать стоимость услуги для клиента и оценить ее финансовую целесообразность для предприятия.
Важность учета себестоимости услуги
Себестоимость услуги – это сумма затрат, которые необходимо понести для ее предоставления. Учет себестоимости является важным элементом бизнес-процесса, который помогает определить рентабельность услуг и принимать обоснованные решения.
Определение точной себестоимости позволяет установить правильную цену на услугу, чтобы она покрывала все затраты и обеспечивала достаточную прибыль. Это важно для стабильной работы предприятия и его развития.
Учет себестоимости услуги также позволяет выявить нерентабельные виды услуг и принять меры по их оптимизации или улучшению. Анализ затрат помогает идентифицировать факторы, которые влияют на себестоимость услуги и разработать стратегию для их снижения.
Кроме того, учет себестоимости услуги позволяет осуществлять контроль над затратами и эффективностью использования ресурсов. Это позволяет предотвратить возможные излишние расходы и оптимизировать бизнес-процессы.
В итоге, учет себестоимости услуги помогает предприятию повысить эффективность работы, снизить риски убыточности и обеспечить устойчивое финансовое состояние. Правильный расчет и анализ себестоимости услуги являются необходимым условием успешного ведения бизнеса в сфере услуг.
Причины изменения себестоимости услуг
Себестоимость услуги – это сумма затрат, которые необходимо понести для ее предоставления. Она может изменяться в зависимости от различных факторов. Рассмотрим основные причины изменения себестоимости услуг:
- Изменение цен на ресурсы и материалы: Если цены на использование ресурсов и материалов, необходимых для предоставления услуги, увеличиваются, то себестоимость услуги также возрастает. Например, в случае роста цен на топливо, себестоимость авиаперевозок может увеличиться.
- Изменение трудоемкости: Если для предоставления услуги требуется больше времени и усилий со стороны исполнителей, то себестоимость услуги будет выше. Например, при увеличении сложности технического обслуживания автомобилей, себестоимость услуг автосервиса может увеличиться.
- Изменение объема услуг: Если объем предоставляемых услуг изменяется, то себестоимость услуг также будет меняться. При увеличении объема услуг расходы на ресурсы и материалы увеличиваются, что приводит к росту себестоимости. Например, при увеличении числа гостей в отеле, расходы на уборку и обслуживание комнат будут выше.
- Изменение налогов и сборов: Если государство увеличивает налоги или вводит новые сборы, то это может повлиять на себестоимость услуг. Например, введение налога на медицинские услуги может увеличить себестоимость медицинской помощи для пациентов.
- Изменение тарифов на энергоресурсы: Если тарифы на электроэнергию, газ или другие энергоресурсы изменяются, то это может повлиять на себестоимость услуг. Например, при росте тарифов на электроэнергию, себестоимость услуг стирки и сушки в прачечной может возрасти.
Все эти факторы могут оказывать влияние на себестоимость услуги. Понимание причин изменения себестоимости помогает бизнесу прогнозировать и управлять своими затратами, а также адекватно устанавливать цены на предоставление услуги для получения прибыли.
Вопрос-ответ
Что такое себестоимость услуги?
Себестоимость услуги – это совокупность затрат, необходимых для оказания определенного вида услуги. Как и в случае с товаром, себестоимость услуги включает в себя затраты на сырье, материалы, оборудование, оплату труда исполнителей и другие операционные расходы.
Как можно рассчитать себестоимость услуги?
Расчет себестоимости услуги проводится путем учета всех затрат, связанных с ее оказанием. Необходимо учесть затраты на материалы, оплату труда сотрудников, амортизацию оборудования, а также накладные расходы. Полученную сумму следует разделить на количество оказанных услуг для получения себестоимости одной услуги.
Можете привести примеры себестоимости услуги?
Конечная себестоимость услуги может значительно варьироваться в зависимости от ее характера. Например, для услуги ремонта автомобиля потребуются затраты на запчасти, оплату работников, расходы на использование специализированного оборудования. Для услуги фотосъемки потребуется оплата фотографа, аренда фотостудии, оформление фотоальбомов и т.д.
Какие факторы могут влиять на себестоимость услуги?
Себестоимость услуги может зависеть от различных факторов. Например, стоимость материалов и оборудования, заработная плата сотрудников, налоги и сборы, стоимость аренды помещений, инфраструктура и прочие затраты. Кроме того, уровень спроса на услугу, конкуренция на рынке и другие внешние факторы также могут оказывать влияние на себестоимость.
Источник: xn--870-iddfg5dar7d.xn--p1ai
Калькуляция себестоимости услуг
Себестоимость услуг (продукции) – это денежное выражение материальных и трудовых затрат предприятия (издержек) на производство и реализацию продукции (услуг).
При определении себестоимости производства и реализации единицы продукции (калькулирование) все издержки группируются по статьям калькуляции, т.е. определяются статьи расходов предприятия на единицу продукции в зависимости от их назначения и места возникновения.
Для того, чтобы просчитать среднегодовую себестоимость одного туро-дня необходимо высчитать годовые валовые затраты.
Расчет валовых затрат предприятия
В приведенной таблице валовые затраты распределены на постоянные, которые не зависят от объема продаж туро-дней, и переменные, которые варьируются в зависимости от объема продаж. Теперь можно высчитать среднегодовую себестоимость одного туро-дня.
Если туроператорская фирма занимается производством турпродуктов, то агентское звено специализируется на их реализации.
Туроператор в договоре с турагентом определяет конечную цену реализации, в которую входят:
1) цена “нетто” всех услуг, входящих в тур;
2) расходы и прибыль туроператора – производителя тура;
3) вознаграждение туроператора за реализацию, которое должно покрывать его затраты и приносить ожидаемую прибыль.
· затраты на оплату труда;
· отчисления на социальные нужды;
· амортизация основных фондов;
Группировка затрат по экономическим элементам позволяет определить, что израсходовано на производство туристского продукта и в какой форме.
Согласно предварительным расчетам, в годовую себестоимость турагента включены следующие элементы:
1. Амортизация ОПФ составила – 1196580р;
2. Амортизация нематериальных активов – 244800р;
3. Амортизация оборотных средств составила – 42000р;
4. Зарплата сотрудников составляет – 936000р;
5. Единый социальный налог составляет – 245232р;
6. Прочие расходы – 1596000р в год.
В итоге «офисные» затраты предприятия в год составили 2 824 212 р.
Годовой объем продаж туродней туроператорской компании
Затраты (себестоимость) турагента на реализацию одного туродня составят:
2824212 : 56350 = 50,12 руб.
2.3. Формирование цены на услуги предприятия.
Цена представляет собой экономическую категорию, означающую сумму денег, за которой продавец хочет продать, а покупатель готов купить товар. Цена определенного количества товара составляет его стоимость, отсюда цена – денежная стоимость товара. Когда единица конкретного товара обменивается на определенное количество другого товара, это последнее становится товарной ценой данного товара.
Цена – сложная экономическая категория. В ней фокусируются практически все основные экономические отношения в обществе. Прежде всего, это относится к производству и реализации товаров, формированию их стоимости, а также к созданию, распределению и использованию денежных накоплений. Цена опосредствует все товарно-денежные отношения.
Цена товара состоит из следующих элементов:
1. Себестоимость — это расходы предприятия на производство и реализацию товаров;
2. Прибыль — это часть дохода предприятия принадлежащая ему (стимулирование труда работников, покупка оборудования, сырья);
3. Акцизный сбор — это не прямой налог, входящий в цену высокоприбыльных товаров (товарные изделия, автомобили, спиртные напитки);
4. Налог на добавленную стоимость — это доход, установленный в ценах на большинство товаров (исключения: квартплата, детское питание, медикаменты);
5. Транспортные расходы — оплачивают двумя путями: за счет предприятия-изготовителя или за счет бытовых организаций;
6. Торговая наценка — является источником исчисления, затрат торгующих организаций и обеспечивает им нормальную рентабельность, (окупаемость). Взаимодействие спроса и предложение товара ведет к установлению цены равновесия или рыночной цены, т.е. цены товара при которой он будет действительно обменен на деньги.
В настоящее время, исходя из отечественного и мирового опыта, представляется возможным выделить три основных метода (способа) формирования цен:
· с ориентацией на издержки;
· с ориентацией на спрос;
· с ориентацией на конкуренцию.
1. Способ ориентации на издержки предполагает построение цены по принципу «издержки + прибыль (или + торговая надбавка, наценка)», а также через получение общего объема прибыли и безубыточности. Установление цены по формуле «издержки + прибыль» основано на калькуляции полной себестоимости продукции (единицы) с добавлением прибыли как процента сверх издержек, т.е. по уровню рентабельности данного вида продукции (работ, услуг). Преимущество такого ценообразования заключается в том, что издержки производства сравнительно легко определить, чем спрос, методика их калькулирования достаточно разработана, проста и удобна. К тому же для конкретной отрасли или вида продукции (работ, услуг) цена может быть единой, что снижает ценовую конкуренцию. Однако одним из его недостатков является игнорирование спроса, а поэтому существует вероятность потери потенциальной прибыли.
2. Ценообразование с ориентацией на спрос усложняется тем, что его (спрос) значительно сложнее определять выразить количественно по сравнению с издержками. В лучшем случае можно иметь общее представление о форме кривой движения спроса, но она подвержена постоянным колебаниям из-за влияния конкуренции, рекламы, появления товаров-субститутов (заменителей), других факторов внешней и внутренней среды. К тому же при оценке спроса на новый товар отсутствуют данные за прошедший период. Приемы оценки спроса – прямые интервью (кто, в каком диапазоне цен готов уплатить за данный товар), эксперимент (цена варьируется в определенных пределах, покупателям, районам и т.п.), статистическая информация (выявление закономерностей между ценой и спросом методом аналогии и др.).
Выделяют два приема определения цены с учетом спроса:
— дискриминация, т.е. установление разных цен на различные рынках или сегментах рынка с тем, чтобы максимизировать доход в зависимости от различия в кривых спроса;
— по ассортиментной группе товаров, когда назначение цены с той или иной целью (например, с целью увеличения прибыли, продаж) достигается в рамках всей ассортиментной группы. Существующие между товарами одной ассортиментной группы взаимоотношения и взаимозависимый спрос (спрос на один товар оказывает влияние на спрос другого) могут осуществляться в виде замещения и взаимодополняемости.
3. Ценообразование с ориентацией на конкуренцию (закрытые торги) заключается в приглашении поставщиков (производителей, строителей и т.п.) к участию в торгах на поставку определенного вида товара (строительство объекта и т.п.). Их предложения (тендеры) с указанием наименьшей цены представляют заранее в опечатанном конверте, после вскрытия которого принимается предложение с наименьшей ценой как наиболее выгодное для покупателей. В этом случае решение о назначении цены должно основываться не только и не столько на собственных затратах, как на анализе возможных предложений конкурентов. Проблема состоит в том, что торги может выиграть предложение с наиболее низкой ценой, но при этом возникает определенная степень риска потерять потенциальную прибыль, в свою очередь, предложение с высокой ценой может проиграть торги, что приведет к соответствующим потерям, например затрат на разработку изделия, участие в торгах.
Туризм и гостиничный бизнес как составляющие рынка платных услуг имеют ряд характерных особенностей, влияющих на формирование цен в данной сфере. Цены на туристские и гостиничные услуги обладают высокой эластичностью вследствие неоднородности рынка; разнообразные группы потребителей нуждаются в разных вариантах услуг. Эластичность спроса на туристские и гостиничные услуги изменяется в зависимости от доходов потребителей, степени насыщенности рынка, традиции в потреблении, уровня культуры и т.д. Практика работы туристских организаций показывает, что выбор стратегии ценообразования, определение подходов к разработке цен на новые туристские и гостиничные продукты, регулирование цен уже имеющихся являются составной частью маркетинга предприятия индустрии гостеприимства. Однако разработку ценовой стратегии следует тесно увязывать с единой стратегией маркетинга туристского предприятия, поскольку цена — мощный инструмент воздействия на рынок.
Актуальность проблем разработки ценовой стратегии туристскими и гостиничными предприятиями связана со следующими факторами.
• Ценообразование — важнейшая сторона маркетинга, выступающая как средство управления. Оно позволяет формировать объем прибыли гостиничных предприятий.
• Свободное установление цены на туристские услуги связано с решением проблем: как формировать цену в рыночных условиях? Какие критерии выбора можно использовать? Каков порядок регулирования цен со стороны государства?
Практически все мелкие и большая часть средних предприятий индустрии гостеприимства не в состоянии активно использовать методы неценовой конкуренции.
Изначально рынок туристских и гостиничных услуг является рынком покупателя.
Цена как важнейший элемент комплекса маркетинга выполняет функцию согласования интересов туристской индустрии и потребителей (гостей). Формирование ценовой стратегии предполагает учет ряда характерных особенностей, которые оказывают влияние на процесс ценообразования в сфере туризма и гостеприимства. К ним относятся:
— высокая эластичность цен в разных сегментах туристского рынка;
— разрыв во времени между моментом установления цены и моментом купли-продажи продукта;
— неспособность услуг к сохранению;
— высокая степень влияния конкурентов;
— значительная степень государственного регулирования в сфере транспортных услуг;
— сезонная дифференциация цен;
— высокий уровень ориентации на социально-психологические особенности потребителей, так как цена тура и гостиничного продукта связана с социальным статусом клиента;
— значительная стоимость операций с туристскими и гостиничными услугами.
Цены делятся на твердые, подвижные и скользящие:
твердая цена устанавливается в момент подписания контракта и не подлежит изменению в течение срока действия контракта;
подвижные цены зафиксированы при заключении контракта, но они могут быть пересмотрены, если изменился уровень рыночных цен к моменту исполнения контракта;
скользящая цена исчисляется в момент исполнения контракта путем пересмотра базисной цены с учетом изменения затрат на производство.
Ценообразование является важнейшим аспектом в маркетинговой деятельности, которая ориентируется на запросы и нужды клиентов, следовательно, современные маркетинговые стратегии ценообразования базируются на учете потребностей клиентуры. Именно за счет качественного удовлетворения клиентов достигаются положительные результаты деятельности гостиницы. Цена продажи услуг размещения есть важнейший фактор, определяющий, получит ли гостиница прибыль или останется в убытках в тот период, на который данная цена фиксируется.
Формирование цены продажи на гостиничные номера зависит от многих факторов:
· от временных критериев (время года, высокий, средний, низкий сезоны, тариф выходного дня, тариф длительности пребывания);
· от ситуации на конкурирующих рынках (занимаемая гостиницей доля рынка);
· от ожидаемого объема оборота (групповые туристы, корпоративные клиенты, семинары, выставки);
· от туристского спроса (лечебные туры, свадебные туры, семейные клиенты);
· от региона и места расположения гостиницы (климат, месторасположение, транспортная доступность и др.);
· от условий оплаты (предоплата, скидки);
от качества обслуживания, ожидаемого клиентом (номер повышенной комфортности, дополнительные услуги и др.).
При разработке ценовой стратегии следует учитывать следующие факторы:
— соотношение спроса и предложения;
— уровень и динамику конкурирующих цен;
— государственное регулирование экономики в целом и сферы туризма в частности;
— потребителей гостиничных продуктов и услуг.
Поскольку в работе определяется плановая цена, то используется метод «издержки + плановая прибыль» как самый распространенный в российской экономике.
Согласно законодательству, в цену услуг туризма включается налог на добавленную стоимость (НК РФ, часть II, глава 21). Ставка данного налога равна 18% от стоимости услуг.
Например, цена реализации тура туроператором турагенту. В § 2.2 себестоимость тура Геленджик – Египет составила 35,500 рубля. Однако в структуру себестоимости входят:
1. прямые затраты – 27020;
2. общегрупповые – 3622;
3. офисные – 3601,29.
Предприниматель-туроператор несет собственные затраты – 3601,29 руб., которые должны вознаграждаться прибылью. Остальные расходы туриста возмещают затраты производителей услуг в месте их оказания.
Если плановая прибыль равна, предположим, 50% , то прибыль туроператора составит: 3601,29 * 0,5 = 1800,6 руб. Тогда стоимость равна: 3601.29 + 1800,6 = 5401,9 руб. Тогда конечная цена тура составит: 27020 + 3622 + 5401,9 = 36043 руб.
Так, если розничная цена 1 туро — дня равна 1716,3 руб., а комиссионное агентское вознаграждение 10%, то доля турагента составит 171,63 руб. При себестоимости туро — дня 50,12 руб. прибыль равна 171,63 – 50,12 = 121,51 руб.- 18% = 99,63 руб. (аналогично рассчитывается прибыль от других туров)
Информация о работе «Планирование факторов производства на примере турагентства»
Раздел: Экономика
Количество знаков с пробелами: 77217
Количество таблиц: 12
Количество изображений: 0
Источник: kazedu.com