
О показателе: Отношение чистой прибыли к среднегодовой стоимости активов.
Формула: Ф2[2400]/((Ф1н [1600] +Ф1к[1600])/2), где:
Ф2 – Отчет финансовых результатах;
Ф1н – Баланс на начало года;
Ф1к – Баланс на конец года.
Масштаб предприятия (по выручке):
В расчете участвовало 1348582 предприятия (2021 г.). Нужен 2023 год?
| Все отрасли РФ | 3,4% | 5,6% | 4,8% | 4,8% | 5% | 5,2% | 5,4% | 5,1% | 4,7% | 5,7% |
| 01. Растениеводство и животноводство, охота и предоставление соответствующих услуг в этих областях | 2,9% | 3,6% | 4,6% | 6,9% | 6,1% | 4,3% | 4,4% | 4,7% | 6,1% | 6,6% |
| 02. Лесоводство и лесозаготовки | 0,8% | 4,1% | 5,2% | 4,8% | 5,8% | 6% | 7,7% | 5,2% | 5,2% | 9,5% |
| 03. Рыболовство и рыбоводство | 3,7% | 7% | 5,7% | 9,5% | 11,1% | 7,6% | 7,2% | 4,7% | 4,6% | 5,3% |
| 05. Добыча угля | 0,5% | 0,3% | 0% | 0,7% | 3,7% | 4% | 4,2% | 2,8% | 0,1% | 6,8% |
| 06. Добыча нефти и природного газа | 4,2% | 4,4% | 2,5% | 2,7% | 3,2% | 3,2% | 4,9% | 3% | 0,2% | 3,4% |
| 07. Добыча металлических руд | 6,7% | 1,4% | 2,7% | 5,9% | 8,2% | 2,9% | 4,1% | 3,8% | 7,4% | 5,2% |
| 08. Добыча прочих полезных ископаемых | 1,4% | 1,8% | 1,4% | 1,2% | 1,5% | 1,7% | 2,2% | 2,5% | 2,3% | 2,7% |
| 09. Предоставление услуг в области добычи полезных ископаемых | 3,6% | 4,6% | 4,6% | 3,6% | 3,8% | 3,2% | 3,6% | 4,6% | 3,9% | 3,7% |
| 10. Производство пищевых продуктов | 1,8% | 3,6% | 3,3% | 3,9% | 3,8% | 4% | 3,6% | 3,5% | 3,3% | 3,5% |
| 11. Производство напитков | 0,9% | 2% | 1,7% | 1,6% | 1,9% | 1,4% | 1,5% | 1% | 0,6% | 1% |
| 12. Производство табачных изделий | 2,1% | 1,3% | 3,2% | 3,9% | 2% | 3,2% | 2,1% | 1,5% | 2% | 1,2% |
| 13. Производство текстильных изделий | 3,7% | 5,7% | 4,4% | 5,3% | 6,1% | 5,9% | 5,5% | 4,9% | 5,2% | 6,8% |
| 14. Производство одежды | 3,6% | 7,2% | 5,4% | 5,7% | 6,9% | 6,8% | 6,5% | 5,7% | 5,4% | 7% |
| 15. Производство кожи и изделий из кожи | 2,5% | 4,5% | 3,5% | 4,5% | 5,3% | 5,2% | 4,7% | 3,9% | 3,5% | 7,2% |
| 16. Обработка древесины и производство изделий из дерева и пробки, кроме мебели, производство изделий из соломки и материалов для плетения | 1,9% | 4,6% | 4,3% | 4,5% | 4,6% | 4,7% | 5,8% | 4,7% | 4,1% | 6,5% |
| 17. Производство бумаги и бумажных изделий | 2,8% | 2,6% | 3% | 3,8% | 4,3% | 4% | 4% | 4,2% | 3,8% | 5,6% |
| 18. Деятельность полиграфическая и копирование носителей информации | 3,5% | 6,3% | 4,6% | 5,5% | 6% | 6,2% | 5,9% | 5,3% | 3,7% | 5,7% |
| 19. Производство кокса и нефтепродуктов | 2,5% | 3,2% | 2,1% | 2,7% | 3% | 2,5% | 2% | 2,7% | 1,5% | 2% |
| 20. Производство химических веществ и химических продуктов | 3,5% | 4,6% | 3,9% | 4,6% | 5,4% | 5,6% | 5% | 4,8% | 5,5% | 5,8% |
| 21. Производство лекарственных средств и материалов, применяемых в медицинских целях | 4,3% | 5,3% | 4,9% | 5,7% | 6,2% | 4,9% | 4,5% | 5,2% | 8,7% | 7% |
| 22. Производство резиновых и пластмассовых изделий | 3,6% | 4,6% | 3,7% | 3,9% | 4,5% | 4,8% | 4,3% | 4,5% | 4,3% | 5,3% |
| 23. Производство прочей неметаллической минеральной продукции | 2,4% | 3,3% | 2,7% | 2,3% | 2,3% | 2,6% | 2,7% | 3,1% | 2,8% | 3,4% |
| 24. Производство металлургическое | 2,3% | 2,4% | 2,3% | 3% | 3,3% | 2,9% | 3% | 3,2% | 3% | 4,6% |
| 25. Производство готовых металлических изделий, кроме машин и оборудования | 3,7% | 4,8% | 3,9% | 3,9% | 4,5% | 4,8% | 4,9% | 4,3% | 3,8% | 4,8% |
| 26. Производство компьютеров, электронных и оптических изделий | 4,9% | 6,6% | 5,5% | 6,4% | 6,1% | 7,5% | 7,2% | 7% | 6,3% | 6,8% |
| 27. Производство электрического оборудования | 3,9% | 3,9% | 3,4% | 3,6% | 4,3% | 4,5% | 5% | 4,1% | 4,1% | 4,5% |
| 28. Производство машин и оборудования, не включенных в другие группировки | 3,4% | 3,9% | 3,3% | 3,8% | 3,8% | 4,4% | 4,7% | 4% | 3,5% | 4,1% |
| 29. Производство автотранспортных средств, прицепов и полуприцепов | 3,6% | 2,8% | 1,5% | 1,7% | 3,6% | 3,6% | 3,1% | 3,9% | 2,8% | 4,9% |
| 30. Производство прочих транспортных средств и оборудования | 3,5% | 3,9% | 3,2% | 3,4% | 3,1% | 3,7% | 3,6% | 4% | 3,4% | 3,5% |
| 31. Производство мебели | 3,1% | 7,5% | 5,5% | 4,9% | 5,6% | 5,3% | 5,6% | 5,9% | 4,6% | 6,9% |
| 32. Производство прочих готовых изделий | 3,5% | 6,7% | 5,6% | 6,6% | 6,5% | 6,4% | 6,6% | 6,4% | 6,1% | 7,5% |
| 33. Ремонт и монтаж машин и оборудования | 4,4% | 8,9% | 7,4% | 7,7% | 7,9% | 8% | 8,3% | 7,5% | 7% | 7,8% |
| 35. Обеспечение электрической энергией, газом и паром; кондиционирование воздуха | 0,9% | 1,3% | 1,3% | 1,3% | 1,9% | 1,9% | 1,6% | 1,8% | 1,6% | 2% |
| 36. Забор, очистка и распределение воды | 0% | -0,1% | 0,1% | 0% | 0,1% | 0,2% | 0,1% | 0,1% | 0,1% | 0% |
| 37. Сбор и обработка сточных вод | 1,5% | 3,2% | 3% | 3,6% | 4,8% | 4,6% | 4,2% | 3,1% | 3,4% | 3,9% |
| 38. Сбор, обработка и утилизация отходов; обработка вторичного сырья | 1,6% | 3,5% | 4,3% | 4,2% | 4,7% | 5,9% | 6,4% | 4,6% | 4,5% | 5,8% |
| 39. Предоставление услуг в области ликвидации последствий загрязнений и прочих услуг, связанных с удалением отходов | 1,3% | 8,3% | 7,1% | 6,1% | 3,5% | 3,3% | 5,7% | 4,2% | 2,9% | 7,1% |
| 41. Строительство зданий | 1,7% | 2,8% | 2,5% | 2,2% | 2,4% | 2,7% | 3% | 2,9% | 2,6% | 2,8% |
| 42. Строительство инженерных сооружений | 1,9% | 2,9% | 2,5% | 2,2% | 2,7% | 3,1% | 3,6% | 3,6% | 3,4% | 3,3% |
| 43. Работы строительные специализированные | 2,8% | 5,2% | 4,2% | 4% | 4,3% | 4,7% | 5,1% | 4,7% | 4,2% | 4,4% |
| 45. Торговля оптовая и розничная автотранспортными средствами и мотоциклами и их ремонт | 3,9% | 4,5% | 4% | 4% | 4,2% | 5% | 5,1% | 4,5% | 4,5% | 5,8% |
| 46. Торговля оптовая, кроме оптовой торговли автотранспортными средствами и мотоциклами | 3,1% | 3,5% | 3,3% | 3,6% | 3,9% | 4,1% | 4,4% | 4,3% | 4,3% | 5% |
| 47. Торговля розничная, кроме торговли автотранспортными средствами и мотоциклами | 9% | 9,7% | 8% | 7,2% | 7,1% | 6,5% | 6,7% | 6,8% | 7,2% | 7,7% |
| 49. Деятельность сухопутного и трубопроводного транспорта | 3,1% | 4% | 3,5% | 3,5% | 3,9% | 4,6% | 4,4% | 4% | 3,6% | 4,4% |
| 50. Деятельность водного транспорта | 5,3% | 5,3% | 4,5% | 4,6% | 4,8% | 4,7% | 4,9% | 4,5% | 3,7% | 4,7% |
| 51. Деятельность воздушного и космического транспорта | 2,9% | 4,2% | 3,5% | 4% | 3% | 3,8% | 5,1% | 4,2% | 3,4% | 5,5% |
| 52. Складское хозяйство и вспомогательная транспортная деятельность | 4,1% | 5,5% | 4,7% | 4,5% | 4,7% | 4,9% | 5,2% | 4,8% | 4,2% | 5,2% |
| 53. Деятельность почтовой связи и курьерская деятельность | 4,8% | 11% | 7,9% | 8,1% | 6,5% | 7,3% | 8,2% | 7,1% | 6,9% | 8,4% |
| 55. Деятельность по предоставлению мест для временного проживания | 7,2% | 10,4% | 7,6% | 6,2% | 7,9% | 5,8% | 6,9% | 5,6% | 1,3% | 7,9% |
| 56. Деятельность по предоставлению продуктов питания и напитков | 11,2% | 13,6% | 8,5% | 8,4% | 10% | 11,9% | 12,8% | 12,6% | 4,1% | 12,4% |
| 58. Деятельность издательская | 3,3% | 8,4% | 5,6% | 5,5% | 5,9% | 6,3% | 5,6% | 5% | 4,2% | 5,3% |
| 59. Производство кинофильмов, видеофильмов и телевизионных программ, издание звукозаписей и нот | 1,9% | 4,1% | 3% | 2,8% | 4% | 5,2% | 3,8% | 4,9% | 1,8% | 5,6% |
| 60. Деятельность в области телевизионного и радиовещания | 5,5% | 10,1% | 6% | 5,4% | 6% | 5,9% | 6% | 5,8% | 4% | 7,5% |
| 61. Деятельность в сфере телекоммуникаций | 3,4% | 7,8% | 6,2% | 6,2% | 6,6% | 6,1% | 6,6% | 6,6% | 7% | 7,8% |
| 62. Разработка компьютерного программного обеспечения, консультационные услуги в данной области и другие сопутствующие услуги | 5,2% | 17,3% | 13,7% | 14,4% | 13,5% | 14,6% | 14,5% | 13,1% | 13,5% | 14,4% |
| 63. Деятельность в области информационных технологий | 5,7% | 13,7% | 11,4% | 11% | 9,2% | 11,1% | 12% | 11,3% | 10,8% | 11,8% |
| 64. Деятельность по предоставлению финансовых услуг, кроме услуг по страхованию и пенсионному обеспечению | 1,1% | 2,4% | 1,9% | 2,4% | 2,6% | 2,1% | 2,1% | 2% | 1,5% | 1,6% |
| 65. Страхование, перестрахование, деятельность негосударственных пенсионных фондов, кроме обязательного социального обеспечения | 0,7% | 3,3% | 2% | 2,2% | 2,3% | 1,2% | 5,1% | 6,7% | 12,5% | 5,8% |
| 66. Деятельность вспомогательная в сфере финансовых услуг и страхования | 0,9% | 8,5% | 7,3% | 8,8% | 9,2% | 9,7% | 14,3% | 11,6% | 10,1% | 12,9% |
| 68. Операции с недвижимым имуществом | 1,7% | 7% | 5,7% | 5,2% | 5,2% | 4,9% | 4,6% | 4,4% | 4,2% | 4,4% |
| 69. Деятельность в области права и бухгалтерского учета | 3,2% | 24,6% | 18,8% | 17,7% | 16,5% | 16,7% | 16,1% | 14,7% | 14,4% | 13,3% |
| 70. Деятельность головных офисов; консультирование по вопросам управления | 1,5% | 6,5% | 5,8% | 5,9% | 6,2% | 6,7% | 8,2% | 7,6% | 7,2% | 8,4% |
| 71. Деятельность в области архитектуры и инженерно-технического проектирования; технических испытаний, исследований и анализа | 2,8% | 8,7% | 6,6% | 6% | 6% | 7,5% | 8,2% | 7,8% | 7,3% | 7,9% |
| 72. Научные исследования и разработки | 3,5% | 6,4% | 5,9% | 6,2% | 6% | 5,9% | 6,1% | 5,6% | 5,5% | 5,7% |
| 73. Деятельность рекламная и исследование конъюнктуры рынка | 5,3% | 11,4% | 8,4% | 7,8% | 7,8% | 8,3% | 8,3% | 7,1% | 5,2% | 7,9% |
| 74. Деятельность профессиональная научная и техническая прочая | 3,6% | 11,6% | 9,8% | 8,7% | 8,3% | 11,3% | 12,7% | 12,7% | 10,6% | 13,2% |
| 75. Деятельность ветеринарная | 13,3% | 14,4% | 12,3% | 13,6% | 15% | 12,2% | 14,2% | 17,7% | 17,4% | 14,1% |
| 77. Аренда и лизинг | 2% | 3,6% | 2,9% | 2,7% | 3,3% | 3,4% | 3,8% | 3,9% | 3% | 4% |
| 78. Деятельность по трудоустройству и подбору персонала | 3,9% | 9,5% | 7,2% | 5,6% | 4,6% | 5,7% | 6,6% | 5,7% | 5,6% | 8,6% |
| 79. Деятельность туристических агентств и прочих организаций, предоставляющих услуги в сфере туризма | 4,7% | 18,4% | 11% | 9,3% | 10,6% | 12,7% | 12,4% | 10,5% | 0,5% | 11,3% |
| 80. Деятельность по обеспечению безопасности и проведению расследований | 7,1% | 24,3% | 18% | 16,7% | 15,3% | 14,6% | 14,6% | 15,5% | 15,9% | 15,1% |
| 81. Деятельность по обслуживанию зданий и территорий | 4,4% | 12,6% | 9,9% | 10,4% | 9,3% | 9,2% | 10,1% | 10,1% | 10,7% | 9,6% |
| 82. Деятельность административно-хозяйственная, вспомогательная деятельность по обеспечению функционирования организации, деятельность по предоставлению прочих вспомогательных услуг для бизнеса | 4,1% | 11,2% | 7,9% | 8,5% | 8,6% | 8,2% | 8,2% | 8,4% | 6% | 8,2% |
| 84. Деятельность органов государственного управления по обеспечению военной безопасности, обязательному социальному обеспечению | 2,6% | 11,7% | 12,2% | 9,6% | 11,2% | 12,1% | 8,1% | 12,5% | 11,5% | 10,7% |
| 85. Образование | 4,7% | 15,4% | 11,1% | 10,8% | 10,2% | 7,9% | 7,7% | 9,1% | 8% | 7,5% |
| 86. Деятельность в области здравоохранения | 5,7% | 20,7% | 14,8% | 14% | 14,3% | 15,5% | 14,9% | 14,9% | 13,8% | 20,8% |
| 87. Деятельность по уходу с обеспечением проживания | 2% | 7,5% | 5,2% | 7,1% | 15,8% | 9,7% | 10,8% | 9,4% | 9,5% | 6,8% |
| 88. Предоставление социальных услуг без обеспечения проживания | 1,9% | 16% | 10% | 8,2% | 11,9% | 11,6% | 12,8% | 10,8% | 4,7% | 13,1% |
| 90. Деятельность творческая, деятельность в области искусства и организации развлечений | 3% | 10% | 8% | 8,6% | 8,8% | 11,5% | 11,8% | 10,1% | 1,9% | 8,8% |
| 91. Деятельность библиотек, архивов, музеев и прочих объектов культуры | 1,8% | 10,2% | 5,8% | 4,7% | 8% | 6% | 6,8% | 7,3% | 2,6% | 6,8% |
| 92. Деятельность по организации и проведению азартных игр и заключению пари, по организации и проведению лотерей | 1,9% | 5,8% | 4% | 3,3% | 4,4% | 6,6% | 4,2% | 4,6% | 2% | 3,1% |
| 93. Деятельность в области спорта, отдыха и развлечений | 3% | 10,6% | 7,6% | 7,5% | 8,2% | 7,4% | 8,4% | 7% | 1,2% | 8% |
| 94. Деятельность общественных организаций | 3,9% | 8,7% | 6,4% | 6,5% | 6,5% | 6,9% | 6,5% | 5,7% | 4,6% | 6,8% |
| 95. Ремонт компьютеров, предметов личного потребления и хозяйственно-бытового назначения | 6,4% | 14,8% | 11,8% | 12,3% | 12,2% | 9,7% | 9,5% | 8,9% | 8% | 8,3% |
| 96. Деятельность по предоставлению прочих персональных услуг | 7,8% | 10,2% | 8,5% | 8,4% | 8% | 7,5% | 7,3% | 7% | 3,5% | 7,7% |
Представленные в таблице данные получены в результате обработки и анализа аудиторской фирмой «Авдеев и К» бухгалтерской отчетности предприятий РФ, собранной Росстатом и ФНС.
Как рассчитать рентабельность активов ROA
Рентабельность активов — формула расчета
Источник: www.testfirm.ru
ОПРЕДЕЛЯЕМ УРОВЕНЬ РЕНТАБЕЛЬНОСТИ АКТИВОВ И ПРОДАЖ

Чтобы сравнить уровень рентабельности своей деятельности со среднестатистическим, нужно сначала рассчитать его.
Сверке подвергнутся два показателя: рентабельность активов и рентабельность продаж.
Источником информации для налоговиков в обоих случаях станут данные, отраженные в годовой бухгалтерской отчетности:
— в Бухгалтерском балансе организации;
— в Отчете о финансовых результатах.
1. Рентабельность продаж товаров, продукции, работ, услуг — это соотношение величины сальдированного финансового результата (прибыль минус убыток) от продаж и себестоимости проданных товаров, продукции, работ, услуг с учетом коммерческих и управленческих расходов.
Если сальдированный финансовый результат от продаж отрицательный, то имеет место убыточность.
Формулу расчета рентабельности продаж можно представить следующим образом:
РП = (ПП / СТ) x 100%,
где РП — рентабельность продаж товаров, продукции, работ, услуг;
ПП — прибыль (убыток) от продаж, отражаемая по строке 2200 Отчета о финансовых результатах;
СТ — себестоимость продаж (с учетом коммерческих и управленческих расходов), представляющая собой сумму строк 2120, 2210, 2220 Отчета о финансовых результатах.
2. Рентабельность активов — это соотношение сальдированного финансового результата и стоимости активов организации.
Если сальдированный финансовый результат отрицательный, то имеет место убыточность.
Формула расчета рентабельности активов имеет следующий вид:
РА = (ПН / СА) x 100%,
где РА — рентабельность активов;
ПН — прибыль (убыток) до налогообложения, отражаемая по строке 2300 Отчета о финансовых результатах;
СА — стоимость активов (строка 1600 Бухгалтерского баланса организации).
Например, согласно годовой бухгалтерской отчетности организации «Альфа» прибыль от продажи товаров (работ, услуг) составила 7 798 979 руб., а себестоимость проданных товаров (работ, услуг), включая коммерческие и управленческие расходы, — 67 549 567 руб.
При этом прибыль до налогообложения отражена в размере 7 818 442 руб. Стоимость активов организации — 64 641 761 руб.
Рентабельность продаж товаров организации составит 11,5% (7 798 979 руб. / 67 549 567 руб. x 100%). А рентабельность активов — 12,1% (7 818 442 руб. / 64 641 761 руб. x 100%).
СРАВНИВАЕМ ПОКАЗАТЕЛИ РЕНТАБЕЛЬНОСТИ СО СРЕДНЕСТАТИСТИЧЕСКИМИ С УЧЕТОМ ДОПУСТИМОГО ОТКЛОНЕНИЯ
После того как вы определили свои показатели рентабельности, вам необходимо соотнести их с показателями, которые приведены в Приложении N 4 к Приказу по соответствующему виду деятельности.
Вид деятельности следует определять в соответствии с Общероссийским классификатором видов экономической деятельности (ОК 029-2001), утвержденным Постановлением Госстандарта России от 06.11.2001 N 454-ст.
Обратите внимание!
С 1 января 2016 г. Общероссийский классификатор видов экономической деятельности ОК 029-2001 утрачивает силу. Вместо него будет применяться Общероссийский классификатор видов экономической деятельности ОК 029-2014, который действует с 1 февраля 2014 г. (п. п. 1, 2 Приказа Росстандарта от 31.01.2014 N 14-ст). При этом согласно п. 1 данного Приказа Классификатор ОК 029-2014 может досрочно применяться к правоотношениям, возникшим с 1 января 2014 г.
Если вы осуществляете несколько видов деятельности, по нашему мнению, следует ориентироваться на среднестатистические показатели по вашему основному виду деятельности согласно данным ЕГРЮЛ (ЕГРИП).
Чтобы провести сравнение, необходимо учесть, что в целях налогового контроля будет иметь значение отклонение рентабельности (в сторону уменьшения) от среднеотраслевого на 10% и более.
Поэтому для начала нужно рассчитать предельные значения уровней рентабельности продаж и активов с учетом допустимого отклонения.
Формулы расчета этих значений можно представить так:
1) РПmin = СрРП — (СрРП x 10%),
2) РАmin = СрРА — (СрРА x 10%),
где РПmin — предельный уровень рентабельности продаж с учетом допустимого отклонения;
СрРП — средняя рентабельность проданных товаров, продукции, работ, услуг (Приложение N 4 к Приказу);
РАmin — предельный уровень рентабельности активов с учетом допустимого отклонения;
СрРА — средняя рентабельность активов (Приложение N 4 к Приказу).
Определив предельные значения с учетом допустимого отклонения, следует сравнить с ними свои показатели рентабельности продаж и активов.
показателей рентабельности налогоплательщика
и среднестатистических показателей рентабельности
с учетом допустимого отклонения
| Если. | То. |
| РП | высока вероятность включения налогоплательщика в план выездных налоговых проверок |
| РП > РПmin и РА > РАmin | показатель налогоплательщика по данному критерию не заинтересует налоговый орган |
где РП — рентабельность продаж товаров, продукции, работ, услуг налогоплательщика;
РА — рентабельность активов налогоплательщика.
ПРИМЕР
Сравнения среднеотраслевых показателей рентабельности с учетом допустимого отклонения и показателей рентабельности налогоплательщика
Ситуация
По данным бухгалтерской отчетности организации «Альфа» за 2013 г. рентабельность продаж организации составила 11,5%, а рентабельность активов — 12,1%.
Организация «Альфа» занимается издательской деятельностью. На 2013 г. среднеотраслевые показатели налоговиками определены в размере 9% для рентабельности продаж и 3,7% для рентабельности активов.
Решение
1. Для начала определим предельные значения уровней рентабельности продаж и активов для издательской деятельности с учетом допустимого отклонения.
Предельное значение уровня рентабельности продаж составит 8,1% (9 — (9 x 10%)).
Предельное значение уровня рентабельности активов составит 3,33% (3,7 — (3,7 x 10%)) соответственно.
2. Теперь сравним показатели рентабельности налогоплательщика и предельные значения рентабельности:
Как видим, значения показателей рентабельности организации больше предельных значений с учетом допустимого отклонения. Значит, оснований для включения организации «Омега» в план выездных проверок нет.
Источник: megaobuchalka.ru
7.8. Финансовый анализ
Определить оборачиваемость дебиторской задолженности в днях (в расчетах принять, что в году 365 дней). Оборотные активы 12500, в т.ч. дебиторская задолженность 1000, запасы 9000, денежные средства 1200. Краткосрочные пассивы 10500, в т.ч. кредиторская задолженность 5500, краткосрочные займы и кредиты 1200. Выручка 55000. Себестоимость 46100, в т.ч. затраты на персонал 25000, материальные затраты 10500, амортизация 10500, прочие 100.
Теория: см. п. 2.18.
- коэффициент оборачиваемости ДЗ = 55000/1000=55;
- Оборачиваемость ДЗ = 365 / 55 = 6,6 ≈7 дней.
4.2.1.2
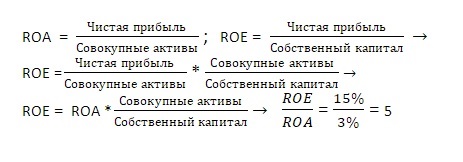
Компания планирует достичь в будущем году уровень рентабельности активов 3%. Каким будет соотношение активов к капиталу при условии, что планируемый показатель рентабельности собственного капитала составляет 15%.
Глоссарий: ROE и ROA
4.2.1.4
Ниже представлены некоторые финансовые показатели деятельности Компании за последние 2 года. Посчитайте цикл оборотного капитала в 2016 г. (округленно в днях)
| Выручка | 3 672 | 3 132 |
| Себестоимость | 2 101 | 1 967 |
| Дебиторская задолженность | 412 | 391 |
| Запасы | 356 | 405 |
| Кредиторская задолженность | 472 | 434 |
Количество дней 366.

4.2.1.5
Рентабельность продаж предприятия 15%, оборачиваемость активов 1,5 раза, собственный капитал 50 ед., заемный капитал 30 ед. Определить рентабельность собственного капитала.
Глоссарий: рентабельность продаж, рентабельность активов, оборачиваемость активов, рентабельность собственного капитала
Собственный капитал + Заемный капитал = Пассивы = Активы (совокупные активы). Оборачиваемость активов 1,5 раза, следовательно:
Выручка = (50+30)*1,5 = 120 Рентабельность продаж предприятия 15%, следовательно:
Чистая прибыль = 120*15% = 18, следовательно:
ROE = 18/50=36%
4.2.1.13
Рентабельность продаж 8%; Оборачиваемость активов 2 раза; Рентабельность собственного капитала 20%; Найти коэффициент финансового рычага (отношение заемного капитала к собственному капиталу).
Глоссарий: рентабельность продаж, рентабельность активов, оборачиваемость активов, рентабельность собственного капитала
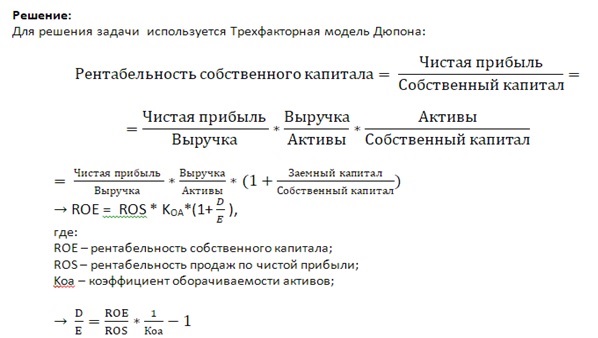
D/E = (20% / 8%) * (1/2) — 1 = 25%
Источник: kvalexam.ru