
В наше время ипотека очень популярна. Ведь большинство из нас не имеют возможности заплатить за квартиру всю сумму, а с помощью ипотечного кредитования это становится вполне реально: вы получаете жилье, а расплачиваетесь за него в будущем. Чтобы кредит на жилье был оправданным, необходимо учесть все нюансы оформления сделки.
Статьи по теме:
- Как оформить ипотеку на квартиру
- Как взять ипотеку в сбербанке
- Ипотека: какие точно документы нужны в банк
Инструкция
Ипотека подразумевает залог приобретаемого имущества. То есть пока действует кредитный договор, заключенный между вами и банком или ипотечным фондом, собственником жилья фактически является кредитор. Если вы не сможете платить по кредиту, квартира отойдет к имуществу банка. Тем не менее, вы, будучи заемщиком, сможете прописаться в ней сами и зарегистрировать других членов семьи, сделать ремонт, за исключением перепланировки, а также сдать квартиру в аренду.
ИПОТЕКА: Как и где оформить ипотеку? | Академия ипотеки. Часть 1
Для получения ипотечного кредита вам необходимо обратиться в банк с заявкой и полным пакетом документов. Помимо справки, подтверждающей величину дохода, паспорта, трудового договора и иных документов, характеризующих вас, как заемщика, следует представить правоустанавливающее документы на приобретаемое жилье, а также копию паспорта продавца. Данный пакет документов проверяет служба безопасности и юридическая служба банка.
Если решение о выдаче кредита принимается положительное, то вам нужно подтвердить уплату части средств (первоначальный взнос) по ипотеке продавцу или наличие средств на счете. Факт передачи денег продавцу жилья следует зафиксировать в расписке, которая заверяется у нотариуса.
После заключения кредитного договора заключается договор купли-продажи жилого помещения. Кроме того, вам необходимо застраховать имущество, которое будет находиться в залоге, обратившись в страховую компанию. После чего договор купли-продажи регистрируется в органах государственной регистрации права. Там вы получите через определенное время (обычно 1-2 недели) свидетельство о праве собственности ни квартиру, договор купли-продажи с отметкой регистрирующего органа, вписку о наличии обременения на жилье. Некоторые банки после предоставления документов об ипотеке снижают ставку по кредиту по письменному заявлению заемщику.
- Можно ли взять ипотеку на себя, а квартиру оформить на другого
Совет полезен?
Статьи по теме:
- Как приобрести ипотеку
- Как взять ипотеку и что для этого нужно
- Как взять ипотеку в банке
Добавить комментарий к статье
Похожие советы
- Как взять ипотеку на покупку жилья
- Как взять ипотечный кредит
- Как взять ипотеку на вторичное жилье
- Что нужно, чтобы получить ипотеку
- Какие документы нужны для получения ипотеки
- Как оформить ипотеку
- Как приобрести квартиру в ипотеку
- Как взять ипотеку
- Как взять ипотеку в Москве на квартиру
- Как получить ипотеку
- Как можно взять ипотеку на квартиру
- Какие документы нужны для оформления ипотеки
Источник: www.kakprosto.ru
НЕ бери ипотеку в 2023 пока не посмотришь это видео!
Покупка вторичной квартиры в ипотеку: пошаговая инструкция
Предлагаем своеобразный алгоритм действий на тему «Покупка вторичной квартиры в ипотеку: пошаговая инструкция». Интерес к жилью вторичного рынка с годами не уменьшается. И чаще всего, россияне покупают жилую недвижимость с оформлением ипотечного кредита. Найти подходящий для кредитования вариант, собрать документы для банка, получить одобрение и оформить сделку — покупателю приходится решать проблемы вне зоны его интересов. Итак, как купить квартиру в ипотеку пошагово — далее.
Подбор варианта вторичной квартиры в ипотеку
Покупка квартиры в ипотеку, с чего начать? Ответ простой — выбрать вариант. Можно испытать собственные силы — подать объявление с фразой «куплю квартиру», огласить о планах перед родственниками, знакомыми. И предложений будет немало, а запрашиваемые суммы за жилье будут разные.
На этом этапе помощь агентств недвижимости, профессиональных риелторов — наиболее действенна. Осмотры с квалифицированным посредником проходят упорядочено, без лишней суеты, в удобное время.
Если планируется покупка квартиры в ипотеку без риэлтора — будет не лишним напомнить критерии, определяющие «ценность» квартиры:
- рассматривают будущий район проживания с точки зрения работы — насколько близко расположен, сколько времени потребует дорога;
- следующий фактор — транспортные развязки. Какие виды городского транспорта обеспечивают жизнедеятельность района, интервал движения, расположение остановок;
- оценивают инфраструктуру — близость школ, детсадов, магазинов, банков, служб быта. Хорошо, если рядом с домом работает супермаркет с товарами повседневного спроса, недалеко до парковой зоны;
- изучают придомовую территорию — насколько благоустроена, есть ли детская зона, где паркуется транспорт жильцов и расположена хозяйственная площадка;
- насколько упорядочена жизнь многоквартирного дома — консьерж, чистота подъездов, лестничных площадок, исправность лифтов, наличие кладовок для домашних вещей;
- непосредственно знакомятся с вариантом — этаж, планировка, техническое состояние, инженерное обеспечение. Уделяют внимание санитарному состоянию конструкций — отсутствию очагов сырости, плесени.
Оценивают финансовую часть — цену покупаемого жилья, ограниченность личного бюджета, сумму кредита. Стоит зайти на сайты банков, где есть калькуляторы ипотеки. Программа оценивает платежеспособность будущего заемщика, строит график платежей в соответствии со сроками кредитования, покажет эффективную ставку кредитования с учетом страхования, участия в зарплатном проекте банка, привлечения созаемщика. Зарегистрировавшись на сайте, можно подать предварительную заявку на ипотеку онлайн.
Статистика доказывает, что большинство квартир «вторички» покупаются с оформлением сбербанковского кредита. Разнообразные ипотечные программы, участие в госпрограммах помощи семьям с детьми, выгодные ставки — привлекают. И предполагая, что сделка будет кредитоваться в крупнейшем российском банке, изложим этапы покупки квартиры в ипотеку Сбербанк.
Рекомендуемая статья: Ипотека Совкомбанка: программы, условия, документы
Сбор необходимых документов
Одновременно с рассмотрением вариантов будущего жилья желательно начать работу с банком. При покупке квартиры в кредит Сбербанка собирают два пакета документов: первый — касается потенциального заемщика, второй — объекта кредитования.
- заявление-анкету, с указанием суммы кредита, на которую претендуют;
- личные документы;
- копии документов, подтверждающих стаж и занятость;
- справки об источниках доходов.
О документах заемщика подробнее в другой статье: Требования к документам на ипотеку онлайн
В зависимости от программы, пакет может дополняться аналогичными документами супруга, созаемщика, а также детей, если выбран вариант семейного кредитования.
Если заемщик определился с квартирой, для предварительного ознакомления с инвестируемым объектом подают копии:
- правоустанавливающего документа и подтверждающего регистрацию прав собственности;
- технического (кадастрового) паспорта.
Сбербанк принимает решение о кредитовании в течение 3-7 дней.
Что касается покупаемой квартиры, стоит обратить внимание на юридическую «чистоту» документов. Кредиторы отрицательно относятся к жилой недвижимости, где право собственности оформлено решением суда, прописаны несовершеннолетние или жильцы преклонного возраста. Чтобы не терять время, заранее обсудите вопрос с продавцом или его представителем.
Оценка залога
Если банк дал согласие на кредит — пора к оценщику, который определит рыночную стоимость будущего залога. Здесь необходимо учесть, что многие банки, и Сбербанк в их числе, проводят аккредитацию оценочных компаний. Об аккредитованных оценщиках можно узнать на сайте банка или проконсультироваться у сотрудника.
Результат работы эксперта-оценщика — отчет, в котором обоснована рыночная стоимость квартиры. Показатель важен для расчета сумм первого взноса и ипотечного кредита, которые Сбербанк исчисляет соответственно 15% и 85% от стоимости, указанной экспертом. Кроме того, от рыночной стоимости проводится страхование объекта.
Банк не ограничивает заемщика в выборе оценочной компании. Но если оценщик не аккредитован, то рассмотрение отчета об оценке банком может затянуться до 30 дней.
Рассмотрение квартиры банком
Следующий шаг — одобрение покупаемой квартиры кредитором. Для этого предоставляют:
- правоустанавливающий документ (договор купли-продажи, договор долевого участия, свидетельство о праве на наследство);
- подтверждение прав собственности (свидетельство о гос регистрации, выписка из ЕГРН);
- так же нужно составить и подписать договор купли-продажи квартиры с ипотекой в одной из форм — предварительный или проект;
- для квартир, нажитых в браке — согласие на продажу от супруга;
- если квартира приобретена до брака, то необходимо заявление продавца об этом (образец можно скачать ниже)
- справку о составе прописанных в жилье;
- техпаспорт БТИ на квартиру (требуется для проведения оценки, сам банк не требует);
- данные информцентра о задолженности по коммунальным услугам;
- если продажа проводится иным лицом от имени собственника — нотариальная доверенность;
- отчет об оценке с альбомом данных фотофиксации объекта недвижимости.
Банк проверяет принадлежность квартиры продавцу и соответствие правоустанавливающих документов паспортным данным. При продаже по доверенности — правильность составления документа, срок действия, полномочия доверенного лица и его паспорт. Прочие документы проверяются на актуальность. После одобрения квартиры банком, можно приступать к следующему шагу.
Подписание кредитного договора и страхование
- внести продавцу задаток (первый взнос по ипотеке) и взять расписку, что сумма передана;
- копии документов предоставляют кредитору.
Специалисты рекомендуют оформлять документы нотариально, что гарантирует правильность составления. В договоре обязательно указывается дата окончательного расчета за квартиру.
Далее покупатель в банке подписывает кредитный договор и оформляет страховку недвижимости— с этого момента он становится заемщиком.
Рекомендуемая статья: Анкета на ипотеку Россельхозбанка – скачать бланк и как заполнить
Сделка
Зарегистрировать передачу прав собственности можно двумя способами.
Электронная регистрация
Предложена Сбербанком электронная регистрация сделки для экономии времени. Операция распространяется на покупку в кредит готового жилья, договоров долевого участия, жилья вторичного рынка, участков без застройки. Соблюдают требования:
- регистрируются транзакции исключительно между физ. лицами и прямые транзакции и альтернативные;
- число участников сделки ограничено — до 2-х чел. продавцов, 2-х чел. покупателей и не более 5-ти созаемщиков;
- долевая собственность не регистрируется;
- не регистрируются сделки, где стороной являются не достигшие совершеннолетия, недееспособные или лица под попечительством;
- возможны сделки по доверенности, для этого у нотариуса делается тождественность бумажного документа к электронному и эти файлы скидывают менеджеру банка (переименовывать нельзя).
Регистрация проводится в таком порядке:
- сотрудник банка формирует электронные копии предоставленных документов;
- отправляет документы защищенными каналами связи на регистрацию в Росреестр;
- через некоторое время на электронную почту собственника приходит подтверждение с отметкой о регистрации сделки.
Передача данных по каналам связи защищена специальными усиленными паролями и электронно-цифровыми подписями. Процедура обслуживания через сервис Сбербанка платная, но позволяет сэкономить 0,3% кредитного процента.
Подача документов в МФЦ
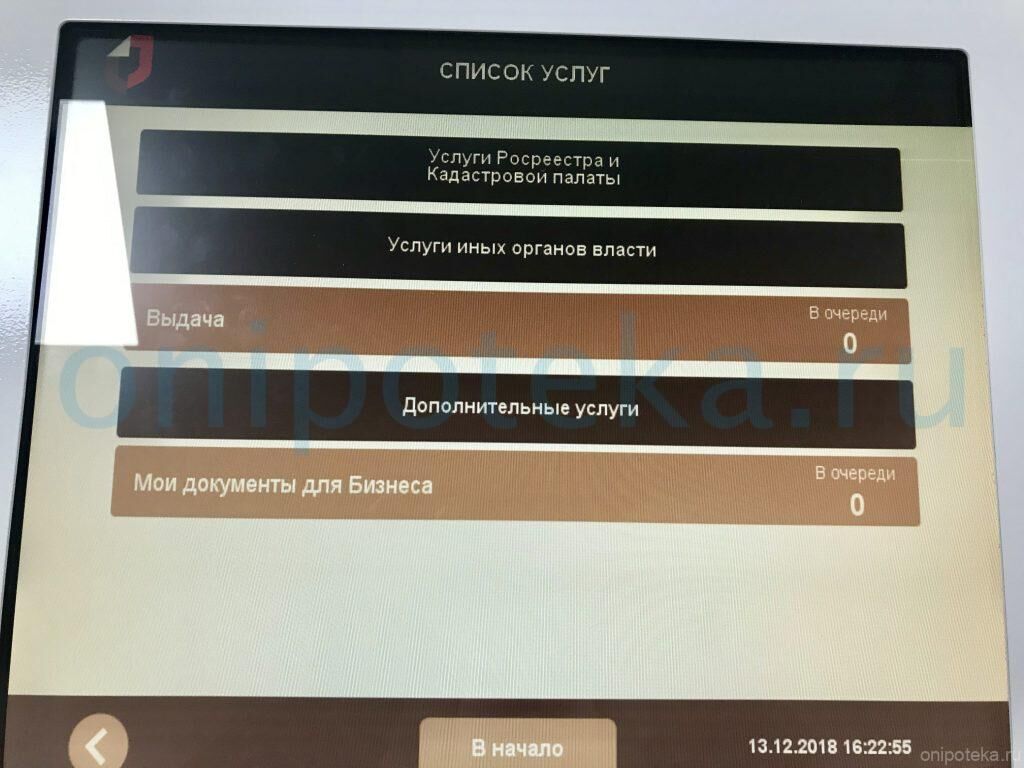
Такую же регистрацию можно провести в Центре услуг. Перечислим пошагово:
- проводится запись на прием одним из способов — через сайт Центра, портал госуслуг, по телефону или посетив офис, или в порядке живой очереди;
- собирают пакет документов на участников сделки и отчуждаемую квартиру;
- покупатель — уплачивает госпошлину — 2000 рублей;
- сотрудник МФЦ заполняет заявления, а покупатель и продавец проверят сведения в них;
- далее сотрудник МФЦ забирает пакет всех оригиналов документов вместе с заявлениями на государственную регистрацию и делает с них сканы, после отдает обратно, и выдает покупателю и продавцу Опись документов;
- покупатель — по истечении времени получает по описи документы по сделке с отметкой о регистрации.
По отдельным оценкам, вся процедура может затянуться до 30-ти календарных дней, что задерживает окончательный расчет между сторонами.
Получение документов после регистрации
Новый собственник получает зарегистрированный договор купли-продажи с печатями Росреестра на свое имя и выписку из регистрации прав недвижимости. Документы предоставляют в кредитующий банк для окончательного расчета с продавцом.
Рекомендуемая статья: Какие документы нужны для ипотеки в Сбербанке
Выдача кредита
Когда перерегистрация прав собственности на квартиру проведена, кредитный договор подписан, пришло время провести окончательный расчет с продавцом. Чаще всего банк на его имя открывает текущий счет, куда зачисляет оставшуюся сумму по договору. Возможен расчет через аккредитив или банковскую ячейку. Окончательный расчет желательно подтвердить распиской.
С момента подписания кредитного договора покупатель стал заемщиком, взявшим на себя обязательства по погашению займа.
Передача ключей
Договор купли-продажи в обязательствах продавца предусматривает два пункта:
- время освобождения квартиры предыдущим собственником, и снятие с регистрационного учета зарегистрированных лиц. Обычно для вывоза имущества требуется 1-2 недели;
- дату передачи ключей. Пункт чисто символический, но означает, что квартира свободна и можно заселиться новому владельцу.
Через 7-мь дней новый собственник может зарегистрироваться но новому месту жительства. После чего проводится перерегистрация лицевых счетов в коммунальных службах.
Заключение
Такой порядок покупки квартиры в ипотеку на вторичном рынке применяется, практически, всеми банками. Чтобы задуманное осуществить, покупателю, заемщику необходимо запастись терпением. А если что-то не получается — за консультацией в банк.
Источник: onipoteka.ru
Как взять ипотеку без первоначального взноса в 2023 году

Ипотека без первоначального взноса — звучит очень заманчиво. Но существуют ли подобные займы в банках в 2023 году? Будем разбираться вместе с экспертами. Даем полезные советы, а также публикуем пошаговую инструкцию.
Немного теории. Ипотека — особый вид банковского кредитования. В классической сделке купли-продажи недвижимости появляется третья сторона. Банк приобретает жилье вместо заемщика, но разрешает ему пользоваться квартирой: жить в ней, сдавать и т.д.
Пока не закрыта ипотека, недвижимость находится в залоге у банка. Если заемщик не сможет платить, его выселят. Квартиру, скорее всего, банк продаст, чтобы покрыть свои издержки.
Одним из атрибутов ипотеки является первоначальный взнос. Эта сумма идет не банку, а застройщику (если речь о новостройке) или прежнему владельцу жилья (при покупке «вторички»). Оставшуюся часть цены закрывает банк из своих средств. Чем выше стартовый платеж, тем банку спокойнее. Поэтому больше шанс одобрения ипотеки, а иногда ниже процент и цена страховых полисов.
— В 2023 году минимальный первоначальный взнос, в среднем, составляет 15%. Он установлен и для льготной ипотеки. Существуют предложения, где первоначальный взнос составляет 10%, но, как правило, это единичные варианты с надбавкой к процентной ставке, — говорит управляющий директор компании «Метриум» Надежда Коркка.
Эксперт отмечает, что продукта с названием «Ипотека без первоначального взноса» в 2023 году банки практически не предлагают. Но не отчаивайтесь. Есть аналоги такой ипотеки с похожим смыслом.
- Специальные программы от застройщиков. Заключается трехсторонний договор между кредитной организацией, застройщиком и покупателем. Это своего рода акционное предложение. Нельзя запросить у банка ипотеку без первоначального взноса в любом понравившемся ЖК. Девелопер и финансовое учреждение сами анонсируют свои коллаборации и предлагают клиентами такой продукт.
- Использование материнского капитала. Еще одна возможность взять ипотеку без первоначального взноса. Однако у всех банков свои требования. Некоторые могут принять первоначальный взнос, состоящий только из маткапитала. Но большинство кредитных организаций требуют, чтобы хотя бы 5-10% стартового взноса составляли собственные средства заемщиков.
- Нецелевая ипотека. Банк выдает деньги под залог уже имеющейся у вас недвижимости.
- Кредит в качестве первоначального взноса по ипотеке. Это вариант, но далеко не стопроцентный. Потому что существует понятие кредитной нагрузки. Благодаря бюро кредитных историй банк знает обо всех займах клиента. Если финучреждение сочтет, что с вашим уровнем дохода вы не сможете платить по ипотеке и кредиту, то в новом займе откажет.
- Льгота в качестве первоначального взноса. Речь о военной ипотеке для военнослужащих и сотрудников силовых структур (подробнее узнавайте в своем ведомстве). Также существует программа «Молодая семья», но дождаться денег по ней непросто.
Пошаговая инструкция по получению ипотеки без первоначального взноса
Определитесь с подходящим вариантом кредитования
Как мы указали выше, такого продукта как ипотека без первоначального взноса пока не существует. Но есть близкие к нему варианты. Соберитесь с мыслями и решите, по какому пути вам удобнее пойти. Будет ли первоначальным взносом другой кредит, вы обладатель сертификата на маткапитал или вам приглянулась квартира в новостройке, застройщик которой сотрудничает с банком.
Выберите банк
Хоть ипотека без первоначального взноса — рискованный кредит для банка, но все же это способ получать доход. Поэтому определенная конкуренция в этом сегменте все же существует. В связи с чем логично будет обратиться сразу в несколько финансовых учреждений со своим запросом. Узнать условия, подать заявку — это бесплатно.
Соберите документы
Если банк настроен в положительном ключе, можно начинать готовить документы. Для ипотеки вам понадобятся паспорт, второй документ, удостоверяющий личность (права, загранпаспорт, военный билет), справка 2-НДФЛ с места работы (о доходах), иногда просят предоставить выписки с банковских счетов, копию трудовой книжки.
Закройте сделку и начинайте выплачивать ипотеку
Когда сделка будет зарегистрирована в Росреестре, а деньги банка переведены продавцу, то настало время собирать деньги на первый платеж, которые предстоит внести уже через месяц.
Советы экспертов
В 2023 году ипотека без первоначального взноса претерпевает на рынке своеобразные «качели». На заре ипотечного кредитования она была распространена. Затем финансовый кризис 2008 года сильно сократил количество предложений. Сейчас снова есть выбор, но он не такой большой и с нюансами.
Банки стараются охватить тех потенциальных заемщиков, которые не в состоянии оплатить первоначальный взнос, но интересны для банка другими характеристиками. Для них и формируются специальные предложения.
— Условия ипотеки без первоначального взноса гораздо менее выгодны, а предложения ограничены. Обычно первоначальный взнос составляет 15-20% от стоимости приобретаемой недвижимости, а банки крайне настороженно относятся к заемщикам, которые не в состоянии внести даже эту часть, — говорит вице-президент инвестиционной компании QBF Владимир Масленников.
Эксперт называет особенности ипотеки без первоначального взноса.
1) Ставка выше, чем у классической ипотеки. Такой кредит для банка — большой риск. Из-за длительного срока и непредсказуемых колебаний стоимости недвижимости на рынке. Если заемщик не может внести первоначальный взнос, значит не обладает твердым финансовым положением. Свои риски банки пытаются компенсировать повышенными ставками, пристальным внимание к заемщикам.
2) Могут потребовать дополнительное обеспечение ипотеки. Банки рассматривают недвижимость, которая уже оформлена в собственность потенциального заемщика (квартиры, дома, земельные участки), а также автомобили и иное движимое имущество. Иными словами, банку нужен запасной вариант, дополнительный ликвидный актив, чтобы обезопасить себя.
3) Готовьтесь к повышенной цене страховки и дополнительным полисам. Ипотечный заемщик обязательно страхует купленную недвижимость. Остальные виды страховки — дело добровольное. Однако банк будет старательно намекать, что без страхования жизни, страхования на случай потери работы, титульного страхования (защищает собственника от событий, которые были неизвестны на момент сделки), ипотеку без первоначального взноса вам не взять.
В 2023 году такая ипотека хоть и редкость, зато банки сформировали четкий список критериев для заемщиков: какие виды залога он рассматривает для такой ипотеки, какие предъявляет требования к залогу и к заемщику, какие процентные ставки и в каких случаях могут быть изменены.
— То есть в данном случае не банк подстраивается под ситуацию заемщика и выдвигает ему возможные варианты, а заемщик подстраивается под уже готовые условия банков, — объясняет эксперт.
Есть программы, по которым взять ипотеку без первого взноса может только семья с детьми. Или условие, что автомобиль, передаваемый в качестве залога, должен быть не старше определенного года. Есть требования, что кредит выдается только для приобретения новостройки или даже квартиры в определенных домах определенного застройщика.
— С большей вероятностью банк выдаст кредит тому заемщику, который подходит под все требования, изложенные в программе, и предоставит все необходимые документы и обеспечение. Необходимо сначала изучить все имеющиеся на рынке предложения банков и соотнести свои текущие условия и изложенные требования, — рекомендует Владимир Масленников.
Источник: www.kp.ru