

Сегодня рассмотрим тему: «можно ли досрочно погасить ипотеку в сбербанке» и разберем основываясь на примерах. Все вопросы вы можете задать в комментариях к статье.
Заранее выплатить долг выгодно по многим причинам:
- можно сократить срок выплаты или уменьшить их ежемесячный размер;
- с жилья снимается обременение, оно переходит в полноправное распоряжение к владельцу;
- уменьшается финансовое бремя, появляется больше «свободных» денег.
Конечно, для преждевременной оплаты кредита придется на каком-то этапе потратить больше средств, но в результате выгода будет очевидной.
На сегодняшний день предлагаются две схемы, по которым можно расплачиваться с долгом: аннуитетная и дифференцированная. При этом банки предпочитают первый вариант, т.к. их прибыль в этом случае больше.
Аннуитетная схема предполагает одинаковые выплаты в течение всего срока. При этом идет неравномерное распределение между телом кредита и процентами. Первым делом банк старается получить собственную прибыль, а соответственно в начале доля отчислений для финансовой организации существенно превышает долю, которая приходится на взятые деньги.
Частичное досрочное погашение ипотеки Сбербанка
Конечно, переплата при такой схеме получается значительная даже при условии досрочного погашения, но зато есть возможность планировать свой бюджет, и нагрузка на него одинаковая все время, а с условием индексации зарплат, может даже снизиться. При досрочном погашении делается перерасчет остатка, и есть шанс таким образом снизить проценты и уменьшить переплату.
Дифференцированная схема подразумевает, что большой объем занимаемых средств будет выплачен в начале, а с течением времени размер взносов уменьшится. Пропорционально с ним будут уменьшаться и проценты, т.е. они начисляются на остаток долга. Такие кредиты особенно выгодно погашать заранее, однако первоначально придется выплачивать значительные суммы, что следует учитывать, оформляя такой договор.
 |
Видео (кликните для воспроизведения). |

Крупнейший банк нашей страны имеет практику досрочного погашения ипотечного кредита. Но совершить эту процедуру можно на определенных условиях:
- Данное финансовое учреждение не предусматривает изменение срока кредитования, но есть возможность пересчитать сумму выплат на оставшееся время.
- С помощью такой процедуры уменьшится преимущественно тело кредита, но не проценты.
- О своем намерении нужно письменно уведомить банк не позднее, чем за сутки до дня следующего платежа.
- Написать заявление придется лично в том отделении, в котором брался займ.
- Для того чтобы заранее погасить долг, следует открыть дополнительный кредитный счет, с которого и будут осуществляться переводы.
- Списание с кредитного счета осуществляется в дату платежа, прописанную в договоре.
- Никаких комиссионных, штрафных и прочих отчислений за эту услугу не предусмотрено.
- Сделать первый досрочный взнос возможно только после 4 месяцев выплат по графику.
- Погашать ипотеку можно как частями так и выплатить всю сумму целиком. Естественно, нельзя просто перевести на нужный счет больше средств, чем прописано в договоре. Так деньги вполне могут и затеряться. Нужно соблюдать правильный алгоритм действий.
Как частично досрочно погасить ипотеку в сбербанке
Для начала следует рассчитать выгоду от таких действий. Это можно сделать с помощью специального сервиса на официальном сайте Сбербанка или у сотрудника организации.
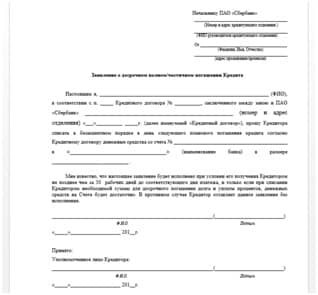
Написать заявление на досрочное погашение кредита. Оно должно содержать следующие сведения:
- ФИО заявителя;
- данные об ипотечном договоре (номер, дата составления);
- сумму зачисления;
- дату зачисления.
С заявлением придется лично обратиться в филиал, где оформлялся займ. Там предложат под подпись новый график платежей. После этого взносы можно осуществлять разными способами, в том числе и через интернет.

Досрочно погасить ипотеку в личном кабинете через Сбербанк Онлайн может только клиент, который имеет пластиковую карту и зарегистрирован как пользователь данного электронного портала. Кроме того,эта функция доступна только для перекрывания аннуитетных долгов.
Для этого можно использовать вкладку «Досрочное погашение» или нажать кнопку «Операции по кредиту» и выбрать «Частично погасить кредит». После надо указать параметры преждевременных выплат.
Действия при этом следующие:
- Выбрать счет, с которого будут переводиться деньги в списке «Счет списания». На момент переведения на указанном счете должна находиться сумма погашения.
Нет видео.
|
Видео (кликните для воспроизведения). |
- Выбрать дату платежа в соответствующем поле. Это обязательно должен быть рабочий день.
- В поле «Сумма» указать нужную цифру. Минимальный размер такого взноса будет рассчитан автоматически с учетом индивидуальных условий. Если надо его еще уменьшить, придется обратиться в филиал банка.
- После этого надо выбрать «Оформить заявку» и подтвердить свое решение по средствам SMS.
Деньги будут автоматически перечислены в счет долга в указанный день.
Когда накопилось достаточно средств для того, чтобы окончательно рассчитаться по долгам, надо послать запрос в Сбербанк, чтобы его сотрудники указали точную сумму остатка с причитающимися процентами на ближайшую дату оплаты. После этого можно отнести средства в кассу банка или же также воспользоваться сервисом Сбербанк Онлайн.
Читайте так же: Минфин нельзя заменять из-за ошибки первичный учетный документ новым документом

В последнем случае в разделе «Досрочное погашение» надо выбрать «Полностью погасить кредит». Дальнейший алгоритм такой же, как при частичном списании: нужно обозначить счет списания, сумму и дату. Также оформить заявку и подтвердить свое согласие по SMS.
Следует учитывать, что сумма остатка рассчитывается системой на момент подачи заявки, а не на предполагаемую дату оплаты. Соответственно, в случае, когда погашение будет производиться не в день обращения, придется самостоятельно определять доплату, которую придется отдать за проценты.
Необходимая сумма должна быть на указанном счету не позднее 21:00 в день расплаты.
После полного погашения надо взять у финансистов соответствующую справку, подтверждающую, что долгов не осталось. С этой бумагой в Росреестре снимут обременение с недвижимости, после чего она перейдет в полное распоряжение покупателя и он сможет совершать с ней любые сделки на свое усмотрение.
Помимо расчетов с банком следует уведомить страховую организацию, чтобы та пересчитала страховой взнос с учетом досрочного погашения и вернула неиспользованные средства.
Способы, которые помогут быстро погасить ипотечный кредит
По сути это программа, которая помогает погасить уже имеющийся кредит за счет другого, с более низкой процентной ставкой или с возможностью сократить срок выплат. Иногда такие изменения предлагаются в том банке, в котором были взяты деньги в долг, но чаще приходится обращаться в другое финансовое учреждение. Для этого туда надо предоставить информацию о состоянии остатка. При этом второй займ как бы перекрывает первый. Но доступно это не каждому заемщику, а только тому, кто добросовестно выплачивает взносы по первоначальному кредиту не меньше года.
Похожий на предыдущий способ. При этом предлагается взять нецелевой кредит, и расплатиться за счет него с первым. Это имеет смысл только тогда, когда остаток совсем небольшой, потому что процентная ставка по таким займам обычно значительно больше, чем по ипотечным. Но зато можно обойтись без дополнительного страхования, которое в обязательном порядке навязывает банк, а также получить недвижимость уже в свое полное распоряжение.
Если в семье уже родился или только ожидается прибавление второго ребенка, то можно использовать материнский капитал для оплаты долгов. Данная программа действует с 2008 года и продлена до 2018.
Для получения сертификата необходимо обратиться в Пенсионный фонд по месту жительства и предоставить необходимый пакет документов, в том числе справку из банка о наличии, сумме и назначении кредита. После рассмотрения дела, фонд переводит на счет Сбербанка определенную сумму. В 2017 году она равно 453 026 рублей. Кроме того во многих регионах действуют программы по поддержке многодетных семей, и при рождении третьего ребенка полагается региональный материнский капитал. Его также можно использовать для погашения жилищного кредита.
Работающие люди знают, что с их заработной платы ежемесячно отчисляется 13% в качестве подоходного налога. Но не все люди знают, что их можно вернуть при приобретении квартиры, в том числе и в кредит. При этом сумма, которую реально получить с налоговых органов, равна 13% от стоимости жилья, но не более 2000 000 р. Для оформления такого вычета есть два варианта: подать заявление непосредственно в территориальный отдел ФНС или действовать через бухгалтерию той организации, в которой работает заемщик. В первом случае выплачивается сумма за один раз, во втором – на какое-то время не начисляется НДФЛ.

Многие категории граждан имеют право на государственную помощь в получении недвижимости. На покупку квартиры, постройку дома можно получить субсидии от государства. Их можно использовать для частичного или полного погашения жилищного займа.
В 2017 году был принят закон о реструктуризации долга. При этом государство осуществляет поддержку граждан, оказавшихся в затруднительном положении в связи с понижением доходов, но обремененных кредитом. При этом есть возможность получить отдых от выплат на срок до 1,5 лет, снизить процентную ставку вдвое за счет оплаты второй половины из средств госбюджета. Но доступна эта услуга на определенных условиях:
- взятое в ипотеку жилье является единственным;
- площадь приобретаемой квартиры не превышает определенных размеров, а стоимость не превышает 60% от среднерыночной;
- кредит взят не более года назад;
- заемщик относится к льготной категории граждан, является добросовестным плательщиком и может доказать снижение своего дохода.
Теперь вы знаете, что погасить ипотеку досрочно в Сбербанке возможно, а будет ли это выгодно надо считать для каждого конкретного случая в индивидуальном порядке.
Как быстро погасить ипотеку в Сбербанке при аннуитетных платежах в 2019
Большинство заемщиков при оформлении ипотеки сразу настраиваются на долгие выплаты по кредиту. Между тем, у каждого есть возможность погасить заем на недвижимость досрочно или хотя бы уменьшить объем переплат. Но задуматься об этом и выбрать верную стратегию стоит еще перед заключением кредитного договора. Давайте разберемся, возможно ли досрочное погашение ипотеки при аннуитетных платежах в Сбербанке и как правильно провести эту операцию.
Узнайте, как решить именно вашу проблему. Напишите свой вопрос через форму (внизу), и в течение часа профильный специалист перезвонит вам, чтобы оказать бесплатную консультацию.
Читайте так же: Носитель ключа электронной подписи
Для начала, разберемся с терминологией. При оформлении любого кредита, в том числе и ипотечного, вы можете выбрать одну из двух схем расчета:
- аннуитетные платежи;
- дифференцированные платежи.
В первом случае вы будете выплачивать банку одну и ту же сумму каждый месяц на всем протяжении срока действия кредитного договора. При составлении графика платежей, банк рассчитывает сумму процентов сразу на весь срок взятого вами займа, а затем делит их на количество месяцев. Также делится и величина основного долга, затем полученные числа суммируются, и получается сумма вашего платежа.
Казалось бы, удобно – вы всегда знаете, сколько вам нужно выделить из семейного бюджета на погашение очередного взноса и можете легко планировать расходы. Но если посмотреть график платежей по такой схеме, можно заметить, что соотношение долей от суммы процентов и основного долга в каждом платеже неодинаковое. В первые несколько лет взнос строится таким образом, что большая его часть идет на покрытие процентов, а основной долг уменьшается совсем незначительно.
Дифференцированный платеж строится по другой схеме. При его расчете сумма основного долга разбивается на равные части по количеству месяцев, а процентная часть пересчитывается после каждого взноса. При этом проценты начисляются только на оставшуюся сумму основного долга. Такая схема менее выгодна займодателю, поэтому банки зачастую пытаются мотивировать заемщиков на аннуитет, предлагая в этом случае снижение процентной ставки на 2-3%.
Важно! В Сбербанке ипотека выдается только по аннуитетной схеме расчета. Это касается как кредитов на новостройки, так и займов на вторичку или на строительство жилого дома.
После прочтения статьи у вас остались вопросы? Напишите свой вопрос через форму (внизу), и в течение часа профильный специалист перезвонит вам, чтобы оказать бесплатную консультацию.
Выгодно ли гасить ипотеку досрочно при аннуитетных платежах
Считается, что заем с аннуитетными платежами невыгодно гасить досрочно. Зато выплачивать такой кредит удобнее, поскольку, с учетом инфляции даже на уровне 8% финансовая нагрузка платежа с каждым годом снижается. Такая точка зрения может считаться верной, только если вести речь о полном досрочном погашении. Понятно, что сумму, равную стоимости квартиры, заемщику не удастся скопить за пару лет. А при более долгом сроке кредита вы в любом случае успеете выплатить банку все положенные проценты, то есть, от переплаты не избавитесь.
Однако если воспользоваться опцией частичного досрочного погашения, можно изменить ситуацию в свою сторону. Вы можете ежемесячно вносить на свой кредитный счет любую сумму помимо основного платежа. Этот взнос будет засчитан банком как погашение основного долга. С его помощью вы сможете либо сократить срок кредита, и, соответственно, сумму процентов по нему, либо снизить объем ежемесячного платежа, уменьшив тем самым нагрузку на свой бюджет.
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер. Задайте вопрос через форму (внизу), и в течение часа профильный специалист перезвонит вам, чтобы оказать бесплатную консультацию.
Выгоды частичного досрочного погашения ипотеки в 2019
Сбербанк предоставляет своим заемщикам по ипотеке возможность погашать кредит досрочно без каких-либо ограничений. Заемщик может вносить любую сумму в дополнение к основному платежу, при этом оплаты или штрафов за такой взнос банком не предусмотрено. Опция действительно для всех видов ипотеки:
- на новостройки;
- на вторичную недвижимость;
- на покупку загородного дома или дачного участка;
- на строительство дома.
Сделав взнос, вы можете выбрать один из двух вариантов – уменьшить ежемесячный платеж либо сократить срок кредитования. Если перед вами стоит вопрос о том, как быстро погасить ипотеку в Сбербанке при аннуитетных платежах, разумнее выбрать второй вариант. Сокращение срока подразумевает и снижение суммы процентов, поскольку они рассчитываются исходя из количества месяцев, на которые взят заем. Таким образом вы сможете снизить свои переплаты.
Но и в уменьшении ежемесячного взноса есть свои преимущества. Оно позволит снизить нагрузку на семейный бюджет и, в перспективе, быстрее собрать сумму на полное досрочное погашение. Выбор подходящего варианта зависит от вашей ситуации.
- Если сумма платежа по кредиту для вас посильна, и вы можете без ущерба для себя вносить хотя бы одну-две тысячи рублей сверх нее, выбирайте сокращение срока ипотеки.
- Если же платеж изначально кажется вам слишком высоким, можно в первые несколько эпизодов досрочного погашения постараться сократить его до приемлемого уровня, а уже после этого работать на уменьшение срока кредитования.
Важно! Нужную выгоду вы можете выбирать каждый раз при внесении досрочного платежа, а значит, и изменять ее по собственному усмотрению.
Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно ваших проблем. Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты! Напишите свой вопрос через форму (внизу), и один из наших юристов перезвонит вам, чтобы оказать бесплатную консультацию.
Как сделать частично-досрочное погашение в Сбербанке в 2019
Разберем, каким образом вы должны действовать, чтобы досрочно погасить ипотеку в Сбербанке при аннуитетных платежах. В первую очередь при оформлении кредитного договора поинтересуйтесь у менеджера банка, с какого месяца кредитования возможно частично-досрочное погашение. В открытом доступе этой информации нет, так что, мы допускаем, что для некоторых видов ипотеки Сбер может устанавливать мораторий на первые 2-3 месяца. Если договор уже заключен, найдите в нем раздел, посвященный досрочному погашению займа, и тщательно его изучите.
Читайте так же: База «1с» как сделать копию, обновить, провести свертку
Далее вам будет необходимо обратиться в банк и написать заявление о своем намерении сделать дополнительный взнос по кредиту. Желательно подать эту бумагу как минимум за 10 дней до даты вашего очередного платежа. Форма заявления стандартна, в ней указывается:
- дата частичного досрочного погашения;
- сумма дополнительного взноса;
- номер счета, с которого будут списаны средства;
- нужная вам выгода.
Важно! Дата частичного погашения должна приходиться на рабочий день.
Подать заявление необходимо в обязательном порядке. Без него средства, которые вы дополнительно внесете на карту, привязанную к вашему ипотечному счету, не будут списаны банком. Списание платежей происходит в автоматическом режиме. Система снимает нужную сумму, а излишек средств просто игнорирует. Поэтому важно предварительно уведомить банк, чтобы его служащие провели перенастройку суммы списания.
После того как платеж будет списан, посетите банк еще раз. Вам должны выдать новый график платежей, в соответствии с запрошенными вами изменениями. В нем необходимо проверить следующие моменты:
- дополнительный взнос был направлен на погашение основного долга;
- процентная ставка совпадает с заявленной в договоре;
- выбранная вами выгода учтена верно;
- проценты начисляются на новую сумму остатка долга.
Банковские служащие тоже ошибаются, поэтому контроль не будет лишним. Если вы выбрали уменьшение платежа, обязательно запомните новую сумму взноса, и руководствуйтесь ею при расчетах дальнейшего погашения кредита и внесении средств. Даже ошибка в 1 рубль может стоить вам хорошей кредитной истории.
Популярность на отечественном финансовом рынке такого кредитного продукта, как ипотека Сбербанка, является причиной появления у клиентов вполне логичных и ожидаемых вопросов, связанных с возможностью досрочного погашения займа. Однако, рассматривая подобное решение, необходимо учитывать множество факторов, в том числе выгодность с финансовой точки зрения, а также возможность беспроблемного обслуживания кредита на новых условиях. Важно отметить, что большинство финансовых организаций крайне неохотно идет на досрочное погашение взятого клиентом ипотечного займа, так как в подобной ситуации лишаются части прибыли. Тем не менее, Сбербанк, будучи лидером финансового рынка России, предоставляет заемщикам возможность досрочного возврата кредита.
Различают два варианта досрочного погашения ипотеки:
- Полный возврат долга банку. В этом случае клиент, как правило, реализует какой-либо из принадлежащих ему активов, получая крупную сумму, которую затем решает направить на выплату всей имеющейся у него задолженности по кредитному договору, закрывая ее полностью;
- Частичное погашение. В этом случае, по сути, происходит увеличение ежемесячных платежей, что приводит к снижению выплачиваемых впоследствии процентов. Принимая решение частично погасить ипотеку, клиент должен понимать, что финансовая нагрузка на время досрочных выплат заметно увеличиться.

Несмотря на то, что банки не заинтересованы в досрочном погашении ипотечного займа, они не имеют правовых оснований отказать должнику в этом. Дело в том, что действующее сегодня законодательство, в частности Федеральный Закон №284-ФЗ, четко указывает на невозможность ограничения прав клиента по досрочному возврату взятого им кредита. Главное для заемщика при этом – правильно оформить собственные действия, в первую очередь, заблаговременно, то есть за 30 дней, предупредить кредитную организацию о досрочном платеже.
Более того, в некоторых случаях досрочно погасить ипотеку можно и по согласию сторон. Подобное происходит на практике, если банк заинтересован в клиенте. В этом случае нет необходимости ждать 30 дней, а все изменения в кредитном договоре и графике регулярных выплат оформляются дополнительным соглашением к нему. Сбербанк является одной из немногих кредитных организаций страны, которые не препятствуют досрочному погашению ипотечного займа. Поэтому в случае, если клиент правильно оформить необходимые документы, ждать 30 дней ему не понадобится.
Плюсы и минусы досрочного погашения ипотеки в Сбербанке
Принимая решение о полном или частичном досрочном погашении ипотечного займа, оформленного в Сбербанке, клиент должен отдавать отчет в последствиях подобных действий. Дело в том, что далеко не всегда такие решения могут быть оправданы с чисто финансовой точки зрения. Более того, существует несколько ситуаций, когда возвращать долг банку досрочно попросту невыгодно, в частности:
- Если ипотечная процентная ставка ниже существующих или прогнозируемых в ближайшее время темпов инфляции. В этом случае намного выгоднее вложить имеющиеся свободные финансовые средства в приобретение активов или даже для совершения каких-либо потребительских покупок, так как фактически задолженность по ипотеке обесценивается с течением времени даже без досрочных выплат;
- Если кредитным договором предусмотрен аннуитетный тип регулярных платежей. Особенностью этой схемы выплат выступает тот факт, что в первые месяцы и даже годы клиент платит преимущественно проценты по займу. Другими словами, основная сумма переплаты приходится именно на первое время действия кредитного договора. В результате досрочное погашение, если оно происходит не в первые месяцы после подписания контракта, практически не приводит к снижению величины выплаченных процентов и, как следствие, размера общей переплаты.
Учитывая сказанное, вполне логичной выглядит рекомендация специалистов, которые советуют заемщикам в случае частичного досрочного погашения ипотечного кредита стремиться, прежде всего, к сокращению срока действия договора. Это является наиболее эффективным способом снизить итоговую величину переплаты по займу и, следовательно, размер реальной процентной ставки, быстро закрыв долг банку. К сожалению, подобная процедура Сбербанком не предусматривается, хотя клиент, возможно, добьется внесения подобных изменений в договор в индивидуальном порядке.
Как уже отмечалось выше, Сбербанк не препятствует желанию клиентов производить выплаты по ипотеке раньше установленного срока. Более того, кредитная организация не требует предупреждать о платеже за 30 дней в соответствии с №284-ФЗ.
Читайте так же: Отмена печати новые послабления для бизнеса
Что для этого нужно?
Однако, клиент должен знать следующее: при простом внесении средств на счет они будут автоматически списаны во время очередного платежа по графику. Для того, чтобы деньги были учтены во взаиморасчетах с банком, необходимо сделать следующее: оформить соответствующее заявление, непосредственно посетив одно из отделений кредитной организации. Владельцы карт Сбербанка имеют возможность внести досрочный платеж с баланса карты в режиме онлайн, не заполняя при этом заявления.

Заявление подается в банк, как минимум, за сутки до внесения платежа. При нескольких досрочных платежах оформляется соответствующее количество заявлений. После зачисления средств клиенту выдается измененный график регулярных выплат по договору с учетом досрочно уплаченных им денег.

При желании клиента досрочно погасить долг перед банком по ипотеке полностью сначала требуется обратиться в кредитную организацию за получением точного расчета итоговой суммы имеющейся задолженности. Естественно, до внесения средств, оформляется и подается заявление на досрочный платеж. После выплаты необходимо расторгнуть кредитный договор и закрыть счет в банке. Далее следует снять обременение, наложенное на принадлежащую клиенту недвижимость. Также может быть расторгнут договор страхования, заключение которого практически всегда выступает обязательным условием при оформлении ипотеки.
В каком случае досрочно погасить ипотеку в Сбербанке нельзя?
Досрочное погашение ипотеки невозможно в двух случаях:
- до завершения периода времени, указанного в тексте кредитного договора, в течение которого досрочные платежи не допускаются. Важно понимать, что данное требование является сомнительным с точки зрения закона и поэтому может быть оспорено;
- при отсутствии оформленного надлежащим образом заявления.
Досрочное погашение ипотеки в Сбербанке в 2019 году

Благодаря ипотечному кредитованию тысячи российских семей смогли приобрести собственное жильё. Сбербанк – это государственное учреждение, он предлагает заемщикам более выгодные условия кредитования, нежели другие финансовые организации. Большинство заемщиков выбирают этот банк для получения ипотеки.
Необходимость постоянно выплачивать проценты за пользование неизбежно наводят на мысль о досрочном погашении ипотеки в Сбербанке. Условия 2019 года мало чем отличаются от прошлых лет. Семье, взявшей заём, экономически выгодно вносить большие платежи, нежели предусматривает график, в этом случае снижается размер переплаты.
Как происходит досрочное погашение ипотеки в Сбербанке

Согласно закону, взяв кредит, мы обязаны оплачивать банку проценты со взятой суммы на протяжении всего срока пользования. Однако при досрочном погашении кредита этот срок сокращается, а это значит, что процентов придется платить меньше.
Выгода сильно отличается в зависимости от того, как был составлен график оплаты задолженности:
- Схема платежей рассчитана дифференцированными платежами, процентная ставка равномерно распределена по всем платежам. При внесении больших средств проценты будут уменьшаться, а вместе с ним уменьшатся и последующие платежи.
- График рассчитан аннуитетными платежами, размер ежемесячных платежей фиксирован, а проценты погашаются преимущественно в первой половине срока кредитования.
При дифференцированных платежах досрочная выплата выгодна как в начале кредитного периода, так и в его конце. Чем больше средств вы внесёте – тем меньше становится срок выплат и начисляемый процент. Дополнительная сумма идет на погашение основного долга, а вместе с этим и уменьшается и сумма переплаты на остальные платежи.
Если график рассчитан аннуитетами, то рассчитать выгоду оказывается гораздо сложнее, особенно если деньги вносятся во второй половине срока кредитования. Средства, вносимые сверх платежа, пойдут на погашение основного долга заемщика, а проценты рассчитываются, исходя из оставшейся суммы, и распределяются на весь оставшийся период. В итоге, выгода дополнительных взносов незначительна, особенно во второй половине периода кредитования, ведь основная часть процентов уже выплачена.
В случае фиксированных платежей, банк может установить ограничения на досрочное погашение ипотеки в Сбербанке, по условиям 2019 года дополнительные средства могут и не списаться со счёта. Аннуитеты могут быть досрочно погашены по особым правилам:
- Уменьшение кредитного периода при сохранении размера ежемесячных выплат. Поскольку уменьшается срок выплаты кредита, сокращается и размер выплачиваемых процентов.
- Сокращение размера ежемесячного платежа, при котором срок погашения кредита останется неизменным. Хотя выгода от этого варианта оказывается наименьшей, многие семьи выбирают его, поскольку из-за различных обстоятельств, людям бывает затруднительно ежемесячно вносить требуемую сумму.
Часто идеальным вариантом может стать небольшие переплаты постоянно, однако банк может и не зачесть маленькие суммы. Часто в банках устанавливается определенный лимит на сумму досрочного погашения.
Ни один банк России не имеет права препятствовать досрочному возврату долга. Кредиторам Сбербанка не придется платить за эту процедуру никаких дополнительных взносов или неустоек.
Частичное погашение удобно выполнить единовременно, при получении достаточно крупной суммы – премии или других поступлений. Разовые погашения позволят значительно сократить ежемесячные расходы на ипотеку. Если заемщик уже вносил однажды частично-досрочный платеж, то он вправе сделать любое количество раз, пока основная часть долга не будет полностью погашена.
Калькулятор досрочного погашения ипотеки сбербанка 2019 года

Чтобы наглядно представить выгоду от преждевременного возврата займа, удобно использовать ипотечный калькулятор. Найти его можно как на официальном сайте, так и на множестве других сторонних сайтов. Калькулятор позволяет рассчитать свои будущие расходы по ежемесячным платежам и наглядно представить график будущих выплат.
Пользоваться ипотечным калькулятором очень просто. Необходимо лишь ввести сумму, которую хотите оплатить и отметить условия выданного займа:
- тип платежа;
- процентная ставка;
- дата выдачи ипотеки;
- срок окончания выплат;
Читайте так же: Ндс при импорте товаров
Условия досрочного погашения ипотеки Сбербанка в 2019 году

В договоре должны быть подробно описаны условия, по которым долг может быть оплачен заранее. По закону вы обязаны обратиться с письменным заявлением в офис банка за 30 дней до внесения платежа. В заявлении необходимо указать на решение погасить долг полностью или же внести часть средств в счет основного долга.
Раньше банки устанавливали сроки, раньше которых кредит закрыть было невозможно. Но в 2011 году появился закон, запрещающий банкам ставить какие-либо условия, препятствующие преждевременной оплате долга. Теперь любой кредитор может вернуть весь долг целиком или ее часть даже в день выдачи.
Оплата может быть произведена как в первой половине срока выплат, так и ближе к его завершению:
- Выгоднее вносить досрочную оплату за ипотечное кредитование в первой половине срока выплат. Банки намеренно рассчитывают суммы ежемесячных платежей таким образом, что сначала большую их часть составляют проценты.
- Ближе к окончанию срока действия кредита в ежемесячном платеже сумма основного долга становится больше, а процент за пользование – меньше.
Так, если из пяти лет вы регулярно вносили платежи на протяжении четырех, то процент за все 5 лет вы уже оплатили почти полностью и досрочный платеж выгоды почти не принесет.
Если вы намерены заплатить большую сумму в счет основного долга, то есть произвести частичное гашение, то сегодня Сбербанком разрешается вносить средства без ограничения в их размерах. Если раньше эту операцию могли выполнить лишь те, кто хотел внести 15 тыс. рублей и более, то сегодня можно увеличить свой платеж даже на сто рублей.
Перерасчет кредита производится только в том случае, если данная возможность указана в договоре. Сегодня все кредиты Сбербанка можно погасить досрочно с перерасчетом процентов. Если вы оформляете частичную оплату в офисе, то для вас распечатают дополнительный график оплаты. При досрочном внесении суммы онлайн через личный кабинет Сбербанка – новый график появится на вашей странице.
Проценты за пользование пересчитываются не всегда. Это должно быть указано в договоре. Когда возможность перерасчета в нем указана, то уже оплаченный, но не использованный вами процент будет перенесен в счет основного долга, и платить вам придется меньше.

Оформить платеж для досрочного погашения ипотеки в Сбербанке по условиям 2019 года необходимо правильно, иначе деньги могут просто не списаться с вашего счёта или же, по невнимательности, останется неоплаченной небольшая сумма, на которую впоследствии будут расти проценты.
Если вы решили закрыть кредит полностью, то сначала необходимо узнать точную сумму оплаты. Сделать это можно, позвонив в банк по телефону или обратившись в один из офисов лично. На страницах банка имеется отдельный раздел «досрочное погашение», где вы можете ознакомиться с калькулятором расчета оставшейся задолженности.
Важно внести все деньги полностью, ведь даже на остаток в одну копейку будет начисляться процент, а потом пеня, и кредит не будет считаться закрытым. После проведения платежа лучше убедиться в отсутствии задолженности через интернет в личном кабинете или офисе банка, где вам выдадут справку о закрытии кредита и отсутствии задолженности по нему.
Перед подачей заявления необходимо внести финансы на счет, по которому происходила оплата. После нужно подойти в ближайший офис банка и заполнить заявление, бланк и образец заполнения вам даст сотрудник. В нем указывается расчетный счет, с которого должны сняться деньги. В случае частичного погашения нужно также указать, что необходимо сделать:
- перерасчет ипотеки;
- сокращение срока выплат.
Также заявление можно написать на портале Сбербанка. При этом количество досрочных погашений может быть любым – можно хоть каждую неделю вносить дополнительные платежи, размер которых также может быть любым – хоть один рубль.
Сегодня оплата с помощью наличных уже невозможна, поэтому перевести деньги можно любым их перечисленных способов:
- безналичным переводом в личном кабинете на сайте Сбербанка;
- через удобный вам банкомат или терминал;
- через кассу в офисе Сбербанка.
Внести сумму достаточно просто, он ничем не отличается от внесения ежемесячных платежей.
После внесения платежа при полном погашении вам будет выдана справка о его закрытии и отсутствии задолженности перед банком. Если же оплата была частичной – сотрудники должны предоставить вам новый график ежемесячных платежей. Если же заявление было отправлено через интернет, то новый график появится у вас в личном кабинете.
Таким образом, досрочное погашение ипотеки в Сбербанке по условиям 2019 года и возврат процентов по нему – это реальный способ уменьшить долг и существенно сэкономить. Причем совершать дополнительные платежи сегодня совсем не сложно, и вносить их можно хоть каждый день любым, даже самым минимальным платежом.
Автор статьи: Филипп Соловьев
Я Филипп, уже более 12 лет занимаюсь юриспруденцией. Я считаю, что являюсь профессионалом в своей области и хочу подсказать всем посетителям сайта как решать разнообразные задачи. Все материалы для сайта собраны и тщательно переработаны с целью донести как можно доступнее всю нужную информацию. Однако чтобы применить все, описанное на сайте – всегда необходима консультация со специалистами.
Источник: eksystems.ru
Что делать после досрочного погашения ипотеки в Сбербанке: инструкция?
Любой займ у банка разрешается гасить досрочно и ипотека Сбербанка – не исключение. Заемщику данная возможность интересна с целью сокращения срока платежей или ежемесячной суммы. Банк дает возможность внести средства для досрочного погашения на любом этапе кредита, но с условием информирования займодателя за 30 дней до ожидаемого крупного платежа.
Что вы найдёте в этой статье:
- Последний платеж – досрочный
- Получение справки
- Закладная
- Обременения
- Получение документов
Последний платеж – досрочный

В первую очередь заемщику стоит обратиться в банк за информацией, какая сумма будет необходима к оплате, если следующим платежом он хочет закрыть ипотечный кредит. Иногда она может значительно отличаться предполагалось, так как договор содержит скрытые проценты или иные платежи, о которых легко забыть.
Получение справки
Если сумма оказалась подъемной и неоспоримой, нужно написать заявление на досрочное погашение с указанием суммы, даты и данных договора. После оплаты потребуется обратиться в отделение банка, следует получить справку об отсутствии задолженности.
Этот документ важен, так как он может спасти от ошибок системы. По правилам, кредитная организация может оспорить совершенные платежи и предъявить заемщику долг в течение 3 лет с момента завершения кредитного договора. Потому справка – важный документ, который необходимо бережно эти 3 года хранить.

Закладная
Квартира, приобретенная в ипотеку, находится под залогом. Необходимо написать заявление на получение закладной для дальнейшего снятия обременений.
Важно отследить, чтобы кроме возврата закладной сотрудник составил акт приема-передачи и поставил отметку, что документ возвращен в связи с оплатой всех обязательств.

Обременения

Чтобы квартирой полноправно обладал собственник, необходимо получить соответствующий документ из реестра. Тут тоже помогут сотрудники банка: составится заявление на специальном бланке, его подпишет собственник и сотрудник кредитной организации. Далее, после оплаты пошлины можно подавать документ в Реестр.
Получение документов

После получения ответа от реестра необходимо переполучить выписку из ЕГРН, с указанием, что обременений на жилплощадь нет.
После этого можно обратиться в кредитную организацию за получением остатка суммы по страховке, ведь выплачен взнос был за полный срок, а из-за предварительного погашения возникла, иногда существенная переплата.
Источник: finprz.ru
Досрочное погашение ипотеки в Сбербанке: что важно помнить заемщику
Оформление ипотеки на недвижимость — одна из наиболее востребованных банковских услуг. Все большее количество россиян, желающих взять кредит для покупки или строительства собственного жилья, выбирают Сбербанк. Это банковское учреждение предлагает своим клиентам низкий процент по кредиту и участие в льготных программах, предлагаемых государством. Нередко оформив банковский займ, счастливые хозяева желают внести досрочный взнос. Сделать это не сложно, зная нюансы процедуры.
Досрочное погашение ипотеки в Сбербанке
Ипотечный кредит – популярный вид банковского займа. Многие россияне предпочитают одолжить деньги под определенный процент, чтобы приобрести собственное жилье. Клиентам Сбербанка следует помнить, что, взяв займ, придется строго соблюдать условия договора, который был заключен с банковским учреждением.
Оформить ипотечный кредит предлагают во всех региональных отделениях банка
Внесенные несколько лет назад изменения в Гражданский кодекс России предоставили клиенту банка право досрочно закрывать ипотечный кредит. Для начала нужно внимательно изучить условия получения ипотеки, прописанные в официальных бумагах. Сбербанк выдвигает требования, которые строго должен соблюсти человек, стремящийся раньше срока погасить жилищный займ.
Досрочное закрытие ипотеки зависит от вида платежа, который ежемесячно вносил клиент.
- Равные суммы – на банковском языке такой платеж называется аннуитетным. При заключении договора на ипотеку клиент принимает решение ежемесячно отдавать банку транш одного размера, включающий в себя определенную часть от тела кредита и процентную ставку. Ипотека платится по следующей схеме: сначала основная часть платежа – это проценты, в конце выплаты – сумма займа. В конце расчетного периода соотношение меняется, в результате чего человек вносит остаток от кредитной части без каких-либо процентов.
- Разные транши — дифференцированные платежи. В этом случае клиент банка каждый месяц вносит не одинаковые суммы (крупные платежи вносятся вначале, меньшие — в завершении кредита). Процентная ставка начисляется на остаток суммы.
Если заемщик собирается закрыть ипотеку, ему стоит заранее уточнить сумму имеющегося долга. Такую информацию человеку предоставляют менеджеры учреждения. При желании он может узнать ее самостоятельно, воспользовавшись онлайн сервисом банка. Заемщик обязан проинформировать Сбербанк о решении заплатить кредит раньше срока.
Сделать это необходимо за месяц до дня, когда необходимо будет вносить платеж. Внести всю сумму долга разрешается через 30 суток после заключения договора о предоставлении жилищного кредита.
Плюсы и минусы досрочного погашения ипотеки в Сбербанке
Чтобы решить, стоит ли вносить сумму займа, нужно учесть все преимущества и недостатки этого шага. Клиенту следует принять во внимание такую информацию:
- поскольку при оформлении аннуитетного вида платежа в первую очередь выплачиваются проценты, спешить с погашением жилищного займа не стоит;
- при отсутствии экономической стабильности в стране при росте инфляции, закрывать ипотечный кредит не выгодно, поскольку в ближайшее время финансы обесценятся;
- выбрав частичную форму погашения кредита, выгоднее уменьшить срок, в течение которого необходимо погасить оставшуюся сумму займа, нежели уменьшить проценты.
Заемщику необходимо тщательно отслеживать сокращение или повышение собственных доходов, чтобы выбрать наиболее удачное время для аннулирования жилищного займа.
Калькулятор досрочной оплаты ипотеки в Сбербанке
Согласно действующему законодательству, платеж по кредиту, взятому на приобретение недвижимости, не должен превышать 55-60% от дохода человека. Однако для многих семей банковский займ становится серьезным испытанием. Чтобы не платить лишние проценты, многие заемщики стремятся досрочно вернуть долг, выкупить квартиру и стать полноправными хозяевами.
Рассчитать точную сумму ипотечного кредита для досрочного возвращения ипотеки поможет онлайн калькулятор. Внеся сведения о своих предыдущих платежах, клиент получит точную сумму долга.
Досрочно погасить банковский займ поможет ипотечный калькулятор
Чтобы расчеты были правильными, необходимо указать следующие данные: дату подписания договора, сумму займа, процентную ставку, используемую при выдаче ипотеки, сроки возврата денежных средств банку, размер ежемесячного транша. Обязательным для заполнения будет пункт о сумме взноса, который заемщик планирует погасить раньше времени. Ипотечный калькулятор назовет точную сумму для оплаты ипотеки.
Если человек собирается внести только часть оставшегося долга, ему нужно подойти в отделение Сбербанка, чтобы менеджеры составили обновленный график для оплаты кредитных траншей.
Частичное досрочное погашение ипотеки в Сбербанке
До недавнего времени в банке были установлены жесткие требования, согласно которым заемщик обязывался в течение 90 суток после оформления ипотеки, погасить часть от основной суммы займа. На сегодняшний момент отменил Сбербанк и обязательный размер досрочного транша. Ранее клиент, взявший ипотечный кредит, должен был перевести на банковский счет сумму в размере не менее 15 тысяч рублей.
Чтобы банк дал разрешение на погашение жилищного кредита раньше срока, на счету клиента, куда переводятся средства, должна быть определенная сумма наличных средств. Внести финансы можно при помощи банковского терминала, или обратившись в кассу банка.
Следующий шаг – подача заявления. Придя в отделение Сбербанка, заемщик в ходе консультации с менеджерами сможет оговорить любые волнующие его вопросы. Занятым клиентам Сбербанк предлагает воспользоваться онлайн-сервисом, который можно найти на официальном сайте учреждения. Некоторые банковские терминалы оснащены функцией «Списание долга по кредиту», что также поможет решить вопрос с досрочным погашением ипотеки на жилье.
Оформление кредита на недвижимость от Сбербанка поможет воплотить мечту о собственном жилье в жизнь
В банковском заявлении разрешается приплюсовать к частичной оплате долга и сумму обязательного ежемесячного транша. Тогда после списания части кредитной задолженности, которая будет выполнена в течение ближайших дней, текущая сумма займа существенно уменьшится. В онлайн-сервисах такой возможности нет.
Полное досрочное закрытие ипотеки в Сбербанке
В случае досрочной оплаты всей суммы ипотечного кредита банк сможет закрыть и аннулировать займ, после чего недвижимость становится собственностью клиента. Досрочное закрытие кредита в Сбербанке состоит из 5 этапов.
- Заемщик обязан внести последний кредитный транш.
После этого банковское учреждение рассматривает заявку клиента. Чтобы не ошибиться, размер имеющегося долга следует уточнить у менеджеров Сбербанка. Важно узнать точную информацию. Это в интересах самого клиента.
Кредит будет списан в любом случае, а если на счету останется минус, пусть даже в несколько копеек, банковское учреждение начнет насчитывать проценты и пеню, поэтому необходимо проверить счет после списания ипотечного кредита. Эта процедура позволит удостовериться, что никаких задолженностей не осталось.
- Клиенту необходимо написать заявление с просьбой аннулировать кредитную задолженность.
Лучше сразу закрыть банковский счет после списания ипотечного займа. Не следует полагаться на то, что эта операция будет проведена автоматически. Заемщику необходимо проконтролировать этот момент самостоятельно.
- Досрочное погашение кредита включает в себя выдачу официального документа о том, что клиент Сбербанка не имеет никакой задолженности перед финансовым учреждением, а ипотека на жилье погашена.
Подобный документ берется для того, чтобы клиент смог защититься в случае возникновения спорных вопросов с банком. Документ необходимо хранить в течение 3-х лет. Если закрадется ошибка и придется обращаться в суд, заемщик сможет подтвердить свою правоту, представив необходимые справки, поэтому не стоит раньше времени выбрасывать никаких банковских бумаг.
В договоре с банком прописываются варианты погашения займа раньше срока
- После этого банк должен инициировать снятие обременения с жилья.
Имея на руках документ о закрытии ипотечного кредита, клиент уплачивает госпошлину и обращается в Росреестр. На протяжении 5 рабочих дней информация об уплате ипотеки вносится в единую базу данных. После этого хозяину квартиры выдается на руки соответствующий документ, в котором указано, что с жилья снято обременение, и человек не имеет задолженности.
- Последний этап – подтверждение страховой компанией выплаты ипотечного кредита.
При выдаче займа в банке клиент в обязательном порядке должен оформить страховку на недвижимость. Если этого не сделать, процент по займу автоматически вырастает. После досрочного закрытия жилищного кредита, заемщик с подтверждающими документами на руках должен обратиться в страховую компанию, чтобы аннулировать страховку в связи с ее досрочной уплатой.
Следуя этому алгоритму, клиенту удастся успешно погасить ипотечный кредит раньше срока и полностью закрыть задолженность перед банком. Теперь заемщик – полноправный владелец собственного жилья.
Как полностью погасить ипотеку в Сбербанке Online?
Если у заемщика нет времени для похода в банк, можно воспользоваться сервисом «Сбербанк Online». Зарегистрировавшись на официальном сайте и создав личный кабинет, клиент получает возможность произвести безналичный расчет. Операцию получится осуществить только, если вся сумма займа будет находиться на кредитном счете.
После заполнения и регистрации банком поступившего заявления, клиенту остается только прописать условия досрочного закрытия жилищного займа (частичная или полная форма). Сделать это можно заполнив графы во вкладке «Погашение ипотеки».
Правила досрочного погашения ипотеки в Сбербанке: советы экспертов
Закрыть банковский займ помогут советы финансовых аналитиков. Размер процентов, которые необходимо будет заплатить клиенту, напрямую зависят от того, как быстро решит заемщик погасить ипотеку. Следует принять во внимание и следующий факт, чем крупнее сумма кредита, которую человек успеет раньше времени внести на счет, тем большую выгоду он получит.
Заплатить меньшую процентную ставку по жилищному кредиту поможет рефинансирование – получение дополнительного займа в банке для погашения ипотеки. Если клиент имеет право, ему стоит воспользоваться государственными льготными программами для оплаты кредита на приобретение жилья.
- Next story Преимущества транспортных карт. Способы пополнения через Сбербанк
- Previous story Бизнес-карта от Сбербанка: новые возможности для развития собственного дела
Источник: info-financing.ru