
Сегодня кредит является неотъемлемой частью жизни большинства людей. В кредит можно приобрести квартиру, автомобиль, бытовую технику и многое другое. Очень часто случается, что заёмщики не могут справиться с кредитной нагрузкой, и тогда единственным выходом из такой ситуации становится оформление банкротства. Каждому человеку нужно знать, как правильно оформить банкротство физического лица по кредитам. Признание себя банкротом может помочь должнику законным способом списать свою задолженность.
Понятие банкротства
Банкротство – процедура, на основании которой признаётся неплатёжеспособность физического лица. Согласно указу от 01.10.2015 года, принятому Государственной Думой РФ «О несостоятельности (банкротстве)», физическое лицо может стать банкротом при соблюдении двух обязательных условий:
- Задолженность перед банком или другой кредитной организацией должна быть более полумиллиона рублей. Закон допускает подачу заявления о признании неплатёжеспособности и с наименьшей суммой задолженности. В таком случае должник должен доказать, что после погашения ежемесячного платежа его остаточная денежная сумма меньше величины прожиточного минимума.
- Должник не справляется с обязательствами по кредитам на протяжении 3-х месяцев и более. При этом заёмщик должен иметь веские основания для неуплаты долга, к примеру, болезнь или длительное лечение.
Но как показывает практика, в большинстве случаев суды отказывают в возбуждении искового заявления при долге менее полумиллиона рублей. Доказать свою неплатёжеспособность можно в высших судебных инстанциях, но это потребует больших финансовых затрат.
САМОСТОЯТЕЛЬНОЕ банкротство физических лиц. Можно ли подать на банкротство самостоятельно?

Комментарии к закону о банкротстве и основные этапы процедуры
Федеральный закон о банкротстве физ. лиц подразумевает ряд основных положений, в которые входит реализация имущества неплательщика и реструктуризация долгов. Под реализацией имущества подразумевается продажа имущества должника. В этом случае взыскание задолженности по кредитам происходит за счёт вырученных с продажи денежных средств.
Имущество, необходимое для обеспечения минимальных жизненных требований, конфисковать нельзя. Также при банкротстве неприемлема конфискация:
- единственного жилья (исключением является ипотека и жильё, находящееся в залоге);
- вещей индивидуального пользования;
- бытовых предметов, необходимых для поддержания нормальной жизнедеятельности;
- транспорта, используемого в рабочих целях;
- средств для передвижения инвалидов;
- компьютерной техники, необходимой для профессиональной деятельности;
- государственных премий, наград, почётных и памятных знаков.
Деньги, вырученные от реализации изъятого имущества, покрывают долги, а остаточная сумма возвращается должнику. Если денег недостаточно, непогашенная задолженность аннулируется. Также долг аннулируется при отсутствии имущества у должника. Получить деньги с банкрота не удаётся, и требования кредиторов остаются без удовлетворения.
Условия банкротства физических лиц 2022. Пошаговое банкротство физических лиц
Решение о реструктуризации долга принимается арбитражным судом в соответствии с финансовым состоянием должника и наличием или отсутствием у него стабильного заработка. Реструктуризация предлагается гражданам, испытывающим финансовые трудности (внезапное увольнение с работы в связи с сокращением, снижение зарплаты) и имеющим небольшой долг. В этом случае кредиторы изменяют условия кредитования, разрабатывается график платежей, по которому вносимые денежные средства уходят на оплату задолженности.
При небольшой сумме задолженности допускается мировое соглашение. Решение об инициации мирового соглашения должно быть обоюдным. Заключение мирового соглашения позволяет решить проблему банкротства путём достижения компромисса между должником и кредитором. Все условия возврата долга оговариваются в арбитражном суде: устанавливаются порядок и оптимальные сроки возвращения денежных средств.

Мировое соглашение можно заключить на любой из стадий рассмотрения дела о банкротстве, а также в ходе процедуры наблюдения и конкурсного производства (процедура ликвидации предприятия).
Процедура банкротства: за и против
| Долг по кредитам замораживается. Прекращается начисление пени и штрафов | На торгах реализуется всё имущество должника, в том числе и жильё, приобретённое в ипотеку . Не подлежат продаже личные вещи и вещи первой необходимости |
| Официальный статус «банкрота». С момента признания неплатёжеспособности прекращается исполнительное производство . Это гарантирует защиту от претензий кредиторов и давления со стороны коллекторов | После объявления себя банкротом, гражданин в ближайшие пять лет не сможет получить кредит |
| Возможность уменьшения ежемесячного платежа. Применение реструктуризации долгов позволит увеличить сроки выплат и выполнить долговые обязательства по кредитам | Повторная подача заявления о признании финансовой несостоятельности физлица возможна только после окончания пятилетнего периода |
| Процедура банкротства граждан осуществляется даже после смерти должника. Законным наследникам не придётся платить по кредитам должника | Физическое лицо , объявившее себя банкротом , лишается статуса ИП. После признания банкротства, накладываются ограничения на повторную регистрацию ИП сроком на 5 лет |
| Должник полностью оплачивает судебные расходы и стоимость услуг арбитражного управляющего |
Перечень обязательных документов
По гражданскому кодексу РФ начать процедуру банкротства имеет право как частное лицо, так и кредитор или уполномоченный орган (Федеральная налоговая служба, в случае налоговой задолженности). Чтобы заявить о банкротстве, в первую очередь нужно подать иск в арбитражный суд. Подавать заявление нужно по фактическому месту регистрации или жительства должника. В тексте заявления необходимо указать следующие обязательные сведения:
- реквизиты неплательщика (ФИО, адрес, контактные данные);
- реквизиты кредиторов (наименование, юридический адрес);
- общая сумма долга;
- установленные сроки выплат по кредитам;
- причина финансовой несостоятельности физлица.
Среди всех российских банков чаще всего инициируют процедуру банкротства физ.лиц банк «Санкт-Петербург», «Сбербанк» и ВТБ.
После составления искового заявления, к нему необходимо приложить следующие документы:
- Копию паспорта гражданина, в отношении которого применяется процедура банкротства.
- Копии ИНН и СНИЛС.
- Список кредиторов.
- Справки, подтверждающие сумму задолженности.
- Кредитный договор.
- Опись движимого и недвижимого имущества неплательщика.
- Справку о доходах.
- Документы, удостоверяющие наличие или отсутствие работы (выписка из ЕГРИП, справки с работы и из Центра занятости).
- Выписку об открытых банковских счетах должника.
- Документальное подтверждение о выплате налогов за три года.
- Подтверждение факта заключения крупных сделок с имуществом на сумму свыше 300 тысяч рублей за 3 года (договор купли-продажи).
- Медицинскую справку о состоянии здоровья или чеки, подтверждающие дорогостоящее лечение (если причиной неплатёжеспособности является заболевание).
- Копию свидетельства о заключении или расторжении брака. Копию брачного договора (если есть).
- Копию свидетельства о рождении каждого из детей.
- Квитанцию об оплате государственной пошлины суду (6 тыс. рублей).
- Квитанцию об оплате услуг арбитражного управляющего. Согласно последним изменениям в законе, вознаграждение арбитражного управляющего составляет 25 тысяч рублей.
Источник: vfinansah.com
Как стать банкротом физическому лицу, чтобы не платить кредит? Что станет с имуществом? Инструкция для должника
Стать банкротом – стыд или реальный выход из проблемной ситуации?
Взять кредит очень просто, а вот вернуть его – задача не из легких. Несколько кредитных договоров в разных банках, долги по ЖКХ, страховые выплаты и другие траты, ставят человека в тупик, а любые попытки погасить задолженность, заканчиваются неудачей. Избавится одним махом от всех задолженностей, можно объявив себя неплатежеспособным.
Не стоит стесняться прохождения этой процедуры, сегодня более 70% от всего взрослого населения России имеют по два и более кредита, не считая кредитных карт и мелких займов. Каждый третий из этих людей вынужденно выходит на просрочку. Наличие задолженности не только вызывает внутренний дискомфорт, но и заставляет платить больше за каждый день просрочки.
Закон, вступивший в силу с 1 октября 2015 года, гласит о том, что каждый гражданин, который имеет просрочку по кредитам, превышающую 90 дней, имеет полное право обратиться в суд для признания себя банкротом.
Ранее эта процедура была доступна исключительно для юридических лиц, а с указанной даты доступна и для физических лиц. Это связано с ростом финансовых оборотов и долговых обязательств. Как уже было сказано ранее, такая услуга, как кредит или ипотека, заставляют работать физических лиц с крупными суммами.
По открытым статистическим данным под изменение закона попадают около 600 000 россиян, это около 2% от общего числа заемщиков банков и других финансовых учреждений (например, контор, которые предоставляют микрозаймы).
В поисках ответов на вопрос, как стать банкротом физическому лицу, чтобы не платить кредит, который остался после умершего родственника, люди часто находят информацию, что сделать это невозможно. На самом деле, неплатежеспособным может быть признан даже умерший человек, если это необходимо для того, чтобы избавить его наследников от необходимости выплачивать по его финансовым обязательствам.
Как стать банкротом физическому лицу? Условия для обращения в суд
Если возникает вопрос, как стать банкротом, то сначала стоит проверить свое благосостояние на соответствие критериям:
- Наличие одной или нескольких задолженностей.
К долговым обязанностям относятся любые официальные задолженности, даже по коммунальным платежам!
Подсчитывая долг, нужно учитывать не только тело кредита, но и штрафные санкции за просрочку, если таковы имеются.
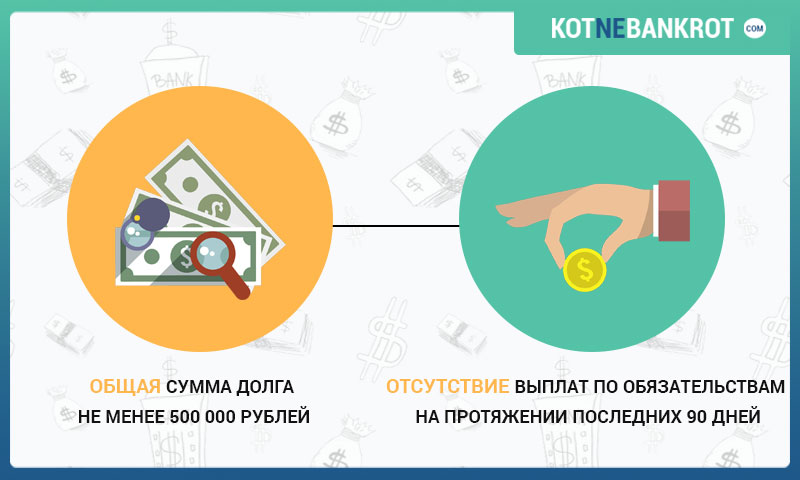
Важно! Для признания себя банкротом, физическое лицо должно иметь задолженность от 500 000 рублей. Как было сказано выше, в сумму входят все имеющиеся долговые обязательства.
- Отсутствие выплат по обязательствам на протяжении последних 90 дней.
Важным нюансом является то, что признать себя банкротом можно и с долгом меньше 500 000 рублей.
Должник имеет право подать заявление в суд на признание его банкротом и аннуляцию всех задолженностей и штрафов по ним. В этом случае, он должен будет доказать свою неплатежеспособность. То есть, предоставить документы или иные доказательства, которые показывают, что суммы его доходов недостаточно для покрытия долгов.
Добровольное признание банкротом, чтобы не платить кредит
Отвечая на вопрос, как стать банкротом физическому лицу, чтобы не платить кредит, следует обратиться к рекомендациям юристом.
По многочисленной практике, должнику необходимо самостоятельно обратиться в арбитраж с соответствующим исковым заявлением, форма которого предусмотрена законом. Такая процедура возможна при любой сумме долга, но гражданин должен доказать, что выплата по одному из кредитов, сделает невозможной оплату всех остальных. В остальном, такая процедура не отличается от принудительного признания должника неплатежеспособным.
Принудительное признание банкротом
Чем она отличается от добровольной? Только тем, что в суд обращаетесь в этом случае не вы, а лицо, которому вы должны деньги.
Интерес лица в том, чтобы отсудить хотя бы часть своих средств.
Как стать банкротом – пошаговая процедура для тех, кто не может рассчитаться с долгами
И в добровольном, и в принудительном порядке присвоения такого статуса, решение о признании банкротом принимает исключительно арбитражный суд. Быстро решить эту проблему не получится, процедура банкротства занимает от 3 до 7 месяцев.
Поэтапно, банкротство можно представить следующим образом:
- Составление иска о признании банкротом и направление его в арбитражный суд, который обслуживает территорию, на которой постоянно проживает должник. Также заявление можно адресовать в арбитраж, под юрисдикцией которого, находится большая часть финансовых учреждений, перед которыми у гражданина образовалась задолженность.
- Поиск и сбор доказательств неплатежеспособности.
- Судебные заседания.
- Назначение арбитражного управляющего.
Для защиты своих интересов, можно нанять адвоката или представлять себя в суде самостоятельно.
Как правильно составить исковое заявление о признании банкротом?
Составить такое заявление довольно просто, в нем указываются следующие ведомости:
- полное название и адрес суда, который будет рассматривать иск;
- анкетные данные заявителя, с указанием места проживания, паспортных данных;
- обязательной является фраза «Прошу признать___ (Ф.И.О. заявителя)___ банкротом»;
- следует указать перечень кредитных или иных обязательств, а также сумму по ним и срок просрочки выплат;
- отдельным пунктом указывается перечень доказательств, подтверждающих необходимость удовлетворения иска.
Свое заявление необходимо направить в арбитражный суд, который обслуживает территорию по месту проживания должника. Можно передать заявление лично в канцелярию суда, но в этом случае есть риск, что сотрудник суда не примет иск, ссылаясь, например, на несоблюдение полей при его написании, неразборчивый почерк или не тот оттенок пасты. При этом, при личной подаче заявления, сотрудник канцелярии даже не обязан объяснять человеку причин своего поведения и может просто не принять иск.
Во избежание таких сложностей рекомендуется направлять свое заявление почтой, с уведомлением о получении. При получении такой корреспонденции, суд обязан открыть производство по заявлению, даже в случае выявления недочетов при составлении иска, в своем решении судья зафиксирует что именно необходимо изменить.
Обязательным условием принятия заявления к рассмотрению, является оплата заявителем государственной пошлины, чек об уплате прилагается к иску.
После принятия судом заявления, назначается дата первого слушания, о которой уведомляется заявитель и его кредиторы.
Поиск и сбор доказательств неплатежеспособности
Доказательства неплатежеспособности можно направить в суд сразу, как дополнение к исковому заявлению или предоставить непосредственно в судебном заседании. В первом случае сроки принятия судебного решения значительно сократятся. В суд можно подать такие документы:
- Копию паспорта и налогового номера.
- Копии договоров, на основании которых у человека возникла задолженность. Это могут быть кредитные договора, с дополнениями, извещения о начислении штрафов и пени, документы на предоставление коммунальных услуг. Желательно, перед обращением в суд получить в финансовых учреждениях справки о сумме, которую осталось выплатить по телу кредита, начисленных штрафах и дате последнего платежа.
- Справка из финансовых учреждений о депозитных счетах или вкладах, с указанием их суммы и валюты.
- Полный перечень кредиторов. Этот документ заполняется по четко определенной форме, в нем должны быть указаны полные наименования кредиторов, их юридический и физический адреса, расчетный счет, на который производятся выплаты, а также сумма долга, перед каждой организацией.
- Опись имущества должника. Этот документ также составляется в утвержденной государством форме. В нем отражается адрес имущества, его индивидуальные особенности, а также сумма последней экспертной оценки имущества.
Собрать эти документы можно самостоятельно или обратившись в юридическую фирму.